

Dimensioni e quota del mercato dei sistemi di armi remote
Panoramica di mercato
| Periodo di studio | 2025 - 2031 |
|---|---|
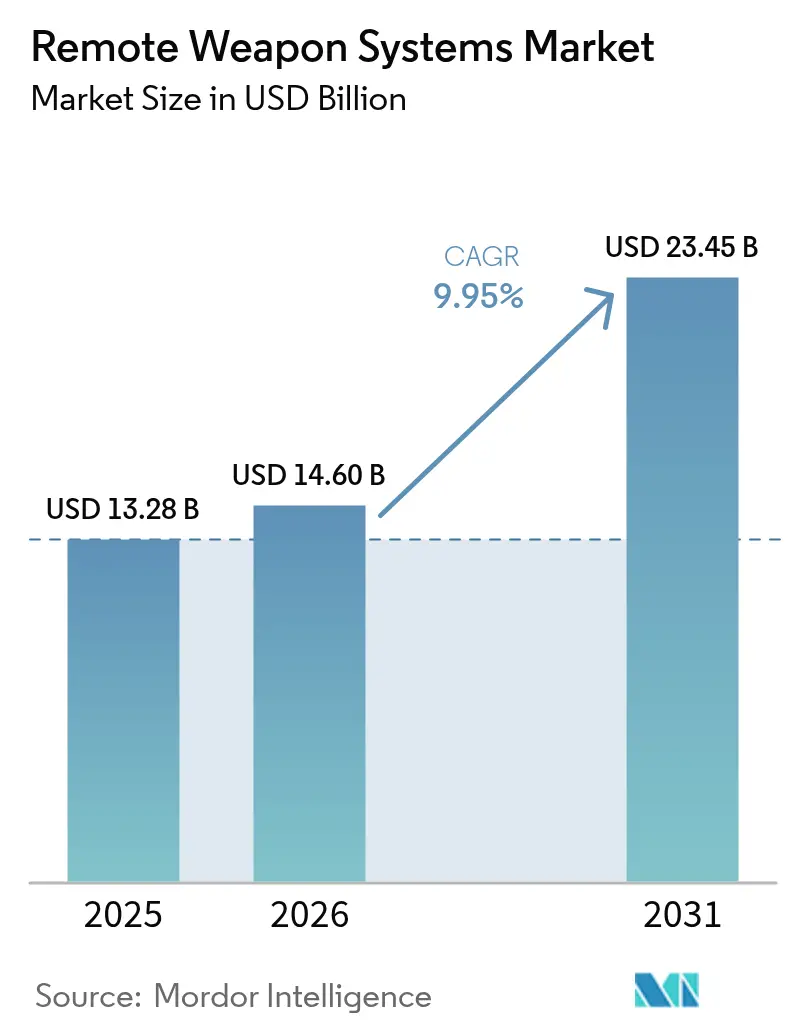
| Dimensione del mercato (2026) | 14.6 miliardo di dollari |
| Dimensione del mercato (2031) | 23.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.95% CAGR |
| Mercato in più rapida crescita | America Latina |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi d'arma a distanza di Mordor Intelligence
Si prevede che il mercato dei sistemi d'arma a controllo remoto (RWS) crescerà da 13.28 miliardi di dollari nel 2025 a 14.6 miliardi di dollari nel 2026, per poi raggiungere i 23.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.95% nel periodo 2026-2031. Questa crescita è trainata dall'accelerazione dei programmi di modernizzazione della difesa, dalla crescente domanda di soluzioni per l'ingaggio a distanza e dai rapidi progressi tecnologici nel software di controllo del fuoco autonomo. Le forze terrestri continuano a modernizzare le flotte corazzate con sistemi di medio calibro, mentre le marine militari integrano supporti stabilizzati sulle navi pattuglia per contrastare le minacce rappresentate da droni e piccole imbarcazioni. Anche le agenzie di sicurezza nazionale adottano i RWS per la sorveglianza delle frontiere, ampliando la base di clienti oltre i tradizionali utenti militari. Nel frattempo, i moduli di riconoscimento dei bersagli basati sull'intelligenza artificiale migliorano la precisione e riducono il carico di lavoro degli operatori, incentivando l'acquisto di varianti di nuova generazione. I fornitori internazionali si avvalgono di contratti di servizio a lungo termine e accordi di compensazione per garantire la continuità degli ordini, sebbene la carenza di componenti e le normative sul controllo delle esportazioni creino ricorrenti difficoltà nella catena di approvvigionamento.
Punti chiave del rapporto
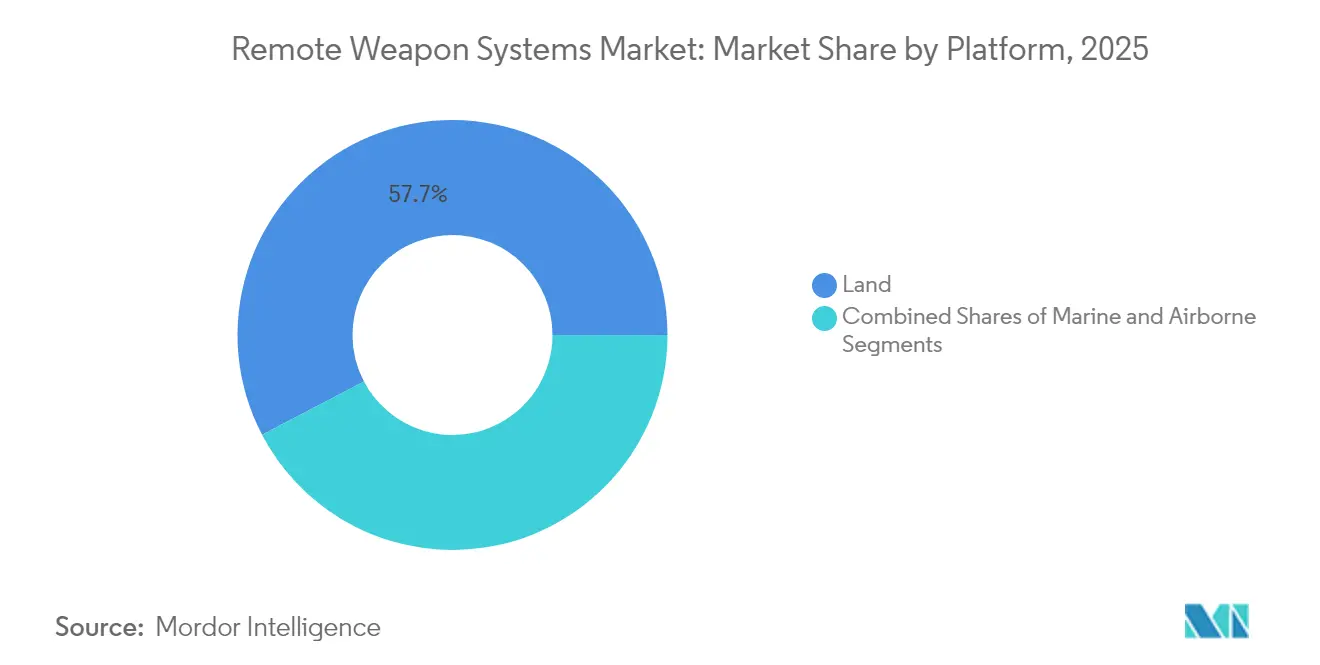
- Per piattaforma, nel 2025 i sistemi terrestri hanno dominato il 57.68% della quota di mercato dei sistemi d'arma a distanza e si prevede che cresceranno a un CAGR del 10.12% fino al 2031.
- Per tipologia di arma, le unità di medio calibro si sono assicurate il 46.10% della quota di mercato dei sistemi d'arma a distanza nel 2025, e si prevede che le stazioni integrate nei missili registreranno il CAGR più rapido, pari al 10.06%, tra il 2026 e il 2031.
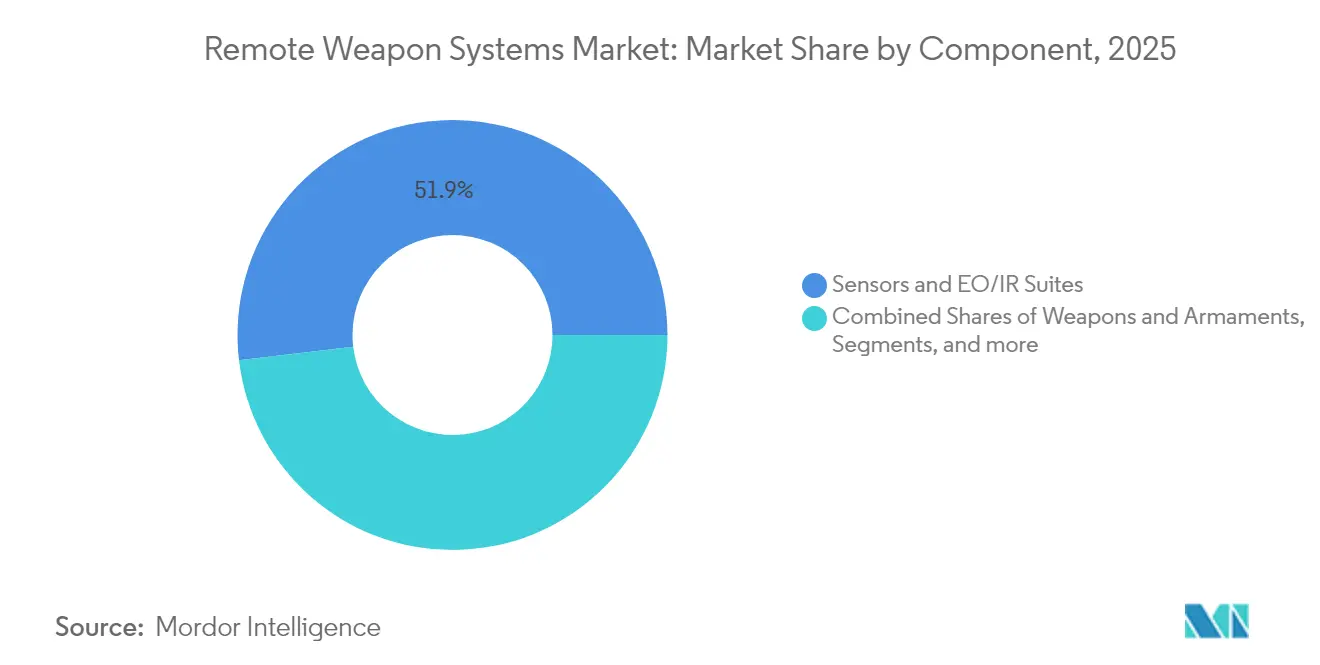
- Per componente, i sensori e le suite EO/IR rappresentavano una quota del 51.88% del mercato dei sistemi d'arma a distanza nel 2025, mentre armi e armamenti hanno guidato la crescita con un CAGR del 10.14% fino al 2031.
- In base all'utente finale, nel 2025 i clienti militari detenevano il 77.65% della quota di mercato dei sistemi d'arma a distanza, mentre le applicazioni per la sicurezza nazionale hanno registrato la crescita più rapida, con un CAGR del 10.08% fino al 2031.
- In termini geografici, l'Europa ha generato il 42.20% del fatturato del mercato dei sistemi d'arma a distanza nel 2025, mentre la regione Asia-Pacifico è destinata a registrare la crescita regionale più rapida, con un CAGR del 10.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi d'arma a distanza
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di veicoli da combattimento terrestri senza pilota | + 2.1% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Passaggio a RWS di medio calibro (20–40 mm) su IFV e OPV | + 1.8% | Europa e Asia-Pacifico, con ripercussioni sul Medio Oriente | A breve termine (≤ 2 anni) |
| Integrazione di suite di controllo antincendio con tracciamento automatico abilitate dall'intelligenza artificiale | + 1.5% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Accelerazione dei programmi di modernizzazione navale indo-pacifica | + 1.3% | Nucleo Asia-Pacifico, ricaduta in Medio Oriente | Medio termine (2-4 anni) |
| Programmi di ammodernamento per le flotte blindate obsolete in Europa | + 1.0% | Europa, adozione selettiva negli alleati della NATO | A breve termine (≤ 2 anni) |
| Sensori miniaturizzati che consentono RWS trasportati da UAV | + 0.8% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di veicoli da combattimento terrestri senza pilota
I crescenti investimenti nei veicoli terrestri senza pilota aumentano la necessità di stazioni d'arma modulari progettate per piattaforme autonome. Il programma Robotic Combat Vehicle dell'esercito statunitense, vari progetti di sperimentazione della NATO e le lezioni operative dall'Ucraina dimostrano come gli UGV armati a distanza possano fornire supporto di ricognizione e fuoco diretto riducendo al minimo l'esposizione delle truppe. [1] Patrick Tucker, “Army Robotic Combat Vehicle Moves Ahead,” Defense One, defenseone.com Il fornitore europeo Milrem Robotics ha riportato una crescita degli ordini a tre cifre per il suo UGV THeMIS nel 2024, con la maggior parte delle configurazioni che integrano RWS fornite da partner. [2] Tom Kington, “Milrem Robotics Triples THeMIS Orders,” Defense News, defensenews.com Queste iniziative creano requisiti di interfaccia standardizzati, accelerando la produzione in volume di supporti adattabili e suite di sensori associati. I continui miglioramenti dell'IA si allineano ulteriormente con i concetti senza pilota, consentendo ingaggi semi-autonomi che rispettano le regole di ingaggio in evoluzione. Si prevede che questa tendenza si mantenga a medio termine, man mano che le forze armate formalizzeranno gli obiettivi di approvvigionamento e schiereranno unità operative su più livelli.
Passaggio a RWS di medio calibro su IFV e OPV
I team di approvvigionamento globali prediligono armamenti da 20-40 mm per veicoli da combattimento di fanteria e pattugliatori d'altura per neutralizzare veicoli leggermente corazzati, droni e posizioni fortificate. L'acquisto da parte della Polonia di torrette ZSSW-30 per 704.96 milioni di dollari, destinate ai veicoli da combattimento di fanteria Borsuk, esemplifica questo cambiamento di rotta. [3] Ministero della Difesa polacco, "Dettagli del contratto ZSSW-30", defence24.pl Sul fronte marittimo, il MARLIN-WS di Leonardo ha completato le prove in mare a bordo di pattugliatori italiani, confermando la domanda di affusti navali stabilizzati. [4] Leonardo SpA, "Prove in mare MARLIN-WS completate", naval-technology.com Le munizioni di medio calibro offrono una maggiore letalità senza gli oneri logistici della logistica missilistica, allineandosi agli STANAG NATO per l'intercambiabilità delle munizioni. La combinazione di natura versatile delle munizioni, penetrazione della corazza e vantaggio in termini di costi guida le decisioni di approvvigionamento a breve termine, soprattutto per i programmi di aggiornamento che cercano un rapido effetto sul campo di battaglia.
Integrazione di suite di controllo antincendio con tracciamento automatico abilitate dall'intelligenza artificiale
Gli algoritmi di intelligenza artificiale integrati nei computer di controllo del fuoco automatizzano il rilevamento, la classificazione e le correzioni balistiche dei bersagli. Sistemi come l'ucraino Wolly sfruttano l'apprendimento automatico per distinguere minacce legittime in contesti urbani complessi, riducendo il carico cognitivo sugli equipaggi. I fornitori israeliani integrano strumenti simili, producendo calcoli predittivi per bersagli di droni e imbarcazioni veloci. L'intelligenza artificiale supporta strategie di riduzione del personale e migliora la probabilità di colpire al primo colpo, risultando interessante per le marine e le agenzie di sicurezza delle frontiere con personale limitato. Tuttavia, le normative sulle esportazioni controllate previste dall'ITAR e dall'Intesa di Wassenaar complicano le vendite internazionali, richiedendo ai fornitori di istituire controlli di conformità durante l'intero ciclo di progettazione. A lungo termine, con il miglioramento delle prestazioni algoritmiche e il chiarimento delle linee guida sull'uso etico, si prevede che i sistemi RWS basati sull'intelligenza artificiale domineranno le piattaforme di nuova costruzione.
Accelerare i programmi di modernizzazione navale indo-pacifica
Le crescenti tensioni marittime nel Mar Cinese Meridionale e Orientale spingono gli stati costieri ad acquisire navi da pattugliamento offshore dotate di sistemi RWS in grado di coprire 360 gradi. La Cina schiera sistemi nazionali nel suo inventario navale e di guardia costiera in continua espansione, mentre le fregate stealth del Progetto 17A dell'India integrano sistemi di fornitura estera in base a clausole di trasferimento tecnologico. Gli Stati Uniti facilitano le acquisizioni tramite il programma Foreign Military Sales (FMS), approvando di recente suite avanzate di controllo del fuoco per Taiwan. Singapore Technologies Engineering ha ampliato le linee di produzione per soddisfare i contratti regionali, combinando alloggiamenti a bassa visibilità con telecamere digitali per la visione notturna. Con l'aumento dei budget per la difesa regionale, i concetti di deterrenza multidominio spingono le marine a integrare sistemi RWS in rete sia sui principali combattenti di superficie che sulle imbarcazioni ausiliarie.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio crescente di collisioni tra detriti spaziali e norme più severe sullo smaltimento | -0.5% | Globale, concentrato nelle nazioni spaziali | A lungo termine (≥ 4 anni) |
| Conflitti di condivisione dello spettro con gli operatori storici del 5G/6G terrestre | -0.8% | Nord America ed Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Gli elevati costi terminali ostacolano l'adozione nelle regioni a basso reddito | -1.2% | Africa, America Latina, parti dell'Asia | A breve termine (≤ 2 anni) |
| Carenza di talenti e componenti specializzati nella catena di fornitura | -1.5% | Globale, più acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi terminali ostacolano l'adozione nelle regioni a basso reddito
I prezzi unitari, compresi tra 200,000 e 2 milioni di dollari, creano barriere sostanziali per gli eserciti africani, latinoamericani e asiatici più piccoli. I budget limitati danno priorità al trasporto e al supporto delle truppe rispetto all'elettronica avanzata per il controllo del fuoco. I costi per l'intero ciclo di vita aumentano se si considerano simulatori di addestramento, pezzi di ricambio per la manutenzione e munizioni specializzate, scoraggiando le agenzie a corto di liquidità nonostante i potenziali benefici in termini di protezione delle forze armate. I produttori regionali tentano varianti semplificate, ma i compromessi in termini di capacità spesso riducono l'attrattiva per l'esportazione. Sovvenzioni internazionali e programmi di finanziamento militare esteri mitigano le spese in conto capitale in casi selezionati, ma i ritardi amministrativi e il controllo politico prolungano i cicli di acquisizione.
Carenza di talenti e componenti specializzati nella catena di fornitura
Gli OEM del settore difesa devono affrontare tempi di consegna prolungati per semiconduttori, ingranaggi di precisione e rilevatori a infrarossi. Nel 2024, la consegna media di chip mission-critical ha superato le 50 settimane, facendo aumentare i costi di inventario e ritardando le consegne. Anche i macchinisti e gli ingegneri del software qualificati sono scarsi, poiché le aziende tecnologiche commerciali attraggono talenti con retribuzioni più elevate. I produttori rispondono con il dual-sourcing, l'integrazione verticale dei sottoassiemi e partnership per lo sviluppo della forza lavoro con istituti professionali. I controlli sulle esportazioni rallentano ulteriormente l'inserimento di fornitori alternativi non statunitensi, aggravando le sfide produttive a medio termine.
Analisi del segmento
Per piattaforma: il dominio del territorio guida la crescita del mercato
I sistemi terrestri rappresentavano il 57.68% della quota di mercato dei sistemi d'arma a distanza nel 2025, trainati dagli aggiornamenti dei veicoli corazzati della NATO e dai programmi emergenti di combattimento terrestre senza pilota. In questo ambito, si stima che il mercato dei sistemi d'arma a distanza per i soli veicoli da combattimento di fanteria crescerà a un CAGR del 10.12% entro il 2031. La sostituzione dei cannoni a cupola a puntamento manuale con torrette stabilizzate migliora la sopravvivenza e si allinea alla dottrina network-centric. I sistemi di medio calibro a fuoco rapido, spesso combinati con missili guidati anticarro, consentono un impiego multiruolo contro droni e veicoli corazzati leggeri. I sistemi di fornitura in genere includono addestramento, ricambi e assemblaggio in loco per soddisfare le quote di compensazione, rafforzando la partecipazione dell'industria locale e l'adesione politica.
Le piattaforme marine rappresentano il secondo bacino di ricavi più grande, trainato dall'espansione della flotta indo-pacifica. Pattugliatori, corvette e navi anfibie utilizzano sistemi a doppio asse che offrono compensazione dello stato del mare e copertura a 360 gradi. L'ampia adozione di questo segmento di mercato riflette una maggiore deterrenza contro la pirateria, la protezione della pesca e le attività di sorveglianza costiera. L'integrazione aviotrasportata rimane un'area di nicchia ma promettente, con la sostituzione dei cannoni per elicotteri e i pod UCAV in fase di valutazione da parte delle unità per operazioni speciali. Poiché le vibrazioni della cellula e i problemi di rinculo vengono attenuati grazie all'uso di smorzatori leggeri, il segmento prevede un contributo costante, seppur modesto, alla crescita complessiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di arma: i sistemi di medio calibro guidano l'evoluzione del mercato
I cannoni di medio calibro hanno rappresentato il 46.10% della quota di mercato dei sistemi d'arma a distanza nel 2025. I conflitti in corso sottolineano il valore delle munizioni a raffica programmabili e della maggiore energia alla volata nei ruoli anti-drone. Si prevede che il mercato dei sistemi d'arma a distanza legati ai calibri 20-40 mm crescerà a un tasso annuo del 9.18%, superando il segmento dei piccoli calibri. Gli operatori citano la comunanza di munizioni con i cannoni automatici tradizionali e la superiore letalità a distanza come motivazioni per l'approvvigionamento. L'interoperabilità con le scorte NATO da 30 mm semplifica inoltre le catene logistiche durante gli schieramenti della coalizione.
Si prevede che le stazioni integrate con missili, che attualmente detengono solo una quota del 9.85%, registreranno la traiettoria più rapida con un CAGR del 10.06%, riflettendo la domanda di letalità multi-dominio. L'evoluzione verso lanciatori coassiali leggeri consente ai veicoli di neutralizzare minacce corazzate senza la necessità di torrette missilistiche dedicate. Le opzioni di piccolo calibro (≤12.7 mm) continuano ad attrarre acquirenti attenti ai costi e agenzie non militari, in particolare per le torri di sorveglianza per la sicurezza delle frontiere. Le stazioni di carico utile non letali riempiono una nicchia crescente della sicurezza nazionale combinando dazzler, dispositivi acustici e lanciatori pepper-ball, in particolare attorno ai perimetri delle infrastrutture critiche.
Per componente: i sensori guidano il progresso tecnologico
Sensori e suite EO/IR hanno rappresentato il 51.88% del fatturato dei componenti nel 2025, grazie al loro ruolo fondamentale nell'acquisizione del bersaglio e nell'ingaggio diurno/notturno. Termocamere ad alta definizione, telemetri laser e telecamere per scarsa illuminazione si integrano con computer balistici per calcolare soluzioni di tiro in millisecondi. Si prevede che il mercato dei sistemi d'arma a distanza per pacchetti di sensori beneficerà di una crescita costante del 8.64%, parallelamente alla crescente miniaturizzazione e alla riduzione dei costi dei rilevatori non raffreddati. La fusione multispettrale amplia l'accuratezza della classificazione delle minacce, un prerequisito per regole di ingaggio semi-autonome.
Armi e armamenti rappresentano il segmento di componenti in più rapida crescita, con un CAGR del 10.14%, trainato dalla domanda di versatilità delle munizioni, integrazione di proiettili guidati e sistemi avanzati di mitigazione del rinculo. Le unità di stabilizzazione sono dotate di giroscopi attivi e azionamenti elettromeccanici, che mantengono la capacità di mira anche quando i veicoli si muovono su terreni accidentati. Le interfacce uomo-macchina stanno passando a display touch-panel e visori indossabili per la realtà aumentata, in linea con i più ampi programmi di digitalizzazione dei soldati. Tutti i sottosistemi devono soddisfare gli standard MIL-STD-810 per la robustezza ambientale e MIL-STD-461 per la compatibilità elettromagnetica, allungando i tempi di sviluppo ma garantendo l'idoneità multipiattaforma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le applicazioni militari dominano il mercato
Le agenzie militari rappresentavano il 77.65% della quota di mercato dei sistemi d'arma a distanza nel 2025, trainate dai mandati di protezione della forza e dai cambiamenti dottrinali verso la letalità in rete. Le operazioni ad alta frequenza in Europa orientale, Medio Oriente e nella regione indo-pacifica stanno spingendo eserciti e marine a modernizzare rapidamente le loro piattaforme di tiro. La standardizzazione sui sistemi RWS modulari semplifica la manutenzione, consente un rapido inserimento tecnologico e garantisce la comunanza delle piattaforme tra le flotte. Il settore dei sistemi RWS vede inoltre la preferenza militare per il supporto chiavi in mano in loco, stimolando accordi di produzione cooperativa.
I clienti del settore della sicurezza interna e delle forze dell'ordine rappresentano la crescita più rapida, con un CAGR del 10.08%. Le agenzie di pattuglia di frontiera integrano i sistemi RWS su torri di sorveglianza e intercettori rapidi per scoraggiare il contrabbando, mentre gli operatori di infrastrutture critiche adottano varianti non letali. I criteri di approvvigionamento differiscono da quelli del segmento militare, enfatizzando un rinculo inferiore, una formazione semplificata per gli utenti e la conformità alle norme di ingaggio nazionali. I fornitori rispondono con architetture commerciali già pronte all'uso, console per operatori remoti e moduli di letalità scalabili per ampliare la domanda indirizzabile.
Analisi geografica
L'Europa ha guidato il mercato dei sistemi d'arma a distanza nel 2025, con una quota di fatturato del 42.20%. L'aumento dei finanziamenti nell'ambito degli impegni di spesa per la difesa della NATO accelera l'ammodernamento dei veicoli blindati e l'acquisizione di motovedette navali. I programmi Puma della Germania e Jaguar del Belgio evidenziano sinergie di approvvigionamento multinazionali, mentre il contratto ZSSW-30 della Polonia rimodella la catena di fornitura dell'Europa orientale. I produttori regionali beneficiano di agenzie di credito all'esportazione e di sovvenzioni del Fondo europeo per la difesa che sovvenzionano la ricerca e sviluppo e le fabbriche in joint venture. Solide reti post-vendita, centri di addestramento centralizzati e scorte di munizioni condivise rafforzano il legame con i clienti a lungo termine.
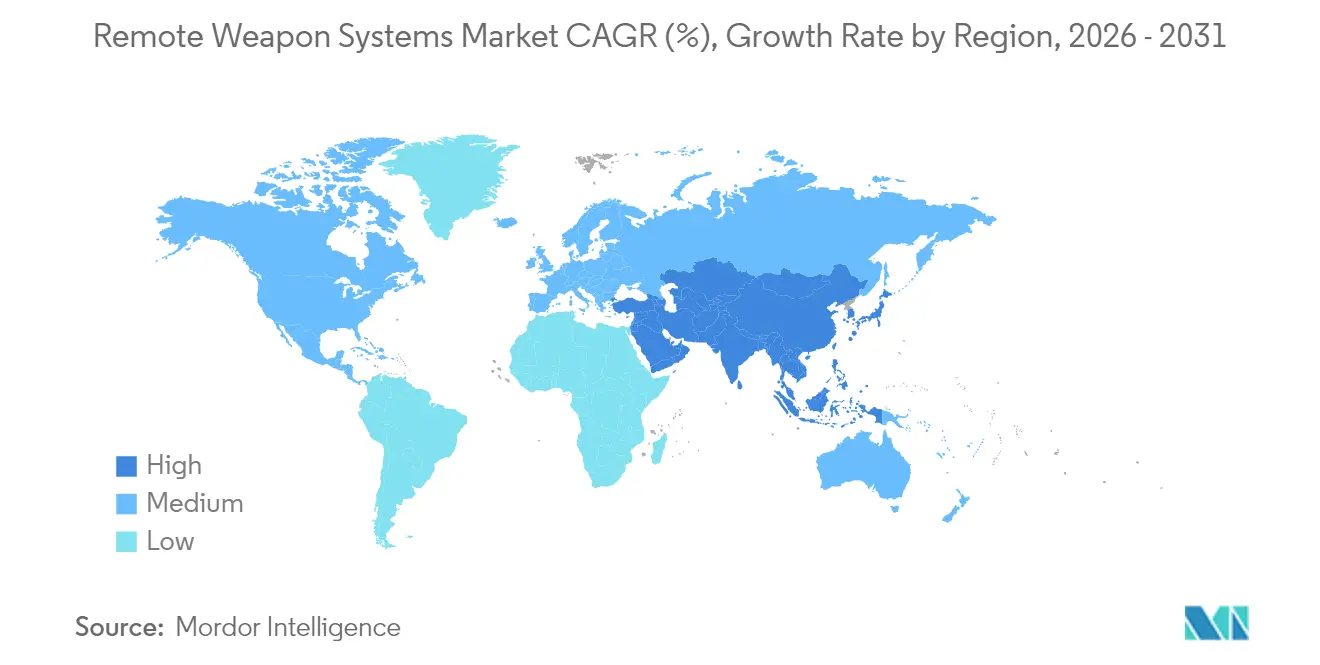
L'area Asia-Pacifico ha registrato il tasso di crescita più elevato, con un CAGR del 10.02% fino al 2031. Le controversie marittime, la proliferazione dei sottomarini e le incursioni dei droni motivano le flotte regionali ad adottare sistemi di supporto stabilizzati per armi. I mandati di produzione interna in India e Indonesia incoraggiano accordi di trasferimento tecnologico, amplificando il contenuto locale senza sacrificare i benchmark prestazionali. La domanda cinese, trainata dai volumi, sostiene le economie di scala per i sistemi di sensori elettro-ottici, esercitando una pressione sui prezzi per i fornitori occidentali. Tuttavia, i canali di vendita militare estera degli Stati Uniti mantengono la loro influenza a Taiwan, Corea del Sud e Filippine, bilanciando le dinamiche di mercato.
Il Nord America rimane un hub strategico grazie ai programmi di modernizzazione statunitensi. Le iniziative relative ai veicoli da combattimento anfibi del Corpo dei Marines e ai veicoli da combattimento robotici dell'Esercito richiedono torrette predisposte per l'intelligenza artificiale e stazioni di controllo comuni. Gli aggiornamenti dei veicoli corazzati di supporto canadesi aumentano la domanda, sebbene i vincoli imposti dal controllo delle esportazioni convoglino la produzione principalmente verso clienti alleati. Il Medio Oriente registra acquisizioni selettive, guidate da imperativi di sicurezza delle frontiere e da requisiti anti-UAS, mentre Africa e America Latina rimangono soggette a vincoli di costo nonostante le emergenti sfide legate al traffico illecito.
Panorama normativo
I sistemi d'arma a controllo remoto (RWS) sono influenzati da normative sovrapposte in materia di sicurezza delle armi, autonomia e controllo delle esportazioni, che comprendono sempre più spesso il puntamento automatizzato e la fusione dei sensori. Negli Stati Uniti, la Direttiva DoD 3000.09 stabilisce i requisiti di autonomia per i sistemi d'arma, influenzando le aspettative di verifica e validazione per gli RWS che includono il riconoscimento automatico del bersaglio o altre funzioni autonome. L'Istruzione DoD 5000.69 richiede inoltre revisioni congiunte sulla sicurezza dei sistemi d'arma per i sistemi d'arma utilizzati da due o più componenti del Dipartimento della Difesa, influenzando le configurazioni comuni e i pacchetti di documentazione tra i principali programmi.
L'esportabilità rappresenta un vincolo fondamentale e un fattore di differenziazione. La Direzione per il controllo del commercio di materiali per la difesa (DDTC) del Dipartimento di Stato americano regola gli articoli di difesa e i dati tecnici ai sensi dell'ITAR per molte configurazioni di sistemi d'arma a guida autonoma (RWS), in particolare quando sono integrati in piattaforme di combattimento o abbinati a software sensibili, aumentando il carico di lavoro di conformità per i contraenti principali e i fornitori di sottosistemi. In Europa, la Lista militare comune dell'Unione europea è stata aggiornata il 23 febbraio 2026, rafforzando le linee di base di controllo armonizzate che riguardano i trasferimenti transfrontalieri di stazioni complete, carichi utili di sensori e relativi dati tecnici all'interno e all'esterno dell'UE.
Analisi della catena del valore
La catena del valore dei sistemi di puntamento rapidi (RWS) inizia con input specializzati (elettro-ottica, rivelatori a infrarossi, telemetri laser, moduli di elaborazione, azionamenti e riduttori di precisione, giunti cardanici stabilizzati e interfacce operatore rinforzate) e si estende poi alla produzione di sottosistemi, all'integrazione di sistema, alla qualificazione della piattaforma e al supporto per l'intero ciclo di vita. L'integrazione tra sensori e sistemi di controllo del tiro è un fattore chiave per la creazione di valore, poiché le suite elettro-ottiche/infrarosse e la relativa elaborazione dominano molte configurazioni. Anche le unità di stabilizzazione e la gestione del rinculo influenzano fortemente le prestazioni su piattaforme terrestri e navali in movimento. L'ingegneria di conformità ambientale ed elettromagnetica MIL-STD e la documentazione sulla sicurezza delle armi sono integrate nella progettazione e nella qualificazione, il che aumenta tempi e costi ma favorisce il riutilizzo su più piattaforme.
A valle, i principali produttori e gli OEM di piattaforme (integratori di veicoli blindati e navi militari) acquistano sempre più spesso sistemi di difesa aerea (RWS) tramite accordi pluriennali che includono pezzi di ricambio, formazione e supporto a livello di deposito. Le disposizioni relative agli offset e all'assemblaggio locale influenzano il luogo in cui avviene l'integrazione finale. Le recenti attività di programma riflettono questa struttura: Patria ha stipulato un contratto con Kongsberg per la fornitura di PROTECTOR RS4 per i veicoli CAVS 6x6 tedeschi e svedesi (febbraio 2026), mentre General Dynamics Land Systems ha selezionato EOS Defense Systems USA per un'importante piattaforma di combattimento terrestre dell'esercito statunitense con produzione concentrata a Huntsville, in Alabama (annunciato nel 2026). I fornitori di secondo livello forniscono componenti lavorati ed elettromeccanici a questi programmi e la catena rimane sensibile ai colli di bottiglia nei semiconduttori, negli ingranaggi di precisione e nella disponibilità di rivelatori a infrarossi.
Panorama competitivo
Il mercato presenta un moderato consolidamento, con i principali attori che detengono una quota significativa. Kongsberg Gruppen, Elbit Systems e Rafael Advanced Defense Systems consolidano posizioni di leadership grazie a relazioni decennali con gli utenti e alla tecnologia proprietaria di fusione dei sensori. I recenti cicli di lancio di prodotti introducono il riconoscimento del bersaglio basato sull'intelligenza artificiale, adattatori missilistici modulari e stabilizzazione di nuova generazione, sostenendo la differenziazione competitiva. I conglomerati aerospaziali, tra cui RTX e Leonardo, entrano tramite acquisizioni, mentre Singapore Technologies Engineering sfrutta una produzione competitiva in termini di costi per penetrare nei programmi asiatici sensibili ai prezzi.
Algoritmi brevettati per soluzioni balistiche automatizzate e meccanismi di attenuazione del rinculo ampliano i fossati tecnologici. I portafogli di licenze di esportazione e le infrastrutture di conformità rappresentano ulteriori barriere all'ingresso, poiché i fornitori emergenti non dispongono dell'ampiezza delle approvazioni necessarie per affrontare gare d'appalto multiregionali. Ciononostante, operatori di nicchia come EOS Defense Systems si ritagliano una quota di mercato attraverso varianti anti-drone ottimizzate per le forze di spedizione, e Hanwha Systems acquisisce programmi nazionali coreani nell'ambito della politica di autosufficienza dell'industria della difesa. Collaborazioni strategiche, partnership di compensazione e accordi di coproduzione rimangono tattiche preferite per soddisfare le normative di localizzazione e ridurre il rischio politico.
La fragilità della supply chain plasma la strategia competitiva, poiché la carenza di semiconduttori e i ritardi nella produzione di leghe speciali minacciano i tempi di consegna. Le aziende più grandi adottano il dual-sourcing, l'accumulo di componenti e l'integrazione verticale per mantenere le prestazioni contrattuali. Il software digital-twin accelera i cicli di formazione e manutenzione e supporta le offerte di supporto predittivo durante tutto il ciclo di vita, migliorando la fidelizzazione lungo i cicli di vita dei prodotti che si avvicinano ai 25 anni. Si prevede che l'intensità competitiva aumenterà con la collaborazione delle startup incentrate sull'intelligenza artificiale con gli OEM di piattaforme, sfumando ulteriormente il confine tra creazione di valore software e hardware.
Leader del settore dei sistemi d'arma remoti
Rheinmetall AG
Kongsberg Gruppo ASA
Elbit Systems Ltd.
Rafael Sistemi di Difesa Avanzata Ltd.
ASELSAN
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Electro Optic Systems (EOS) ha annunciato un importante ordine per il suo sistema d'arma a controllo remoto anti-drone Slinger da parte di Generation 5 Holding LLC, con sede negli Emirati Arabi Uniti, e ha delineato i piani relativi a una joint venture. Questa mossa ha elevato i sistemi d'arma a controllo remoto anti-drone a categoria di approvvigionamento di alto valore e ha rafforzato la posizione di EOS in Medio Oriente, dove la rapida implementazione e la partecipazione industriale locale influenzano l'aggiudicazione degli appalti.
- Ottobre 2025: Kongsberg Defence and Aerospace ha annunciato una partnership con l'esercito statunitense per integrare le capacità di contrasto ai sistemi aerei senza pilota (UAS) nei sistemi d'arma di reazione (RWS) forniti nell'ambito del programma CROWS. La partnership ha collegato i percorsi di ammodernamento su larga scala dell'intera flotta a nuove aggiunte di sensori e sistemi di controllo del tiro, rafforzando il passaggio da semplici supporti a nodi integrati e aggiornabili di armi e sensori.
- Aprile 2024: Milrem Robotics ha registrato una crescita a tre cifre degli ordini per il suo veicolo terrestre senza pilota THeMIS nel 2024, con molte configurazioni che integravano sistemi d'arma remoti forniti da partner. Ciò ha evidenziato un'accelerazione della domanda di stazioni d'arma modulari e compatibili con i veicoli senza pilota e ha aumentato l'importanza delle interfacce meccaniche e digitali standardizzate tra i veicoli terrestri senza pilota e i fornitori di sistemi d'arma remoti.
Ambito del rapporto sul mercato globale dei sistemi di armi remote
Un sistema d'arma remoto (RWS), noto anche come stazione d'arma telecomandata (RCWS), è un sistema di armi da fuoco azionato a distanza dotato di sistemi di sparo e relativi sistemi di controllo. Nello studio sono inclusi gli RWS sia fissi che installati su veicoli da combattimento terrestri e piattaforme da combattimento marittime e aeree.
Il mercato dei sistemi d’arma remoti è segmentato per piattaforma e area geografica. Per piattaforma, il mercato è segmentato in terrestre (veicoli terrestri e strutture fisse), marino e aereo. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa. Le dimensioni e le previsioni del mercato sono fornite in valore (USD).
| Terreno | Veicoli corazzati da combattimento |
| Piattaforme autonome/UGV | |
| Siti di terra fissi | |
| Marino | Navi pattuglia e OPV |
| Corvette e fregate | |
| Aerotrasportato | Elicotteri |
| Velivoli ad ala fissa | |
| UAV/UCAV |
| Piccolo calibro (≤12.7 mm) |
| Calibro medio (20–40 mm) |
| Stazioni missilistiche integrate |
| Carichi utili non letali |
| Sensori e suite EO/IR |
| Armi e armamenti |
| Interfaccia uomo-macchina (HMI) |
| Computer balistici e di controllo del fuoco |
| Unità di stabilizzazione |
| Linea militare |
| Homeland Security |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Per piattaforma | Terreno | Veicoli corazzati da combattimento | |
| Piattaforme autonome/UGV | |||
| Siti di terra fissi | |||
| Marino | Navi pattuglia e OPV | ||
| Corvette e fregate | |||
| Aerotrasportato | Elicotteri | ||
| Velivoli ad ala fissa | |||
| UAV/UCAV | |||
| Per tipo di arma | Piccolo calibro (≤12.7 mm) | ||
| Calibro medio (20–40 mm) | |||
| Stazioni missilistiche integrate | |||
| Carichi utili non letali | |||
| Per componente | Sensori e suite EO/IR | ||
| Armi e armamenti | |||
| Interfaccia uomo-macchina (HMI) | |||
| Computer balistici e di controllo del fuoco | |||
| Unità di stabilizzazione | |||
| Per utente finale | Linea militare | ||
| Homeland Security | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato RWS nel 2031?
Si prevede che raggiungerà i 23.45 miliardi di dollari, con un CAGR del 9.95% tra il 2026 e il 2031.
Quale categoria di piattaforma attualmente guida la spesa su RWS?
I sistemi terrestri rappresentano il 57.68% dei ricavi del 2025, trainati dai programmi di ammodernamento dei veicoli blindati e dai programmi di veicoli terrestri senza pilota.
Perché le stazioni di medio calibro stanno guadagnando la preferenza negli appalti?
La classe 20-40 mm offre una maggiore letalità contro droni e mezzi corazzati leggeri, pur rimanendo conveniente rispetto alle soluzioni missilistiche.
In quale regione si registra la crescita più rapida delle nuove installazioni?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 10.02% fino al 2031, grazie alle iniziative di modernizzazione navale.
In che modo le suite di controllo antincendio basate sull'intelligenza artificiale possono essere utili agli operatori?
Gli algoritmi integrati automatizzano il rilevamento del bersaglio e i calcoli balistici, migliorando la probabilità di colpire al primo colpo e riducendo il carico di lavoro dell'equipaggio.
Cosa limita l'adozione nei mercati della difesa a basso reddito?
Gli elevati costi dei terminali, le spese di manutenzione continua e l'accesso limitato ai programmi di finanziamento ne frenano l'impiego su larga scala.


