

Dimensioni e quota di mercato del combustibile derivato dai rifiuti (RDF).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.72 miliardo di dollari |
| Dimensione del mercato (2031) | 10.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.56% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del combustibile derivato dai rifiuti (RDF) a cura di Mordor Intelligence
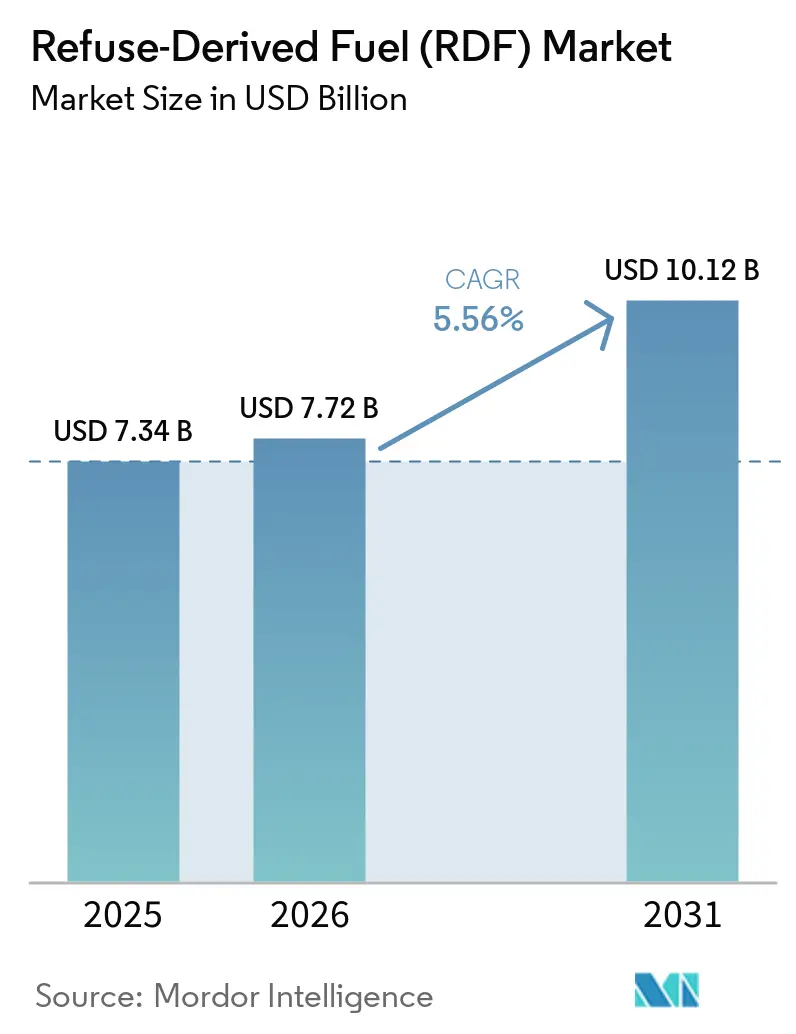
Si prevede che il mercato dei combustibili derivati dai rifiuti (RBI) crescerà da 7.34 miliardi di dollari nel 2025 a 7.72 miliardi di dollari nel 2026, per poi raggiungere i 10.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.56% nel periodo 2026-2031. Le restrizioni allo smaltimento in discarica, l'esposizione ai costi del carbonio e la domanda industriale di alternative ai combustibili fossili stanno sostenendo il mercato dei combustibili derivati dai rifiuti. L'Europa è rimasta la principale area di mercato nel 2025, grazie alle normative consolidate in materia di gestione dei rifiuti, agli impianti di recupero energetico e alla domanda di cemento. Si prevede che la regione Asia-Pacifico registrerà una crescita più rapida della domanda, in quanto le città si trovano ad affrontare volumi crescenti di rifiuti urbani e a sviluppare capacità di trattamento e co-trattamento. L'opportunità commerciale si sta spostando verso combustibili affidabili ad alto potere calorifico e con composizione tracciabile, piuttosto che verso rifiuti residui non differenziati. Gli operatori con capacità di raccolta, impianti di trattamento e accordi di fornitura a lungo termine sono in una posizione migliore per gestire la qualità e il rischio di approvvigionamento nel mercato dei combustibili derivati dai rifiuti.
Punti chiave del rapporto
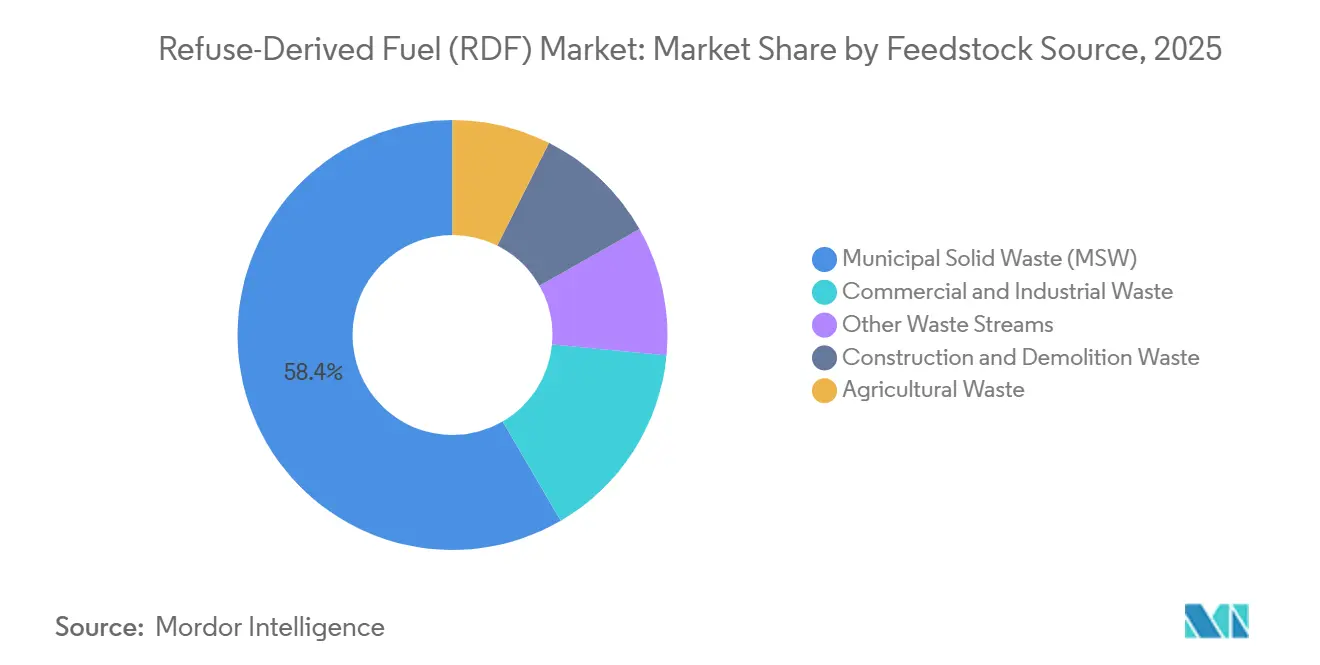
- In base alla fonte di materia prima, i rifiuti solidi urbani detenevano il 58.4% della quota di mercato del combustibile derivato dai rifiuti nel 2025, mentre si prevede che i rifiuti commerciali e industriali cresceranno a un tasso annuo composto del 6.3% fino al 2031.
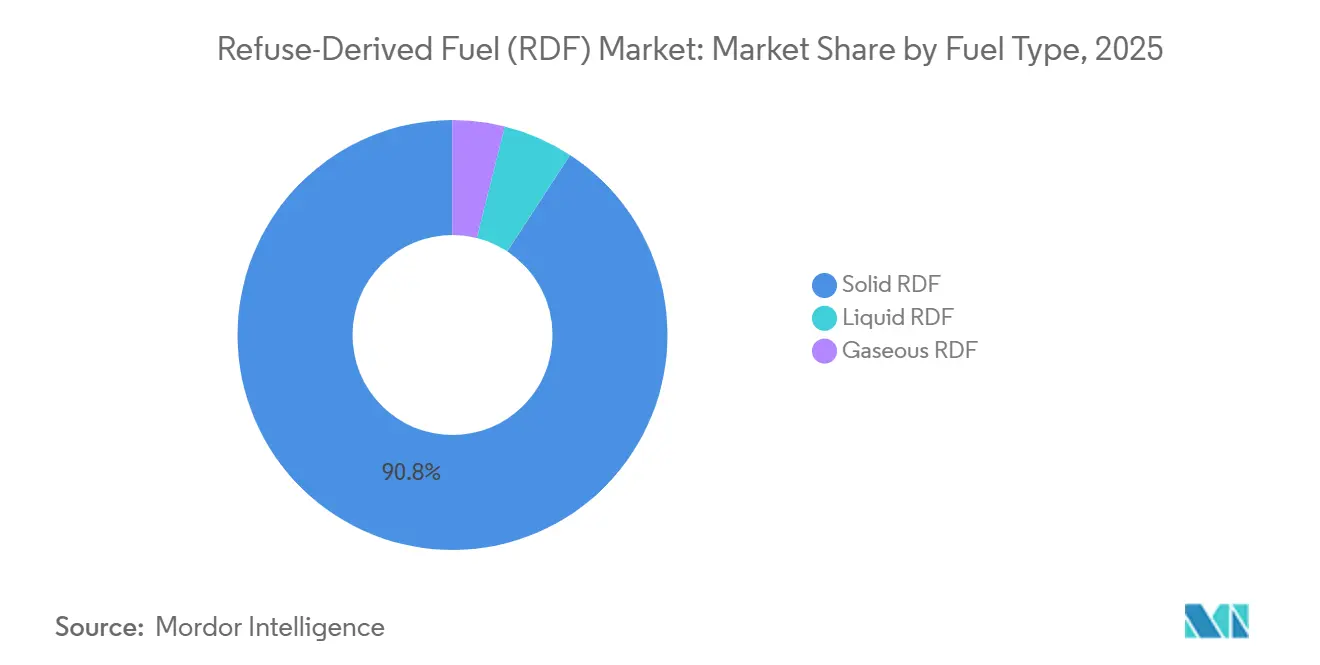
- Per tipologia di combustibile, il combustibile derivato dai rifiuti (RDF) solido rappresentava il 90.8% nel 2025 e si prevede che aumenterà a un tasso di crescita annuo composto (CAGR) del 5.9% fino al 2031.
- Per tipologia di utente finale, la produzione di cemento ha rappresentato il 43.5% del mercato dei combustibili derivati dai rifiuti nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.9% fino al 2031.
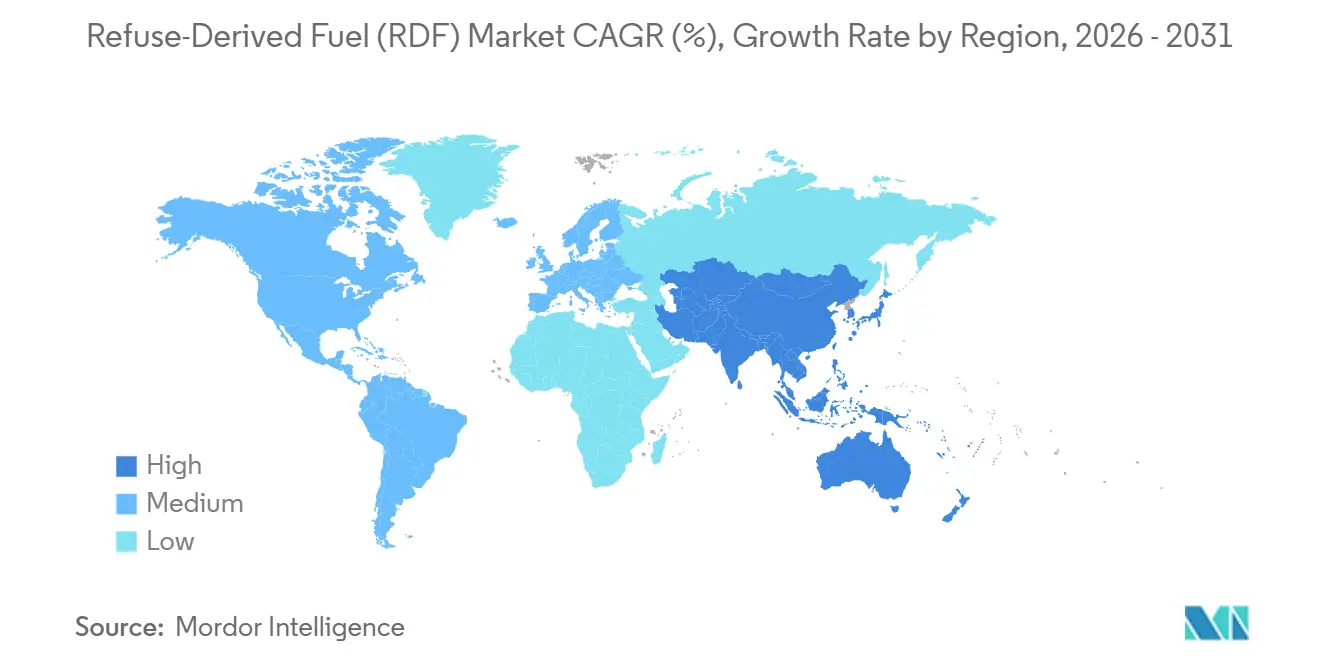
- Dal punto di vista geografico, l'Europa deteneva il 46.7% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del combustibile derivato dai rifiuti (RDF).
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Deviazione dei rifiuti dalle discariche e obblighi in materia di economia circolare | + 1.20% | Presente a livello globale, con una forte presenza nell'UE27 e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Cemento e sostituzione dei combustibili fossili industriali | + 1.30% | Globale, ad alta intensità in UE, India, Cina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Aumento dei volumi di rifiuti residui e della domanda di energia derivante dalla trasformazione dei rifiuti in energia. | + 0.90% | Nucleo APAC, ricadute su MEA e Sud America | Medio termine (2-4 anni) |
| Prezzi del carbonio e contabilità del carbonio incorporato | + 0.80% | Primarie UE27, primi segnali nel Regno Unito e in Canada | A lungo termine (≥ 4 anni) |
| Selezione digitale e tracciabilità della qualità del carburante | + 0.50% | L'Europa è all'avanguardia, la regione Asia-Pacifico si sta espandendo. | Medio termine (2-4 anni) |
| Sicurezza energetica locale tramite la produzione distribuita di calore ed energia elettrica | + 0.60% | Europa orientale, Paesi nordici, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Deviazione dei rifiuti dalle discariche e obblighi in materia di economia circolare
I requisiti di deviazione dalle discariche continuano a sostenere il mercato del combustibile derivato dai rifiuti, reindirizzando il materiale non riciclabile verso il recupero. L'obiettivo dell'UE limita lo smaltimento in discarica al 10% entro il 2035 e 9 Stati membri hanno raggiunto tale livello. Romania e Croazia hanno riportato tassi di smaltimento in discarica rispettivamente del 73% e del 71% nel 2021, lasciando una quantità considerevole di materiale che potrebbe entrare nei sistemi di lavorazione man mano che la capacità si sviluppa. [1] RDF Industry Group, “The Role of Waste Derived Fuel in the EU's Energy and Resources Transition,” RDF Industry Group, rdfindustrygroup.org La Commissione europea ha identificato un Circular Economy Act come parte della sua agenda politica sull'economia circolare nel 2026. Una futura restrizione allo smaltimento in discarica dei rifiuti urbani e commerciali combustibili amplierebbe le materie prime disponibili laddove lo smaltimento rimane comune e richiederebbe la selezione locale, il pretrattamento e contratti stabili prima che i nuovi volumi possano diventare combustibile utilizzabile. Il mercato del combustibile derivato dai rifiuti dipende da questa capacità locale di trasformare il materiale deviato in un flusso di combustibile accettabile.
Cemento e sostituzione dei combustibili fossili industriali
La produzione di cemento fornisce la base di domanda più stabile per il mercato dei combustibili derivati dai rifiuti perché il calore dei forni è difficile da sostituire tramite elettrificazione diretta. Gli impianti di cemento europei hanno sostituito il 53% del combustibile dei forni con alternative derivate dai rifiuti, rispetto a una media globale del 6%. [2] Global Cement and Concrete Association, “Cement Breakthrough: Policies to Enable the Use of Waste as Alternative Fuel in Cement Production,” Global Cement and Concrete Association, gccassociation.org JSW Cement ha co-processato 157,000 tonnellate di RDF nell'anno fiscale 2024-25 e ha raggiunto un tasso di sostituzione termica del 16.5% in 2 impianti. L'azienda ha segnalato emissioni evitate di 120,000 tonnellate di CO2, il che collega la sostituzione del combustibile con la rendicontazione della decarbonizzazione. Una revisione del 2025 ha rilevato che la sostituzione termica del 20% con RDF potrebbe ridurre il potenziale di riscaldamento globale della produzione di cemento dal 3.3% al 4.2%, con un risultato maggiore se si include il metano evitato in discarica. L'accordo stipulato nel 2026 tra Indocement e Paser Regency dimostra che i produttori di cemento asiatici si stanno orientando verso accordi formali di fornitura locale, anziché affidarsi esclusivamente agli acquisti spot.
Aumento dei volumi di rifiuti residui e della domanda di energia derivante dalla trasformazione dei rifiuti in energia.
L'aumento dei volumi di rifiuti residui supporta la disponibilità di materie prime per il mercato del combustibile derivato dai rifiuti, soprattutto laddove la separazione alla fonte rimane limitata. La produzione globale di rifiuti solidi urbani supera i 2.3 miliardi di tonnellate all'anno e si prevede che aumenterà del 70% entro il 2050. [3] International Waste Working Group, “A Review on Bridging the Energy-Waste Nexus: The Role of Refuse-Derived Fuel in Sustainable Energy Transitions in India,” Waste Management & Research, sage.cnpereading.com L'India genera più di 150,000 tonnellate di rifiuti solidi urbani ogni giorno, mentre meno del 25% viene convertito in combustibile RDF. I rifiuti commerciali e industriali stanno acquisendo valore perché generalmente hanno meno umidità e una composizione più uniforme rispetto ai rifiuti urbani misti. Le norme sulla responsabilità estesa del produttore possono anche aumentare la quantità di imballaggi non riciclabili e residui di produzione che richiedono trattamento, favorendo i trasformatori in grado di separare il materiale alla fonte e documentarne le caratteristiche energetiche. Ciò rafforza anche il ruolo del materiale di input uniforme nel mercato del combustibile derivato dai rifiuti.
Prezzi del carbonio e contabilità del carbonio incorporato
La determinazione del prezzo del carbonio sta cambiando l'economia del trattamento dei rifiuti residui nel mercato del combustibile derivato dai rifiuti. La Commissione europea ha proposto di includere l'incenerimento dei rifiuti urbani nel sistema di scambio di quote di emissioni dell'UE (ETS) a partire dal 2031, con una copertura del 25% nel 2031 e la copertura completa nel 2034. Una simulazione commissionata da Zero Waste Europe ha stimato che un prezzo ETS dell'UE di 108 euro per tonnellata di CO2 nel 2030 potrebbe aumentare le tariffe di smaltimento dei rifiuti di 74-132 euro per tonnellata. Costi più elevati per l'incenerimento di rifiuti non differenziati possono favorire la rimozione del carbonio fossile prima della combustione e aumentare la domanda di combustibile di qualità controllata. Il meccanismo di adeguamento del carbonio alle frontiere dell'UE (CBM) è operativo a fasi fino al 2026 e aumenta l'attenzione alle emissioni incorporate nel cemento importato. La misurazione digitale del contenuto di carbonio rinnovabile e della qualità del lotto può rendere le specifiche del combustibile più utili nelle negoziazioni a lungo termine con i fornitori, aumentando l'importanza della qualità documentata in tutto il mercato del combustibile derivato dai rifiuti.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità della qualità e dell'umidità della materia prima | -0.50% | A livello globale, la situazione è più grave nei mercati in via di sviluppo dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Costi logistici elevati e distanza di trasporto economica limitata | -0.40% | A livello globale, il limite più elevato si registra in Sud America e Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Autorizzazioni, accettazione da parte della comunità e rischi legati agli interventi di adeguamento per la riduzione delle emissioni. | -0.30% | Nord America, Australia, mercati periferici dell'UE | Medio termine (2-4 anni) |
| Competizione per i rifiuti residui ad alto contenuto calorico | -0.50% | UE27, Regno Unito, Giappone, Corea del Sud | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Variabilità della qualità e dell'umidità della materia prima
L'incoerenza delle materie prime limita una maggiore diffusione del combustibile derivato dai rifiuti (RDF) nel mercato, poiché i forni per cemento richiedono caratteristiche di combustione prevedibili. I rifiuti misti non trattati possono contenere oltre il 35% di umidità, il che può ridurre il potere calorifico netto da un obiettivo di 18 MJ/kg a meno di 11 MJ/kg. Le normative europee sulle emissioni industriali impongono limiti di cloro e umidità che possono portare al rifiuto di carichi di RDF di scarsa qualità. L'elevato contenuto organico nei flussi di rifiuti dei paesi in via di sviluppo asiatici può portare l'umidità oltre il 40% e aumentare il fabbisogno di essiccazione. Le linee guida indiane per il co-trattamento stabiliscono soglie di qualità che i piccoli impianti potrebbero faticare a rispettare. L'essiccazione avanzata e il monitoraggio in tempo reale aggiungono dagli 8 ai 15 dollari USA per tonnellata ai costi di trattamento.
Costi logistici elevati e distanza di trasporto economica limitata
I costi di trasporto limitano il mercato del combustibile derivato dai rifiuti, poiché il valore del combustibile può andare perso quando il materiale viene trasportato su strada per lunghe distanze. Una valutazione del ciclo di vita del 2025 ha rilevato che i sistemi centralizzati presentavano costi logistici superiori del 31-33% rispetto alle alternative decentralizzate. Lo studio ha riportato costi logistici di circa 33 euro a tonnellata per le soluzioni centralizzate e di 23 euro a tonnellata per quelle decentralizzate. Ha inoltre stimato la distanza di pareggio tra trasporto su strada e su rotaia intorno ai 700 km, con distanze pratiche inferiori per il combustibile derivato dai rifiuti a bassa densità (LDF). Gli impianti di trattamento devono quindi essere situati in prossimità di fonti di rifiuti idonee e di cementifici o utenti di energia, rendendo la disciplina di localizzazione essenziale per la redditività del mercato del combustibile derivato dai rifiuti. Nel 2025, SUEZ ha utilizzato la logistica fluviale in Francia per sostituire molti trasporti su camion con 2 o 3 trasporti giornalieri di chiatte con container da 12 tonnellate.
Analisi del segmento
Per fonte di materia prima: i rifiuti commerciali e industriali guadagnano terreno sul predominio dei rifiuti solidi urbani
Nel 2025, i rifiuti solidi urbani rappresentavano il 58.4% del valore di mercato del combustibile derivato dai rifiuti, grazie agli obblighi di recupero dei rifiuti urbani e agli impianti di trattamento meccanico-biologico già esistenti. La sua portata riflette anni di investimenti nei sistemi di raccolta e trattamento. Tuttavia, la contaminazione organica e l'umidità stagionale possono limitare la resa calorificante e il controllo del cloro. Questi vincoli limitano la quota di materiale urbano che può soddisfare le specifiche di qualità per il combustibile solido recuperato di alta qualità. Si prevede che i rifiuti commerciali e industriali cresceranno a un tasso annuo composto del 6.3% fino al 2031, il tasso più elevato tra le fonti di materia prima.
La sua minore umidità e la composizione più uniforme, insieme alla separazione alla fonte nell'ambito di quadri di responsabilità estesa del produttore, possono supportare una maggiore corrispondenza con i requisiti del combustibile ingegnerizzato nel mercato del combustibile derivato dai rifiuti. Il progetto SoliD-Q è iniziato nel 2026 per sviluppare dati digitali sul riciclaggio per una qualità precisa del riciclato. [4] PolyForm NEXT, “SoliD-Q at the SKZ: Industry Project Networks Recycling Data for Precise Recyclate Quality,” PolyForm NEXT, polyformnext.de I rifiuti da costruzione e demolizione rimangono un'opportunità minore nei mercati ad alta intensità di infrastrutture, sebbene il gesso e il legno trattato possano limitare l'uso dei forni. I rifiuti agricoli vengono testati nell'Asia meridionale e in Sud America attraverso miscele co-pelletizzate. I costi di produzione dei pellet variano da 35 a 50 dollari USA per tonnellata, mentre il risparmio di carburante citato rispetto al carbone può raggiungere i 70 dollari USA per tonnellata e gli standard di qualità possono supportare accordi di fornitura a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di combustibile: i vantaggi fisici del RDF solido favoriscono la crescita e la scalabilità.
Nel 2025, il combustibile derivato dai rifiuti (RDF) solido deteneva il 90.8% della quota di mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 5.9% fino al 2031. Il combustibile solido imballato e pellettizzato è compatibile con i sistemi di trasporto esistenti e con le attrezzature di alimentazione dei forni per cemento. Le linee europee possono garantire una precisione calorificante entro ±1 MJ/kg grazie a sensori in linea. La pellettizzazione avanzata può aumentare la densità energetica da 11 MJ/kg nei rifiuti misti grezzi a oltre 18 MJ/kg. Ciò riduce la differenza di prestazioni rispetto al carbone bituminoso.
Il combustibile derivato dai rifiuti (RDF) solido rimane quindi il formato più comunemente utilizzato nelle specifiche contrattuali per i combustibili nel mercato del combustibile derivato dai rifiuti. Nel 2026, TOMRA ha lanciato la piattaforma GAINnext AI, che fornisce strumenti in grado di aiutare i trasformatori a gestire le variazioni di qualità e a documentare le prestazioni del combustibile. L'RDF liquido è destinato a forni specializzati che utilizzano residui industriali contenenti solventi e oli, mentre l'RDF gassoso derivante da digestione anaerobica o gassificazione è il formato più piccolo. Nel 2025, Renewi ha prodotto 19 milioni di metri cubi di biogas presso il suo stabilimento di Amsterdam, di cui 11 milioni di metri cubi convertiti in gas verde per la rete olandese. L'obbligo di miscelazione del gas verde nei Paesi Bassi, in vigore dal 2027, indirizza parte di questa catena del valore verso l'immissione in rete.
Per utente finale: la produzione di cemento è leader in tutti gli indicatori, i canali industriali si diversificano
Nel 2025, la produzione di cemento deteneva il 43.5% del mercato dei combustibili derivati dai rifiuti e si prevede che crescerà a un tasso annuo composto del 6.9% fino al 2031. Questa posizione riflette la continua necessità di combustibile per forni ad alta temperatura. Molti produttori asiatici rimangono al di sotto del 20% di sostituzione termica, rispetto al 53% dell'Europa. Questo divario lascia spazio a un maggiore utilizzo laddove la raccolta, la selezione e le autorizzazioni a livello locale migliorino. Il piano "Cement and Concrete Breakthrough" per la COP30 include azioni sui combustibili derivati dai rifiuti incentrate sulle autorizzazioni e sull'armonizzazione della qualità del combustibile. Queste misure possono migliorare l'accesso al mercato dei combustibili derivati dai rifiuti per i fornitori locali qualificati.
La produzione di energia elettrica è il secondo canale di utilizzo finale per importanza, guidato dagli impianti dedicati alla termovalorizzazione dei rifiuti e dagli impianti a carbone con cogenerazione. Gli impianti di cogenerazione sono importanti in Scandinavia, Germania e Polonia perché il teleriscaldamento può generare entrate aggiuntive rispetto alla vendita di energia elettrica. Le caldaie industriali e gli impianti di calce stanno sviluppando sbocchi commerciali nell'Europa centrale e orientale, dove gli impianti di trattamento dei rifiuti industriali e di lavorazione dei minerali sono situati in prossimità. La proposta di inclusione nel sistema ETS dell'UE potrebbe aumentare la pressione sugli impianti di termovalorizzazione affinché acquistino combustibile di migliore qualità, supportando i trasformatori con una qualità documentata. Anche le cartiere nei mercati nordici e in Nord America utilizzano solidi derivati dai rifiuti insieme a cippato di legno in grandi caldaie a biomassa in loco.
Analisi geografica
Nel 2025, l'Europa deteneva il 46.7% del mercato energetico da rifiuti, grazie alle normative sul recupero energetico dai rifiuti, agli impianti di recupero energetico e alla tariffazione del carbonio nel mercato dei combustibili derivati dai rifiuti. Germania, Paesi Bassi, Italia, Regno Unito e Francia sono rimasti i principali centri di produzione e consumo. Polonia, Romania e Croazia stanno incrementando la capacità produttiva attraverso investimenti nel trattamento meccanico-biologico. Le importazioni svedesi dal Regno Unito e dalla Norvegia dimostrano come la capacità installata di termovalorizzazione possa sostenere il commercio transfrontaliero di combustibili. La Direttiva UE sulle discariche e la Direttiva quadro sui rifiuti continuano a influenzare la domanda regionale, mentre il Circular Economy Act fornirà ulteriori orientamenti politici nel 2026.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.1% fino al 2031, diventando così la componente regionale a più rapida crescita del mercato dei combustibili derivati dai rifiuti. La crescita dei rifiuti urbani, la limitata disponibilità di discariche e gli sforzi dei produttori di cemento per ridurre l'uso del carbone supportano questa prospettiva. In India, il volume giornaliero dei rifiuti urbani supera le 150,000 tonnellate, di cui meno del 25% viene convertito in combustibile derivato dai rifiuti. La crescita industriale della Cina aumenta la domanda di combustibili alternativi costanti, mentre l'infrastruttura di separazione dei rifiuti del Giappone favorisce un maggiore utilizzo di combustibile solido recuperato. L'accordo del 2026 tra Indocement e la Reggenza di Paser in Indonesia rappresenta un esempio di co-trattamento in forno supportato dal governo.
Il Nord America si trova in una posizione intermedia poiché lo smaltimento in discarica rimane relativamente economico in molti stati degli Stati Uniti e province canadesi. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha finalizzato gli standard aggiornati per i grandi inceneritori di rifiuti urbani nel marzo 2026, che riguardano oltre 150 unità in 57 impianti. Il Sud America è ancora in una fase iniziale, con un utilizzo di combustibile derivato dai rifiuti (RDF) inferiore al 5% dei volumi di rifiuti residui in Brasile, Cile e Argentina. La logistica e la limitata capacità di co-trattamento del cemento ostacolano lo sviluppo in queste regioni. L'attività in Medio Oriente e Africa è più evidente in Arabia Saudita, Emirati Arabi Uniti, Egitto e Marocco, mentre i rifiuti ad alto contenuto di umidità possono ritardare i progetti RDF più ampi nell'Africa subsahariana. Queste condizioni mantengono la redditività dei progetti disomogenea nel mercato del combustibile derivato dai rifiuti.
Panorama competitivo
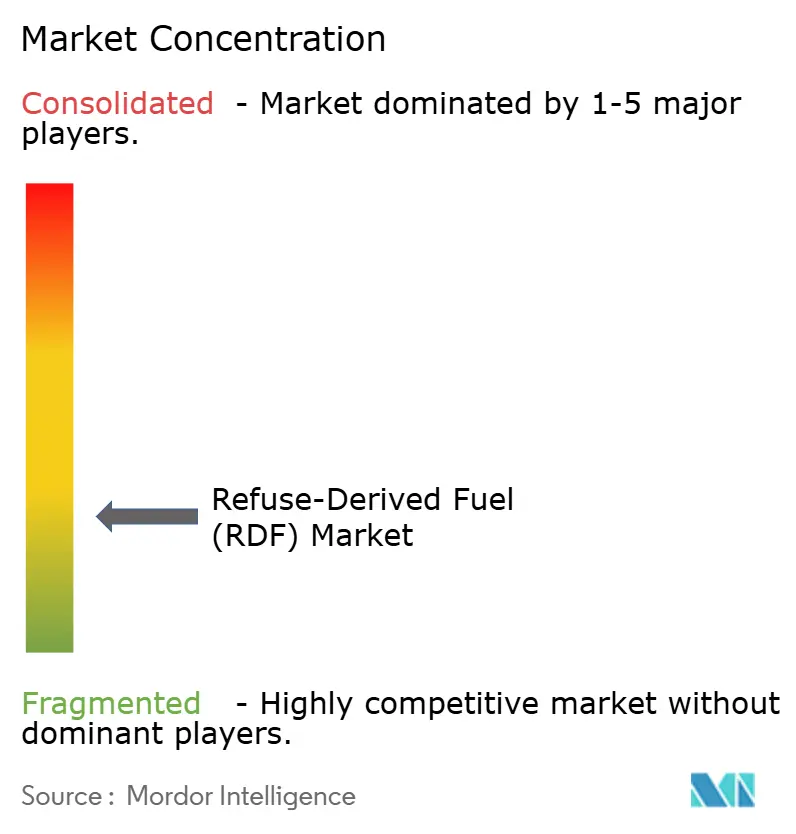
Il mercato del biocarburante derivato dai rifiuti è moderatamente frammentato, con REMONDIS, Veolia, SUEZ, Renewi e PreZero che rivestono un ruolo influente in Europa grazie alle reti di raccolta, agli impianti di trattamento meccanico-biologico e agli accordi di fornitura di carburante a lungo termine. Il loro controllo sulla raccolta e sul trattamento dei rifiuti contribuisce a limitare i rischi legati alla materia prima e alla qualità. Forniscono inoltre gruppi cementifici come Heidelberg Materials, Holcim e Buzzi. I trasformatori di dimensioni più piccole rimangono rilevanti nelle fasi di origine e logistica dei rifiuti, mentre una migliore selezione può ridurre il divario di qualità del carburante con i gruppi integrati. La piattaforma GAINnext di TOMRA supporterà l'ottimizzazione delle linee di selezione basata sui dati entro il 2026.
PreZero ha inaugurato nel 2025 il più grande impianto di produzione di combustibile derivato dai rifiuti (RDF) in Spagna, nella Zona Franca di Barcellona, con una capacità annua di 70,000 tonnellate e un investimento di 42 milioni di euro che comprende anche un impianto di biometano. Nel dicembre 2025, SUEZ ha firmato un contratto decennale da 465 milioni di euro per la ricostruzione del centro di trattamento dei rifiuti di Romainville-Bobigny, in Francia. Si prevede che l'impianto tratterà fino a 450,000 tonnellate all'anno a partire dal 2029. Queste iniziative indicano una preferenza per contratti infrastrutturali a lungo termine e innalzano le barriere all'ingresso laddove la materia prima e il contratto di fornitura sono garantiti congiuntamente.
Geminor ha riferito che i volumi di SRF sono aumentati del 3.7% nel 2025, mentre i volumi di RDF sono diminuiti del 15.2% a causa del clima più mite e dei prezzi dell'elettricità più bassi. L'azienda sta incrementando la sua fornitura nazionale di energia da rifiuti nel Regno Unito fino a raggiungere le 250,000 tonnellate all'anno attraverso contratti municipali a lungo termine. L'Asia meridionale e sudorientale rimangono aree aperte poiché non è stata creata alcuna piattaforma regionale integrata comparabile. L'aggregazione dei rifiuti commerciali e industriali rappresenta un'altra opportunità, poiché i produttori industriali rimangono frammentati. L'attività brevettuale nella pellettizzazione e nel monitoraggio delle emissioni supporta la differenziazione nel combustibile solido recuperato di alta qualità e una posizione focalizzata sulla qualità nel mercato del combustibile derivato dai rifiuti.
Leader del settore del combustibile derivato dai rifiuti (RDF)
Veolia Environnement SA
SUEZ SA
REMONDIS SE & Co. KG
Renewi plc
Biffa Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: SUEZ si è aggiudicata un contratto decennale da 396 milioni di sterline (507 milioni di dollari) con il Comune di Milton Keynes per la gestione di un parco di recupero dei rifiuti, parallelamente alla costruzione di un impianto di digestione anaerobica da 50,000 tonnellate nel Northumberland e alla gestione dell'impianto di termovalorizzazione NESS ad Aberdeen.
- Marzo 2026: L'EPA statunitense ha finalizzato, per la prima volta in 20 anni, gli standard aggiornati sulle emissioni per i grandi impianti di incenerimento dei rifiuti urbani, che riguardano oltre 150 unità di combustione in 57 impianti, inclusi impianti dedicati al combustibile derivato dai rifiuti (RDF). Si prevede che gli standard modernizzeranno i controlli sulle emissioni e potrebbero reindirizzare i flussi di rifiuti verso percorsi di RDF pre-selezionati, man mano che gli operatori cercano di conformarsi alle normative.
- Febbraio 2026: PT Indocement Tunggal Prakarsa Tbk ha firmato un protocollo d'intesa con il governo della reggenza di Paser, in Indonesia, per la fornitura di combustibile derivato dai rifiuti (RDF) proveniente dagli impianti TPST di Janju (10 tonnellate all'ora) e TPST di Songka (5 tonnellate all'ora), destinato all'utilizzo nei forni per cemento. L'iniziativa, alla presenza del Ministro dell'Ambiente indonesiano, si configura come un modello nazionale di collaborazione tra industria e governo per la co-lavorazione dei rifiuti.
- Gennaio 2026: SUEZ si è aggiudicata un contratto di 12 anni del valore di quasi 420 milioni di euro (470 milioni di dollari) da Sydetom66 per l'impianto di trattamento dei rifiuti di Calce, vicino a Perpignan; il contratto prevede la realizzazione di un nuovo centro di smistamento, un centro di preparazione dei rifiuti non riciclabili e un impianto di termovalorizzazione in grado di generare 55,000 MWh di calore e 135,000 MWh di elettricità all'anno a partire dal 2028.
Ambito del rapporto sul mercato globale del combustibile derivato dai rifiuti (RDF)
Il combustibile derivato dai rifiuti (CDR, Refuse-Derived Fuel, combustibile derivato dai rifiuti) è un combustibile lavorato prodotto da materiali di scarto combustibili non pericolosi. Viene prodotto rimuovendo i componenti riciclabili e inerti dai rifiuti, per poi triturare, essiccare e omogeneizzare il materiale rimanente al fine di ottenere un combustibile omogeneo ad alto potere calorifico. Il CDR deriva principalmente da rifiuti solidi urbani (RSU), rifiuti commerciali e industriali (C&I) e da alcuni rifiuti da costruzione e demolizione (C&D). È ampiamente utilizzato come sostituto dei combustibili fossili come il carbone nei forni per cemento, nelle centrali elettriche e nelle caldaie industriali. Il suo utilizzo contribuisce a ridurre lo smaltimento in discarica, a recuperare energia dai rifiuti, a diminuire il consumo di combustibili fossili e a sostenere gli obiettivi di economia circolare e di riduzione delle emissioni di gas serra.
Il mercato del combustibile derivato dai rifiuti (RDF) è segmentato per fonte di materia prima, tipo di combustibile, utente finale e area geografica. Per fonte di materia prima, il mercato è segmentato in rifiuti solidi urbani (RSU), rifiuti commerciali e industriali (C&I), rifiuti da costruzione e demolizione (C&D), rifiuti agricoli e altri flussi di rifiuti. Per tipo di combustibile, il mercato è segmentato in RDF solido, RDF liquido e RDF gassoso. Per utente finale, il mercato è segmentato in industria del cemento, produzione di energia elettrica, cogenerazione (CHP), caldaie industriali, impianti di termovalorizzazione (WtE), industria della calce, industria siderurgica, industria della carta e della cellulosa e altri utenti finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale del combustibile derivato dai rifiuti (RDF) in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Rifiuti Solidi Urbani (RSU) |
| Rifiuti commerciali e industriali (C&I) |
| Rifiuti da costruzione e demolizione (C&D) |
| Rifiuti agricoli |
| Altri flussi di rifiuti |
| RDF solido |
| RDF liquido |
| RDF gassoso |
| Produzione di cemento |
| Produzione di energia |
| Combined Heat & Power (CHP) |
| Caldaie industriali |
| Impianti di termovalorizzazione |
| Industria della calce |
| Lavorazione di acciaio e metalli |
| Poltiglia di carta |
| Altre applicazioni industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte di materie prime | Rifiuti Solidi Urbani (RSU) | |
| Rifiuti commerciali e industriali (C&I) | ||
| Rifiuti da costruzione e demolizione (C&D) | ||
| Rifiuti agricoli | ||
| Altri flussi di rifiuti | ||
| Per tipo di carburante | RDF solido | |
| RDF liquido | ||
| RDF gassoso | ||
| Per utente finale | Produzione di cemento | |
| Produzione di energia | ||
| Combined Heat & Power (CHP) | ||
| Caldaie industriali | ||
| Impianti di termovalorizzazione | ||
| Industria della calce | ||
| Lavorazione di acciaio e metalli | ||
| Poltiglia di carta | ||
| Altre applicazioni industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del combustibile derivato dai rifiuti nel 2031?
Si prevede che il mercato dei combustibili derivati dai rifiuti raggiungerà i 10.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.56% a partire dal 2026.
Perché la produzione di cemento è importante per la produzione di combustibile derivato dai rifiuti?
Nel 2025 la produzione di cemento rappresentava il 43.5% della domanda e si prevede che crescerà a un tasso annuo composto del 6.9% fino al 2031, poiché i forni necessitano di combustibili alternativi ad alta temperatura.
Quale materia prima sta crescendo più rapidamente per la produzione di RDF?
Si prevede che i rifiuti commerciali e industriali cresceranno a un tasso annuo composto del 6.3% fino al 2031, poiché possono offrire un contenuto di umidità inferiore e una composizione più uniforme.
Quale regione sta registrando la crescita più rapida nell'utilizzo di RDF?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.1% fino al 2031, sostenuta dalla crescita dei rifiuti urbani e dalla domanda del settore del cemento.
Quali fattori limitano un utilizzo più ampio del combustibile derivato dai rifiuti?
Le variazioni di umidità e qualità possono ridurre il valore calorico, mentre i costi di trasporto possono rendere antieconomica la consegna su strada a lunga distanza.
Quale formato di combustibile riveste il ruolo più importante nell'approvvigionamento di RDF?
Nel 2025, il combustibile derivato dai rifiuti (RDF) solido deteneva una quota di mercato del 90.8% grazie alla sua compatibilità con i sistemi di trasporto e le attrezzature di alimentazione dei forni per cemento già esistenti.


