

Dimensioni e quota di mercato dei rimorchi refrigerati
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
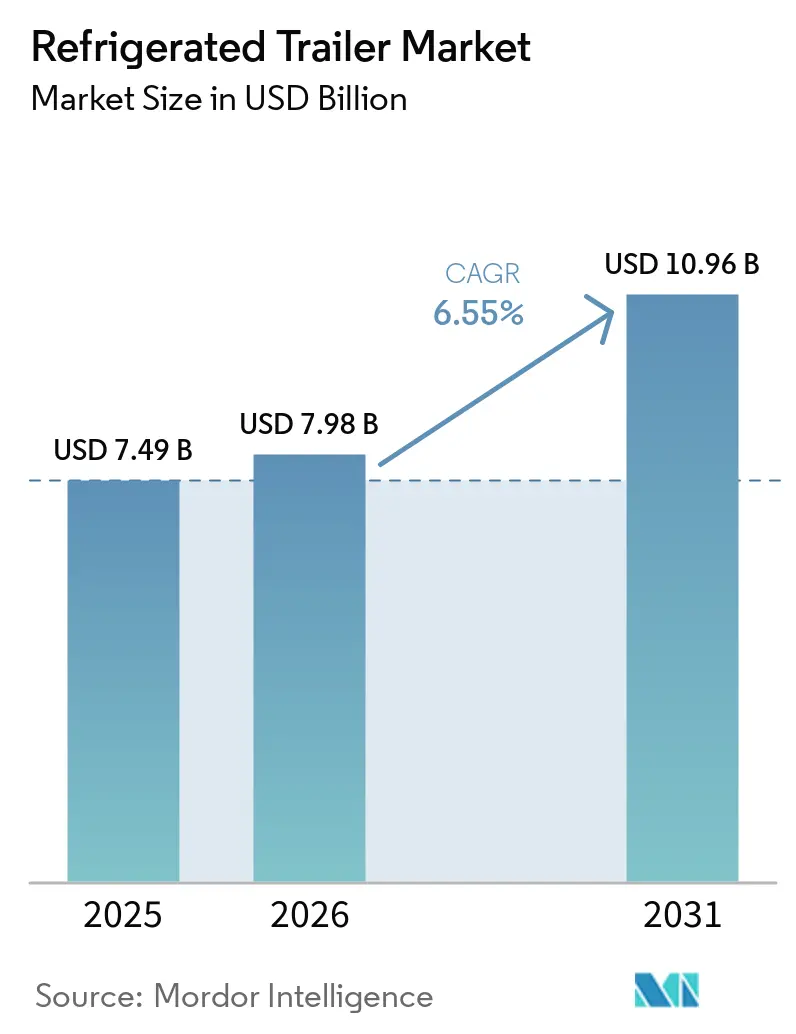
| Dimensione del mercato (2026) | 7.98 miliardo di dollari |
| Dimensione del mercato (2031) | 10.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.55% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei rimorchi refrigerati di Mordor Intelligence
Il mercato dei rimorchi refrigerati aveva un valore di 7.49 miliardi di dollari nel 2025 e si prevede che crescerà da 7.98 miliardi di dollari nel 2026 a 10.96 miliardi di dollari entro il 2031, con un CAGR del 6.55% durante il periodo di previsione (2026-2031). La crescita è trainata dalla logistica per la spesa online, dalle rigide normative in materia di sicurezza alimentare e dal passaggio a piattaforme di refrigerazione elettriche. Il mercato dei rimorchi refrigerati continua a beneficiare delle indispensabili esigenze infrastrutturali che spaziano dai prodotti farmaceutici, ai prodotti freschi e alla distribuzione di proteine animali, proteggendo così la domanda durante le fasi di rallentamento macroeconomico. Le strategie competitive si concentrano ora sull'integrazione della telematica, sui servizi di gestione degli asset basati su abbonamento e sui refrigeranti a basso GWP (potenziale di riscaldamento globale) conformi alle normative ambientali sempre più stringenti. Allo stesso tempo, i grandi operatori di flotte accelerano i cicli di sostituzione delle attrezzature per conformarsi alle normative del California Air Resources Board (CARB) e alle normative europee sui gas fluorurati (F-Gas). Parallelamente, le economie emergenti stanno ampliando la capacità della catena del freddo per servire le popolazioni in via di urbanizzazione.
Punti chiave del rapporto
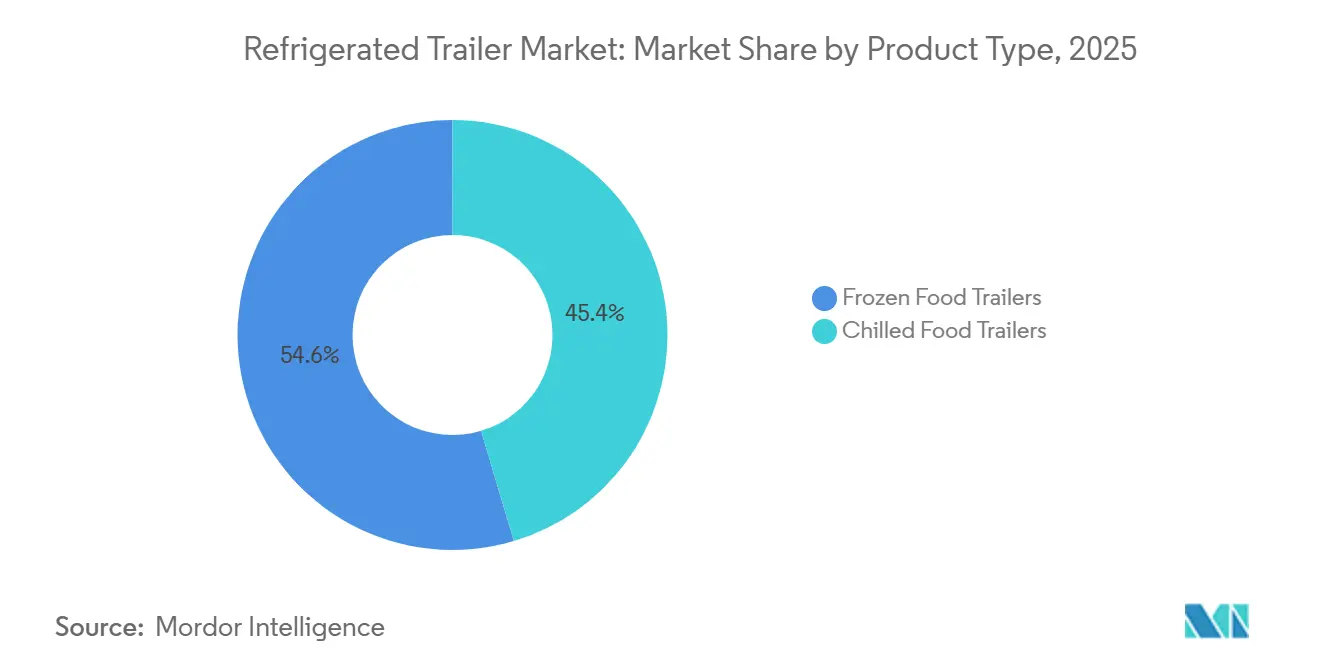
- Per tipologia di prodotto, i rimorchi per alimenti surgelati hanno conquistato il 54.62% della quota di mercato dei rimorchi refrigerati nel 2025; si prevede che i rimorchi per alimenti refrigerati cresceranno a un CAGR dell'8.33% entro il 2031.
- In base alla lunghezza del rimorchio, le unità superiori a 49 piedi detenevano il 52.05% della quota di mercato dei rimorchi refrigerati nel 2025, mentre i rimorchi fino a 28 piedi registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.05%, fino al 2031.
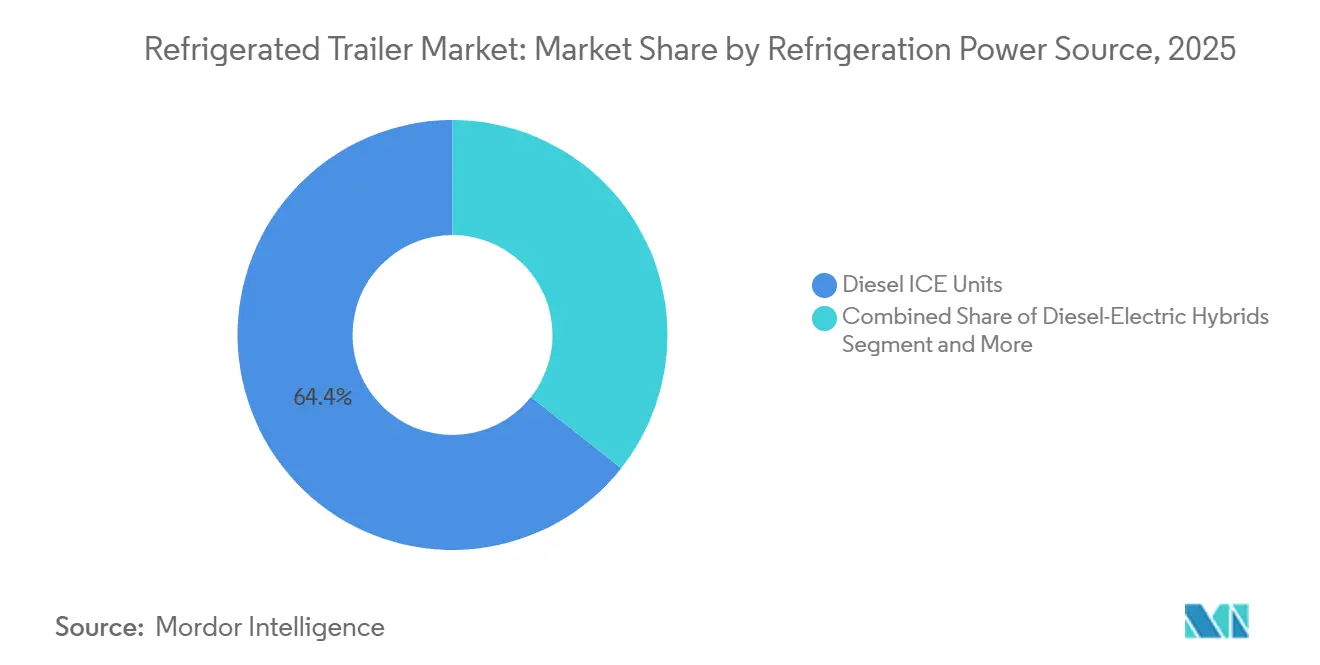
- In base alla fonte di alimentazione, nel 2025 le piattaforme diesel ICE rappresentavano il 64.35% del mercato dei rimorchi refrigerati; si prevede che i sistemi completamente elettrici cresceranno a un CAGR dell'11.22% tra il 2026 e il 2031.
- Per quanto riguarda gli utenti finali, la carne e i prodotti ittici detenevano la quota di mercato maggiore, pari al 38.86%, nel 2025; i prodotti farmaceutici e le scienze della vita rappresentano l'applicazione in più rapida crescita, con un CAGR del 7.05%.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 39.15% della quota di mercato dei rimorchi refrigerati, mentre la regione Asia-Pacifico è destinata a crescere a un tasso annuo composto (CAGR) dell'8.92% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rimorchi refrigerati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consegna dell'ultimo miglio guidata dall'e-commerce | + 1.8% | Globale; focus su Nord America ed Europa | Medio termine (2-4 anni) |
| Cambio di sistema di refrigerazione ibrido ed elettrico | + 1.5% | Nord America e nucleo; Asia-Pacifico follow-on | A lungo termine (≥ 4 anni) |
| Norme più severe in materia di sicurezza alimentare. | + 1.2% | Nord America ed Europa; diffusione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione accelerata della catena del freddo | + 1.1% | Nucleo Asia-Pacifico; espansione in Medio Oriente e Sud America | Medio termine (2-4 anni) |
| Analisi dei dati per una manutenzione predittiva e tempi di attività ottimali. | + 0.8% | Globale; adozione precoce in Nord America ed Europa | A breve termine (≤ 2 anni) |
| ESG accelera la modernizzazione della flotta. | + 0.5% | Globale; concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di consegne dell'ultimo miglio con catena del freddo basate sull'e-commerce
I servizi di spesa online stanno ridefinendo la frequenza delle consegne e la progettazione dei rimorchi, spingendo le flotte a impiegare unità più corte e agili in grado di muoversi agevolmente nei densi corridoi urbani con zone a temperatura variabile. Performance Food Group ha implementato oltre 30 rimorchi refrigerati elettrici a batteria in California per supportare i centri di distribuzione a zero emissioni, sottolineando la redditività commerciale dei sistemi elettrici [1] “Electrifying the Cold Chain,” Performance Food Group, pfgc.com . La versatilità delle unità fino a 8,5 metri (28 piedi) è alla base della loro crescita, mentre la telematica di precisione, come la piattaforma TracKing di Thermo King, mantiene l'integrità del carico entro ±0.9 °F (0,4 °C) durante i percorsi con frequenti fermate e ripartenze [2] “TracKing Smart Trailer Brochure,” Thermo King, thermoking.com . Le flotte che investono in rimorchi elettrici beneficiano anche delle normative comunali sulla riduzione del rumore e delle finestre di consegna notturne irraggiungibili per le unità diesel. Con l'introduzione da parte delle città di pedaggi urbani e zone a zero emissioni, gli operatori vedono i rimorchi refrigerati elettrici come una copertura contro future restrizioni di accesso. Pertanto, la convergenza tra la crescita dell'e-commerce e le politiche di sostenibilità consolida le apparecchiature compatte alimentate a batteria come nodo essenziale nelle catene del freddo di nuova generazione.
Passaggio a unità di refrigerazione per il trasporto ibride e completamente elettriche senza diesel
Le nuove normative della California stanno accelerando l'abbandono delle unità di refrigerazione per il trasporto (TRU) alimentate a diesel, spingendo le flotte ad adottare alternative a zero emissioni. Le soluzioni ibride, come ad esempio le unità avanzate di Carrier che utilizzano carburanti rinnovabili, stanno riducendo efficacemente le emissioni durante questa transizione. Sebbene le TRU completamente elettriche vantino minori esigenze di manutenzione, presentano delle criticità dovute alla loro dipendenza dalle infrastrutture di ricarica. Innovazioni come i rimorchi refrigerati a energia solare, che utilizzano l'energia solare prodotta dai tetti e le energie rinnovabili, non solo ampliano il raggio d'azione operativo, ma riducono anche drasticamente i costi del carburante. Con gli standard californiani che costituiscono un precedente a livello nazionale, il diesel, un tempo dominante, sta lentamente lasciando il posto a piattaforme elettriche scalabili.
Norme più severe sulla sicurezza alimentare che impongono la registrazione della temperatura e la tracciabilità
L'implementazione della FSMA 204 negli Stati Uniti obbliga gli spedizionieri a documentare la cronologia completa della temperatura per gli alimenti ad alto rischio. La mancata conformità può innescare richiami e sanzioni civili che superano i costi incrementali delle attrezzature, spingendo l'adozione di rimorchi dotati di telematica in grado di caricare automaticamente i dati. Great Dane offre ora la telematica FleetPulse di serie sui nuovi modelli refrigerati, fornendo avvisi in tempo reale per semplificare la preparazione agli audit [3] “FleetPulse Becomes Standard on Great Dane Trailers,” Transport Topics, transporttopics.com . Il regolamento (CE) 852/2004 nell'UE è alla base di requisiti di tracciabilità simili, incoraggiando le flotte ad aggiornare i rimorchi preesistenti con sonde Bluetooth e dashboard cloud. La spinta normativa avvantaggia i fornitori che raggruppano hardware, software e reportistica di conformità in pacchetti di abbonamento. A lungo termine, è probabile che i mandati di registrazione della temperatura si armonizzino a livello globale, creando una specifica di base crescente per ogni partecipante al mercato dei rimorchi refrigerati.
Analisi dei dati della flotta che consente manutenzione predittiva e guadagni in termini di tempo di attività
L'intelligenza artificiale (IA) sta rivoluzionando le operazioni di trasporto refrigerato. L'IA è ora in grado di prevedere i guasti dei componenti combinando i dati dei sensori in tempo reale con i dati storici di manutenzione. Questa strategia lungimirante riduce al minimo la necessità di riparazioni di emergenza, salvaguardando il carico termosensibile. I modelli di apprendimento automatico migliorano l'accuratezza dell'inventario e riducono i rischi di deterioramento negli impianti di refrigerazione. Gli operatori delle flotte sfruttano la telemetria per monitorare la pressione degli pneumatici, prevenendo guasti che potrebbero interrompere i cicli di refrigerazione. La manutenzione predittiva ottimizza la pianificazione dei tecnici, garantisce la disponibilità dei ricambi, aumenta i tempi di operatività dei rimorchi e gestisce i costi di garanzia. Con la telematica che diventa sempre più accessibile, anche le flotte di medie dimensioni stanno adottando piattaforme di analisi, posizionando le operazioni basate sui dati come un vantaggio competitivo fondamentale nel trasporto refrigerato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premio per i TRU elettrici/ibridi | –1.2% | Globale; più acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Infrastruttura di ricarica e di alimentazione da terra | –0.8% | Nord America ed Europa; espansione globale | A lungo termine (≥ 4 anni) |
| La carenza di autisti limita la capacità di trasporto refrigerato. | –0.6% | Nord America ed Europa; nascente nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Legislazione per la graduale riduzione degli HFC volatili | –0.4% | Globale; regole specifiche per regione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale più elevato per i veicoli elettrici/ibridi rispetto ai veicoli diesel.
Le TRU elettriche a batteria possono costare da due a tre volte di più rispetto alle unità diesel, estendendo i periodi di ammortamento oltre i cinque anni per le flotte senza accesso a sovvenzioni. I trasportatori più piccoli che si affidano a prestiti commerciali devono affrontare tassi di interesse più elevati, rendendo difficile l'allineamento del flusso di cassa. Wabash National supera questo ostacolo tramite abbonamenti Trailers-as-a-Service che raggruppano hardware, manutenzione e telematica in pagamenti mensili, spostando le spese in conto capitale (capex) in spese operative (opex) [4] “Trailers-as-a-Service Fact Sheet,” Wabash National Corporation, wabashnational.com . La formazione dei tecnici per la manutenzione sicura dei sistemi ad alta tensione aggiunge costi indiretti, mentre i prezzi regionali dell'elettricità influenzano il costo totale di proprietà. Finché i prezzi delle batterie non diminuiranno o gli incentivi non si amplieranno, il diesel persisterà laddove la tassazione sui carburanti e le sanzioni sulle emissioni rimarranno modeste.
Infrastrutture di ricarica e di alimentazione da terra limitate lungo i corridoi a lungo raggio
Le reti di ricarica nazionali progettate per i trattori raramente tengono conto dei carichi di refrigerazione dei rimorchi, costringendo le flotte a pianificare deviazioni o riserve di carburante diesel al minimo. Performance Food Group ha installato 15 Boost Charger adiacenti alle autostrade per mitigare l'ansia da autonomia della sua flotta californiana. Anche brevi ritardi nella ricarica rischiano di causare variazioni di temperatura per i carichi deperibili, spingendo gli operatori verso configurazioni ibride che possono passare al diesel a metà percorso. I centri di distribuzione con colonnine di alimentazione da terra possono ridurre drasticamente i tempi di inattività, ma i retrofit richiedono aggiornamenti elettrici che gli inquilini potrebbero rifiutare di finanziare. È necessaria un'ampia collaborazione tra le aziende di servizi pubblici per allineare le tempistiche infrastrutturali con i requisiti delle flotte a emissioni zero.
Analisi del segmento
Per tipo di prodotto: la dominanza congelata incontra la crescita refrigerata
Nel 2025, i semirimorchi per il trasporto di prodotti surgelati rappresentavano il 54.62% del mercato dei semirimorchi refrigerati, trainati dalla logistica di carne, pesce e piatti pronti, che richiedono il mantenimento della temperatura sotto zero. Gli operatori giustificano l'utilizzo di isolamenti più robusti e sistemi a doppio compressore poiché il valore del carico supera regolarmente i 100,000 dollari per spedizione. Al contrario, si prevede che i semirimorchi refrigerati registreranno un tasso di crescita annuo composto (CAGR) dell'8.33% fino al 2031, in quanto la vendita online di generi alimentari e prodotti farmaceutici biologici richiede una temperatura stabile tra 36 e 46 °C, spingendo le flotte a investire in rivestimenti multizona ed evaporatori a raffreddamento rapido.
La convergenza tecnologica sfuma i confini: la piattaforma Everest di Great Dane consente agli operatori di passare dalla modalità congelata a quella refrigerata tramite compressori a velocità variabile e paratie mobili. Le normative CARB sui bassi valori di GWP (potenziale di riscaldamento globale) privilegiano i refrigeranti efficaci in un ampio intervallo di temperature, spingendo i produttori a progettare sistemi flessibili. Con la riduzione dei tempi di consegna dei prodotti freschi, i trasportatori cercano sempre più rimorchi in grado di trasportare fragole un giorno e gelato il giorno successivo senza il rischio di perdite termiche.
Per lunghezza del trailer: leadership a lungo raggio contro agilità urbana
Nel 2025, i rimorchi di lunghezza superiore a 49 piedi (circa 15 metri) rappresentavano il 52.05% della quota di mercato dei rimorchi refrigerati, a testimonianza delle economie di scala sulle autostrade, dove le porte di carico e scarico e i punti di trasbordo sono standardizzati per veicoli di 53 piedi (circa 16 metri). La longevità di questo segmento è dovuta in gran parte all'utilizzo prevedibile dello spazio di carico e alla riduzione dei viaggi per tonnellata-miglio. Nel frattempo, i rimorchi fino a 28 piedi (circa 8,5 metri) registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.05%, a causa delle normative urbane che penalizzano i veicoli di grandi dimensioni.
Le finestre di consegna municipali privilegiano i veicoli in grado di effettuare curve strette e attracchi a bordo strada; pertanto, i furgoni refrigerati di dimensioni ridotte si occupano del traffico di generi alimentari online e kit per la preparazione di pasti a domicilio a Chicago, Parigi e Singapore. Le flotte ibride combinano unità di linea da 14,6 metri (48 piedi) che alimentano depositi urbani serviti da veicoli satellite da 8,5 metri (28 piedi), riprendendo la logica hub-and-spoke del trasporto aereo merci. I produttori di apparecchiature originali (OEM) rispondono con pacchetti di refrigerazione modulari adattabili a diverse lunghezze di telaio, consentendo ai gestori delle flotte di consolidare le scorte di ricambi.
Fonte di energia per la refrigerazione: il diesel sta affrontando l'interruzione elettrica
Nel 2025, le soluzioni con motore diesel a combustione interna rappresentavano il 64.35% della quota di mercato dei rimorchi refrigerati, grazie a un'infrastruttura di rifornimento consolidata e alla familiarità dei tecnici con il settore. La prevedibilità dei costi operativi e la rapidità di rifornimento rendono il diesel una soluzione interessante per i viaggi transcontinentali di 2,500 km. Tuttavia, si prevede che i sistemi completamente elettrici cresceranno dell'11.22% all'anno, a causa dell'inasprimento delle normative CARB e UE sulle emissioni. Incentivi come l'HVIP della California riducono i costi iniziali, mentre la densità delle batterie ha superato i 260 Wh/kg, consentendo un'autonomia di 12 ore a basse temperature.
Le varianti ibride e criogeniche servono i mercati di transizione; ad esempio, i sistemi ad azoto liquido riducono il rumore per le consegne urbane notturne, ma soffrono della scarsità di stazioni di rifornimento. L'Advancer di Thermo King elettrifica il compressore ma mantiene un generatore Tier 4, offrendo ai trasportatori una copertura in termini di conformità fino a quando le reti di ricarica non saranno mature. Con la normalizzazione dei prezzi del litio e l'aumento della quota di energie rinnovabili nel mix energetico della rete, i ricalcoli delle emissioni totali del ciclo di vita favoriscono le TRU elettriche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il predominio delle proteine incontra la crescita farmaceutica
Nel 2025, carne e pesce rappresentavano il 38.86% della quota di mercato dei rimorchi refrigerati, trainati dalla domanda globale di proteine e dalle rigorose normative per il controllo degli agenti patogeni che impongono temperature di -4 °F. Il consolidamento tra i produttori genera contratti ad alto volume che favoriscono l'utilizzo ottimale della flotta. Si prevede che il settore farmaceutico e delle scienze della vita crescerà a un CAGR del 7.05%, stimolando la domanda di precisione di ±2 °F e di telematica 24 ore su 24, 7 giorni su 7 con tracciabilità, creando margine di manovra sui prezzi per le funzionalità premium.
Latticini e prodotti freschi mantengono una crescita a una cifra media, sostenuta da diete attente alla salute, mentre prodotti da forno e dolciumi richiedono una capacità di picco stagionale per le spedizioni durante le festività. Le linee guida GDP della FDA spingono gli spedizionieri farmaceutici a specificare moduli di alimentazione ridondanti e sistemi di analisi dell'apertura delle porte. Queste caratteristiche si estendono nel tempo anche ai segmenti alimentari, migliorando la base tecnologica complessiva del mercato dei rimorchi refrigerati.
Analisi geografica
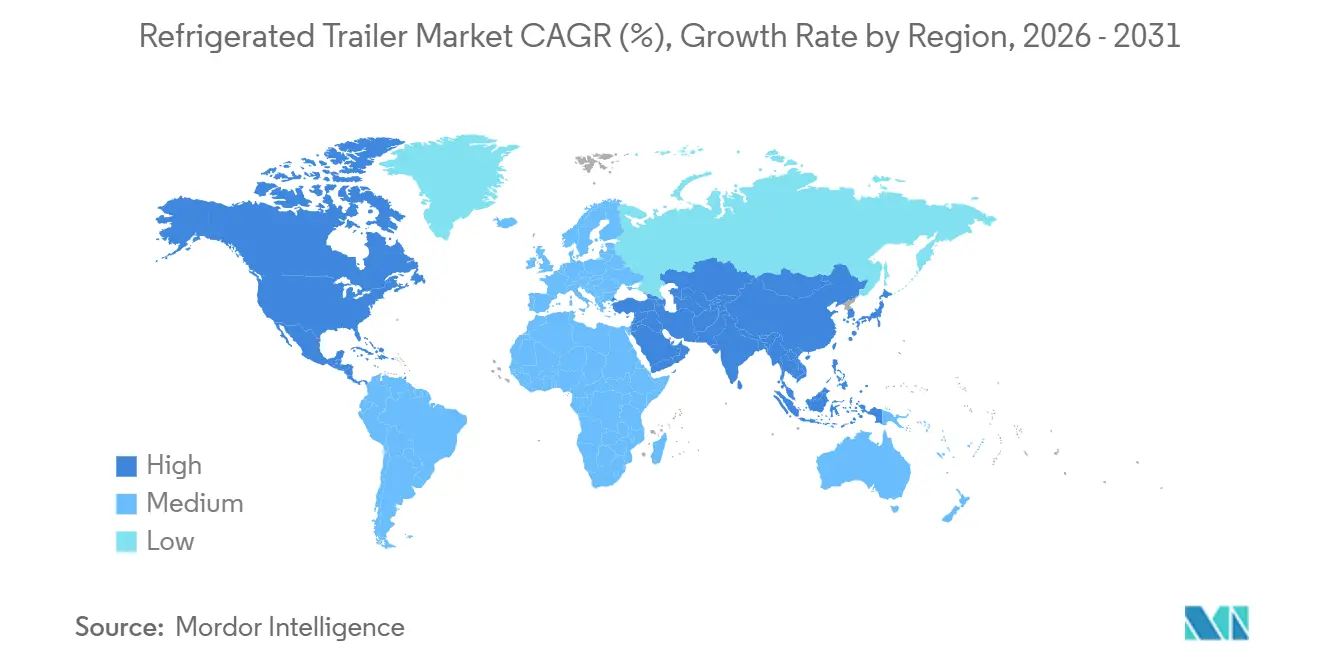
Nel 2025, il Nord America ha dominato il mercato dei rimorchi refrigerati con una quota di fatturato del 39.15%, grazie a una solida rete autostradale, all'automazione dei magazzini e alle normative FSMA che impongono la registrazione digitale delle temperature. La domanda principale si attesta in media a 44,000 unità all'anno, con ordini in ripresa nel 2025 dopo un breve calo nel 2024 dovuto a ritardi nella consegna dei telai. Le flotte adottano modelli di abbonamento e unità di trasporto refrigerate elettriche per soddisfare i criteri ESG dei rivenditori, mentre la penetrazione della telematica supera il 70%, consentendo la manutenzione predittiva e l'ottimizzazione dei percorsi.
La regione Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR dell'8.92%, trainata da investimenti come il centro di lavorazione della carne di JBS in Vietnam, del valore di 100 milioni di dollari, e dalla rapida urbanizzazione che incrementa la spesa pro capite per la catena del freddo. Le linee di assemblaggio locali riducono i dazi di importazione, rendendo i rimorchi conformi più accessibili per le flotte regionali. I sussidi governativi in Cina e India per la conservazione a freddo dei prodotti agricoli stimolano indirettamente la domanda di rimorchi, e le piattaforme di ride-hailing stanno sperimentando furgoni refrigerati a capacità condivisa, segnalando una potenziale convergenza modale.
In Europa, la transizione verso i gas fluorurati continua a espandersi grazie alla revisione del Regolamento F-Gas, che incentiva la sostituzione dei sistemi R404A ad alto GWP con refrigeranti naturali come CO₂ e propano, soprattutto in Germania, Francia e nei Paesi nordici. I calcoli del costo totale di proprietà favoriscono i rimorchi completamente elettrici su percorsi di distribuzione ad alta densità con ampia disponibilità di alimentazione elettrica da rete. Seguono i mercati emergenti in America Latina e Africa, con progetti infrastrutturali finanziati da banche di sviluppo, sebbene la volatilità valutaria rallenti il ritmo degli investimenti nelle flotte.
Panorama normativo
La regolamentazione sta influenzando sempre più le specifiche dei rimorchi refrigerati attraverso requisiti paralleli sulle emissioni dei motori TRU, sulla gestione dei refrigeranti e sulla tracciabilità digitale. Negli Stati Uniti, il California Air Resources Board (CARB) continua ad attuare la misura di controllo delle sostanze tossiche aerodisperse TRU (ATCM). L'EPA statunitense ha concesso un'autorizzazione parziale nel gennaio 2025 per gli emendamenti TRU del CARB del 2022 (che riguardano gli standard per il particolato, i limiti del GWP dei refrigeranti e gli elementi di rendicontazione), rafforzando così le attività di sostituzione orientate alla conformità nelle flotte californiane.
Le normative ambientali stanno convergendo anche con i più ampi quadri di decarbonizzazione del trasporto pesante. Nel maggio 2026, l'EPA statunitense ha pubblicato una proposta di regolamento che avrebbe influenzato i requisiti di riparazione delle perdite previsti dall'AIM Act per le unità di refrigerazione per container (TRU) stradali e intermodali, con effetto dal 1° gennaio 2026. Contemporaneamente, nel maggio 2026, il Consiglio dell'Unione europea ha discusso un approccio modificato per la contabilizzazione delle prestazioni in termini di CO2 dei rimorchi, riconoscendo esplicitamente le TRU elettrificate come una via per ridurre le emissioni di gas serra nel trasporto merci. In Australia, la Clean Energy Finance Corporation (CEFC), sostenuta dal governo, ha stanziato fino a 10 milioni di dollari australiani nel maggio 2026 per supportare l'installazione di oltre 100 unità di refrigerazione elettriche per il trasporto Sunswap Endurance, a dimostrazione di come i finanziamenti pubblici vengano utilizzati per accelerare l'adozione di attrezzature conformi, parallelamente all'inasprimento delle politiche sulle emissioni.
Analisi della catena del valore
La catena del valore comprende materie prime in acciaio e alluminio, la produzione di pannelli isolanti e carrozzerie in materiale composito, i fornitori di telai e assali, i produttori di rimorchi (diesel, ibridi ed elettrici a batteria) e i fornitori di elettronica per sensori e telematica. I produttori di rimorchi (tra cui Great Dane, Utility Trailer, Wabash, Schmitz Cargobull e Krone) in genere integrano carrozzerie e telaio, quindi coordinano il montaggio dei rimorchi direttamente in fabbrica, tramite reparti di assemblaggio finale dedicati o attraverso reti di concessionari. Il settore dell'assistenza post-vendita include servizi di refrigerazione, distribuzione di ricambi e contratti di manutenzione mobile. Associazioni di settore come la Truck Trailer Manufacturers Association (TTMA) e la CLCCR supportano la definizione di standard, la guida tecnica e la rappresentanza di produttori e fornitori.
La conformità e le politiche commerciali stanno diventando vincoli sempre più evidenti all'interno della catena di approvvigionamento. Nell'Unione Europea, il Regolamento di esecuzione (UE) 2024/2215 della Commissione (in vigore da settembre 2024) stabilisce i requisiti minimi di certificazione per il personale addetto alla gestione di sistemi di refrigerazione contenenti gas fluorurati a effetto serra, aumentando così l'importanza di reti di assistenza qualificate per flotte e rivenditori. Negli Stati Uniti, una coalizione che include Great Dane, Stoughton Trailers, Strick Trailers e Wabash ha richiesto al Dipartimento del Commercio di includere i rimorchi refrigerati nell'ambito delle tariffe previste dalla Sezione 232 per acciaio e alluminio, a dimostrazione di come i costi dei materiali e le strategie di approvvigionamento possano influenzare i prezzi e i tempi di produzione dei rimorchi. Sul fronte della domanda, le lacune infrastrutturali della catena del freddo nei corridoi emergenti (tra cui la limitata disponibilità di stoccaggio refrigerato nei porti, citata nelle valutazioni del Paraguay) possono modificare i modelli di utilizzo dei rimorchi e aumentare la domanda di mezzi di trasporto refrigerati affidabili per il trasporto a lungo raggio, in grado di collegare reti di nodi poco sviluppate.
Panorama competitivo
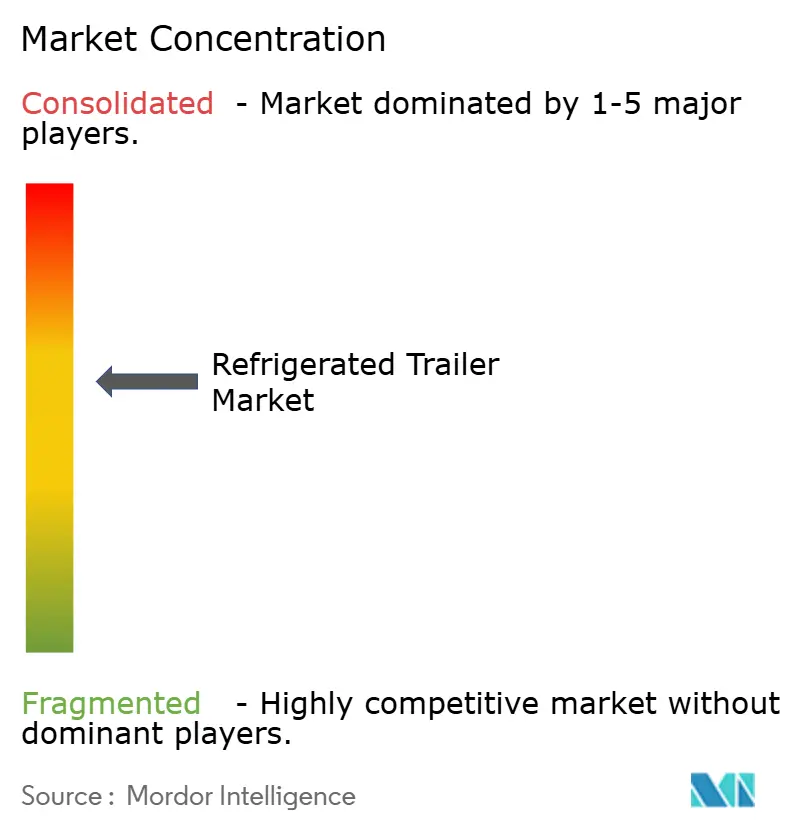
OEM affermati come Wabash National, Great Dane e Utility vantano un marchio riconosciuto e una presenza capillare presso i concessionari. Tuttavia, il mercato rimane moderatamente frammentato. La differenziazione strategica si concentra sulla telematica, con Great Dane che offre in bundle i sensori FleetPulse che forniscono dati in tempo reale su pneumatici, freni e temperatura. Wabash National estende la proposta di valore attraverso Trailers-as-a-Service, convertendo le spese in conto capitale in un abbonamento gestito che include la manutenzione preventiva.
L'elettrificazione intensifica la concorrenza, con aziende industriali diversificate come Carrier e Trane Technologies che trasferiscono la ricerca e sviluppo nel settore HVAC alle applicazioni per il trasporto. Le partnership tra costruttori di rimorchi e specialisti di energia elettrica si moltiplicano; l'alleanza a tre di TIP Group con SolarEdge e Mitsubishi Heavy Industries è pioniera nella ricarica di batterie assistita da energia solare, segnalando opportunità di integrazione verticale. Le aziende di medie dimensioni si ritagliano nicchie nella refrigerazione criogenica o a celle a combustibile a idrogeno, mentre le nuove imprese asiatiche sfruttano i vantaggi in termini di costi per conquistare quote di mercato in settori sensibili al prezzo.
Gli ecosistemi di servizi assumono sempre maggiore importanza: i produttori di apparecchiature originali (OEM) espandono i depositi di ricambi e la copertura per le riparazioni mobili al fine di garantire la continuità operativa, mentre le piattaforme di analisi predittiva monetizzano i dati attraverso contratti basati sulle prestazioni. La capacità di conformità normativa diventa un vantaggio competitivo; i produttori possono certificare le apparecchiature secondo gli standard CARB, EPA e EU F-Gas e assicurarsi contratti per flotte multiregionali. Lo sviluppo della proprietà intellettuale si concentra sulla gestione delle batterie, sui compositi per l'isolamento termico e sui circuiti di refrigerazione a basso GWP, rafforzando la barriera della conoscenza per i nuovi entranti.
Leader del settore dei rimorchi refrigerati
Società Nazionale Wabash
Great Dane LLC
Azienda produttrice di rimorchi utilitari
Schmitz Cargobull AG
Fahrzeugwerk Bernard Krone GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Circle Logistics, società di intermediazione merci e fornitore di servizi logistici di terze parti specializzata nel trasporto a temperatura controllata e in furgoni telonati, ha ampliato i propri servizi di trasporto refrigerato a carico parziale (LTL) per i produttori di alimenti e bevande. Il trasporto LTL refrigerato consente di consolidare più spedizioni su pallet in un unico rimorchio a temperatura controllata, permettendo ai produttori più piccoli di trasportare carichi parziali senza dover pagare per un carico completo.
- Maggio 2026: Big Chill Distribution, in collaborazione con TR Group, ha annunciato la sperimentazione in Nuova Zelanda di un rimorchio refrigerato completamente elettrico di Schmitz Cargobull. Fruehauf NZ, partner e distributore esclusivo di Schmitz Cargobull in Nuova Zelanda, ha dichiarato che il rimorchio S.KOe Cool rappresenta "un importante passo avanti nella tecnologia di trasporto merci sostenibile", eliminando la necessità di un'unità di refrigerazione convenzionale alimentata a diesel.
- Marzo 2026: Utility Trailer Manufacturing Company ha lanciato le unità di refrigerazione per il trasporto di nuova generazione Cargobull 625+ Mono-Temp Hybrid e 655MT+ Multi-Temp Hybrid. Il lancio ha ampliato la disponibilità di unità di refrigerazione ibride per le flotte che devono rispettare le normative sulle emissioni zero e i vincoli di alimentazione da terra, mantenendo al contempo la capacità multitemperatura per le operazioni con carichi misti.
Ambito e metodologia
L'analisi comprende la segmentazione per tipologia di prodotto (rimorchi per alimenti surgelati e rimorchi per alimenti refrigerati), lunghezza/capacità del rimorchio (fino a 28 piedi (pup e urbano), da 29 a 49 piedi (standard) e oltre 49 piedi (lungo raggio/53 piedi)), fonte di alimentazione per la refrigerazione (unità diesel con motore a combustione interna, ibridi diesel-elettrici, unità completamente elettriche/alimentate a batteria e unità criogeniche e a combustibili alternativi) e utente finale (prodotti lattiero-caseari, frutta e verdura, carne e pesce, prodotti farmaceutici e scienze della vita, prodotti da forno e dolciari e altri utenti finali). L'analisi copre anche la segmentazione a livello regionale, includendo Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD e in volume in unità.
| Rimorchi per alimenti surgelati |
| Rimorchi per alimenti refrigerati |
| Fino a 28 piedi (Pup e City) |
| 29 - 49 piedi (standard) |
| Oltre i 49 piedi (lungo raggio/53 piedi) |
| Unità diesel ICE |
| Ibridi diesel-elettrici |
| Unità completamente elettriche/alimentate a batteria |
| Unità criogeniche e a combustibile alternativo |
| Latticini |
| Frutta e verdura |
| Carne e frutti di mare |
| Prodotti farmaceutici e scienze della vita |
| Panetteria e Confetteria |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto (classe di temperatura) | Rimorchi per alimenti surgelati | |
| Rimorchi per alimenti refrigerati | ||
| Per lunghezza/capacità del rimorchio | Fino a 28 piedi (Pup e City) | |
| 29 - 49 piedi (standard) | ||
| Oltre i 49 piedi (lungo raggio/53 piedi) | ||
| Per fonte di alimentazione di refrigerazione | Unità diesel ICE | |
| Ibridi diesel-elettrici | ||
| Unità completamente elettriche/alimentate a batteria | ||
| Unità criogeniche e a combustibile alternativo | ||
| Per utente finale | Latticini | |
| Frutta e verdura | ||
| Carne e frutti di mare | ||
| Prodotti farmaceutici e scienze della vita | ||
| Panetteria e Confetteria | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei rimorchi refrigerati nel 2026?
Si stima che il mercato dei rimorchi refrigerati raggiungerà i 7.98 miliardi di dollari nel 2026, trainato dall'espansione dei servizi di e-commerce alimentare e da normative più severe in materia di sicurezza alimentare.
Qual è il tasso di crescita previsto per i rimorchi refrigerati?
Si prevede che la domanda globale aumenterà a un CAGR del 6.55%, portando il fatturato a 10.96 miliardi di dollari entro il 2031.
Quale segmento di prodotto è in testa alle vendite attuali?
I rimorchi per alimenti surgelati hanno rappresentato il 54.62% delle vendite del 2025, a causa del predominio della logistica di carne e pesce.
In che modo le normative influenzano la tecnologia dei rimorchi?
I requisiti TRU a zero emissioni del CARB e la riduzione graduale dei gas fluorurati dell'UE stanno accelerando il passaggio alla refrigerazione elettrica e ai refrigeranti a basso GWP.
Quali modelli di finanziamento aiutano le flotte a permettersi i rimorchi elettrici?
I modelli di abbonamento come Trailers-as-a-Service di Wabash National convertono le spese in conto capitale iniziali in spese operative mensili, facilitando l'adozione di unità elettriche più costose.


