

Dimensioni e quota di mercato degli essiccatori d'aria refrigerati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
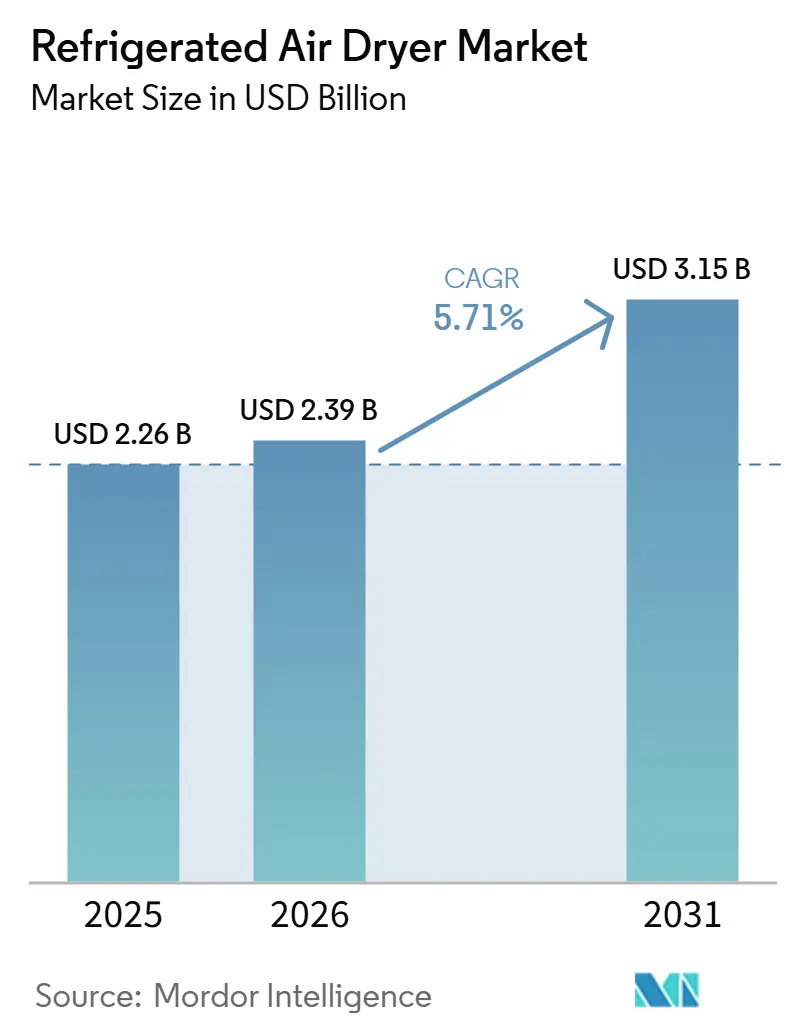
| Dimensione del mercato (2026) | 2.39 miliardo di dollari |
| Dimensione del mercato (2031) | 3.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.71% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli essiccatori d'aria refrigerati di Mordor Intelligence
Si prevede che il mercato degli essiccatori d'aria refrigerati crescerà da 2.26 miliardi di dollari nel 2025 a 2.39 miliardi di dollari nel 2026, raggiungendo i 3.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.71% nel periodo 2026-2031. La crescente pressione per eliminare i richiami di prodotti dovuti all'umidità, i limiti più severi per il vapore acqueo imposti dalla norma ISO 8573-1 e l'aumento delle tariffe elettriche sono i principali fattori che spingono gli acquisti verso modelli premium ad alta efficienza energetica. Gli stabilimenti di produzione di semiconduttori finanziati dal CHIPS Act e dallo Science Act richiedono punti di rugiada sotto zero per salvaguardare gli strumenti di fotolitografia, mentre gli auditor del settore alimentare e farmaceutico considerano ormai l'aria compressa come un'utenza validata a contatto con il prodotto. Gli incentivi offerti dalle aziende di servizi pubblici in California, Ontario e Germania coprono fino alla metà del costo aggiuntivo degli essiccatori a velocità variabile (VSD), accelerando il passaggio dai tradizionali modelli a ciclo continuo. In questo contesto, i produttori con piattaforme di servizi abilitate all'IoT stanno superando i concorrenti che puntano sul prezzo, perché gli acquirenti danno maggiore importanza al costo totale di proprietà rispetto al prezzo iniziale.
Punti chiave del rapporto
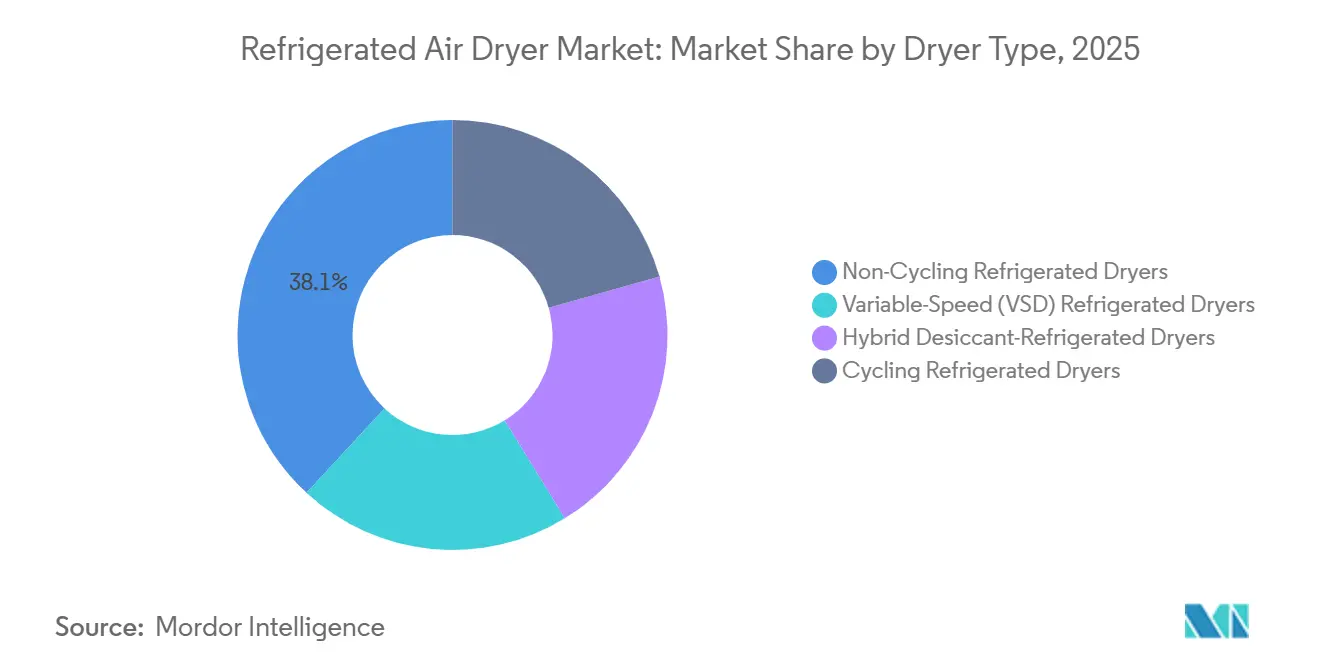
- Per tipologia di essiccatore, le unità non cicliche detenevano il 38.12% della quota di mercato degli essiccatori ad aria refrigerata nel 2025, mentre gli essiccatori a refrigerazione a velocità variabile (VSD) stanno avanzando a un CAGR del 5.92% durante il periodo di previsione (2026-2031).
- Per tipologia di refrigerante, quelli a base di HFC (R-134a e R-404A) rappresentavano il 47.55% del mercato degli essiccatori d'aria refrigerati nel 2025, mentre i refrigeranti naturali/idrocarburici (R-290 e CO₂) sono in espansione con un CAGR del 6.11% durante il periodo di previsione (2026-2031).
- In base al metodo di raffreddamento, le unità raffreddate ad aria hanno rappresentato la quota di mercato maggiore, pari al 64.22% del fatturato nel 2025; i modelli raffreddati ad acqua sono destinati a registrare un CAGR del 5.94% durante il periodo di previsione (2026-2031).
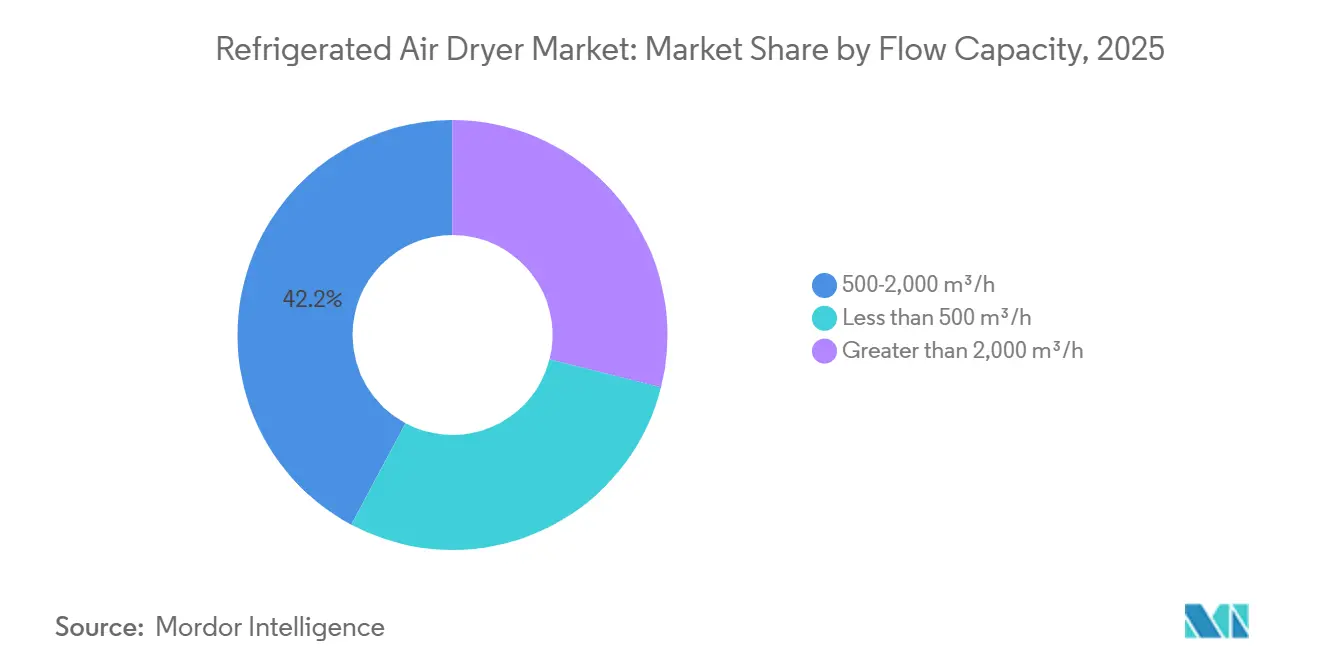
- In termini di capacità di flusso, la classe da 500 a 2,000 m³/h ha conquistato il 42.21% della quota di mercato degli essiccatori d'aria refrigerati nel 2025, e si prevede che la classe superiore a 2,000 m³/h crescerà a un CAGR del 6.21% durante il periodo di previsione (2026-2031).
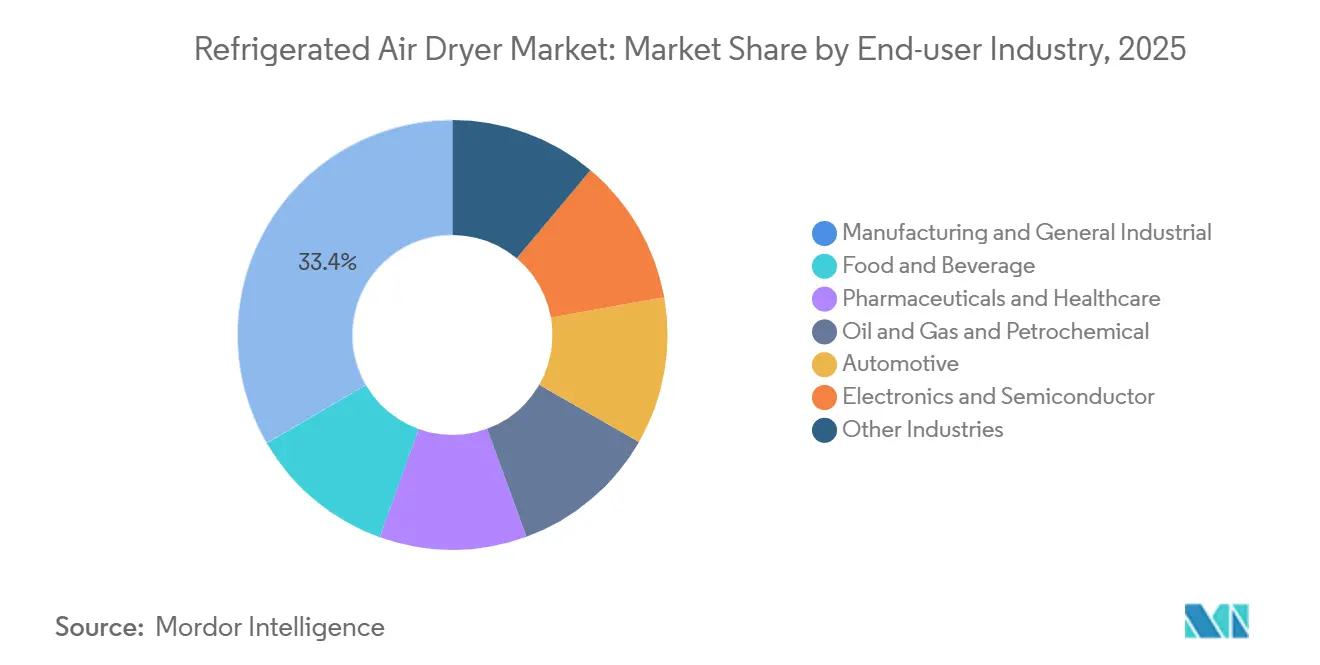
- Per settore di utilizzo finale, la produzione e le applicazioni industriali generali rappresentavano il 33.41% del mercato degli essiccatori d'aria refrigerati nel 2025, mentre gli impianti di elettronica e semiconduttori si stanno espandendo a un CAGR del 6.38% durante il periodo di previsione (2026-2031).
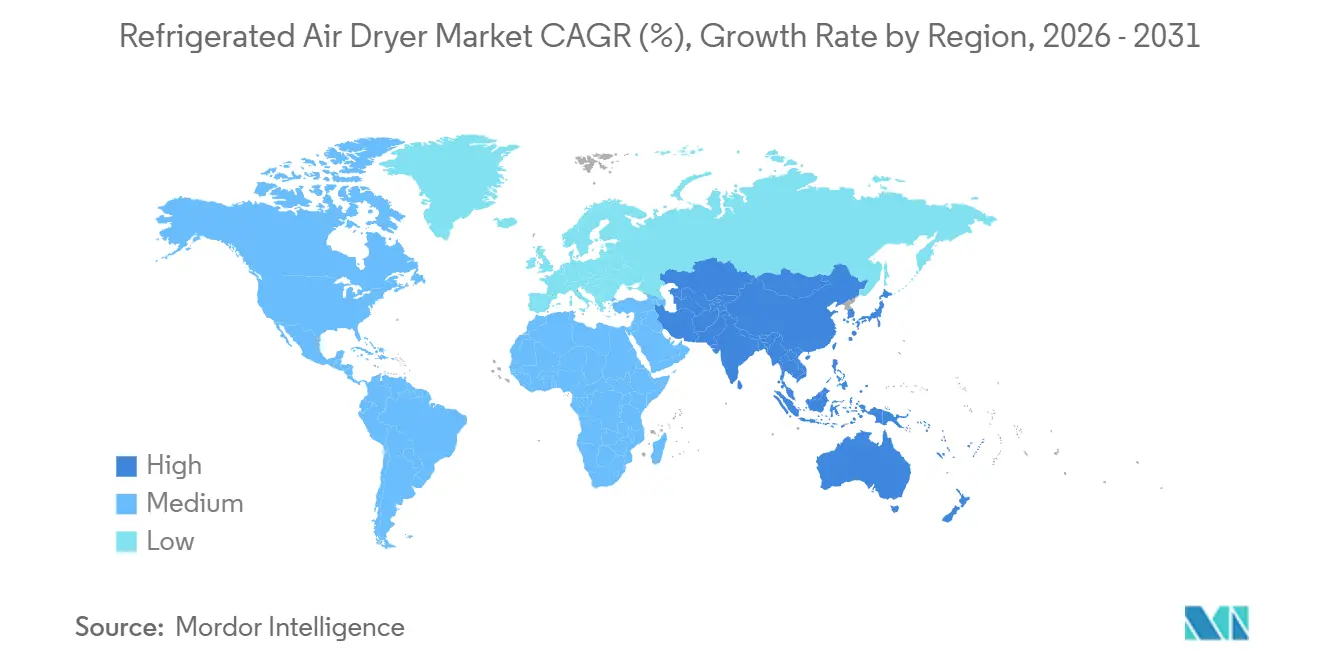
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 36.11% del mercato degli essiccatori d'aria refrigerati nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6.63% durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli essiccatori d'aria refrigerati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità rigorosa alla norma ISO 8573 nei settori regolamentati | + 1.00% | Globale, con una presenza concentrata in Nord America, Europa e nei principali centri farmaceutici e alimentari dell'area Asia-Pacifico (Hyderabad, Ahmedabad, Jiangsu). | Medio termine (2-4 anni) |
| Espansione della capacità produttiva discreta globale dopo il 2025 | + 1.30% | Mercato principale dell'area APAC (Cina, India, Vietnam, Thailandia), con ripercussioni su Messico ed Europa orientale (Polonia, Repubblica Ceca). | Medio termine (2-4 anni) |
| Incentivi per l'efficienza energetica e programmi di crediti di carbonio per gli essiccatori VSD | + 1.20% | Nord America (California, Ontario), UE (Germania, Paesi Bassi, Danimarca), Corea del Sud | A breve termine (≤ 2 anni) |
| Sviluppo di essiccatori ibridi a essiccante e refrigerato per il rifornimento di GNL a basso punto di rugiada | + 0.50% | Nord America (bacino Permiano, Bakken), Medio Oriente (Qatar, Emirati Arabi Uniti), corridoi CNG dell'ASEAN (Thailandia, Indonesia) | A lungo termine (≥ 4 anni) |
| Aumento dei microbirrifici e degli impianti di produzione alimentare artigianale in container, che necessitano di unità compatte. | + 0.40% | Nord America (regioni della birra artigianale negli Stati Uniti), Europa (Regno Unito, Germania, Belgio), centri urbani dell'area Asia-Pacifico (Shanghai, Seul, Tokyo) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Conformità rigorosa alla norma ISO 8573 nei settori regolamentati.
Gli enti regolatori considerano ormai l'aria compressa un servizio critico, soggetto allo stesso rigore di validazione dell'acqua di processo. La norma ISO 8573-1 Classe 2 richiede un limite massimo di pressione-punto di rugiada di -40 °C, imponendo la dismissione dei vecchi essiccatori ciclici che presentano variazioni durante i periodi di inattività. Le linee asettiche farmaceutiche e i sistemi di carbonatazione dei birrifici sono tra i principali utilizzatori di modelli non ciclici e VSD, poiché le perdite di lotto legate all'umidità transitoria superano il costo di sostituzione degli essiccatori avanzati. I test annuali di terze parti, che costano dai 5,000 ai 15,000 dollari per sistema, e l'allineamento HACCP nell'Unione Europea aumentano i costi di conformità, tuttavia la maggior parte degli impianti accetta il compromesso perché i fallimenti degli audit innescano arresti più costosi [1] US Food and Drug Administration, “Current Good Manufacturing Practice for Compressed Air,” fda.gov.
Espansione della capacità produttiva discreta globale dopo il 2025
Gli investimenti in immobilizzazioni nel settore manifatturiero discreto cinese sono aumentati dell'8.3% nel 2025, mentre l'India ha commissionato 14 nuovi impianti di componenti destinati alle catene di approvvigionamento "China Plus One". L'ASEAN ha attratto 22 miliardi di dollari di IDE nel settore elettronico nel 2024-2025 e ogni nuovo impianto ha specificato essiccatori refrigerati come parte delle costruzioni di camere bianche di Classe 1. La rinascita dei semiconduttori in Nord America, grazie al CHIPS and Science Act, ha aggiunto 11 fabbriche annunciate che consumeranno ciascuna fino a 20,000 m³/h di aria compressa condizionata entro il 2028. I lunghi tempi di consegna degli ordini, da 24 a 32 settimane per le grandi unità personalizzate, stanno spingendo gli acquirenti a impegnare capitali 18 mesi prima dell'avvio dell'impianto [2] Dipartimento del Commercio degli Stati Uniti, "CHIPS and Science Act Semiconductor Grants", commerce.gov.
Incentivi per l'efficienza energetica e programmi di crediti di carbonio per asciugatrici VSD
I compressori a velocità variabile riducono il consumo energetico del 15-25% rispetto alle unità a velocità fissa. Le aziende elettriche dell'Ontario e della California rimborsano fino al 50% del sovrapprezzo per i compressori a velocità variabile una volta dimostrata la riduzione dei consumi in kWh, e il sistema di scambio di quote di emissioni dell'UE consente ai produttori di monetizzare le quote di carbonio accumulate grazie al risparmio energetico, per un valore compreso tra 80 e 100 euro per tonnellata di CO₂. Germania e Corea del Sud hanno superato la soglia di 0.15 dollari/kWh nel 2025, riducendo i tempi di ammortamento dei compressori a velocità variabile a meno di 18 mesi, pertanto gli acquirenti considerano sempre più questa tecnologia come standard piuttosto che come optional.
Crescita di essiccatori ibridi a essiccante-refrigerato per il rifornimento di GNL a basso punto di rugiada
Le stazioni di rifornimento di GNL e GNC necessitano di punti di rugiada di -70 °C per prevenire ostruzioni da idrati. I treni ibridi combinano una fase refrigerata che rimuove l'umidità di massa fino a +3 °C con un essiccatore che raggiunge il punto di rugiada più basso utilizzando solo il 3-5% di gas di spurgo. I bacini di scisto statunitensi hanno aggiunto 127 nuovi siti di GNC nel 2024-2025, il Qatar sta aumentando il bunkeraggio di GNL per il carburante marino e i corridoi del GNC dell'ASEAN stanno imponendo essiccatori ibridi per conformarsi ai codici di qualità del carburante. Sebbene rappresenti ancora una nicchia con una quota di mercato del 4% nel 2025, il segmento sta avanzando dell'8-10% all'anno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Grandi investimenti iniziali in conto capitale per unità di livello industriale | -0.8% | Globale, con particolare attenzione ai mercati ASEAN e latinoamericani, particolarmente sensibili ai prezzi. | A breve termine (≤ 2 anni) |
| La graduale eliminazione degli HFC (emendamento di Kigali) fa aumentare i costi di conformità relativi ai refrigeranti. | -0.9% | A livello globale, con l'impatto più marcato in Nord America ed Europa (paesi dell'Allegato I). | Medio termine (2-4 anni) |
| La volatilità dei prezzi dell'acciaio inossidabile incide sui costi della distinta base. | -0.5% | Azienda globale, con concentrazione della catena di approvvigionamento in Cina, India e Indonesia. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali (CAPEX) per unità di livello industriale.
I prezzi di installazione, che si aggirano tra i 40,000 e i 120,000 dollari per impianti con una capacità di 1,000 m³/h e oltre, scoraggiano gli impianti con risorse limitate nelle economie emergenti, nonostante i tempi di inattività dovuti all'umidità possano costare molto di più nell'arco di cinque anni. I contratti "Equipment-as-a-Service" (EAS) in Nord America consentono ai clienti di pagare in base al metro cubo di aria secca, ma la loro adozione al di fuori dei mercati maturi è ostacolata da una debole infrastruttura di leasing. I lunghi tempi di consegna per la fabbricazione gravano ulteriormente sul capitale circolante, poiché gli acquirenti devono emettere lettere di credito con mesi di anticipo.
La riduzione graduale degli HFC prevista dall'emendamento di Kigali aumenta i costi di conformità dei refrigeranti
L'emendamento di Kigali prevede una riduzione del 70% della produzione di HFC entro il 2029 nei paesi dell'Allegato I, spingendo i prezzi dell'R-134a da 8 USD/kg nel 2023 a 14 USD/kg nel 2025. I nuovi essiccatori vengono ora forniti con R-1234ze o R-513A, che costano il 30-40% in più al chilogrammo e spesso richiedono riprogettazioni che aggiungono 3,000-8,000 USD a una piattaforma da 1,000 m³/h. Chi adotta per primo queste nuove tecnologie si fa carico di maggiori investimenti, ma evita future strozzature nel servizio man mano che la disponibilità di HFC riciclato diminuisce.
Analisi del segmento
Per tipologia di asciugatrice: unità non cicliche leader, VSD Technologies Accelerate
Nel 2025, i modelli non ciclici hanno mantenuto una quota di mercato del 38.12% nel settore degli essiccatori d'aria refrigerati, grazie alla semplicità di manutenzione e a prezzi di acquisto inferiori del 20-30%. Questi modelli, tuttavia, fanno funzionare i compressori in modo continuo, con conseguente spreco di energia del 10-15% quando la domanda cala. Gli essiccatori refrigerati a velocità variabile (VSD), con una crescita annua composta (CAGR) del 5.92% per il periodo di previsione (2026-2031), regolano la velocità del motore in base al carico in tempo reale, consentendo un risparmio energetico del 15-25% che compensa i prezzi di acquisto più elevati nelle regioni con tariffe più alte. I modelli ciclici stanno perdendo terreno perché i picchi di avvio e arresto compromettono la conformità alla norma ISO 8573 Classe 2 nelle linee farmaceutiche. Le unità ibride essiccante-refrigerate rappresentano il 4% delle spedizioni, ma registrano una crescita annua dell'8-10% nel settore del GNL e del GNC, dove sono obbligatori punti di rugiada di -70 °C. L'espansione di Atlas Copco a New York, prevista per il 2025, aumenterà la capacità di accumulo per grandi gruppi centrifughi a velocità variabile, a conferma della fiducia nel fatto che gli impianti con portate superiori a 500 m³/h adotteranno sempre più spesso la velocità variabile come standard. Questo cambiamento complessivo prefigura un futuro in cui l'intelligenza e la modulazione della velocità diventeranno caratteristiche di base anche negli impianti di medie dimensioni.
L'adozione degli azionamenti a velocità variabile (VSD) modifica le dinamiche del mercato post-vendita. Poiché gli azionamenti a velocità variabile limitano le sollecitazioni meccaniche, gli intervalli di revisione previsti si estendono da sette a nove anni, riducendo il fatturato dei ricambi per unità installata. I produttori di apparecchiature originali (OEM) compensano offrendo in bundle il monitoraggio in cloud, venduto come software a pagamento ricorrente. Le unità non cicliche rimangono rilevanti al di sotto dei 300 m³/h, dove il risparmio energetico non giustifica il sovrapprezzo dell'azionamento, soprattutto nei mercati con elettricità sovvenzionata. Tuttavia, con l'aumento delle tariffe elettriche, anche le piccole officine potrebbero migrare verso le unità non cicliche, riducendo il divario di prezzo ed erodendo la leadership di mercato di queste ultime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di refrigerante: l'HFC, leader del mercato, cede il passo all'HFO e alle alternative naturali.
Nel 2025, il 47.55% delle spedizioni di HFC (R-134a e R-404A) è stato alimentato da combustibili a base di HFC, a testimonianza della sicurezza storica e della familiarità con le procedure di manutenzione. La progressiva eliminazione degli HFO a Kigali sposta l'attenzione verso gli HFO a basso GWP e i combustibili naturali/idrocarburici (R-290 e CO₂), che dovrebbero espandersi a un CAGR del 6.11% durante il periodo di previsione (2026-2031). L'adozione dell'R-290 è limitata dai limiti di infiammabilità A3 che fissano le dimensioni delle cariche a 150 g, mentre i sistemi a CO₂ comportano penalità dovute alle pareti spesse e all'alta pressione, che ne limitano l'uso ai climi freddi. Gli HFO come l'R-513A offrono una via di mezzo, ma presentano comunque un sovrapprezzo del 30-40% rispetto all'R-134a. L'Europa ha vietato l'R-404A nei nuovi essiccatori e ha drasticamente ridotto le quote di R-134a, creando un mercato post-vendita globale biforcato che fa lievitare i costi di manutenzione per chi adotta le nuove normative in ritardo. Le piattaforme multirefrigerate aiutano i clienti a proteggersi dai rischi, ma aumentano i prezzi di listino dell'8-12% e complicano la gestione delle scorte. La base installata rimarrà eterogenea fino al 2031, con i mercati dell'ammodernamento e dell'assistenza che seguiranno le tempistiche normative locali.
I tecnici dell'assistenza necessitano di nuove certificazioni per gestire fluidi infiammabili o ad alta pressione, il che riduce la disponibilità di manodopera e aumenta i costi di manutenzione del 15-20% nelle regioni in cui la manodopera specializzata nella refrigerazione è scarsa. Gli impianti che effettuano il passaggio in anticipo si assicurano costi di conformità prevedibili, ma devono affidarsi ai produttori di apparecchiature originali (OEM) per garantire la fornitura a lungo termine di HFO e ricambi in un contesto normativo in continua evoluzione. Al contrario, gli operatori che ritardano gli aggiornamenti rischiano di incorrere in costi elevati a causa della riduzione delle quote di HFC vergine e della diminuzione delle scorte di HFC riciclato.
In base al metodo di raffreddamento: il predominio del raffreddamento ad aria persiste, mentre il raffreddamento ad acqua guadagna terreno.
Le configurazioni raffreddate ad aria hanno rappresentato il 64.22% delle spedizioni del 2025, poiché si installano senza torri di raffreddamento e aggirano l'aumento delle tariffe dell'acqua industriale nelle regioni aride. Le unità raffreddate ad acqua, pur registrando una crescita annua composta del 5.94% per il periodo di previsione (2026-2031), incontrano ancora ostacoli laddove le autorizzazioni limitano il prelievo idrico o gli operatori non riescono a giustificare l'investimento per i chiller a circuito chiuso. Il loro vantaggio in termini di efficienza energetica, pari all'8-12%, diventa decisivo nei data center e nei climi tropicali, dove temperature ambiente di 35 °C spingono i condensatori raffreddati ad aria oltre i limiti di progettazione. I sistemi ibridi aria-acqua detengono una quota di mercato di nicchia, ma risultano interessanti per i siti con ampie escursioni termiche stagionali. Gli incentivi normativi sono indiretti: la Direttiva quadro sulle acque dell'UE ora include il consumo idrico nel calcolo delle autorizzazioni operative, favorendo in modo sottile le soluzioni raffreddate ad aria o a circuito chiuso anche in un'Europa attenta all'efficienza.
Le piattaforme offshore e le applicazioni marittime tendono a utilizzare sistemi di raffreddamento ad acqua perché l'acqua di mare è abbondante e le alette di raffreddamento ad aria si corrodono rapidamente in presenza di salsedine. Il compromesso è rappresentato dai maggiori costi dei materiali per gli scambiatori in titanio o cupronichel. In Medio Oriente, il raddoppio delle tariffe idriche comunali dal 2024 ha consolidato il predominio del raffreddamento ad aria, mentre il cluster di data center di Singapore opta per pacchetti di raffreddamento ad acqua collegati a reti di acqua refrigerata distrettuali che ammortizzano la differenza di investimento in meno di tre anni grazie al minore consumo di energia elettrica.
In base alla capacità di flusso: regole di fascia media, picchi di elevata capacità
Nel 2025, la fascia di portata d'aria compresa tra 500 e 2,000 m³/h ha rappresentato il 42.21% del mercato degli essiccatori d'aria refrigerati, in quanto si allinea alle esigenze di flusso d'aria degli impianti di medie dimensioni nei settori automobilistico, alimentare e metallurgico. Le macchine con portata superiore a 2,000 m³/h, che beneficiano dei megaprogetti petrolchimici, del GNL e dei semiconduttori, cresceranno del 6.21% all'anno fino al 2031. Ogni nuovo impianto di produzione di wafer da 300 mm in costruzione negli Stati Uniti richiederà da 30 a 40 di questi essiccatori, anticipando la domanda fino al 2028. Le apparecchiature con portata inferiore a 500 m³/h rischiano di essere standardizzate dai fornitori cinesi a basso costo che offrono prezzi inferiori fino al 50% rispetto agli OEM occidentali, spingendo i produttori storici ad abbandonare le fasce di prezzo più basse.
Gli ordini di grande capacità sono progettati su misura, hanno prezzi maggiorati del 25-35% e in genere includono contratti di assistenza pluriennali per garantire la continuità operativa nei processi chimici e del gas critici. Le sostituzioni di fascia media hanno cicli più rapidi, poiché le verifiche ISO riducono la durata accettabile degli asset da 12 a 9 anni. I pacchetti a basso flusso sono ancora interessanti per laboratori e cliniche, ma raramente includono la connettività digitale che genera ricavi post-vendita, rimanendo quindi prodotti a basso margine per gli assemblatori regionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la produzione industriale traina la domanda, mentre l'elettronica accelera.
Nel 2025, il settore manifatturiero e quello industriale in generale hanno rappresentato il 33.41% del fatturato, confermando il ruolo dell'aria compressa come risorsa universale per utensili pneumatici, verniciatura e movimentazione materiali. La produzione di elettronica e semiconduttori, in crescita a un CAGR del 6.38% durante il periodo di previsione (2026-2031), sarà il settore trainante fino al 2031, poiché ogni stabilimento di produzione con nodi inferiori a 5 nm consuma volumi senza precedenti di aria compressa di classe ISO 1. Gli impianti del settore alimentare e delle bevande rimangono un gruppo di acquirenti di secondo livello stabile, in quanto gli aggiornamenti delle GMP codificano la qualità dell'aria compressa come parametro controllato. L'espansione del settore farmaceutico dei farmaci biologici sostiene una domanda costante di essiccatori a punto di rugiada di -40 °C con sensori ridondanti.
Le aziende che utilizzano petrolio, gas e prodotti petrolchimici necessitano di essiccatori di grandi dimensioni, in funzione continua, a bordo delle piattaforme offshore e negli impianti di liquefazione del gas naturale (GNL). Le linee di produzione automobilistica che stanno passando all'assemblaggio di batterie agli ioni di litio, stanno modernizzando i vecchi essiccatori per ottenere un controllo dell'umidità più preciso. A livello regionale, l'Asia-Pacifico dominerà l'adozione di componenti elettronici, il Nord America sarà leader nelle costruzioni personalizzate di grande capacità collegate agli stabilimenti di produzione, e l'Europa si concentrerà sugli aggiornamenti per l'efficienza energetica degli impianti più maturi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli essiccatori d'aria refrigerati nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato il 36.11% del fatturato del 2025 e si appresta a registrare un CAGR del 6.63% fino al 2031, grazie al balzo dell'8.3% degli investimenti cinesi nella produzione discreta e agli ammodernamenti farmaceutici in India, guidati dalle norme GMP. Diciotto stabilimenti cinesi per la produzione di semiconduttori hanno avviato i lavori tra il 2024 e il 2025 nell'ambito del programma "Made in China 2025", ognuno dei quali richiede una portata di aria ultra-secca compresa tra 10,000 e 20,000 m³/h. Gli stati indiani del Tamil Nadu e del Gujarat hanno aggiunto 14 nuovi impianti per la produzione di componenti automobilistici, allineati alla strategia globale di near-shoring degli OEM. L'ondata di investimenti diretti esteri (IDE) nel settore elettronico dell'ASEAN, pari a 22 miliardi di dollari, sta dotando le nuove linee di produzione di essiccatori a refrigerazione avanzati, mentre l'impennata dei prezzi dell'energia in Corea del Sud ha ridotto i tempi di ammortamento dei variatori di velocità (VSD) a meno di 18 mesi, accelerando la sostituzione delle unità cicliche. Permangono attriti dal lato dell'offerta: ELGi ha posticipato l'ampliamento della capacità di Kinathukadavu al 2027-2028 a causa di ritardi normativi, a dimostrazione che le infrastrutture sono ancora in ritardo rispetto alla domanda.
Mercato nordamericano degli essiccatori d'aria refrigerati
In Nord America, gli stabilimenti che aderiscono al CHIPS Act in Arizona, Texas e Ohio ordineranno complessivamente più di 350 essiccatori di grande capacità entro il 2028. I crediti previsti dall'Inflation Reduction Act coprono fino al 30% dei premi VSD, incentivando l'adozione di questa tecnologia nell'intero settore. Negli Stati Uniti sono state aperte 127 nuove stazioni di rifornimento di GNC tra il 2024 e il 2025; ogni stazione è dotata di un essiccatore ibrido per punti di rugiada fino a -70 °C. Gli incentivi delle aziende di servizi pubblici canadesi hanno determinato un aumento su base annua delle richieste di aggiornamento degli essiccatori nel 2025, mentre l'ondata di near-shoring in Messico ha portato all'aggiunta di nove stabilimenti di componenti automobilistici che replicano le specifiche di qualità dell'aria delle case madri.
Mercato europeo degli essiccatori d'aria a refrigerazione
In Europa, la crescita è temperata da una base di utenti matura, ma rivitalizzata dal regolamento F-Gas che vieta l'R-404A e limita l'R-134a, imponendo un ripensamento dei refrigeranti che fa lievitare i costi delle apparecchiature del 30-40%. La Germania, il maggiore acquirente regionale, supera ora il 60% di penetrazione dei variatori di velocità (VSD) nei nuovi ordini da 500-2,000 m³/h a causa dell'introduzione di tariffe di 0.15 USD/kWh. L'Europa meridionale si orienta verso le unità raffreddate ad aria, poiché le tariffe idriche legate alla siccità raddoppieranno dopo il 2024. La Russia, soggetta a sanzioni, effettua il reverse engineering di progetti occidentali per i suoi progetti nazionali nel settore petrolifero e del gas, ma rimane isolata dalle catene di fornitura globali degli OEM (produttori di apparecchiature originali).
Mercato degli essiccatori d'aria a refrigerazione in Medio Oriente e Sud America
Il Sud America e il Medio Oriente e l'Africa detengono la quota di mercato minore. Il boom dell'imbottigliamento di bevande in Brasile ha visto la costruzione di sette nuovi impianti tra il 2024 e il 2025, ognuno dei quali richiede aria di classe ISO 2 per il contatto diretto con il prodotto. Il progetto Jafurah di Saudi Aramco prevede l'installazione di diversi essiccatori da 3,000 m³/h certificati API 618 per l'impiego di gas acidi. Le miniere sudafricane rimandano gli ammodernamenti perché i blackout a rotazione costringono a investire in generatori diesel, mentre la volatilità valutaria della Nigeria lascia il mercato a importazioni non certificate che non superano i controlli ISO.
Panorama competitivo
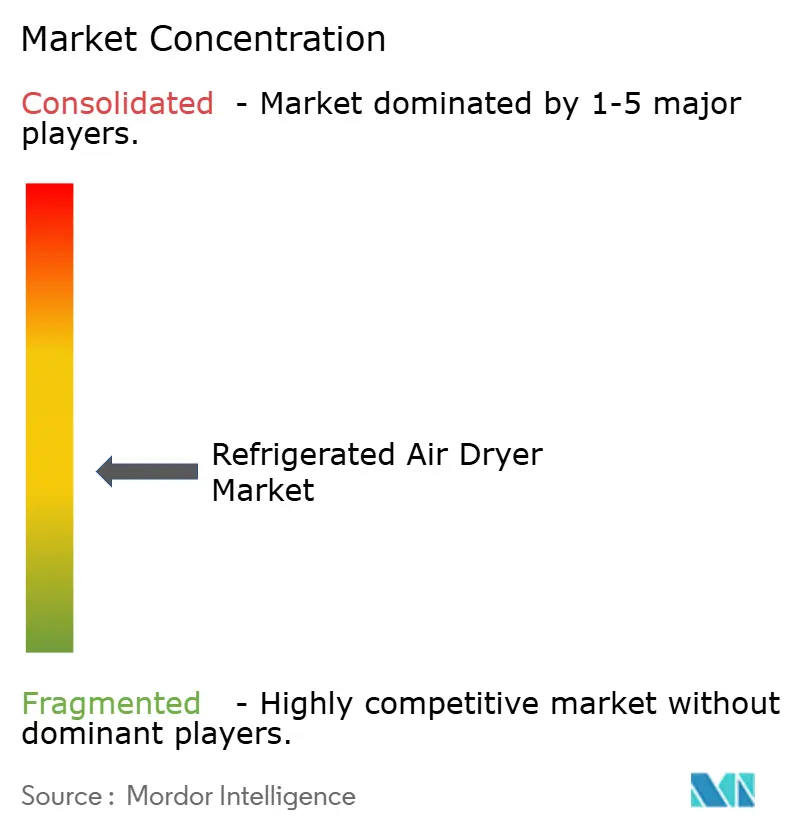
Il mercato degli essiccatori d'aria a refrigerazione è moderatamente frammentato. I concorrenti regionali offrono prezzi più bassi. L'indiana ELGi e la cinese Risheng offrono unità di piccola capacità con sconti del 40-50% rispetto ai produttori storici, spingendo gli OEM occidentali ad abbandonare i segmenti di mercato di fascia bassa e a riorientare la progettazione verso nicchie di mercato ad alta capacità e soggette a normative stringenti. La conformità alle normative sui refrigeranti diventa una leva competitiva; i fornitori che commercializzano macchine multirefrigerate si aggiudicano gli appalti da acquirenti preoccupati per le scadenze di Kigali. Il compromesso è rappresentato da una maggiore complessità e da costi di magazzino più elevati.
Leader del settore degli essiccatori d'aria refrigerati
Atlas Copco AB
Ingersoll Rand
SPX FLOW, Inc.
KAESER KOMPRESSOREN
sullair
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: ELGi Compressors Europe, una filiale di ELGi Equipments Limited, ha presentato la sua ultima offerta: gli essiccatori d'aria compressa a refrigerazione ad espansione diretta serie AR N.
- Agosto 2024: Ingersoll Rand ha acquisito Hi-line Industries, azienda con sede nel Regno Unito specializzata in apparecchiature per la purificazione dell'aria compressa ad alta efficienza energetica. Si prevede che questa acquisizione rafforzerà la posizione di Ingersoll Rand nel mercato degli essiccatori d'aria refrigerati, ampliando il portafoglio prodotti e le soluzioni ad alta efficienza energetica.
Ambito del rapporto sul mercato globale degli essiccatori d'aria refrigerati
Un essiccatore d'aria a refrigerazione è un dispositivo industriale che rimuove l'umidità dall'aria compressa raffreddandola a determinate temperature. Raffreddando l'aria, il vapore acqueo si condensa in liquido, che viene poi scaricato, fornendo aria secca e pulita adatta per la produzione in generale e per gli utensili pneumatici.
Il mercato degli essiccatori d'aria refrigerati è segmentato per tipologia di essiccatore, tipo di refrigerante, metodo di raffreddamento, portata, settore di utilizzo finale e area geografica. Per tipologia di essiccatore, il mercato è segmentato in essiccatori refrigerati a ciclo, essiccatori refrigerati non a ciclo, essiccatori refrigerati a velocità variabile (VSD) e essiccatori ibridi a essiccante e refrigerazione. Per tipo di refrigerante, il mercato è segmentato in refrigeranti a base di HFC (R-134a e R-404A), a base di HFO (R-1234ze e R-513A) e a base di idrocarburi naturali (R-290 e CO₂). Per metodo di raffreddamento, il mercato è segmentato in raffreddamento ad aria e raffreddamento ad acqua. Per portata, il mercato è segmentato in inferiore a 500 m³/h, da 500 a 2,000 m³/h e superiore a 2,000 m³/h. In base al settore di utilizzo finale, il mercato è segmentato in produzione e industria generale, alimentare e delle bevande, farmaceutico e sanitario, petrolifero e del gas e petrolchimico, automobilistico, elettronico e dei semiconduttori e altri settori. Il rapporto copre anche le dimensioni del mercato e le previsioni per gli essiccatori d'aria refrigerati in 19 paesi delle principali regioni. Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Essiccatori refrigerati a ciclo continuo |
| Essiccatori refrigerati non ciclici |
| Essiccatori refrigerati a velocità variabile (VSD) |
| Essiccatori ibridi a essiccante e refrigerazione |
| A base di HFC (R-134a e R-404A) |
| A base di HFO (R-1234ze e R-513A) |
| Carboni naturali/idrocarburi (R-290 e CO₂) |
| Raffreddato ad aria |
| Acqua raffreddata |
| Meno di 500 m³/h |
| 500-2,000 m³ / h |
| Maggiore di 2,000 m³/h |
| Produzione e industria generale |
| Cibo e Bevande |
| Farmaceutico e sanitario |
| Petrolio e gas e petrolchimico |
| Automotive |
| Elettronica e semiconduttori |
| Altre industrie |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di asciugatrice | Essiccatori refrigerati a ciclo continuo | |
| Essiccatori refrigerati non ciclici | ||
| Essiccatori refrigerati a velocità variabile (VSD) | ||
| Essiccatori ibridi a essiccante e refrigerazione | ||
| Per tipo di refrigerante | A base di HFC (R-134a e R-404A) | |
| A base di HFO (R-1234ze e R-513A) | ||
| Carboni naturali/idrocarburi (R-290 e CO₂) | ||
| Con metodo di raffreddamento | Raffreddato ad aria | |
| Acqua raffreddata | ||
| Per capacità di flusso | Meno di 500 m³/h | |
| 500-2,000 m³ / h | ||
| Maggiore di 2,000 m³/h | ||
| Per settore degli utenti finali | Produzione e industria generale | |
| Cibo e Bevande | ||
| Farmaceutico e sanitario | ||
| Petrolio e gas e petrolchimico | ||
| Automotive | ||
| Elettronica e semiconduttori | ||
| Altre industrie | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli essiccatori d'aria refrigerati nel 2026 e quali saranno le sue prospettive future?
Il mercato ammonta a 2.39 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.15 miliardi di dollari entro il 2031, crescendo a un CAGR del 5.71%.
Quale tipo di asciugatrice sta guadagnando più terreno?
Nel periodo di previsione (2026-2031), la diffusione degli essiccatori a refrigerazione con azionamento a velocità variabile aumenterà del 5.92% all'anno, grazie al risparmio sui costi dell'energia elettrica e ai programmi di incentivi offerti dalle aziende fornitrici.
Cosa sta guidando la crescita dell'area Asia-Pacifico?
L'espansione della capacità produttiva nei settori dei semiconduttori, dell'automotive e del farmaceutico in Cina, India e nei paesi ASEAN sta trainando un tasso di crescita annuo composto (CAGR) regionale del 6.63% fino al 2031.
In che modo l'emendamento di Kigali influirà sulla scelta delle attrezzature?
Le riduzioni nell'offerta di HFC stanno spingendo gli operatori verso essiccatori a HFO o a refrigerante naturale, più costosi ma conformi alle normative, il che aumenta i prezzi iniziali ma protegge i proprietari da future restrizioni.


