

Dimensioni e quota di mercato degli imballaggi ricaricabili e riutilizzabili
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 129.76 miliardo di dollari |
| Dimensione del mercato (2031) | 206.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.69% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi ricaricabili e riutilizzabili di Mordor Intelligence
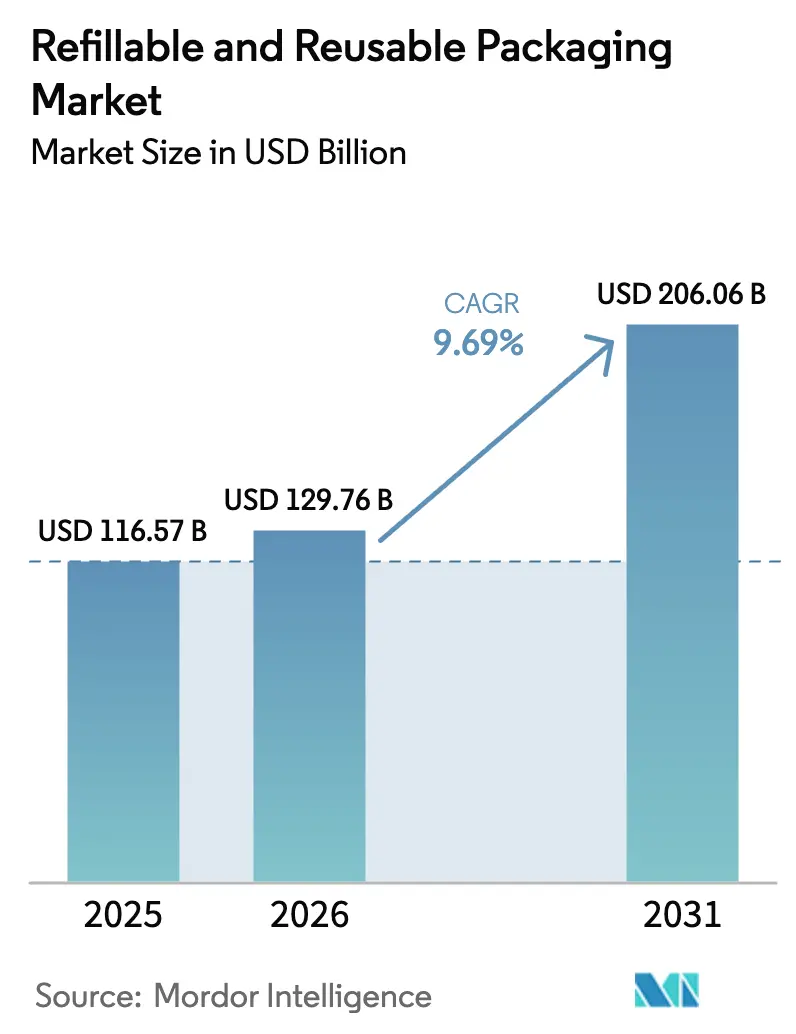
Si prevede che il mercato degli imballaggi ricaricabili e riutilizzabili passerà da 116.57 miliardi di dollari nel 2025 e 129.76 miliardi di dollari nel 2026 a 206.06 miliardi di dollari entro il 2031, registrando un CAGR del 9.69% tra il 2026 e il 2031. La crescente pressione legislativa, l'intensificarsi degli impegni a zero rifiuti e l'evoluzione delle piattaforme di logistica inversa stanno accelerando la migrazione dai formati monouso. I proprietari di marchi stanno anticipando gli investimenti in contenitori durevoli perché l'aumento delle tasse sulla plastica vergine sta riducendo il divario di costo storico. Gli operatori della supply chain riscontrano inoltre che le risorse multi-viaggio standardizzate riducono i tassi di danno e migliorano l'utilizzo dei camion, spingendo i consigli di amministrazione a considerare il riutilizzo come una strategia di efficienza operativa piuttosto che una pura spesa per la sostenibilità. Allo stesso tempo, i livelli di tracciamento digitale stanno trasformando ogni contenitore in un nodo di dati, consentendo programmi di ritiro predittivi che riducono i tempi di sosta e supportano una rendicontazione ESG credibile. Nel complesso, si prevede che queste forze rafforzeranno l'espansione a lungo termine del mercato degli imballaggi ricaricabili e riutilizzabili.
Punti chiave del rapporto
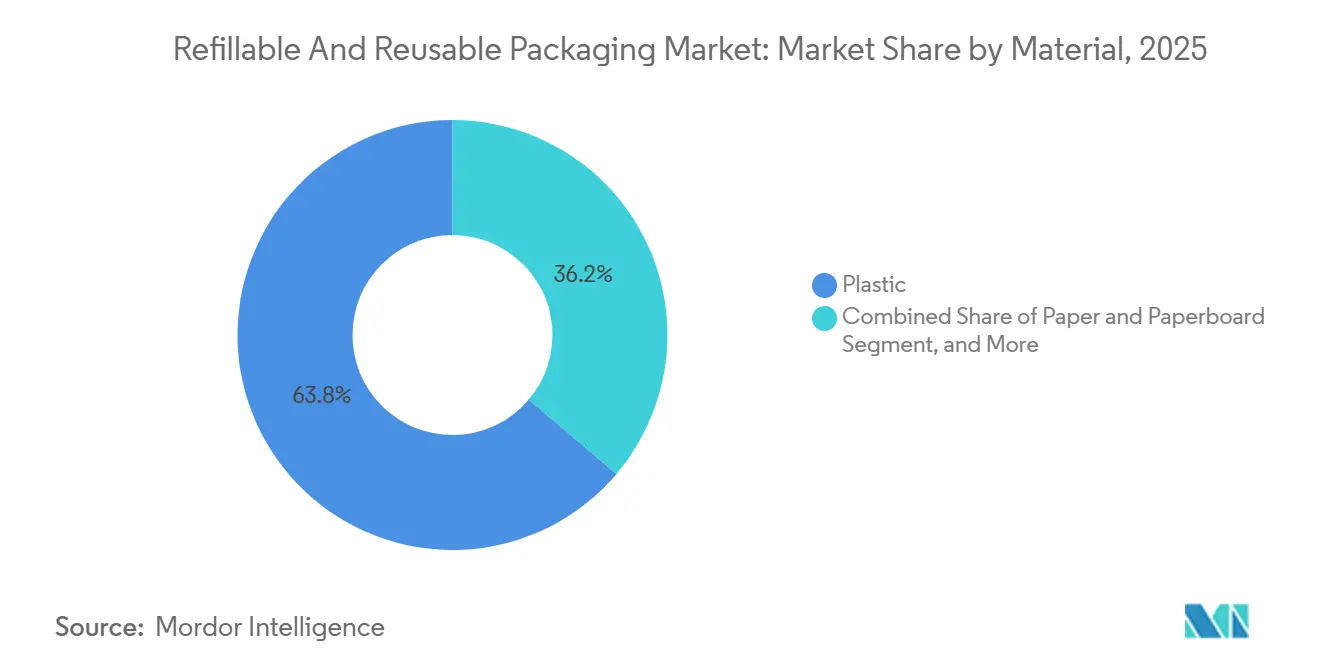
- In base al materiale, nel 2025 la plastica ha dominato con il 63.82% della quota di mercato degli imballaggi ricaricabili e riutilizzabili, mentre il metallo sta avanzando con un CAGR del 10.43% fino al 2031.
- Per prodotto, pallet e casse hanno rappresentato il 52.12% del mercato degli imballaggi ricaricabili e riutilizzabili nel 2025, mentre si prevede che i contenitori intermedi per merci sfuse cresceranno a un CAGR dell'11.07% nel periodo 2026-2031.
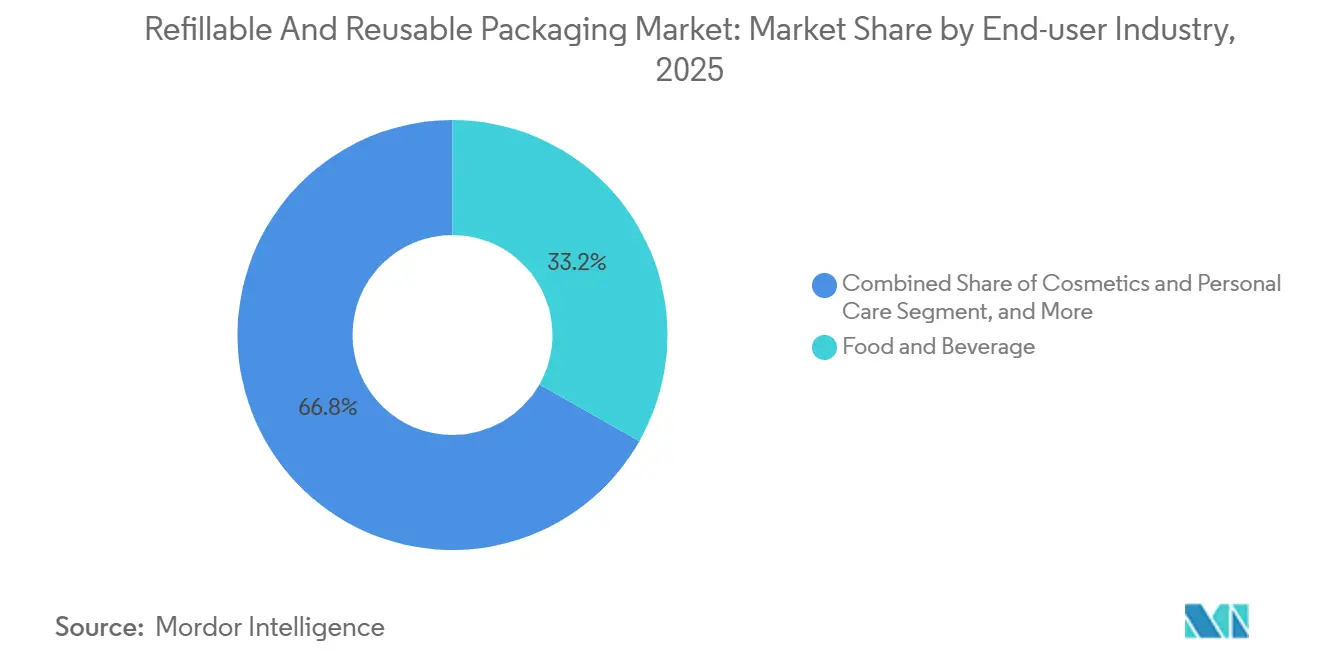
- Per settore di utilizzo finale, nel 2025 il settore alimentare e delle bevande rappresentava il 33.23% della quota di mercato degli imballaggi riutilizzabili e ricaricabili, mentre spedizioni e trasporti stanno guidando il settore con un CAGR dell'11.03% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 35.34% dei ricavi nel 2025 e si prevede che crescerà a un CAGR del 10.64%, il più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi riutilizzabili e ricaricabili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta legislativa verso mandati di economia circolare | + 2.8% | Europa, Asia-Pacifico, espansione verso il Nord America | Medio termine (2–4 anni) |
| Risparmio sui costi grazie alle catene di fornitura a ciclo chiuso | + 2.1% | Globale, con i primi guadagni in Nord America ed Europa | Breve termine (≤ 2 anni) |
| Preferenza dei consumatori per i marchi sostenibili | + 1.5% | Europa e Nord America, emergenti nei centri urbani dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Vendita al dettaglio emergente con ricarica in movimento abilitata dall'IoT | + 1.3% | Nord America ed Europa, missioni pilota nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Finanziamenti aziendali a zero rifiuti collegati agli ESG | + 0.9% | Globale, concentrato in multinazionali quotate in borsa | Medio termine (2–4 anni) |
| Innovazioni nella pulizia da polimero a polimero | + 0.7% | Globale, con centri di ricerca e sviluppo in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta legislativa verso mandati di economia circolare
Le autorità di regolamentazione in tutta Europa e nella regione Asia-Pacifico hanno trasformato gli obiettivi di riutilizzo volontario in quote vincolanti, costringendo i responsabili delle decisioni in materia di imballaggi a riprogettare i formati per garantire prestazioni ottimali anche per utilizzi multipli. L'Unione Europea ora richiede il 10% di imballaggi per il trasporto riutilizzabili entro il 2030 e il 20% entro il 2040, mentre la Francia ha accelerato l'adozione obbligando gli ipermercati a installare stazioni di ricarica per prodotti sfusi a partire dal 2025. [1] Commissione europea, “Regolamento sugli imballaggi e sui rifiuti di imballaggio”, euroPA.eu La Cina ha esteso il suo sistema di deposito-restituzione per coprire 420 milioni di residenti nel 2025, deviando ulteriori 2.3 miliardi di contenitori per bevande in canali a ciclo chiuso. Anche il sistema di tassazione a scaglioni per le discariche della Corea del Sud orienta la competitività dei costi verso le casse riutilizzabili per componenti elettronici e automobilistici. Poiché le sanzioni per la mancata conformità possono rapidamente azzerare i margini esigui dei beni di consumo, i consigli di amministrazione stanno dando priorità alle infrastrutture di riutilizzo nei budget di capitale, consolidando un vento favorevole duraturo per il mercato degli imballaggi ricaricabili e riutilizzabili.
Risparmio sui costi grazie alle catene di fornitura a ciclo chiuso
Quando i tassi di reso si stabilizzano sopra l'80% e i contenitori superano i 20 viaggi nel ciclo di vita, i costi operativi tendono a scendere al di sotto di quelli delle alternative monouso. Uno studio su casse condivise ha mostrato un risparmio logistico end-to-end del 12-18% rispetto al cartone ondulato, in gran parte grazie alla riduzione dei danni ai prodotti e al miglioramento dell'utilizzo dei camion. I fornitori del settore automobilistico che sono passati ai rack in acciaio hanno recuperato il capitale entro 2 anni e successivamente hanno realizzato margini puri con ogni ciclo aggiuntivo. In Germania, i produttori di bevande hanno ammortizzato i costi delle bottiglie su 40-50 ricariche raggiungendo tassi di reso del 98%, riducendo i costi di imballaggio per ettolitro di oltre il 20%. Questi fattori economici sono alla base della rapida espansione del mercato degli imballaggi ricaricabili e riutilizzabili.
Preferenza dei consumatori per i marchi sostenibili
I consumatori tradizionali considerano sempre più i rifiuti da imballaggio come un fattore determinante nelle decisioni di acquisto. Un sondaggio del 2025 ha rilevato che il 64% degli europei e il 58% dei nordamericani erano disposti a cambiare marca per alternative ricaricabili e due quinti accettavano un sovrapprezzo moderato. [2] PwC Analysts, “Global Consumer Insights Pulse Survey 2025,” pwc.com I marchi di bellezza hanno monetizzato questo sentimento; una linea di rossetti ricaricabili ha conquistato il 14% della quota di mercato di lusso entro 9 mesi dal lancio. Dinamiche di fedeltà simili sono emerse nelle bustine di detersivo concentrato, dove i tassi di riacquisto hanno superato il 90%. Questi cambiamenti convogliano un volume aggiuntivo nel mercato degli imballaggi ricaricabili e riutilizzabili.
Vendita al dettaglio emergente con ricarica in movimento abilitata dall'IoT
I contenitori intelligenti dotati di RFID o sensori integrati stanno trasformando il packaging in una piattaforma dati che supporta la raccolta predittiva e le promozioni personalizzate. Loop Industries ha raggiunto l'89% di resi di contenitori entro 48 ore combinando i ping di posizione con solleciti automatici via SMS. In Europa, i sacchi tracciati per i pacchi hanno generato set di dati comportamentali che i commercianti hanno rivenduto ai partner logistici. I progetti pilota di blockchain nella regione Asia-Pacifico, nel frattempo, consentono a più marchi di condividere pool di contenitori senza rivelare flussi di volume sensibili. Questo livello digitale aumenta l'utilizzo delle risorse, ampliando ulteriormente il margine economico del mercato degli imballaggi ricaricabili e riutilizzabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati della logistica inversa | -1.4% | Globale, acuto nei corridoi rurali a bassa densità | Breve termine (≤ 2 anni) |
| Ambiguità negli standard di riutilizzo a contatto con gli alimenti | -0.9% | Nord America ed Europa, divergenza normativa | Medio termine (2–4 anni) |
| Rischi di contaminazione microbica nelle zone tropicali | -0.6% | Asia-Pacifico, Medio Oriente, Africa, Sud America | Medio termine (2–4 anni) |
| Protocolli di dati di tracciamento e rintracciabilità frammentati | -0.4% | Globale, pronunciato in Asia-Pacifico e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati della logistica inversa
I cicli inversi aggiungono 0.15-0.40 USD per contenitore in termini di movimentazione, lavaggio e ridistribuzione, erodendo i guadagni finanziari quando le densità di restituzione sono basse. [3] Corrispondente del Financial Times, "Economia della logistica inversa degli imballaggi riutilizzabili", ft.com Le tappe di ritiro nelle zone rurali assorbono più della metà di tale costo, poiché i camion percorrono lunghe distanze parzialmente carichi. I processi di ispezione ad alta intensità di manodopera aumentano le spese per unità e i prezzi volatili delle utenze amplificano i costi generali di lavaggio. Sebbene i micro-centri di lavaggio decentralizzati riducano le miglia percorse, il loro costo di capitale di 2-5 milioni di USD rimane proibitivo per i marchi più piccoli. Finché non verranno superate le soglie di densità, il mercato degli imballaggi ricaricabili e riutilizzabili dovrà affrontare attriti di costo strutturali.
Ambiguità negli standard di riutilizzo a contatto con gli alimenti
La frammentazione normativa costringe le multinazionali a destreggiarsi tra molteplici protocolli di lavaggio e studi di validazione. La FDA statunitense insiste sulle consultazioni pre-commercializzazione, ma non offre parametri di riferimento armonizzati per i residui, obbligando i marchi a finanziare analisi di migrazione personalizzate che possono costare somme a sei cifre per formato. L'EFSA europea applica una clausola di "sicurezza equivalente", ma i singoli Stati la interpretano in modo diverso. [4] EFSA Panel, "Food Contact Materials Scientific Opinion", efsa.europa.eu Le politiche dell'Asia-Pacifico variano ampiamente, aggiungendo ulteriore complessità. L'incertezza rallenta le decisioni di investimento, moderando la traiettoria di crescita del mercato degli imballaggi ricaricabili e riutilizzabili.
Analisi del segmento
Per materiale: il predominio della plastica incontra l'innovazione del vetro
Si prevede che i contenitori metallici cresceranno più rapidamente del mercato complessivo degli imballaggi ricaricabili e riutilizzabili, registrando un CAGR del 10.43% nel periodo 2026-2031. I contenitori intermedi in acciaio inossidabile per prodotti sfusi, che già rappresentavano il 38% del fatturato derivante dal metallo nel 2025, garantiscono 50-100 viaggi, superando di gran lunga le controparti in plastica e giustificando il sovrapprezzo iniziale. I fusti in alluminio riducono i cicli di raffreddamento per i birrifici artigianali e prolungano la durata di conservazione, mentre i fusti in acciaio con tecnologia RFID ora soddisfano le normative sulla tracciabilità farmaceutica.
Oggi la plastica detiene la quota maggiore grazie al suo basso costo e alla scalabilità produttiva. Tuttavia, i sovrapprezzi per la plastica vergine in Europa e l'aumento delle tariffe EPR a livello globale stanno erodendo questo vantaggio, spingendo le catene del valore verso alternative ibride o interamente in metallo. Le buste postali cartacee continuano a ritagliarsi una nicchia nei resi dell'e-commerce di moda, e il vetro leggero trova terreno fertile nei cosmetici di alta gamma. Questi cambiamenti indicano un graduale riequilibrio dei materiali all'interno del mercato degli imballaggi ricaricabili e riutilizzabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per prodotto: i contenitori intermedi per rinfuse catturano il potenziale industriale
I contenitori IBC sono il prodotto in più rapida crescita, con un CAGR dell'11.07% grazie alla crescente domanda da parte dei settori chimico e alimentare. Un IBC da 1,000 litri sostituisce decine di fusti, riducendo la manodopera e l'ingombro in magazzino e migliorando al contempo la tracciabilità (FT.COM). Gli IBC compositi dominano i volumi grazie al loro peso bilanciato e alla loro durevolezza, mentre i modelli interamente in metallo si distinguono nelle applicazioni altamente corrosive.
Pallet e casse rappresentano ancora oltre la metà del fatturato dei prodotti, ancorati a modelli di pooling consolidati nei canali alimentari e automobilistico. Tuttavia, la crescita si sta attenuando, poiché gli operatori stanno migrando il capitale verso formati ad alta intensità di asset con un ritorno sull'investimento più solido. Bottiglie, fusti, cartoni e secchi svolgono ciascuno ruoli specializzati che dipendono dai centri di raccolta locali. Questo mix di prodotti in evoluzione illustra l'ampliamento del panorama delle opportunità nel mercato degli imballaggi ricaricabili e riutilizzabili.
Per settore dell'utente finale: i fornitori di servizi logistici accelerano l'adozione del pooling
Si prevede che spedizioni e trasporti registreranno un CAGR dell'11.03%, grazie alla standardizzazione da parte delle aziende di logistica terze di pallet condivisi, materiali di riempimento riutilizzabili e scatole pieghevoli per il trasporto aereo. Uno studio ha rilevato che i pallet in plastica riducono i tempi di carico di oltre un quinto e aumentano la produttività degli operatori, risparmi che si accumulano rapidamente nelle reti hub-and-spoke. Anche i vettori intermodali stanno sperimentando sistemi di ammortizzazione riutilizzabili che si inseriscono in modo compatto sui percorsi di ritorno, migliorando la rotazione delle risorse.
Il settore alimentare e delle bevande rimane oggi il principale acquirente. I regimi di deposito-restituzione nel Nord Europa raggiungono tassi di recupero delle bottiglie superiori al 95%, leader a livello mondiale, consentendo a birrifici e caseifici di prolungare la durata dei contenitori fino a 40-50 ricariche. Cosmetici, prodotti per la casa, prodotti chimici e materiali da costruzione approfondiscono collettivamente la penetrazione del mercato, ciascuno guidato da distinti imperativi di sicurezza, branding o smaltimento dei rifiuti. Questa diversità consolida lo slancio a lungo termine del mercato degli imballaggi ricaricabili e riutilizzabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
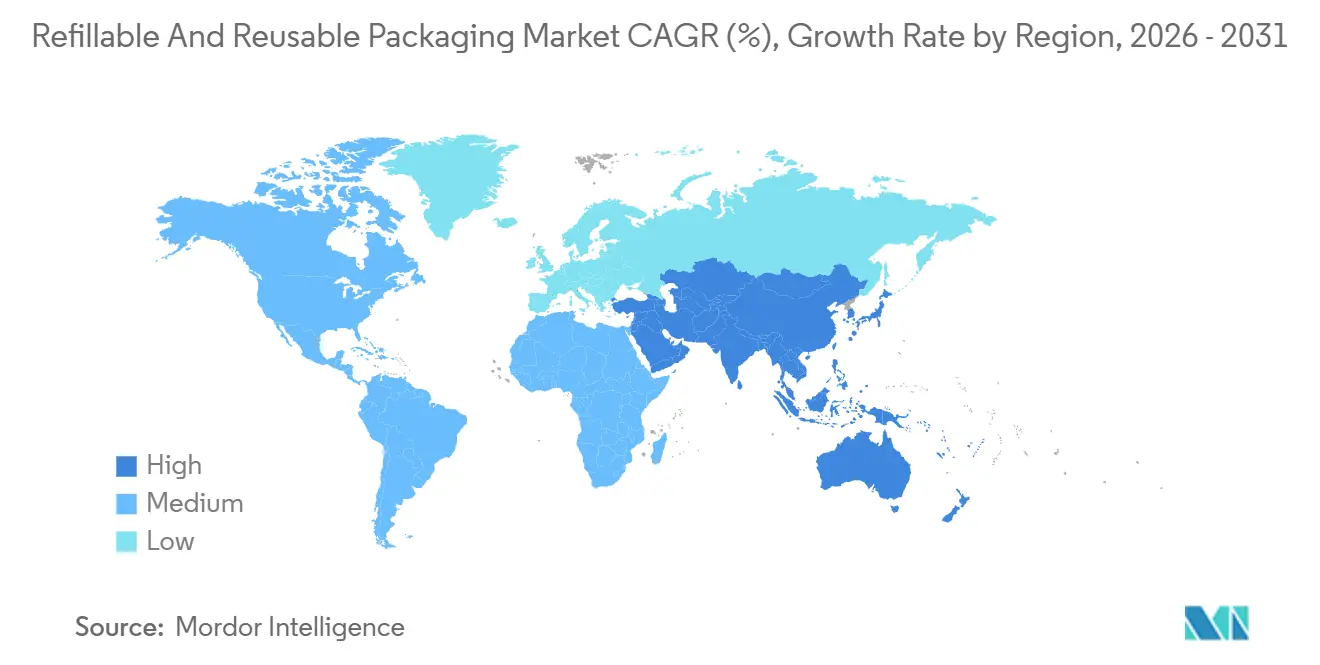
L'area Asia-Pacifico ha rappresentato il 35.34% del fatturato del 2025 e si prevede che il tasso di crescita composto annuo del 10.64% fino al 2031, il tasso di crescita regionale più rapido. L'espansione del sistema di restituzione a cauzione in Cina, l'integrazione dei raccoglitori informali in India e l'imposta sulle discariche in Corea del Sud contribuiscono a convogliare grandi volumi di contenitori in circuiti inversi organizzati. Le mature infrastrutture giapponesi per il settore delle bottiglie rafforzano ulteriormente la domanda di base, mentre gli incentivi del Sud-Est asiatico per gli investimenti in RFID e impianti di lavaggio stanno aumentando la densità della rete.
L'Europa segue con circa il 30% delle vendite del 2025, spinta dagli obiettivi vincolanti di riutilizzo previsti dal Regolamento sugli Imballaggi e sui Rifiuti di Imballaggio. Francia, Germania e Paesi Bassi presentano ecosistemi di restituzione delle bottiglie pressoché perfetti, che ora si stanno estendendo alle casse e agli imballaggi per il trasporto. Si prevede che il lancio nel Regno Unito, nel 2025, di un sistema di deposito cauzionale di 0.20 GBP (0.25 USD) dirotterà miliardi di unità all'anno, accelerando l'adozione nazionale.
Il Nord America rappresenta circa un quinto del fatturato, trainato da impegni aziendali volontari piuttosto che da obblighi federali generali. Le multinazionali hanno fissato obiettivi di ricarica del 25%-50% entro il 2030 e piattaforme innovative come Loop Industries stanno espandendo le reti di contenitori nelle principali aree metropolitane. La bozza del quadro normativo nazionale sui depositi del Canada e i progetti pilota di successo di contenitori condivisi in Messico lasciano presagire un inasprimento normativo a medio termine. Sud America, Medio Oriente e Africa contribuiscono al saldo, con gli standard minimi di riutilizzo del Sudafrica e le tariffe EPR aggiornate del Brasile che fungono da catalizzatori iniziali di crescita. La diversificazione temporale delle politiche in queste regioni garantisce un percorso di espansione scaglionato e pluriennale per il più ampio mercato degli imballaggi ricaricabili e riutilizzabili.

Panorama competitivo
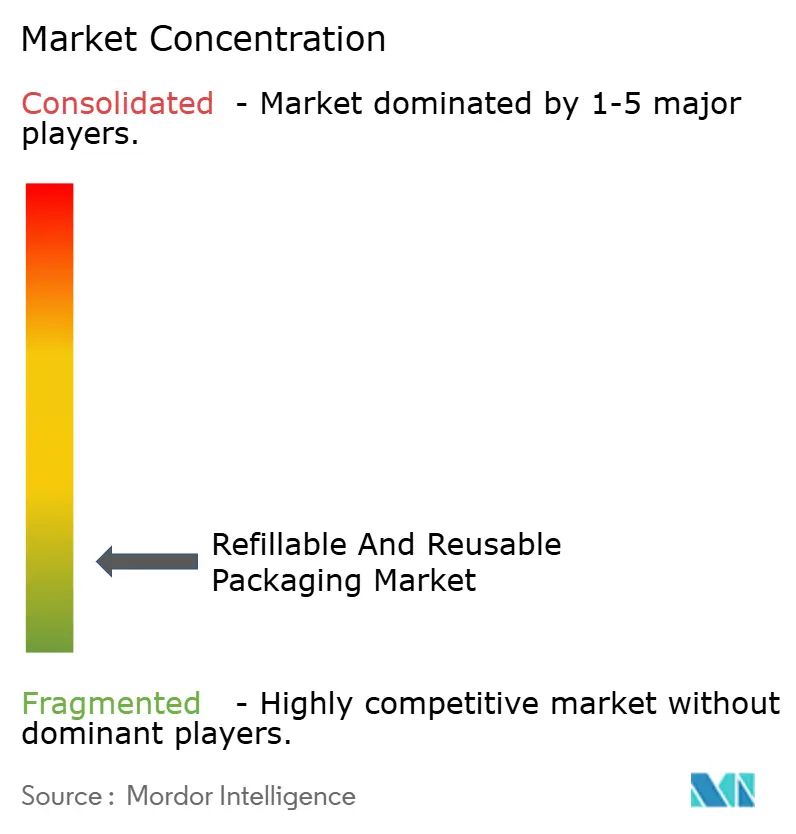
I primi cinque fornitori detengono insieme solo il 18%-22% del fatturato globale, a dimostrazione di un mercato che premia le attività di lavaggio e riempimento localizzate piuttosto che la potenza produttiva centralizzata. I giganti del pooling IFCO Systems e Orbis Corporation gestiscono oltre 50 depositi per continente, raggruppando noleggio, pulizia e tracciamento dei container in contratti di servizio chiavi in mano che li integrano profondamente nei flussi di lavoro dei clienti. Produttori di imballaggi verticalmente integrati come Greif e Mondi, nel frattempo, stanno aggiungendo capacità di lavaggio vincolata per mantenere il controllo qualità internamente; Greif gestisce ora 14 siti di lavaggio industriale che trattano 18 milioni di IBC ogni anno.
Aziende rivoluzionarie native digitali come Loop Industries e RePack monetizzano i dati granulari delle risorse. Le loro flotte abilitate all'IoT hanno ridotto di quasi un quinto il fabbisogno di scorte di riserva dei clienti, e i player affermati stanno correndo per adattare sistemi di telemetria comparabili tramite partnership RFID. Le richieste di proprietà intellettuale per la pulizia da polimero a polimero sono aumentate del 34% su base annua nel 2025, segnalando una corsa agli armamenti tecnologici per sbloccare il riutilizzo a contatto con gli alimenti senza la sterilizzazione a vapore ad alto consumo energetico.
L'attività di M&A si sta intensificando, poiché gli operatori regionali cercano economie di scala. La partecipazione di Greif da 95 milioni di dollari in una rete di pooling cinese e il previsto hub indiano di lavaggio da 180 milioni di dollari di Amcor illustrano una spinta più ampia per assicurarsi una posizione nei corridoi ad alta crescita. Le barriere di capitale per i nodi di micro-lavaggio rimangono un ostacolo per i piccoli marchi, preparando il terreno per consorzi di joint venture che cofinanziano le infrastrutture e aprono la strada a un mercato degli imballaggi ricaricabili e riutilizzabili più consolidato.
Leader del settore degli imballaggi ricaricabili e riutilizzabili
Documento Internazionale
Gruppo Nefab
Sistemi IFCO
Schoeller Allibert Services BV
Società Orbis
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Amcor PLC ha impegnato 180 milioni di dollari per costruire un centro di lavaggio e distribuzione di imballaggi riutilizzabili a Pune, in India, la cui operatività è prevista per il terzo trimestre del 2027.
- Gennaio 2026: Greif Inc. ha acquisito una quota del 60% in una rete cinese di pooling IBC per 95 milioni di dollari, ampliando la sua presenza nell'area Asia-Pacifico a 22 siti di lavaggio e 8,500 sedi clienti.
- Dicembre 2025: Smurfit WestRock ha sperimentato una piattaforma blockchain che consente ai rivenditori europei di mettere in comune contenitori in cartone ondulato tra i vari marchi, riducendo le scorte inutilizzate del 14%.
- Novembre 2025: IFCO Systems e una coalizione tedesca di produttori di generi alimentari hanno distribuito 5 milioni di cassette per prodotti ortofrutticoli con tag RFID, riducendo le emissioni legate al trasporto del 18%.
- Ottobre 2025: Mondi PLC inaugura a Vienna un polo di innovazione da 65 milioni di euro (70 milioni di dollari) per la pulizia da polimero a polimero e l'ispezione automatizzata.


Ambito del rapporto sul mercato globale degli imballaggi riutilizzabili e ricaricabili
Il rapporto sul mercato degli imballaggi ricaricabili e riutilizzabili è segmentato per materiale (plastica, carta e cartone, metallo, vetro), prodotto (bottiglie e contenitori, pallet e casse, contenitori intermedi per merci sfuse, fusti e barili, scatole e cartoni, lattine e secchi, altri prodotti), settore di utilizzo finale (alimenti e bevande, cosmetici e cura della persona, prodotti per la casa, prodotti chimici e petrolchimici, edilizia e costruzioni, spedizioni e trasporti, altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Plastica |
| Carta e cartone |
| Metallo |
| Vetro |
| Bottiglie e contenitori |
| Pallet e casse |
| Contenitori sfusi intermedi (IBC) |
| Tamburi e barili |
| Scatole e cartoni |
| Lattine e secchi |
| Altri prodotti, resto del prodotto |
| Cibo e bevande |
| Cosmetici e cura della persona |
| Cura della casa |
| Prodotti chimici e petrolchimici |
| Edilizia e costruzione |
| Spedizione e trasporto |
| Altri settori di utilizzo finale, resto del settore di utilizzo finale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto dell'Africa |
| Per materiale | Plastica | |
| Carta e cartone | ||
| Metallo | ||
| Vetro | ||
| Per prodotto | Bottiglie e contenitori | |
| Pallet e casse | ||
| Contenitori sfusi intermedi (IBC) | ||
| Tamburi e barili | ||
| Scatole e cartoni | ||
| Lattine e secchi | ||
| Altri prodotti, resto del prodotto | ||
| Per settore degli utenti finali | Cibo e bevande | |
| Cosmetici e cura della persona | ||
| Cura della casa | ||
| Prodotti chimici e petrolchimici | ||
| Edilizia e costruzione | ||
| Spedizione e trasporto | ||
| Altri settori di utilizzo finale, resto del settore di utilizzo finale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa globale per formati ricaricabili e riutilizzabili entro il 2031?
Si prevede che il mercato degli imballaggi ricaricabili e riutilizzabili raggiungerà i 206.06 miliardi di dollari entro il 2031, rispetto ai 129.76 miliardi di dollari del 2026.
Quale tipo di materiale sta crescendo più rapidamente nelle applicazioni multi-viaggio?
I contenitori metallici, guidati dai contenitori intermedi in acciaio inossidabile per il trasporto alla rinfusa, sono in crescita a un CAGR del 10.43% fino al 2031.
Perché i fornitori di servizi logistici investono in reti di pallet condivisi?
I pallet riutilizzabili standardizzati riducono gli sprechi di cubi nei rimorchi, accorciano i tempi di carico di oltre il 20% e supportano elevati rapporti di rotazione delle risorse, il che si traduce in un costo totale di consegna inferiore.
Qual è il principale fattore normativo che spinge al riutilizzo in Europa?
Il regolamento UE sugli imballaggi e sui rifiuti di imballaggio prevede che entro il 2030 il 10% degli imballaggi per il trasporto sia riutilizzabile e entro il 2040 il 20%.
In che modo il monitoraggio intelligente migliora l'economia dei container?
Le risorse dotate di RFID e sensori forniscono dati sulla posizione in tempo reale, consentendo ritiri predittivi che riducono le scorte inutilizzate fino al 20% e limitano perdite o furti.
I tassi di rendimento sono sufficientemente elevati da giustificare gli investimenti nei sistemi di deposito-restituzione?
In Germania e nei paesi nordici, i sistemi maturi raggiungono un tasso di restituzione delle bottiglie del 95-98%, consentendo ai produttori di ammortizzare i contenitori in 40-50 viaggi e di ridurre la spesa per imballaggio per ettolitro di oltre il 20%.
Pagina aggiornata l'ultima volta il:



