

Dimensioni e quota del mercato delle batterie ricaricabili
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 136.17 miliardo di dollari |
| Dimensione del mercato (2030) | 195.40 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.49% CAGR |
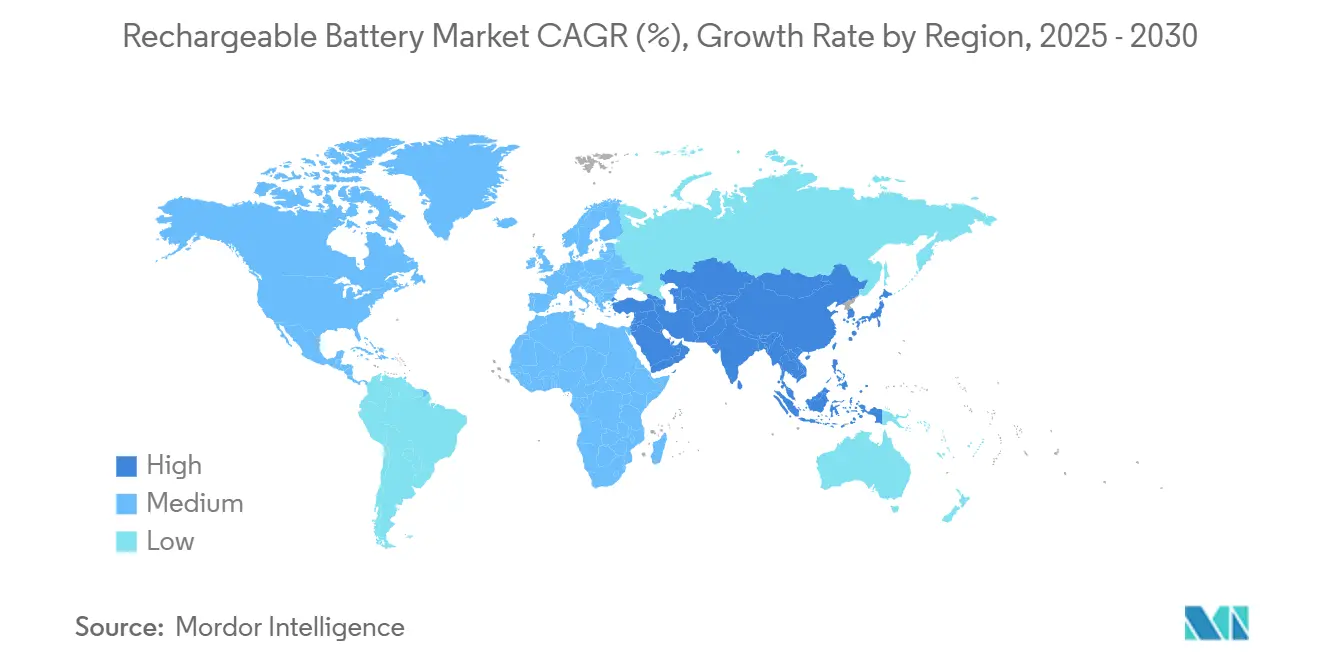
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
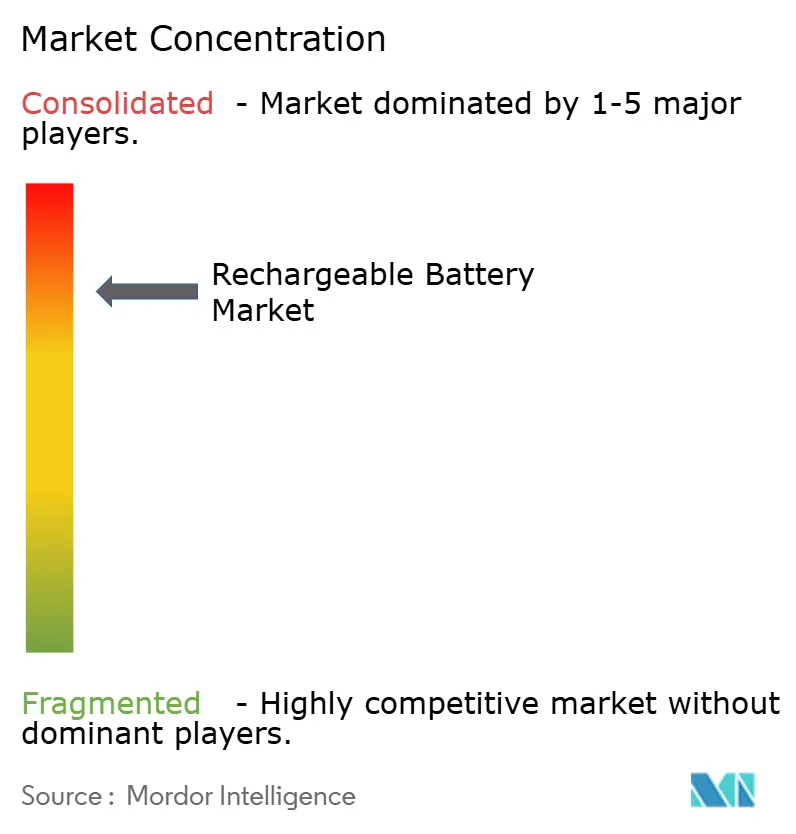
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle batterie ricaricabili di Mordor Intelligence
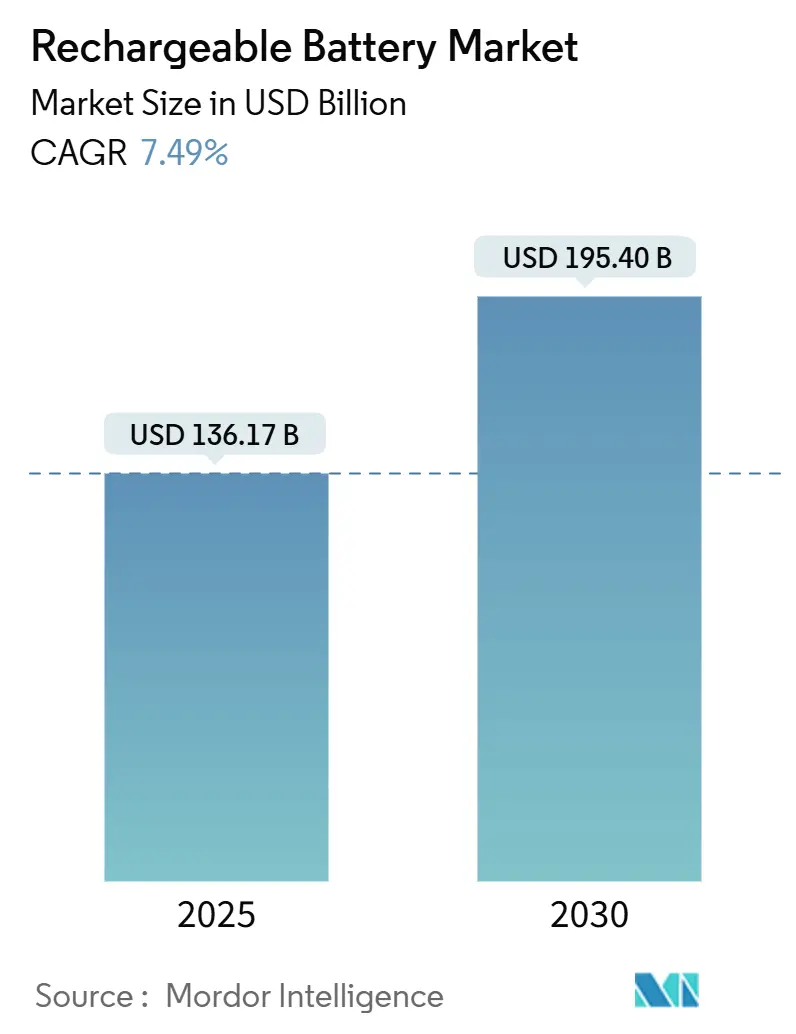
Si stima che il mercato delle batterie ricaricabili avrà un valore di 136.17 miliardi di dollari nel 2025 e si prevede che raggiungerà i 195.40 miliardi di dollari entro il 2030, con un CAGR del 7.49% nel periodo di previsione (2025-2030).
Questa espansione riflette la domanda persistente negli ecosistemi della mobilità elettrica, dell'accumulo stazionario e dei dispositivi connessi, mentre governi, servizi di pubblica utilità e aziende accelerano i loro programmi di decarbonizzazione. Il mercato delle batterie ricaricabili beneficia di tendenze convergenti, tra cui vendite record di veicoli elettrici (EV), obblighi di energia rinnovabile su scala di rete, cicli di aggiornamento dell'elettronica di consumo che ora includono fattori di forma indossabili e IoT e incentivi politici che favoriscono le catene di fornitura nazionali. Le pressioni competitive si intensificano mentre i principali produttori cinesi difendono i vantaggi di costo, mentre i concorrenti coreani, giapponesi, europei e nordamericani gareggiano per localizzare la produzione, assicurarsi minerali critici e commercializzare alternative allo stato solido o agli ioni di sodio. Parallelamente, la volatilità dei prezzi di litio, cobalto e nichel introduce rischi di investimento, anche se i costi inferiori delle materie prime migliorano temporaneamente l'accessibilità economica delle batterie.
Punti chiave del rapporto
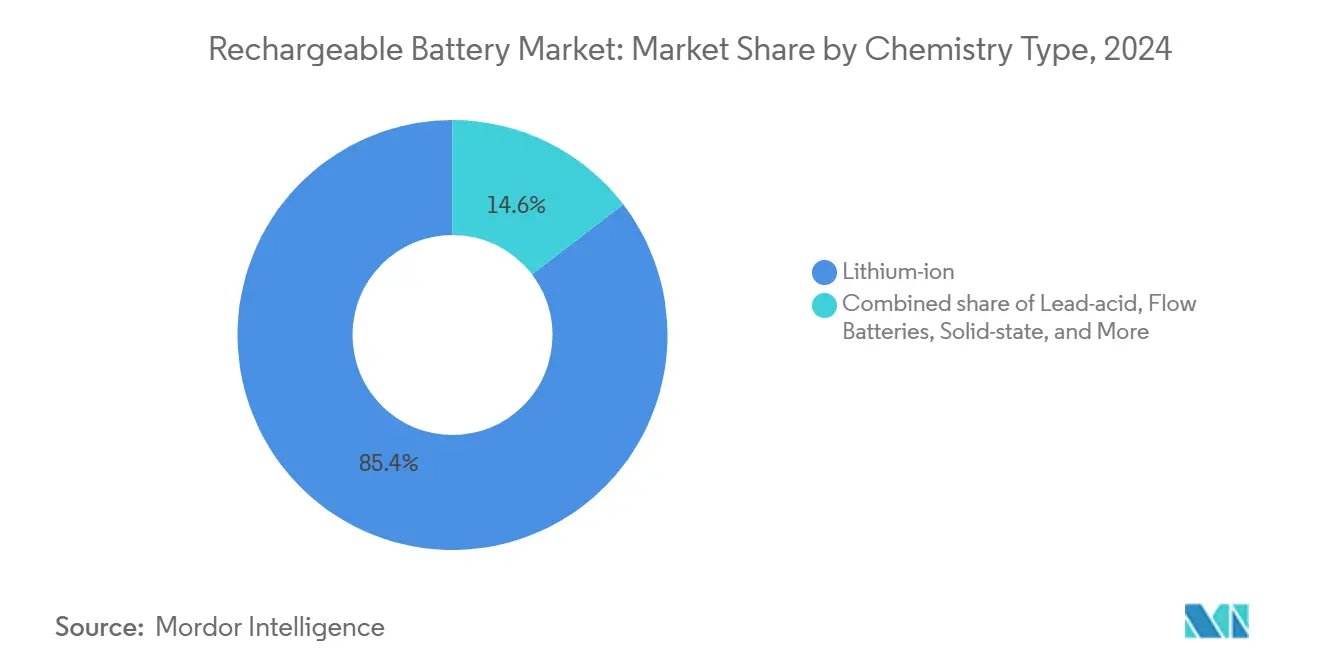
- In base al tipo di chimica, la tecnologia agli ioni di litio deteneva l'85.4% della quota di mercato delle batterie ricaricabili nel 2024, mentre si prevedeva che le batterie a flusso avrebbero avuto il CAGR più elevato, pari al 20.9% dal 2024 al 2030.
- In base al fattore di forma, le celle cilindriche hanno conquistato una quota di fatturato del 50.1% nel 2024; si prevede che le batterie a film sottile e le microbatterie cresceranno a un CAGR del 21.5% fino al 2030.
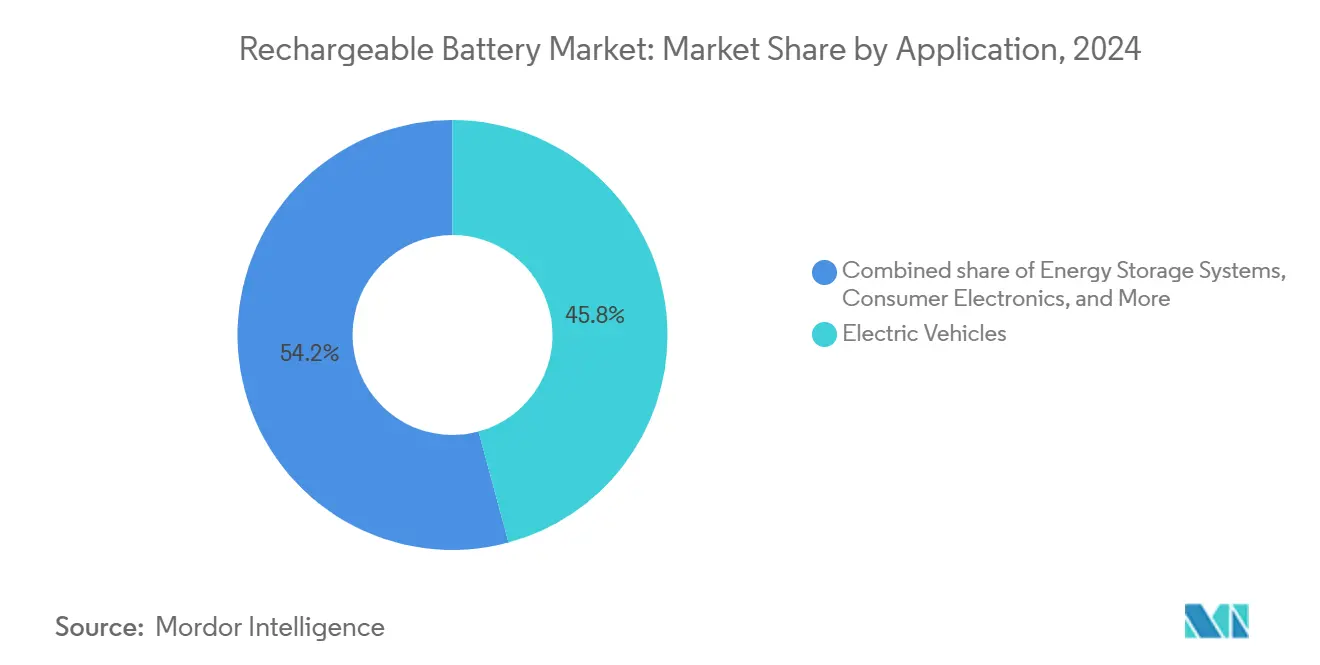
- Per applicazione, i veicoli elettrici hanno rappresentato il 45.8% della domanda del 2024, mentre si prevede che i sistemi di accumulo di energia cresceranno a un CAGR del 19.7% fino al 2030.
- In termini di utente finale, gli OEM del settore automobilistico hanno rappresentato il 50.0% delle spedizioni del 2024, mentre i servizi di pubblica utilità e gli IPP hanno registrato le prospettive di crescita più forti, con un CAGR del 20.1% fino al 2030.
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 53.7% dei ricavi del 2024 e si prevede che crescerà a un CAGR dell'8.1% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie ricaricabili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda esponenziale di veicoli elettrici ed espansioni delle giga-factory | + 2.10% | Leader globali, APAC e Nord America | Medio termine (2-4 anni) |
| Crescente volume di elettronica di consumo e IoT | + 1.30% | Globale, concentrato negli hub APAC | A breve termine (≤ 2 anni) |
| Mandati di accumulo di energia rinnovabile su scala di rete | + 1.80% | Nord America, Europa, mercati APAC selezionati | A lungo termine (≥ 4 anni) |
| I PPA aziendali a zero emissioni nette guidano lo stoccaggio stazionario | + 0.90% | Nord America, Europa | Medio termine (2-4 anni) |
| Elettrificazione di difesa per gruppi elettrogeni silenziosi | + 0.40% | Nord America, Europa, APAC sviluppato | A lungo termine (≥ 4 anni) |
| Migrazione degli UPS dei data center agli ioni di litio | + 0.60% | Cluster di data center globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda esponenziale di veicoli elettrici ed espansioni delle Giga-factory
La produzione di veicoli elettrici determina il maggiore incremento nel consumo di batterie, con un fabbisogno di capacità che si prevede supererà i 5,800 GWh entro il 2035, con gli OEM che aumentano i loro obiettivi di produzione. I leader di mercato stanno investendo ingenti somme: CATL ha investito 2.5 miliardi di RMB in NIO Power per integrare le reti di sostituzione delle batterie, mentre il complesso di LG Energy Solution in Arizona fornirà 53 GWh all'anno e soddisferà i requisiti dell'Inflation Reduction Act. Le innovazioni nella ricarica rapida e le celle con classificazione 6C richiedono caricabatterie da 650 kW, aumentando la domanda secondaria di accumulo stazionario che compensa i picchi di rete. I produttori coreani hanno promesso 52 trilioni di KRW per la capacità fino al 2025, ma si trovano ad affrontare margini di profitto in calo a causa dell'integrazione verticale cinese e del sostegno statale. Questi investimenti alimentano un circolo virtuoso, in cui l'economia su scala produttiva riduce i prezzi unitari, sbloccando ulteriori volumi e rafforzando la crescita del mercato delle batterie ricaricabili.
Volumi in crescita di elettronica di consumo e IoT
I produttori di smartphone, dispositivi indossabili e dispositivi medici si stanno orientando verso design modulari, poiché le normative UE impongono batterie sostituibili dall'utente entro il 2027, privilegiando formati di celle che garantiscano un equilibrio tra riparabilità e densità energetica. Il segmento medicale indossabile e impiantabile combinato ha raggiunto i 49 miliardi di dollari nel 2024, stimolando la domanda di prodotti chimici che tollerino consumi nell'ordine dei microwatt con una durata decennale. La proliferazione dell'IoT stimola l'innovazione nel campo delle batterie a film sottile e delle microbatterie, con l'energy harvesting e gli elettroliti allo stato solido che migliorano la sicurezza e la densità. Gli operatori di data center sostituiscono i gruppi di continuità al piombo con unità agli ioni di litio; l'impianto di produzione di ioni di sodio di Natron Energy nella Carolina del Nord illustra la diversificazione verso prodotti chimici a basso rischio per applicazioni mission-critical. Nel complesso, queste tendenze diversificano i ricavi oltre il settore automobilistico e ampliano il mercato delle batterie ricaricabili indirizzabili.
Mandati di stoccaggio di energia rinnovabile su scala di rete
L'accumulo su scala industriale mitiga l'intermittenza delle energie rinnovabili. La Waratah Super Battery australiana da 850 MW è un esempio di progetti di sostituzione del carbone che si basano su durate minime di accumulo di quattro ore. La Germania ha commissionato una batteria a flusso di ferro da 500 MWh, a dimostrazione dell'ascesa commerciale delle tecnologie a lunga durata non al litio. La California ora impone un minimo di 1,000 MWh per i progetti, spingendo gli sviluppatori ad adottare architetture integrate batteria-solare che danno diritto a crediti d'imposta sugli investimenti. Questi obblighi accelerano l'adozione nel mercato delle batterie ricaricabili garantendo l'assorbimento di sostanze chimiche avanzate.
PPA aziendali a zero emissioni nette che guidano lo stoccaggio stazionario
I contratti di acquisto di energia rinnovabile da parte delle aziende hanno superato i massimi storici, poiché si prevede che la domanda di elettricità dei data center hyperscale raggiungerà i 2,000 TWh entro il 2030. Il Dipartimento dell'Energia degli Stati Uniti ha finanziato l'installazione di un sistema di batterie presso il campus di Iron Mountain in Virginia, segnalando l'allineamento federale con la sostenibilità aziendale (1) Dipartimento dell'Energia degli Stati Uniti, "Clean Energy Demonstration Program for Universities", energy.gov , mentre i modelli di centrali elettriche virtuali consentono alle imprese di monetizzare le batterie distribuite attraverso i mercati dei servizi di rete e i costi di sistema inferiori a 200 USD/kWh rendono lo stoccaggio "dietro il contatore" finanziariamente attraente. Clarios ha stanziato 1 miliardo di dollari da una più ampia strategia nazionale di 6 miliardi di dollari per le tecnologie di nuova generazione destinate a questi acquirenti C&I. Lo slancio dello stoccaggio stazionario rafforza quindi il mix di ricavi a lungo termine del mercato delle batterie ricaricabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di approvvigionamento di minerali critici e volatilità dei prezzi | -1.40% | Globale, con maggiore esposizione al di fuori della Cina | A breve termine (≤ 2 anni) |
| Norme di sicurezza e di trasporto in caso di incendio | -0.80% | Globale, con applicazione più rigorosa nei mercati sviluppati | Medio termine (2-4 anni) |
| Compressione dei margini dovuta alla sovrapproduzione di batterie | -0.60% | Cina e Corea del Sud si estendono verso centri manifatturieri orientati all'esportazione | A breve termine (≤ 2 anni) |
| I mandati di localizzazione determinano maggiori spese in conto capitale e conformità | -0.50% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di approvvigionamento di minerali critici e volatilità dei prezzi
L'Agenzia Internazionale dell'Energia avverte che le miniere esistenti soddisferanno solo il 70% della domanda prevista di rame e il 50% di quella di litio entro il 2035, richiedendo 800 miliardi di dollari di nuovi investimenti per bilanciare l'offerta. Il rallentamento macroeconomico, la ridotta domanda di veicoli elettrici e la manipolazione del mercato cinese hanno depresso i prezzi, scoraggiando l'allocazione di capitali, come si evince dal calo del 30% dell'indice di pipeline di progetti di S&P Global. (2) Center for Strategic & International Studies, “Metals Markets Monitor March 2025,” csis.org La chiusura della miniera di Cobre a Panama ha comportato una perdita di 350,000 tonnellate di rame all'anno, evidenziando le vulnerabilità ambientali e sociali. (3) Financial Post, “Panama Copper Mine Closure Implications,” financialpost.com Allo stesso modo, il boom del litio in Argentina si scontra con l'opposizione delle popolazioni indigene e con i dibattiti sulla scarsità d'acqua che bloccano le approvazioni. Queste interruzioni minacciano la disponibilità di materie prime e aumentano il costo di espansione del mercato delle batterie ricaricabili.
Norme di sicurezza e trasporto in caso di incendio
Gli enti regolatori della sicurezza intensificano la supervisione dopo eventi di fuga termica di alto profilo. Il Dipartimento dei Trasporti degli Stati Uniti ha aggiornato la norma FMVSS 305a per standardizzare i protocolli post-incidente per i veicoli elettrici e ha imposto l'etichettatura in wattora per tutte le celle spedite. I fornitori di servizi logistici ora devono far fronte a premi assicurativi più elevati e oneri per la documentazione di conformità. Allo stesso tempo, il Regolamento UE sulle batterie impone una due diligence completa e soglie di contenuto riciclato entro il 2030, aumentando così i costi amministrativi per i produttori più piccoli. Queste norme creano attriti che frenano la crescita a breve termine del mercato delle batterie ricaricabili.
Analisi del segmento
Per tipo di chimica: il predominio degli ioni di litio affronta la disgregazione delle batterie a flusso
La tecnologia agli ioni di litio ha mantenuto una quota di mercato dell'85.4% nel mercato delle batterie ricaricabili nel 2024, trainata dalla sua elevata densità energetica e dalla comprovata curva dei costi. Le batterie a flusso, tuttavia, mostrano un CAGR del 20.9% fino al 2030, poiché le utility privilegiano durate di scarica di 10-12 ore che riducono lo stress da cicli giornalieri. Si prevede che le dimensioni del mercato delle batterie ricaricabili a flusso saliranno da una base di pochi miliardi di dollari nel 2024 a circa 10 miliardi entro il 2030, conquistando nicchie in cui la durata del ciclo e la sicurezza prevalgono sulla densità volumetrica. I produttori di batterie agli ioni di litio stanno rispondendo con catodi a più alto contenuto di nichel e anodi ricchi di silicio per mantenere la loro leadership in termini di prestazioni, mentre le roadmap per le batterie allo stato solido promettono celle da 900 Wh/L entro il 2027, in attesa del raggiungimento di economie di scala. Le tecnologie a flusso di ferro e a flusso di vanadio avanzano parallelamente, sfruttando elettroliti riciclabili che separano i componenti energetici da quelli di potenza. Nel complesso, la diversificazione chimica copre i rischi della catena di fornitura e apre opportunità specializzate nel mercato delle batterie ricaricabili.
I leader nel settore delle batterie agli ioni di litio stanno indirizzando la ricerca e sviluppo verso la sostituzione localizzata delle materie prime, aggiungendo catodi ricchi di manganese per ridurre la dipendenza da nichel e cobalto e concedendo in licenza brevetti per strati di sicurezza per sopprimere gli eventi termici. Gli integratori di batterie a flusso stringono alleanze EPC per fornire sistemi containerizzati presso impianti solari ed eolici. Piombo-acido e nichel-cadmio mantengono il loro ruolo nell'accensione dei dispositivi di avviamento e nelle applicazioni aerospaziali a temperature estreme, sottolineando che le sostanze chimiche comprovate coesistono accanto a quelle emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fattore di forma: le celle cilindriche sono all'avanguardia nonostante l'innovazione dei film sottili
Le celle cilindriche hanno rappresentato il 50.1% delle vendite del 2024, poiché i formati 4680 in stile Tesla sono il fulcro di ampi programmi automobilistici. Si prevede che le dimensioni del mercato delle batterie ricaricabili attribuibili ai formati cilindrici cresceranno a un CAGR medio a una cifra, sostenuto dai miglioramenti della resa produttiva e da catene di fornitura mature. I design a sacchetto continuano a essere utilizzati nei veicoli elettrici premium e negli smartphone di punta, dove la densità gravimetrica e l'integrazione flat-pack superano la rigidità meccanica. I formati prismatici dominano i veicoli elettrici cinesi entry-level e gli armadi di accumulo di energia, preferiti per l'assemblaggio semplificato dei moduli. Le batterie emergenti a film sottile e micro, sebbene rappresentino una base di fatturato modesta, dovrebbero registrare un CAGR del 21.5% con la proliferazione di dispositivi indossabili, patch e dispositivi impiantabili. Le norme UE sulla riparabilità catalizzano la domanda di moduli standardizzati, rimodellando le architetture dei dispositivi mobili e costringendo i fornitori a bilanciare la manutenibilità con la longevità. La scala di produzione impedisce il rapido abbandono delle consolidate linee cilindriche e prismatiche; Tuttavia, le innovazioni nei design delle compresse saldate al laser e nei rivestimenti degli elettrodi senza solventi riducono il costo per wattora, mantenendo la leadership nel mercato delle batterie ricaricabili.
Per applicazione: i veicoli elettrici dominano mentre l'accumulo di energia accelera
I veicoli elettrici hanno rappresentato il 45.8% delle spedizioni del 2024, equivalenti a oltre 1 TWh di produzione di celle. Le utility ora commissionano siti da diverse centinaia di MWh che richiedono una durata prolungata, spingendo i sistemi di accumulo di energia a un CAGR del 19.7% e aumentando la quota di mercato delle batterie ricaricabili del segmento. L'elettronica di consumo continua a fornire un volume di base resiliente, nonostante l'allungamento dei cicli di aggiornamento degli smartphone, grazie alla crescita di tablet, visori AR/VR e dispositivi per la domotica. I segmenti industriali, come carrelli elevatori, camion da miniera e macchinari edili, stanno passando dalle batterie al piombo-acido a quelle al litio-ferro-fosfato per i vantaggi in termini di manutenzione ed emissioni. I mercati finali medicali, aerospaziali e della difesa, sebbene più piccoli, offrono margini di profitto elevati su prodotti chimici speciali. L'interazione tra l'utilizzo di batterie veicolo-rete e di seconda vita sfuma i confini applicativi tradizionali, supportando gli obiettivi di economia circolare nel mercato delle batterie ricaricabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: OEM del settore automobilistico in testa, aumento dei servizi di pubblica utilità
I produttori di automobili hanno consumato metà della produzione del 2024, con la produzione globale di veicoli elettrici che ha superato i 14 milioni di unità. Il segmento dei servizi di pubblica utilità e delle IPP registra la più rapida adozione, con un CAGR del 20.1%, sostenuto dagli obblighi di affidabilità e dagli standard di portafoglio rinnovabili che richiedono un'autonomia di quattro ore o più. Gli OEM di elettronica si confrontano con margini più ristretti, ma costituiscono ancora una fetta significativa del mercato delle batterie ricaricabili, mentre gli OEM industriali beneficiano degli obblighi di elettrificazione delle flotte in porti, magazzini e aeroporti. I prosumer residenziali adottano pacchetti solari più batterie sui tetti per evitare costi di domanda e rischi di blackout, mentre i proprietari di edifici commerciali ristrutturano i propri edifici per ottenere ricavi dalla risposta alla domanda. Le agenzie di difesa cercano linee di approvvigionamento sovrane e prodotti chimici privi di strozzature dovute a metalli strategici, investendo fondi in ricerca e sviluppo verso piattaforme agli ioni di sodio e allo stato solido.
Analisi geografica
Mercato delle batterie ricaricabili in Nord America, Europa e regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà la quota maggiore del mercato delle batterie ricaricabili, raggiungendo una dimensione superiore a 70 miliardi di dollari entro il 2025, e si prevede che manterrà un CAGR dell'8.1% fino al 2030, con l'aumento della capacità produttiva cinese e indiana che raggiungerà il pieno utilizzo. I sussidi governativi, la manodopera a basso costo e le catene di fornitura verticalmente integrate offrono ai produttori regionali un vantaggio in termini di costi, nonostante l'intensificarsi delle tensioni commerciali. Al contrario, il mercato delle batterie ricaricabili del Nord America trae slancio dagli obblighi di localizzazione legati ai crediti d'imposta federali; gli annunci di gigafactory superano i 400 GWh, eppure la raffinazione delle materie prime si basa ancora sulle importazioni. La spinta normativa europea per raggiungere il 50% di contenuto riciclato entro il 2030 è in linea con le priorità dell'economia circolare, ma aumenta gli ostacoli alla spesa in conto capitale per i nuovi arrivati e sottolinea il divario strategico lasciato dalla ristrutturazione di Northvolt. Le regioni emergenti mirano a monetizzare le proprie riserve di litio e cobalto risalendo la catena del valore; Tuttavia, la sicurezza degli investimenti, i prezzi dell'energia e la carenza di manodopera qualificata restano ostacoli che frenano il riequilibrio geografico del mercato delle batterie ricaricabili.
Mercato delle batterie ricaricabili in Nord America ed Europa
Il Nord America conquista una quota crescente di linee annunciate di materiali attivi per catodi e anodi, grazie anche ai finanziamenti del Dipartimento dell'Energia e agli incentivi statali che prevedono l'impiego di manodopera a salario prevalente. Il progetto canadese Oneida dimostra la volontà delle utility di stabilire il contenuto di celle nordamericane, mentre il Messico si posiziona per l'assemblaggio dei moduli al pari degli stabilimenti automobilistici statunitensi. Nel frattempo, l'Europa negozia il ritorno della proprietà intellettuale sulle batterie, mentre le aziende asiatiche istituiscono filiali locali per soddisfare le soglie di contenuto locale, creando un equilibrio tra autonomia nazionale e investimenti esteri. Il panorama politico che ne risulta introduce cluster di fornitura regionali che favoriscono catene logistiche più corte e un approvvigionamento diversificato di materie prime, il che rafforza il mercato delle batterie ricaricabili e mitiga gli shock geopolitici.
Mercato delle batterie ricaricabili in Asia-Pacifico, Medio Oriente e Sud America
Il predominio dell'area Asia-Pacifico rimane ancorato alla solida adozione di veicoli elettrici a livello nazionale, a vaste pipeline di esportazione e a un nesso minerario a monte che combina litio australiano, nichel indonesiano e raffinazione del rame cinese. Le agevolazioni sui dazi all'importazione concesse dall'India ai produttori che investono 500 milioni di dollari creano nuove opportunità per gli OEM globali di partecipare al programma di transizione energetica del Paese. Il Giappone continua a sfruttare la sua competenza nella produzione di precisione per formati di celle speciali, mentre la Corea del Sud concentra la sua ricerca e sviluppo su anodi ad alto contenuto di silicio ed elettroliti allo stato solido a base polimerica per riconquistare la leadership in termini di margine. Altrove, il Medio Oriente sfrutta i fondi di investimento petrostatali per avviare progetti pilota di accumulo a lunga durata presso megaparchi di energia rinnovabile, e il Sud America promuove accordi bilaterali per sviluppare partnership tra salamoia e batteria.
Panorama competitivo
Il mercato delle batterie ricaricabili presenta una concentrazione moderata, con CATL in testa con una quota del 37.5%, mentre i primi cinque fornitori detengono collettivamente circa il 70%, indicando un mercato di punteggio 7. Gli operatori storici cinesi sfruttano le economie di scala, i sussidi governativi e si assicurano le risorse a monte per mantenere la leadership di costo. Le aziende coreane LG Energy Solution, Samsung SDI e SK On stanno investendo in modo aggressivo in Nord America per recuperare competitività sui prezzi e proteggersi dall'esposizione geopolitica. I fornitori giapponesi puntano su prodotti chimici di nicchia e alleanze a lungo termine con case automobilistiche e aziende aerospaziali di primo piano, mentre i nuovi arrivati statunitensi ed europei perseguono innovazioni nelle tecnologie allo stato solido e agli ioni di sodio per superare gli operatori storici.
Le mosse strategiche si concentrano sempre più sulla diversificazione geografica e sull'integrazione verticale. L'espansione europea di CATL da 13.2 miliardi di euro offre capacità localizzata per Stellantis, BMW e Volkswagen. L'accordo pluriennale di LG Energy Solution con General Motors per i materiali catodici supporta una fornitura di CAM da 500,000 tonnellate, rafforzando l'approvvigionamento di celle a lungo termine. Panasonic amplia 4680 linee di produzione cilindriche in Kansas per proteggere il suo franchise di clienti di riferimento. Il contenzioso brevettuale si intensifica mentre aziende coreane e giapponesi difendono la proprietà intellettuale, come dimostrano le ingiunzioni tedesche contro Sunwoda per i progetti di stack di celle.
Le roadmap tecnologiche mirano a differenziarsi in termini di ricarica rapida, ciclo di vita e disponibilità delle risorse. Samsung SDI punta a commercializzare batterie allo stato solido nel 2027, con una capacità di 900 Wh/L, mentre Toyota e Idemitsu stanno avviando la produzione di catodi al litio-solfuro per un lancio su larga scala nel 2028. CATL e HiNa presentano celle agli ioni di sodio con una capacità di 160 Wh/kg, rivolte a mercati sensibili ai costi. Gli specialisti di batterie a flusso ESS Inc. e Invinity si aggiudicano progetti pilota per le utility che convalidano le composizioni chimiche di ferro e vanadio. Nel complesso, queste iniziative segnalano una corsa all'innovazione che potrebbe riorganizzare le posizioni di leadership nel mercato delle batterie ricaricabili a lungo termine.
Leader del settore delle batterie ricaricabili
Contemporanea Amperex Technology Co Ltd
LG Energia Solution Ltd
BYD Company Ltd.
Panasonic Holdings Corp.
Samsung SDI Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: NIO e CATL hanno stretto una partnership strategica sulla tecnologia di sostituzione delle batterie, con CATL che ha investito 2.5 miliardi di RMB in NIO Power per stabilire standard tecnici unificati del settore per le reti di sostituzione delle batterie dei veicoli passeggeri in tutta la Cina.
- Marzo 2025: Clarios ha annunciato una strategia di produzione energetica americana da 6 miliardi di dollari, stanziando 2.5 miliardi di dollari per la produzione di batterie avanzate, 1.9 miliardi di dollari per la lavorazione e il recupero di minerali critici, 1 miliardo di dollari per tecnologie di nuova generazione e 600 milioni di dollari per impianti di produzione all'avanguardia per migliorare la capacità nazionale e ridurre la dipendenza dalle importazioni.
- Febbraio 2025: Stellantis e CATL hanno impegnato fino a 4.1 miliardi di euro per costruire un impianto di batterie al litio-ferro-fosfato su larga scala a Saragozza, in Spagna, la cui produzione dovrebbe iniziare entro la fine del 2026.
- Gennaio 2025: EnerSys ha completato la negoziazione di un finanziamento del Dipartimento dell'Energia degli Stati Uniti del valore di 199 milioni di dollari per la costruzione di uno stabilimento di produzione di batterie agli ioni di litio a Greenville, nella Carolina del Sud, a supporto di applicazioni commerciali, industriali e di difesa.
- Gennaio 2025: Volvo Cars acquisisce la quota di Northvolt nella loro joint venture nel settore delle batterie, Novo, mentre Northvolt esplora opportunità di espansione in Nord America e gestisce al contempo la ristrutturazione finanziaria ai sensi del Chapter 11.
Ambito del rapporto sul mercato globale delle batterie ricaricabili
| Agli ioni di litio |
| Al piombo |
| a base di nichel- |
| Stato solido |
| Batterie a Flusso |
| Altri ricaricabili (Na-ion, Li-S, Li-metal) |
| Cella cilindrica |
| Cella prismatica |
| Cella a marsupio |
| Pile a bottone e a moneta |
| Batterie a film sottile e microbatterie |
| Veicoli elettrici |
| Elettronica di consumo |
| Sistemi di Accumulo di Energia |
| Utensili elettrici e meccanici industriali |
| Dispositivi medicali |
| Aerospazio e Difesa |
| Marina e Ferrovia |
| OEM automobilistici |
| Servizi di pubblica utilità e IPP |
| OEM di elettronica |
| OEM industriali |
| Prosumer residenziali |
| Operatori di edifici commerciali |
| Agenzie di difesa |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di chimica | Agli ioni di litio | |
| Al piombo | ||
| a base di nichel- | ||
| Stato solido | ||
| Batterie a Flusso | ||
| Altri ricaricabili (Na-ion, Li-S, Li-metal) | ||
| Per fattore di forma | Cella cilindrica | |
| Cella prismatica | ||
| Cella a marsupio | ||
| Pile a bottone e a moneta | ||
| Batterie a film sottile e microbatterie | ||
| Per Applicazione | Veicoli elettrici | |
| Elettronica di consumo | ||
| Sistemi di Accumulo di Energia | ||
| Utensili elettrici e meccanici industriali | ||
| Dispositivi medicali | ||
| Aerospazio e Difesa | ||
| Marina e Ferrovia | ||
| Per utente finale | OEM automobilistici | |
| Servizi di pubblica utilità e IPP | ||
| OEM di elettronica | ||
| OEM industriali | ||
| Prosumer residenziali | ||
| Operatori di edifici commerciali | ||
| Agenzie di difesa | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle batterie ricaricabili nel 2030?
Si prevede che il mercato raggiungerà gli 195.40 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 7.49% a partire dal 2025.
Quale chimica sta ottenendo il maggiore successo per la conservazione a lungo termine?
Si prevede che le batterie a flusso cresceranno a un CAGR del 20.9% entro il 2030, poiché le aziende di servizi pubblici cercheranno soluzioni di scarica multi-ora.
In che modo le politiche regionali influenzeranno le catene di approvvigionamento?
I pacchetti di incentivi negli Stati Uniti e in India stanno spingendo i produttori a localizzare le loro gigafactory, diversificando l'offerta e allontanandola dalla dipendenza da una singola regione.
Perché le celle cilindriche sono ancora predominanti nei veicoli elettrici?
Linee di produzione consolidate, gestione termica collaudata e nuovi formati 4680 mantengono le celle cilindriche all'avanguardia nonostante le alternative prismatiche e a sacchetto.
Quale sfida critica potrebbe rallentare la crescita del mercato?
I rischi dal lato dell'offerta per litio e rame minacciano la tempestiva espansione della capacità, con i progetti attuali che soddisfano solo il 50-70% della domanda prevista entro il 2035.
In che modo le aziende affrontano le normative in materia di sicurezza e trasporti?
Le aziende investono in sistemi avanzati di gestione delle batterie, etichettatura standardizzata e sostanze chimiche allo stato solido o agli ioni di sodio per ridurre il rischio di incendi e conformarsi a norme più severe.


