

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 422.62 miliardo di dollari |
| Dimensione del mercato (2031) | 568.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
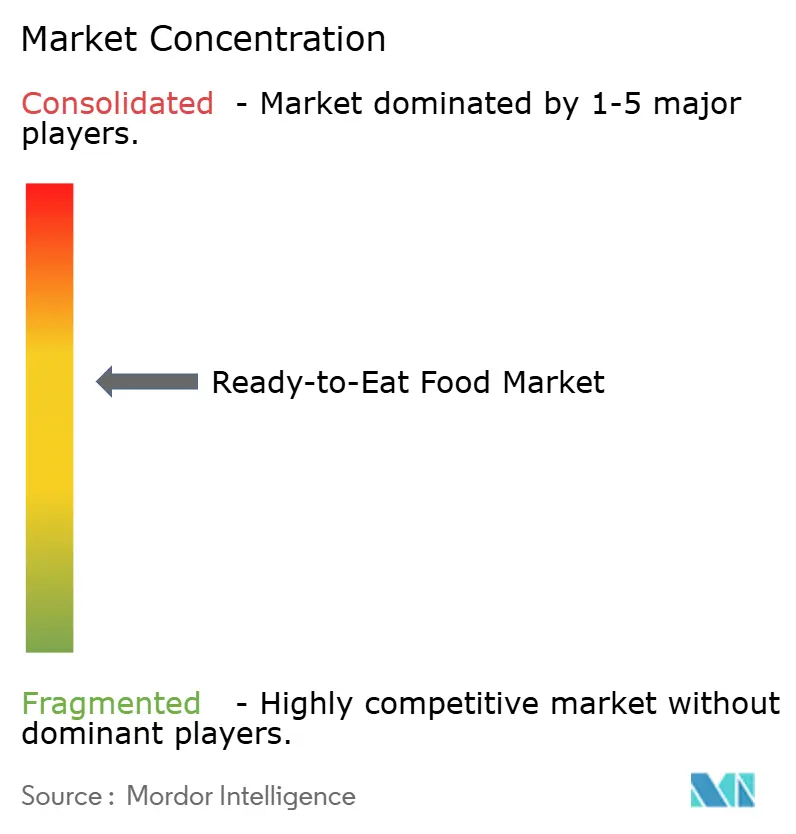
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli alimenti pronti al consumo di Mordor Intelligence
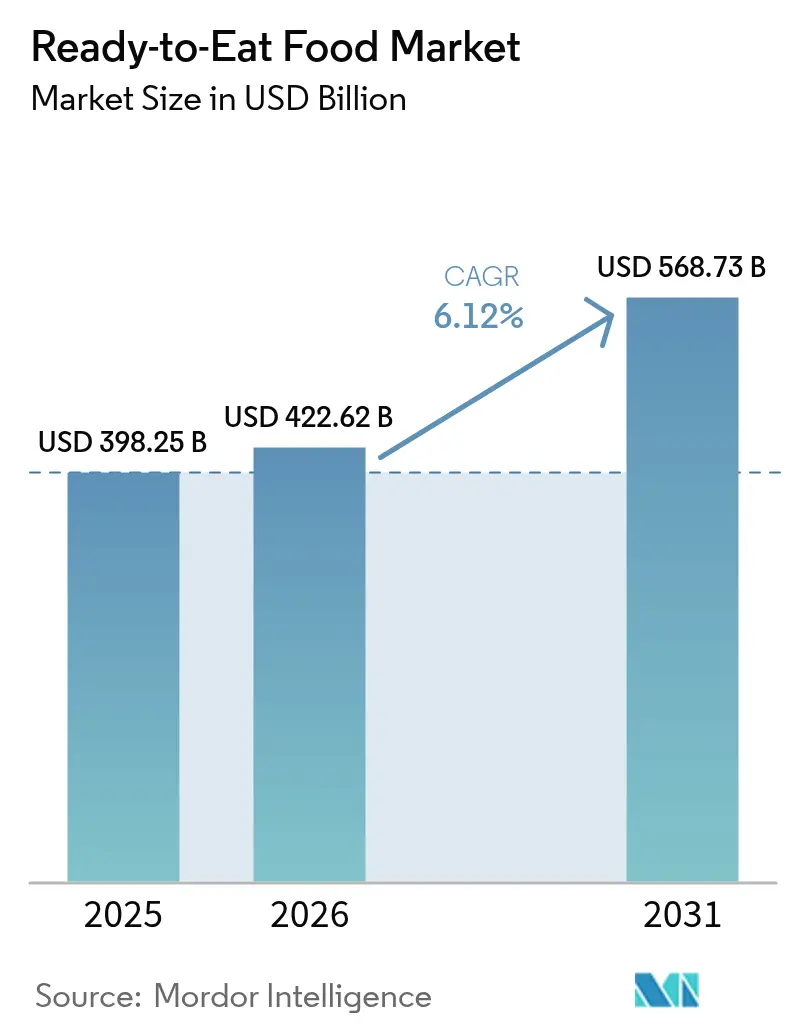
Il mercato degli alimenti pronti al consumo aveva un valore di 398.25 miliardi di dollari nel 2025 e si prevede che crescerà da 422.62 miliardi di dollari nel 2026 a 568.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.12% durante il periodo di previsione (2026-2031). Questa espansione riflette la capacità del settore di coniugare praticità e cambiamenti nelle abitudini alimentari. L'urbanizzazione, la riduzione delle dimensioni dei nuclei familiari e l'aumento delle famiglie con doppio reddito stanno alimentando la domanda di pasti a lunga conservazione o a riscaldamento rapido, che riducono significativamente i tempi di preparazione. La regione Asia-Pacifico, con le sue solide capacità produttive, garantisce una produzione economicamente efficiente. Allo stesso tempo, i progressi nella tecnologia di confezionamento stanno migliorando la durata di conservazione senza compromettere il sapore. Tuttavia, una maggiore attenzione normativa sugli alimenti ultra-processati sta spingendo i principali marchi a riformulare i propri prodotti. Questi marchi stanno anche investendo in sistemi di qualità, il che, inavvertitamente, crea maggiori barriere all'ingresso per i concorrenti più piccoli. Sebbene le piattaforme digitali per la spesa alimentare detengano attualmente una quota di mercato inferiore rispetto ai supermercati tradizionali, stanno registrando una forte crescita. Questa crescita è trainata da reti di distribuzione efficienti, gestione delle scorte basata sull'intelligenza artificiale e promozioni mirate, che rendono gli acquisti ripetuti più convenienti per i consumatori.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 34.15 i prodotti da forno detenevano il 2025% della quota di mercato degli alimenti pronti al consumo, mentre si prevede che zuppe e snack istantanei registreranno il CAGR più rapido, pari al 6.62%, fino al 2031.
- Per categoria, nel 75.32 il segmento convenzionale rappresentava il 2025% del mercato degli alimenti pronti al consumo; si prevede che le alternative biologiche e clean label cresceranno a un CAGR del 6.05% nello stesso periodo.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato una quota di fatturato del 45.62% nel 2025, mentre i negozi al dettaglio online sono destinati a crescere a un CAGR dell'7.74% entro il 2031.
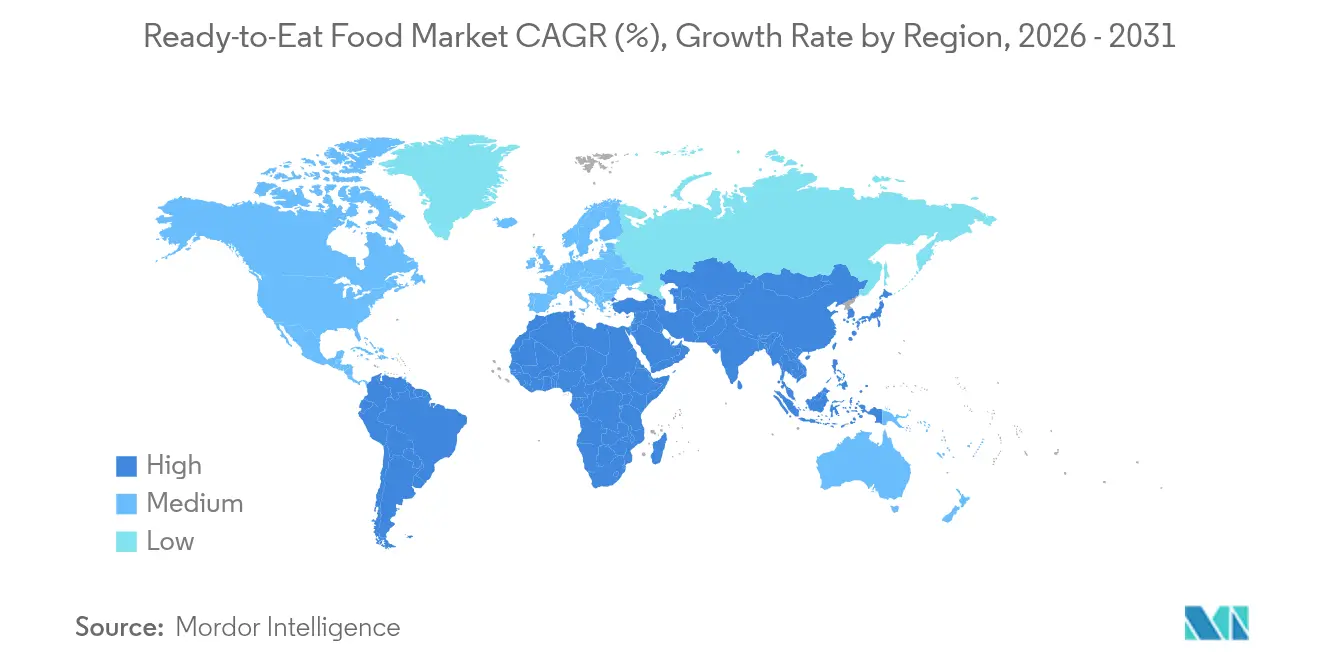
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 41.20% nel 2025, mentre la regione del Medio Oriente e dell'Africa sta avanzando con un CAGR del 6.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli alimenti pronti al consumo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del numero di nuclei familiari composti da una sola persona e di famiglie con doppio reddito | + 1.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Crescente penetrazione dell'e-grocery fulfillment | + 0.8% | Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Cambiamento degli stili di vita dei consumatori | + 0.7% | Asia-Pacifico urbano, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Crescita nell'industria di trasformazione alimentare | + 0.6% | Centri di produzione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nella tecnologia del packaging | + 0.4% | Global | Medio termine (2-4 anni) |
| Innovazione di prodotto e diversificazione dei sapori | + 0.5% | Mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento del numero di nuclei familiari composti da una sola persona e di famiglie con doppio reddito
Con la riduzione delle dimensioni delle famiglie, i modelli di consumo alimentare stanno cambiando, determinando una domanda costante di pasti convenienti e con porzioni controllate. Le famiglie monoparentali preferiscono sempre più pasti pronti e cibi surgelati istantanei che richiedono una preparazione minima. Spesso scelgono porzioni più piccole o confezioni compatte progettate per il consumo individuale, stimolando la crescita del mercato degli alimenti pronti al consumo (RTE). Le famiglie con mogli lavoratrici mostrano comportamenti di spesa distinti: le famiglie con doppio reddito più alto tendono a cenare fuori, mentre le famiglie con reddito medio preferiscono cibi pronti per i pasti a casa. Nel 2024, il Bureau of Labor Statistics ha riportato che il 49.6% delle coppie sposate negli Stati Uniti aveva entrambi i coniugi impiegati, una cifra simile all'anno precedente. Inoltre, il 23.4% di queste coppie aveva un solo coniuge che lavorava.[1]Fonte: Bureau of Labor Statistics, "Caratteristiche occupazionali delle famiglie - 2024", bls.govUna ricerca dell'USDA evidenzia che le famiglie benestanti con poco tempo a disposizione sono più propense ad acquistare cibi pronti, bilanciando il risparmio di tempo con costi più elevati. Questa tendenza è particolarmente evidente nelle aree urbane, dove spostamenti più lunghi e carriere impegnative aggravano i vincoli di tempo, portando a un cambiamento permanente nei comportamenti di acquisto dei prodotti alimentari piuttosto che a cambiamenti temporanei nello stile di vita.
Crescente penetrazione dell'e-grocery e dell'evasione degli ordini Q-commerce
Le innovazioni nella logistica della catena del freddo e nella consegna dell'ultimo miglio stanno rendendo gli alimenti pronti al consumo (RTE) più accessibili che mai. Le piattaforme online ora propongono una vasta gamma di prodotti RTE, da selezioni di nicchia e premium a prelibatezze regionali e internazionali, molte delle quali sono assenti nei negozi fisici. Questo non solo amplia le possibilità di scelta per i consumatori, ma attira anche un pubblico più vasto. Le piattaforme di e-grocery offrono spesso abbonamenti o consegne programmate per i pasti RTE, garantendo una domanda costante da parte dei consumatori e una maggiore praticità. Le piattaforme di commercio rapido sono radicate nelle aree metropolitane, con giganti come Walmart, Amazon e Costco che dominano il panorama statunitense. Integrando la previsione della domanda basata sull'intelligenza artificiale con i centri di distribuzione automatizzati, le aziende stanno incrementando la rotazione delle scorte di prodotti RTE deperibili, riducendo gli sprechi e migliorando la disponibilità. L'aumento dell'utilizzo di smartphone e dell'accesso a Internet sta stimolando la crescita dell'e-grocery nei mercati emergenti, soprattutto in paesi come l'India, determinando una maggiore domanda di alimenti RTE online. Nel 2024, l'Unione Internazionale delle Telecomunicazioni (ITU) ha riferito che 5.5 miliardi di persone utilizzavano Internet[2]Fonte: Unione Internazionale delle Telecomunicazioni (ITU), "Uso di Internet", itu.int.
Crescita nell'industria di trasformazione alimentare
Con l'espansione della produzione e i progressi tecnologici, la capacità produttiva aumenta e i costi diminuiscono, consentendo un più ampio accesso al mercato per i prodotti pronti al consumo. L'intelligenza artificiale sta promuovendo l'efficienza sostenibile e la garanzia della qualità nella produzione alimentare. I sistemi di apprendimento automatico gestiscono efficacemente le variazioni delle materie prime, consentendo una personalizzazione di massa per soddisfare esigenze nutrizionali personalizzate. Chef Robotics affronta la carenza di manodopera implementando sistemi di assemblaggio robotizzati basati sull'intelligenza artificiale, che utilizzano la visione artificiale e la robotica per fornire risultati costanti e ridurre gli sprechi. Aziende come ADM e Cargill stanno sviluppando tecnologie di fermentazione di precisione per produrre ingredienti proteici sostenibili, affrontando le sfide climatiche e soddisfacendo la crescente domanda di proteine. L'indice dei prezzi all'ingrosso degli alimenti pronti al consumo trasformati in India era pari a 146.3 nel 2024, secondo l'Office of Economic Adviser (India).[3]Fonte: Office of Economic Adviser (India), "Media annuale dell'indice mensile", eaindustry.nic.inL'aumento dell'indice dei prezzi al consumo (WPI) guidato da fattori trainanti della domanda suggerisce un aumento dei consumi da parte dei consumatori e un'espansione del mercato, incoraggiando i trasformatori ad aumentare la produzione di alimenti pronti. Il settore sfrutta sistemi automatizzati per regolazioni in tempo reale, integrando dati dei sensori, apprendimento automatico e attuatori robotici per migliorare la qualità del prodotto e ridurre l'impatto ambientale. Inoltre, gli investimenti in tecnologie di confezionamento avanzate, come la sterilizzazione EA Retort di JBT Marel, migliorano la durata di conservazione e la sicurezza dei prodotti, riducendo al contempo tempi e costi di produzione.
Progressi nella tecnologia del packaging
Materiali e processi di confezionamento innovativi migliorano la durata di conservazione dei prodotti, ne migliorano la sicurezza e danno priorità alla praticità per il consumatore, affrontando al contempo le sfide della sostenibilità. La tecnologia Efficient Agitation Retort di JBT Marel supporta una varietà di tipologie di confezionamento per prodotti pronti al consumo e da bere. I suoi profili di movimento trapezoidali brevettati consentono una sterilizzazione efficiente e l'agitazione lineare del prodotto garantisce risultati costanti. Per affrontare il 30-40% di spreco alimentare che si verifica durante la distribuzione, i ricercatori di Harvard hanno sviluppato sistemi di confezionamento alimentare biodegradabili. Utilizzando tecniche di filatura a getto rotante e polimeri pullulan, questi sistemi prolungano la durata di conservazione degli alimenti freschi e riducono i rischi di contaminazione microbica. Il confezionamento dei pasti Cryovac Simple Steps di Sealed Air offre soluzioni sottovuoto e adatte al microonde. Dotate di tecnologia a vapore per un riscaldamento uniforme e design ermeticamente sigillati, queste confezioni sono a tenuta stagna e pronte per il congelatore. I rivestimenti commestibili stanno guadagnando terreno come innovazione nel packaging sostenibile. I rivestimenti biodegradabili sono ora integrati nei sistemi di imballaggio per ridurre al minimo gli sprechi e prolungare la durata di conservazione di prodotti ittici e carnei pronti al consumo. L'attenzione rimane rivolta a garantire la compatibilità dei prodotti alimentari, il rispetto dei requisiti normativi e l'ottimizzazione dei costi per ottenere l'accettazione da parte dei consumatori e la fattibilità commerciale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente slancio normativo per gli alimenti ultra-processati | -0.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Problemi di trasparenza sanitaria e nutrizionale | -0.6% | Global | A lungo termine (≥ 4 anni) |
| Scetticismo dei consumatori nei confronti di additivi e conservanti | -0.4% | Mercati sviluppati | Medio termine (2-4 anni) |
| Rigorosa conformità alle normative e alla sicurezza alimentare | -0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente slancio normativo per gli alimenti ultra-processati
Le autorità sanitarie di tutto il mondo stanno inasprendo le normative sugli alimenti ultra-processati, citando i legami con le malattie croniche. Nel tentativo di aumentare la trasparenza per i consumatori e combattere i problemi di salute legati all'alimentazione, FDA, USDA e HHS stanno collaborando per definire più chiaramente gli alimenti ultra-processati. A partire dal 1° gennaio 2027, il Texas richiederà etichette di avvertenza sui prodotti con 44 additivi specifici. Nel frattempo, la Louisiana ha compiuto un ulteriore passo avanti, vietando 15 ingredienti nei pasti scolastici e richiedendo codici QR su alcuni prodotti contenenti additivi, con le norme che entreranno in vigore il 1° gennaio 2028. La Commissione presidenziale "Make America Healthy Again" si sta concentrando sulla salute infantile, facendo eco alle preoccupazioni di studi che collegano costantemente gli alimenti ultra-processati a obesità, malattie cardiache e diabete. Mentre i grandi marchi con capacità di ricerca e sviluppo possono facilmente adattare le loro formulazioni, le aziende più piccole potrebbero trovarsi costrette ad abbandonare categorie a causa degli elevati costi di conformità.
Problemi di trasparenza sanitaria e nutrizionale
Con l'aumento della domanda da parte dei consumatori di trasparenza sugli ingredienti e chiarezza nutrizionale, le aziende si trovano ad affrontare sfide di conformità e costi di riformulazione più elevati. I consumatori attribuiscono maggiore importanza alla trasparenza degli ingredienti, in particolare per quanto riguarda il contenuto proteico, mentre la salute del cervello sta diventando un obiettivo importante nei lanci di nuovi prodotti. Per aumentare la consapevolezza dei consumatori, la FDA ha proposto etichette di avvertenza sulla parte anteriore della confezione per gli alimenti ultra-processati, che indicherebbero alti livelli di grassi, zuccheri e sodio. Questa iniziativa trae ispirazione dalle implementazioni di successo in Messico e Cile, dove misure simili hanno migliorato la consapevolezza dei consumatori e influenzato le decisioni di acquisto. I rapporti della Consumer Federation of America sottolineano la necessità di riforme delle politiche pubbliche per ridurre il consumo di alimenti ultra-processati. Queste riforme richiedono un miglioramento dell'etichettatura alimentare, iniziative educative e misure normative per garantire la sicurezza alimentare. La sfida è particolarmente significativa per i prodotti pronti al consumo, che devono bilanciare praticità e percezione della salute. Per affrontare questo problema, sono necessari ingenti investimenti in riformulazione e marketing per alleviare lo scetticismo dei consumatori. Per soddisfare gli standard di trasparenza, le aziende stanno sostenendo costi maggiori per l'approvvigionamento degli ingredienti, i test e la documentazione, garantendo al contempo che i loro prodotti rimangano accattivanti e stabili a scaffale.
Analisi del segmento
Per tipo di prodotto: Prodotti da forno: rivoluzione della convenienza
I prodotti da forno hanno contribuito per il 34.15% alla quota di mercato degli alimenti pronti al consumo nel 2025, sostenuti dalla lunga conservabilità a temperatura ambiente e dall'appeal universale di pane, panini e pasticcini. Gli investimenti in imballaggi in atmosfera modificata mantengono la freschezza lungo le rotte di spedizione transcontinentali, consentendo ai colossi asiatici della panetteria di garantire tempi di inattività a scaffale inferiori agli otto giorni nei negozi specializzati statunitensi. Si prevede che le dimensioni del mercato degli alimenti pronti al consumo per i prodotti da forno cresceranno costantemente, con la diffusione di lievito madre, focacce e pane alla banana arricchito con proteine nelle colazioni e negli spuntini.
Zuppe e snack istantanei, con un CAGR previsto del 6.62% entro il 2031, soddisfano la crescente domanda di pranzi in ufficio, dove l'accesso al microonde è limitato. Le innovazioni mettono in risalto l'orzo liofilizzato, i crostini fritti ad aria e le basi per brodo infuse al collagene, concentrandosi sui benefici per la salute delle articolazioni. I piatti pronti continuano ad attrarre i consumatori offrendo una varietà di piatti internazionali a rotazione, come il bibimbap coreano, il jollof nigeriano e il lomo saltado peruviano, in ciotole a porzioni controllate. Le referenze a base di carne utilizzano metodi di cottura sous-vide e vassoi riciclabili e privi di plastica per ridurre al minimo l'utilizzo di risorse. La combinazione di tradizione, sapori premium e ingredienti funzionali sostiene un elevato turnover di categoria, incoraggiando lo sviluppo continuo delle ricette.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per categoria: Clean Label prende slancio
Nel 75.32, le ricette convenzionali detenevano una quota del 2025% del mercato degli alimenti pronti al consumo, poiché i consumatori attenti al prezzo hanno privilegiato ingredienti familiari e sconti per acquisti multipli. Allo stesso tempo, il segmento biologico/clean-label sta registrando una forte crescita, con un CAGR del 6.05%, supportato da un approvvigionamento trasparente e dall'eliminazione dei coloranti artificiali. I rivenditori stanno aumentando la visibilità di questi prodotti creando corridoi dedicati ai prodotti naturali e utilizzando codici colore pastello per indicare la loro appartenenza alla categoria "senza".
I marchi che promuovono pratiche agricole rigenerative stanno ottenendo vantaggi, come tappi finali premium e filtri online di grande impatto. Tuttavia, devono affrontare sfide come costi di input più elevati e finestre di disponibilità delle materie prime più brevi. La crescita delle SKU clean-label nel mercato degli alimenti pronti al consumo si basa sull'aumento dell'offerta di coloranti naturali e di estratti botanici termostabili, un compito facilitato dalle cooperative che uniscono le aziende agricole biologiche più piccole. Gli operatori convenzionali stanno mitigando i rischi offrendo doppie versioni - elenchi ingredienti originali e semplificati - e testando attivamente l'elasticità dei prezzi.
Per canale di distribuzione: la trasformazione digitale accelera
Nel 2025, supermercati e ipermercati hanno rappresentato il 45.62% delle vendite, sfruttando i banchi frigo perimetrali e le panetterie interne per promuovere i pasti da asporto. Questi supermercati offrono una vasta gamma di prodotti pronti al consumo (RTE), da quelli a base di carne e cereali a quelli vegetariani, tutti a prezzi competitivi. Tuttavia, i negozi al dettaglio online sono sulla buona strada per crescere a un robusto CAGR dell'7.74%. Questa crescita è alimentata dalle app mobili che migliorano la logica di sostituzione e ottimizzano la precisione degli slot temporali. L'e-commerce sta assistendo alla crescita più rapida nel mercato dei prodotti alimentari pronti al consumo, con flotte di ride-sharing che fungono anche da corrieri alimentari, riducendo di fatto i costi di consegna dell'ultimo miglio.
I minimarket sono ora dotati di frigoriferi intelligenti che non solo riforniscono le ciotole riscaldabili, ma inviano anche le ricevute direttamente alle app fedeltà tramite SMS. Le piattaforme di quick-commerce stanno ampliando la loro offerta, consegnando ravioli surgelati e zuppe da bere entro due ore, persino abbinandoli ad articoli da farmacia per aumentare il valore medio degli ordini. Nella regione del Golfo, gli investimenti governativi nelle cucine cloud stanno ampliando l'assortimento di prodotti online. Nel frattempo, i commercianti di generi alimentari in Sud America stanno sfruttando WhatsApp per l'acquisizione degli ordini e offrendo il pagamento in contrassegno per soddisfare la loro clientela senza conto corrente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli alimenti pronti al consumo nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico sarà leader con una quota di mercato del 41.20%, trainata dalla rapida urbanizzazione, dall'aumento del reddito disponibile e da uno spostamento verso famiglie più piccole che preferiscono pasti convenienti. Le consolidate infrastrutture manifatturiere e le reti di supply chain della regione supportano una produzione e una distribuzione economicamente efficienti. In Cina, i consumatori mostrano una crescente preferenza per scelte più salutari, come si evince da una maggiore spesa per prodotti freschi. Questa tendenza coincide con un calo della spesa per la consegna di cibo a domicilio, offrendo opportunità di segmentazione del mercato più raffinate. L'India mostra solidi modelli di spesa sia per le categorie essenziali che per quelle discrezionali, a indicare un contesto economico stabile e un aumento dei consumi della classe media. In Giappone e Corea del Sud, lo shopping omnicanale sta guadagnando terreno, con i consumatori che optano sempre più per le piattaforme online per la loro praticità e varietà di prodotti. L'industria di trasformazione alimentare nella regione è in espansione, supportata da tecnologie di intelligenza artificiale e automazione che migliorano l'efficienza produttiva e riducono i costi, consentendo una maggiore penetrazione del mercato per i prodotti pronti al consumo.
Mercato alimentare MEA pronto da consumare
Il Medio Oriente e l'Africa stanno registrando la crescita più rapida, con un CAGR previsto del 6.95% fino al 2031. Questa crescita è trainata dai cambiamenti demografici e dall'urbanizzazione, che sostengono la domanda di soluzioni alimentari pratiche. I consumatori mediorientali acquistano cibi pronti e ordinano cibo da asporto a tassi significativamente superiori alle medie globali, esprimendo al contempo preoccupazione per le implicazioni per la salute degli alimenti ultra-processati. In Africa, l'urbanizzazione e la crescita demografica stanno alimentando la domanda di cereali pronti, creando notevoli opportunità di mercato. Inoltre, il settore alimentare della regione MENA sta registrando una forte ripresa nel commercio moderno, sostenuto dall'aumento del reddito disponibile e dal cambiamento delle preferenze alimentari.
Il mercato degli alimenti pronti al consumo nelle Americhe e in Europa
Nord America, Sud America ed Europa sono mercati maturi caratterizzati da modelli di consumo consolidati e quadri normativi che influenzano l'innovazione di prodotto e le strategie di marketing. Queste regioni si trovano ad affrontare un crescente controllo normativo in materia di alimenti ultra-processati. Traggono vantaggio da una logistica avanzata della catena del freddo e da infrastrutture di vendita al dettaglio sofisticate, che consentono un posizionamento di prodotto premium e una distribuzione efficiente. Gli sforzi di innovazione si concentrano su formulazioni orientate alla salute, imballaggi sostenibili e diversificazione dei gusti per soddisfare le preferenze dei consumatori in continua evoluzione, nel rispetto di rigorosi standard normativi.

Panorama normativo
La normativa relativa agli alimenti pronti al consumo (RTE) si sta inasprendo in materia di sicurezza microbiologica, trasparenza e controllo degli impianti nelle principali regioni di consumo ed esportazione. Nell'Unione Europea, il Regolamento (UE) 2024/2895 della Commissione, in vigore da luglio 2026, rafforza i criteri relativi alla Listeria monocytogenes per gli alimenti RTE per l'intera durata di conservazione, innalzando gli standard per la formulazione dei prodotti, i test di validazione e i programmi di monitoraggio ambientale.
In Asia, la conformità alle normative sulle importazioni e gli standard nazionali si stanno evolvendo in parallelo. La Cina ha intensificato la supervisione dei piatti pronti attraverso una bozza di norma nazionale sulla sicurezza alimentare per i piatti pronti, notificata nel febbraio 2026, e il Decreto GACC 280, entrato in vigore nel giugno 2026, aggiunge requisiti procedurali legati alla registrazione di alcuni stabilimenti di produzione di alimenti importati. Negli Stati Uniti, le azioni di controllo della FDA continuano a sottolineare le aspettative in materia di controllo della Listeria nelle operazioni relative ai piatti pronti al consumo, tra cui una lettera di avvertimento del settembre 2025 relativa a un'indagine sulla Listeria in uno stabilimento che produce panini e insalate pronti al consumo. Ciò rafforza la necessità di standard di igiene validati, controlli preventivi e tracciabilità per i marchi e i co-produttori che servono i canali di vendita al dettaglio e della ristorazione.
Analisi della catena del valore
La catena del valore degli alimenti pronti al consumo (RTE) comprende materie prime agricole e proteiche animali, la lavorazione degli ingredienti (inclusi aromi, salse e ingredienti funzionali), la produzione primaria (cottura, congelamento, cottura al forno, sterilizzazione in autoclave e processi asettici), la trasformazione degli imballaggi e la distribuzione attraverso le reti di distribuzione della grande distribuzione, dei negozi di prossimità e del commercio online. I proprietari dei marchi (ad esempio, Nestlé, Conagra Brands, Tyson Foods e Nomad Foods) combinano comunemente impianti interni con partner di co-produzione. Le scelte relative agli imballaggi e alle tecnologie di processo (vassoi sterilizzabili in autoclave, pellicole per microonde e formati per la catena del freddo) influenzano la durata di conservazione, l'intensità logistica e la dispersione degli alimenti.
I vincoli operativi si concentrano sulla capacità e sulla conformità. La capacità specializzata di sterilizzazione in autoclave e di trattamento ad alta pressione (HPP) risulta essere utilizzata a livelli elevati (circa l'85-90% secondo le osservazioni aggregate del settore), il che allunga i tempi di consegna per le nuove attrezzature e le aggiunte alle linee di produzione. Di conseguenza, i marchi si affidano sempre più a contratti a lungo termine e all'approvvigionamento da più siti. La distribuzione a catena del freddo aggiunge ulteriori difficoltà, soprattutto laddove il trasporto refrigerato e la disponibilità di manodopera in magazzino limitano i livelli di servizio per i prodotti pronti al consumo refrigerati e congelati. Allo stesso tempo, le aspettative più rigorose in materia di ispezioni e audit relative alla convalida dell'igiene, al monitoraggio ambientale e alla tracciabilità, in particolare per il controllo della Listeria negli ambienti di produzione di prodotti pronti al consumo, stanno rafforzando i requisiti di certificazione e di sistema qualità per la partecipazione alle principali catene di approvvigionamento della vendita al dettaglio e della ristorazione.
Panorama competitivo
Il mercato degli alimenti pronti al consumo sta attraversando un moderato processo di consolidamento, alimentato da un'intensa concorrenza, acquisizioni strategiche e progressi tecnologici. Nell'agosto 2024, Mars, Incorporated ha acquisito Kellanova, azienda leader nel settore degli snack a livello globale. Questa acquisizione rafforza le reti di distribuzione globali e potenzia le capacità di innovazione di prodotto. Tali iniziative dimostrano come i principali attori utilizzino risorse finanziarie per acquisire marchi e canali di distribuzione complementari, creando ostacoli per i concorrenti più piccoli e ampliando al contempo la propria presenza sul mercato. Per far fronte alla carenza di manodopera e migliorare l'efficienza, i leader del settore stanno investendo sempre più in sistemi di produzione basati sull'intelligenza artificiale e linee di produzione automatizzate.
Aziende di spicco nel settore degli alimenti pronti al consumo, tra cui Nestlé SA, Tyson Foods Inc., Conagra Brands, Mars Inc. e Kraft Heinz Company, stanno guidando il settore attraverso l'innovazione continua e iniziative strategiche. Queste aziende stanno investendo in modo significativo in ricerca e sviluppo per introdurre prodotti in linea con le preferenze dei consumatori in continua evoluzione. Tra le principali aree di interesse figurano opzioni più salutari, alternative vegetali e gusti etnici. I produttori stanno inoltre dando priorità all'agilità operativa, espandendo le capacità produttive e ottimizzando le catene di approvvigionamento per una distribuzione efficiente.
Stanno emergendo opportunità nelle formulazioni clean label, negli ingredienti funzionali e negli aromi regionali che si rivolgono a specifici gruppi demografici. I nuovi operatori del mercato si stanno concentrando su alternative vegetali, tecnologie di fermentazione di precisione e modelli di vendita diretta al consumatore che bypassano i canali di vendita al dettaglio tradizionali. L'adozione di tecnologie avanzate sta accelerando grazie alle collaborazioni con aziende di robotica come Chef Robotics, che implementano sistemi di assemblaggio basati sull'intelligenza artificiale per migliorare l'efficienza produttiva e ridurre gli sprechi. Le aziende con solidi sistemi di gestione della qualità ottengono un vantaggio competitivo nel soddisfare i requisiti normativi, come il Food Safety Modernization Act della FDA e i sistemi HACCP. Tuttavia, gli operatori più piccoli devono affrontare costi di conformità crescenti, che potrebbero ostacolare la loro capacità di entrare o espandersi nel mercato.
Leader del settore alimentare pronto al consumo
-
Conagra Brands, Inc.
-
Nestlé SA
-
General Mills, Inc.
-
Tyson Food Inc.
-
Marte Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Conagra Brands ha annunciato un'espansione pluriennale da 220 milioni di dollari presso il suo stabilimento di Fayetteville, in Arkansas, per aumentare la capacità produttiva di pollo destinata a marchi di alimenti pronti come Banquet, Hungry-Man e Healthy Choice, creando oltre 100 posti di lavoro in cinque anni. Il progetto rafforza la resilienza dell'approvvigionamento interno per i programmi di vendita al dettaglio ad alto tasso di rotazione ed espande la scala per i formati di ristorazione rapida incentrati sulle proteine.
- Luglio 2025: Tyson Foods ha lanciato Tyson Simple Ingredient Nuggets, una linea di prodotti a base di pollo pronti da scaldare, frutto di una riformulazione degli ingredienti, in linea con le preferenze per le etichette "pulite". Questa mossa amplia la presenza di Tyson nei canali di vendita al dettaglio e della ristorazione e segnala una più ampia strategia di riformulazione dell'intero portafoglio prodotti.
- Agosto 2024: Mars, Incorporated ha raggiunto un accordo per l'acquisizione di Kellanova per 35.9 miliardi di dollari, aggiungendo al proprio portafoglio importanti marchi globali di snack come Pringles, Cheez-It e RXBAR. L'accordo aumenta la quota di mercato nel settore degli snack pronti al consumo e rafforza la distribuzione attraverso i diversi canali, intensificando la pressione competitiva sui marchi più piccoli.


Ambito del rapporto sul mercato globale degli alimenti pronti al consumo
Gli alimenti pronti sono alimenti realizzati per il consumo diretto e non richiedono ulteriori elaborazioni. Sono per lo più consumati senza previa preparazione o cottura. Il mercato degli alimenti pronti è segmentato per tipo di prodotto, canale di distribuzione e area geografica. In base al tipo di prodotto, il mercato è segmentato in colazione/cereali istantanei, zuppe e snack istantanei, piatti pronti, prodotti da forno, prodotti a base di carne e altri tipi di prodotti. In base al canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Inoltre, lo studio analizza il mercato degli alimenti pronti in tutta la geografia, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per tipo di prodotto
| Colazione istantanea / Cereali |
| Zuppe istantanee e snack |
| Pasti pronti |
| Prodotti da forno |
| Prodotti a base di carne |
| Altri tipi di prodotto |
Per Categoria
| Convenzionale |
| Etichetta biologica/pulita |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di vendita al dettaglio |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Colazione istantanea / Cereali | |
| Zuppe istantanee e snack | ||
| Pasti pronti | ||
| Prodotti da forno | ||
| Prodotti a base di carne | ||
| Altri tipi di prodotto | ||
| Per Categoria | Convenzionale | |
| Etichetta biologica/pulita | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altri canali di vendita al dettaglio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli alimenti pronti al consumo?
Nel 422.62 il suo valore era di 2026 miliardi di dollari e si prevede che raggiungerà i 568.73 miliardi di dollari entro il 2031.
Quale regione è leader nelle vendite di prodotti pronti al consumo?
L'area Asia-Pacifico ha registrato il 41.20% del fatturato globale del 2025, trainata dalla rapida urbanizzazione e dalla scala manifatturiera.
Quale segmento di prodotti crescerà più rapidamente entro il 2031?
Si prevede che le zuppe e gli snack istantanei cresceranno a un CAGR del 6.62%, il più rapido tra le principali tipologie di prodotti.
Quanto rapidamente la vendita di generi alimentari online sta influenzando le vendite?
Si prevede che i negozi al dettaglio online cresceranno a un CAGR dell'7.74% entro il 2031, superando gli altri canali di distribuzione.
Pagina aggiornata l'ultima volta il:



