

Dimensioni e quota di mercato dei frullati pronti da bere
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 13.29 miliardo di dollari |
| Dimensione del mercato (2031) | 19.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.65% CAGR |
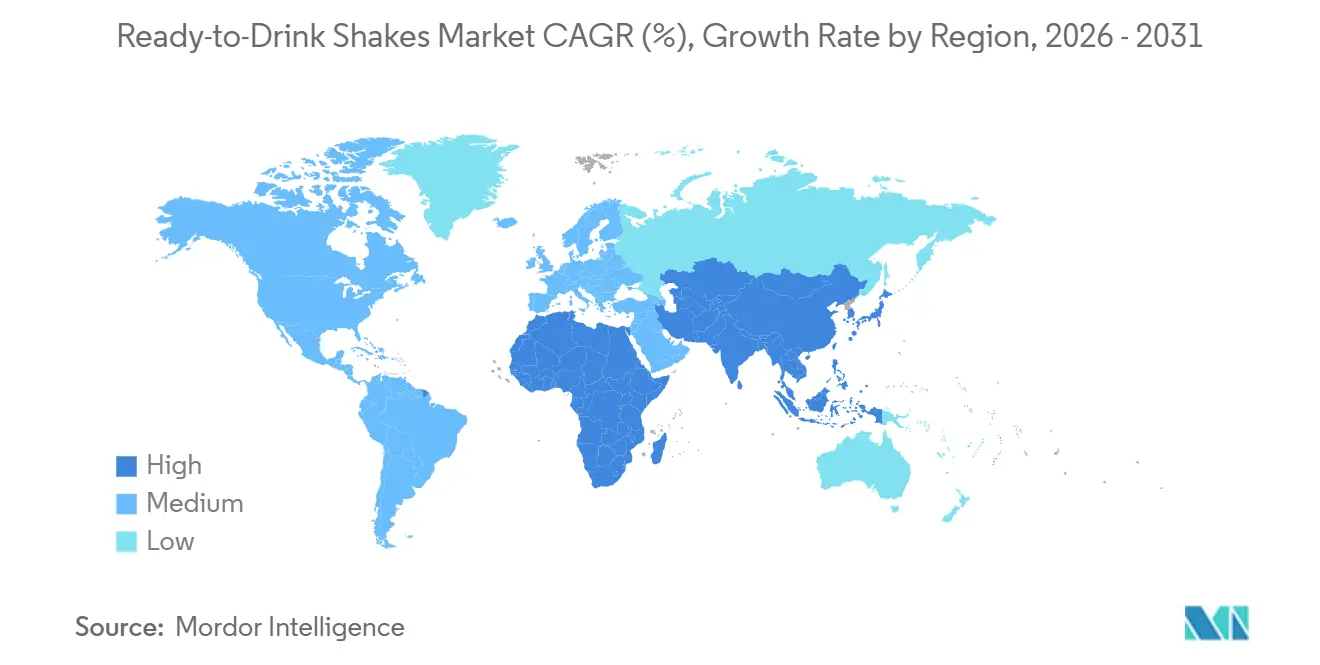
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
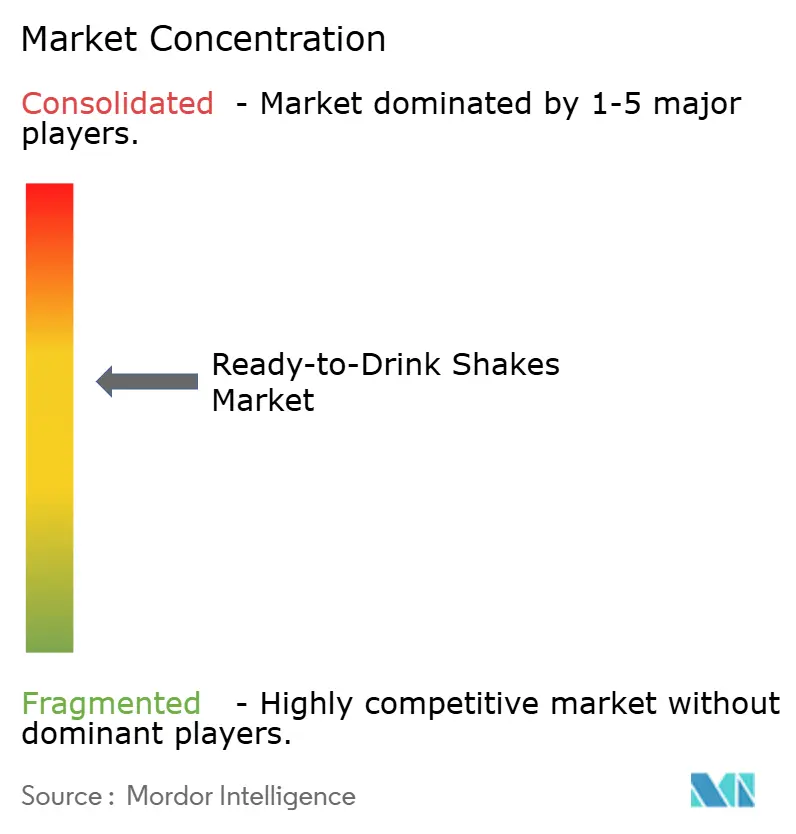
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei frullati pronti da bere di Mordor Intelligence
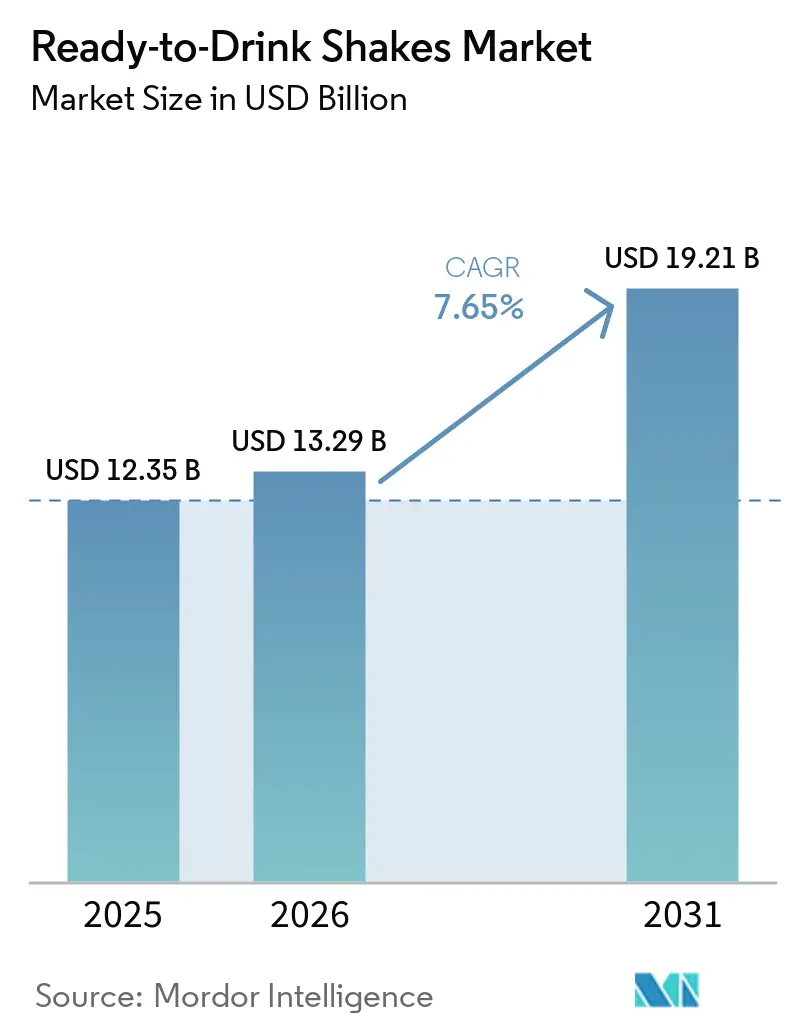
Si prevede che il mercato dei frullati pronti da bere crescerà da 12.35 miliardi di dollari nel 2025 e 13.29 miliardi di dollari nel 2026 a 19.21 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.65% tra il 2026 e il 2031. Il cambiamento delle preferenze alimentari, la crescente adozione delle terapie GLP-1 (utilizzate per la gestione del peso e il trattamento del diabete) e la tendenza in aumento verso sostituti del pasto pratici e a porzioni controllate stanno guidando la domanda di questi prodotti. Sebbene atleti e appassionati di fitness siano stati tradizionalmente i principali consumatori, il mercato sta ora attirando un pubblico più ampio, compresi gli individui alla ricerca di alternative alimentari più sane. Il Nord America è leader di mercato grazie alla sua estesa rete di vendita al dettaglio e all'elevato consumo di proteine pro capite. Nel frattempo, la regione Asia-Pacifico sta registrando la crescita più rapida, trainata dalla crescente popolarità degli abbonamenti in palestra e delle attività fitness nelle aree urbane di paesi come Cina, India e Sud-est asiatico. Il mercato rimane moderatamente consolidato, con pochi attori chiave che dominano il panorama competitivo.
Punti chiave del rapporto
- Per tipologia di prodotto, i frullati sostitutivi del pasto detenevano la quota di mercato maggiore, pari al 32.48%, nel 2025, mentre si prevede che i frullati per il recupero post-allenamento cresceranno a un tasso annuo composto del 9.32% fino al 2031.
- In base al profilo aromatico, le varianti aromatizzate hanno rappresentato il 91.06% delle vendite nel 2025; si prevede che le formulazioni neutre cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.51% tra il 2026 e il 2031.
- Per loro natura, i prodotti convenzionali rappresentavano l'86.84% della quota di mercato nel 2025, mentre si prevede che le formulazioni biologiche registreranno un CAGR del 9.16% fino al 2031.
- Per tipologia di confezione, nel 2025 le bottiglie rappresentavano il 65.16% del mercato dei frullati pronti da bere, mentre si prevede che le lattine cresceranno a un tasso annuo composto (CAGR) dell'8.55% tra il 2026 e il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 43.21% del fatturato globale nel 2025; il commercio al dettaglio online è destinato a registrare un tasso di crescita annuo composto (CAGR) del 9.54% fino al 2031.
- In termini geografici, il Nord America ha contribuito per il 37.65% alle vendite del 2025; si prevede che l'Asia-Pacifico raggiungerà l'espansione regionale più rapida, con un CAGR dell'8.47% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei frullati pronti da bere
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per bevande nutrizionali pratiche e da consumare fuori casa | + 1.8% | A livello globale, con la maggiore diffusione in Nord America e nelle aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Aumento della partecipazione ad attività sportive, di fitness e alla cultura delle palestre. | + 1.5% | Nord America, Europa, aree urbane della Cina e dell'India | A lungo termine (≥ 4 anni) |
| Aumento della domanda di diete ad alto contenuto proteico tra i millennial e i consumatori più giovani. | + 1.3% | A livello globale, in particolare in Nord America e in Europa occidentale. | Medio termine (2-4 anni) |
| Gli stili di vita frenetici incoraggiano i consumatori a sostituire i pasti tradizionali con bevande pratiche. | + 1.2% | Globale, con la maggiore penetrazione in Nord America, Giappone e Corea del Sud. | A breve termine (≤ 2 anni) |
| Innovazione continua dei prodotti in termini di gusti, ingredienti e benefici funzionali. | + 1.0% | A livello globale, con la guida del Nord America e dell'Europa per la ricerca e lo sviluppo. | Medio termine (2-4 anni) |
| Crescente domanda di bevande nutrizionali senza lattosio e senza allergeni | + 0.9% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per bevande nutrizionali pratiche e da consumare fuori casa
I consumatori si rivolgono sempre più spesso ai frullati pronti da bere grazie alla loro praticità e all'adattabilità a stili di vita frenetici. Questi frullati offrono un modo rapido e semplice per soddisfare il fabbisogno nutrizionale senza bisogno di preparazione, il che li rende una scelta popolare per chi lavora a lungo o ha una vita frenetica. La crescente domanda di alternative a pasti e spuntini che consentano di risparmiare tempo ha dato un impulso significativo al mercato dei frullati pronti da bere. Secondo l'Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE), il tasso di occupazione ha raggiunto il 95.1% a luglio 2025, evidenziando la natura frenetica della vita moderna e la necessità di opzioni nutrizionali pratiche.[1]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "Il tasso di disoccupazione dell'OCSE è rimasto stabile al 4.9% a luglio 2025", oecd.orgSebbene inizialmente i frullati pronti da bere fossero popolari tra gli appassionati di fitness, il loro utilizzo si è esteso fino a includere la sostituzione della colazione, l'alimentazione sul posto di lavoro e l'apporto energetico quotidiano. Per soddisfare le esigenze in continua evoluzione dei consumatori, i produttori stanno sviluppando formulazioni innovative ricche di proteine, vitamine e ingredienti funzionali che favoriscono il benessere generale.
Aumento della partecipazione ad attività sportive, di fitness e alla cultura delle palestre.
La crescente popolarità dello sport, del fitness e della cultura delle palestre sta trainando una crescita significativa del mercato degli shake pronti da bere. Sempre più persone sono attente alla propria salute e adottano stili di vita attivi, il che si traduce in una maggiore domanda di bevande funzionali e ricche di proteine. Queste bevande sono ormai una scelta comune per chi desidera favorire il recupero muscolare, aumentare l'energia e migliorare le prestazioni complessive. Secondo la Sports and Fitness Industry Association (SFIA), quasi 250 milioni di americani hanno praticato almeno uno sport, un'attività fisica o un'attività ricreativa nel 2025, a dimostrazione della crescente base di consumatori di prodotti per la nutrizione sportiva.[2]Fonte: Sports and Fitness Industry Association, "La partecipazione raggiunge un nuovo picco, ma la maggior parte degli americani non rispetta ancora le linee guida raccomandate per l'attività settimanale, secondo il rapporto SFIA 2026", sfia.orgI frullati pronti da bere stanno guadagnando terreno rispetto alle tradizionali proteine in polvere grazie alla loro praticità, facilità d'uso e portabilità. Inoltre, la diffusione di programmi di fitness a domicilio, palestre boutique e abitudini orientate al benessere nei mercati emergenti come India e Cina sta ulteriormente alimentando la crescita del mercato. I consumatori in queste regioni sono sempre più alla ricerca di opzioni pratiche e nutrienti per integrare i loro allenamenti.
Aumento della domanda di diete ad alto contenuto proteico tra i millennial e i consumatori più giovani.
La crescente popolarità delle diete ad alto contenuto proteico, soprattutto tra i millennial e i consumatori più giovani, sta trainando il mercato dei frullati pronti da bere. Le tendenze del fitness sui social media, gli influencer del benessere e le app per il monitoraggio dell'alimentazione incoraggiano le persone a concentrarsi sull'aumento dell'apporto proteico per una migliore gestione del peso, la salute muscolare e il benessere generale. Un sondaggio del 2025 condotto dall'International Food Information Council (IFIC) ha rilevato che quasi il 70% degli americani stava attivamente cercando di consumare più proteine, sottolineando la crescente importanza delle diete ricche di proteine.[3]Fonte: Consiglio Internazionale per l'Informazione Alimentare, "Indagine IFIC su alimentazione e salute 2025", ific.orgI consumatori più giovani, in particolare, preferiscono i frullati pronti da bere perché sono pratici, facili da trasportare e adatti a stili di vita frenetici e attivi. Inoltre, il crescente utilizzo di terapie per il controllo del peso a base di GLP-1 sta incrementando la domanda di bevande arricchite di proteine, poiché questi prodotti aiutano a preservare la massa muscolare magra e a fornire un apporto nutrizionale controllato. Questa tendenza sta ulteriormente alimentando la crescita del mercato.
Innovazione continua dei prodotti in termini di gusti, ingredienti e benefici funzionali.
Il mercato dei frullati pronti da bere è in costante crescita, trainato dalla continua innovazione di prodotto in termini di gusti, ingredienti e benefici per la salute. I produttori stanno sviluppando nuove formulazioni che includono probiotici, collagene, vitamine, adattogeni, fibre e proteine vegetali per soddisfare le mutevoli preferenze dei consumatori attenti alla salute. Per attrarre un pubblico più ampio, le aziende stanno anche introducendo bevande a basso contenuto di zuccheri, senza lattosio e con proprietà nutrizionali funzionali. Ad esempio, nel marzo 2026, Not Rocket Science ha lanciato in India la prima categoria di frullati proteici pronti da bere a base vegetale con gusti unici come il Gazpacho. Ciò evidenzia la crescente attenzione del mercato all'offerta di prodotti differenziati con opzioni di gusto innovative. Inoltre, i progressi nella produzione asettica e nelle tecnologie di confezionamento a lunga conservazione stanno aiutando i marchi a produrre frullati pronti da bere con una maggiore durata di conservazione, rendendoli più pratici per i consumatori e più facili da distribuire in diverse regioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi dei prodotti elevati rispetto alle bevande tradizionali. | -1.2% | Diffusione globale, più acuta nei mercati sensibili ai prezzi (America Latina, Sud-est asiatico, Africa). | A breve termine (≤ 2 anni) |
| Crescono le preoccupazioni riguardo all'elevato contenuto di zucchero, agli additivi artificiali e ai conservanti. | -0.9% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Disponibilità di prodotti sostitutivi come barrette proteiche, frullati e integratori in polvere | -0.7% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Normative rigorose in materia di sicurezza alimentare e requisiti di etichettatura relativi alle indicazioni nutrizionali. | -0.5% | Nord America, Europa, Asia-Pacifico (Cina, India) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescono le preoccupazioni riguardo all'elevato contenuto di zucchero, agli additivi artificiali e ai conservanti.
Le preoccupazioni relative all'elevato contenuto di zucchero, agli additivi artificiali e ai conservanti stanno rallentando la crescita del mercato dei frullati pronti da bere. I consumatori sono sempre più attenti alla salute e prestano maggiore attenzione alle etichette degli ingredienti. Molti evitano i prodotti con un eccesso di zucchero, aromi artificiali, conservanti chimici e dolcificanti sintetici. Questo cambiamento è in gran parte dovuto alla crescente consapevolezza di problemi di salute come obesità, diabete e altre patologie legate allo stile di vita. Di conseguenza, cresce la domanda di prodotti con etichetta pulita, realizzati con ingredienti naturali e minimamente trasformati. I governi e gli organismi di regolamentazione di diversi paesi stanno introducendo norme più severe per ridurre i livelli di zucchero e migliorare la trasparenza degli ingredienti. Queste normative stanno esercitando pressione sui produttori affinché si conformino. Ad esempio, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha recentemente aggiornato gli standard nutrizionali scolastici, fissando limiti allo zucchero aggiunto nelle bevande.
Disponibilità di prodotti sostitutivi come barrette proteiche, frullati e integratori in polvere
La crescita del mercato dei frullati pronti da bere è frenata dalla disponibilità di prodotti sostitutivi come barrette proteiche, smoothie, integratori in polvere, yogurt greco e snack funzionali. I consumatori scelgono sempre più spesso i prodotti nutrizionali in base a fattori quali praticità, costo, gusto e personalizzazione, passando spesso da un'alternativa all'altra a seconda del proprio stile di vita e delle esigenze specifiche. Ad esempio, gli integratori in polvere sono più economici per porzione e consentono agli utenti di personalizzare gli ingredienti in base alle proprie preferenze. Allo stesso modo, le barrette proteiche e gli snack funzionali sono più facili da trasportare e consumare fuori casa, il che li rende una scelta popolare per le persone impegnate. La crescente domanda di alimenti ad alto contenuto proteico, prodotti a base di creatina e snack a base di latte fortificati sta intensificando la concorrenza nell'intero settore della nutrizione e del benessere.
Analisi del segmento
Per tipologia di prodotto: Frullati per il recupero Sostituti del pasto Outscape
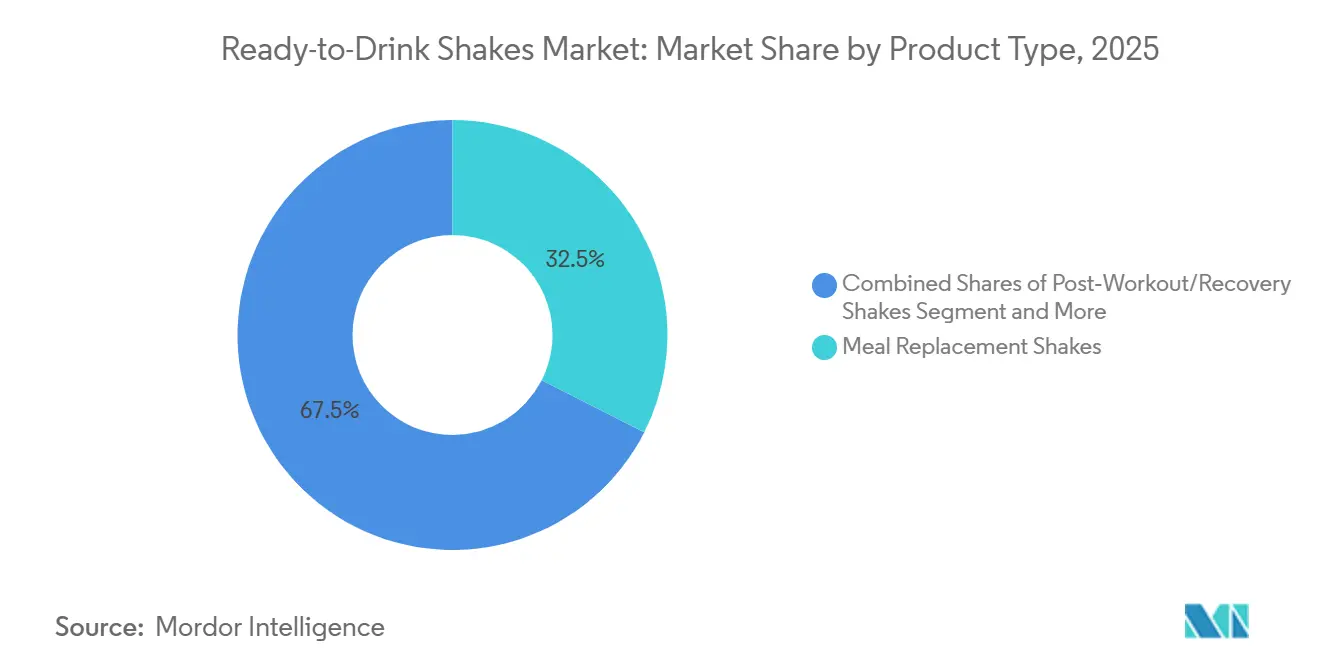
Nel 2025, i frullati sostitutivi del pasto hanno rappresentato la quota maggiore del mercato dei frullati pronti da bere, contribuendo per il 32.48% al fatturato totale. Questa crescita è trainata principalmente dalla crescente domanda di bevande pratiche e pronte al consumo che offrano un'alimentazione equilibrata. Questi frullati sono particolarmente apprezzati da professionisti impegnati, appassionati di fitness e persone attente al controllo del peso. Per soddisfare le mutevoli preferenze dei consumatori, i produttori stanno sviluppando prodotti con un elevato contenuto proteico, un ridotto livello di zuccheri e ulteriori benefici funzionali, rendendoli più attraenti per gli acquirenti attenti alla salute.
Si prevede che il mercato degli shake per il recupero post-allenamento crescerà significativamente durante il periodo di previsione, con un CAGR (tasso di crescita annuale composto) stimato del 9.32% fino al 2031. Questo segmento sta guadagnando terreno grazie alla crescente diffusione dell'attività fisica e alla maggiore consapevolezza dell'importanza del recupero muscolare e dell'idratazione. I consumatori sono alla ricerca di shake pronti da bere che contengano nutrienti essenziali come proteine, aminoacidi, vitamine ed elettroliti per soddisfare le proprie esigenze post-allenamento. Inoltre, la crescente popolarità delle palestre, i progressi nell'innovazione di prodotto e la preferenza per ingredienti con etichetta pulita stanno alimentando la domanda di queste bevande focalizzate sul recupero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al profilo aromatico: le varianti semplici guadagnano terreno
Nel 2025, i frullati aromatizzati pronti da bere hanno dominato il mercato globale, rappresentando il 91.06% della quota di mercato totale. I consumatori prediligono questi frullati per il loro gusto accattivante, con aromi popolari come cioccolato, vaniglia, caffè e frutta. La domanda di frullati aromatizzati pronti da bere è cresciuta significativamente, trainata dai consumatori più giovani alla ricerca di bevande ricche di proteine e dal sapore gradevole. Per soddisfare le esigenze dei consumatori attenti alla salute, i produttori stanno introducendo prodotti a basso contenuto di zuccheri, ad alto contenuto proteico e con l'aggiunta di ingredienti funzionali, incrementando ulteriormente la popolarità di questo segmento.
Si prevede che il mercato dei frullati pronti da bere non zuccherati crescerà costantemente, con un CAGR (tasso di crescita annuo composto) stimato dell'8.51% fino al 2031. Questa crescita è alimentata dalla crescente consapevolezza dei consumatori riguardo ai benefici della riduzione dell'assunzione di zuccheri e alla scelta di prodotti naturali con etichetta pulita. Queste formulazioni sono particolarmente interessanti per le persone che seguono diete specifiche, come la dieta chetogenica, quella per diabetici o quella ipocalorica. Inoltre, la crescente tendenza alla nutrizione personalizzata e l'utilizzo di frullati pronti da bere come sostituti dei pasti nel fitness e nella nutrizione medica stanno guidando la domanda di opzioni non zuccherate e non zuccherate, garantendone la crescita del mercato a lungo termine.
Per natura: la certificazione biologica stimola la crescita dei prodotti premium
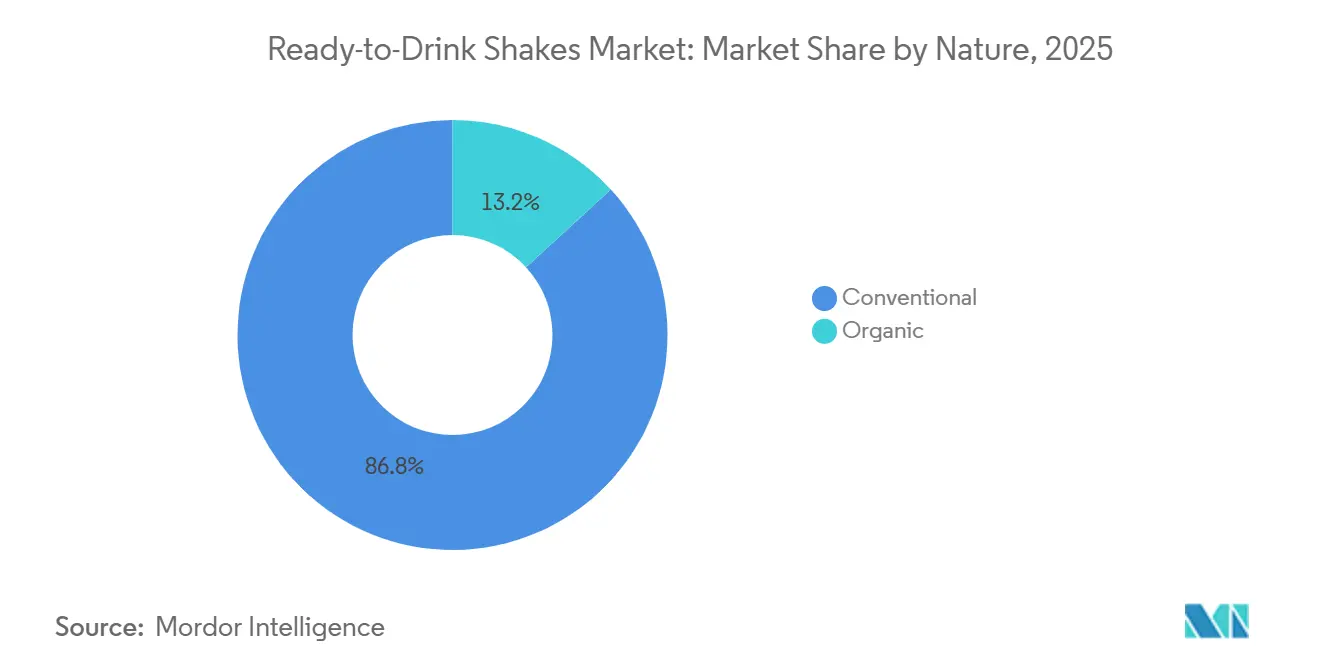
Nel 2025, i frullati pronti da bere tradizionali hanno dominato il mercato, detenendo l'86.84% della quota di mercato globale. Questa solida performance è attribuibile alla loro facile reperibilità, ai prezzi accessibili e all'ampia varietà di opzioni disponibili nei diversi canali di vendita al dettaglio. I consumatori prediligono questi prodotti per i marchi affermati, la varietà di gusti e la facilità di acquisto presso supermercati, minimarket e piattaforme online. Inoltre, i produttori si stanno concentrando sul miglioramento di questi frullati, aggiungendo ingredienti fortificanti, aumentando il contenuto proteico e offrendo benefici funzionali per la salute, il che ne accresce ulteriormente la popolarità presso un'ampia base di consumatori.
Si prevede che il mercato dei frullati biologici pronti da bere crescerà in modo significativo, con un CAGR (tasso di crescita annuale composto) stimato del 9.16% fino al 2031. Questa crescita è trainata dalla crescente domanda dei consumatori di prodotti con etichetta pulita, realizzati con ingredienti non OGM e di origine naturale. Gli acquirenti attenti alla salute evitano sempre più additivi artificiali, conservanti e dolcificanti sintetici, il che porta a una transizione verso bevande nutrizionali biologiche. Inoltre, la crescente disponibilità di frullati biologici pronti da bere a base vegetale e prodotti in modo sostenibile sta attirando un numero maggiore di consumatori, soprattutto quelli alla ricerca di bevande ecocompatibili e più salutari. È probabile che questa tendenza supporti l'espansione del segmento durante il periodo di previsione.
Per tipologia di imballaggio: le lattine guadagnano quote di mercato grazie alla sostenibilità.
Nel 2025, le bottiglie hanno dominato il mercato dei frullati pronti da bere, rappresentando il 65.16%. Queste bottiglie sono apprezzate per la loro resistenza, la leggerezza e il prezzo accessibile, che le rendono una scelta pratica sia per i consumatori che per i produttori. Sono facili da trasportare, conservare e richiudere, caratteristiche che le rendono ideali per i consumatori sempre in movimento. Inoltre, i produttori prediligono questo materiale perché supporta la produzione su larga scala e contribuisce a prolungare la durata di conservazione delle bevande nutrizionali, garantendo la qualità del prodotto nel tempo.
Si prevede che le lattine di alluminio cresceranno significativamente durante il periodo di previsione, con un CAGR (tasso di crescita annuale composto) stimato dell'8.55% dal 2026 al 2031. Questa crescita è trainata dalla crescente domanda dei consumatori di imballaggi ecocompatibili e riciclabili. Le lattine di alluminio sono apprezzate per la loro capacità di preservare la freschezza del prodotto, offrire una forte protezione dagli agenti esterni e conferire un aspetto di alta qualità sugli scaffali. Con l'aumentare delle preoccupazioni ambientali e le normative che impongono una riduzione dell'uso della plastica, sempre più aziende del settore delle bevande stanno adottando le lattine di alluminio, soprattutto per le bevande funzionali e a base proteica, al fine di raggiungere gli obiettivi di sostenibilità e attrarre i consumatori attenti all'ambiente.
Per canale di distribuzione: l'e-commerce accelera la vendita diretta al consumatore
Nel 2025, supermercati e ipermercati rappresentavano i principali canali di distribuzione per il mercato dei frullati pronti da bere, con una quota del 43.21% del fatturato totale. Questi punti vendita dominano il mercato grazie all'elevata visibilità dei prodotti, all'ampia varietà di marchi e alla comodità di acquistare più articoli in un unico luogo. I produttori traggono vantaggio da questi canali di vendita esponendo i propri prodotti su scaffali ben visibili e lanciando campagne promozionali per attirare i clienti. Per i consumatori, supermercati e ipermercati offrono accesso immediato ai prodotti, la possibilità di confrontare le diverse opzioni e l'opportunità di acquistare all'ingrosso a prezzi scontati.
Si prevede che i canali di vendita online cresceranno rapidamente, con un tasso di crescita annuo composto (CAGR) stimato del 9.54% fino al 2031. La crescente popolarità delle piattaforme di e-commerce, unita alla comodità della consegna a domicilio, sta trainando questa crescita. I consumatori si rivolgono alle piattaforme online per l'ampia selezione di prodotti, le opzioni di abbonamento e i consigli personalizzati in base alle loro esigenze di fitness e nutrizione. Inoltre, molti marchi stanno adottando strategie di vendita diretta al consumatore, che consentono loro di entrare in contatto diretto con i clienti e offrire offerte esclusive. La crescente domanda di prodotti per la salute e il benessere, insieme alla facilità dello shopping online, dovrebbe ulteriormente stimolare la crescita di questo canale.
Analisi geografica
Mercato nordamericano dei frullati pronti da bere
Nel 2025, il Nord America deteneva la quota maggiore del mercato degli shake pronti da bere, rappresentando il 37.65% del fatturato totale. Questo primato è trainato dalla forte domanda di bevande ricche di proteine nella regione, supportata da reti di vendita al dettaglio avanzate e dalla continua innovazione di prodotto. I consumatori nordamericani sono molto attenti al fitness, al controllo del peso e alla nutrizione funzionale, il che ha portato a una diffusione capillare degli shake pronti da bere. I produttori si stanno concentrando sullo sviluppo di prodotti ad alto contenuto proteico e a basso contenuto di zuccheri per soddisfare le mutevoli esigenze dietetiche e le tendenze della nutrizione medica. Inoltre, la presenza di marchi affermati e una solida infrastruttura della catena del freddo rafforzano ulteriormente la posizione di mercato della regione.
Mercato dei frullati pronti da bere nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida nel mercato dei frullati pronti da bere, con un CAGR previsto dell'8.47% fino al 2031. Fattori come la rapida urbanizzazione, l'aumento del reddito disponibile e la crescente cultura del fitness stanno trainando la domanda in paesi come Cina, India e Corea del Sud. I consumatori di questa regione si stanno orientando verso bevande funzionali e arricchite di proteine per praticità e benessere generale. La crescente popolarità della nutrizione sportiva, unita alla disponibilità di formati di prodotto innovativi e all'espansione dei canali di vendita al dettaglio, sta ulteriormente stimolando la crescita del mercato. Questa tendenza riflette la crescente attenzione della regione al miglioramento della salute e dello stile di vita.
Mercato dei frullati pronti da bere in EMEA e Sud America
L'Europa rappresenta un mercato maturo per i frullati pronti da bere, con una crescita costante trainata dalla domanda di bevande con etichetta pulita, a base vegetale e prodotte in modo sostenibile. I consumatori in paesi come Germania, Regno Unito e Francia sono sempre più alla ricerca di prodotti realizzati con ingredienti naturali, etichettatura chiara e maggiori benefici nutrizionali. Il supporto normativo per opzioni alimentari e bevande più salutari, insieme a un crescente interesse per il consumo vegano ed ecologico, sta incoraggiando i produttori a diversificare la propria offerta. Nel frattempo, i mercati emergenti in Sud America e Medio Oriente e Africa stanno registrando una crescita graduale grazie al miglioramento dell'accesso alla vendita al dettaglio, all'aumento della classe media e ai progressi nel confezionamento a lunga conservazione, che rendono i frullati pronti da bere più accessibili ai consumatori.
Panorama competitivo
Il mercato dei frullati pronti da bere è dominato da pochi attori chiave, tra cui Abbott Laboratories, BellRing Brands Inc., Nestlé SA, Danone SA e PepsiCo Inc. Queste aziende detengono una posizione di forza grazie alla loro ampia gamma di prodotti e alle consolidate reti di distribuzione che spaziano da supermercati e minimarket a piattaforme online. La loro capacità di produrre su larga scala e di mantenere una forte notorietà del marchio conferisce loro un vantaggio competitivo. Tuttavia, la concorrenza è in aumento, poiché le aziende si concentrano sulla creazione di prodotti unici per soddisfare la crescente domanda di bevande innovative e funzionali. Ciò ha portato a un'intensificazione degli sforzi di marketing e a una spinta verso la differenziazione sul mercato.
I principali produttori stanno adottando strategie come acquisizioni e partnership, ampliando la gamma dei loro prodotti per rimanere competitivi sul mercato. Stanno inoltre riformulando i loro prodotti per soddisfare le preferenze dei consumatori verso opzioni più salutari, come frullati ad alto contenuto proteico, a basso contenuto di zuccheri e adatti ai diabetici. Le aziende stanno anche investendo in modelli di vendita diretta al consumatore, servizi in abbonamento e soluzioni nutrizionali personalizzate per migliorare il coinvolgimento e la fidelizzazione della clientela. Gli sforzi in ricerca e sviluppo si concentrano sull'introduzione di prodotti con etichetta pulita e frullati funzionali pronti da bere che rispondano alle tendenze del benessere dei consumatori.
I marchi più piccoli ed emergenti stanno guadagnando popolarità puntando su mercati di nicchia, come l'alimentazione a base vegetale, le bevande senza allergeni e i sostituti del pasto a basso contenuto calorico. Aziende come OWYN, Koia e Ripple Foods sfruttano i social media, l'influencer marketing e un branding creativo per attrarre un pubblico più ampio. Allo stesso tempo, i progressi nella tecnologia del packaging, come i materiali asettici e sostenibili, aiutano i marchi a lanciare i prodotti più velocemente e a operare in modo più efficiente. La sostenibilità è diventata un elemento chiave, con molte aziende che adottano imballaggi ecocompatibili per attrarre i consumatori attenti all'ambiente e distinguersi nel competitivo mercato dei frullati pronti da bere.
Leader del settore dei frullati pronti da bere
-
Abbott Laboratories
-
Nestlé SA
-
BellRing Brands Inc.
-
PepsiCo Inc.
-
Danone SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Skyway è entrata nel mercato indiano delle bevande nutrizionali pronte da bere con il lancio di Cloud Shake, un frullato proteico a base di frutto del monaco e ashwagandha KSM-66. Il prodotto fornisce 26 g di proteine, fibre prebiotiche, Omega-3 e la dose giornaliera raccomandata di verdure per promuovere il benessere generale.
- Luglio 2025: Arla Protein ha lanciato un nuovo milkshake pronto da bere, pensato per i consumatori impegnati alla ricerca di uno spuntino pratico e gustoso. Questo lancio ha segnato il debutto del marchio nel settore delle bevande proteiche pronte da bere, offrendo un prodotto che univa gusto e nutrizione in un formato pratico da portare sempre con sé.
- Luglio 2025: Premier Protein amplia la sua gamma di prodotti pronti da bere, molto amati dai fan, con il lancio dei frullati proteici senza lattosio Premier Protein Almondmilk. Realizzati con vero latte di mandorla, contengono 20 g di proteine senza lattosio, 160 calorie o meno e 5 g di zucchero.
- Giugno 2025: BioSteel, un marchio canadese di nutrizione sportiva noto per il suo approccio senza compromessi all'idratazione, si è espanso nel mercato delle bevande proteiche con la sua prima bevanda proteica pronta da bere (RTD). Con il boom del mercato delle bevande proteiche, BioSteel ha introdotto i suoi standard di etichetta pulita in una categoria spesso dominata da formule ricche di zucchero o altamente elaborate.
Ambito del rapporto sul mercato globale dei frullati pronti da bere
I frullati pronti da bere sono bevande preconfezionate progettate per offrire un'alimentazione pratica, che in genere includono proteine, vitamine, minerali e altri ingredienti funzionali. Il mercato globale dei frullati pronti da bere è classificato per tipologia di prodotto, profilo aromatico, natura, tipo di confezionamento, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è classificato in frullati sostitutivi del pasto, frullati per la perdita di peso, frullati energetici/pre-allenamento, frullati post-allenamento/recupero e frullati nutrizionali/per il benessere generale. In base al profilo aromatico, il mercato è classificato in naturale e aromatizzato. In base alla natura, il mercato è classificato in biologico e convenzionale. In base al tipo di confezionamento, il mercato è classificato in bottiglie, Tetra Pak, lattine e buste. In base al canale di distribuzione, il mercato è classificato in supermercati/ipermercati, minimarket/negozi di alimentari, negozi di prodotti per la salute e farmacie, negozi al dettaglio online e altri canali. In base all'area geografica, il mercato è classificato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Shakes Pasto ricambio |
| Frullati per perdere peso |
| Frullati energetici/pre-allenamento |
| Frullati post-allenamento/recupero |
| Frullati nutrizionali/per il benessere generale |
| Altro |
| pianura |
| aromatizzato |
| Organic |
| Convenzionale |
| Bottiglie |
| Tetra Pak |
| Latte e lattine |
| Pochette |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi di prodotti per la salute e farmacie |
| Negozi al dettaglio online |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Shakes Pasto ricambio | |
| Frullati per perdere peso | ||
| Frullati energetici/pre-allenamento | ||
| Frullati post-allenamento/recupero | ||
| Frullati nutrizionali/per il benessere generale | ||
| Altro | ||
| Per profilo aromatico | pianura | |
| aromatizzato | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per tipo di imballo | Bottiglie | |
| Tetra Pak | ||
| Latte e lattine | ||
| Pochette | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi di prodotti per la salute e farmacie | ||
| Negozi al dettaglio online | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei frullati pronti da bere entro il 2031?
Si prevede che il mercato raggiungerà i 19.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) previsto del 7.65% durante il periodo di previsione dal 2026 al 2031.
Quale tipologia di prodotto crescerà più rapidamente entro il 2031?
Si prevede che gli shake per il recupero post-allenamento registreranno la crescita più rapida, con un CAGR del 9.32%, superando i sostituti del pasto e le varianti energetiche.
Quanto è grande il segmento biologico nel mercato dei frullati pronti da bere?
Si prevede che le formulazioni biologiche cresceranno a un tasso annuo composto del 9.16%, ovvero il doppio rispetto alle opzioni convenzionali.
Quale regione vedrà la più rapida espansione del mercato?
Si prevede che la regione Asia-Pacifico guiderà la crescita del mercato, con un CAGR previsto dell'8.47% fino al 2031, trainata dalla crescente attenzione al fitness nelle aree urbane di Cina, India e Sud-est asiatico.


