

Dimensioni e quota del mercato degli elementi delle terre rare
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | Chilotron 208.02 |
| Volume di mercato (2031) | Chilotron 273.30 |
| Tasso di crescita (2026 - 2031) | 5.61% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle terre rare di Mordor Intelligence
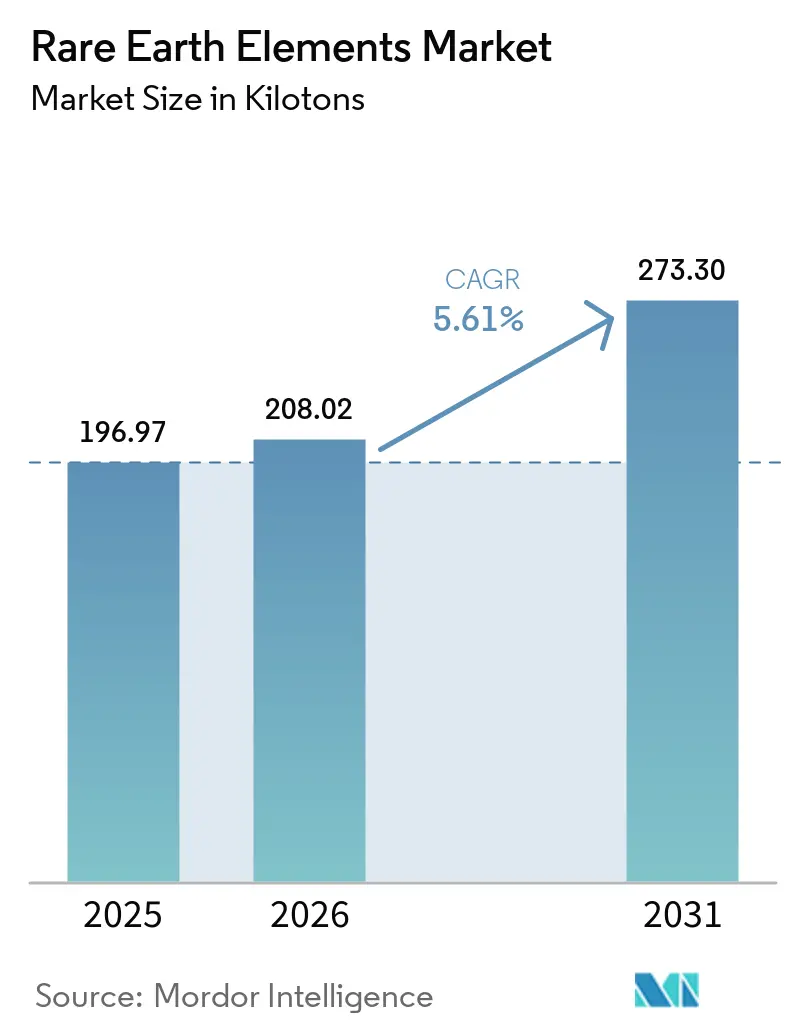
Si prevede che il mercato delle terre rare raggiungerà i 196.97 kilotoni nel 2025, i 208.02 kilotoni nel 2026 e i 273.30 kilotoni entro il 2031, con un CAGR del 5.61% dal 2026 al 2031. La domanda strutturale legata ai motori di trazione dei veicoli elettrici, alle turbine eoliche offshore e alle infrastrutture di energia pulita su scala di rete sostiene questa espansione, mentre i persistenti colli di bottiglia nella lavorazione e gli shock dell'offerta indotti dalle politiche frenano la traiettoria di crescita. L'implementazione continua dell'automazione industriale, l'adozione della produzione additiva nel settore aerospaziale e l'inasprimento degli standard globali sulle emissioni forniscono un ulteriore impulso alla domanda, sebbene la ricerca sulla sostituzione di disprosio e terbio rimanga tecnicamente limitata. Dal lato dell'offerta, la forte dipendenza dalla Cina sia per l'estrazione che per la separazione amplifica la volatilità dei prezzi, inducendo l'accumulo strategico di scorte e accordi di prelievo pluriennali che stabilizzano i volumi a breve termine ma gonfiano i costi di approvvigionamento. L'intensificazione dell'integrazione verticale tra i produttori occidentali, insieme agli incentivi governativi negli Stati Uniti, in Australia e nell'Unione Europea, segnala uno spostamento verso una capacità midstream regionalizzata che rimodellerà progressivamente il mercato delle Terre Rare fino al 2031.
Punti chiave del rapporto
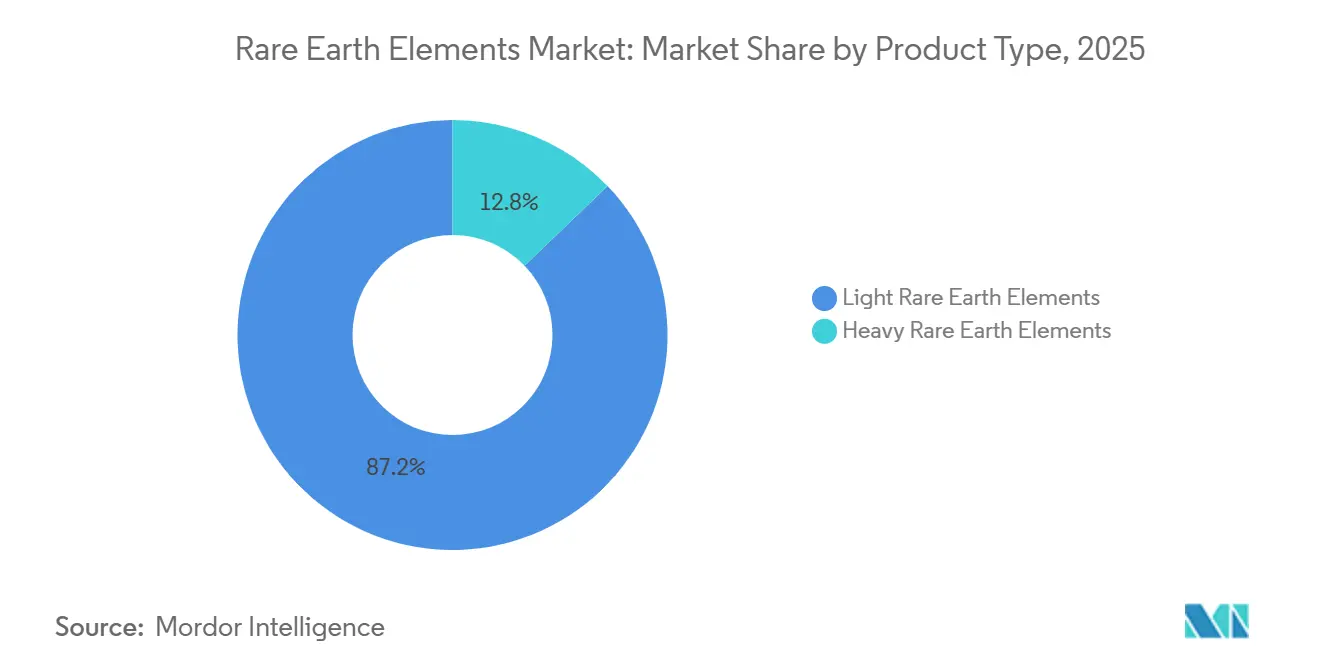
- Per tipologia di prodotto, le terre rare leggere detenevano l'87.18% della quota di mercato degli elementi delle terre rare nel 2025 e si prevede che cresceranno a un CAGR del 5.92% fino al 2031.
- Per elemento, il cerio ha guidato la quota del 38.16% del mercato delle terre rare nel 2025, mentre il disprosio sta avanzando a un CAGR del 7.26% rispetto alle previsioni.
- Per applicazione, i magneti rappresentavano una quota del 48.54% del mercato delle terre rare nel 2025 e stanno crescendo a un CAGR del 7.43% fino al 2031.
- Per settore di utilizzo finale, l'energia pulita ha rappresentato una quota del 30.36% del mercato delle terre rare nel 2025, mentre l'automazione industriale ha registrato il CAGR più elevato, pari al 6.49% fino al 2031.
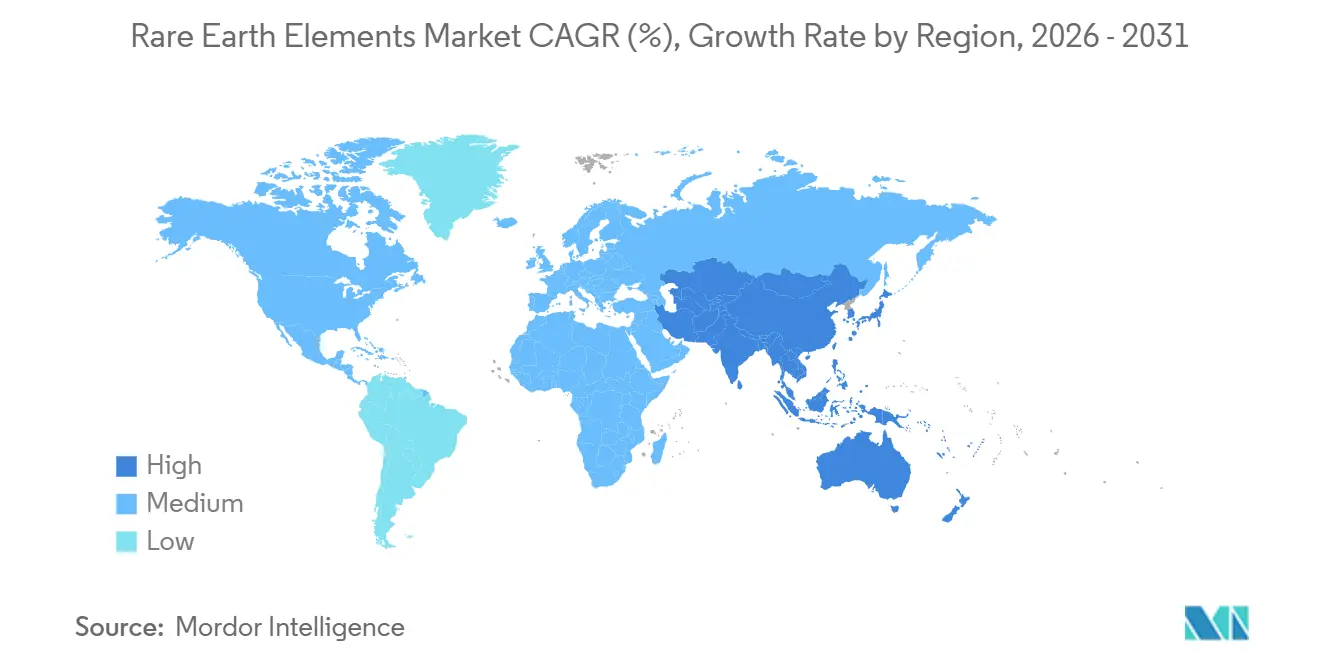
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota dell'86.29% del mercato delle terre rare nel 2025 e si prevede che aumenterà a un CAGR del 5.97% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elementi delle terre rare
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti dei magneti delle turbine per l'energia rinnovabile | + 2.0% | Globale, con concentrazione in Cina, Europa, Nord America | Medio-lungo termine (2–4+ anni) |
| Dipendenza della "tecnologia verde" dagli elementi delle terre rare | + 1.3% | Global | A lungo termine (≥4 anni) |
| Crescente domanda da parte delle applicazioni di batterie | + 0.5% | Nucleo Asia-Pacifico, con ricaduta sul Nord America e sull'Europa | Medio termine (2–4 anni) |
| Adozione delle leghe di scandio-alluminio nella produzione aerospaziale | + 0.2% | Nord America e Europa | A lungo termine (≥4 anni) |
| Elevata domanda di elettronica di consumo | + 0.5% | Asia-Pacifico dominante, domanda globale | Breve-medio termine (≤4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti dei magneti delle turbine per l'energia rinnovabile
I magneti al neodimio-ferro-boro, preferiti dalle turbine eoliche a trasmissione diretta e dai veicoli elettrici a batteria, offrono un rapporto peso/potenza senza pari rispetto alle alternative in ferrite. Si prevede che la domanda di terre rare di grado magnetico crescerà significativamente, trainata principalmente dai settori dell'energia eolica e della mobilità. Ogni turbina offshore da 3 MW incorpora neodimio-praseodimio e disprosio, con installazioni offshore globali in crescita sostanziale. Lo slancio dei veicoli elettrici è innegabile, con spedizioni destinate ad aumentare significativamente nei prossimi anni. Tuttavia, l'approvvigionamento di disprosio rappresenta una sfida, con una strabiliante maggioranza proveniente dai giacimenti di argilla ionica della Cina. Inoltre, sebbene siano in corso gli sforzi per trovare sostituti, questi hanno faticato a scendere al di sotto di una soglia di contenuto senza compromettere la stabilità termica. Questa robusta domanda di magneti consolida la posizione del mercato delle terre rare fino al 2031.
Dipendenza della tecnologia verde dagli elementi delle terre rare
Le politiche di decarbonizzazione stanno integrando le terre rare nel tessuto della transizione energetica. Dai catalizzatori all'ossido di cerio che alimentano le celle a combustibile a idrogeno ai fosfori di ittrio che illuminano l'illuminazione a stato solido, questi elementi svolgono un ruolo fondamentale. Sebbene l'iniziativa "Fit for 55" dell'Unione Europea e l'"Inflation Reduction Act" statunitense sostengano l'approvvigionamento interno, non riescono a colmare il divario di lavorazione. La domanda di lantanio nelle batterie al nichel-metallo idruro si è attenuata. Tuttavia, con l'inasprimento delle norme sulle emissioni nei mercati emergenti, la domanda di ossido di cerio nei catalizzatori per autoveicoli rimane stabile. Ciò rappresenta un rischio strategico: il ritmo di adozione delle tecnologie pulite potrebbe superare la crescita delle capacità produttive non cinesi, esponendo potenzialmente gli OEM a una catena di approvvigionamento concentrata.
Crescente domanda da parte delle applicazioni di batterie
Le leghe ricche di lantanio rimangono l'elettrodo negativo nelle batterie al nichel-metallo idruro che hanno alimentato milioni di veicoli ibridi nel 2024 [1] Toyota Motor Corporation, “Annual Report 2024,” global.toyota . Sebbene le batterie agli ioni di litio dominino i veicoli elettrici completamente alimentati a batteria, il nichel-metallo idruro conserva vantaggi in termini di costi e sicurezza per i veicoli ibridi leggeri e alcuni sistemi stazionari. La ricerca sugli elettroliti allo stato solido drogati con lantanio indica una potenziale seconda ondata di aumento della domanda dopo il 2028. Separatamente, il neodimio e il praseodimio sono oggetto di studio come droganti del catodo per aumentare la durata del ciclo, rafforzando la crescente svolta del mercato degli elementi delle terre rare dall'accumulo di energia ai motori ad alte prestazioni.
Leghe di scandio-alluminio nella produzione aerospaziale
L'aggiunta di scandio affina la struttura granulare dell'alluminio, consentendo ai componenti aerospaziali realizzati con questo additivo di essere significativamente più leggeri di quelli realizzati con leghe tradizionali. Sebbene Airbus e Boeing abbiano approvato l'uso dello scandio nelle staffe della cabina e nei componenti delle gondole dei motori, l'alto prezzo dello scandio ne limita l'adozione a componenti di alto valore e a basso volume [2] Airbus, “Innovation in Aerospace Materials,” airbus.com . Nel 2024, la produzione globale rimane limitata e, affinché il settore aerospaziale possa ampliare il suo utilizzo dello scandio, l'offerta deve espandersi. Questa espansione dipende da progetti specifici volti ad aumentarne la disponibilità.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi indotta dalla politica cinese | -1.2% | Globale, più acuto in Europa e Nord America | A breve termine (≤2 anni) |
| La volatilità dei prezzi è legata ai cambiamenti della politica cinese | -0.5% | Global | Breve-medio termine (≤4 anni) |
| Fornitura incoerente di elementi di terre rare | -0.3% | Catene di fornitura globali, in particolare non cinesi | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi indotta dalla politica cinese
Nell'ottobre 2025, Pechino ha ampliato i controlli sulle esportazioni, introducendo una soglia di contenuto. Questa nuova norma impone ai produttori a valle di certificare la provenienza di ogni atomo di terre rare presente nei loro prodotti finiti. Di conseguenza, gli importatori europei hanno assistito a un'impennata dei prezzi dell'ossido di disprosio, costringendo i produttori OEM di turbine a rinegoziare i loro contratti di fornitura. Sebbene questi controlli siano stati sospesi fino a novembre 2026, la mossa ha creato un precedente. Ha portato alla stipula di accordi pluriennali di acquisto a prezzi maggiorati, sottolineando la maggiore sensibilità del mercato delle terre rare ai cambiamenti nella politica cinese.
Fornitura incoerente di elementi di terre rare
La Cina domina il panorama mondiale delle terre rare, gestendo la maggior parte degli impianti mondiali. All'inizio del 2026, nessun impianto occidentale aveva ancora completato la lavorazione commerciale delle terre rare pesanti. Il materiale proveniente da Mountain Pass continua il suo viaggio verso la Cina per la raffinazione finale, un processo che non solo allunga i tempi di consegna, ma sottopone anche i produttori a dazi doganali. Mentre l'impianto di Lynas in Malesia è privo di circuiti per terre pesanti, il progetto Nolans di Arafura in Australia non raggiungerà la piena capacità produttiva prima del 2027. Inoltre, la produzione sporadica di impianti pilota, come Browns Range di Northern Minerals, contribuisce all'incertezza della pianificazione, ostacolando la crescita a breve termine del mercato delle terre rare.
Analisi del segmento
Per tipo di prodotto: Terre rare leggere Volume di ancoraggio, gradi pesanti comandano premi
Le terre rare leggere hanno catturato l'87.18% del volume nel 2025 e sono destinate a crescere a un CAGR del 5.92% fino al 2031. L'ossido di cerio, un elemento chiave nei catalizzatori per autoveicoli, mantiene una domanda stabile, sostenuta dall'inasprimento degli standard Euro 7 e China VI. Il lantanio, essenziale per le batterie al nichel-metallo idruro, registra un consumo costante ogni anno. Nel frattempo, la produzione di neodimio-praseodimio ha esemplificato la domanda trainata dai magneti. Sebbene le terre rare pesanti costituiscano una porzione minore del volume, hanno prezzi elevati. Ciò è dovuto in gran parte alla mancanza di sostituti scalabili per disprosio, terbio e ittrio e alla loro offerta limitata. Il disprosio, l'elemento in più rapida crescita, registrerà un CAGR del 7.26% grazie alla domanda di magneti ad alta temperatura per veicoli elettrici e turbine offshore.
Il predominio della Cina nell'offerta accresce la sensibilità ai prezzi. I giacimenti di argilla ionica nelle province di Jiangxi e Guangxi producono una parte significativa del disprosio mondiale, esponendo gli OEM occidentali al rischio di shock politici. Sebbene progetti australiani come Browns Range e Nolans offrano un barlume di diversificazione, devono affrontare lunghe sfide in termini di autorizzazioni e finanziamenti. Di conseguenza, i produttori in grado di fornire ossidi pesanti separati mantengono un significativo potere di determinazione dei prezzi, consolidando la struttura premium nel mercato delle Terre Rare.
Per elemento: il cerio guida il volume, il disprosio cattura il valore
Il cerio ha dominato il 38.16% della quota elementare nel 2025, trainato dagli impieghi nei convertitori catalitici e nella lucidatura del vetro, e rimarrà leader in termini di volume fino al 2031. Le previsioni indicano che il cerio manterrà la sua posizione di leadership fino al 2031. Neodimio e praseodimio, che insieme rappresentano una quota significativa del mercato, svolgono un ruolo fondamentale nella produzione di magneti permanenti in Cina, Giappone e Stati Uniti. Il lantanio trova le sue principali applicazioni nei catalizzatori per cracking fluido e nelle batterie al nichel-metallo idruro. Il disprosio, pur rappresentando una quota di mercato inferiore, gode di un elevato valore unitario e di un CAGR del 7.26%. Ciò sottolinea l'importanza cruciale del disprosio nella formulazione di magneti ad alta temperatura, in particolare per i motori di trazione dei veicoli elettrici e le turbine eoliche. Il terbio e l'ittrio, pur occupando nicchie di mercato più piccole (il terbio nei fosfori verdi e l'ittrio nella ceramica e nei LED), devono entrambi fare i conti con simili limitazioni di approvvigionamento.
Lo scandio, con una produzione annua limitata, ha il prezzo al chilogrammo più alto sul mercato, a testimonianza della sua rarità e delle difficoltà nel recupero dei sottoprodotti. Tuttavia, qualora i circuiti di recupero in Canada e negli Stati Uniti diventassero operativi, le applicazioni dello scandio potrebbero estendersi dalle staffe delle cabine a componenti strutturali aerospaziali più grandi, espandendo potenzialmente la sua presenza nel mercato delle terre rare.
Per applicazione: i magneti superano i catalizzatori come vettore di domanda primaria
I magneti hanno rappresentato il 48.54% del volume totale nel 2025 e stanno crescendo a un CAGR del 7.43%, diventando il motore del mercato delle Terre Rare fino al 2031. La robotica industriale aggiunge slancio: ogni robot integra servomotori e le installazioni globali hanno registrato una crescita significativa, con la Cina in testa. I catalizzatori hanno assorbito il cerio nel 2024 e sono rimasti stabili nonostante la crescente penetrazione degli ibridi nei mercati emergenti. Fosfori, lucidatura del vetro e metallurgia rimangono secondari, ciascuno con una crescita a una sola cifra, cedendo quota al segmento dei magneti con l'accelerazione dell'elettrificazione.
Per settore di utilizzo finale: l'energia pulita domina, l'automazione industriale accelera
L'energia pulita ha rappresentato il 30.36% del volume del 2025 e mantiene la leadership grazie all'aumento dell'adozione di energia eolica offshore e veicoli elettrici. L'automazione industriale è l'utilizzo finale in più rapida crescita, con un CAGR del 6.49%, trainata dall'espansione dell'implementazione di robot collaborativi in Cina, Germania e Stati Uniti. La domanda di elettronica di consumo si sta stabilizzando, con le spedizioni di smartphone che si stabilizzano, sebbene il contenuto di magneti per unità rimanga stabile. I settori aerospaziale e della difesa contribuiscono con una domanda limitata, ma sono immuni dalle oscillazioni cicliche grazie alle designazioni per la sicurezza nazionale negli Stati Uniti e nell'Unione Europea, garantendo un approvvigionamento stabile di magneti ricchi di samario-cobalto e disprosio. Sanità, metallurgia e agricoltura completano i consumi con volumi di nicchia ma stabili.
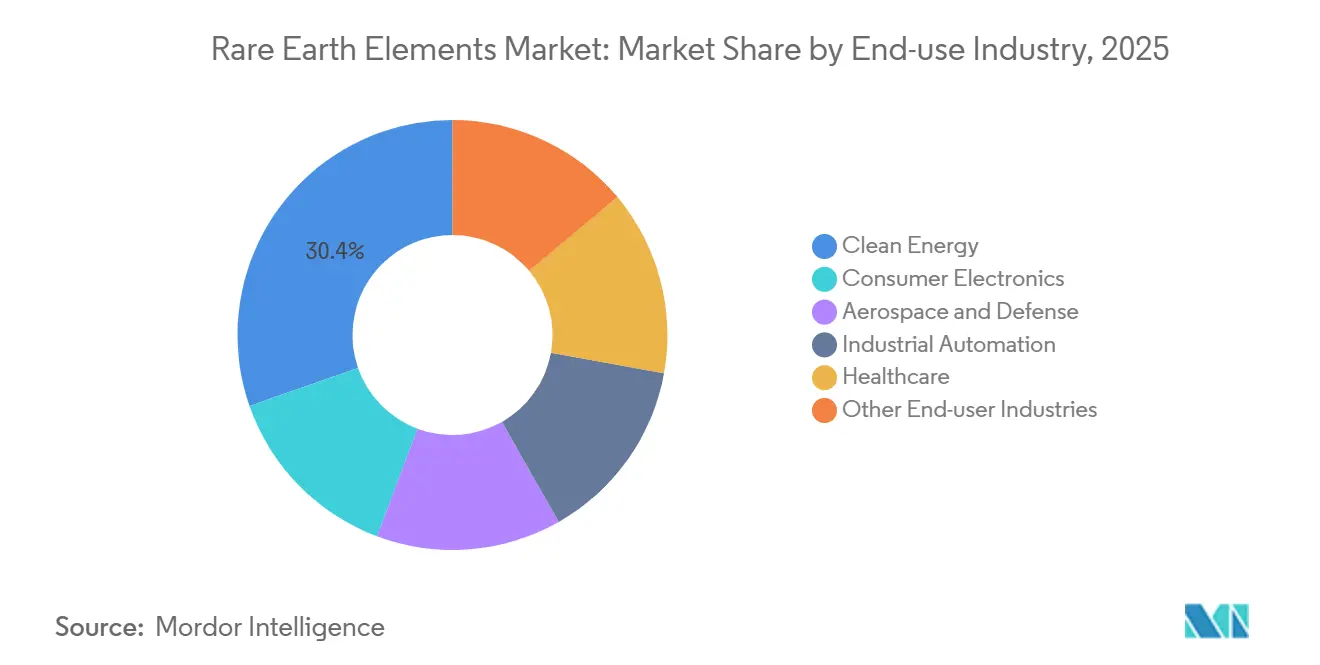
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli elementi delle terre rare nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato l'86.29% del volume globale nel 2025 e manterrà la posizione dominante con un CAGR del 5.97% fino al 2031. La Cina ha prodotto ossidi e ha detenuto la maggior parte della capacità di separazione. Questa posizione dominante ha permesso alla Cina di esercitare una leva di controllo delle esportazioni, causando un'impennata significativa dei prezzi del disprosio europeo dopo ottobre 2025. L'Australia si sta posizionando come principale fornitore non cinese. Il progetto Nolans di Arafura mira a produrre ossido di neodimio-praseodimio entro il 2027. Contemporaneamente, Iluka Resources sta procedendo con una raffineria che punta alla produzione di carbonati misti. Per mitigare la loro dipendenza, Giappone e Corea del Sud hanno firmato contratti pluriennali con Lynas e MP Materials.
Mercato nordamericano degli elementi delle terre rare
Il Nord America sta compiendo progressi nella localizzazione della propria fornitura. Mountain Pass, dopo aver prodotto concentrato nel 2024, ha interrotto le esportazioni verso la Cina nel terzo trimestre del 2025, reindirizzando la sua alimentazione a un impianto di separazione in California. Una significativa partecipazione azionaria del Dipartimento della Difesa sta sostenendo un circuito di terre pesanti, con l'obiettivo di raggiungere la produzione entro la metà del 2026. L'impianto White Mesa di Energy Fuels, tradizionalmente focalizzato sull'uranio, si è convertito alla lavorazione della monazite. Nel frattempo, Ucore sta costruendo un impianto RapidSX in Alaska.
Mercato degli elementi delle terre rare in EMEA e Sud America
Nonostante la sua presenza sul mercato nel 2025, l'Europa rimane fortemente dipendente dalle importazioni. Questo alla luce del Critical Raw Materials Act, che stabilisce obiettivi ambiziosi per l'estrazione, la lavorazione e il riciclo entro il 2030. Sebbene il giacimento di Per Geijer di LKAB vanti significative riserve di ossido, il suo sviluppo è ancora lontano un decennio. Le iniziative pilota di riciclo di Cyclic Materials e Urban Mining Company cercano di colmare questa carenza, ma la regione non dispone di alcun separatore su scala commerciale. Sia il Sud America che le regioni del Medio Oriente e dell'Africa rappresentano complessivamente una quota minima del volume totale. Tuttavia, Brasile e Sudafrica stanno valutando potenziali capacità che potrebbero concretizzarsi dopo il 2030.
Panorama competitivo
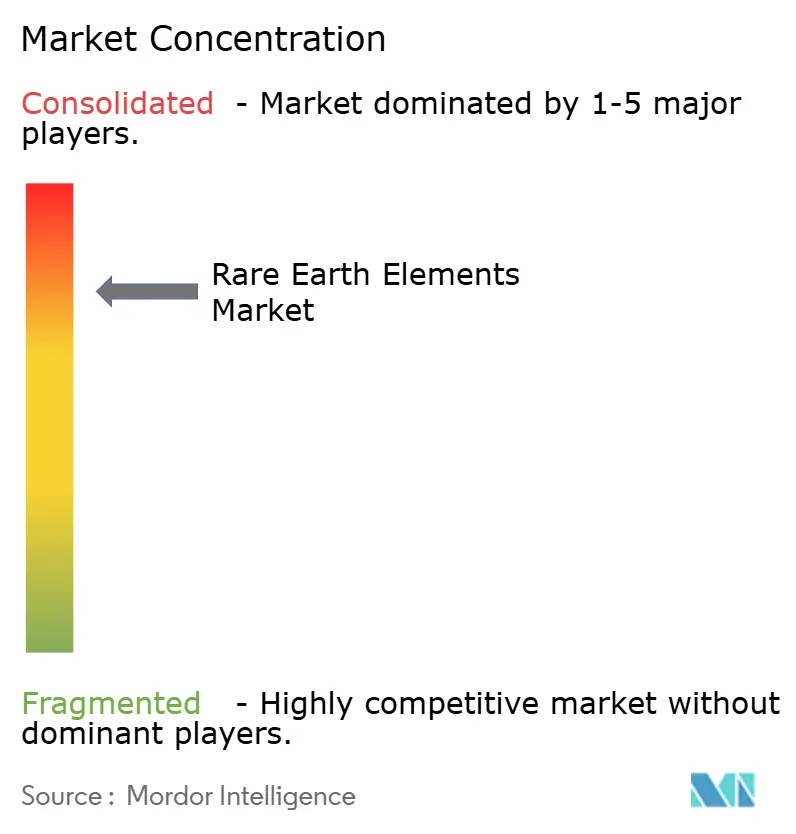
Il mercato delle terre rare è consolidato. La differenziazione tecnologica sta emergendo: la piattaforma di riconoscimento molecolare RapidSX di Ucore raggiunge una purezza del 99.9% in un unico passaggio, riducendo i tempi di elaborazione da settimane a ore. L'approvvigionamento e il riciclo delle terre pesanti rimangono opportunità inesplorate. Le aziende che padroneggiano la separazione delle terre pesanti e il riciclo di qualità magnetica sono destinate a conquistare margini di profitto elevati, dato il persistere dei controlli sulle esportazioni cinesi.
Leader del settore degli elementi delle terre rare
Società tecnologica cinese per le risorse del gruppo delle terre rare
Lynas terre rare Ltd
Materiali MP
Iluka Risorse Limitate
Shenghe Resources Holding Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: MP Materials ha avviato la produzione commerciale di magneti metallici al neodimio-praseodimio (NdPr) e ha avviato la produzione sperimentale di magneti sinterizzati al neodimio-ferro-boro (NdFeB) di qualità automobilistica presso il suo stabilimento di Independence, in Texas. Questo sviluppo rappresenta una pietra miliare fondamentale per il ripristino della filiera dei magneti in terre rare negli Stati Uniti.
- Gennaio 2024: MP Materials si è aggiudicata un finanziamento di 58.5 milioni di dollari per finanziare la costruzione del primo impianto di produzione di magneti per terre rare completamente integrato negli Stati Uniti, situato a Fort Worth, in Texas. Questo finanziamento rientra nell'iniziativa di credito d'imposta "Advanced Energy Project" della Sezione 48C.
Ambito del rapporto sul mercato globale degli elementi delle terre rare
Le terre rare sono utilizzate negli altoparlanti, nelle lenti dei telescopi, nell'illuminazione da studio e nei dischi rigidi dei computer per renderli più piccoli ed efficienti. Sono utilizzate in schermi e display perché possono riprodurre colori diversi. Le terre rare hanno solitamente un'elevata conduttività elettrica e sono presenti naturalmente insieme nei minerali. Sono i magneti più potenti disponibili oggi.
Il mercato è segmentato per tipologia di prodotto, elemento, applicazione, settore di utilizzo finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in elementi leggeri delle terre rare e elementi pesanti delle terre rare. Per elemento, il mercato è segmentato in cerio, neodimio, lantanio, disprosio, terbio, ittrio, scandio e altri elementi (ad esempio, promezio, samario). Per applicazione, il mercato è segmentato in catalizzatori, ceramiche, fosfori, vetro e lucidatura, metallurgia, magneti e altre applicazioni (ad esempio, purificazione dell'aria). Per settore di utilizzo finale, il mercato è segmentato in energia pulita, elettronica di consumo, aerospaziale e difesa, automazione industriale, sanità e altri settori (ad esempio, metallurgia, agricoltura). Il rapporto copre anche le dimensioni e le previsioni del mercato degli elementi delle terre rare in 17 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al volume (tonnellate).
| Elementi di terre rare leggere |
| Elementi di terre rare pesanti |
| Cerio | Ossido |
| Solfuro | |
| Altri Composti | |
| neodimio | Lega |
| Lantanio | Lega |
| Ossido | |
| Altri Composti | |
| dysprosium | |
| Terbio | |
| Ittrio | |
| scandio | |
| Altri elementi (promezio, samario, ecc.) |
| catalizzatori |
| Ceramici |
| fosfori |
| Vetro e lucidatura |
| Metallurgia |
| Magneti |
| Altre applicazioni (purificazione dell'aria, ecc.) |
| Energia pulita |
| Elettronica di consumo |
| Aerospazio e Difesa |
| Automazione Industriale |
| Settore Sanitario |
| Altri settori di utilizzo finale (metallurgia, agricoltura, ecc.) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Elementi di terre rare leggere | |
| Elementi di terre rare pesanti | ||
| Per elemento | Cerio | Ossido |
| Solfuro | ||
| Altri Composti | ||
| neodimio | Lega | |
| Lantanio | Lega | |
| Ossido | ||
| Altri Composti | ||
| dysprosium | ||
| Terbio | ||
| Ittrio | ||
| scandio | ||
| Altri elementi (promezio, samario, ecc.) | ||
| Per Applicazione | catalizzatori | |
| Ceramici | ||
| fosfori | ||
| Vetro e lucidatura | ||
| Metallurgia | ||
| Magneti | ||
| Altre applicazioni (purificazione dell'aria, ecc.) | ||
| Per settore di uso finale | Energia pulita | |
| Elettronica di consumo | ||
| Aerospazio e Difesa | ||
| Automazione Industriale | ||
| Settore Sanitario | ||
| Altri settori di utilizzo finale (metallurgia, agricoltura, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle terre rare nel 2026?
Nel 2026 il mercato delle terre rare avrà una dimensione di 208.02 kilotoni, con un volume che dovrebbe raggiungere i 273.30 kilotoni entro il 2031.
Qual è il CAGR previsto per la domanda di terre rare fino al 2031?
Si prevede che la domanda aggregata registrerà un CAGR del 5.61% tra il 2026 e il 2031.
Quale segmento applicativo sta crescendo più rapidamente?
Le applicazioni dei magneti permanenti si stanno espandendo a un CAGR del 7.43%, trainate dai veicoli elettrici, dalle turbine eoliche e dalla robotica industriale.
Quale elemento mostra il tasso di crescita più elevato?
Il disprosio è il principale elemento in crescita con un CAGR del 7.26%, il che riflette la sua insostituibilità nei magneti ad alta temperatura.


