

Dimensioni e quota del mercato della telematica ferroviaria
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
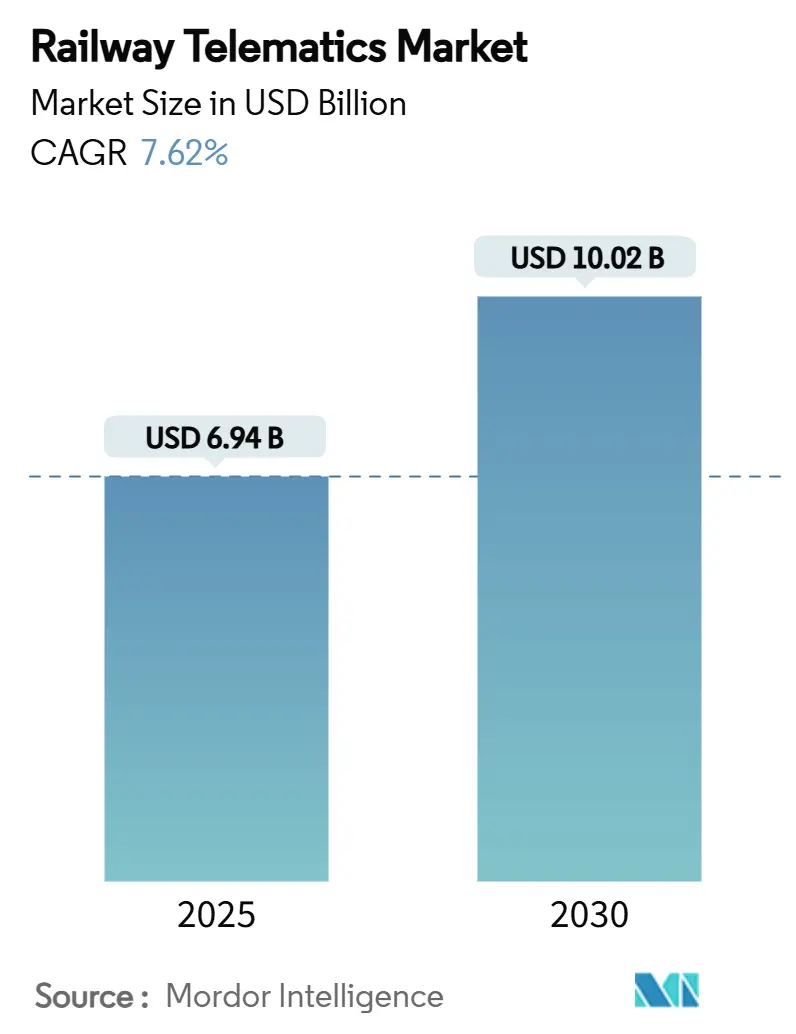
| Dimensione del mercato (2025) | 6.94 miliardo di dollari |
| Dimensione del mercato (2030) | 10.02 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.62% CAGR |
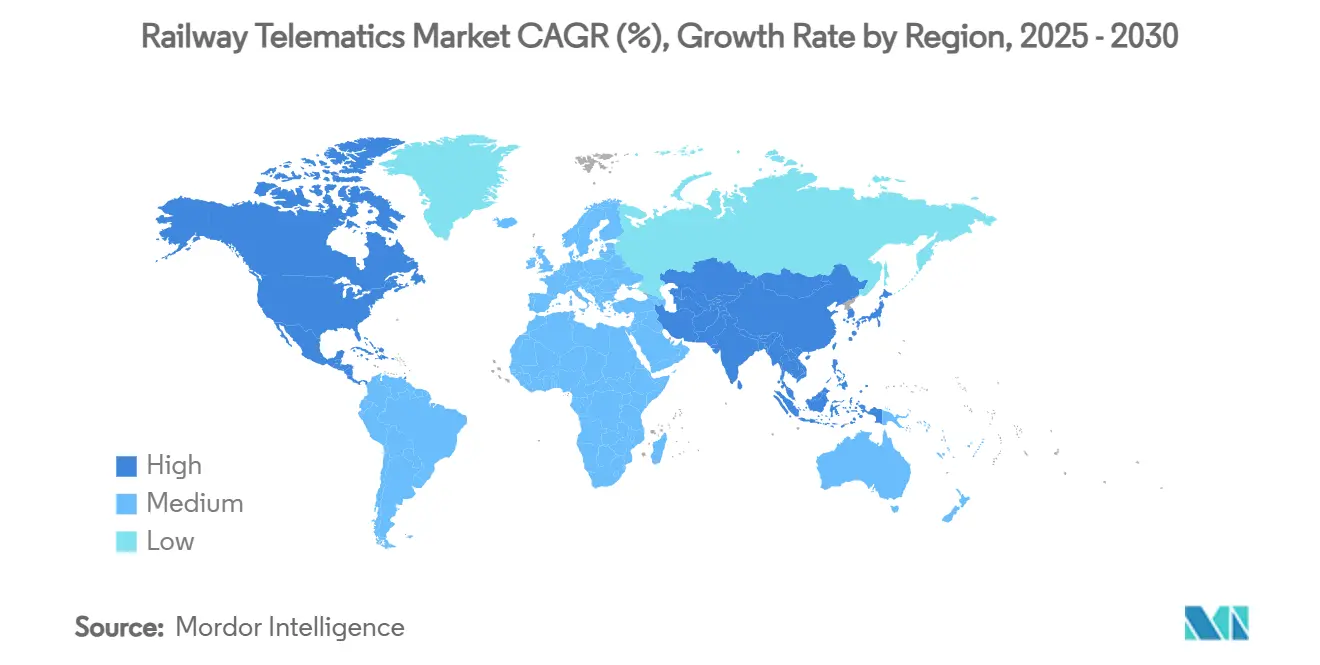
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
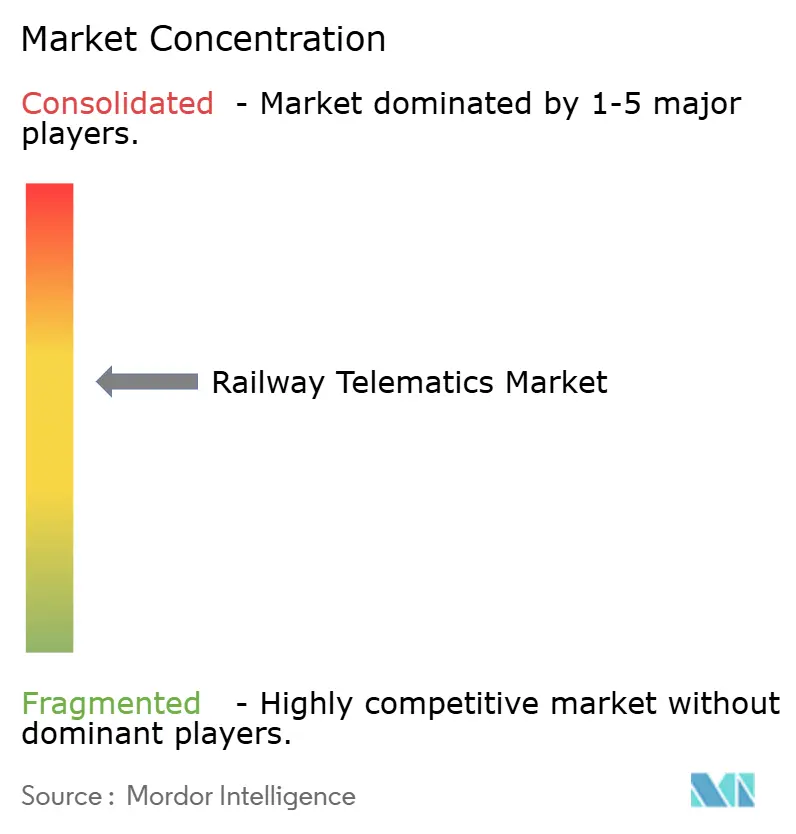
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della telematica ferroviaria di Mordor Intelligence
Il mercato della telematica ferroviaria ha raggiunto i 6.94 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10.02 miliardi di dollari entro il 2030, con un CAGR del 7.62%. L'aumento dei budget per la digitalizzazione, il calo dei prezzi dei sensori e le norme obbligatorie sulla sicurezza in tempo reale si combinano per creare un chiaro caso economico a favore di implementazioni su larga scala. Gli operatori considerano la telematica la via più rapida per un maggiore utilizzo delle risorse, tempi di permanenza inferiori e una riduzione misurabile degli incidenti di sicurezza. Il parallelo passaggio da architetture incentrate sull'hardware a architetture definite dal software sta ampliando il divario prestazionale tra i primi ad adottare soluzioni e i ritardatari. L'intensità competitiva si sta intensificando, poiché gli specialisti di cloud, satellite ed edge computing collaborano con affermati produttori di apparecchiature ferroviarie per offrire piattaforme integrate e cyber-resilienti.
Punti chiave del rapporto
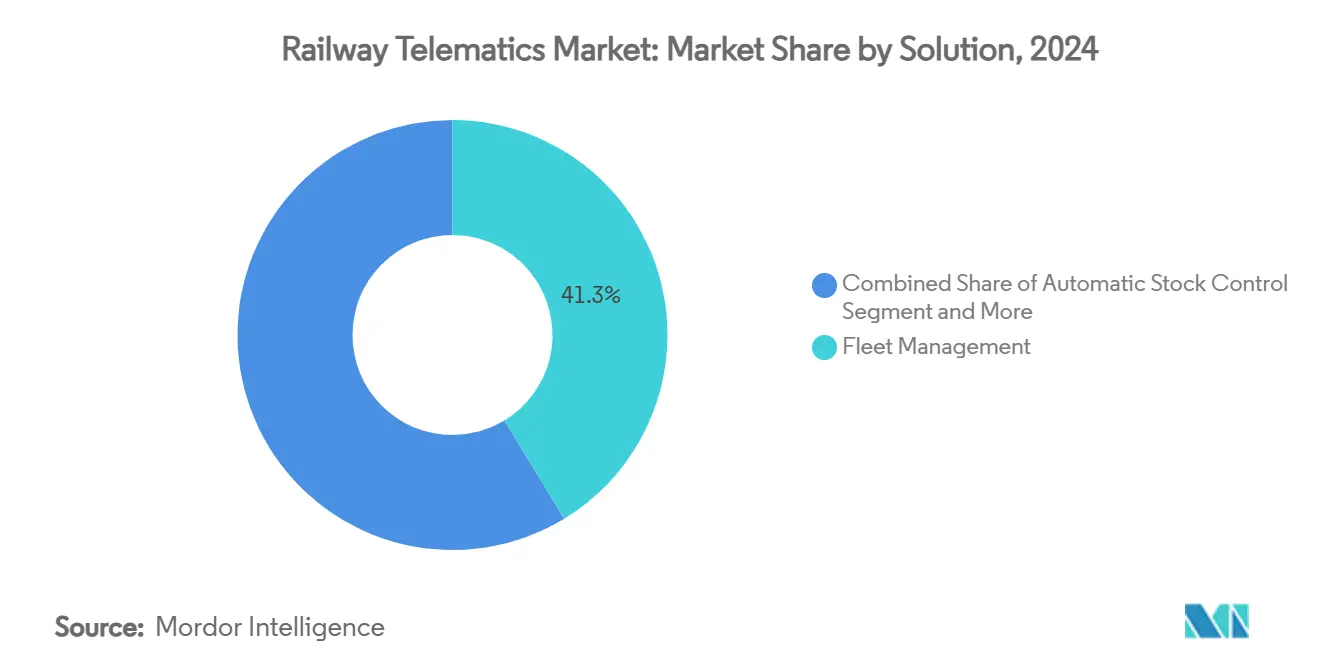
- Per soluzione, la gestione della flotta deteneva il 41.33% della quota di mercato della telematica ferroviaria nel 2024, mentre l'accesso remoto ai dati sta avanzando a un CAGR dell'8.46% entro il 2030.
- Per tipologia di vagone ferroviario, i vagoni cisterna hanno registrato il 33.15% di fatturato nel 2024, mentre si prevede che i vagoni refrigerati cresceranno a un CAGR del 9.24% entro il 2030.
- Per componente, le unità di controllo telematiche rappresentavano il 49.21% del mercato della telematica ferroviaria nel 2024 e si prevede che i sensori multifunzione cresceranno a un CAGR dell'8.16%.
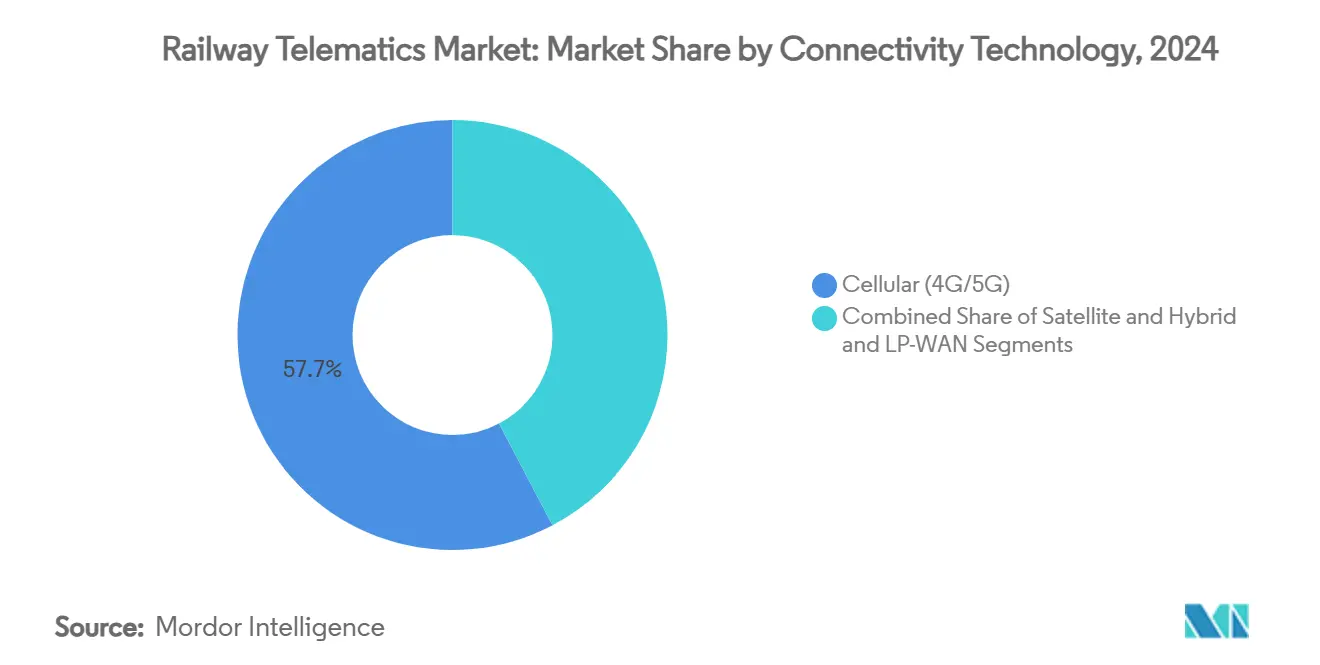
- In termini di tecnologia di connettività, le reti cellulari hanno conquistato una quota del 57.66% nel 2024 e i collegamenti ibridi più LP-WAN sono destinati a raggiungere un CAGR del 10.12% entro il 2030.
- Per applicazione, il trasporto merci ha dominato con una quota dell'83.11% nel 2024, mentre i servizi passeggeri sono destinati a crescere a un CAGR del 9.14% con l'aumento delle esigenze di mobilità urbana.
- In termini geografici, il Nord America ha dominato il mercato della telematica ferroviaria con una quota del 39.56% nel 2024, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.71% fino al 2030.
Tendenze e approfondimenti sul mercato globale della telematica ferroviaria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di digitalizzazione Smart-Rail e impegni di finanziamento | + 1.9% | Concentrati su UE e Nord America, ricadute globali | Medio termine (2-4 anni) |
| Norme obbligatorie sulla sicurezza e sulla visibilità in tempo reale | + 1.5% | Leadership del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Riduzione dei costi dei sensori e della connettività LP-WAN | + 1.3% | Adozione globale e più rapida nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescenti modelli di leasing di carri privati nel trasporto merci | + 1.1% | Nucleo del Nord America, in espansione altrove | Medio termine (2-4 anni) |
| Punti di prova del ROI della manutenzione predittiva basata sull'intelligenza artificiale | + 0.9% | Prima i mercati maturi | A lungo termine (≥ 4 anni) |
| Progetti pilota di IoT satellitari quantisticamente sicuri | + 0.3% | Limitato ai centri di ricerca avanzata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di digitalizzazione Smart-Rail e impegni di finanziamento
I budget nazionali per la riprogettazione e l'automazione della segnaletica stanno rimodellando i cicli di approvvigionamento. Il programma norvegese da 3 miliardi di euro per la predisposizione all'ERTMS e l'iniziativa tedesca Digital Rail dimostrano che i fondi pubblici ora danno priorità a livelli telematici aperti e interoperabili, non ad acquisti hardware una tantum. Il piano dell'Unione Europea per l'eliminazione graduale dei vecchi sistemi di segnalazione entro il 2040 standardizza le interfacce, riducendo il rischio di integrazione per i fornitori. SNCF ha destinato il 96% di un budget di 5.0 miliardi di euro per l'ammodernamento ferroviario ad asset digitali, accelerando le opportunità di co-investimento privato [1] "SNCF 2025 Investment Plan", SNCF Group, sncf.com . Le ferrovie merci nordamericane rispecchiano questa traiettoria, mettendo in comune 110 milioni di dollari per gli aggiornamenti delle comunicazioni. In tutte le regioni, gli impegni di capitale premiano i fornitori che raggruppano hardware, software e supporto informatico per l'intero ciclo di vita in un unico contratto.
Norme obbligatorie sulla sicurezza e sulla visibilità in tempo reale
Gli enti regolatori stanno passando dalla guida all'applicazione delle norme. La proposta di regolamento della Transportation Security Administration obbliga quasi 300 entità ferroviarie ad adottare la segnalazione degli incidenti informatici 24 ore su 24 e il monitoraggio continuo, elevando la telematica da infrastruttura opzionale a obbligatoria. Il Regolamento sul controllo avanzato dei treni di Transport Canada introduce sanzioni per le linee prive di tecnologie di frenatura automatica e di allerta per l'equipaggio [2] "Enhanced Train Control Regulations", Transport Canada, transportcanada.gc.ca . In Europa, la Direttiva sulla resilienza delle entità critiche obbliga gli operatori a eseguire audit annuali dei rischi e a dimostrare piani di mitigazione basati sulla telemetria. Le scadenze di conformità reindirizzano i budget verso piattaforme dati certificate e sicure, accorciando i tempi di ammortamento degli investimenti che un tempo dipendevano esclusivamente dai risparmi operativi.
Riduzione dei costi dei sensori e della connettività LP-WAN
I prezzi medi dei sensori multifunzione sono scesi sotto i 50 dollari, aprendo la strada alla strumentazione per l'intera flotta. Gli ecosistemi LoRaWAN maturi ora offrono una durata della batteria pluriennale e costi operativi mensili inferiori a 10 dollari per vagone, una frazione delle tariffe cellulari tradizionali. Le sperimentazioni IoT satellitari di Getlink sui corridoi merci trans-manica dimostrano che la copertura globale non è più proibitiva in termini di costi. I moduli di analisi edge integrati nelle più recenti suite di sensori riducono il volume dei dati di backhaul del 70%, riducendo le spese degli operatori e alleggerendo l'impatto sulla sicurezza informatica. Poiché i cicli di ammortamento scendono a meno di 18 mesi su molte tratte merci, le decisioni di approvvigionamento si concentrano sulla qualità della piattaforma piuttosto che sui costi iniziali dell'hardware.
Crescenti modelli di leasing di carri privati nel trasporto merci
Gli operatori del trasporto merci a basso consumo desiderano una visibilità precisa sull'utilizzo e sulla manutenzione. GATX, il principale locatore, ha scelto una suite di monitoraggio cloud-native che monitora gli eventi imprevisti, il chilometraggio e i tempi di inattività, migliorando l'accuratezza della fatturazione per i clienti. La coalizione RailPulse ora funge da piattaforma di scambio indipendente dal fornitore, consentendo a qualsiasi sensore certificato di trasmettere dati standardizzati, rimuovendo un ostacolo fondamentale al leasing multi-operatore. Dati con una maggiore granularità supportano la manutenzione predittiva, mantenendo i veicoli in leasing su strada più a lungo e aumentando il ritorno sul capitale investito. Gli investitori notano che le flotte dotate di gemelli digitali offrono un valore di rivendita elevato, rafforzando il ciclo di adozione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard di dati e comunicazioni frammentati | -1.6% | Operazioni transfrontaliere in tutto il mondo | Medio termine (2-4 anni) |
| Vulnerabilità della sicurezza informatica ferroviaria e rischio di responsabilità | -1.1% | Mercati sviluppati sotto stretta supervisione | A breve termine (≤ 2 anni) |
| Scarsità di energia elettrica lungo i binari e di trasporto di ritorno nelle linee rurali | -0.8% | Regioni remote a livello globale | A lungo termine (≥ 4 anni) |
| Elevato CAPEX di ammodernamento per il materiale rotabile obsoleto | -0.7% | Reti mature con asset obsoleti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard di dati e comunicazioni frammentati
La migrazione da GSM-R al Future Railway Mobile Communication System (FRMCS) procede con tempistiche irregolari, costringendo i fornitori di telematica a supportare più stack in parallelo [3] “FRMCS Technical Brief”, International Union of Railways, uic.org . Il Nord America sperimenta con IEEE 802.16t per le ferrovie private 5G, che è incompatibile con le implementazioni europee, aumentando i costi di integrazione per gli operatori globali. Dizionari di dati differenti significano che letture di temperatura identiche spesso arrivano in formati diversi, rallentando il consolidamento del dashboard. I vagoni merci che attraversano i confini possono perdere la connettività o passare a modalità di fallback prive di funzionalità di analisi avanzate. Finché gli organismi multilaterali non si accorderanno sulla conformità dell'interfaccia, gli operatori dovranno sostenere costi aggiuntivi che freneranno il CAGR complessivo del mercato della telematica ferroviaria.
Vulnerabilità della sicurezza informatica ferroviaria e rischio di responsabilità
Gli incidenti informatici legati al settore ferroviario sono cresciuti del 220% negli ultimi cinque anni, superando le minacce aeree e marittime. La moderna segnalazione fonde reti operative e IT, esponendo vettori di attacco che i vecchi standard ferroviari non avevano mai previsto. I premi assicurativi per le linee dotate di sistemi di controllo esclusivamente digitali sono aumentati notevolmente, riducendo i budget per i nuovi progetti telematici. Gli operatori faticano a ripartire le responsabilità quando sensori, gateway e host cloud contribuiscono tutti alla catena del rischio. Mentre gli enti di standardizzazione si affrettano a certificare architetture sicure, le pause negli appalti possono ritardare espansioni pluriennali, raffreddando temporaneamente la domanda nel mercato della telematica ferroviaria.
Analisi del segmento
Per soluzione: la gestione della flotta domina l'efficienza operativa
Le soluzioni di gestione della flotta hanno generato il 41.33% del fatturato del 2024, poiché le ferrovie hanno dato priorità alla localizzazione in tempo reale dei vagoni, alla loro salute e alla riduzione dei tempi di inattività. Dashboard affidabili trasformano i segnali grezzi di GPS e sensori in azioni di invio che comprimono i tempi di ciclo e riducono il consumo di carburante, rafforzando il loro status di moduli fondamentali all'interno di qualsiasi implementazione del mercato telematico ferroviario. L'accesso remoto ai dati si classifica come il settore in più rapida crescita, con un CAGR dell'8.46%, poiché le API cloud consentono ai pianificatori di analizzare dati storici e in tempo reale contemporaneamente. Le piattaforme di controllo e tracciamento automatico delle scorte occupano una posizione intermedia, alimentando eventi strutturati nei sistemi di risorse aziendali per allineare i flussi ferroviari con i nodi più ampi della supply chain.
Il passaggio a microservizi cloud integrati offusca le tradizionali linee di demarcazione categoriale, spingendo i fornitori a integrare la logica di inventario negli strumenti di flotta e a integrare il tracciamento di base in pacchetti di analisi di valore più elevato. Soluzioni di nicchia come l'ottimizzazione energetica trovano utenti ricettivi tra le reti passeggeri elettrificate che puntano a metriche ESG. Insieme, queste tendenze spingono il mercato della telematica ferroviaria verso ecosistemi full-stack basati su abbonamento che premiano i fornitori con ricavi continui e gli operatori con funzionalità sempre aggiornate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di vagone ferroviario: vagoni cisterna trasporto specializzato
I vagoni cisterna hanno generato il 33.15% dei ricavi del 2024, poiché i liquidi pericolosi richiedono un monitoraggio certificato di temperatura, pressione e shock per soddisfare i rigorosi controlli normativi. Il loro maggiore fatturato per unità giustifica l'investimento in cluster di sensori multicanale e percorsi di comunicazione ridondanti. I vagoni refrigerati registrano la crescita più rapida, con un'espansione del 9.24% all'anno, con l'accelerazione della domanda globale di prodotti alimentari e farmaceutici per la catena del freddo. Gli operatori dotano questi vagoni di sonde di temperatura precise e di avvisi di apertura delle porte per garantire la conformità alle normative sanitarie.
Le tramogge e i carri merci sfruttano il valore dei sensori di umidità e distribuzione del carico, che migliorano la produttività delle merci segnalando ai terminal l'arrivo di merci vuote. I carri specializzati completano il segmento servendo i flussi di automobili, legname e macchinari pesanti, ciascuno con carichi utili telematici personalizzati. Le variazioni nell'esposizione normativa, nel valore del carico e nella durata del viaggio determinano diverse densità di sensori, alimentando un ampio spettro di progettazione che sostiene l'innovazione dei fornitori e sostiene la crescita nel più ampio mercato della telematica ferroviaria.
Per componente: Architettura del sistema di ancoraggio delle TCU
Le unità di controllo telematico hanno assorbito il 49.21% della spesa del 2024 perché orchestrano l'acquisizione dati, l'elaborazione edge e la selezione del backhaul in un'unica soluzione rugged. Le TCU rugged ora includono gateway integrati in grado di passare da collegamenti cellulari, satellitari e LP-WAN senza intervento umano, aumentando i tempi di attività. I sensori multifunzione seguono come componente più veloce, con un incremento dell'8.16% grazie alla riduzione del costo unitario e alla maggiore densità del packaging.
I componenti aggiuntivi per la raccolta di energia sfruttano le vibrazioni e gli input solari per estendere la durata delle batterie oltre i cinque anni, eliminando le interruzioni di servizio di routine. I moduli di analisi edge elaborano localmente le firme delle vibrazioni per segnalare i guasti, riducendo di terabyte le bollette dei cellulari. Il software cloud completa lo stack, fornendo visualizzazioni a livello di flotta che attivano ordini di manutenzione all'interno dei sistemi aziendali. Nel complesso, questi progressi mantengono in crescita le dimensioni del mercato della telematica ferroviaria grazie a hardware modulare e interoperabile, allineato con continui aggiornamenti software.
Di Connectivity Technology: il dominio cellulare affronta la sfida ibrida
I collegamenti cellulari 4G e 5G hanno generato il 57.66% dei ricavi del 2024, poiché le torri coprono già molti corridoi merci e i passeggeri si aspettano un servizio a banda larga. Le licenze LTE private consentono agli operatori di riservare canali per voce e dati mission-critical, isolando i treni dalla congestione dei consumatori. Le connessioni ibride e LP-WAN si aggiudicano la corona della crescita con un CAGR del 10.12%, abbinando ping di stato a bassa velocità di trasmissione dati al satellite per i tratti difficili da raggiungere.
Le sperimentazioni globali di FRMCS mostrano guadagni di capacità rispetto al GSM-R, che consentono di gestire l'imminente traffico di sensori senza dover ricorrere a nuove aste di spettro. I satelliti in orbita bassa estendono la copertura alle miniere artiche e ai porti desertici, integrando rotte geograficamente isolate nel contesto digitale. Queste architetture miste riducono i costi di connettività del ciclo di vita, un fattore decisivo per il materiale rotabile destinato a una vita utile trentennale e un fattore chiave per il mercato della telematica ferroviaria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le operazioni di trasporto merci guidano la crescita del mercato
Le operazioni di trasporto merci hanno generato una quota di fatturato dell'83.11% nel 2024, poiché l'utilizzo delle risorse, i tempi di sosta e gli incidenti di sicurezza influenzano direttamente i profitti. I sensori catturano vibrazioni, carico e temperatura, alimentando modelli di intelligenza artificiale che prevedono guasti ai componenti ben prima di eventi catastrofici. La localizzazione in tempo reale si integra con il software di gestione dello scalo per ridurre la congestione del terminal e migliorare la produttività delle locomotive.
I servizi passeggeri cresceranno a un CAGR del 9.14% grazie all'urbanizzazione e ai programmi di mobilità verde. La telematica consente puntualità, gestione della folla e risparmio energetico attraverso l'analisi del coasting e della frenata rigenerativa. La convergenza si verifica laddove linee miste per il trasporto merci e pendolari condividono l'infrastruttura, spingendo i fornitori a creare piattaforme che conciliano requisiti divergenti di latenza e sicurezza, pur operando su strutture di dati comuni. Queste duplici esigenze ampliano la domanda indirizzabile, garantendo che il mercato della telematica ferroviaria continui la sua solida crescita.
Analisi geografica
Nel 39.56, il Nord America ha detenuto una quota di fatturato del 2024%, riflettendo decenni di predominio nel trasporto merci, investimenti privati e una spinta normativa per operazioni di sicurezza informatica. L'Associazione delle Ferrovie Americane ha investito 110 milioni di dollari in aggiornamenti delle comunicazioni, consolidando l'impegno nazionale verso piattaforme interoperabili. Il consorzio RailPulse raccoglie i dati delle ferrovie concorrenti per creare un livello telematico unificato, eliminando le spese duplicate e migliorando al contempo la sofisticatezza delle analisi.
L'Asia-Pacifico registra il CAGR più rapido, pari all'8.71%, al 2030, grazie ai mega-progetti che rimodellano la domanda. I corridoi cinesi della Belt and Road integrano la telematica durante la costruzione, saltando le fasi tradizionali e integrando 5G, satelliti e nodi edge fin dal primo giorno. Il programma di protezione automatica Kavach dell'India si estende per 10,000 chilometri, consentendo alle aziende nazionali di commercializzare tecnologie di sicurezza per l'esportazione. Si stima che la piattaforma di manutenzione basata sull'intelligenza artificiale di Hong Kong consentirà di risparmiare 65 miliardi di dollari in cinque anni, esemplificando la mentalità del "leapfrog" che riduce il divario digitale con i mercati maturi.
L'Europa rimane un'arena matura ma dinamica, in cui l'ERTMS e il passaggio al FRMCS favoriscono appalti uniformi a livello transfrontaliero. L'iniziativa tedesca Digital Rail convoglia somme multimiliardarie in centri di controllo cloud-first, mentre il progetto di riqualificazione nazionale norvegese sottolinea la determinazione dei paesi nordici a dismettere le risorse analogiche. Il Medio Oriente e l'Africa lanciano linee greenfield per un valore di 642 miliardi di dollari, spesso specificando la telematica fin dalla fase di gara per garantire livelli di servizio internazionali. Il Sud America, guidato dal Brasile, pianifica nuovi assi merci e ristrutturazioni metropolitane che richiedono tracciamento e monitoraggio certificati come tappe fondamentali del finanziamento.
Panorama competitivo
La struttura del settore mostra un moderato consolidamento, con i primi cinque fornitori che rappresentano una quota importante. L'acquisizione di Thales Ground Transportation Systems da parte di Hitachi Rail per 1,660 milioni di euro unisce le competenze in materia di segnalamento, sicurezza informatica e analisi sotto lo stesso tetto. L'acquisizione di Frauscher Sensor Technology da parte di Wabtec per 675 milioni di euro introduce il rilevamento ad alta precisione delle ruote nella sua divisione Digital Intelligence, ampliando il continuum dall'hardware al cloud. Queste manovre dimostrano come gli operatori storici garantiscano la crescita assorbendo innovatori di nicchia piuttosto che costruendo da zero.
La concorrenza si basa sull'accuratezza dell'intelligenza artificiale, sulle API aperte e sulla certificazione di terze parti per la sicurezza e la conformità informatica. I nuovi operatori sfruttano stack cloud-native per rilasciare release di funzionalità mensili anziché annuali, conquistando gli operatori che privilegiano l'agilità. Le iniziative collaborative come RailPulse livellano il campo di gioco standardizzando i dati, consentendo alle aziende di sensori più piccole di scalare senza vincoli proprietari.
Rimangono ancora spazi vuoti nella comunicazione quantistica sicura, nello slicing dinamico della rete e nel tracciamento integrato delle emissioni. I fornitori in grado di integrare queste funzionalità in un unico abbonamento otterranno margini di profitto premium man mano che le ferrovie passeranno dall'acquisto di dispositivi all'acquisto di risultati. Il mercato della telematica ferroviaria premia quindi in egual misura l'ampiezza del portafoglio e la competenza nell'analisi dei dati.
Leader del settore della telematica ferroviaria
Siemens AG
Wabtec Corporation
Hitachi Rail
Alstom SA
Knorr-Bremse AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Wabtec acquisisce Frauscher Sensor Technology Group per 675 milioni di euro, rafforzando la propria presenza nel settore della segnalazione ferroviaria in Europa e India.
- Novembre 2024: Siemens Mobility e Bane NOR hanno attivato l'ERTMS sulla linea Gjøvik Nord in Norvegia, la prima nel Paese a utilizzare lo standard più recente.
- Settembre 2024: RailPulse ha presentato la sua infrastruttura tecnologica aperta, consentendo la visibilità in tempo reale dei vagoni ferroviari dell'intera flotta merci del Nord America.
- Luglio 2024: CSX si è unita alla coalizione RailPulse, estendendo la standardizzazione dei sensori ad altre ferrovie di Classe I.
Ambito del rapporto sul mercato globale della telematica ferroviaria
| Gestione della flotta |
| Controllo automatico delle scorte |
| Accesso remoto ai dati |
| Monitoraggio e tracciamento dei vagoni ferroviari |
| Altre soluzioni di nicchia |
| Hopper |
| Carri cisterna |
| Bene, automobili |
| boxcars |
| Carri merci refrigerati |
| Carri specializzati |
| Unità di controllo telematico (TCU) |
| Sensori multifunzione |
| Moduli di analisi gateway e edge |
| Sistemi di potenza e di raccolta dell'energia |
| Software cloud e di piattaforma |
| Cellulare (4G/5G) |
| Satellitare |
| Ibrido e LP-WAN |
| Operazioni di trasporto merci |
| Servizi passeggeri |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Emirati Arabi Uniti | |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per soluzione | Gestione della flotta | |
| Controllo automatico delle scorte | ||
| Accesso remoto ai dati | ||
| Monitoraggio e tracciamento dei vagoni ferroviari | ||
| Altre soluzioni di nicchia | ||
| Per tipo di vagone ferroviario | Hopper | |
| Carri cisterna | ||
| Bene, automobili | ||
| boxcars | ||
| Carri merci refrigerati | ||
| Carri specializzati | ||
| Per componente | Unità di controllo telematico (TCU) | |
| Sensori multifunzione | ||
| Moduli di analisi gateway e edge | ||
| Sistemi di potenza e di raccolta dell'energia | ||
| Software cloud e di piattaforma | ||
| Dalla tecnologia di connettività | Cellulare (4G/5G) | |
| Satellitare | ||
| Ibrido e LP-WAN | ||
| Per Applicazione | Operazioni di trasporto merci | |
| Servizi passeggeri | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Emirati Arabi Uniti | ||
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della telematica ferroviaria?
Il mercato della telematica ferroviaria avrà un valore di 6.94 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10.02 miliardi di dollari entro il 2030.
Quale categoria di soluzioni detiene oggi la quota di fatturato maggiore?
Le soluzioni di gestione della flotta sono in testa con il 41.33% dei ricavi del 2024 perché migliorano direttamente l'utilizzo delle risorse e riducono i tempi di inattività.
Quali sono le tecnologie di connettività più adottate dagli operatori ferroviari?
La tecnologia cellulare 4G/5G rimane dominante con una quota del 57.66%, ma i collegamenti ibridi e LP-WAN si stanno espandendo più rapidamente, con un CAGR del 10.12%.
Quale regione si prevede crescerà più rapidamente entro il 2030?
L'area Asia-Pacifico è in testa con un CAGR dell'8.71% grazie ai corridoi cinesi della Belt and Road e ai progetti di protezione automatica su larga scala dell'India.


