

Dimensioni e quota del mercato del sistema ferroviario
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
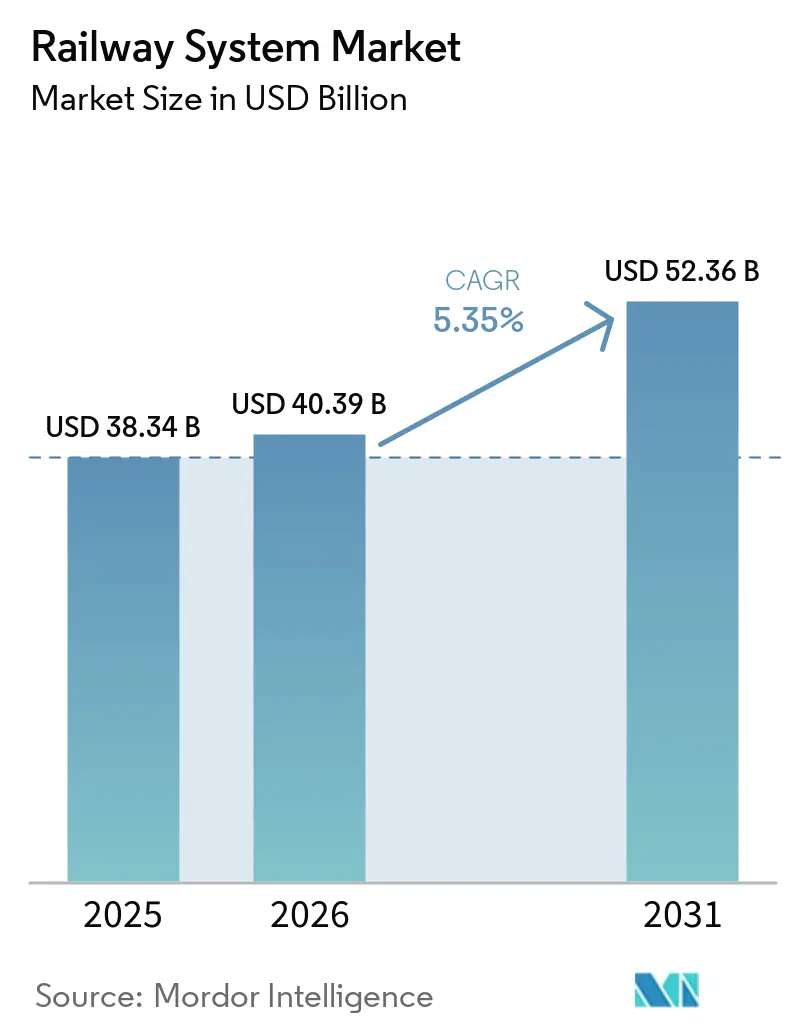
| Dimensione del mercato (2026) | 40.39 miliardo di dollari |
| Dimensione del mercato (2031) | 52.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.35% CAGR |
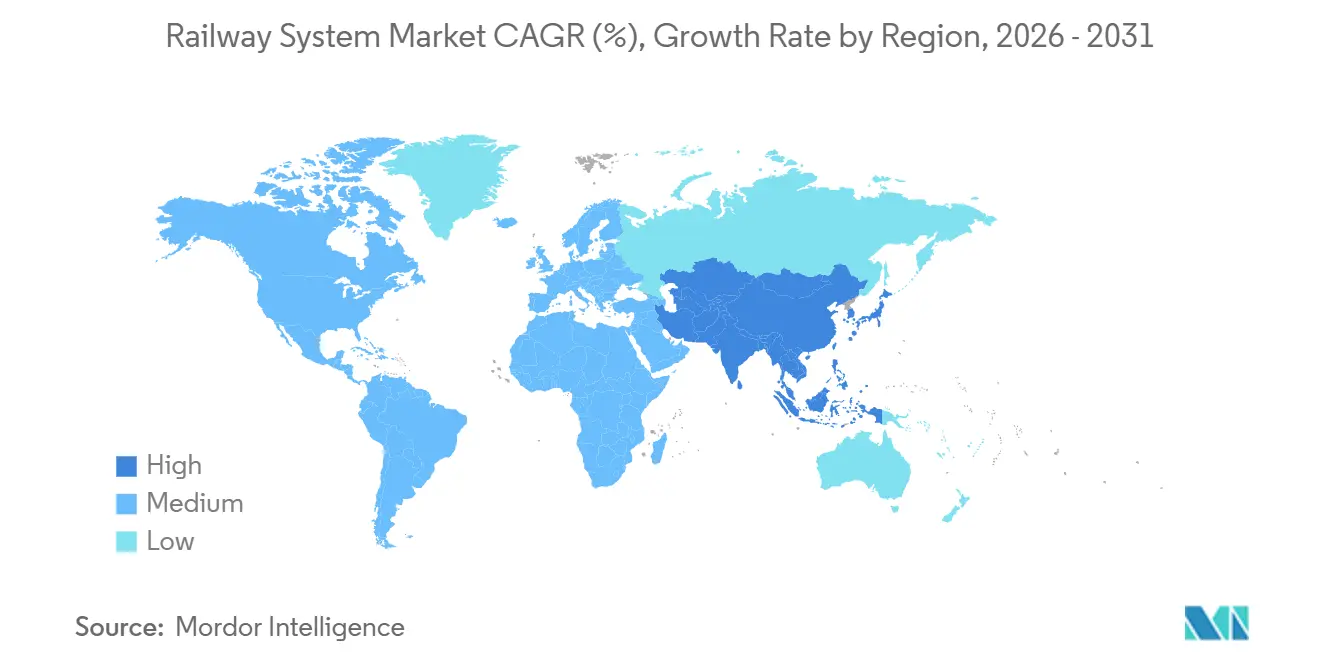
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
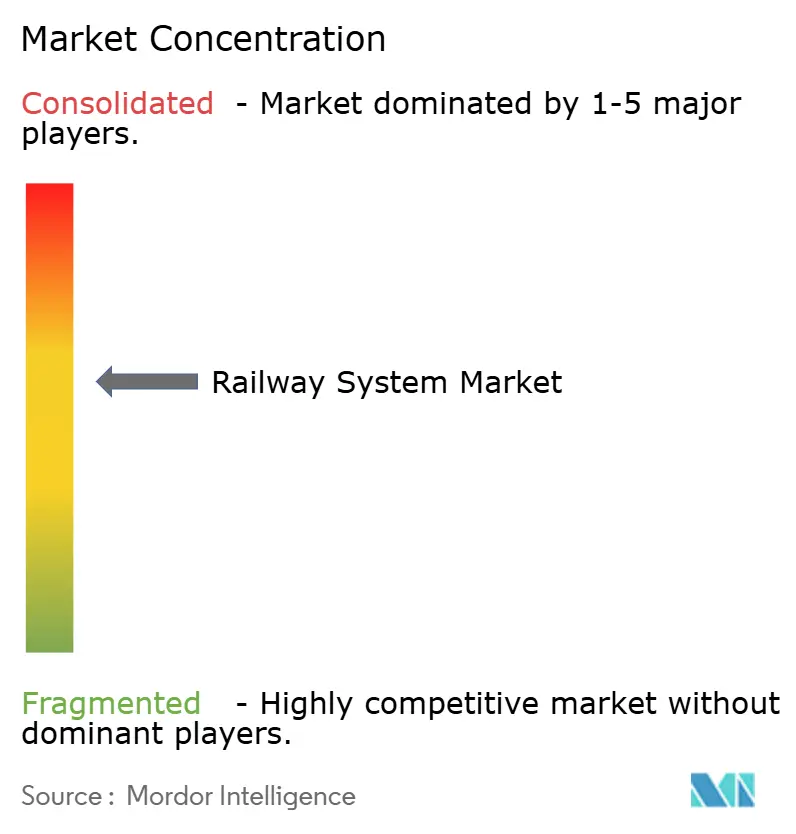
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del sistema ferroviario di Mordor Intelligence
Il mercato dei sistemi ferroviari, valutato a 38.34 miliardi di dollari nel 2025, è stimato a 40.39 miliardi di dollari nel 2026 e si prevede che raggiungerà i 52.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.35% durante il periodo di previsione (2026-2031). Gli obblighi di decarbonizzazione stanno rimodellando le priorità di approvvigionamento, poiché i governi convogliano gli incentivi verso l'elettrificazione e il materiale rotabile a zero emissioni, mentre le piattaforme digitali di controllo dei treni, in particolare il Sistema Europeo di Controllo dei Treni di Livello 2 (ETCL2) e l'Automatic Train Operation (ATR), riducono i costi operativi diminuendo gli intervalli tra i treni e consentendo la manutenzione predittiva. Gli operatori danno priorità al materiale rotabile intelligente ed efficiente dal punto di vista energetico e ai sistemi di controllo software-defined che riducono i costi operativi dell'intero ciclo di vita e aiutano le città a raggiungere gli obiettivi di emissioni nette zero di carbonio. I fondi sovrani per le infrastrutture in tutta l'area Asia-Pacifico, insieme agli incentivi politici in Europa e Nord America, continuano a reindirizzare i bilanci dei trasporti dalle autostrade ai corridoi ferroviari.
Punti chiave del rapporto
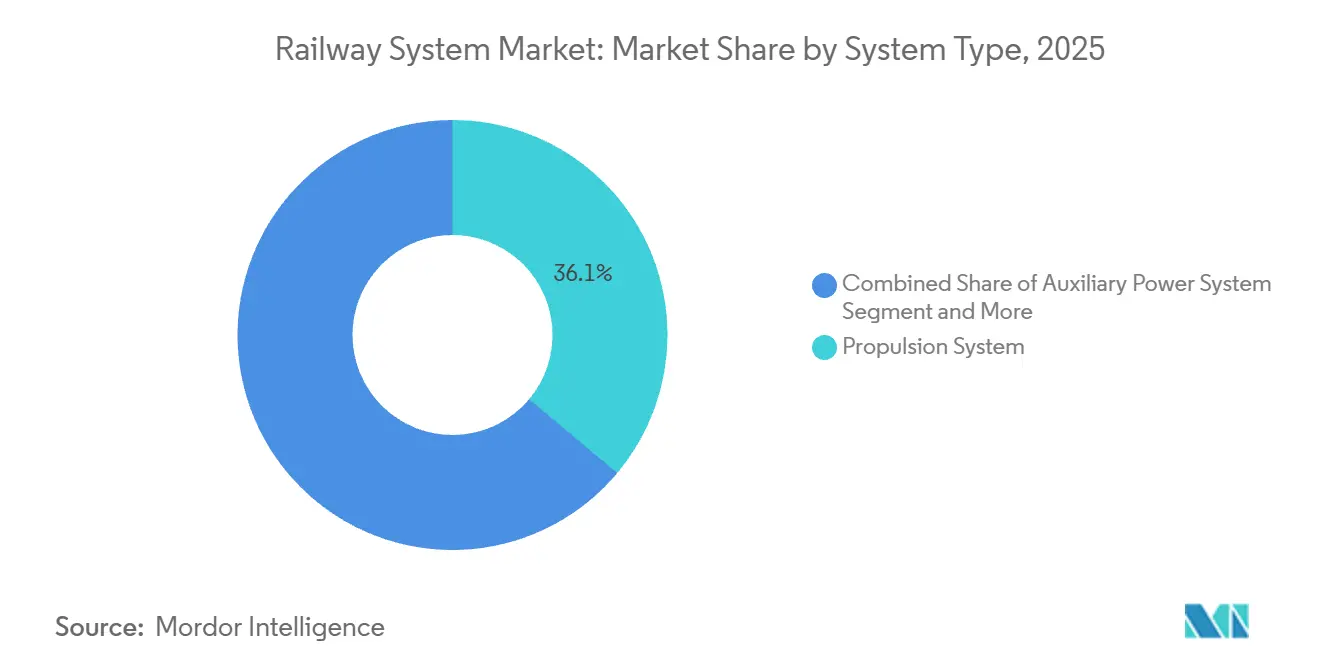
- In base al tipo di sistema, i sistemi di propulsione hanno dominato con il 36.12% della quota di mercato dei sistemi ferroviari nel 2025, con un CAGR del 5.88% fino al 2031.
- Per tipologia di trasporto, nel 62.15 la ferrovia convenzionale rappresentava il 2025% della quota di mercato del sistema ferroviario, mentre il trasporto rapido ha registrato la crescita più rapida, con un CAGR del 6.41%.
- Per applicazione, il trasporto passeggeri ha rappresentato il 69.33% della quota di mercato del sistema ferroviario nel 2025 e si prevede che aumenterà a un CAGR del 6.03% entro il 2031.
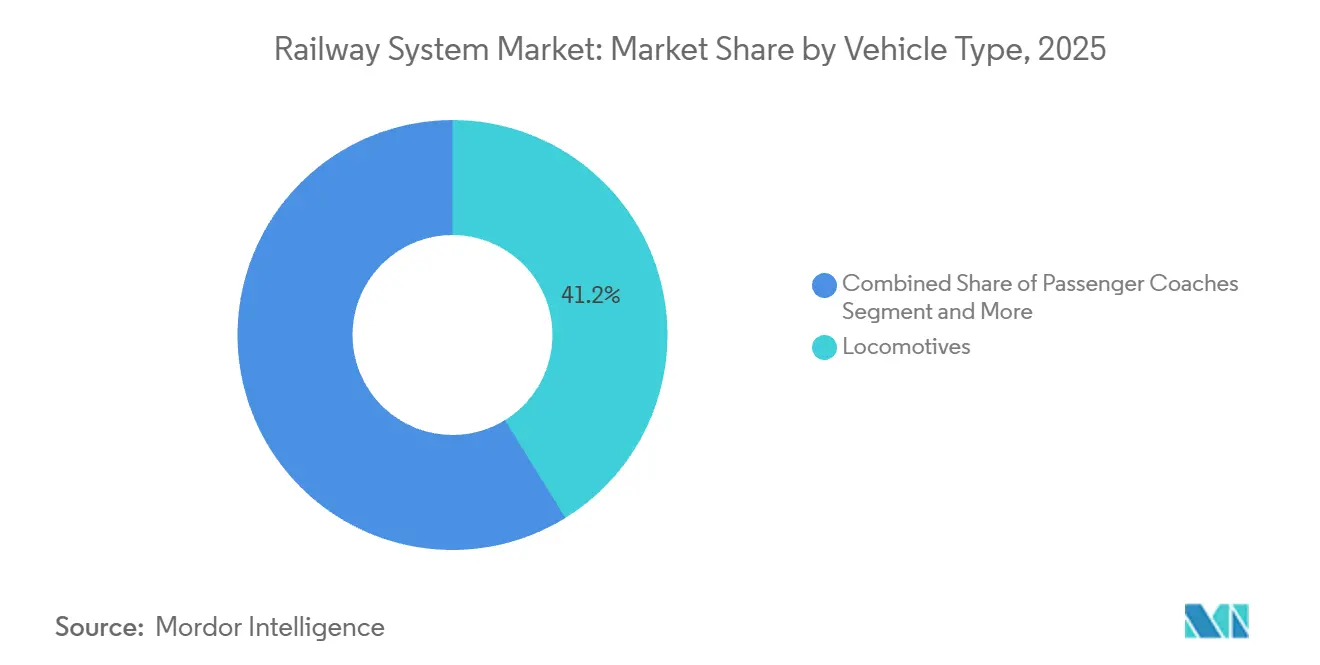
- Per tipologia di veicolo, nel 41.24 le locomotive hanno mantenuto il 2025% della quota di mercato del sistema ferroviario, mentre la metropolitana leggera ha raggiunto il CAGR più alto, pari al 7.12%.
- In base all'utilizzo finale, nel 73.66 gli operatori pubblici controllavano il 2025% della quota di mercato del sistema ferroviario, ma si prevede che gli operatori privati registreranno un CAGR del 7.53% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha conquistato il 49.13% della quota di mercato del sistema ferroviario nel 2025 e si prevede che crescerà a un CAGR del 6.25%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del sistema ferroviario
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La decarbonizzazione delle ferrovie ottiene stimoli governativi | + 1.2% | Europa, Nord America, Cina | Medio termine (2-4 anni) |
| Il controllo digitale riduce l'OPEX ferroviario | + 0.9% | L'Europa è all'avanguardia, con un'espansione in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| La congestione spinge il trasporto su rotaia | + 0.8% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Treni a idrogeno e a batteria elettrica | + 0.7% | Germania, Regno Unito, India, Giappone | A lungo termine (≥ 4 anni) |
| Modelli di business Asset-as-a-Service | + 0.6% | Nord America ed Europa, emergenti nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Il reshoring dei semiconduttori rafforza i fornitori locali | + 0.5% | Nord America, Europa, nazioni alleate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stimolo governativo per la decarbonizzazione delle ferrovie
Le principali economie utilizzano pacchetti di stimolo verdi per accelerare l'elettrificazione, l'ammodernamento dei sistemi di segnalamento e i progetti di propulsione di nuova generazione. La Germania ha stanziato 86 miliardi di euro (circa 101 miliardi di dollari) fino al 2030, con il 60% destinato all'espansione della catenaria e all'ammodernamento dei sistemi di interblocco digitali, creando una domanda a lungo termine per azionamenti a inverter, pantografi e componenti ETCS [1] "Rafforzamento delle ferrovie per la politica climatica", Ministero federale per il digitale e i trasporti, bmdv.de. Il piano di trasporto pubblico del Canada finanzia l'acquisto di materiale rotabile a emissioni zero, mentre l'India ha riservato fondi per l'elettrificazione al 100% della rete. La Federal Railroad Administration degli Stati Uniti ha stanziato 2.04 miliardi di dollari attraverso il programma Consolidated Rail Infrastructure and Safety Improvements nell'anno fiscale 2026, dando priorità ai cavalcavia e alle estensioni della catenaria che riducono la dipendenza dal diesel. Il bilancio federale indiano per il 2026 ha stanziato 2.81 miliardi di rupie (circa 33.7 miliardi di dollari) per le spese in conto capitale nel settore ferroviario, inclusi 100 nuovi progetti di elettrificazione e progetti pilota per corridoi a idrogeno in Rajasthan e Gujarat. Questi flussi di investimenti prevedibili consentono ai fornitori di aumentare la spesa in ricerca e sviluppo su stack di idrogeno, moduli batteria e sistemi di controllo dei treni definiti via software, senza pressioni sul bilancio. I fornitori in grado di certificare i componenti secondo le normative in continua evoluzione in materia di sicurezza informatica e protezione dei dati si assicurano lo status di fornitore preferenziale, rafforzando le barriere all'ingresso per i nuovi arrivati. Con l'accelerazione dei divieti sull'utilizzo del diesel, i contratti a lungo termine legati a garanzie di disponibilità proteggono i flussi di cassa degli operatori e aumentano la partecipazione ai ricavi ricorrenti nel mercato del sistema ferroviario.
Controllo digitale del treno (ETCS/ATO) che abbassa l'OPEX
Gli operatori adottano i livelli 2 e 3 dell'ETCS abbinati all'ATO per sbloccare la capacità senza posare nuovi binari. La S-Bahn di Amburgo ha ottenuto un risparmio energetico del 15% e un aumento del throughput del 20% dopo l'implementazione, convalidando il modello di ammortamento per le linee pendolari di medie dimensioni [2] “Digital S-Bahn Hamburg Achieves Performance Milestones,” Deutsche Bahn Netz, dbnetze.com . Stoccarda ha ridotto gli intervalli da 120 a 90 secondi, aumentando il numero di treni all'ora. L'eliminazione di 300 cabine di segnalazione obsolete sulla East Coast Main Line del Regno Unito ridurrà la manutenzione annuale e migliorerà significativamente i parametri di puntualità. La Finlandia è diventata la prima nazione nordica a implementare l'Automatic Train Operation over the European Train Control System su un corridoio principale alla fine del 2025, con Siemens Mobility che ha fornito il pacchetto di segnalamento nell'ambito di un contratto da 60 milioni di euro (circa 70.1 milioni di dollari) per la rete S-Bahn di Amburgo. La riduzione dei costi operativi dal 12% al 18% rende l'investimento interessante per gli operatori pubblici che devono affrontare vincoli di sovvenzione; tuttavia, il periodo di ammortamento di 8-12 anni limita l'adozione da parte dei concessionari privati con orizzonti contrattuali più brevi. La conformità alle specifiche tecniche di interoperabilità sotto la supervisione dell'Agenzia ferroviaria dell'Unione europea garantisce la compatibilità transfrontaliera, un fattore critico per i corridoi merci che collegano la Scandinavia al Mediterraneo.
La congestione urbana spinge verso il trasferimento modale verso la ferrovia
I costi della congestione, che raggiungono percentuali a due cifre del PIL cittadino, spingono i pianificatori a dare priorità al trasporto su rotaia rispetto all'ampliamento delle strade. La Malesia ha quantificato le perdite annuali dovute alla congestione in 20 miliardi di MYR (circa 5 miliardi di dollari USA) e ha accelerato la realizzazione della MRT 3, insieme alle estensioni della LRT, per ridurre i tempi di percorrenza dei pendolari [3] "Valutazione dell'impatto della congestione", Ministero dei trasporti della Malesia, mot.gov.my. Il corridoio ad alta velocità Berlino-Monaco ha ridotto le quattro ore di guida a 3.5 ore in treno e ha sottratto una quota notevole al trasporto aereo entro 18 mesi, sottolineando la competitività della ferrovia su un corridoio di 300-800 km. I segmenti di trasporto rapido come la metropolitana e la metropolitana leggera beneficiano del fatto che i tracciati a livelli separati evitano la congestione, offrono una maggiore capacità di trasporto passeggeri per corridoio e giustificano il finanziamento tramite la cattura del valore del terreno. Gli studi sull'elasticità della metropolitana nelle città cinesi di primo livello rivelano un coefficiente di -0.36 per i viaggi in veicoli privati, il che significa che ogni aumento del 10% della capacità della metropolitana riduce la congestione stradale del 3.6%. La linea 3 della metropolitana di Mumbai, entrata in piena operatività alla fine del 2025, elimina circa 155 tonnellate di anidride carbonica al giorno, deviando 1.2 milioni di pendolari dall'utilizzo di veicoli privati. Le città stanno ora integrando normative di sviluppo orientate al trasporto pubblico che includono alloggi a prezzi accessibili e hub di micromobilità per l'ultimo miglio, consolidando la ferrovia come spina dorsale delle strategie di mobilità urbana sostenibile.
Unità multiple a idrogeno e a batteria-elettriche
Nonostante i limiti infrastrutturali, i sistemi di propulsione alternativi stanno passando dalla fase dimostrativa a quella di acquisto su larga scala. I treni a idrogeno tedeschi offrono ora una disponibilità della flotta significativamente maggiore rispetto alle prime sperimentazioni, dopo gli aggiornamenti di durata apportati alle celle a combustibile. L'India ha presentato un treno a idrogeno da 180 km/h per 5,000 km di linee non elettrificate entro il 2030. L'unità a batteria RS Zero di Stadler offre un'autonomia di 200 km che copre l'80% dei servizi regionali dell'Europa centrale. Il Ministero dei Trasporti rumeno ha assegnato a Siemens Mobility un contratto da 1.6 miliardi di RON (circa 350 milioni di dollari) per 12 treni a idrogeno Mireo Plus H all'inizio del 2026, destinati alle linee secondarie non elettrificate della Transilvania. L'idrogeno è adatto ai lunghi corridoi regionali dove la linea aerea di contatto non è economicamente vantaggiosa, mentre i treni elettrici a batteria sono ideali per le linee pendolari con possibilità di ricarica presso i capolinea. Le penalità di peso continuano a limitare la capacità di posti a sedere e le infrastrutture per il rifornimento di idrogeno restano scarse, ma le traiettorie a lungo termine del prezzo del carbonio rendono queste piattaforme economicamente sostenibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La pressione fiscale ritarda i progetti | –0.6% | Globale, impatto maggiore nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| I prezzi volatili gonfiano il CAPEX | –0.4% | Globale, sensibile ai contratti competitivi sui prezzi | Medio termine (2-4 anni) |
| Ostacoli di precedenza nelle città | –0.3% | Centri urbani dell'APAC, città europee, metropoli nordamericane | A lungo termine (≥ 4 anni) |
| Persiste la carenza di manodopera qualificata | –0.2% | Nord America, Europa, emergente nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La pressione fiscale post-COVID ritarda i progetti
Si prevede che i livelli di debito pubblico nelle economie avanzate rimarranno elevati, con una media di quasi l'88% del PIL nel 2025. Ciò limita la capacità dei governi di destinare spese discrezionali a progetti infrastrutturali su larga scala. In America Latina, diversi investimenti ferroviari sono stati rinviati, con paesi come l'Argentina che hanno scelto di estendere le concessioni merci esistenti anziché avviare nuove gare d'appalto a lungo termine. In Nord America, le aziende di trasporto pubblico più piccole stanno posticipando i cicli di sostituzione del materiale rotabile di 18-24 mesi, optando per programmi di prolungamento della vita utile più convenienti, che estendono la durata di servizio di 5-7 anni a un costo significativamente inferiore. Inoltre, le strategie di approvvigionamento sono sempre più frammentate, con i grandi contratti suddivisi in più tranche per gestire al meglio i vincoli di bilancio e i flussi di cassa. Victoria, in Australia, ha tagliato la spesa per i trasporti, ritardando di 18 mesi la realizzazione della Suburban Rail Loop. Singapore ha rinviato una quantità significativa di lavori sulla metropolitana per riorientare le risorse finanziarie verso misure di tutela della salute pubblica. Tali rinvii comprimono gli ordini per i fornitori di segnalamento e materiale rotabile e allungano i cicli di riconoscimento dei ricavi. Sebbene gli accordi pluriennali restino in vigore, i fornitori si tutelano con contratti di servizio a breve termine per far fronte alla volatilità dei volumi a breve termine.
I prezzi volatili dell'acciaio e del rame gonfiano il CAPEX
I prezzi dell'acciaio hanno registrato un aumento significativo, riflettendo una crescita sostanziale rispetto ai livelli precedenti, mentre il rame ha superato i 9,200 dollari a tonnellata, gonfiando i budget per catenarie e trasformatori. I prezzi spot del rame sono schizzati a 12,500-13,000 dollari a tonnellata all'inizio del 2026, con un aumento del 40-50% su base annua, trainati dalla domanda dei data center per l'intelligenza artificiale, che ha creato un deficit di offerta di 150,000 tonnellate. Questi materiali rappresentano fino al 30% dei costi dei progetti di binari e alimentazione elettrica, spingendo gli sviluppatori a cercare offerte a prezzo fisso che trasferiscono il rischio agli appaltatori. I produttori più piccoli, privi di strumenti di copertura, rischiano l'insolvenza, accelerando il consolidamento del settore. Gli operatori stanno esplorando soluzioni modulari per la costruzione di binari con un contenuto di acciaio ridotto e stanno riciclando le rotaie di scarto in modo più aggressivo. I contratti a costo maggiorato ora integrano clausole di adeguamento legate agli indici delle materie prime, stabilizzando i flussi di cassa ma limitando al contempo il potenziale di crescita dei margini.
Analisi del segmento
Per tipo di sistema: il predominio della propulsione guida l'elettrificazione
Nel 2025, le piattaforme di propulsione rappresentavano il 36.12% del mercato dei sistemi ferroviari. Si prevede una crescita annua composta (CAGR) del 5.88% fino al 2031, trainata dagli obblighi di eliminazione graduale del diesel e dal calo dei costi delle batterie e delle celle a combustibile a idrogeno. La trazione elettrica riduce i costi energetici fino al 30% rispetto al diesel, consentendo un rinnovo più rapido della flotta grazie a un ritorno sull'investimento più favorevole. I moderni inverter di trazione supportano diverse fonti di alimentazione, permettendo agli operatori di passare dai sistemi a catenaria all'accumulo di energia a bordo senza sostituire i motori di trazione. L'aumento del numero di passeggeri ha incrementato la domanda di informazioni sui treni e sistemi di infotainment per i passeggeri, in particolare per il Wi-Fi e gli aggiornamenti sui tempi di percorrenza. Inoltre, gli interventi di ammodernamento degli impianti HVAC ora includono la filtrazione HEPA per conformarsi agli standard di ventilazione post-pandemia.
I moduli di alimentazione ausiliari e i sistemi di sicurezza mostrano una domanda di sostituzione costante, pur essendo oggetto di continui miglioramenti tramite aggiornamenti software e monitoraggio remoto. Il software di controllo della propulsione con funzionalità di aggiornamento over-the-air sta diventando fondamentale, ottimizzando l'efficienza e riducendo i tempi di fermo imprevisti. Le locomotive modulari Vectron di Siemens Mobility esemplificano questa tendenza, consentendo agli operatori di installare pacchi di idrogeno o batterie su un singolo telaio, favorendo un maggiore coinvolgimento nel ciclo di vita. Il mercato dei sistemi ferroviari privilegia sempre più i fornitori che offrono soluzioni integrate che combinano hardware, firmware e analisi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di transito: accelerazione del trasporto rapido
Nel 2025, il trasporto ferroviario convenzionale rappresenterà il 62.15% del mercato dei sistemi ferroviari, supportato da servizi consolidati per il trasporto merci e passeggeri interurbani. Tuttavia, l'espansione del trasporto rapido urbano sta indirizzando la ricerca e sviluppo dei fornitori verso innovazioni come tassi di accelerazione più elevati, sistemi di frenata rigenerativa e controllo dei treni basato sulla comunicazione, che aumentano la capacità di trasporto senza richiedere binari aggiuntivi. La monorotaia Orange Line di Bangkok, che ha raggiunto notevoli prestazioni in termini di puntualità in soli sei mesi, evidenzia i vantaggi operativi dei corridoi a livelli separati. Di conseguenza, il mercato dei sistemi ferroviari si sta concentrando su piattaforme modulari per veicoli adattabili ad applicazioni metropolitane, monorotaie e linee automatizzate.
Il trasporto rapido, con un tasso di crescita annuo composto (CAGR) del 6.41%, è in testa a tutte le tipologie di trasporto, trainato dall'urbanizzazione e dalla necessità di affrontare il problema della congestione. In Cina e in India, le metropolitane dominano, con città come Shenzhen e Dongguan che aumentano il numero di passeggeri sui corridoi grazie a servizi transfrontalieri integrati. Le città del Sud-est asiatico stanno adottando monorotaie e sistemi di trasporto automatico di persone (PVM) grazie al loro ingombro ridotto e ai minori costi di esproprio. L'alta velocità ferroviaria, pur essendo un servizio di nicchia di fascia alta, aumenta la capacità sui corridoi superiori a 300 km, posizionando la ferrovia come alternativa competitiva al trasporto aereo e riducendo le emissioni per passeggero.
Per applicazione: Forza del trasporto passeggeri
Nel 2025, i servizi passeggeri rappresentavano il 69.33% del mercato del sistema ferroviario, con una crescita prevista del 6.03% annuo composto (CAGR). Questa crescita è trainata dalle iniziative governative che presentano la ferrovia come un'alternativa sostenibile ai veicoli privati e ai voli a corto raggio. Gli obblighi di rientro in ufficio e i sistemi di biglietteria unificati che integrano la ferrovia con le opzioni di micromobilità hanno incrementato il numero di passeggeri sulle linee suburbane e regionali. I corridoi ad alta velocità, con un tasso di occupazione medio superiore al 75%, dimostrano una forte ripresa dei ricavi da biglietti e beneficiano del sostegno delle politiche governative.
Il trasporto merci su rotaia si sta espandendo costantemente attraverso hub intermodali che collegano le operazioni portuali con le catene di approvvigionamento dell'e-commerce. I camion mantengono la loro posizione dominante sulle tratte inferiori a 500 km, ma la carenza di autisti e la tassazione del carbonio stanno influenzando le preferenze modali per le distanze più lunghe. I pedaggi ferroviari legati alla tariffazione dinamica dell'energia stanno incoraggiando gli operatori ad adottare software per locomotive a basso consumo energetico, incrementando l'utilizzo di sistemi di assistenza al conducente in tempo reale. Gli investimenti incentrati sul trasporto passeggeri continuano a plasmare i progressi tecnologici nel mercato del sistema ferroviario.
Per tipo di veicolo: Momentum della metropolitana leggera
Nel 2025, le locomotive rappresentavano il 41.24% del mercato dei sistemi ferroviari. Tuttavia, la crescita rimane modesta, poiché gli operatori privilegiano le ristrutturazioni di mezza vita e gli aggiornamenti digitali per ottimizzare le flotte esistenti. Le tecnologie a batteria e a idrogeno vengono sempre più adottate per le manovre e il trasporto merci a corto raggio. In Europa, i sistemi tranviari si stanno espandendo nei centri urbani pedonali, dove le corsie preferenziali a bordo strada sfruttano il paesaggio urbano esistente e offrono vantaggi permanenti in termini di diritto di precedenza rispetto agli autobus. Queste tendenze riflettono i diversi modelli di domanda di veicoli nel mercato dei sistemi ferroviari.
La metropolitana leggera ha registrato un tasso di crescita annuo composto (CAGR) del 7.12%, trainato dalla preferenza delle amministrazioni comunali per tracciati flessibili ed economicamente vantaggiosi. Questi tracciati vengono realizzati a un costo di 60-80 milioni di dollari al chilometro, significativamente inferiore ai 150 milioni di dollari o più richiesti per le metropolitane pesanti. La standardizzazione dei veicoli e i tempi di costruzione più brevi accelerano le approvazioni dei progetti e riducono le interruzioni del traffico di superficie. La rete MAX di Portland dimostra il suo successo con un notevole recupero degli introiti derivanti dai biglietti, a conferma della sua redditività finanziaria supportata da una densa pianificazione urbanistica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per uso finale: accelerazione del settore privato
Nel 2025, gli enti pubblici detenevano il 73.66% del mercato del sistema ferroviario, a testimonianza del loro controllo storico sulle infrastrutture principali e sul materiale rotabile. Gli operatori privati, sostenuti dalla liberalizzazione europea e dalle partnership pubblico-private in Asia e nelle Americhe, hanno registrato un tasso di crescita annuo composto (CAGR) del 7.53%. I quadri normativi sull'accesso aperto consentono ai servizi passeggeri indipendenti di operare accanto agli operatori consolidati, aumentando la concorrenza negli orari e diversificando le fonti di reddito.
Il trasporto ferroviario merci privato si sta consolidando attraverso fusioni transfrontaliere, come quella tra Canadian Pacific e Kansas City Southern, espandendo la copertura continentale e attirando volumi dal trasporto su strada a lunga distanza. I concessionari privati stanno investendo in piattaforme digitali per le prenotazioni porta a porta, migliorando la differenziazione dei servizi. La certificazione di sicurezza ISO 45001 è ora un requisito di gara, favorendo gli operatori con una solida capitalizzazione. Con l'evoluzione dei modelli "asset-as-a-service" (asset-as-a-service), le società di leasing private stanno ampliando i portafogli di flotte in leasing e influenzando le specifiche di appalto nel mercato del sistema ferroviario.
Analisi geografica
La regione Asia-Pacifico detiene una quota significativa del mercato dei sistemi ferroviari e si prevede che manterrà una crescita con un CAGR del 6.25% fino al 2031. La Cina sta espandendo la sua rete ferroviaria ad alta velocità fino a raggiungere i 70,000 km entro il 2035. I sistemi metropolitani urbani hanno aggiunto 1,200 km di nuove linee, mentre i corridoi merci hanno migliorato il trasporto di carbone e container. L'India si sta modernizzando con il Vande Bharat Express e 30 miliardi di dollari per l'elettrificazione, oltre a corridoi merci dedicati. Il Sud-est asiatico mette in evidenza progetti come la linea Giacarta-Bandung in Indonesia e l'East Coast Rail Link in Malesia, sostenuti dai finanziamenti della Belt and Road Initiative. Giappone e Corea del Sud si concentrano sull'esportazione di tecnologia e competenze ferroviarie.
L'Europa, forte di infrastrutture consolidate, punta sull'ammodernamento digitale e sulla decarbonizzazione. La Rete transeuropea dei trasporti (TETN) prevede l'installazione di sistemi di controllo elettronico dei consumi (ETCS) su 35,000 km entro il 2030, alimentando la domanda di tali sistemi. La Germania è all'avanguardia con un investimento di 86 miliardi di euro (circa 101 miliardi di dollari), mentre il Grand Paris Express francese aggiunge 200 km di linee metropolitane senza conducente. Il Regno Unito prosegue con l'HS2, mentre Polonia e Repubblica Ceca utilizzano i fondi UE per elettrificare le linee e aumentarne la velocità. Gli investimenti nell'accessibilità delle stazioni e nella connettività dell'ultimo miglio supportano la spesa per ascensori, sistemi di biglietteria e bike sharing.
In Nord America, le priorità sono il miglioramento delle prestazioni del trasporto merci e dei corridoi passeggeri. L'Infrastructure Investment and Jobs Act stanzia 66 miliardi di dollari per l'espansione e l'ammodernamento della sicurezza di Amtrak, concentrandosi sul corridoio nord-orientale e sulle rotte interurbane come Cleveland-Chicago. La fusione tra Canadian Pacific e Kansas City Southern crea una rete che collega Canada, Stati Uniti e Messico, migliorando l'efficienza della catena di approvvigionamento. Le compagnie di trasporto merci investono in sistemi di controllo dei treni, nella sostituzione dei ponti e nei terminal intermodali.
Panorama competitivo
Il mercato dei sistemi ferroviari è moderatamente concentrato, con i principali operatori che combinano un'ampia offerta di prodotti e servizi digitali. Aziende come Alstom, Siemens Mobility e CRRC mantengono una presenza globale significativa nei settori del materiale rotabile, della segnaletica e della fornitura di progetti chiavi in mano. Queste aziende stanno passando dalla tradizionale vendita di apparecchiature a modelli basati su abbonamento, concentrandosi sul monitoraggio delle condizioni, sull'analisi dei dati di bordo e su piattaforme integrate di mobilità come servizio (Mobility-as-a-Service). Tra le acquisizioni più rilevanti si annoverano l'acquisto da parte di Hitachi Rail di Thales Ground Transportation Systems per 1.66 miliardi di euro (1.94 miliardi di dollari), che ha rafforzato le sue capacità in materia di segnaletica e sicurezza informatica, e l'acquisizione da parte di Wabtec di Dellner Hitachi per 960 milioni di dollari, che ha ampliato la sua gamma di prodotti per accoppiatori e sospensioni.
Le strategie di mercato privilegiano l'integrazione di sistemi intersettoriali rispetto alle prestazioni dei singoli componenti. Gli operatori danno priorità ai fornitori che offrono affidabilità, puntualità ed efficienza energetica nell'ambito di contratti di servizio a lungo termine. I fornitori stanno investendo in piattaforme software cloud-native, gateway di edge computing e certificazioni di sicurezza informatica come ISO 27001 per soddisfare i requisiti di gara. Tra gli attori emergenti figurano aziende di manutenzione predittiva basate sull'intelligenza artificiale e startup che sviluppano infrastrutture per il rifornimento di idrogeno in collaborazione con le società energetiche.
La resilienza della catena di approvvigionamento è un vantaggio competitivo fondamentale. Le aziende stanno stipulando accordi a lungo termine con produttori nazionali di semiconduttori e creando impianti di assemblaggio regionali per ridurre i tempi di consegna. L'aumento dei costi di materiali come acciaio e rame ha portato a strategie di approvvigionamento avanzate e a innovazioni progettuali che privilegiano materiali leggeri. La carenza di manodopera specializzata nel settore della segnaletica avanzata ha stimolato collaborazioni con università e corsi intensivi di programmazione per ampliare il bacino di talenti. Queste misure rafforzano il posizionamento sul mercato e creano barriere all'ingresso per i nuovi concorrenti nel mercato dei sistemi ferroviari.
Leader del settore dei sistemi ferroviari
CRRC Corporation Limited
Alstom SA
Mobilità Siemens
Hitachi Rail
Stadler Rail SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Nel marzo 2026 Alstom si è aggiudicata un contratto da 915 milioni di euro (circa 1.05 miliardi di dollari) per la realizzazione della prima linea metropolitana di Belgrado, comprensiva di 32 treni Metropolis, sistema di segnalamento e integrazione completa del sistema chiavi in mano per la capitale serba.
- Settembre 2025: Concord Control Systems ha presentato il primo pacchetto di propulsione a zero emissioni completamente autoctono in India, in linea con l'obiettivo nazionale di emissioni nette pari a zero per il 2030.
- Luglio 2025: DB Cargo ha dotato una locomotiva delle funzioni Automatic Train Operation e Remote Train Operation, consentendo il trasporto merci autonomo a lunga distanza.
Ambito del rapporto sul mercato globale del sistema ferroviario
Il rapporto analizza il mercato in base a tipologia di sistema, tipologia di trasporto, applicazione, tipologia di veicolo, utilizzo finale e area geografica. Per tipologia di sistema, il mercato è segmentato in sistemi di propulsione, sistemi di alimentazione ausiliaria, sistemi HVAC, sistemi di controllo di bordo, sistemi informativi per treni e sistemi di sicurezza ferroviaria. Per tipologia di trasporto, il mercato è segmentato in trasporto ferroviario convenzionale e trasporto rapido, quest'ultimo ulteriormente suddiviso in metropolitana, monorotaia e ferrovia ad alta velocità. Per applicazione, il mercato è segmentato in trasporto passeggeri e trasporto merci. Per tipologia di veicolo, il mercato è segmentato in locomotive, carrozze passeggeri, vagoni merci, tram e ferrovie leggere. Per utilizzo finale, il mercato è segmentato in settore pubblico (ferrovie statali) e operatori privati. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa.
| Sistema di propulsione |
| Sistema di alimentazione ausiliaria |
| Sistema HVAC |
| Controllo del veicolo a bordo |
| Sistema informativo ferroviario |
| Sistema di sicurezza dei treni |
| Ferrovia convenzionale | |
| Transito rapido | Metro |
| Monorail | |
| Ferrovia ad alta velocità |
| Trasporto di passeggeri |
| Trasporto merci |
| locomotive |
| Carrozze passeggeri |
| Carri merci |
| Tram leggeri |
| Tram |
| Settore pubblico (ferrovie governative) |
| Operatori privati |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di sistema | Sistema di propulsione | |
| Sistema di alimentazione ausiliaria | ||
| Sistema HVAC | ||
| Controllo del veicolo a bordo | ||
| Sistema informativo ferroviario | ||
| Sistema di sicurezza dei treni | ||
| Per tipo di trasporto | Ferrovia convenzionale | |
| Transito rapido | Metro | |
| Monorail | ||
| Ferrovia ad alta velocità | ||
| Per Applicazione | Trasporto di passeggeri | |
| Trasporto merci | ||
| Per tipo di veicolo | locomotive | |
| Carrozze passeggeri | ||
| Carri merci | ||
| Tram leggeri | ||
| Tram | ||
| Per uso finale | Settore pubblico (ferrovie governative) | |
| Operatori privati | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i ricavi previsti per i sistemi ferroviari globali entro il 2031?
Si prevede che il fatturato raggiungerà i 52.36 miliardi di dollari entro il 2031, riflettendo una crescita costante del CAGR del 5.35%.
Quale regione è leader negli investimenti ferroviari attuali e futuri?
La regione Asia-Pacifico rappresenta il 49.13% del mercato entro il 2025 e crescerà a un tasso annuo composto del 6.25%, trainata dalla rapida espansione in Cina e dalla costruzione di reti metropolitane in tutto il Sud-est asiatico.
Quale segmento del sistema registra la crescita più forte?
Le piattaforme di propulsione registrano un CAGR del 5.88% perché gli operatori sostituiscono le flotte diesel con unità a idrogeno ed elettriche a batteria.
In che modo i modelli asset-as-a-service stanno cambiando gli acquisti?
I pacchetti di leasing spostano gli ingenti costi iniziali in costi operativi prevedibili, ampliando la partecipazione degli operatori privati e generando ricavi di tipo rendita per i fornitori.


