

Dimensioni e quota di mercato dei dispositivi di ablazione a radiofrequenza
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
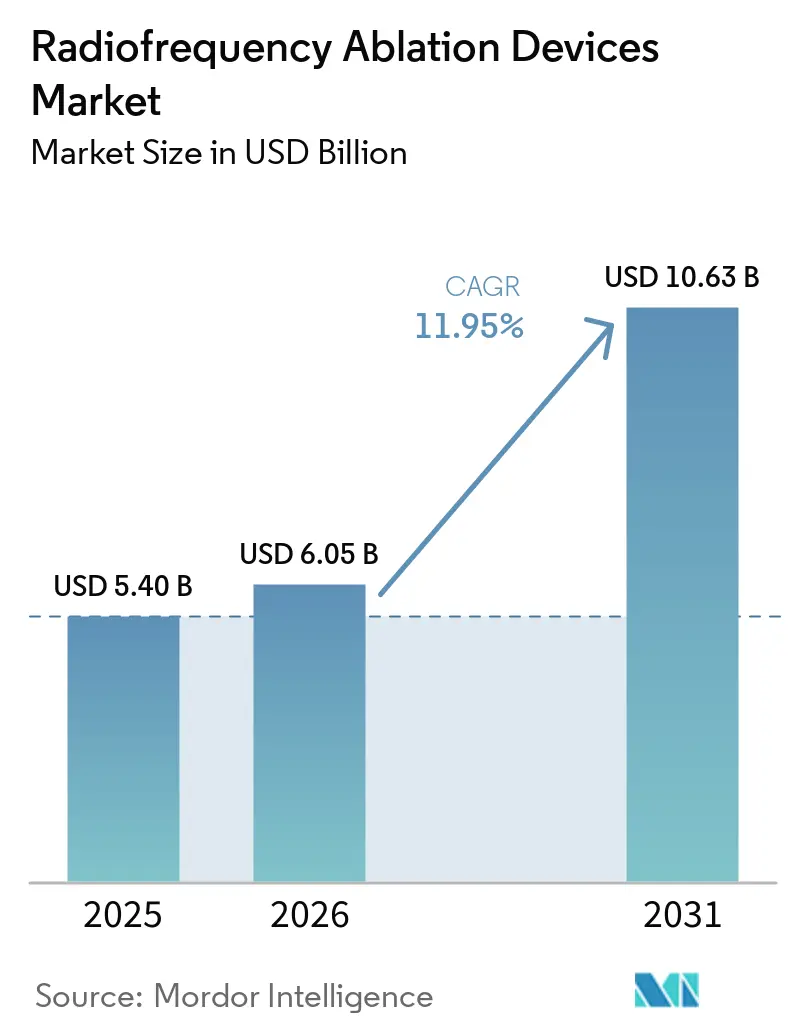
| Dimensione del mercato (2026) | 6.05 miliardo di dollari |
| Dimensione del mercato (2031) | 10.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.95% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
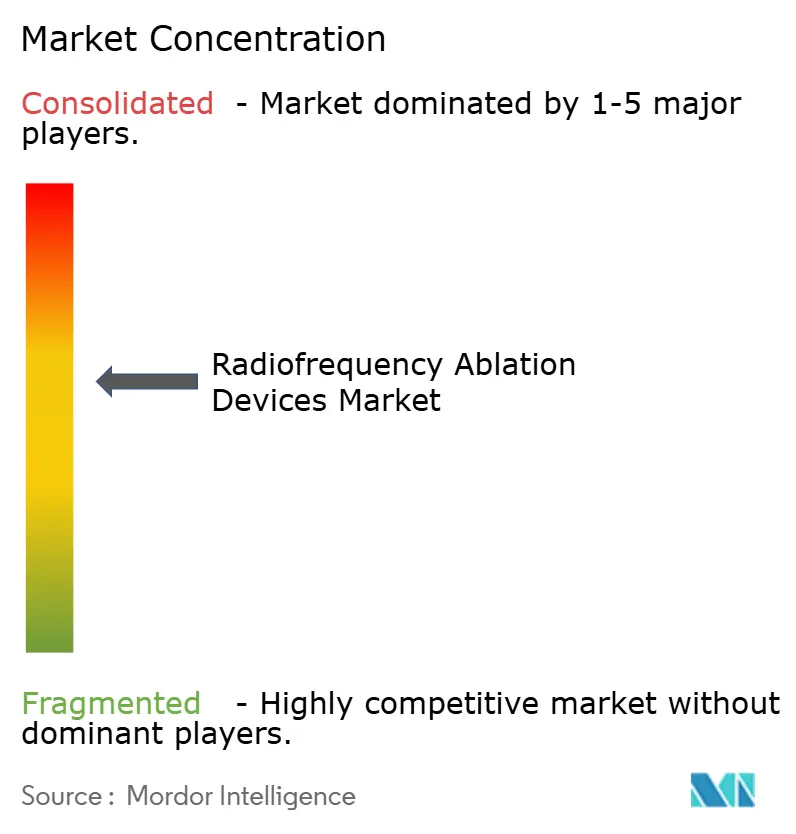
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi di ablazione a radiofrequenza di Mordor Intelligence
Si stima che il mercato dei dispositivi per l'ablazione a radiofrequenza nel 2026 raggiungerà i 6.05 miliardi di dollari, in crescita rispetto ai 5.40 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 10.63 miliardi di dollari, con un CAGR dell'11.95% nel periodo 2026-2031. L'aumento dell'aspettativa di vita sta ampliando il bacino di pazienti con aritmie cardiache e tumori solidi, le linee guida cliniche aggiornate ora approvano l'ablazione come trattamento di prima linea in elettrofisiologia e oncologia e i produttori stanno lanciando sistemi di nuova generazione che combinano imaging in tempo reale con controllo della temperatura basato sull'intelligenza artificiale. Parallelamente, i nuovi codici CPT migliorano il rimborso negli Stati Uniti, i cateteri monouso generano ricavi ricorrenti prevedibili e i centri chirurgici ambulatoriali (ASC) stanno gestendo casi precedentemente ricoverati, migliorando l'accessibilità alle procedure. L'intensità competitiva sta aumentando con la crescente diffusione dell'ablazione a campo pulsato, ma i sistemi termici convenzionali continuano a dominare le basi installate, sostenendo un mercato di sostituzione considerevole.
Punti chiave del rapporto
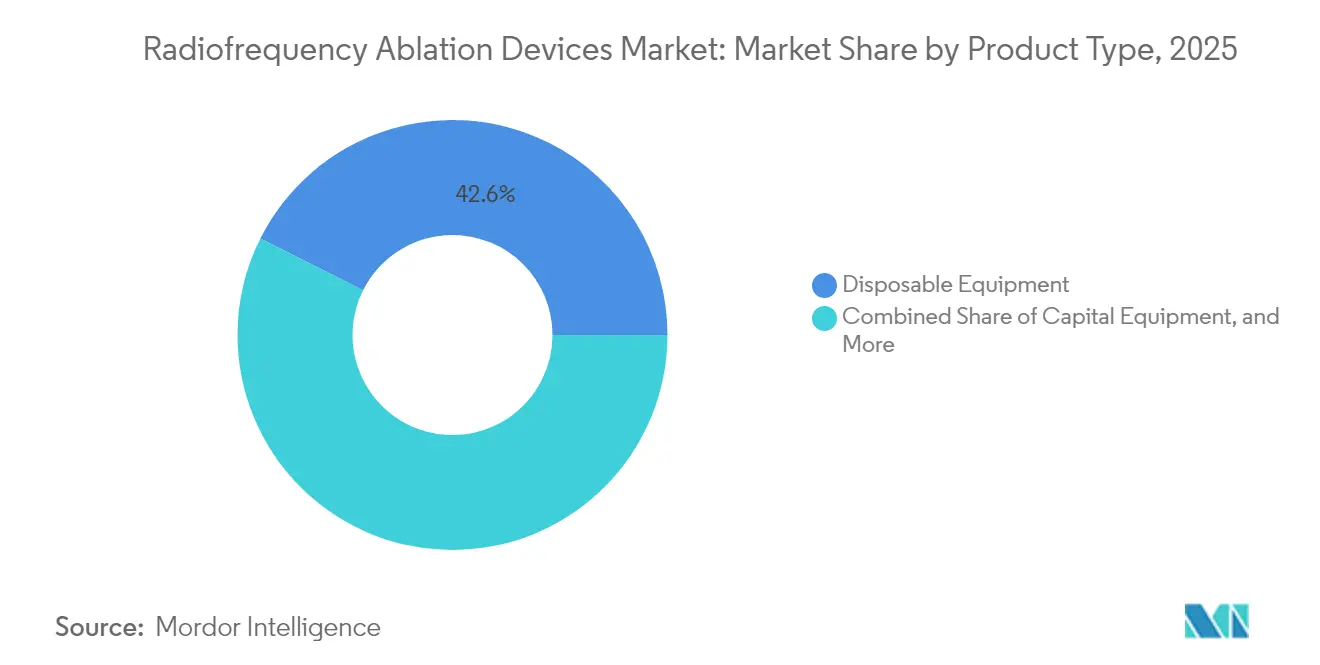
- Per tipologia di prodotto, nel 2025 le apparecchiature monouso detenevano il 42.60% della quota di mercato dei dispositivi di ablazione a radiofrequenza, mentre i centri ambulatoriali attenti al risparmio di capitale stanno promuovendo i cateteri monouso a un CAGR del 14.52% fino al 2031.
- Per applicazione, la cardiologia ha rappresentato il 37.60% della quota di fatturato nel 2025; l'oncologia è destinata a crescere a un CAGR del 13.95%, il più rapido tra tutti i settori clinici.
- In base all'utente finale, nel 2025 gli ospedali controllavano il 59.30% del mercato dei dispositivi di ablazione a radiofrequenza, mentre si prevede che gli ASC cresceranno a un CAGR del 12.88% con la maturazione dei protocolli di dimissione in giornata.
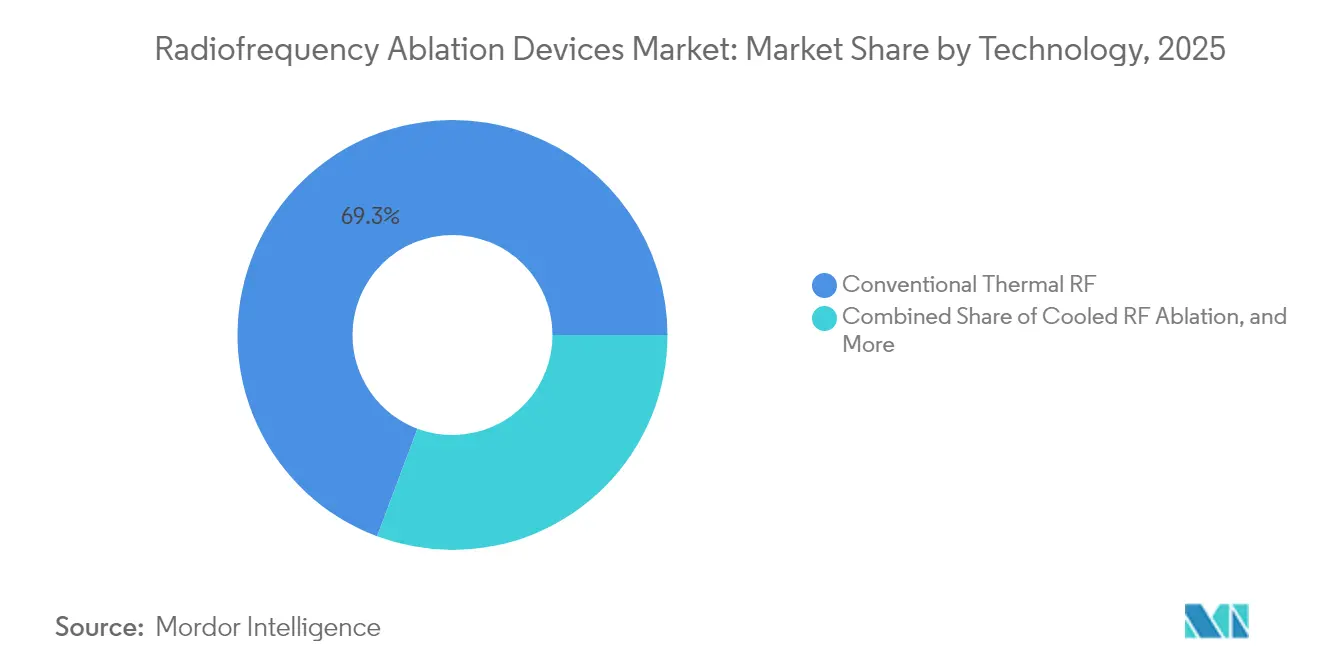
- In base alla tecnologia, le piattaforme termiche convenzionali hanno mantenuto una quota del 69.30% nel 2025, ma si prevede che i sistemi RF pulsati aumenteranno del 15.05% annuo fino al 2031.
- In base all'approccio, le procedure basate su catetere detenevano una quota del 59.40% del mercato dei dispositivi di ablazione a radiofrequenza nel 2025, mentre si prevede che l'ablazione percutanea guidata da immagini crescerà a un CAGR del 13.55% fino al 2031.
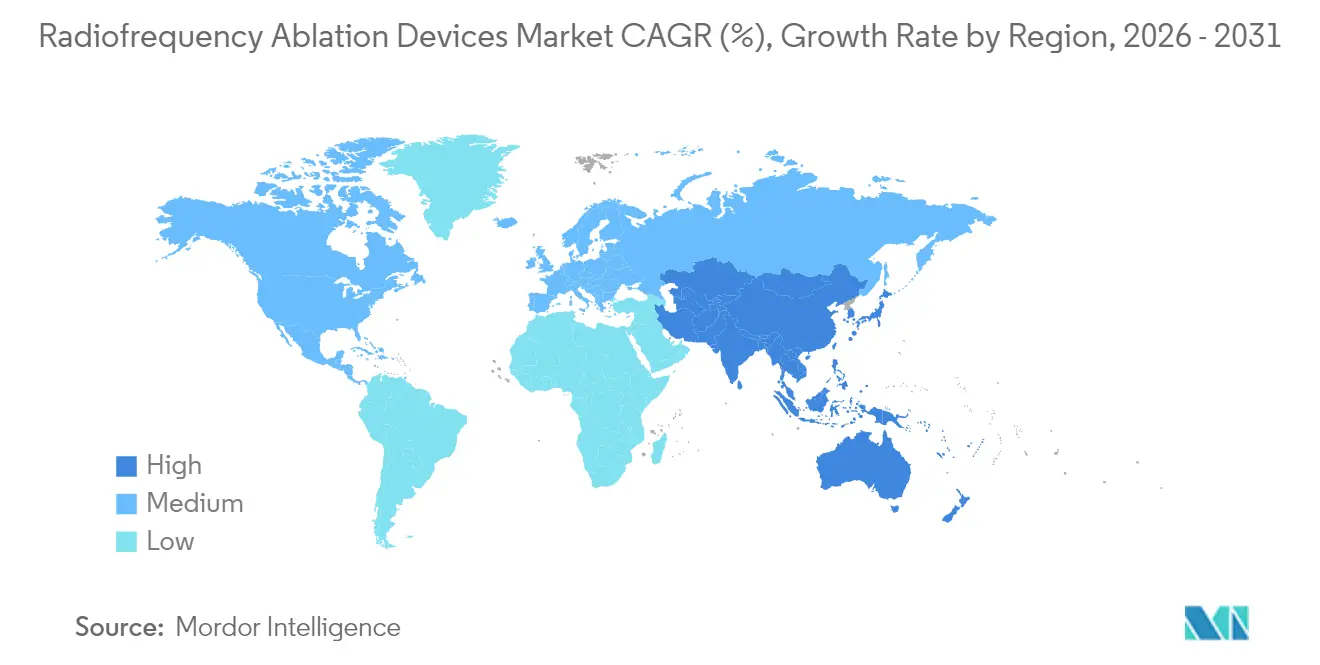
- In termini geografici, il Nord America è in testa con una quota di fatturato del 47.50% nel 2025, mentre l'area Asia-Pacifico è destinata a registrare l'espansione più rapida, con un CAGR del 14.52%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi di ablazione a radiofrequenza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento del carico globale di aritmie cardiache e tumori solidi alimenta l'utilizzo dell'ablazione a radiofrequenza | + 2.8% | Globale, con il maggiore impatto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Linee guida cliniche aggiornate che posizionano l'ablazione a radiofrequenza come trattamento di prima linea in EP e oncologia | + 2.1% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| L'espansione dei centri chirurgici ambulatoriali favorisce il passaggio a procedure mini-invasive ambulatoriali | + 1.7% | Nucleo del Nord America, con ricaduta in Europa | Medio termine (2-4 anni) |
| Modelli di rimborso ampliati e di assistenza basata sul valore che migliorano l'economia delle procedure | + 1.5% | Nord America e UE principalmente | Medio termine (2-4 anni) |
| Integrazione di imaging e navigazione in tempo reale con sistemi RF che aumentano i tassi di successo | + 1.3% | Globale, guidato dai mercati sviluppati | A breve termine (≤ 2 anni) |
| Progressi tecnologici (forza di contatto, RF raffreddata, controllo della temperatura AI) che migliorano sicurezza e precisione | + 1.9% | Globale, guidato dai mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del peso globale delle aritmie cardiache e dei tumori solidi
L'invecchiamento della popolazione sta aumentando la prevalenza della fibrillazione atriale, che ora colpisce più di 60 milioni di individui in tutto il mondo [1] American Heart Association, “2023 ACC/AHA Guideline for the Management of Atrial Fibrillation,” ahajournals.org . L'ablazione a radiofrequenza è inoltre saldamente consolidata per le lesioni del carcinoma epatocellulare inferiori a 3 cm, fornendo risultati di sopravvivenza paragonabili alla chirurgia, risparmiando ai pazienti una resezione aperta. L'adozione si sta diffondendo nelle economie emergenti dove le capacità diagnostiche sono migliorate e la capacità chirurgica rimane limitata. Poiché la tecnica è minimamente invasiva, è adatta ai pazienti anziani con molteplici comorbilità. Le evidenze cliniche a supporto dell'ablazione a radiofrequenza per la malattia oligometastatica stanno ampliando la sua finestra terapeutica e alimentando la crescita della procedura multispecialistica.
Linee guida cliniche aggiornate che posizionano l'ablazione a radiofrequenza come trattamento di prima linea
Le linee guida ACC/AHA del 2023 hanno elevato l'ablazione transcatetere a terapia di prima linea per la fibrillazione atriale parossistica sintomatica, ponendo fine al consolidato paradigma "farmaco-prima". La dichiarazione ESC del 2024 ha armonizzato la pratica clinica europea, creando un consenso transatlantico che ne accelera l'adozione. In oncologia epatica, le raccomandazioni del National Comprehensive Cancer Network (NCR) approvano l'ablazione a RF per i candidati non resecabili, ampliando l'idoneità alla procedura. Un intervento precoce amplia la popolazione trattabile e aumenta le procedure ripetute, con un conseguente impulso diretto al mercato dei dispositivi per l'ablazione a radiofrequenza.
L'espansione dei centri chirurgici ambulatoriali promuove il turno ambulatoriale
Gli ASC hanno eseguito 26.7 milioni di procedure nel 2023 e le associazioni di settore identificano l'ablazione a RF come una delle principali candidate per la migrazione dagli ospedali alle sale operatorie ambulatoriali. La dichiarazione scientifica HRS/ACC conferma bassi tassi di complicanze per le dimissioni in giornata dopo ablazione intracardiaca, a supporto di un più ampio utilizzo ambulatoriale. La rimozione da parte di Medicare di numerosi codici dal suo elenco riservato ai pazienti ricoverati sta aprendo la strada a un aumento del 18% dei volumi di interventi chirurgici ambulatoriali entro il 2033, allineando gli incentivi tra pagatori, fornitori e pazienti.
Modelli di rimborso ampliati e di assistenza basata sul valore
I nuovi codici CPT 60660 e 60661 per l'ablazione percutanea dei noduli tiroidei, in vigore da gennaio 2025, prevedono rispettivamente RVU di 5.75 e 4.25 unità, rafforzando la visibilità dei ricavi per gli operatori. Diversi enti pagatori europei ora rimborsano l'ablazione a RF nell'ambito di accordi DRG (Dipartimenti di Ricerca e Sviluppo) che mirano a ridurre i costi totali per episodio, mentre negli Stati Uniti gli accordi basati sul valore premiano la prevenzione della tossicità dei farmaci antiaritmici. Il miglioramento degli aspetti economici rafforza l'intenzione di acquisto da parte degli ospedali e favorisce l'espansione dell'ASC.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cannibalizzazione competitiva da modalità non termiche emergenti (campo pulsato, crioterapia, microonde) | -1.8% | Globale, più pronunciato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Rigorosa supervisione normativa e richiami correlati a lesioni termiche che prolungano i tempi di commercializzazione | -1.2% | Nord America e UE principalmente | Medio termine (2-4 anni) |
| Disponibilità limitata di medici di medicina d'urgenza e radiologi interventisti qualificati nelle regioni in via di sviluppo | -0.9% | APAC, MEA, America Latina | A lungo termine (≥ 4 anni) |
| Elevati costi di capitale e per procedura che limitano l'adozione in contesti sensibili ai costi | -1.1% | Globale, l'impatto maggiore si registra nei mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cannibalizzazione competitiva delle modalità non termiche emergenti
L'ablazione a campo pulsato (PFA) ha rapidamente catturato volumi cardiaci perché agisce selettivamente sulle cellule miocardiche e riduce al minimo il danno al nervo esofageo o frenico. Il sistema Farapulse di Boston Scientific ha trattato oltre 125,000 pazienti nel primo anno di autorizzazione negli Stati Uniti, con una crescita a tre cifre del suo portfolio di elettrofisiologia. Anche i sistemi criogenici e a microonde stanno avanzando, offrendo profili energetici alternativi che sfidano la tradizionale leadership della radiofrequenza. Man mano che i medici acquisiscono fiducia nelle opzioni non termiche, i budget per le apparecchiature e gli stanziamenti di capitale potrebbero allontanarsi dalle piattaforme a radiofrequenza convenzionali.
Rigorosa supervisione normativa e richiami correlati a lesioni termiche
Le preoccupazioni relative alle lesioni termiche mantengono gli enti regolatori vigili. La revisione da parte della FDA del catetere Sphere-9 di Medtronic ha richiesto un'ampia modellazione delle lesioni termiche e dati sulla durata delle lesioni, allungando i tempi di immissione sul mercato [2] US Food and Drug Administration, “Sphere-9 Catheter and Affera Ablation System,” fda.gov . Un controllo simile nell'UE allunga gli audit degli organismi notificati. Le aziende più piccole spesso faticano a finanziare gli studi clinici pivotal richiesti, il che riduce la diversità della pipeline e può rallentare i cicli di innovazione.
Analisi del segmento
Per tipo di prodotto: i prodotti monouso supportano una crescita prevedibile
Nel 2025, sonde e cateteri monouso rappresentavano il 42.60% del mercato dei dispositivi per l'ablazione a radiofrequenza, un primato rafforzato dai protocolli di controllo delle infezioni che privilegiano i dispositivi monouso. I produttori beneficiano di ricavi simili a quelli di una rendita, poiché ogni procedura richiede nuovi materiali di consumo. Gli ospedali riducono contemporaneamente i costi generali di sterilizzazione e gli ASC evitano le spese in conto capitale associate all'inventario di materiali riutilizzabili. Lo sviluppo dei prodotti si sta concentrando sull'integrazione di sensori e microelettronica direttamente nelle punte monouso, con conseguente aumento dei prezzi medi di vendita. Le console di controllo rappresentano ancora punti di ancoraggio strategici, ma i cicli di sostituzione si stanno allungando poiché gli aggiornamenti software prolungano la durata del sistema. La piattaforma STAR di Merit Medical illustra come i dispositivi monouso specializzati per le metastasi spinali possano generare margini di guadagno elevati.
I cateteri monouso di seconda generazione offrono ora feedback della forza di contatto, marcatori di orientamento rotazionale e termocoppie integrate, caratteristiche che un tempo erano esclusive dei dispositivi riutilizzabili. L'effetto cumulativo è un flusso ricorrente di materiali di consumo che protegge i fornitori dai budget di capitale ciclici. La decisione di AngioDynamics del 2024 di cedere le linee RF legacy e raddoppiare gli investimenti nei sistemi di energia alternativa mostra come le aziende più piccole stiano razionalizzando i portafogli in un contesto di pressione competitiva. Il CAGR previsto del 14.52% per il segmento dei beni strumentali evidenzia il suo ruolo centrale nel sostenere il mercato dei dispositivi di ablazione a radiofrequenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la cardiologia è ancora dominante mentre l'oncologia accelera
La gestione del ritmo cardiaco ha mantenuto una quota di fatturato del 37.60% nel 2025 e rimane fondamentale poiché i comitati per le linee guida ora collocano l'ablazione in una fase più precoce del percorso terapeutico. I sistemi a radiofrequenza hanno mantenuto una quota di mercato del 33.1% nell'ablazione tumorale nel 2025, supportati da decenni di evidenze e codici CPT consolidati. Gli ospedali con laboratori di elettrofisiologia già esistenti prediligono la radiofrequenza perché il personale è formato e le infrastrutture sono già presenti. L'oncologia, tuttavia, è il settore in più rapida crescita, supportato da dati che dimostrano risultati curativi per i tumori in fase iniziale del fegato, del rene e del polmone. L'ablazione a radiofrequenza per lesioni epatocellulari inferiori a 3 cm raggiunge regolarmente una sopravvivenza globale a 5 anni superiore al 70% nei pazienti in buone condizioni generali. Gli enti assicurativi nazionali ora rimborsano la radiofrequenza per il dolore correlato alle metastasi ossee, ampliandone l'uso oltre la citoriduzione, includendo anche la palliazione.
Anche i volumi di trattamento del dolore sono in aumento, alimentati dall'imperativo di ridurre l'uso di oppioidi. Medicare consente quattro sedute per regione spinale in un arco temporale di 12 mesi, sostenendo la domanda di procedure. La ginecologia rappresenta una nicchia in forte crescita, con l'acquisizione di Gynesonics da parte di Hologic e la crescente popolarità dei sistemi di ablazione dei fibromi mininvasivi. Nel complesso, queste dinamiche sostengono una base di domanda diversificata che protegge il mercato dei dispositivi di ablazione a radiofrequenza dalla volatilità di ogni singolo ambito clinico.
Per utente finale: gli ospedali mantengono il volume, gli ASC catturano lo slancio
Nel 59.30, gli ospedali hanno eseguito il 2025% dei casi di ablazione a livello globale, sfruttando laboratori di analisi di emergenza (EP), team di anestesia e una copertura di terapia intensiva 24 ore su 7, 12.88 giorni su 2031. Tuttavia, si prevede che gli ASC registreranno un CAGR del 0.8% entro il 30, poiché gli enti pagatori stanno indirizzando le procedure verso strutture a basso costo. La dimissione in giornata per l'ablazione intracardiaca è stata convalidata in uno studio multicentrico JACC, che ha riportato lo XNUMX% di ricoveri non programmati a XNUMX giorni. Gli ASC attraggono inoltre i medici grazie a modelli di proprietà che consentono la partecipazione diretta ai ricavi della struttura.
Cliniche specializzate in dolore ed elettrofisiologia stanno proliferando negli stati della Sun Belt degli Stati Uniti, dove le normative sui certificati di necessità sono meno restrittive. I centri accademici continuano a svolgere il ruolo di primi utilizzatori di nuove tecnologie, fornendo evidenze cruciali che ne accelerano la diffusione nella pratica clinica. L'interazione di questi contesti crea una struttura di canale equilibrata che stabilizza le dimensioni del mercato dei dispositivi per l'ablazione a radiofrequenza per gli ospedali a 3.20 miliardi di dollari nel 2025, consentendo al contempo una crescita incrementale nelle strutture ambulatoriali.
Per tecnologia: le piattaforme termiche affrontano interruzioni non termiche
I sistemi termici convenzionali rappresentano ancora il 69.30% della base installata, grazie a decenni di esperienza da parte dei medici e a un'ampia mole di dati sugli esiti. Le piattaforme a radiofrequenza raffreddata migliorano la prevedibilità delle dimensioni delle lesioni facendo circolare soluzione salina attraverso la sonda, mitigando così la carbonizzazione e l'aumento dell'impedenza. Le configurazioni bipolari offrono un confinamento energetico più rigoroso in zone anatomicamente delicate come il canale spinale. Tuttavia, la radiofrequenza pulsata sta crescendo del 15.05% annuo e rappresenterà già una quota di mercato di 1.01 miliardi di dollari nel 2025 per i dispositivi di ablazione a radiofrequenza. La piattaforma Affera di Medtronic integra le modalità di campo pulsato e RF, offrendo agli operatori la flessibilità di personalizzare l'erogazione di energia.
Gli algoritmi di controllo della temperatura basati sull'intelligenza artificiale, come il software VX1 di Volta Medical, riducono le curve di apprendimento e possono ridurre le ablazioni ripetute identificando in tempo reale eventuali interruzioni di conduzione latenti. La convergenza delle piattaforme energetiche ibride con la guida dell'intelligenza artificiale suggerisce che i confini tra le modalità di trattamento si confonderanno, costringendo i fornitori a offrire console multi-energia per salvaguardare la condivisione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per approccio: dominanza basata sul catetere con picco percutaneo guidato dall'immagine
Le procedure basate su catetere hanno rappresentato il 59.40% dei volumi del 2025, riflettendo flussi di lavoro consolidati nella terapia dell'aritmia e del dolore. Si prevede tuttavia che l'ablazione percutanea guidata da immagini crescerà del 13.55% all'anno, supportata da sistemi di navigazione avanzati come LumiGuide di Philips, che riducono i tempi di fluoroscopia del 56% ed eliminano l'esposizione alle radiazioni ionizzanti. Le vie endoscopiche e laparoscopiche rimangono di nicchia, ma vitali per i tumori adiacenti a strutture sensibili, consentendo la visualizzazione diretta.
Gli operatori di ASC prediligono gli approcci percutanei perché velocizzano il turnover e richiedono un'anestesia più leggera. Il mix di approcci si sta quindi orientando verso sistemi percutanei guidati da immagini, dando ulteriore impulso al mercato dei dispositivi per l'ablazione a radiofrequenza. L'acquisizione di Taewoong Medical da parte di Olympus amplia il suo portafoglio di soluzioni per l'ablazione endoscopica dei tessuti molli, segnalando un crescente interesse per le piattaforme ibride ottico-RF.
Analisi geografica
Il Nord America ha generato il 47.50% del fatturato del 2025, grazie a una copertura assicurativa diffusa, all'ampia capacità del laboratorio di elettrofisiologia e all'adozione precoce della tecnologia a campo pulsato, fattori che hanno contribuito a mantenere la leadership. I nuovi codici CPT per la tiroide con RVU favorevoli estendono il rimborso alla chirurgia endocrina, suggerendo un potenziale di crescita per i fornitori di servizi ambulatoriali di otorinolaringoiatria. Boston Scientific ha registrato una crescita del 177% anno su anno nel settore dell'elettrofisiologia dopo l'approvazione di Farapulse, a dimostrazione della propensione all'innovazione della regione.
L'Europa segue con un ecosistema guidato dalla scienza e sostenuto dalla collaborazione accademica. La prolifica produzione di pubblicazioni della Germania e il suo cluster di ospedali universitari ad alto volume alimentano gli aggiornamenti delle linee guida basate sull'evidenza. Le raccomandazioni ESC 2024 si sincronizzano con gli standard statunitensi, garantendo uniformità procedurale attraverso l'Atlantico. I meccanismi di finanziamento sono diversi: in Germania le assicurazioni sanitarie pubbliche pagano con i DRG, mentre il Regno Unito si affida ai pacchetti tariffari del NHS, ma entrambi incoraggiano l'erogazione ambulatoriale, supportando l'adozione della radiofrequenza. Gli strumenti di mappatura basati sull'intelligenza artificiale, introdotti dall'azienda francese Volta Medical, hanno trovato primi utilizzatori in Belgio e Italia, rafforzando la reputazione dell'Europa per l'innovazione digitale.
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 14.52% fino al 2031, sostenuto dall'invecchiamento demografico e dall'accelerazione delle approvazioni dei dispositivi. La Cina ora eguaglia gli Stati Uniti nella produzione scientifica annuale sull'ablazione a radiofrequenza. L'acquisizione di APT Medical da parte di Mindray offre un'alternativa nazionale ai cateteri e alle console importati, rafforzando le catene di approvvigionamento locali. La PMDA giapponese impone rigorosi requisiti per i dossier, ma una volta ottenuta l'approvazione, il rimborso tende a essere rapido, favorendo traiettorie di adozione prevedibili. Le reti ospedaliere private indiane stanno sperimentando l'ablazione a radiofrequenza per le metastasi epatiche; tuttavia, le dinamiche di autofinanziamento possono limitare il volume al di fuori dei centri metropolitani.
Panorama normativo
Negli Stati Uniti, i dispositivi per ablazione a radiofrequenza sono regolamentati dalla FDA come dispositivi di Classe II e in genere entrano nel mercato attraverso la procedura 510(k) (spesso ai sensi del 21 CFR 876.4300 o del 21 CFR 878.4400). I produttori sono tenuti a conformarsi al Regolamento sul Sistema di Qualità (21 CFR Parte 820), che include controlli di progettazione e qualità della produzione. Il controllo normativo rimane elevato per quanto riguarda la sicurezza termica e i generatori di radiofrequenza più complessi possono essere soggetti a una revisione più approfondita per quanto riguarda le prove di durabilità delle lesioni e la modellazione della sicurezza.
Nell'Unione Europea, i dispositivi per ablazione a radiofrequenza devono soddisfare i requisiti del Regolamento (UE) 2017/745 (MDR), che include una valutazione clinica rafforzata e una vigilanza post-commercializzazione più rigorosa. La norma MDCG 2024-1 fornisce un quadro armonizzato per la segnalazione degli incidenti ai sensi dell'MDR. La norma EN IEC 60601-2-2:2018/A1:2024 aggiorna i requisiti di sicurezza e prestazione per le apparecchiature chirurgiche ad alta frequenza relativi ai generatori e agli accessori a radiofrequenza. In Cina, la norma YY/T 0860-2024 per gli strumenti di ablazione cardiaca a radiofrequenza è entrata in vigore il 15 ottobre 2025, innalzando il livello di allineamento della documentazione e dei test per i produttori attivi in tale mercato.
Panorama competitivo
Il settore dell'ablazione a radiofrequenza mostra una moderata concentrazione, con Boston Scientific, Medtronic e Abbott, ciascuna delle quali offre un ampio portfolio di soluzioni che abbraccia diverse modalità energetiche. L'acquisizione di Relievant da parte di Boston Scientific, per 850 milioni di dollari, assicura un punto d'appoggio nell'ablazione del nervo basivertebrale e integra la sua piattaforma Farapulse. La console Affera a doppia energia di Medtronic offre ai medici un'unica postazione di lavoro che alterna tra campo pulsato e RF termica, creando costi di passaggio per i concorrenti. Abbott sfrutta il suo sistema di mappatura EnSite X per integrarlo con il suo catetere a forza di contatto TactiFlex, puntando sull'efficienza procedurale per salvaguardare la quota di mercato.
Gli operatori di secondo livello si concentrano su indicazioni di nicchia. Il sistema OptaBlate di Stryker affronta il dolore vertebrogenico, mentre Olympus si concentra sulle applicazioni endoscopiche dei tessuti molli. Autonomix sta sviluppando l'ablazione transvascolare per il dolore da cancro al pancreas, un'area in cui la prevenzione del danno termico è fondamentale. Queste specializzazioni si differenziano per dati clinici mirati, piuttosto che per dimensioni.
Il comportamento competitivo ruota sempre più attorno al controllo dell'ecosistema. I fornitori integrano mappatura, navigazione, generatore e supporto decisionale basato sull'intelligenza artificiale in suite unificate che vincolano i materiali di consumo. La pressione sui prezzi si sta intensificando, poiché i nuovi operatori del settore PFA stanno indebolindo i tradizionali dispositivi monouso RF. Tuttavia, gli elevati costi di passaggio, la familiarità con i dispositivi da parte dei medici e le ampie reti di assistenza isolano gli operatori storici, sostenendo una concentrazione media nel mercato dei dispositivi per l'ablazione a radiofrequenza.
Leader del settore dei dispositivi di ablazione a radiofrequenza
Avanos Medical, Inc.
Medtronic
Boston Scientific Corporation
Stryker Corporation
Abbott Laboratories
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: la piattaforma Dual Energy THERMOCOOL SMARTTOUCH SF di Johnson & Johnson ha ottenuto l'approvazione della FDA. L'approvazione amplia le capacità di ablazione a doppia energia nei laboratori di elettrofisiologia e supporta ecosistemi integrati di mappatura e ablazione.
- Giugno 2026: Medtronic ha lanciato in India il suo sistema di ablazione a campo pulsato PulseSelect. Il lancio segnala un'accelerazione degli investimenti nelle infrastrutture per l'ablazione nella regione Asia-Pacifico e aumenta la pressione competitiva sui fornitori di radiofrequenza convenzionali, poiché gli ospedali confrontano le diverse modalità energetiche e i costi dei flussi di lavoro.
- Maggio 2026: Abbott ha reso noti i dati semestrali dello studio FlexPulse IDE sul catetere per ablazione TactiFlex Duo in occasione dell'Heart Rhythm Society 2026. I dati evidenziano i progressi nei flussi di lavoro di ablazione integrati e nelle capacità multimodali all'interno del portfolio di Abbott, influenzando le decisioni di acquisto degli ospedali.
Ambito e metodologia
Secondo quanto riportato nel documento, l'ablazione a radiofrequenza è una procedura medica in cui una parte del sistema di conduzione elettrica del cuore, un tumore o altro tessuto disfunzionale viene ablata utilizzando il calore generato da una corrente alternata a media frequenza. I dispositivi utilizzati per queste procedure sono noti come dispositivi per ablazione a radiofrequenza. Il mercato dei dispositivi per ablazione a radiofrequenza è segmentato per tipo di prodotto (generatori e materiali di consumo a radiofrequenza), applicazione (oncologia, cardiologia e gestione del ritmo cardiaco, ginecologia, gestione del dolore e altre applicazioni) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni globali . Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Beni strumentali |
| Attrezzatura usa e getta |
| Accessori riutilizzabili |
| Cardiologia e gestione del ritmo cardiaco |
| Oncologia |
| Gestione del dolore |
| Ginecologia |
| Altre applicazioni (dermatologia, otorinolaringoiatria, ecc.) |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specialistiche per il dolore e la terapia di emergenza |
| Istituti accademici e di ricerca |
| Ablazione termica RF convenzionale |
| Ablazione RF raffreddata |
| Ablazione RF pulsata |
| Sistemi RF bipolari vs monopolari |
| Ablazione basata su catetere |
| Ablazione percutanea guidata dalle immagini |
| Ablazione RF endoscopica/laparoscopica |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Beni strumentali | |
| Attrezzatura usa e getta | ||
| Accessori riutilizzabili | ||
| Per Applicazione | Cardiologia e gestione del ritmo cardiaco | |
| Oncologia | ||
| Gestione del dolore | ||
| Ginecologia | ||
| Altre applicazioni (dermatologia, otorinolaringoiatria, ecc.) | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specialistiche per il dolore e la terapia di emergenza | ||
| Istituti accademici e di ricerca | ||
| Per tecnologia | Ablazione termica RF convenzionale | |
| Ablazione RF raffreddata | ||
| Ablazione RF pulsata | ||
| Sistemi RF bipolari vs monopolari | ||
| Per approccio | Ablazione basata su catetere | |
| Ablazione percutanea guidata dalle immagini | ||
| Ablazione RF endoscopica/laparoscopica | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei dispositivi di ablazione a radiofrequenza e con quale rapidità sta crescendo?
Nel 6.05 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 10.63 miliardi di dollari entro il 2031, con un CAGR dell'11.95%.
Quale segmento di prodotto genera i ricavi maggiori?
Le attrezzature monouso rappresentano il 42.60% del fatturato del 2025, supportate dai protocolli di controllo delle infezioni e dalla domanda ricorrente per procedura.
Quale regione dovrebbe registrare la crescita più rapida entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 14.52% grazie all'invecchiamento della popolazione, all'aumento dei volumi delle procedure e al miglioramento delle approvazioni dei dispositivi.
Con quale rapidità si sta espandendo l'applicazione oncologica sul mercato?
L'oncologia rappresenta l'uso clinico in più rapida crescita, con un CAGR del 13.95% fino al 2031, grazie all'ampliamento delle indicazioni per i tumori solidi.
Quale percentuale di procedure si basa sull'uso di catetere e quale approccio si sta diffondendo maggiormente?
Le ablazioni basate su catetere rappresentano il 59.40% delle procedure del 2025, mentre l'ablazione percutanea guidata da immagini sta crescendo a un CAGR del 13.55%.
In termini di crescita, come si confronta la tecnologia a radiofrequenza pulsata con i sistemi termici convenzionali?
Le piattaforme termiche convenzionali detengono ancora una quota di mercato del 69.30%, ma i sistemi RF pulsati stanno guadagnando slancio con un CAGR previsto del 15.05%.


