

Dimensioni e quota di mercato dei sensori radar
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 28.57 miliardo di dollari |
| Dimensione del mercato (2031) | 61.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.44% CAGR |
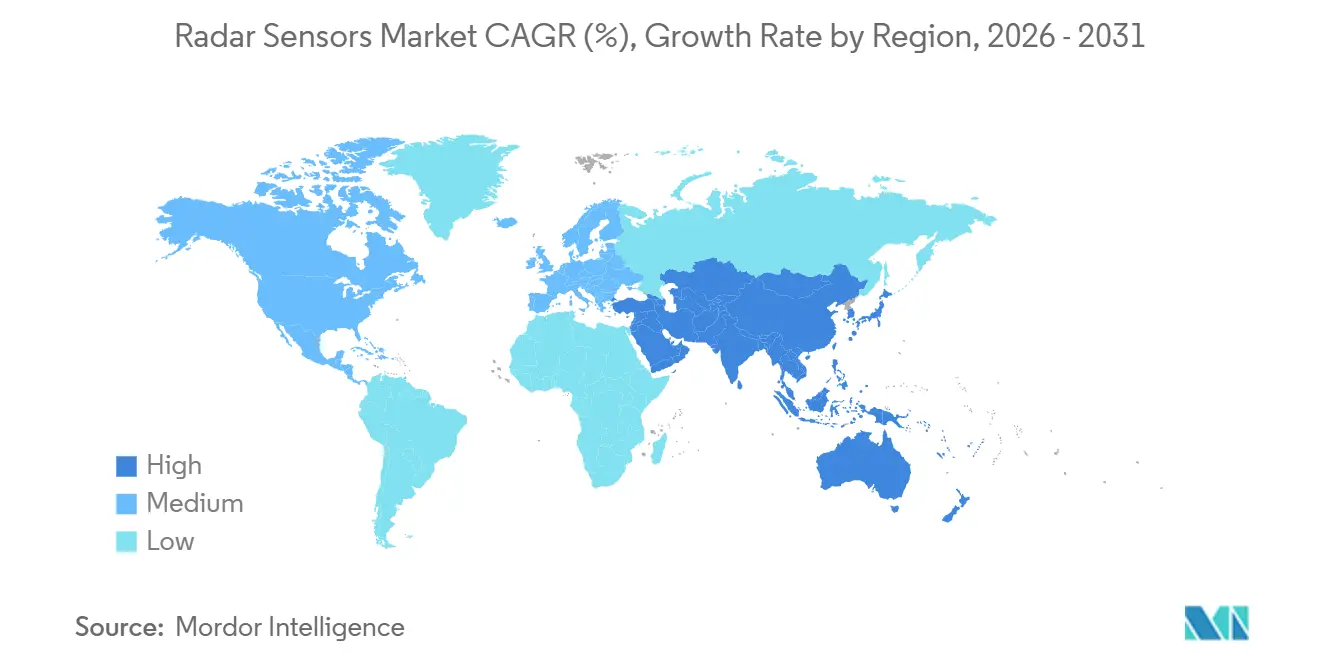
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
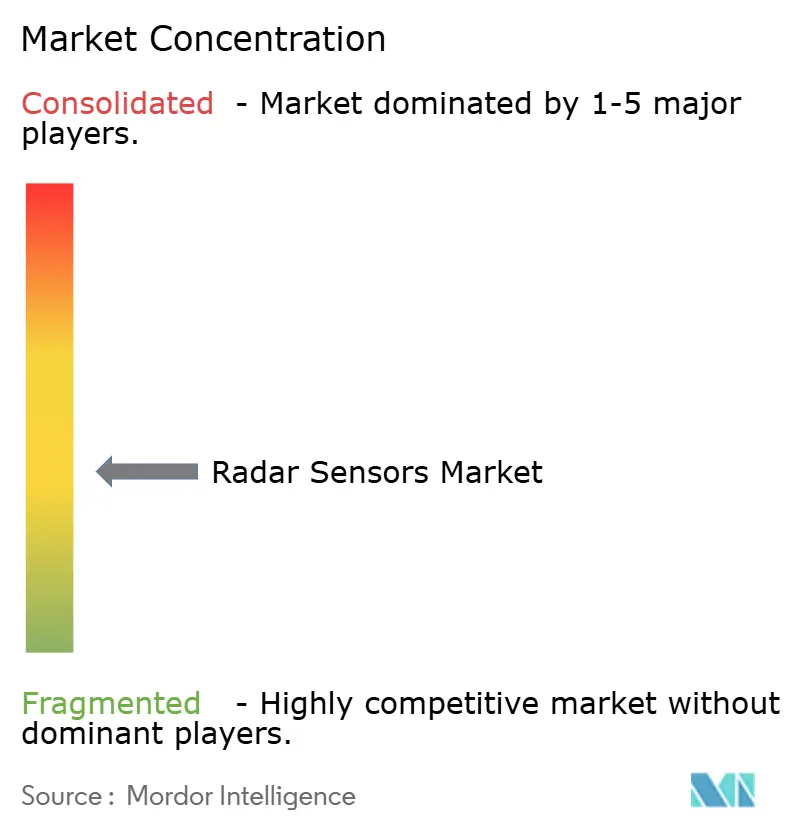
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sensori radar di Mordor Intelligence
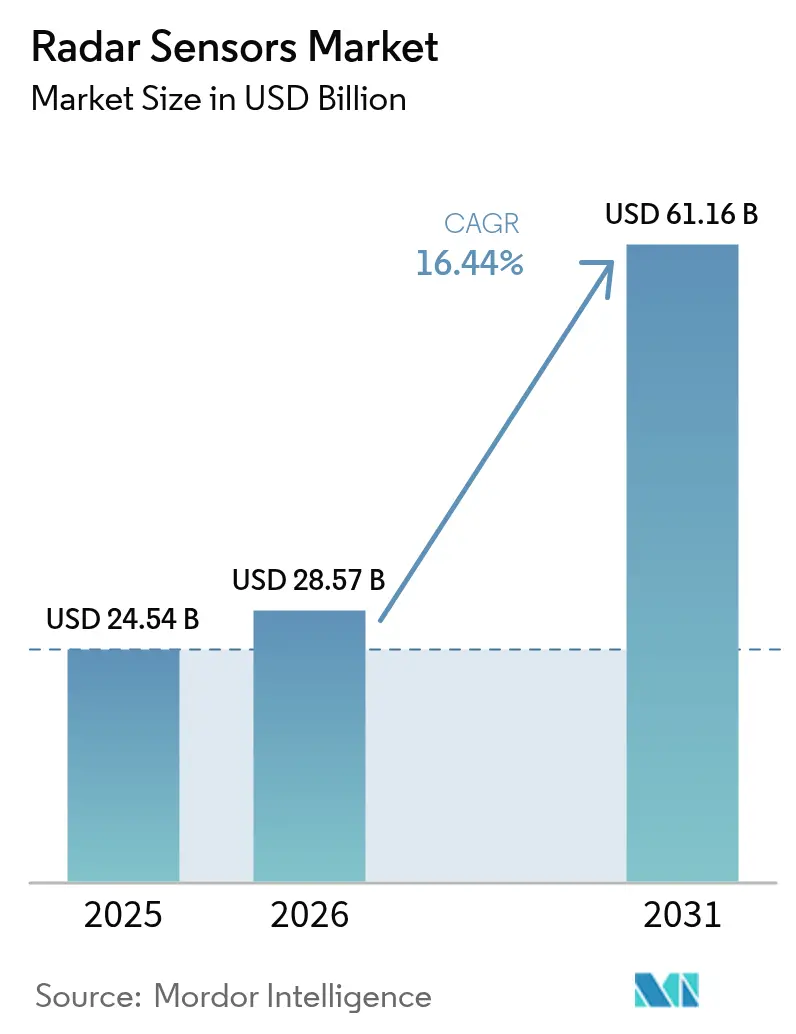
Si prevede che il mercato dei sensori radar aumenterà da 24.54 miliardi di dollari nel 2025 a 28.57 miliardi di dollari nel 2026 e raggiungerà i 61.16 miliardi di dollari entro il 2031, con un CAGR del 16.44% nel periodo 2026-2031. La domanda sta accelerando perché le normative sulla sicurezza automobilistica ora richiedono almeno un sensore di imaging frontale, i ministeri della Difesa stanno finanziando l'aggiornamento dei sistemi array attivi a scansione elettronica nelle flotte dell'area Asia-Pacifico e le fabbriche stanno integrando dispositivi anticollisione a onde millimetriche nei robot collaborativi. I produttori di piattaforme stanno passando da architetture a 24 GHz a 77-81 GHz per ottenere una risoluzione 10 volte più precisa, mantenendo al contempo ridotte le dimensioni delle antenne. I produttori di chip hanno risposto integrando front-end a radiofrequenza, elaborazione del segnale e inferenza basata sull'apprendimento automatico su un singolo die, riducendo la distinta base per un modulo a corto raggio a meno di 20 dollari per grandi volumi. Le aggiudicazioni di contratti legati ai pacchetti avanzati di assistenza alla guida di livello 2+ in Cina e alle cinque stelle Euro NCAP in Europa stanno assicurando aumenti di volume pluriennali, mentre la mappatura del terreno tramite droni e la modernizzazione del radar meteorologico aggiungono ulteriori fattori favorevoli.
Punti chiave del rapporto
- Per tipologia, il radar per immagini ha dominato il mercato dei sensori radar con il 49.46% di quota di mercato nel 2025 e si prevede che aumenterà a un CAGR del 16.83% fino al 2031.
- Per banda di frequenza, il segmento 77-81 GHz ha conquistato il 43.89% della quota di mercato dei sensori radar nel 2025, mentre si prevede che la banda 94 GHz e superiori crescerà a un CAGR del 17.41% entro il 2031.
- In termini di portata, i moduli a corto raggio rappresentavano il 38.71% della quota di mercato dei sensori radar nel 2025, mentre si prevede che le unità a medio raggio cresceranno a un CAGR del 17.07% nello stesso periodo.
- In base alla tecnologia, i dispositivi a onda continua modulati in frequenza hanno rappresentato il 47.62% dei ricavi del 2025, mentre il radar MIMO digitale è la categoria in più rapida crescita, con un CAGR del 17.23% fino al 2031.
- In termini di utenti finali, il settore automobilistico ha rappresentato il 59.83% della domanda nel 2025, mentre si prevede che le applicazioni di monitoraggio del traffico e di infrastrutture intelligenti registreranno un CAGR del 18.11% entro il 2031.
- In termini geografici, l'Asia-Pacifico ha rappresentato il 34.59% del fatturato globale nel 2025, mentre il Medio Oriente è la regione in più rapida crescita, con un CAGR del 17.46% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sensori radar
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di radar da 77-81 GHz nei sistemi di sicurezza automobilistica | + 4.2% | Europa, Nord America, Cina | A breve termine (≤ 2 anni) |
| Crescente domanda di radar compatti per la mappatura del territorio tramite droni | + 2.8% | Nord America, Europa, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Aumento della spesa militare per i radar AESA nell'area Asia-Pacifico | + 3.5% | India, Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| Crescente necessità di sensori a onde millimetriche per la prevenzione delle collisioni dei robot industriali | + 2.1% | Europa, Nord America, Cina, Giappone | Medio termine (2-4 anni) |
| Infrastrutture per autostrade intelligenti e radar di monitoraggio del traffico in Europa | + 2.3% | Germania, Francia, Paesi Bassi, Medio Oriente | A lungo termine (≥ 4 anni) |
| L'adozione dei radar meteorologici Doppler nelle regioni costiere indotta dai cambiamenti climatici | + 1.5% | Zone costiere globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di radar da 77-81 GHz nei sistemi di sicurezza automobilistica
Il protocollo Euro NCAP 2025 premia i veicoli che rilevano gli utenti della strada vulnerabili di notte, uno scenario che richiede radar con risoluzione di elevazione inferiore al grado. I produttori di componenti hanno quindi standardizzato i progetti a onda continua modulata in frequenza a 77-81 GHz che offrono una risoluzione di portata dieci volte più fine rispetto ai set legacy a 24 GHz. [1] Texas Instruments, “77-GHz to 81-GHz Automotive MIMO Radar Sensor,” ti.com L'obbligo imposto dalla Cina nel gennaio 2026 per la frenata automatica di emergenza spinge ogni nuova autovettura a includere almeno tre radar angolari e un'unità di imaging frontale, innescando una produzione su larga scala immediata. L'allocazione globale coerente della banda 76-81 GHz da parte dell'Unione Internazionale delle Telecomunicazioni offre certezza normativa, incoraggiando gli investimenti nella fabbricazione di wafer e riducendo i costi unitari. L'accordo multimodello di Mobileye con una delle principali case automobilistiche europee segnala ulteriormente il consolidamento dei dati radar, lidar e telecamera in un'unica piattaforma software. Complessivamente, si prevede che queste forze porteranno la diffusione dei sensori nel settore automobilistico da 1.8 a 2.6 sensori per veicolo leggero tra il 2025 e il 2027.
Crescente domanda di radar compatti per la mappatura del territorio basata sui droni
Il radar di imaging quadridimensionale montato su piccoli velivoli senza pilota può penetrare fumo, fitta vegetazione e pioggia battente per creare modelli di elevazione a livello centimetrico che il lidar non può fornire nelle stesse condizioni. Il modulo LRR615 di HiRain produce 2,000 rilevamenti per fotogramma a 30 fps, fornendo una classificazione del terreno in tempo reale per missioni di atterraggio autonomo e valutazione degli incendi boschivi. I contratti dell'US Geological Survey stipulati nel 2025 hanno ridotto i costi di rilevamento di oltre il 90% rispetto al lidar basato su elicotteri, aprendo un flusso di entrate ricorrenti per i servizi governativi. [2] US Geological Survey, “Wildfire Burn-Scar Mapping with Radar-Equipped Drones,” usgs.gov La tecnica di apertura virtuale di Ambarella riduce la massa del carico utile del drone del 40%, estendendo i tempi di volo oltre i 40 minuti con i pacchi standard ai polimeri di litio. I progetti Horizon europei finanziano ulteriori carichi utili focalizzati sull'agricoltura che monitorano l'umidità del suolo e lo stress delle colture, suggerendo che i fornitori di servizi commerciali di droni adotteranno il radar di imaging come sensore standard insieme alle telecamere multispettrali.
Aumento della spesa militare per i radar a scansione elettronica attiva nell'area Asia-Pacifico
India, Giappone, Corea del Sud e Australia hanno stanziato collettivamente oltre 132 miliardi di dollari per programmi di modernizzazione nel 2025-2026, con una quota significativa destinata alla produzione nazionale di sistemi AESA. Il radar Uttam installato sui caccia Tejas e gli aggiornamenti J/APG-2 di Mitsubishi Electric aumentano entrambi il tempo medio tra guasti da 200 ore a oltre 10,000 ore, riducendo i costi di supporto per l'intero ciclo di vita di circa il 35%. Il contratto da 2.1 trilioni di won coreani di Hanwha per il sistema terra-aria Cheongung-II include radar in banda S a 360 gradi che tracciano simultaneamente 100 minacce. L'impiego in Australia dell'AN/SPY-7 di Lockheed Martin estende il rilevamento dei missili balistici da 1,000 km a 2,000 km, migliorando i livelli di affidabilità dell'intercettazione. Questi acquisti stimolano anche le linee di produzione nazionali di semiconduttori per amplificatori di potenza al nitruro di gallio, che alla fine si diffondono nei progetti di sensori radar civili.
Crescente necessità di sensori a onde millimetriche per la prevenzione delle collisioni dei robot industriali
Gli standard ISO 13849-1 e IEC 61496 richiedono che i robot collaborativi utilizzino sensori con classificazione di sicurezza che rimangano affidabili in ambienti polverosi, oleosi o umidi; il radar a onde millimetriche soddisfa questi requisiti senza essere influenzato da occlusioni ottiche. [3] Press Information Bureau India, “Defense Budget 2025-26,” pib.gov.in Fonte: ISO, “ISO 13849-1 Sicurezza dei macchinari,” iso.org Il microScan3 Core di Sick AG rileva gli arti a 3 m con un tasso di falsi allarmi inferiore allo 0.01%, consentendo ai robot mobili autonomi di muoversi a 2 m/s senza gabbie. Il chip IWRL6432 di Texas Instruments integra l'intero stack radio e processore in un quadrato di 10.4 mm, portando il costo del modulo a 8.50 USD per volumi di 100,000 unità. Il lancio del sistema ABB nel 2025 in 14 stabilimenti di produzione di veicoli ha eliminato 120 ore di fermo macchina annuale per linea, eliminando i cicli di manutenzione degli scanner laser. Con il passaggio della produzione manifatturiera verso una produzione flessibile e ad alta varietà, le zone di sicurezza basate su radar sostituiranno le barriere fotoelettriche a pavimento in almeno 12,000 stabilimenti europei entro il 2028.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di allocazione dello spettro nelle bande inferiori a 10 GHz | -1.8% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Elevati costi di calibrazione e manutenzione dei radar di imaging | -1.5% | Automotive e industriale globale | Medio termine (2-4 anni) |
| Sfide di gestione termica nei chipset mm-Wave ad alta potenza | -1.2% | Automotive e difesa a livello globale | Medio termine (2-4 anni) |
| Preoccupazioni sulla privacy dei dati relative ai radar 3D per il tracciamento delle persone nel commercio al dettaglio | -0.9% | Europa, alcuni stati degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli di allocazione dello spettro nelle bande inferiori a 10 GHz
Gli enti regolatori delle reti mobili hanno riassegnato la banda 3.3-3.8 GHz al 5G, costringendo i radar meteorologici tradizionali in banda S ad accettare potenziali interferenze o a migrare a frequenze più alte. La proposta della FCC del 2025 limita i radar automobilistici al di sotto dei 10 GHz ai veicoli di emergenza, dopo le lamentele del settore marittimo secondo cui i sistemi per camion a 9.3 GHz compromettono i display a banda X delle navi. L'ETSI limita il radar a corto raggio a 24 GHz a 20 dBm, limitando la portata effettiva a 30 m e spingendo i fornitori verso chip a 77 GHz più costosi. L'asta dello spettro in India del 2025 ha ridotto la larghezza di banda per la sorveglianza aeroportuale, obbligando ad aggiornamenti per un valore di 4,200 crore di rupie (500 milioni di dollari). Norme divergenti: il Giappone offre una larghezza di banda di 4 GHz a 79 GHz, mentre la Corea del Sud ne concede solo 1 GHz, costringendo le case automobilistiche a mantenere versioni hardware specifiche per regione.
Elevati costi di calibrazione e manutenzione dei radar di imaging
Il radar quadridimensionale richiede un allineamento di fase entro 0.5° e un adattamento di ampiezza entro 0.2 dB su quasi 200 canali, una precisione che varia con la temperatura e lo stress meccanico. La piattaforma Gen 8 autocalibrante di Aptiv aggiunge 12 ms di latenza e 1.8 W di consumo per i confronti tra target di riferimento. Continental segnala costi di garanzia pari a 47 euro per unità su cicli di vita di cinque anni, quasi quattro volte superiori rispetto ai moduli non imaging, a causa della delaminazione dell'antenna e dell'ingresso di umidità nel radome. I riparatori indipendenti non dispongono delle camere di prova RF necessarie per la ricalibrazione, costringendo i consumatori a pagare più di 800 dollari per modulo presso i concessionari, un problema ora citato nelle petizioni per il diritto alla riparazione. Il rispetto delle prestazioni di temperatura AEC-Q100 Grado 2 aggiunge 15-22 dollari alla distinta base, limitando l'adozione a breve termine in classi di veicoli sensibili ai costi.
Analisi del segmento
Per tipo: il radar per immagini si avvicina all'adozione maggioritaria
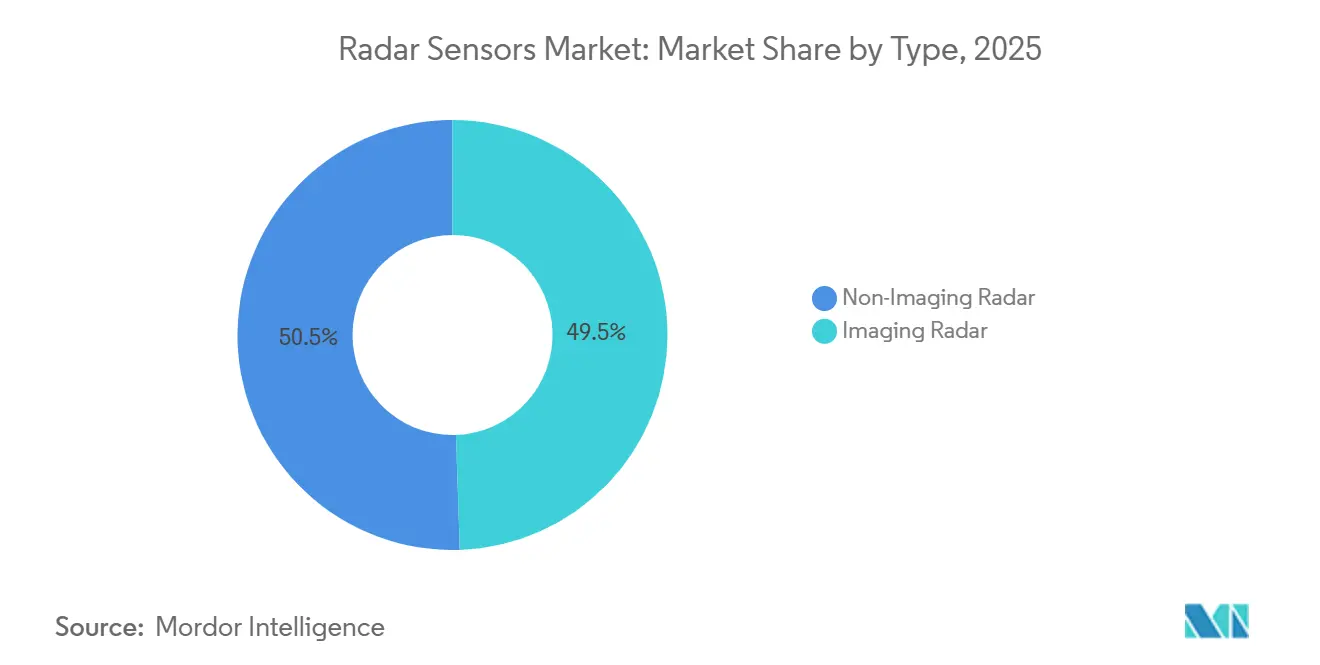
Il radar a immagini ha rappresentato il 49.46% della quota di mercato dei sensori radar nel 2025, con un CAGR del 16.83% fino al 2031, grazie all'adozione da parte delle case automobilistiche di una percezione basata su nuvole di punti paragonabile al lidar a un decimo del costo. L'acquisizione di Fusionride da parte di Zadar Labs nel gennaio 2026 sottolinea i crescenti investimenti in stack software-defined che consentono aggiornamenti degli algoritmi via etere senza modifiche hardware. I sistemi non a immagini hanno mantenuto il 50.54% nel 2025, poiché i sistemi Doppler pulsato, ampiamente collaudati, rimangono lo standard per il monitoraggio meteorologico e il controllo del traffico aereo, dove i dati di elevazione non sono necessari. Tuttavia, le architetture dei veicoli ibridi ora abbinano un'unità di imaging a quattro moduli non a immagini per soddisfare il protocollo a cinque stelle di Euro NCAP, limitando al contempo le distinte base dei componenti dei sensori a meno di 180 dollari per veicolo. Di conseguenza, si prevede che i ricavi del radar a immagini supereranno quelli dei modelli tradizionali entro il 2028, poiché i prezzi per volume scendono sotto i 45 dollari per modulo frontale.
La crescita è favorita anche dall'innovazione dei chipset. La sintesi ad apertura virtuale di Arbe Robotics produce oltre 2,000 rilevamenti per frame, rispetto ai 64 dei classici sistemi a onda continua modulati in frequenza, consentendo un'affidabile classificazione dei pedoni di notte. Le case automobilistiche monetizzano questa risoluzione attraverso funzionalità in abbonamento che sbloccano livelli di autonomia più elevati dopo la vendita, trasformando il radar da un costo hardware una tantum a una piattaforma software ricorrente. Tuttavia, il vantaggio del radar a immagini si riduce oltre i 250 m perché l'attenuazione atmosferica a 77-81 GHz degrada il rapporto segnale/rumore, quindi i costruttori di camion merci continuano a preferire moduli a lungo raggio non a immagini per cicli di lavoro del cruise control adattivo superiori alle 5 ore al giorno. Nel complesso, le soluzioni di imaging sono destinate a conquistare la quota maggiore del mercato dei sensori radar entro la fine della finestra di previsione.
Per banda di frequenza: 77-81 GHz rimane il core mentre la banda W accelera
La banda 77-81 GHz ha rappresentato il 43.89% del fatturato del 2025, in quanto l'Unione Internazionale delle Telecomunicazioni la designa come standard globale per i radar a corto raggio per autoveicoli, supportando le economie di scala nella produzione di chip al silicio-germanio. La famiglia AWR2944 di Texas Instruments dimostra una roadmap per il funzionamento a 94 GHz con larghezza di banda istantanea di 10 GHz, catalizzando un CAGR del 17.41% per il segmento in banda W fino al 2031. Il radar sub-10 GHz, importante per l'imaging a penetrazione del suolo e attraverso le pareti, sta crescendo a un CAGR del 15.2%, ma subisce interferenze dall'espansione dei servizi 5G, riducendo la sua quota nonostante la domanda nei rilievi di ingegneria civile. I cambiamenti normativi hanno già costretto i fornitori a migrare verso progetti automobilistici a 24 GHz o ad accettare distanze di rilevamento limitate a 30 m, accelerando la transizione alle piattaforme a 77-81 GHz.
Oltre al settore automobilistico, i dispositivi senza licenza a 60-64 GHz stanno prendendo piede nel rilevamento della presenza negli edifici intelligenti. Il BGT60TR13C di Infineon rileva la respirazione attraverso il cartongesso fino a 10 m, riducendo il consumo energetico degli impianti HVAC del 18% nei retrofit dei piloti. Gli integratori di difesa stanno prendendo di mira i 94 GHz per i seeker compatti, poiché le ampiezze di scansione più ampie offrono la risoluzione subcentimetrica necessaria per le missioni anti-UAS. In questo contesto, si prevede che i prezzi del silicio in banda W scenderanno del 35% entro il 2029, con l'aumento dei processi al nitruro di gallio nelle fonderie, posizionando i 94 GHz in una posizione tale da conquistare oltre il 12% del mercato dei sensori radar entro il 2031.
Per intervallo: i moduli a medio raggio guadagnano terreno nell'automazione dei parcheggi
I sensori a corto raggio hanno catturato il 38.71% delle vendite del 2025, poiché i sistemi di assistenza per l'angolo cieco, il traffico trasversale e la retromarcia sono ormai di serie sulla maggior parte dei SUV compatti, con costi unitari che si aggirano intorno ai 18 dollari. Si prevede che i dispositivi a medio raggio, che coprono 50-100 m, guideranno la crescita con un CAGR del 17.07%, grazie alla proliferazione di assistenti al parcheggio e al cambio di corsia automatizzati nei veicoli di segmento medio. Il radar sviluppato congiuntamente da Valeo e Mobileye estende il rilevamento a 120 m, mantenendosi al di sotto degli 85 dollari per modulo, soddisfacendo i requisiti urbani europei di Livello 3. Il radar a lungo raggio ha mantenuto il 29.1% nel 2025, ma deve far fronte a vincoli termici, poiché una potenza di trasmissione superiore a 12 dBm aumenta le temperature di giunzione a oltre 150 °C in alloggiamenti compatti.
Le autorità di regolamentazione rafforzano ulteriormente il mix. La norma statunitense FMVSS 111 impone il rilevamento dei pedoni entro 3 m dietro i veicoli, un requisito che i radar a corto raggio soddisfano a prezzi di mercato, garantendo decine di milioni di unità vendute annualmente fino al 2031. Nel frattempo, il Regolamento Europeo sulla Sicurezza Generale 2 impone l'installazione di sistemi di rilevamento della retromarcia sui camion pesanti, indirizzando la domanda verso moduli a medio raggio da 77 GHz con campi visivi di 120 gradi. Con l'aumento delle tariffe dei parcheggi comunali, le case automobilistiche promuovono abbonamenti per il parcheggio a mani libere basati su sensori a medio raggio sui quattro angoli, consolidando la leadership di questa categoria in termini di fatturato incrementale per veicolo.
Per tecnologia: il MIMO digitale ruba quote di mercato al classico FMCW
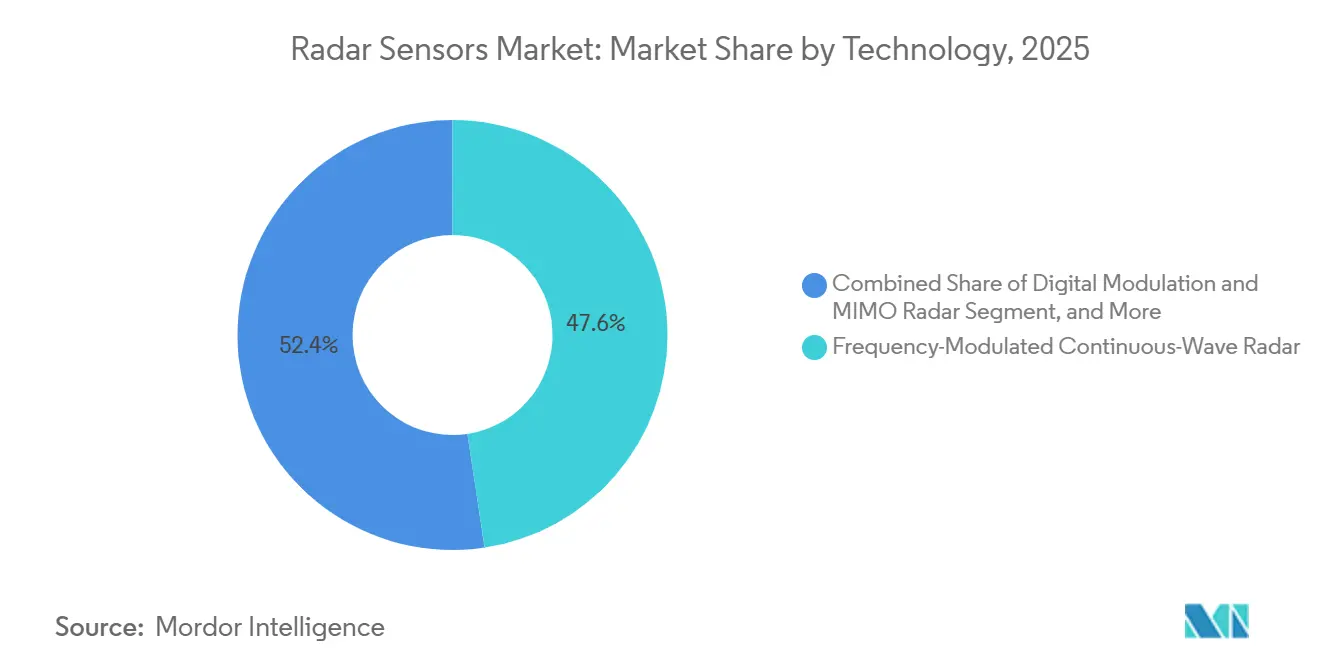
Il radar a onda continua modulato in frequenza ha rappresentato il 47.62% del fatturato del 2025, poiché misura portata e velocità in un singolo ciclo di chirp a basso costo computazionale. Infineon e NXP ora distribuiscono soluzioni a chip singolo che integrano beamforming MIMO e accelerazione di apprendimento automatico on-die, spingendo la modulazione digitale a un CAGR del 17.23%. Il radar a impulsi rimane lo standard per la sorveglianza aerea e meteorologica a lungo raggio, dove la potenza di picco supera 1 MW e i cicli di lavoro rimangono inferiori all'1%, mantenendo gestibile il consumo energetico medio. Le architetture phased array e AESA hanno conquistato il 12.1% nel 2025 e potrebbero crescere più rapidamente, poiché l'array in metamateriale da 120 dollari di Echodyne mostra la parità di costo con i pannelli meccanici per gli involucri di sicurezza automobilistici.
L'ascesa del Digital MIMO è radicata nella flessibilità del software. Il chipset di Arbe Robotics sintetizza un'apertura virtuale superiore a 30 cm, offrendo una precisione angolare inferiore al grado senza aumentare le dimensioni fisiche dell'antenna, un vantaggio che i sistemi basati solo su telecamera non possono replicare in caso di nebbia o pioggia intensa. Gli aggiornamenti firmware via etere consentono inoltre alle case automobilistiche di monetizzare le nuove funzionalità di percezione post-vendita, trasformando il radar in un asset aggiornabile piuttosto che in un dispositivo a funzione fissa. Man mano che queste funzionalità si espandono ai modelli di massa, si prevede che il Digital MIMO eclisserà il 35% della quota di mercato dei sensori radar entro il 2031, mentre il classico FMCW scenderà al di sotto del 40%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i progetti infrastrutturali generano nuove opportunità di crescita
Le applicazioni automotive hanno rappresentato il 59.83% della domanda del 2025, poiché Europa, Cina e Stati Uniti impongono requisiti avanzati di assistenza alla guida che in genere richiedono da tre a cinque sensori per veicolo. Le implementazioni di monitoraggio del traffico e infrastrutture intelligenti sono quelle in più rapida crescita, con un CAGR del 18.11%, poiché l'Unione Europea e la Federal Highway Administration statunitense finanziano sistemi di trasporto intelligenti cooperativi con radar stradali per il rilevamento della direzione sbagliata e il controllo della velocità variabile. Il settore aerospaziale e della difesa ha mantenuto il 14.2%, poiché gli aggiornamenti AESA multimiliardari allungano i cicli di vita delle piattaforme e migliorano la fedeltà di tracciamento del bersaglio. L'automazione industriale e la robotica hanno rappresentato il 5.4%, ma si stanno avvicinando a una quota a due cifre, poiché le fabbriche stanno sostituendo gli scanner laser con radar che funzionano senza manutenzione per 36 mesi.
L'assistenza sanitaria e la residenza assistita, sebbene rappresentino solo il 2.9% nel 2025, sono in rapida espansione dopo che i radar anticaduta approvati dalla FDA hanno ridotto i tassi di ospedalizzazione del 31% nei programmi pilota, incoraggiando il rimborso da parte delle compagnie assicurative. Il monitoraggio ambientale e meteorologico rimane stabile al 4.1% perché i budget delle agenzie meteorologiche nazionali vengono aggiornati ai sistemi Doppler a doppia polarizzazione anziché all'aumento del numero di radar. Le applicazioni di sicurezza e sorveglianza, in particolare la difesa perimetrale per gli impianti energetici, aumentano la domanda, mentre l'analisi dei dati nel settore retail si scontra con le rigide norme sulla privacy biometrica che limitano il tracciamento 3D senza consenso esplicito. Nel complesso, si prevede che i settori verticali non automobilistici aumenteranno la loro quota combinata del mercato dei sensori radar oltre il 45% entro il 2031, riducendo la volatilità legata ai cicli di produzione dei veicoli leggeri.
Analisi geografica
Mercato dei sensori radar nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva il 34.59% della quota di mercato dei sensori radar nel 2025 e si sta espandendo a un CAGR del 16.8%, poiché il mandato cinese di Livello 2+ richiede almeno 4 sensori in ogni nuova autovettura e l'India sta stanziando 72.6 miliardi di dollari per l'aggiornamento dei radar di difesa. La Cina ha generato oltre la metà della domanda regionale nel 2025 perché i fornitori nazionali hanno fissato prezzi dei moduli di imaging inferiori del 25% rispetto ai concorrenti occidentali, accelerando l'installazione sui veicoli elettrici destinati al mercato di massa. L'India rimane il paese in più rapida crescita, con un CAGR del 18.3%, trainato dalle normative sugli avvisi di collisione per i camion commerciali e dai grandi ordini per i sistemi AESA locali dell'Uttam. Una base di produzione automobilistica in contrazione attenua il CAGR del 15.6% del Giappone, tuttavia Denso e Hitachi Astemo stanno adattando i radar di parcheggio a 94 GHz ai veicoli ibridi premium. La Corea del Sud beneficia di 12 trilioni di KRW in sussidi New Deal 2.0 che garantiscono i sistemi di Livello 3 sui modelli Hyundai e Kia, incrementando le previsioni di spedizioni regionali fino al 2031.
Mercato europeo dei sensori radar
L'Europa ha generato il 26.1% del fatturato globale nel 2025 e sta mantenendo un CAGR del 16.2%, sostenuto dal Regolamento Generale sulla Sicurezza 2, che richiede l'assistenza intelligente alla velocità, il mantenimento della corsia e la frenata di emergenza su tutte le nuove piattaforme dopo luglio 2024. La Germania ha rappresentato il 38% del mercato dei sensori radar del continente nel 2025, poiché Volkswagen, BMW e Mercedes-Benz hanno standardizzato le unità di imaging nelle architetture dei veicoli elettrici. Il Regno Unito sta superando la regione con un CAGR del 17.1% perché 850 milioni di sterline di sperimentazioni pubbliche di navette di Livello 4 richiedono stack di sensori ridondanti, inclusi due radar di imaging per veicolo di prova. Francia e Italia registrano una crescita a metà degli anni '10, ma sono in testa alla classifica a causa di una più lenta adozione dei veicoli elettrici e di budget limitati per gli incentivi. I limiti di potenza rivisti della norma EN 302 858, aumentati da 55 dBm a 58 dBm a settembre 2025, consentono ora a una singola unità da 77 GHz di soddisfare gli obiettivi di crociera adattiva che in precedenza erano gestiti da coppie di sensori doppi.
Mercato dei sensori radar nelle Americhe e in Medio Oriente e Africa
Il Nord America ha rappresentato il 28.3% del fatturato del 2025 e sta registrando un CAGR del 15.9%, poiché la National Highway Traffic Safety Administration propone un obbligo di frenata automatica di emergenza che copra 17 milioni di veicoli leggeri all'anno. Il Fondo canadese per l'innovazione strategica da 1.2 miliardi di dollari canadesi porterà in funzione la prima linea di moduli nordamericana di Infineon a Ottawa entro il terzo trimestre del 2026, migliorando la resilienza dell'offerta continentale. Gli stabilimenti messicani di Guadalajara e Monterrey assemblano già il 18% della produzione regionale, sfruttando costi del lavoro inferiori del 40% rispetto alla media statunitense e la vicinanza ai centri di assemblaggio del Texas e del Michigan. Il Sud America rappresenta il 4.2% del fatturato globale, con il Brasile che ne rappresenta il 68%, ma la penetrazione dei radar è inferiore al 12% perché i prezzi medi delle transazioni lasciano poco budget per i sistemi avanzati di assistenza alla guida. Il Medio Oriente e l'Africa contribuiscono insieme per il 6.9%, anche se il Medio Oriente registra il CAGR regionale più rapido, pari al 17.46%, poiché il progetto NEOM dell'Arabia Saudita e i programmi infrastrutturali critici degli Emirati Arabi Uniti richiedono radar per il traffico e perimetrali su ogni nuovo corridoio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
La conformità dei sensori radar è determinata dalle norme sullo spettro per i dispositivi a corto raggio e dai requisiti di sicurezza funzionale per le applicazioni automobilistiche e industriali. Per i radar esterni per autoveicoli, la banda 76-81 GHz rappresenta un punto di riferimento fondamentale, in quanto allineata a livello globale attraverso l'Unione Internazionale delle Telecomunicazioni, supportando piattaforme hardware comuni in diverse regioni. L'India ha rafforzato questa direzione attraverso le norme del Dipartimento delle Telecomunicazioni entrate in vigore l'11 giugno 2026, che esentano i radar automobilistici a corto raggio nella banda 77-81 GHz dall'obbligo di licenza, a determinate condizioni tecniche, inclusi specifici limiti EIRP. Parallelamente, gli Stati Uniti mantengono percorsi di autorizzazione delle apparecchiature e limiti di emissione specifici per banda in base alle norme FCC per i radar veicolari, tra cui la norma 47 CFR 15.515 per i dispositivi a 22-29 GHz. Gli aggiornamenti del Federal Register di gennaio 2026 riflettono i continui adeguamenti alle allocazioni dello spettro e ai relativi requisiti tecnici.
Anche i quadri normativi in materia di sicurezza e interoperabilità si stanno inasprendo. I radar automobilistici integrati nei sistemi ADAS sono regolati dalle pratiche di sicurezza funzionale ISO 26262, e lo standard è in fase di approvazione per una terza edizione, con bozze di lavoro attive a metà del 2026, il che influisce sui processi di sviluppo di SoC radar, algoritmi di percezione e validazione a livello di sistema. Per l'automazione industriale e la robotica, la selezione dei sensori e la progettazione del sistema si basano su standard di sicurezza dei macchinari come ISO 13849-1 e IEC 61496, supportando il passaggio ai radar a onde millimetriche in ambienti in cui i sensori ottici presentano problemi di occlusione e contaminazione.
Analisi della catena del valore
La catena del valore dei sensori radar si estende dai semiconduttori RF e dal packaging all'integrazione dei moduli di primo livello e alla distribuzione da parte di OEM o integratori di sistemi. A monte, i produttori di chip forniscono ricetrasmettitori radar e front-end RF, con progetti per il settore automobilistico e industriale che utilizzano comunemente piattaforme SiGe BiCMOS/CMOS, mentre i sistemi di difesa e ad alta potenza si affidano maggiormente a componenti GaN-on-SiC specializzati. A metà della catena, le tecnologie per antenne e packaging, incluse le soluzioni antenna-in-package e basate su guide d'onda, e le infrastrutture di test e calibrazione RF, fungono da fasi di controllo per l'aumento della produzione di massa, in particolare per gli array radar di imaging con molti canali e requisiti di allineamento di fase più stringenti.
A valle, i produttori di primo livello e i produttori di moduli integrano RFIC/MMIC, antenne e processori in unità sensore qualificate, per poi rifornire i produttori di apparecchiature originali (OEM) del settore automobilistico, i fornitori di automazione industriale e i principali operatori della difesa. Le recenti iniziative nella catena di approvvigionamento evidenziano sia la scalabilità che la sicurezza dell'offerta. Infineon ha avviato la produzione di massa del suo MMIC radar per immagini RASIC CTRX8188F 8Tx8Rx nel giugno 2026, segnalando una maggiore disponibilità di architetture radar centralizzate a livello di componente. Hensoldt ha firmato un accordo di fornitura a lungo termine con United Monolithic Semiconductors nel marzo 2026 per garantire la fornitura di componenti GaN-on-SiC per la produzione di radar fino al 2030, sottolineando l'importanza strategica della continuità dei semiconduttori nei programmi di difesa. Anche la Cina rimane un importante mercato parallelo per moduli e integrazione di sistemi, con fornitori locali che si espandono per soddisfare la domanda interna del settore automobilistico e raggiungere gli obiettivi di costo.
Panorama competitivo
Il mercato dei sensori radar mostra una moderata concentrazione: Bosch, Continental, Infineon Technologies, NXP Semiconductors e Denso hanno rappresentato circa il 58% del fatturato del 2025, ma la loro quota di mercato complessiva sta diminuendo con l'acquisizione di nuove piattaforme da parte dei disruptor del radar per immagini. Bosch sfrutta i propri stabilimenti di produzione di GaAs e SiGe per garantire tempi di consegna di 12 settimane, un cuscinetto strategico contro i colli di bottiglia delle fonderie che allungano i tempi di consegna per i concorrenti fabless a 20 settimane. Continental porta il suo radar angolare di quinta generazione a 14 milioni di unità spedite in Europa nel 2025, con una crescita del 22% su base annua e integrando un firmware di autocalibrazione che riduce i reclami in garanzia dell'11%. L'acquisizione da parte di Infineon, nel febbraio 2026, dei sensori non ottici di AMS Osram riduce l'ingombro dei moduli del 30%, aprendo nuove possibilità di posizionamento su maniglie e specchietti retrovisori che i vecchi alloggiamenti non potevano supportare.
Le startup stanno abbattendo le barriere all'ingresso attraverso architetture software-defined. Il chipset ad apertura virtuale di Arbe Robotics supporta 2,000 rilevamenti per frame e si è aggiudicato sei progetti vincenti con produttori cinesi di veicoli elettrici nel 2025, generando il suo primo portafoglio ordini da 100 milioni di dollari. Uhnder ha spedito 500,000 unità di modulazione a codice digitale che raggiungono prestazioni angolari inferiori al grado senza costose schermature, consentendo al fornitore di primo livello Valeo di quotare un modulo a medio raggio a 75 dollari, in calo del 15% rispetto alle generazioni precedenti. La proprietà intellettuale di elaborazione del segnale di Oculii, ora integrata nei SoC Ambarella, è stata estesa a due flotte di camion nordamericane che necessitavano di rilevamento a 300 metri per il platooning autostradale, dimostrando il valore degli aggiornamenti software su hardware RF di modesta potenza.
I campioni regionali aggiungono ulteriore frammentazione. HiRain detiene una quota del 12% in Cina dopo aver integrato i chip Arbe nella sua unità LRR615, mentre Mando e HL Klemove forniscono l'80% dei contenuti radar Hyundai e Kia in Corea del Sud. Le giapponesi Denso e Hitachi Astemo collaborano sui moduli di assistenza al parcheggio a 94 GHz, puntando a un costo di 60 miliardi di dollari entro il 2028 per difendersi dalle importazioni cinesi a basso costo. Il processo a 22 nm di silicio su isolante completamente impoverito di Indie Semiconductor riduce il consumo energetico del 40% e sta effettuando campionamenti con tre OEM europei alla ricerca di radar anteriori inferiori a 50 dollari per auto del segmento B. L'array AESA in metamateriale da 120 dollari di Echodyne mostra che i fasci sterzanti elettronici si stanno avvicinando alla parità di costo con i radar meccanici, esercitando una pressione sui margini di profitto a metà decennio sui fornitori tradizionali di FMCW. Nel complesso, si prevede che la concorrenza sui prezzi e i modelli di fatturato derivanti dagli aggiornamenti over-the-air ridurranno la quota di fatturato dei primi cinque provider a circa il 51% entro il 2031, ripristinando l'equilibrio tra la titolarità dell'hardware e l'agilità del software.
Leader del settore dei sensori radar
Robert Bosch GmbH
Continental AG
Infineon Technologies AG
NXP Semiconductors NV
Corporazione Denso
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Infineon Technologies ha avviato la produzione di massa del RASIC CTRX8188F, posizionandolo come MMIC radar di imaging 8Tx8Rx per applicazioni automotive. Il silicio multi-trasmissione e multi-ricezione, pronto per la produzione, supporta architetture radar centralizzate in cui più sensori inviano dati più ricchi a una piattaforma di elaborazione del veicolo, innalzando il limite delle prestazioni per i radar di imaging e al contempo riducendo i requisiti di integrazione per il packaging e la progettazione termica.
- Settembre 2025: Robert Bosch GmbH ha presentato la famiglia di sistemi su chip (system-on-chip) per sensori radar SX600 e SX601 per applicazioni automotive, evidenziando l'elaborazione del segnale assistita dall'intelligenza artificiale e orientata alle funzioni SAE Livello 2+. Ciò accelera il passaggio dall'elaborazione radar discreta a una maggiore integrazione, consentendo moduli più piccoli e creando maggiore margine per funzionalità di percezione definite via software, entro i limiti di costo e consumo energetico.
- Maggio 2025: Continental AG ha annunciato di aver raggiunto un traguardo cumulativo di 200 milioni di sensori radar prodotti, rispetto ai 100 milioni del 2021. Questo importante risultato riflette l'accelerazione nella produzione di radar per veicolo e rafforza il ruolo delle consolidate reti di produzione di primo livello nel soddisfare le esigenze pluriennali di implementazione delle piattaforme ADAS in diverse regioni.
Ambito del rapporto sul mercato globale dei sensori radar
Il rapporto sul mercato dei sensori radar è segmentato per tipo (radar a immagini e radar non a immagini), banda di frequenza (inferiore a 10 GHz, 24 GHz, 60-64 GHz, 77-81 GHz, 94 GHz e superiore), portata (sensore radar a corto raggio, sensore radar a medio raggio, sensore radar a lungo raggio), tecnologia (radar a impulsi, radar a onda continua modulato in frequenza, radar phased-array/AESA, radar a modulazione digitale e MIMO), utente finale (settore automobilistico, aerospaziale e difesa, sicurezza e sorveglianza, automazione industriale e robotica, monitoraggio ambientale e meteorologico, monitoraggio del traffico e infrastrutture intelligenti, assistenza sanitaria e residenze assistite, altri utenti finali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Radar per immagini |
| Radar senza immagini |
| Meno di 10GHz |
| 24 GHz |
| 60-64 GHz |
| 77-81 GHz |
| 94 GHz e oltre |
| Sensore radar a corto raggio |
| Sensore radar a medio raggio |
| Sensore radar a lungo raggio |
| Radar pulsato |
| Radar a onda continua modulato in frequenza |
| Radar a schiera di fase / AESA |
| Modulazione digitale e radar MIMO |
| Automotive |
| Aerospazio e Difesa |
| Sicurezza e sorveglianza (fissa e mobile) |
| Automazione Industriale e Robotica |
| Monitoraggio ambientale e meteorologico |
| Monitoraggio del traffico e infrastrutture intelligenti |
| Assistenza sanitaria e residenza assistita |
| Altri utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Radar per immagini | ||
| Radar senza immagini | |||
| Per banda di frequenza | Meno di 10GHz | ||
| 24 GHz | |||
| 60-64 GHz | |||
| 77-81 GHz | |||
| 94 GHz e oltre | |||
| Per Gamma | Sensore radar a corto raggio | ||
| Sensore radar a medio raggio | |||
| Sensore radar a lungo raggio | |||
| Per tecnologia | Radar pulsato | ||
| Radar a onda continua modulato in frequenza | |||
| Radar a schiera di fase / AESA | |||
| Modulazione digitale e radar MIMO | |||
| Per utente finale | Automotive | ||
| Aerospazio e Difesa | |||
| Sicurezza e sorveglianza (fissa e mobile) | |||
| Automazione Industriale e Robotica | |||
| Monitoraggio ambientale e meteorologico | |||
| Monitoraggio del traffico e infrastrutture intelligenti | |||
| Assistenza sanitaria e residenza assistita | |||
| Altri utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sensori radar nel 2031?
Si prevede che il mercato dei sensori radar raggiungerà i 61.16 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che il mercato crescerà dopo il 2026?
Si prevede un'espansione a un CAGR del 16.44% dal 2026 al 2031.
Quale banda di frequenza è attualmente dominante nei sensori radar commerciali?
La banda 77-81 GHz ha rappresentato il 43.89% dei ricavi del 2025 grazie alla sua risoluzione ottimale e all'approvazione normativa globale.
Perché i radar a immagini stanno guadagnando terreno rispetto alle versioni senza immagini?
Le unità di imaging forniscono nuvole di punti tridimensionali che classificano gli utenti vulnerabili della strada, abbinando la risoluzione lidar a costi inferiori.
Quale settore di utilizzo finale sta crescendo più rapidamente?
I progetti di monitoraggio del traffico e di infrastrutture intelligenti stanno avanzando a un CAGR del 18.11% fino al 2031.
Cosa ostacola la rapida adozione di array radar per immagini?
Gli elevati costi di calibrazione e manutenzione, tra cui l'assistenza riservata ai concessionari, il cui prezzo supera gli 800 USD a modulo, continuano a rappresentare un ostacolo.


