

Dimensioni e quota di mercato dei sistemi di imaging SWIR a punti quantici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 54.09 milioni |
| Dimensione del mercato (2031) | USD 95.88 milioni |
| Tasso di crescita (2026 - 2031) | 12.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di imaging SWIR a punti quantici a cura di Mordor Intelligence
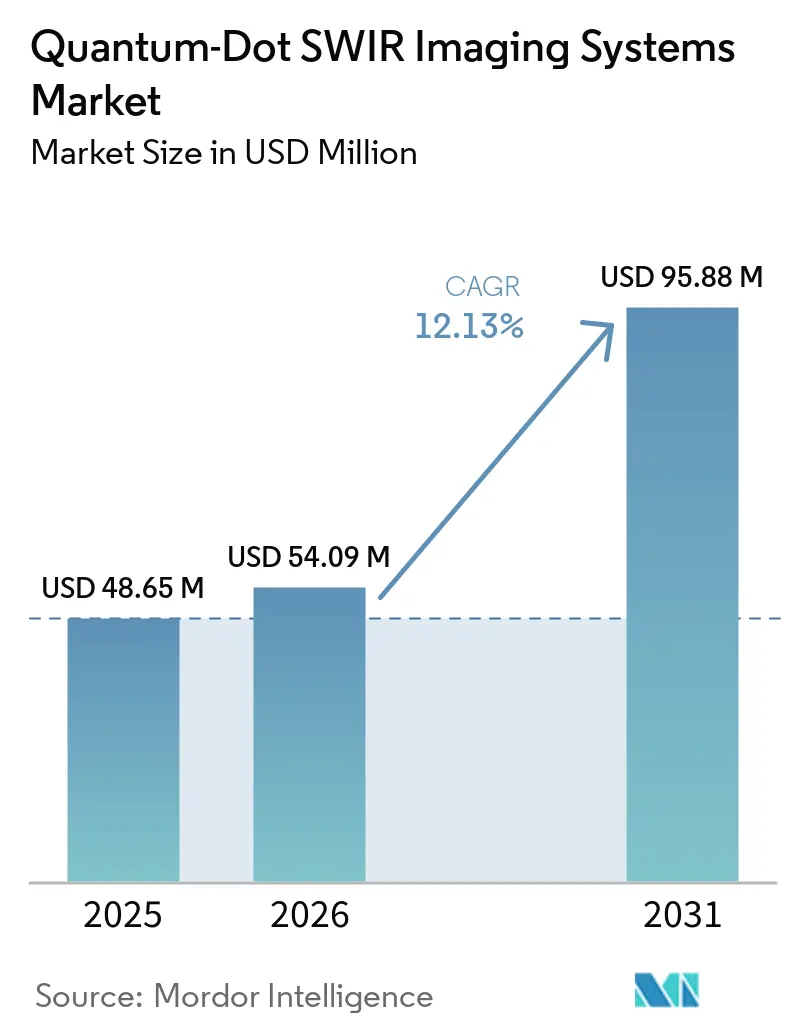
Si prevede che il mercato dei sistemi di imaging SWIR a punti quantici crescerà da 48.65 milioni di dollari nel 2025 a 54.09 milioni di dollari nel 2026 e a 95.88 milioni di dollari entro il 2031, registrando un CAGR del 12.13% tra il 2026 e il 2031. La deposizione a basso costo di punti quantici su circuiti di lettura CMOS sta ampliando l'accesso ad applicazioni di ispezione industriale, smistamento e monitoraggio di droni, che erano meno fattibili con i sistemi InGaAs. Gli investimenti nel settore dei semiconduttori negli Stati Uniti, in Giappone, Corea del Sud e Cina stanno supportando la domanda di strumenti di ispezione in grado di acquisire immagini attraverso il silicio. I fornitori stanno abbinando lo sviluppo dei sensori al packaging, alla messa a punto spettrale e al software per ridurre gli ostacoli all'integrazione del sistema. Il mercato dei sistemi di imaging SWIR a punti quantici deve inoltre affrontare i limiti imposti dall'uniformità del film sottile, dalla qualità del segnale e dai requisiti di qualificazione per le applicazioni di precisione. Questi fattori favoriscono i fornitori in grado di dimostrare l'affidabilità offrendo al contempo costi di gestione inferiori e prestazioni specifiche per l'applicazione.
Punti chiave del rapporto
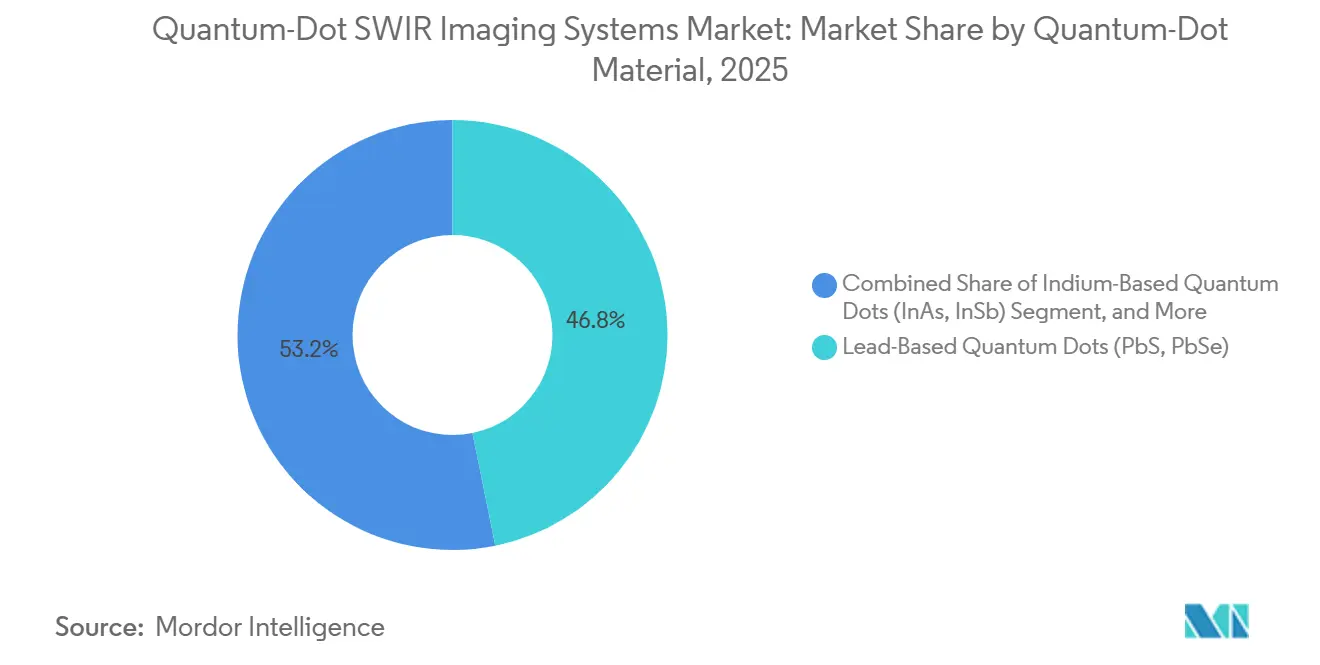
- Per tipologia di materiale, i punti quantici a base di piombo detenevano una quota di fatturato del 46.81% nel mercato dei sistemi di imaging SWIR a punti quantici nel 2025, mentre i punti quantici a base di indio hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 15.91% fino al 2031.
- Per tipologia di prodotto, le telecamere SWIR hanno rappresentato il 41.63% del fatturato nel 2025, mentre si prevede che le piattaforme di sensori personalizzate e OEM cresceranno a un CAGR del 14.23% fino al 2031.
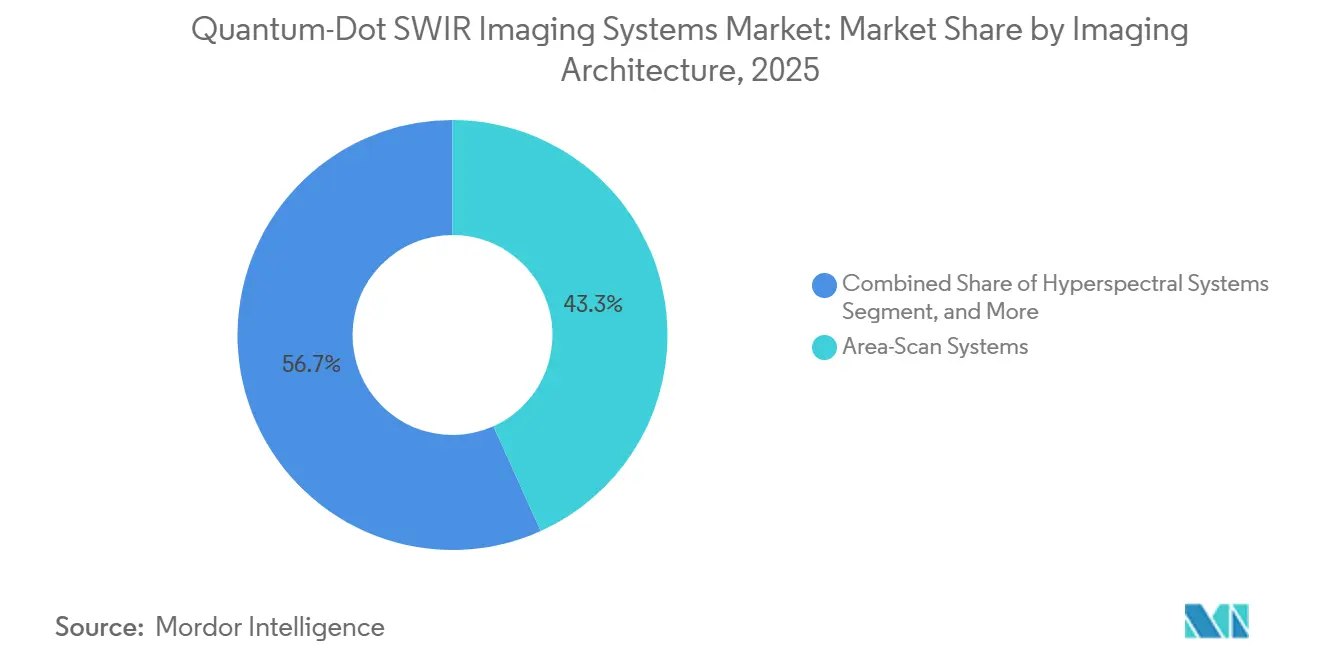
- In base all'architettura di imaging, i sistemi di scansione di area detenevano una quota di fatturato del 43.27% nel mercato dei sistemi di imaging SWIR a punti quantici nel 2025, mentre si prevede che i sistemi iperspettrali cresceranno a un CAGR del 15.83% fino al 2031.
- Per settore di utilizzo finale, la produzione industriale deteneva una quota di fatturato del 27.43% nel 2025, mentre si prevede che il settore automobilistico e della mobilità cresceranno a un tasso annuo composto del 15.63% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 38.71% del mercato dei sistemi di imaging SWIR a punti quantici nel 2025 e si prevede che crescerà a un CAGR del 14.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di imaging SWIR a punti quantici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo per megapixel inferiore grazie all'integrazione QD-on-CMOS | + 3.5% | A livello globale, con una domanda più forte nei corridoi industriali dell'Asia-Pacifico e negli stabilimenti di produzione di semiconduttori del Nord America. | A breve termine (≤ 2 anni) |
| Richiesta di immagini ad alta risoluzione e a pixel piccoli | + 2.8% | Nord America ed Europa per la metrologia e la difesa, e linee di produzione di chip nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Ispezione e identificazione dei materiali dei wafer semiconduttori | + 2.2% | Zone di espansione degli impianti di produzione in Cina, Corea del Sud, Giappone e Nord America. | A breve termine (≤ 2 anni) |
| Automazione per la selezione di alimenti, plastica e prodotti agricoli | + 1.8% | Europa, Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Compatibilità tra fabbricazione di silicio e personalizzazione spettrale | + 1.4% | Linee pilota CMOS per Nord America, Europa e Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Integrazione dell'IA edge in piattaforme autonome compatte | + 1.0% | Presente a livello globale, con una prima adozione nei settori automobilistico dell'Asia-Pacifico e delle applicazioni per droni in Europa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo per megapixel inferiore grazie all'integrazione QD-on-CMOS
La produzione QD-on-CMOS elimina la fase di incollaggio del substrato di fosfuro di indio utilizzata nei sensori InGaAs. Al suo posto, utilizza la lavorazione in soluzione su infrastrutture di fonderia CMOS standard, tra cui la deposizione per spin coating o a getto d'inchiostro direttamente sul circuito di lettura. Quantum Solutions ha affermato che questo approccio può ridurre i costi dei chip da oltre 5,000 dollari a livelli a tre cifre basse a volumi commerciali. Un sensore a punti quantici colloidali da 2,048×2,048 pixel su un processo CMOS commerciale da 0.18 µm, operante a 30 fps con un passo dei pixel di 10 µm. Emberion ha riportato una resa di incollaggio del 100% su 100 sensori su un wafer completo e ha puntato a un costo del sensore confezionato di 50 euro (54 dollari) su larga scala. Il minore onere del processo può accorciare il percorso dalla fabbricazione del sensore al prodotto confezionato. Questa riduzione dei costi può espandere il mercato dei sistemi di imaging SWIR a punti quantici tra i clienti che necessitano di ispezioni sulle linee di produzione ma non possono giustificare i costi dei sistemi InGaAs convenzionali.
Richiesta di immagini ad alta risoluzione e a pixel piccoli
I clienti del settore della visione artificiale necessitano di pixel di piccole dimensioni per rilevare difetti superficiali nei semiconduttori e per l'ispezione di compresse farmaceutiche. Gli array InGaAs tradizionali possono presentare problemi di allineamento con la riduzione delle dimensioni dei pixel, poiché i loro rivelatori e circuiti di lettura richiedono un assemblaggio ibrido. Un sensore a punti quantici di PbS ha raggiunto la fabbricazione monolitica con 640×512 pixel su un ROIC in silicio e una detectività media di 1.7×10¹⁰ Jones. Il dispositivo ha evitato il bonding flip-chip grazie a un'architettura a omo-giunzione pn planare. Nel dicembre 2025, Imec ha integrato fotodiodi a punti quantici colloidali con metasuperfici su una linea pilota CMOS da 300 mm. Questo approccio potrebbe spostare la personalizzazione spettrale dalla riformulazione dell'assorbitore alla litografia, aiutando i fornitori a personalizzare i sensori per il mercato dei sistemi di imaging SWIR a punti quantici senza riprogettare l'intero stack del rivelatore.
Ispezione e identificazione dei materiali dei wafer semiconduttori
Le lunghezze d'onda SWIR possono essere utilizzate per l'imaging attraverso wafer di silicio e materiali III-V senza fotodanneggiamento. Ciò consente di rilevare vuoti di incollaggio, segni di allineamento e difetti che l'imaging nel visibile non è in grado di individuare durante la produzione o l'assemblaggio. Allied Vision identifica l'imaging SWIR come rilevante per l'ispezione di wafer di semiconduttori e flussi di lavoro di packaging avanzato. Basler ha dimostrato l'incollaggio e l'allineamento di wafer supportati da SWIR con una precisione di 1 µm. I sensori basati su punti quantici (QD) possono aggiungere la sintonizzazione spettrale a questa capacità di penetrazione del silicio. Un singolo sistema può quindi ispezionare silicio, nitruro di gallio e carburo di silicio senza la necessità di cambiare i filtri meccanici, supportando la domanda nel mercato dei sistemi di imaging SWIR a punti quantici.
Automazione per la selezione di alimenti, plastica e prodotti agricoli
L'imaging SWIR identifica le bande di assorbimento molecolare che supportano la selezione non distruttiva dei materiali. L'acqua assorbe a 1,200 nm, 1,450 nm e 1,920 nm, mentre i legami lipidici assorbono nell'intervallo 1,700-1,900 nm. Queste caratteristiche supportano i controlli di qualità che le telecamere a infrarossi e nel vicino infrarosso non possono replicare su materiali in rapido movimento. Teledyne DALSA ha presentato la sua telecamera iperspettrale Kaleido SWIR nel maggio 2026 con una risoluzione spaziale fino a 1,280 pixel e frequenze di linea superiori a 2.3 kHz. Il progetto HyperImage ha riportato un miglioramento della resa del 10-20% nell'agricoltura verticale e un risparmio di carburante del 20% nei veicoli autonomi che utilizzano la navigazione abilitata SWIR. Questi vantaggi operativi supportano l'adozione di sistemi di imaging SWIR a punti quantici nei flussi di lavoro di riciclaggio, sicurezza alimentare e agricoltura. [1] HyperImage, A Universal Spectral Imaging Sensor Platform for Industry, Agriculture and Autonomous Driving,” European Commission CORDIS, cordis.europa.eu.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di qualificazione elevati rispetto agli operatori InGaAs | -2.0% | Nord America ed Europa, in particolare nei settori della difesa, aerospaziale e metrologia di precisione. | A breve termine (≤ 2 anni) |
| Compromessi tra rapporto segnale/rumore e stabilità della temperatura | -1.3% | Presente a livello globale, con una maggiore esposizione alle applicazioni di alta precisione in Nord America ed Europa. | Medio termine (2-4 anni) |
| Tossicità dei punti quantici a base di piombo e conformità a fine vita | -0.8% | Catene di fornitura OEM europee e globali | Medio termine (2-4 anni) |
| Uniformità del film sottile e planarità del ROIC al volume | -0.5% | Centri globali di produzione di wafer in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di qualificazione elevati rispetto agli operatori InGaAs
I clienti del settore della difesa e della metrologia di precisione spesso richiedono dai 18 ai 36 mesi di test ambientali, convalida dell'affidabilità e audit della catena di fornitura. Questi processi possono costare diversi milioni di dollari secondo lo standard MIL-STD-810 e i requisiti correlati. Le piattaforme InGaAs hanno una lunga storia operativa, il che rende i team di approvvigionamento riluttanti a cambiare fornitore finché l'affidabilità non sia dimostrata nell'intero intervallo operativo. Le telecamere ad alta gamma dinamica, completamente assemblate e raffreddate, possono superare i 20,000 dollari di prezzo di listino. Emberion ha riferito che il suo processo di confezionamento a livello di wafer ha soddisfatto l'ermeticità conforme alle specifiche MIL nei test iniziali ed era previsto per i prodotti commerciali nel 2026. Gli acquirenti industriali possono convalidare i prodotti in condizioni meno stringenti e potrebbero adottarli prima. È quindi probabile che il mercato dei sistemi di imaging SWIR a punti quantici veda una domanda commerciale e industriale prima di raggiungere volumi comparabili nel settore della difesa e della metrologia. [2] Sensori di immagine SWIR senza piombo ad ampia gamma dinamica basati su fotodiodi a punti quantici a film sottile in InAs", Sensors, doi.org.
Compromessi tra rapporto segnale/rumore e stabilità della temperatura
I fotorivelatori a punti quantici (CQD) possono presentare densità di corrente di buio più elevate e rapporti segnale/rumore inferiori rispetto ai dispositivi epitassiali InGaAs a temperature comparabili. Ciò ne limita l'utilizzo nella sorveglianza in condizioni di scarsa illuminazione e nell'imaging scientifico quando il raffreddamento non è disponibile. I fotodiodi a punti quantici di PbS hanno mostrato densità di corrente di buio comprese tra 0.0025 µA/cm² e 100 µA/cm², a seconda dell'architettura. I diodi InGaAs ad alte prestazioni hanno mantenuto valori inferiori a 0.02 µA/cm² nello stesso confronto pubblicato. Lo spostamento del bordo di assorbimento in funzione della temperatura complica anche la calibrazione nei sistemi iperspettrali, dove le bande spettrali strette devono rimanere costanti. Il KAIST ha riportato un guadagno del segnale infrarosso a temperatura ambiente 85 volte superiore utilizzando l'amplificazione degli elettroni a valanga nei punti quantici colloidali. I progressi nell'amplificazione e nella progettazione dei dispositivi potrebbero ridurre questa limitazione per il mercato dei sistemi di imaging SWIR a punti quantici. [3] Elenco delle sostanze candidate all’autorizzazione”, Agenzia europea per le sostanze chimiche, echa.europa.eu.
Analisi del segmento
A cura di Quantum-Dot Material: le piattaforme a base di piombo supportano i volumi, mentre i composti di indio affrontano le problematiche di conformità.
Nel 2025, i punti quantici a base di piombo detenevano il 46.81% della quota di mercato dei sistemi di imaging SWIR a punti quantici. Il solfuro di piombo (PbS) e il selenio di piombo (PbSe) beneficiano di una sintesi colloidale consolidata e di metodi di scambio di ligandi ben collaudati. La loro finestra di assorbimento tra 900 nm e oltre 2,000 nm supporta diverse applicazioni commerciali SWIR e fornisce al mercato dei sistemi di imaging SWIR a punti quantici una solida base di materiali. Un processo di sintesi del PbS che utilizza PbCl₂ recuperato da batterie al piombo esauste ha raggiunto un tasso di recupero del 97%. Il processo ha anche ridotto i costi di produzione del 23.2% rispetto al PbCl₂ commerciale. Questa soluzione potrebbe preservare la competitività dei materiali a base di piombo, anche in un contesto di requisiti di fine vita sempre più stringenti.
Si prevede che i punti quantici a base di indio cresceranno a un tasso di crescita annuo composto (CAGR) del 15.91% fino al 2031. Il loro profilo senza piombo è rilevante per le catene di approvvigionamento dei settori dei beni di consumo, medicale e automobilistico. Un sensore a punti quantici a film sottile di InAs ha fornito un'efficienza quantica esterna del 28% a 1,200 nm e una gamma dinamica di 83.5 dB. I ricercatori dell'Università di Sungkyunkwan hanno presentato un sistema di imaging a infrarossi in tempo reale a punti quantici di InAs con un array di pixel e un circuito integrato di lettura (ROIC) personalizzato nell'aprile 2026. La direttiva UE 2024/1416 ha inasprito le restrizioni sul cadmio, mentre l'ECHA ha inserito il piombo tra le 250 sostanze estremamente preoccupanti a partire da giugno 2025. I punti quantici di calcogenuro di mercurio rimangono rilevanti oltre i 2,000 nm e altri materiali, come Ag₂Te, stanno ricevendo attenzione da parte della ricerca per applicazioni di rilevamento. [4] Ispezione di wafer di semiconduttori, imaging SWIR", Allied Vision Technologies, alliedvision.com.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: le fotocamere guidano le vendite, mentre le piattaforme OEM intensificano l'integrazione.
Nel 2025, le telecamere SWIR rappresentavano il 41.63% del mercato dei sistemi di imaging SWIR a punti quantici. Gli integratori di sistemi di visione artificiale utilizzano questi sistemi come prodotti chiavi in mano con elaborazione del segnale immagine integrata e compatibilità con obiettivi validata. Le interfacce GigE Vision e Camera Link supportano inoltre l'implementazione in ambienti di produzione consolidati. I core e i moduli per telecamere sono a disposizione degli integratori che realizzano sistemi multispettrali. Gli array di piani focali e i sensori di immagine rimangono importanti laddove gli acquirenti necessitano di accedere direttamente al sensore per ottiche personalizzate. Questa combinazione di prodotti consente al mercato dei sistemi di imaging SWIR a punti quantici di soddisfare sia installazioni standard che esigenze specializzate di ricerca o difesa.
Si prevede che le piattaforme di sensori personalizzate e OEM cresceranno a un tasso annuo composto del 14.23% fino al 2031. I fornitori di primo livello del settore automobilistico e gli ODM di elettronica di consumo necessitano di hardware di rilevamento che possa essere integrato senza la necessità di un gruppo telecamera completo. TriEye e LITEON hanno reso disponibili campioni del sensore SWIR basato su CMOS TES200 nell'agosto 2025. Il formato a livello di chip può ridurre i requisiti di alloggiamento, raffreddamento e interfaccia nei prodotti finiti. SWIR Vision Systems ha presentato un array multibanda sul piano focale che combina microbolometri e rivelatori SWIR a punti quantici su un singolo circuito integrato di lettura (ROIC). Tali progetti possono estendere il settore dei sistemi di imaging SWIR a punti quantici ad applicazioni termiche e di fusione SWIR.
Architettura di imaging: i sistemi di scansione di area sono in testa, mentre i sistemi iperspettrali guadagnano applicazioni.
Nel 2025, i sistemi di scansione di area detenevano il 43.27% della quota di mercato dei sistemi di imaging SWIR a punti quantici. Questi sistemi catturano un'intera inquadratura spaziale in un'unica soluzione, risultando adatti al rilevamento di difetti 2D, all'ispezione di wafer e alla sorveglianza industriale. I sistemi di scansione lineare rappresentano il secondo gruppo di architetture più diffuso e sono utilizzati nelle linee di produzione di carta, tessuti e pellicole, dove il materiale si muove in modo continuo. I sistemi multispettrali e a acquisizione istantanea detenevano quote di mercato minori, ma stanno guadagnando importanza nelle apparecchiature portatili e montate su droni all'interno del mercato dei sistemi di imaging SWIR a punti quantici.
Si prevede che i sistemi iperspettrali cresceranno a un tasso annuo composto (CAGR) del 15.83% fino al 2031. La riduzione dei costi dei sensori e la disponibilità di software chemiometrico ne stanno migliorando l'idoneità per il riciclaggio e la selezione degli alimenti. La telecamera push-broom FX19 di Specim opera da 1,130 a 1,920 nm fino a 527 fps e ha una risoluzione spaziale di 640 pixel. Le sue prestazioni supportano l'ispezione in linea a velocità di trasporto superiori a 3 m/s. I fotodiodi a punti quantici integrati nella metasuperficie di Imec codificano la selettività spettrale durante la litografia CMOS. Ciò potrebbe consentire l'imaging iperspettrale istantaneo in hardware di scansione di area e rimodellare nel tempo il mercato dei sistemi di imaging SWIR a punti quantici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la produzione industriale è in testa, mentre il settore automobilistico e della mobilità registrano la crescita più rapida.
Nel 2025, il settore manifatturiero industriale ha rappresentato il 27.43% del mercato dei sistemi di imaging SWIR a punti quantici. L'ispezione di componenti elettronici, batterie e materiali avanzati è una fonte chiave di domanda. L'identificazione dei materiali tramite SWIR può supportare la resa produttiva e il controllo di processo. Il settore dei semiconduttori e dell'elettronica si è classificato al secondo posto tra gli utenti finali. La domanda è in aumento, poiché il packaging avanzato aumenta la complessità dell'ispezione. Anche il settore aerospaziale e della difesa genera ricavi attraverso i carichi utili per la sorveglianza continua, sebbene i cicli di qualificazione rallentino l'adozione nel mercato dei sistemi di imaging SWIR a punti quantici.
Si prevede che il settore automobilistico e della mobilità crescerà a un tasso annuo composto (CAGR) del 15.63% fino al 2031. La domanda è legata al monitoraggio degli occupanti, al rilevamento dell'illuminazione tramite LiDAR e al rilevamento della corsia in qualsiasi condizione meteorologica. Nell'aprile 2026, DGIST ha presentato un sensore di immagine a infrarossi ibrido a 32×32 pixel con punti quantici di Ag₂Te e MoS₂ per l'imaging notturno e in condizioni di nebbia. Il settore alimentare e agricolo sta adottando la classificazione iperspettrale anche al di fuori dei prodotti di alta qualità. Gli istituti sanitari e di ricerca acquistano array di piani focali e sensori per telecamere per la microscopia spettrale. Il riciclaggio e i servizi ambientali richiedono una maggiore purezza nella selezione della plastica, mentre l'elettronica di consumo rappresenta un'opportunità a lungo termine per il rilevamento biometrico e i display XR.
Analisi geografica
Mercato dei sistemi di imaging SWIR a punti quantici nella regione Asia-Pacifico
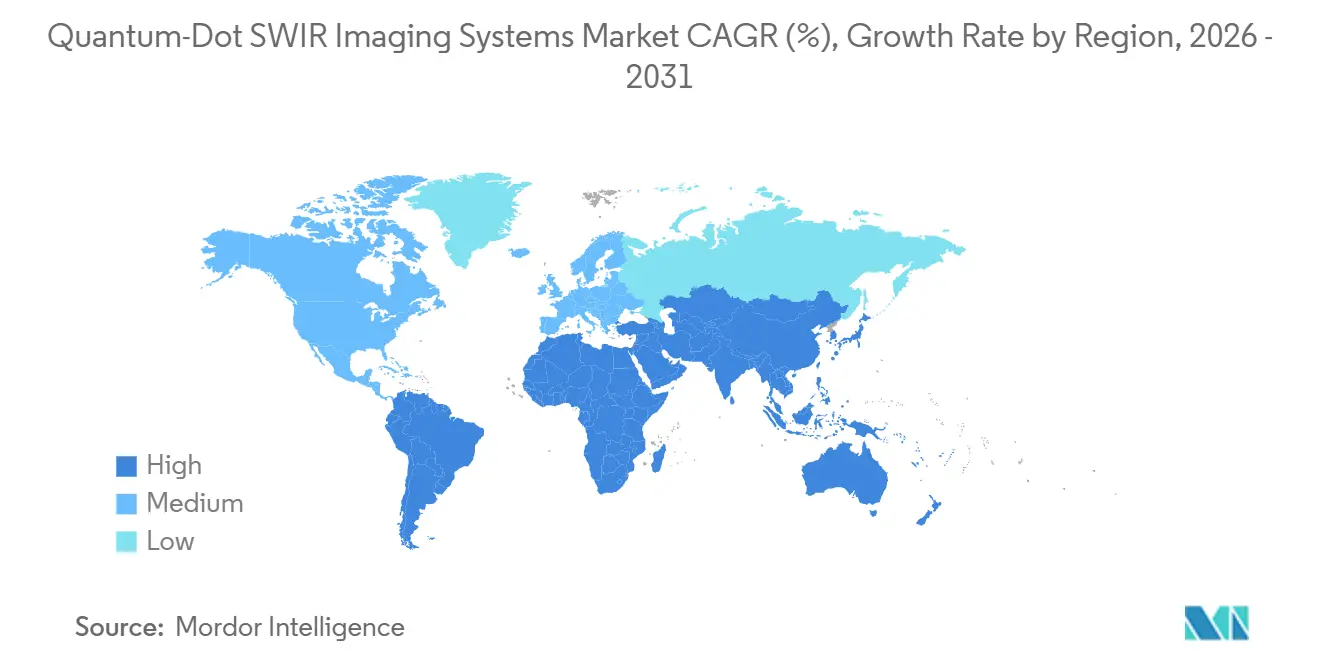
Nel 2025, la regione Asia-Pacifico rappresentava il 38.71% del mercato dei sistemi di imaging SWIR a punti quantici e si prevede che crescerà a un CAGR del 14.83% fino al 2031. L'impegno della Cina per l'autosufficienza nel settore dei semiconduttori ha incrementato la domanda locale di sistemi di ispezione dei wafer. La Corea del Sud è passata dalla ricerca allo sviluppo orientato alla produzione. Nell'agosto 2025, un team dell'Università di Dong-eui e dell'Università della Corea ha sviluppato un metodo di deposizione per array di fotodiodi a punti quantici a 268 ppi senza fotolitografia. Nell'ottobre 2025, Gpixel ha lanciato in Giappone i sensori a scansione lineare GIR1201 e GIR2505. I sensori hanno raggiunto un'efficienza quantica del 75% a 1,550 nm e sono destinati all'ispezione di alimenti, materiali riciclabili e semiconduttori. L'India è un mercato emergente con un'elevata domanda, poiché la produzione elettronica nazionale supporta gli investimenti nell'ispezione di qualità in linea.
Mercato nordamericano dei sistemi di imaging SWIR a punti quantici
Il Nord America si posiziona al secondo posto nel mercato regionale dei sistemi di imaging SWIR a punti quantici. Gli Stati Uniti supportano una domanda di sistemi ad alte prestazioni nei settori della ricognizione aerospaziale, dell'agricoltura di precisione e dell'ispezione dei wafer. L'espansione degli impianti di produzione, supportata dai programmi CHIPS e Science Act, ha incrementato la necessità di strumenti per l'ispezione di superfici. SWIR Vision Systems, TriEye, Princeton Infrared Technologies e Sensors Unlimited garantiscono un'ampia gamma di prodotti per soddisfare le esigenze sia del settore commerciale che di quello della difesa. Gli appalti per la difesa e l'industria aerospaziale possono moderare le variazioni di volume a breve termine. Tuttavia, questi programmi mantengono prezzi di vendita medi che supportano la redditività dei fornitori.
Mercato dei sistemi di imaging SWIR a punti quantici in EMEA e Sud America
L'Europa vanta un solido percorso di ricerca e commercializzazione e una consolidata domanda di macchinari per il settore automobilistico e di precisione. Imec, Emberion, Qurv Technologies e QDI Systems costituiscono un polo di riferimento per lo sviluppo regionale dei punti quantici. Nel giugno 2025, CSEM e QDI Systems hanno introdotto un sensore CMOS a punti quantici per l'imaging diretto a raggi X e SWIR su un singolo chip. Germania, Regno Unito e Francia rappresentano i principali mercati di destinazione, grazie alla presenza di fornitori di primo livello nel settore automobilistico e alle esigenze di ispezione dei macchinari. Sud America, Medio Oriente e Africa si trovano ancora in una fase iniziale di adozione. I primi acquisti in queste regioni sono concentrati nei settori della difesa, della sorveglianza delle frontiere e degli istituti di ricerca.
Panorama competitivo
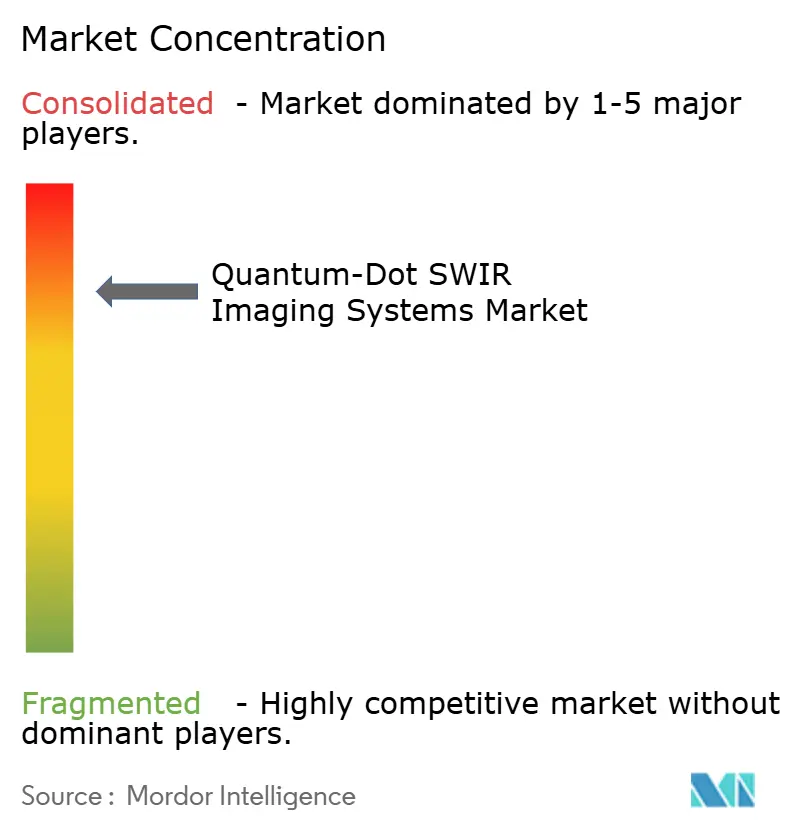
Il mercato dei sistemi di imaging SWIR a punti quantici è consolidato a livello di sistema, ma frammentato per quanto riguarda materiali e componenti. Teledyne Technologies, Hamamatsu Photonics e Xenics vantano consolidate capacità di integrazione e relazioni con i clienti. SWIR Vision Systems, Emberion, QDI Systems e TriEye competono in base al costo del sensore, alla compatibilità di produzione e alla flessibilità spettrale. La deposizione di CQD (punti quantici) su wafer CMOS da 8 e 12 pollici, con produzione di volume qualificata, rappresenta un importante vantaggio competitivo. Tale capacità è difficile da replicare perché richiede lo sviluppo coordinato del fotodiodo, del circuito integrato di lettura (ROIC) e del packaging. La posizione competitiva di ciascun fornitore dipende quindi sia dalle prestazioni del dispositivo sia dalla sua capacità di produrre in modo costante e su larga scala.
Nel dicembre 2025, Imec ha presentato fotodiodi a punti quantici (QD) integrati con metasuperfici su una linea pilota CMOS da 300 mm. Il modello di licenza potrebbe modificare i rapporti con i fornitori, poiché sempre più aziende cercano di accedere a processi di sensori SWIR personalizzati. SWIR Vision Systems ha inoltre presentato un design di array a piano focale multibanda che combina il rilevamento a punti quantici (CQD) e a microbolometro su un singolo circuito integrato di lettura (ROIC). Il design illustra come la proprietà intellettuale nell'integrazione multispettrale possa rafforzare la differenziazione. Anche il settore dei sistemi di imaging SWIR a punti quantici sta assistendo a partnership piuttosto che ad acquisizioni. Ciò riflette la natura specialistica della conoscenza dei materiali a punti quantici e il costo della loro integrazione nei sistemi finiti.
Nell'aprile 2026, QDI Systems e Allied Vision hanno annunciato una partnership per la commercializzazione di sensori SWIR basati su punti quantici (QD) per le piattaforme di telecamere industriali di Allied Vision. La partnership si concentra su applicazioni di analisi dei materiali, rilevamento dell'umidità e imaging per droni. Nell'agosto 2025, TriEye e LITEON hanno stretto una collaborazione per un sistema di rilevamento basato su VCSEL che combina il sensore TES200 con un array VCSEL a 1,135 nm. Questo modello allinea la sorgente di illuminazione e il ricevitore per l'uso automobilistico e industriale. Rimangono opportunità nelle telecamere posteriori, nei droni per l'agricoltura di precisione e nella biometria di consumo. Entro la metà del 2026, nessun fornitore di sensori QD-SWIR aveva raggiunto una scala di integrazione di progettazione in queste applicazioni nell'intero mercato dei sistemi di imaging SWIR a punti quantici.
Leader del settore nei sistemi di imaging SWIR a punti quantici
ON Semiconductor Corporation
Emberion Oy
Qdi Systems BV
Quantum Solutions LLC
Nanoco Technologies Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Teledyne DALSA ha lanciato Kaleido™, una telecamera iperspettrale SWIR in grado di offrire una risoluzione spaziale fino a 1,280 pixel a frequenze di linea superiori a 2.3 kHz tramite un'interfaccia 10 GigE. Il sistema integrato verticalmente incorpora sensore, spettrografo e interfaccia in un'unica unità, destinata al riciclo industriale, alla sicurezza alimentare, all'industria farmaceutica e alla gestione dei rifiuti, riducendo significativamente i tempi di integrazione tra produttore e costruttore di macchine.
- Aprile 2026: QDI Systems BV e Allied Vision Technologies GmbH hanno annunciato una partnership strategica per commercializzare sensori SWIR basati su punti quantici come aggiornamenti "drop-in" per le piattaforme di telecamere industriali di Allied Vision, con l'obiettivo di raggiungere i mercati dell'analisi dei materiali, del rilevamento dell'umidità e dell'imaging basato su droni, dove i limiti di costo dell'InGaAs hanno finora ostacolato l'adozione.
- Aprile 2026: DGIST, KIST e KIMS hanno dimostrato congiuntamente un sensore di immagine a infrarossi ibrido a semiconduttore 2D a base di punti quantici di Ag₂Te e MoS₂, in grado di operare con una matrice di 32×32 pixel e di fornire immagini stabili di nebbia e fumo, con l'obiettivo di applicazioni per veicoli autonomi attraverso una fabbricazione compatibile con la tecnologia CMOS standard.
- Aprile 2026: il team dell'Università di Sungkyunkwan ha realizzato il primo sistema di imaging a infrarossi in tempo reale basato su punti quantici InAs al mondo, combinando un array di pixel con un circuito integrato di lettura (ROIC) personalizzato per applicazioni in veicoli autonomi e telecamere di sicurezza, segnando il passaggio dalle dimostrazioni di laboratorio ai sistemi di imaging funzionali.
Ambito del rapporto sul mercato globale dei sistemi di imaging SWIR a punti quantici
Il mercato dei sistemi di imaging SWIR a punti quantici si riferisce a soluzioni di imaging a infrarossi a onde corte che utilizzano cristalli semiconduttori su scala nanometrica (punti quantici) come materiale principale per la rilevazione della luce. A differenza dei tradizionali sensori InGaAs, i rivelatori a punti quantici realizzati con materiali come solfuro di piombo, calcogenuro di mercurio o arseniuro di indio offrono assorbimento della lunghezza d'onda regolabile, costi di produzione inferiori e una più facile integrazione con i circuiti di lettura standard al silicio. Questi sistemi sono sempre più adottati nei settori industriale, automobilistico, alimentare ed elettronico di consumo per la visione notturna, la selezione dei materiali e l'analisi chimica, in modo compatto ed economico.
Il rapporto sul mercato dei sistemi di imaging SWIR a punti quantici è segmentato per materiale dei punti quantici (punti quantici a base di piombo (PbS, PbSe), punti quantici di calcogenuro di mercurio (HgTe, HgSe), punti quantici a base di indio (InAs, InSb) e altri materiali emergenti a punti quantici), tipo di prodotto (telecamere SWIR, core e moduli per telecamere, array di piani focali e sensori di immagine e piattaforme di sensori personalizzate/OEM), architettura di imaging (sistemi di scansione di area, sistemi di scansione lineare, sistemi iperspettrali e sistemi multispettrali e snapshot), settore di utilizzo finale (produzione industriale, semiconduttori ed elettronica, aerospaziale e difesa, automobilistico e mobilità, alimentare e agricoltura, riciclaggio e servizi ambientali, sanità e istituti di ricerca, elettronica di consumo e altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Punti quantici a base di piombo (PbS, PbSe) |
| Punti quantici di calcogenuro di mercurio (HgTe, HgSe) |
| Punti quantici a base di indio (InAs, InSb) |
| Altri materiali emergenti a punti quantici |
| Telecamere SWIR |
| Nuclei e moduli per fotocamere |
| Matrici di piani focali e sensori di immagine |
| Piattaforme di sensori personalizzate/OEM |
| Sistemi di scansione di area |
| Sistemi di scansione lineare |
| Sistemi iperspettrali |
| Sistemi multispettrali e di istantanea |
| Industria manifatturiera |
| Semiconduttori ed elettronica |
| Aerospazio e Difesa |
| Automotive e mobilità |
| Alimentazione e l'Agricoltura |
| Servizi di riciclaggio e ambientali |
| Istituzioni sanitarie e di ricerca |
| Elettronica di consumo |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Materiale a punti quantici | Punti quantici a base di piombo (PbS, PbSe) | ||
| Punti quantici di calcogenuro di mercurio (HgTe, HgSe) | |||
| Punti quantici a base di indio (InAs, InSb) | |||
| Altri materiali emergenti a punti quantici | |||
| Per tipo di prodotto | Telecamere SWIR | ||
| Nuclei e moduli per fotocamere | |||
| Matrici di piani focali e sensori di immagine | |||
| Piattaforme di sensori personalizzate/OEM | |||
| Imaging Architecture | Sistemi di scansione di area | ||
| Sistemi di scansione lineare | |||
| Sistemi iperspettrali | |||
| Sistemi multispettrali e di istantanea | |||
| Per settore degli utenti finali | Industria manifatturiera | ||
| Semiconduttori ed elettronica | |||
| Aerospazio e Difesa | |||
| Automotive e mobilità | |||
| Alimentazione e l'Agricoltura | |||
| Servizi di riciclaggio e ambientali | |||
| Istituzioni sanitarie e di ricerca | |||
| Elettronica di consumo | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei sistemi di imaging SWIR a punti quantici?
Il mercato dei sistemi di imaging SWIR a punti quantici ha un valore di 54.09 milioni di dollari nel 2026 e si prevede che raggiungerà i 95.88 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.13%.
Quali fattori stanno guidando la domanda di sistemi di imaging SWIR a punti quantici?
La produzione QD-on-CMOS può ridurre i costi dei sensori, mentre l'ispezione dei semiconduttori, l'automazione della selezione e i sensori per il settore automobilistico rappresentano ambiti di applicazione in espansione.
Quale materiale a punti quantici genera i maggiori ricavi?
Nel 2025, i punti quantici a base di piombo detenevano una quota di mercato del 46.81% grazie al loro consolidato ecosistema di sintesi e all'ampio intervallo di assorbimento.
Quale architettura di imaging sta crescendo più rapidamente?
Si prevede che i sistemi iperspettrali cresceranno a un tasso annuo composto del 15.83% fino al 2031, grazie alle applicazioni nel riciclo e nella selezione degli alimenti.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.83% fino al 2031, grazie agli investimenti nel settore dei semiconduttori in Cina, Corea del Sud e Giappone.
Quali sono i fattori che limitano una più ampia adozione della tecnologia SWIR a punti quantici?
I costi di qualificazione, le prestazioni in corrente di buio, la stabilità termica e l'uniformità volumetrica del film sottile rimangono vincoli importanti.


