

Analisi QoE per operatori di telecomunicazioni: dimensioni e quota di mercato.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.89 miliardo di dollari |
| Dimensione del mercato (2031) | 4.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.96% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi della QoE per gli operatori di telecomunicazioni: analisi di mercato a cura di Mordor Intelligence
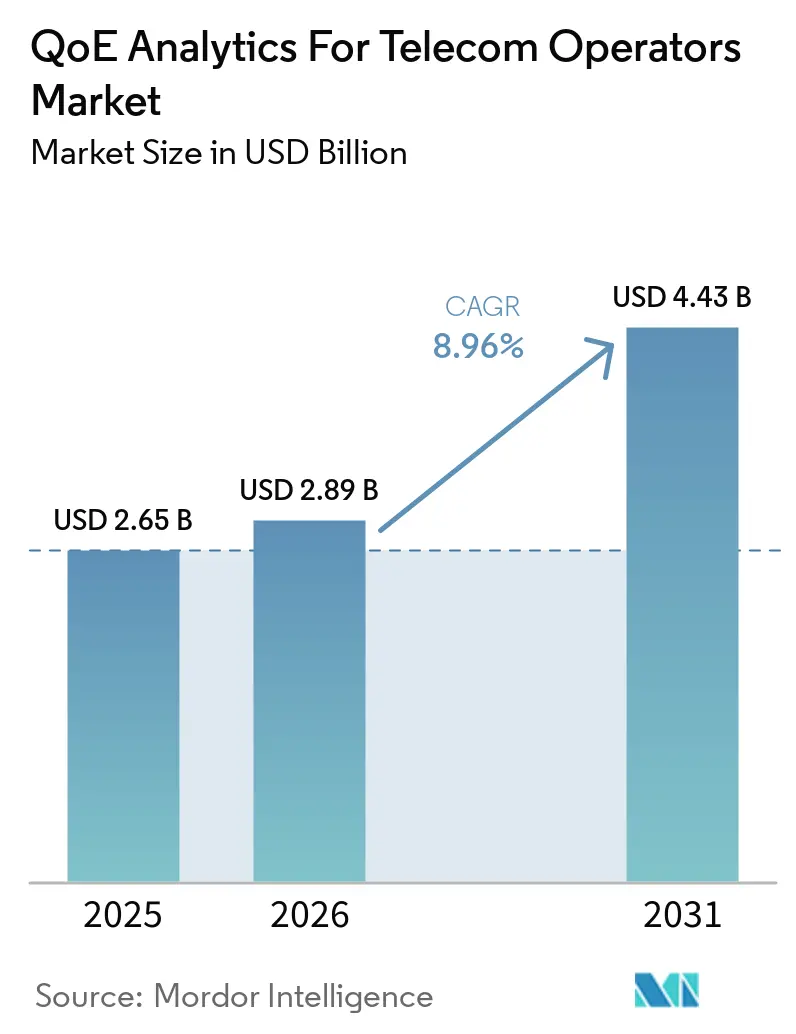
Il mercato dell'analisi QoE per gli operatori di telecomunicazioni aveva un valore di 2.89 miliardi di dollari nel 2026 e si stima che raggiungerà i 4.434 miliardi di dollari entro il 2031, con un CAGR dell'8.96% nel periodo di previsione 2026-2031. L'architettura standalone 5G sta aumentando il volume e la varietà di dati di telemetria che gli operatori devono interpretare su reti radio, di trasporto e core. Questo cambiamento sta spingendo gli acquisti verso piattaforme software unificate che collegano i dati di rete con i dati sull'esperienza dell'abbonato. Gli operatori necessitano inoltre di prove più chiare che i servizi 5G offrano una migliore esperienza al cliente rispetto alle reti precedenti, soprattutto laddove i piani tariffari siano simili. L'erogazione tramite cloud può aiutare le piattaforme a gestire carichi di traffico irregolari, sebbene le normative sulla privacy e sulla residenza dei dati continuino a influenzare le scelte di implementazione. Il mercato dell'analisi QoE per gli operatori di telecomunicazioni sta quindi diventando sempre più strettamente legato alle operazioni automatizzate, ai programmi di fidelizzazione e agli impegni di servizio aziendali.
Punti chiave del rapporto
- Per componente, nel 2025 il software deteneva il 72.13% della quota di mercato dell'analisi QoE per gli operatori di telecomunicazioni, mentre si prevede che l'analisi predittiva e prescrittiva crescerà a un CAGR del 9.16% fino al 2031.
- Per modalità di implementazione, l'implementazione cloud detiene il 42,34% della quota di mercato delle analisi QoE per gli operatori di telecomunicazioni e si prevede che crescerà a un tasso annuo composto del 9.22% fino al 2031.
- Per tipologia di analisi, l'analisi descrittiva ha rappresentato il 30.46% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.26% fino al 2031.
- Per quanto riguarda le applicazioni, la gestione delle prestazioni di rete ha rappresentato il 24.53% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.33% fino al 2031.
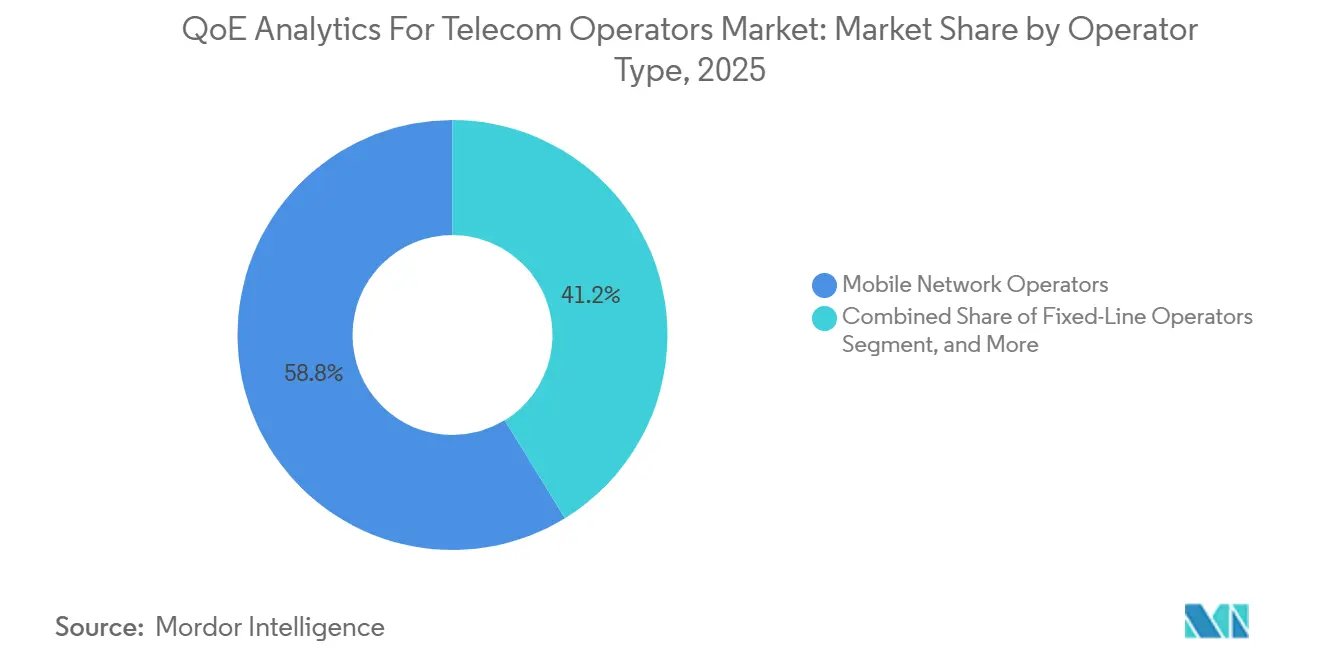
- Per tipologia di operatore, gli operatori di rete mobile detenevano il 58.76% dei ricavi nel 2025 e si prevede che cresceranno a un tasso annuo composto del 9.68% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese detenevano il 88.22% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 9.82% fino al 2031.
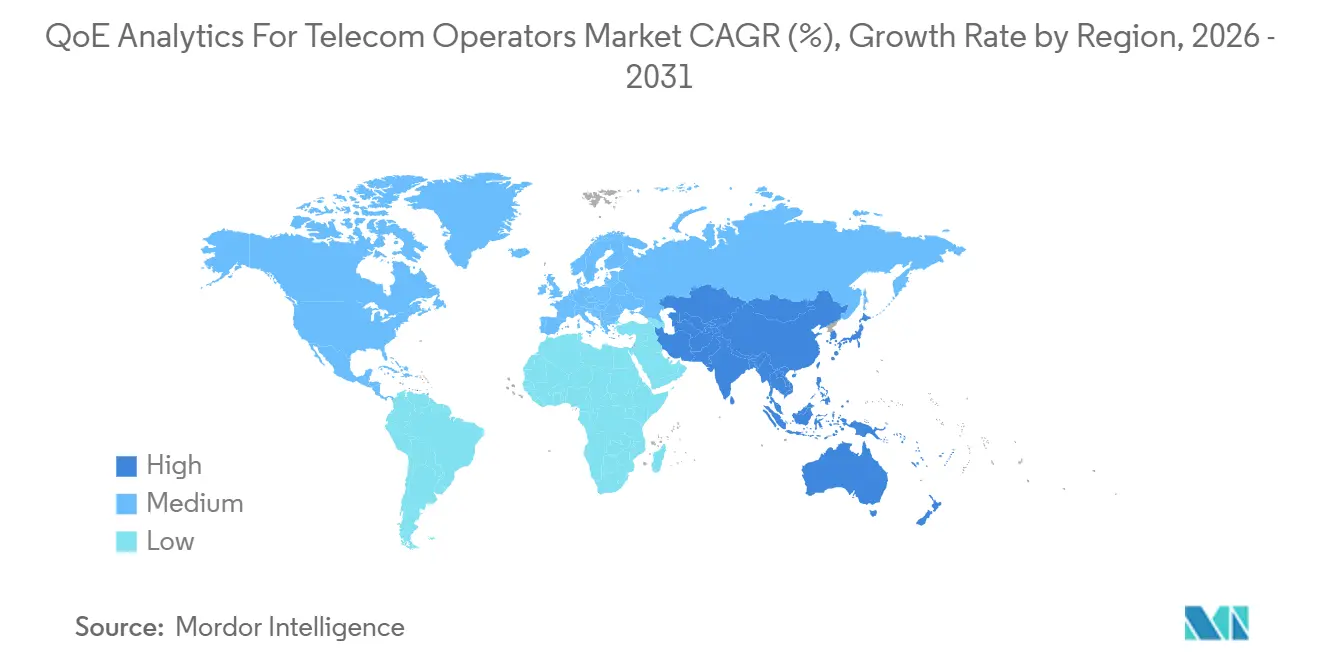
- Dal punto di vista geografico, il Nord America ha rappresentato il 28.27% del fatturato nel 2025, mentre si prevede che l'Africa crescerà a un tasso annuo composto del 9.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Analisi della QoE a livello globale: tendenze e approfondimenti di mercato per gli operatori di telecomunicazioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Garanzia di servizio a ciclo chiuso basata sull'intelligenza artificiale | + 2.8% | A livello globale, con adozione iniziale in Nord America, Giappone, Corea del Sud e Germania. | A breve termine (≤ 2 anni) |
| Complessità e crescita della telemetria nel 5G standalone | + 2.3% | Presente a livello globale, con una forte attività in Nord America, Cina, Corea del Sud e negli stati del Consiglio di Cooperazione del Golfo. | Medio termine (2-4 anni) |
| Economia dell'abbandono e della fidelizzazione degli abbonati | + 1.6% | A livello globale, in particolare in Nord America e in Europa occidentale. | Medio termine (2-4 anni) |
| Servizi di streaming, giochi e servizi sensibili alla latenza | + 1.2% | Azienda globale, con forte domanda nella regione Asia-Pacifico e in Nord America. | Medio termine (2-4 anni) |
| Monetizzazione dell'esperienza a livello di abbonato | + 0.9% | A livello globale, guidato dagli stati del Consiglio di cooperazione del Golfo, dal Nord America e dall'Asia nord-orientale. | A lungo termine (≥ 4 anni) |
| Validazione della porzione di rete e del servizio edge | + 0.7% | Nord America, Europa, Asia-Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio a un sistema di garanzia del servizio a ciclo chiuso basato sull'intelligenza artificiale
Il mercato dell'analisi QoE per gli operatori di telecomunicazioni sta beneficiando di un passaggio dagli avvisi basati su regole a sistemi che rilevano, diagnosticano e risolvono le condizioni di rete con un intervento manuale limitato. Questo approccio estende l'analisi da una funzione di reporting a un livello operativo in grado di supportare le decisioni di garanzia del servizio. RADCOM ha lanciato Neura nel febbraio 2026, con agenti per l'esperienza del cliente, la qualità del servizio e l'ottimizzazione della rete che operano sulla sua infrastruttura di analisi del traffico completa. [1] RADCOM Ltd., “RADCOM Launches Neura, an AI Agent Suite Designed for Integration into Agentic AI Ecosystems,” RADCOM, radcom.com La piattaforma può elaborare il traffico fino a 800 Gbps su un server commerciale standard, che supporta implementazioni che richiedono un elevato throughput di dati. La raccomandazione M.3389, pubblicata nel marzo 2025, ha definito i requisiti per la gestione dell'esperienza del cliente basata sull'IA nei servizi di telecomunicazione. [2] Unione Internazionale delle Telecomunicazioni, “Raccomandazione ITU-T M.3389: Requisiti per la gestione dell'esperienza del cliente basata sull'IA nei servizi di telecomunicazione”, Unione Internazionale delle Telecomunicazioni, itu.int Questo standard supporta i requisiti di approvvigionamento per gli operatori che necessitano di processi di esperienza del cliente basati sull'IA governati e spiegabili.
Complessità della rete 5G standalone e crescita della telemetria
Le reti 5G standalone utilizzano funzioni basate su servizi cloud-native che creano flussi di telemetria distinti attraverso il core, il piano utente, il livello policy e la rete radio. L'analisi QoE per il mercato degli operatori di telecomunicazioni affronta la necessità di correlare questi flussi a livello di abbonato quando si verifica un problema di esperienza. Il network slicing aggiunge un ulteriore requisito perché gli operatori devono convalidare gli accordi sul livello di servizio per ogni enterprise slice. NTT Docomo ha implementato Nokia MantaRay AutoPilot nel giugno 2026 per l'ottimizzazione della qualità RAN basata sull'IA su un cloud pubblico. L'implementazione ha utilizzato cicli a circuito chiuso di 15 minuti invece del precedente ciclo giornaliero e ha supportato l'obiettivo di rete autonoma di livello 4 di NTT Docomo. KT e Samsung hanno anche convalidato l'ottimizzazione RAN basata sull'IA su una rete 5G commerciale in Corea del Sud durante il 2025, utilizzando configurazioni IA a livello utente per prevedere le interruzioni del servizio. [3] GSMA Intelligence, "Service Assurance Trends in the AI Era", GSMA Intelligence, gsmaintelligence.com
Aumento del tasso di abbandono degli abbonati e strategie economiche per la fidelizzazione.
Nei mercati delle telecomunicazioni maturi, fidelizzare gli abbonati di alto valore può essere commercialmente più importante che acquisire nuovi clienti. L'analisi della QoE (Quality of Experience) per il mercato degli operatori di telecomunicazioni supporta questa priorità, identificando modelli di esperienza che possono precedere una disdetta o un calo del livello di utilizzo. Uno studio di Scientific Reports sugli abbonati di telecomunicazioni ha rilevato che gli indicatori di QoE producono segnali di abbandono più forti rispetto ai soli contatori di rete tradizionali. Il modello utilizzato in quello studio ha raggiunto un'elevata precisione e una solida capacità predittiva. TM Forum ha riportato che la risoluzione proattiva dei problemi di rete legati all'esperienza utente effettiva può ridurre l'abbandono su larga scala. Questi risultati rendono i dati sulla qualità del servizio rilevanti per l'assistenza clienti, la fidelizzazione e le decisioni di investimento nella rete.
Espansione dei servizi di streaming, gaming e a bassa latenza
I servizi di streaming, cloud gaming e realtà estesa richiedono throughput stabile, bassa latenza e jitter ridotto a livello applicativo. Le sole metriche di rete non sempre indicano se un abbonato riceve la qualità prevista per questi servizi. L'analisi QoE per il mercato degli operatori di telecomunicazioni aiuta gli operatori a collegare le condizioni di rete con il comportamento del servizio percepito dall'utente finale. MedUX ha segnalato differenze sostanziali nell'esperienza utente 5G in 15 grandi città europee durante il primo trimestre del 2025. I risultati hanno mostrato che la copertura pubblicizzata e le prestazioni a livello applicativo possono differire anche in aree con ampia copertura 5G. La soluzione Deepfield Cloud Intelligence di Nokia offre visibilità sul traffico crittografato e over-the-top su larga scala senza la necessità di sonde fisiche, consentendo agli operatori di monitorare i servizi che non controllano direttamente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Privacy dei dati degli abbonati e vincoli di residenza dei dati | -0.9% | Europa, Medio Oriente, Sud-est asiatico e Africa | Medio termine (2-4 anni) |
| Complessità dell'integrazione OSS, BSS e multivendor | -0.6% | A livello globale, in particolare in Europa, Sud America e Sud-est asiatico. | Medio termine (2-4 anni) |
| Etichette QoE incoerenti tra dispositivi e applicazioni | -0.4% | Globale, in particolare Asia-Pacifico e Africa | A lungo termine (≥ 4 anni) |
| Resistenza alle decisioni automatizzate prive di spiegazioni | -0.3% | Globale, in particolare Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Privacy dei dati degli abbonati e vincoli di residenza dei dati
Le piattaforme QoE a livello di abbonato utilizzano informazioni che possono includere la posizione del dispositivo, l'utilizzo delle applicazioni, i record di sessione e il comportamento collegato alle identità SIM. Il Regolamento generale sulla protezione dei dati (GDPR) europeo e normative simili nel Sud-est asiatico e in Medio Oriente limitano i luoghi in cui queste informazioni possono essere elaborate e archiviate. Il mercato dell'analisi QoE per gli operatori di telecomunicazioni deve quindi supportare architetture che mantengano i dati identificabili all'interno del territorio di competenza dell'operatore. Le specifiche 3GPP per l'analisi dei dati di rete richiedono l'aggregazione dei dati a livello di abbonato nel core 5G, il che può creare tensioni pratiche con le restrizioni sui dati transfrontalieri. Gli operatori nei mercati regolamentati possono optare per architetture on-premise o ibride, aumentando le loro esigenze di capitale e il lavoro di integrazione. AWS ha documentato nel 2026 un'architettura edge che elabora e oscura gli identificativi dell'abbonato prima che i carichi di lavoro di inferenza cloud ricevano i dati.
Elevata complessità di integrazione tra OSS, BSS e reti multivendor
Le piattaforme QoE devono combinare dati radio, di rete centrale, di trasporto, relativi ai clienti, di servizio e commerciali, che spesso risiedono in sistemi separati. Questi sistemi possono avere interfacce proprietarie e definizioni incoerenti degli indicatori chiave di prestazione (KPI) perché sono stati implementati nel corso di molti anni. Di conseguenza, l'analisi QoE per il mercato degli operatori di telecomunicazioni dipende da connettori, modelli di dati normalizzati e flussi di lavoro interoperabili. GSMA Intelligence ha identificato lacune nell'automazione dei processi e nella correlazione dei dati come ostacoli significativi all'implementazione dell'IA agentiva nella garanzia del servizio. L'onere è maggiore per gli operatori convergenti, poiché un singolo evento relativo a un cliente può richiedere dati provenienti da banda larga fissa, apparecchiature domestiche, sistemi radio mobili e piattaforme di fatturazione. RADCOM ha introdotto il suo modulo Analytics Designer nel giugno 2026 per consentire agli analisti di configurare set di dati, KPI e allarmi senza dover ricorrere a un fornitore o a un ciclo di rilascio del software.
Analisi del segmento
Per componente: le piattaforme software stanno rimodellando gli acquisti
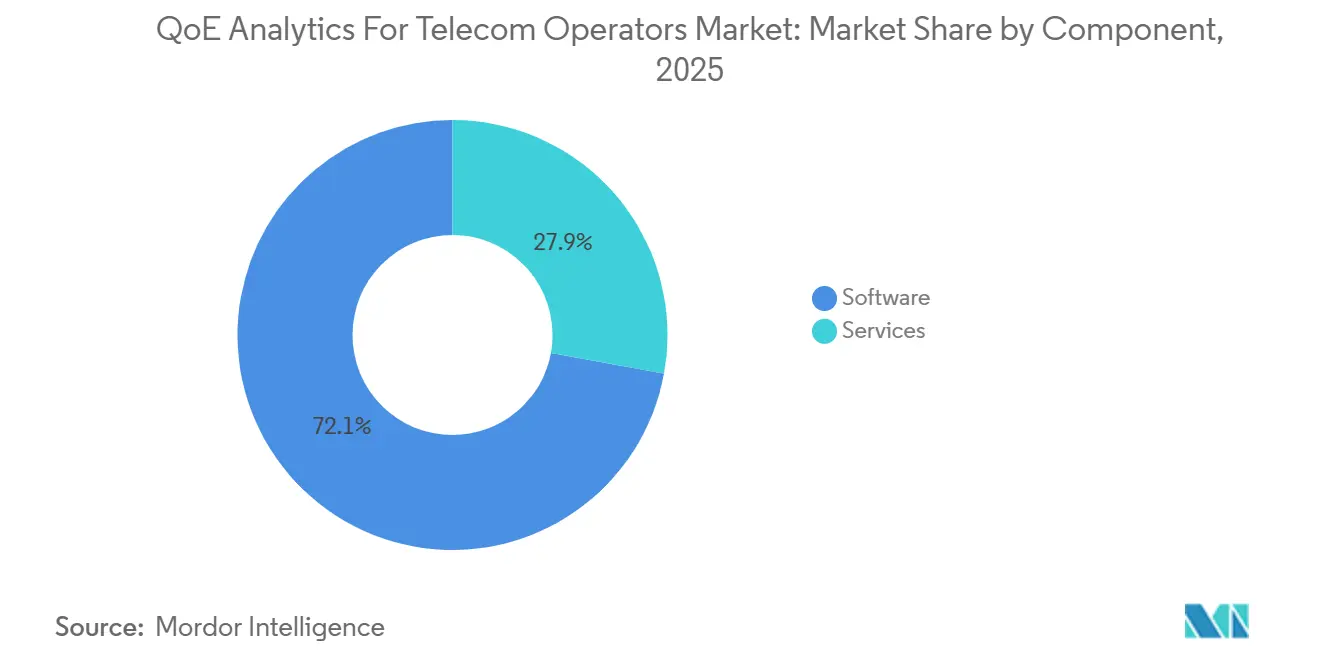
Nel 2025, il software rappresentava il 72.13% della quota di mercato delle soluzioni di analisi QoE per gli operatori di telecomunicazioni, a testimonianza del passaggio dalle sonde hardware alle piattaforme che elaborano il traffico di rete tramite software. Il software è in grado di esaminare il traffico crittografato e non crittografato, collegando le informazioni sulle prestazioni con gli indicatori di esperienza. La gestione dell'esperienza del cliente, l'analisi predittiva e l'analisi prescrittiva stanno ricevendo sempre maggiore attenzione, in quanto gli operatori si stanno allontanando dai report storici di rete. Si prevede che l'analisi predittiva e prescrittiva all'interno del software crescerà a un tasso di crescita annuo composto (CAGR) del 9.16% fino al 2031. La quota di mercato delle soluzioni di analisi QoE per gli operatori di telecomunicazioni, in particolare per quanto riguarda il software, è supportata da piattaforme in grado di raccomandare azioni correttive prima che il degrado del servizio raggiunga l'abbonato. Questa funzionalità consente agli operatori di concentrare l'attenzione del team di ingegneri sui potenziali problemi di esperienza, anziché su ogni singolo evento di rete.
I servizi mantengono un ruolo complementare poiché molte implementazioni richiedono integrazione, supporto continuo e competenze operative. I servizi gestiti sono rilevanti per gli operatori che necessitano delle funzionalità della piattaforma ma non intendono creare un ampio team interno di analisi. Anche l'analisi della QoE per il settore degli operatori di telecomunicazioni si sta orientando verso applicazioni pronte all'uso che riducono la necessità di sviluppare modelli personalizzati. Nokia Experience Prescriptions offre applicazioni cloud-native che combinano il rilevamento delle anomalie e l'analisi delle cause principali all'interno di un unico flusso di lavoro per l'esperienza dell'abbonato. La raccomandazione ITU-T M.3389 fornisce una base di riferimento riconosciuta per la gestione dell'esperienza del cliente basata sull'intelligenza artificiale, che può favorire le piattaforme software rispetto agli strumenti personalizzati. Le decisioni di acquisto dipendono sempre più dalla capacità del software di funzionare sull'intera infrastruttura di rete e di soddisfare i requisiti di governance applicabili.
Per modalità di implementazione: l'architettura cloud si evolve di pari passo con i requisiti di sovranità.
Si prevede che l'implementazione del cloud crescerà a un tasso annuo composto (CAGR) del 9.22% fino al 2031, poiché gli operatori cercano capacità flessibili per la telemetria standalone 5G. I volumi di traffico possono variare bruscamente durante i periodi di congestione o in occasione di eventi importanti, rendendo la capacità infrastrutturale permanente meno efficiente per alcuni carichi di lavoro. L'analisi della QoE per il mercato degli operatori di telecomunicazioni supporta modelli di cloud basati sul consumo e scalabili senza un grande investimento iniziale. L'erogazione tramite cloud può anche abbreviare l'accesso agli strumenti di analisi, poiché un fornitore gestisce centralmente gli aggiornamenti della piattaforma. Il suo valore dipende dalla possibilità per un operatore di utilizzare le risorse cloud senza compromettere i requisiti di residenza dei dati.
L'implementazione ibrida rimane importante laddove i dati che consentono l'identificazione dell'abbonato devono rimanere on-premise, mentre i dati anonimizzati e i carichi di lavoro di inferenza possono utilizzare le risorse cloud. L'implementazione on-premise continua a essere la soluzione predefinita per alcuni operatori di primo livello in Cina e Medio Oriente, poiché i requisiti di sovranità limitano l'elaborazione dei dati di telemetria degli abbonati nel cloud pubblico. Nokia ha ampliato la sua collaborazione con Google Cloud nel 2026 per fornire il suo stack di analisi come applicazione software-as-a-service, su Google Distributed Cloud on-premise e in configurazioni ibride. L'implementazione di Polystar per MasOrange ha combinato un'installazione bare-metal centralizzata on-premise con l'elaborazione basata su Kubernetes su Google Cloud. Il mercato dell'analisi QoE per gli operatori di telecomunicazioni non considera quindi l'implementazione ibrida come una soluzione temporanea, bensì come un modo a lungo termine per bilanciare privacy, prestazioni e costi operativi su una rete convergente.
Per tipologia di analisi: l'analisi descrittiva rimane la base operativa
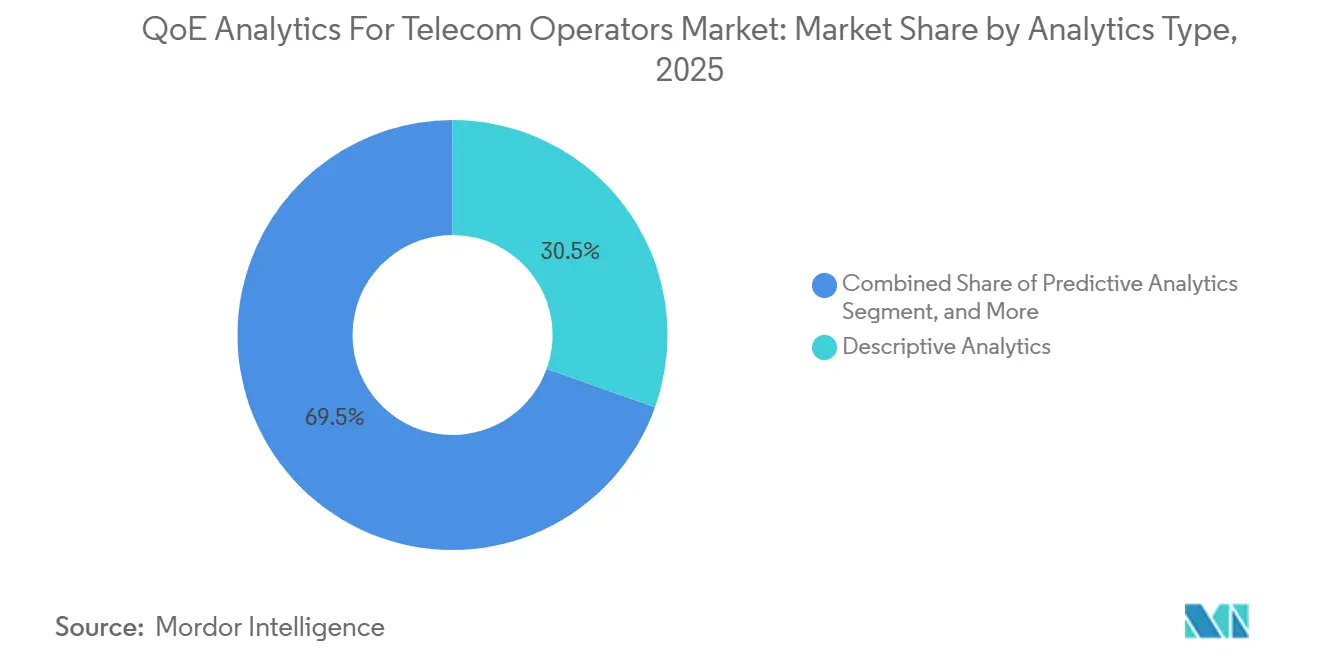
Nel 2025, l'analisi descrittiva ha rappresentato il 30.46% del fatturato, confermandosi come la tipologia di analisi più diffusa nel mercato dell'analisi della qualità dell'esperienza (QoE) per gli operatori di telecomunicazioni. I dashboard storici degli indicatori chiave di prestazione (KPI) e i report sull'esperienza di rete rimangono essenziali per le pratiche burocratiche, la rendicontazione dei livelli di servizio (SLA) e le revisioni interne. Gli operatori utilizzano questi dati per ricostruire gli eventi passati prima di passare a un flusso di lavoro predittivo o prescrittivo. Gli strumenti descrittivi forniscono inoltre i dati di base necessari ai sistemi automatizzati per la validazione. Questa prassi operativa consolidata spiega perché la reportistica storica continui ad avere valore, anche con la crescente diffusione delle funzionalità di intelligenza artificiale.
Le funzioni predittive e prescrittive stanno acquisendo sempre maggiore importanza, poiché i team di garanzia del servizio cercano di identificare tempestivamente i problemi emergenti. GSMA Intelligence ha riportato che l'analisi dei dati relativi ai clienti e l'automazione a ciclo chiuso sono le aree di implementazione dell'IA in più rapida crescita nella garanzia del servizio di telecomunicazioni. L'analisi diagnostica rimane utile quando è necessario tracciare un'esperienza degradata attraverso una rete multivendor e in diversi domini. L'analisi della QoE per il settore degli operatori di telecomunicazioni deve connettere queste funzioni anziché trattarle come prodotti separati. I requisiti di analisi dei dati di rete 3GPP influenzano il modo in cui le capacità diagnostiche e predittive si integrano nel core 5G. Approcci basati su modelli linguistici di grandi dimensioni possono supportare una diagnosi interpretabile, ma i controlli operativi consolidati rimangono essenziali per l'adozione da parte degli operatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: Domanda di ancoraggio per la gestione delle prestazioni di rete
La gestione delle prestazioni di rete ha rappresentato il 24.53% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9.33% fino al 2031. Questa applicazione richiede una validazione continua su reti di accesso radio, trasporto e core, man mano che gli operatori introducono le funzionalità standalone del 5G. L'analisi della QoE per il mercato degli operatori di telecomunicazioni offre una visione più ampia rispetto agli strumenti di monitoraggio puntuale, poiché gli eventi relativi alle prestazioni possono interessare contemporaneamente diversi domini di rete. L'analisi automatizzata delle cause principali può identificare le celle interessate, correlare i reclami degli abbonati e presentare raccomandazioni per la risoluzione. Queste funzionalità possono aiutare i team a ridurre il tempo necessario per passare da un allarme a un problema di servizio verificato.
Un altro importante gruppo di applicazioni riguarda il monitoraggio della qualità del servizio e la gestione dell'esperienza del cliente. Queste funzioni traducono i segnali tecnici in punteggi di esperienza che possono fornire informazioni utili per l'assistenza clienti, la definizione dei prezzi e le attività di fidelizzazione. Una recente ricerca di Scientific Reports ha dimostrato che i modelli di previsione dell'abbandono basati sull'intelligenza artificiale e che utilizzano indicatori di QoE (Quality of Experience) offrono prestazioni predittive elevate. La previsione dell'abbandono e la gestione della fidelizzazione sono quindi strettamente legate alle stesse fonti di dati utilizzate per la gestione delle prestazioni. Anche gli investimenti di rete e la pianificazione della capacità utilizzano i dati QoE per dare priorità alle aree con un'esperienza peggiore rispetto alla densità di abbonati e al contributo al fatturato. L'Open Digital Architecture di TM Forum fornisce linee guida per l'interoperabilità tra gli output QoE e i sistemi OSS e BSS più ampi.
Per tipologia di operatore: gli operatori di rete mobile (MNO) sono in testa perché le reti radio 5G creano un'elevata domanda di analisi.
Nel 2025, gli operatori di rete mobile detenevano il 58.76% dei ricavi, la quota più alta tra le diverse tipologie di operatori. Il mercato dell'analisi della QoE (Quality of Experience) per gli operatori di telecomunicazioni è particolarmente rilevante per gli operatori di rete mobile (MNO) perché le reti radio 5G generano elevati volumi di dati dinamici relativi ad abbonati e sessioni. I limiti dello spettro, le scelte di gestione del traffico e il posizionamento competitivo dei servizi richiedono visibilità a livello di singolo abbonato e di sessione. Gli MNO possono utilizzare i dati QoE per identificare il degrado del servizio che il monitoraggio passivo convenzionale potrebbe non rilevare su scala 5G standalone. Questo rappresenta un valido motivo operativo per gli MNO per investire nel monitoraggio continuo dell'esperienza utente.
Gli operatori convergenti rappresentano un gruppo di clienti in crescita, poiché devono integrare le informazioni relative all'esperienza fissa e mobile per la stessa famiglia o azienda. Gli operatori di rete fissa stanno inoltre intensificando il monitoraggio della qualità del servizio, in quanto l'implementazione della fibra fino alla sede del cliente (FTTP) introduce servizi aziendali con obblighi di livello di servizio (SLA). Gli operatori via cavo si trovano ad affrontare un'esigenza analoga, poiché la concorrenza nel settore della fibra aumenta il rischio che i clienti abbandonino il servizio a seguito di problemi di servizio prolungati. L'analisi della QoE (Quality of Experience) per il mercato degli operatori di telecomunicazioni può integrare queste fonti di dati in una visione operativa comune. La GSMA ha riportato che le tecnologie mobili hanno generato un valore economico significativo in tutta l'Africa e hanno rappresentato una quota considerevole del prodotto interno lordo regionale. Questa portata sta inoltre aumentando l'interesse per un benchmarking standardizzato della QoE per gli operatori di rete mobile che operano nella regione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni dell'organizzazione: le grandi imprese dominano, mentre gli operatori più piccoli acquisiscono accesso
Nel 2025, le grandi imprese rappresentavano l'88.22% del fatturato e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9.82% fino al 2031. Gli operatori di livello 1 dispongono di volumi di abbonati e reti multivendor che giustificano la raccolta dati dedicata, le licenze e la personalizzazione della piattaforma. Inoltre, devono affrontare costi significativi quando l'identificazione e la risoluzione di un problema di rete richiedono più tempo. Di conseguenza, l'analisi della QoE per il mercato degli operatori di telecomunicazioni è concentrata tra gli operatori che presentano ambienti dati complessi e una significativa esposizione al rischio di retention. Le grandi imprese possono combinare probe dedicati, integrazioni multivendor e team interni di specialisti per supportare un'implementazione su vasta scala.
Gli operatori di piccole e medie dimensioni contribuiscono oggi a una quota minore del fatturato, ma i servizi gestiti in cloud e i prezzi basati sul consumo possono ridurne i costi di ingresso. Questi operatori potrebbero optare per un modello gestito da un fornitore piuttosto che costruire una grande organizzazione interna di analisi dati. A febbraio 2026, NETSCOUT ha esteso Omnis AI Insights ai fornitori di servizi di comunicazione, aggiungendo strumenti progettati per trasformare i dati relativi a 5G, RAN, core, mobile edge computing e telemetria di trasporto in dati elaborati e pronti per l'intelligenza artificiale. L'analisi della QoE per il mercato degli operatori di telecomunicazioni potrebbe quindi ampliarsi, grazie all'offerta di integrazioni predefinite e funzionalità di gestione dei dati da parte dei fornitori. I fornitori che semplificano l'onboarding saranno in una posizione migliore per servire gli operatori con team di ingegneri più piccoli. Questa opportunità dipende dalla dimostrazione che la piattaforma può fornire informazioni utili sull'esperienza utente su una scala compatibile con il budget di un operatore di dimensioni ridotte.
Analisi geografica
Mercato dell'analisi QoE per operatori di telecomunicazioni in Nord America ed Europa
Il Nord America ha detenuto il 28.27% del fatturato del 2025, risultando la regione con la maggiore quota di mercato nell'ambito dell'analisi QoE per gli operatori di telecomunicazioni. Le prime attività 5G standalone, la competitività degli operatori nazionali e le consolidate pratiche di rete basate sui dati supportano la domanda nella regione. Gli operatori sono stati tra i primi ad adottare architetture OSS cloud-native, creando una maggiore compatibilità con piattaforme che si integrano con i flussi di lavoro DevOps e AIOps. L'Europa si è classificata al secondo posto, con la spesa concentrata in Regno Unito, Germania, Francia e paesi nordici. Il GDPR influisce sia sull'architettura della piattaforma che sulle tempistiche di approvvigionamento, favorendo i fornitori in grado di supportare modelli on-premise e ibridi. CONNECT Europe ha riportato che la copertura 5G ha raggiunto la maggior parte della popolazione europea entro la fine del periodo di riferimento, mentre l'adozione ha rappresentato una quota significativa delle connessioni mobili.
Mercato europeo e APAC dell'analisi della QoE per gli operatori di telecomunicazioni
La differenza tra la copertura e l'adozione del 5G in Europa aumenta la necessità per gli operatori di dimostrare una qualità del servizio riconoscibile dai clienti. A febbraio 2026, Deutsche Telekom ha collaborato con Google Cloud per sviluppare un agente di intelligenza artificiale per le operazioni RAN autonome, con l'obiettivo di ridurre i costi operativi e migliorare l'esperienza del cliente. Anche la regione Asia-Pacifico è molto attiva, guidata da Giappone, Corea del Sud, Cina e India, sebbene ogni Paese abbia un diverso livello di maturità per il 5G standalone. A giugno 2026, NTT Docomo ha implementato Nokia MantaRay AutoPilot, un sistema di ottimizzazione della qualità basato sull'intelligenza artificiale e ospitato nel cloud, per una rete commerciale nazionale. Il lancio di CNX nell'ottobre 2025 ha utilizzato l'intelligenza artificiale per quantificare la qualità della comunicazione percepita dagli abbonati. L'espansione degli abbonati 5G in India, grazie a Reliance Jio e Bharti Airtel, sta inoltre creando una domanda di differenziazione dell'esperienza in un contesto sensibile al prezzo.
Mercato dell'analisi della QoE per gli operatori di telecomunicazioni in Medio Oriente, Africa e Sud America
Si prevede che l'Africa crescerà a un tasso annuo composto (CAGR) del 9.71% fino al 2031, il tasso regionale più rapido nel mercato dell'analisi della qualità dell'esperienza utente (QoE) per gli operatori di telecomunicazioni. GSMA Intelligence ha registrato l'espansione dei servizi 5G commerciali in diversi mercati africani e ha previsto una forte crescita delle connessioni 5G in Africa nei prossimi anni. La strategia nazionale egiziana per lo spettro e il piano di espansione delle torri del Marocco contribuiscono al flusso di infrastrutture a breve termine. Gli operatori del Consiglio di cooperazione del Golfo creano una domanda elevata per l'analisi delle slice e la monetizzazione a livello di abbonato, mentre il Sud America si trova in una fase precedente, con gli operatori impegnati nella modernizzazione dei sistemi OSS e BSS legacy.
Panorama competitivo
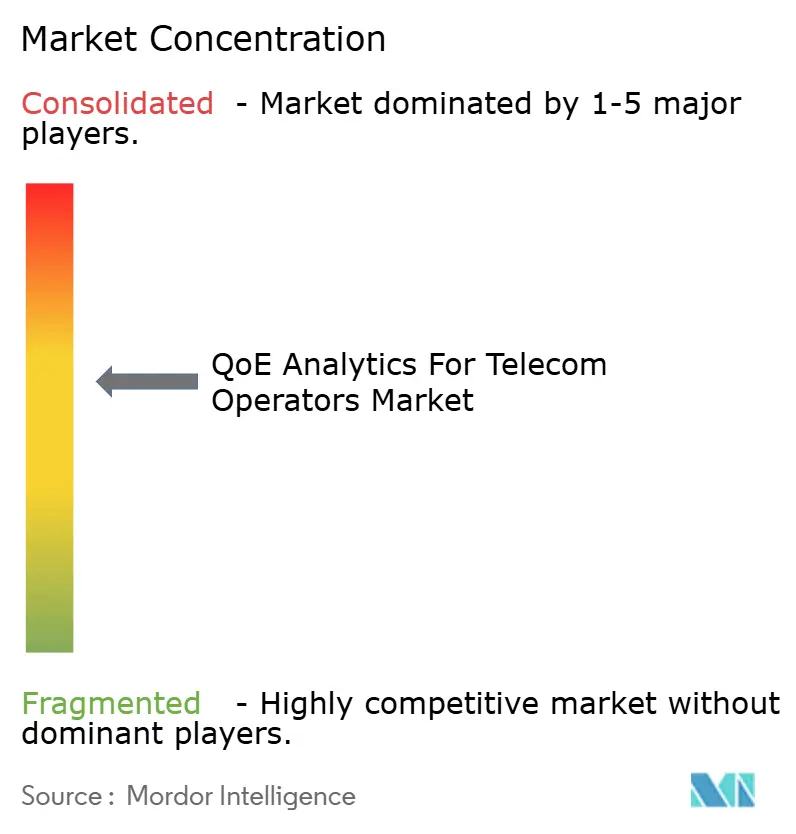
Il mercato delle analisi QoE per gli operatori di telecomunicazioni è moderatamente concentrato tra i fornitori di fascia alta e frammentato tra i fornitori specializzati. Ericsson, Nokia, Huawei e Cisco sfruttano la loro consolidata visibilità di rete per includere strumenti QoE in contratti di gestione di rete più ampi. Questo modello può risultare interessante per gli operatori che già utilizzano i sistemi radio, core o di trasporto del fornitore. RADCOM, NETSCOUT, Infovista, TEOCO e Subex competono grazie al supporto multivendor, alla profondità analitica e alle architetture dati orientate all'intelligenza artificiale. La loro posizione si basa sulla capacità di offrire analisi dell'esperienza senza obbligare un operatore a utilizzare un unico fornitore di apparecchiature per ogni dominio di rete.
RADCOM ha lanciato il modulo Analytics Designer nel giugno 2026, consentendo agli analisti di dati di rete di definire, configurare e implementare set di dati personalizzati, KPI e allarmi in tempo reale. Questo tipo di flessibilità di configurazione può ridurre la dipendenza dai cicli di rilascio dei fornitori e può essere utile in un contesto operativo in rapida evoluzione. Huawei ha introdotto AI-Native SmartCare, che combina la tecnologia Digital Twin spazio-temporale con il suo modello di grandi dimensioni specifico per il dominio SRCON. Huawei ha riferito che un progetto pilota con un operatore dell'area Asia-Pacifico ha migliorato il Net Promoter Score della rete, aumentato l'utilizzo dei dati per utente e ridotto i reclami relativi alla rete. I fornitori hanno sempre più bisogno di collegare le proprie piattaforme a risultati commerciali e di servizio misurabili, anziché presentare l'analisi solo come strumento di reporting tecnico.
Nel febbraio 2026 Amdocs ha introdotto aOS, un sistema operativo agentico progettato per operare su stack BSS e OSS. Il suo approccio integra l'intelligenza artificiale nelle operazioni di telecomunicazione end-to-end, anziché considerarla un livello di analisi separato. Anche Nokia ha lanciato Autonomous Network Fabric nel 2026 e ha ampliato la sua collaborazione con Google Cloud per la distribuzione in modalità software-as-a-service e ibrida del suo stack di garanzia di rete e QoE. Il mercato dell'analisi QoE per gli operatori di telecomunicazioni premia i fornitori in grado di integrare i propri dati, l'automazione e i flussi di lavoro operativi con i sistemi degli operatori esistenti. Non viene fornita alcuna quota di mercato combinata per i fornitori leader, pertanto non è possibile determinare un punteggio di concentrazione in base alla metodologia di punteggio indicata.
Analisi della QoE per i leader del settore degli operatori di telecomunicazioni
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Cisco Systems, Inc.
Mobileum Inc.
RADCOM Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: RADCOM ha lanciato il modulo Analytics Designer, che consente agli analisti di dati di rete di definire, configurare e implementare set di dati e KPI personalizzati in tempo reale senza dover ricorrere a fornitori esterni, riducendo i cicli di modifica delle analisi da mesi a un solo giorno. Il modulo sarà disponibile per i clienti RADCOM ACE nel terzo trimestre del 2026.
- Giugno 2026: NTT Docomo ha implementato MantaRay AutoPilot di Nokia su un cloud pubblico, la prima implementazione in Giappone di ottimizzazione automatizzata della qualità della RAN basata sull'intelligenza artificiale e la prima al mondo in cloud. L'implementazione ha raggiunto il controllo a ciclo chiuso a intervalli di 15 minuti anziché con il precedente ciclo giornaliero e supporta l'obiettivo di NTT Docomo di raggiungere il livello 4 di rete autonoma del TM Forum.
- Giugno 2026: Nokia ha presentato una libreria di agenti per reti autonome aggiornata e funzionalità di intelligenza artificiale agentica potenziate al DTW26 di Copenaghen, tra cui WaveSuite, un framework agentico per le operazioni di rete ottica che fornisce un rilevamento proattivo delle anomalie dei KPI prima che le prestazioni del servizio vengano compromesse.
- Febbraio 2026: RADCOM ha lanciato Neura, una suite di agenti AI che integra agenti per l'esperienza del cliente, la qualità del servizio e l'ottimizzazione della rete sulla piattaforma RADCOM ACE tramite Model Context Protocol, progettata per trasformare la garanzia del servizio in operazioni di rete autonome e basate sull'intento.
Ambito del rapporto sul mercato globale dell'analisi QoE per gli operatori di telecomunicazioni
Il mercato dell'analisi della QoE (Quality of Experience) per gli operatori di telecomunicazioni si riferisce a piattaforme software e servizi che misurano, monitorano e ottimizzano l'esperienza percepita dagli abbonati su servizi di telecomunicazione mobili, fissi, a banda larga e digitali. Queste soluzioni correlano le prestazioni della rete, il comportamento delle applicazioni, i flussi di traffico, i dati dei dispositivi e le interazioni con i clienti per valutare la soddisfazione dell'utente finale e la qualità del servizio.
Il rapporto di mercato sull'analisi QoE per gli operatori di telecomunicazioni è segmentato per componente (software e servizi), modalità di implementazione (cloud, on-premise e ibrida), tipo di analisi (analisi descrittiva, analisi diagnostica, analisi predittiva e analisi prescrittiva), applicazione (gestione delle prestazioni di rete, monitoraggio della qualità del servizio, gestione dell'esperienza del cliente, previsione dell'abbandono e gestione della fidelizzazione, analisi delle cause principali e rilevamento delle anomalie e pianificazione degli investimenti e della capacità di rete), tipo di operatore (operatori di rete mobile, operatori di rete fissa, operatori convergenti, operatori via cavo e altri tipi di operatori), dimensione dell'organizzazione (grandi imprese, operatori di piccole e medie dimensioni) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software | Analisi di rete |
| Strumenti di monitoraggio delle prestazioni | |
| Gestione dell'esperienza del cliente | |
| Analisi predittiva e prescrittiva | |
| altri Software | |
| Servizi | Servizi professionali |
| Managed Services | |
| Servizi di supporto e manutenzione |
| Cloud |
| On-Locale |
| IBRIDO |
| Analisi descrittiva |
| Analitica diagnostica |
| Predictive Analytics |
| Analitica prescrittiva |
| Altri tipi di analisi |
| Gestione delle prestazioni di rete |
| Monitoraggio della qualità del servizio |
| Gestione dell'esperienza del cliente |
| Previsione dell'abbandono e gestione della fidelizzazione |
| Analisi delle cause profonde e rilevamento delle anomalie |
| Pianificazione degli investimenti e della capacità di rete |
| Altre applicazioni |
| Operatori di rete mobile |
| Operatori di telefonia fissa |
| Operatori convergenti |
| Operatori via cavo |
| Altri tipi di operatore |
| Grande impresa |
| Operatori di piccole e medie dimensioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Israele | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Marocco | |
| Resto d'Africa |
| Per componente | Software | Analisi di rete |
| Strumenti di monitoraggio delle prestazioni | ||
| Gestione dell'esperienza del cliente | ||
| Analisi predittiva e prescrittiva | ||
| altri Software | ||
| Servizi | Servizi professionali | |
| Managed Services | ||
| Servizi di supporto e manutenzione | ||
| Per modalità di distribuzione | Cloud | |
| On-Locale | ||
| IBRIDO | ||
| Per tipo di analisi | Analisi descrittiva | |
| Analitica diagnostica | ||
| Predictive Analytics | ||
| Analitica prescrittiva | ||
| Altri tipi di analisi | ||
| Per Applicazione | Gestione delle prestazioni di rete | |
| Monitoraggio della qualità del servizio | ||
| Gestione dell'esperienza del cliente | ||
| Previsione dell'abbandono e gestione della fidelizzazione | ||
| Analisi delle cause profonde e rilevamento delle anomalie | ||
| Pianificazione degli investimenti e della capacità di rete | ||
| Altre applicazioni | ||
| Per tipo di operatore | Operatori di rete mobile | |
| Operatori di telefonia fissa | ||
| Operatori convergenti | ||
| Operatori via cavo | ||
| Altri tipi di operatore | ||
| Per dimensione dell'organizzazione | Grande impresa | |
| Operatori di piccole e medie dimensioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Israele | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Marocco | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dell'analisi QoE per gli operatori di telecomunicazioni?
Il mercato delle analisi QoE per gli operatori di telecomunicazioni aveva un valore di 2.89 miliardi di dollari nel 2026 e si stima che raggiungerà i 4.434 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.96%.
Perché gli operatori di telecomunicazioni utilizzano piattaforme di analisi della QoE?
Gli operatori utilizzano queste piattaforme per collegare i dati di rete all'esperienza dell'abbonato, supportare la riduzione del tasso di abbandono e automatizzare le azioni di garanzia del servizio.
Quale componente incide maggiormente sulla spesa per l'analisi della QoE (Quality of Experience) degli operatori di telecomunicazioni?
Nel 2025, il software ha rappresentato il 72.13% del fatturato, poiché gli operatori stanno sostituendo gli strumenti di monitoraggio isolati con piattaforme di analisi unificate.
Quale applicazione presenta le maggiori prospettive di espansione fino al 2031?
Si prevede che la gestione delle prestazioni di rete crescerà a un tasso annuo composto del 9.33% fino al 2031, poiché le reti 5G standalone richiedono una convalida continua tra domini diversi.
Qual è l'approccio di implementazione più appropriato quando i dati degli abbonati devono rimanere in locale?
L'implementazione ibrida mantiene i dati identificabili in locale, consentendo al contempo ai dati anonimizzati e ai carichi di lavoro di intelligenza artificiale di utilizzare le risorse cloud.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'Africa crescerà a un tasso annuo composto del 9.71% fino al 2031, grazie alla commercializzazione del 5G da parte di 61 operatori in 37 mercati a maggio 2026.


