

Dimensioni e quota di mercato della pirofillite
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
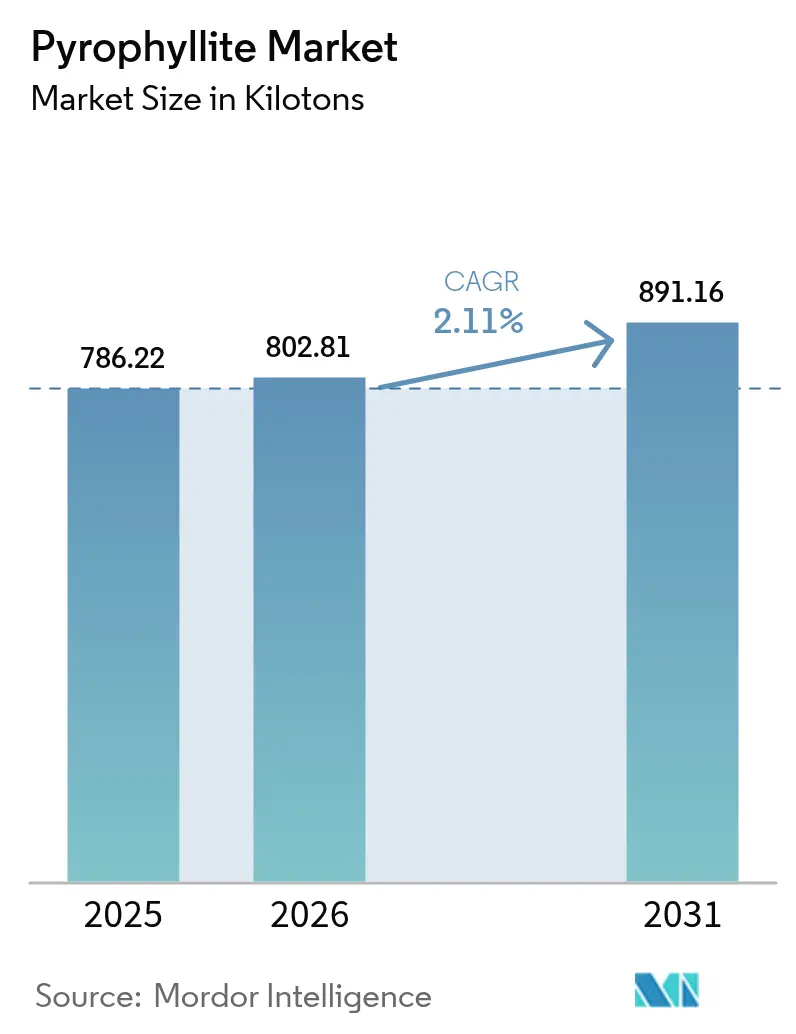
| Volume di mercato (2026) | Chilotron 802.81 |
| Volume di mercato (2031) | Chilotron 891.16 |
| Tasso di crescita (2026 - 2031) | 2.11% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
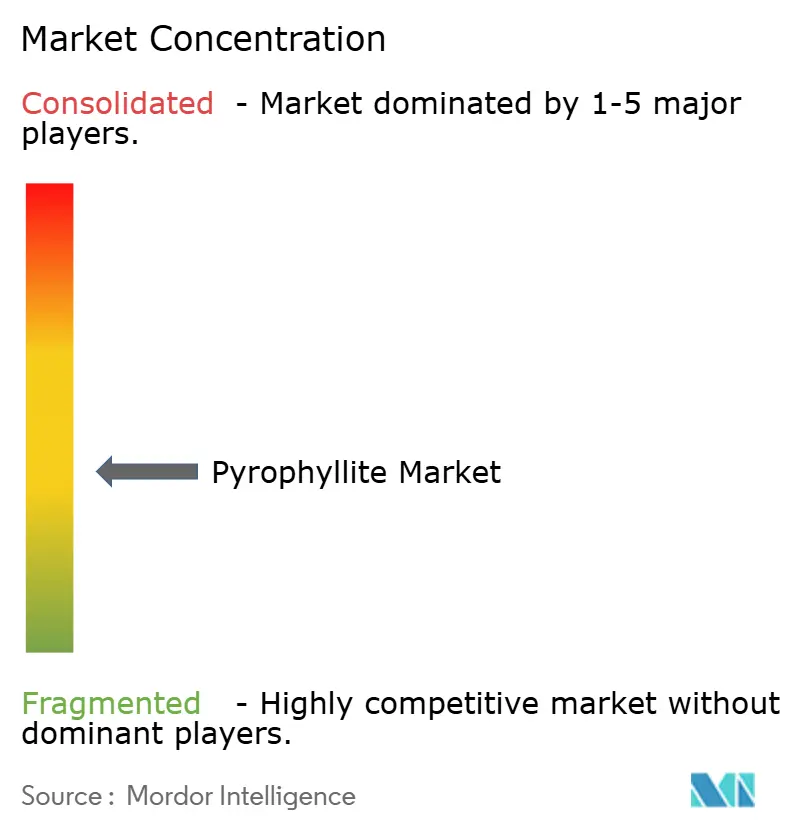
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della pirofillite di Mordor Intelligence
Si prevede che il mercato della pirofillite aumenterà da 786.22 chilotoni nel 2025 a 802.81 chilotoni nel 2026 e raggiungerà gli 891.16 chilotoni entro il 2031, con un CAGR del 2.11% nel periodo 2026-2031. L'area Asia-Pacifico detiene tre quarti della domanda globale, la produzione di acciaio ad arco elettrico ora convoglia quasi la metà della produzione in miscele refrattarie e i produttori di batterie e cosmetici stanno pagando premi per i concentrati a basso contenuto di ferro e ad alto contenuto di allumina. I gruppi integrati di refrattari si stanno assicurando le forniture di minerale vincolato, mentre gli innovatori nei separatori di batterie premiano i trasformatori in grado di fornire materie prime con <0.05% di Fe₂O₃. La pressione sostitutiva esercitata da talco, caolino e feldspato limita i margini, ma i forni a idrogeno e i separatori di batterie allo stato solido creano nicchie tecniche distinte che sostengono le differenze di prezzo all'interno del mercato della pirofillite.
Punti chiave del rapporto
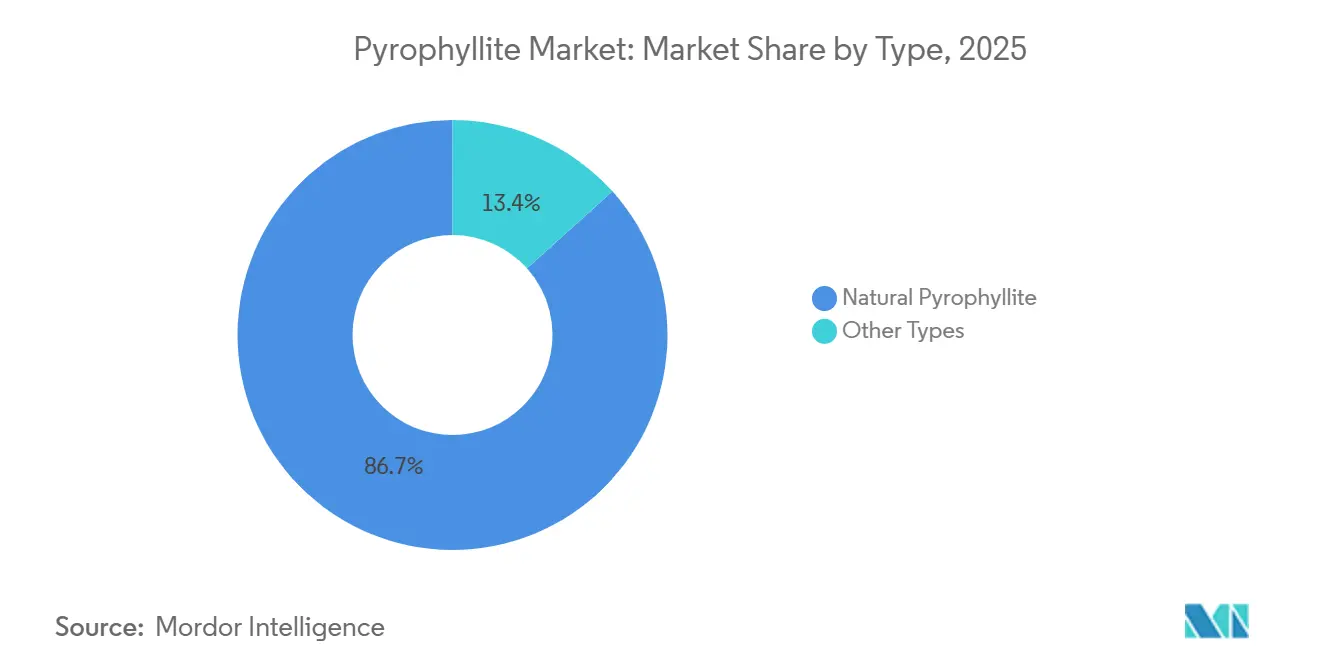
- Per tipologia, i gradi naturali hanno catturato l'86.65% del volume del 2025, mentre le varianti arricchite e sintetiche stanno crescendo a un CAGR del 2.71% fino al 2031.
- Per applicazione, il materiale refrattario ha dominato il mercato della pirofillite con una quota del 49.18% nel 2025 e si prevede che registrerà il CAGR più rapido, pari al 2.56%, entro il 2031.
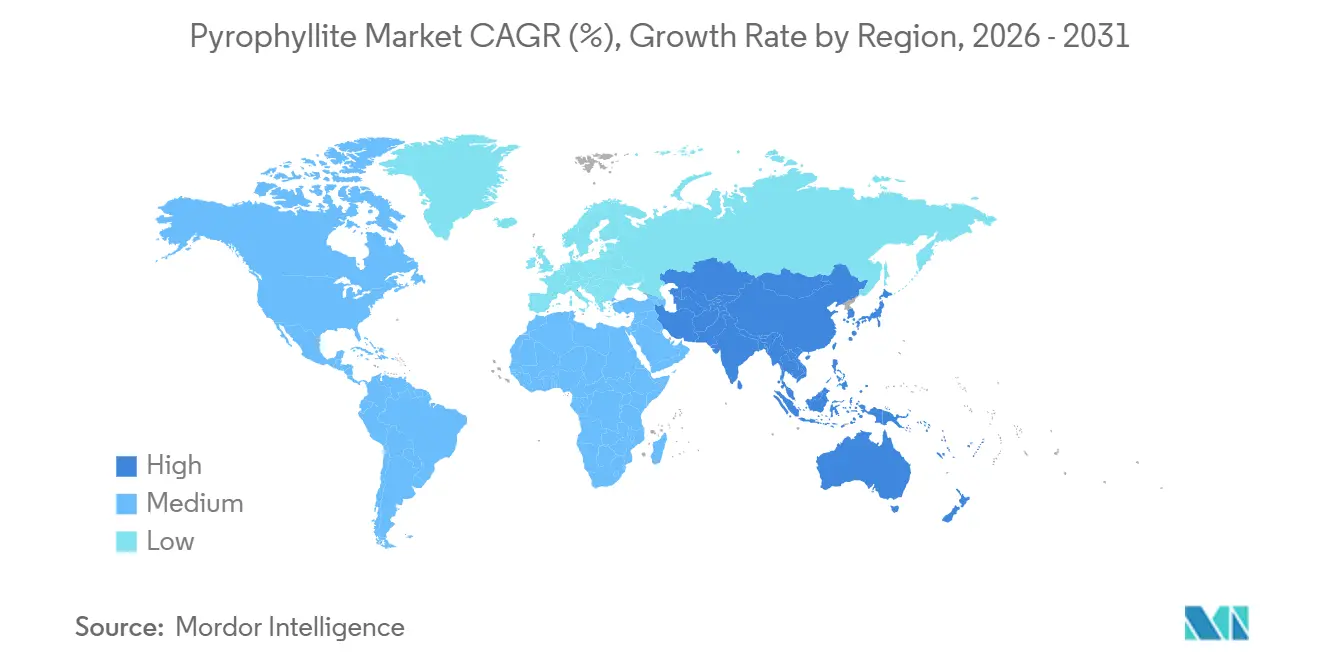
- In termini geografici, l'area Asia-Pacifico ha assorbito il 75.62% della domanda nel 2025 e si prevede che crescerà del 2.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pirofillite
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di materiali refrattari nella produzione di acciaio ad arco elettrico | + 0.5% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Cariche minerali leggere per rivestimenti industriali ad alto spessore | + 0.3% | Globale, con concentrazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Passaggio dal talco alla pirofillite nei cosmetici a seguito delle controversie legali sull'amianto. | + 0.2% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Separatori ceramici per batterie a stato solido che richiedono materie prime Al-Si ad elevata purezza | + 0.4% | Asia-Pacifico (Cina, Giappone, Corea del Sud), con ripercussioni sul Nord America | A lungo termine (≥ 4 anni) |
| Gradi a basso tenore alcalino che consentono refrattari per forni a idrogeno | + 0.2% | Europa e Nord America, primi piloti nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di materiali refrattari nella produzione di acciaio ad arco elettrico
I forni ad arco elettrico sostituiscono i percorsi dell'ossigeno di scarico perché riducono le emissioni dirette di CO₂ e accettano materie prime di scarto al 100%. Ogni ciclo di colata sottopone i refrattari a uno shock termico di 1,600 °C, quindi i mattoni per fori di colata, siviere e canali di colata si affidano sempre più a leganti pirofilliti che presentano una dilatazione termica molto bassa, un'eccellente resistenza alle scorie e reticoli allumina-silice stabili. La spesa globale per gli EAF è aumentata da 670 milioni di dollari nel 2024 e dovrebbe raggiungere 1.27 miliardi di dollari entro il 2032 con un CAGR dell'11%, che alimenta direttamente l'assorbimento di pirofillite di grado refrattario. L'ondata di acquisizioni da 1 miliardo di dollari di RHI Magnesita blocca l'approvvigionamento di minerale per questa ondata, mentre qualsiasi restrizione cinese all'esportazione di magnesite amplierebbe la finestra di applicazione per le alternative all'allumina-silicato.
Riempitivi minerali leggeri per rivestimenti industriali ad alto spessore
Le torri delle turbine eoliche offshore, i serbatoi di GNL e le strutture marine necessitano di rivestimenti spessi che resistano alla corrosione senza aggiungere massa. L'abito lamellare della pirofillite e l'indice di rifrazione di 1.58 offrono un potere coprente equivalente al talco a un carico inferiore, consentendo uno spessore del film secco di 400-600 μm in una sola passata [1] Vanderbilt Minerals, “Performance Silicates for High-Build Coatings,” vanderbiltminerals.com . I formulisti nordamericani ed europei sostituiscono anche il minerale al biossido di titanio dopo il picco del prezzo del TiO₂ del 40% del 2024. I produttori di fibra di vetro mescolano la pirofillite nei lotti di vetro E per abbassare la temperatura di fusione di 30-50 °C, il che riduce l'uso di gas naturale e si allinea con gli obiettivi di decarbonizzazione. Questi fattori aggiungono 0.3 punti percentuali al CAGR previsto, principalmente nel 2026-2028, mentre le linee di verniciatura qualificano nuovi masterbatch.
Passaggio dal talco alla pirofillite nei cosmetici durante il contenzioso sull'amianto
La proposta di regolamento della FDA sui test del talco del dicembre 2024, sebbene ritirata nel novembre 2025 per revisione, ha spinto le aziende cosmetiche a sperimentare la pirofillite, che non ha alcun legame geologico con l'amianto [2] US Food and Drug Administration, “Proposed Talc Rule for Cosmetics,” fda.gov . I marchi accettano prezzi di 800-1,200 USD per tonnellata, il doppio dello standard del talco, per evitare rischi di richiamo. Il minerale riproduce la morbidezza e l'assorbimento di olio del talco, ma proviene da scisti della Carolina del Nord e metapeliti sudafricane, al sicuro al di fuori delle zone serpentiniche. Il contenzioso sul talco ha spinto Estée Lauder, L'Oréal e Shiseido a verificare le polveri e a spostare gli approvvigionamenti, contribuendo con 0.2 punti percentuali al CAGR a breve termine.
Separatori ceramici per batterie allo stato solido che necessitano di materie prime Al-Si ad alta purezza
QuantumScape e Corning puntano a separatori di ossidi commerciali dopo la partnership di settembre 2025, e ProLogium aveva già spedito 2.4 milioni di unità ceramiche entro luglio 2025. Le ricette delle batterie richiedono un riempitivo di alluminosilicato con <0.05% di Fe₂O₃ per evitare redox interni, quindi la pirofillite arricchita sostituisce l'allumina ad alta purezza più costosa. Gli attuali concentrati al 30-32% di Al₂O₃ riducono del 40-50% l'allumina pura e aggiungono 0.4 punti percentuali al CAGR a lungo termine, con l'area Asia-Pacifico in prima linea, poiché la maggior parte dei progetti pilota di gigafactory si concentra in Cina, Giappone e Corea del Sud.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Abbondanti minerali sostitutivi: talco, caolino, feldspato | -0.4% | Global | A breve termine (≤ 2 anni) |
| Scarsità di giacimenti minerali a basso contenuto di ferro e ad alto contenuto di Al₂O₃ | -0.3% | Globale, acuto in Nord America ed Europa | Medio termine (2-4 anni) |
| Elevata intensità energetica degli aggiornamenti dei circuiti di macinazione fine e flottazione | -0.2% | Globale, più grave in Europa e Sudafrica | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Minerali sostitutivi abbondanti: talco, caolino, feldspato
Talco, caolino e feldspato coprono circa l'80% degli stessi utilizzi finali e beneficiano di economie di scala multimilionarie. Le vendite di caolino dovrebbero aumentare da 4.85 miliardi di dollari nel 2024 a 6.67 miliardi di dollari entro il 2030, sostenute dall'estrazione a basso costo in Georgia, Cornovaglia e Jiangsu. Il talco continua a essere il riempitivo di riferimento per polimeri e carta, mentre il feldspato rimane il fondente ceramico più economico. Queste opzioni riducono di 0.4 punti percentuali il CAGR della pirofillite, poiché gli acquirenti procedono alla sostituzione ogni volta che i requisiti prestazionali lo consentono.
Scarsità di giacimenti minerari a basso contenuto di ferro e alto contenuto di Al₂O₃
Meno di 20 giacimenti in tutto il mondo combinano >28% Al₂O₃ con <1% Fe₂O₃, e solo due miniere della Carolina del Nord sono rimaste attive fino al 2025, dopo il calo della produzione statunitense nel 2023. Gli esportatori sudafricani si trovano ad affrontare vincoli ferroviari e congestione portuale, con un limite massimo di spedizioni di 150,000-200,000 tonnellate/anno. I minerali cinesi del Liaoning necessitano di una pulizia magnetica che aggiunge 80-120 dollari a tonnellata, pur non soddisfacendo le specifiche per la qualità delle batterie. La scarsità di minerali, quindi, sottrae 0.3 punti percentuali al CAGR, poiché la domanda supera le espansioni minerarie approvate.
Analisi del segmento
Per tipo: Maschere di dominanza naturale Guadagni sintetici
I gradi naturali hanno fornito l'86.65% del tonnellaggio del 2025, ma le opzioni arricchite e sintetiche stanno registrando un'espansione del 2.71% fino al 2031. Le materie prime naturali di Kings Mountain e Ottosdal vengono vendute a 200-350 dollari a tonnellata per ceramiche, refrattari e riempitivi, mentre gli acquirenti di batterie e cosmetici richiedono concentrati lisciviati a <0.05% Fe₂O₃ che vengono venduti a 800-1,200 dollari. QuantumScape specifica una tolleranza di ±0.02% sull'allumina, ottenibile solo tramite flottazione più lisciviazione acida che abbracciano classi naturali e sintetiche.
La lavorazione ibrida sta ridefinendo la tassonomia dei prodotti. I produttori della Carolina del Nord stanno aggiungendo la separazione magnetica prima della calcinazione, mentre i commercianti giapponesi trattano superficialmente le polveri con silani per uso cosmetico. Questa migrazione sposta i ricavi anche se il minerale naturale mantiene la leadership in termini di volumi. Il mercato della pirofillite segnala che i materiali sintetici possono raggiungere prezzi da tre a cinque volte superiori a quelli naturali, sostenendo la spesa in conto capitale dei trasformatori per impianti di lisciviazione e calcinazione.
Per applicazione: Refrattari Piombo, Batterie Disrupt
I refrattari hanno utilizzato il 49.18% della fornitura del 2025 e registreranno il CAGR più rapido, pari al 2.56%, fino al 2031, con il raddoppio della capacità produttiva di acciaio EAF in Nord America ed Europa. La ceramica garantisce circa un quinto della domanda, ma la sostituzione del feldspato mantiene la crescita al di sotto del 2%. Rivestimenti, carta e riempitivi plastici si concentrano intorno al 16% del volume, con i rivestimenti che superano le prestazioni perché l'eolico offshore richiede strati spessi e resistenti che sfruttino l'opacità lamellare della pirofillite. Le fusioni di fibra di vetro assorbono in media il 6%, trainate dall'alleggerimento delle pale eoliche e del settore automobilistico. Il residuo "altre applicazioni", i separatori per batterie allo stato solido, i cosmetici e le materie prime per la stampa 3D, rimane al di sotto del 5%, ma sta crescendo a due cifre, quindi la sua quota di fatturato è destinata a superare il tonnellaggio fino al 2031.
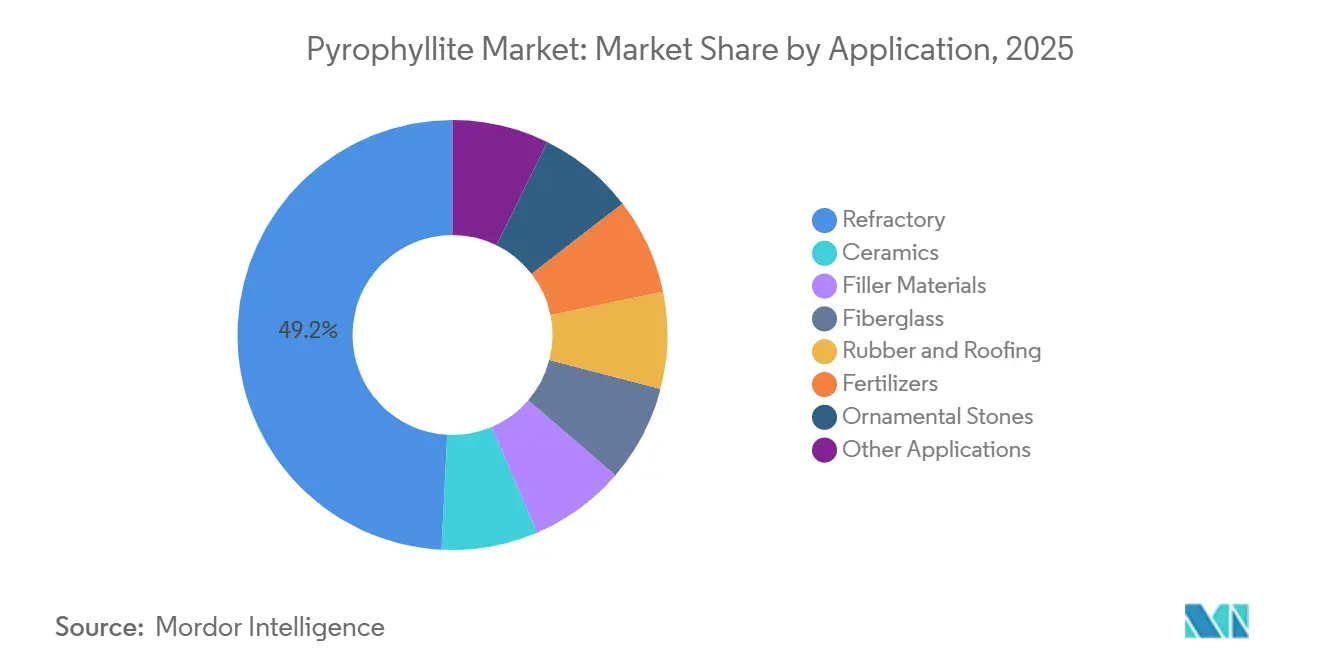
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della pirofillite nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva il 75.62% dei consumi nel 2025 e aumenterà del 2.78% entro il 2031. L'ecosistema minerario-refrattario cinese nel Liaoning sostiene gran parte di tale domanda, mentre i settori ceramici e dei riempitivi in India contribuiscono ulteriormente. Giappone e Corea del Sud importano concentrati a basso tenore di ferro dalla Carolina del Nord a 600-900 dollari a tonnellata per la ricerca e lo sviluppo di ceramiche avanzate e separatori.
Mercato della pirofillite in Nord America ed Europa
Il Nord America ha rappresentato una quota di mercato significativa nel 2025, poiché due stabilimenti nella Carolina del Nord riforniscono produttori di acciaio e formulatori di rivestimenti statunitensi. Gli incentivi previsti dall'Inflation Reduction Act dovrebbero aumentare la produzione nazionale di acciaio EAF del 15-20% entro il 2030, stimolando l'assorbimento regionale di pirofillite. L'Europa sta assistendo a una moderata crescita del mercato, con i progetti pilota di forni a idrogeno in Germania e Svezia che stanno innescando una nuova domanda di refrattari a bassa alcalinità. L'Europa meridionale mantiene clienti nel settore della ceramica in Italia e Spagna, mentre gli investimenti nordici nell'eolico offshore promuovono i riempitivi per rivestimenti.
Mercato della pirofillite in Medio Oriente, Sud America e Asia-Pacifico
Il Sud America, insieme al Medio Oriente e all'Africa, sta assistendo a un'espansione del mercato. La produzione sudafricana è destinata principalmente all'esportazione, ma i vincoli ferroviari ed energetici ne limitano la quantità. Qualsiasi quota di esportazione cinese, simile a quella del 2010 per le terre rare, dirotterebbe gli acquirenti verso la Carolina del Nord e il Sudafrica. Considerati i ritardi nei permessi, è improbabile che la quota dell'Asia-Pacifico scenda al di sotto del 70% entro il 2031.
Analisi della catena del valore
La valorizzazione della pirofillite inizia con l'esplorazione e l'estrazione selettiva di giacimenti di minerali alluminosilicati, seguita da frantumazione, essiccazione e riduzione granulometrica. Poiché molti giacimenti contengono quarzo, mica e impurità ferrose, il processo di arricchimento (lavaggio per attrito, classificazione, flottazione e, sempre più spesso, pulizia magnetica) determina se il materiale può essere venduto nei canali di produzione di maggior valore, come refrattari, ceramiche tecniche, separatori per batterie e cosmetici. La scarsità di minerali a basso contenuto di ferro e ad alto contenuto di allumina rende inoltre più importanti la miscelazione dei minerali, controlli di qualità più rigorosi e la certificazione chimica, man mano che i prodotti passano attraverso le fasi di lavorazione, dove la macinazione fine e la rimozione delle impurità tendono ad essere le fasi a maggiore consumo energetico.
A valle della filiera, i trasformatori vendono i concentrati macinati tramite distributori e commercianti di minerali oppure li forniscono direttamente a produttori di materiali refrattari, impianti ceramici, formulisti di rivestimenti, produttori di fibra di vetro e sviluppatori emergenti di separatori che richiedono materie prime con bassissimo contenuto di Fe2O3 (<0.05% per le formulazioni destinate alle batterie). I corridoi orientati all'esportazione dipendono fortemente dalla logistica e dall'affidabilità, e la congestione ferroviaria e portuale sudafricana limita la flessibilità delle spedizioni. Questa dinamica rafforza il ruolo degli operatori verticalmente integrati, in grado di assicurarsi il minerale in loco, gestire linee di arricchimento interne e stipulare contratti con gli utenti finali che necessitano di una composizione chimica e di distribuzioni granulometriche costanti.
Panorama competitivo
Il mercato della pirofillite è moderatamente frammentato. RHI Magnesita ha speso 1.01 miliardi di dollari nel biennio 2024-2025 per acquisire Krosaki Harima, Resco Products e Dolomite Franchi, assicurandosi così materie prime per impianti di produzione di refrattari in tre continenti. Wonderstone e Idwala distribuiscono in 40 nazioni, ma devono far fronte ai colli di bottiglia del trasporto merci in Sudafrica, mentre diverse aziende minerarie indiane competono nel settore delle cariche ceramiche a basso margine.
Gli spazi vuoti strategici ruotano attorno all'aggiornamento dei minerali di qualità media per portarli alla qualità delle batterie, alla premiscelazione dei masterbatch LLZO per i produttori di celle e all'abbinamento dell'arricchimento con fonti rinnovabili in loco per commercializzare "alluminosilicati verdi". Le startup tecnologiche sperimentano la selezione dei minerali basata su sensori in grado di ridurre l'energia a valle del 30-40%. Pochissimi operatori hanno la certificazione ISO 14001, il che offre ai nuovi arrivati orientati alla sostenibilità un margine di vantaggio per aggiudicarsi contratti di fornitura di auto e batterie vincolati da obiettivi basati sulla scienza.
Leader del settore della pirofillite
-
Gruppo Avani
-
Pietra delle Meraviglie
-
RT Vanderbilt Holding Company, Inc.
-
Hankook Mineral Powder Co. Ltd.
-
Anand Talc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Wonderstone ha confermato la fornitura continua di pirofillite per applicazioni ceramiche tecniche ad alta pressione e alta temperatura (HPHT), sottolineando l'importanza dell'utilizzo del minerale nella sua forma naturale per le prestazioni di trasferimento della pressione. La comunicazione ha evidenziato la continuità delle forniture dal Sudafrica per usi industriali speciali in cui la ripetibilità del comportamento del minerale è più importante del costo più basso.
- Dicembre 2025: Wonderstone ha annunciato il periodo annuale di chiusura della miniera, previsto dal 12 dicembre 2025 al 12 gennaio 2026, confermando al contempo che i servizi di vendita e assistenza clienti sarebbero rimasti operativi. L'avviso ha permesso ai clienti di pianificare le scorte e le spedizioni tenendo conto di una nota interruzione della produzione in una catena di approvvigionamento già sensibile alle problematiche logistiche.
- Maggio 2025: Hercules Metals Corp. ha annunciato l'identificazione di giacimenti di pirofillite all'interno di zone di alterazione argillica avanzata presso il suo progetto Leviathan nell'Idaho occidentale, confermata da analisi SWIR e dall'associazione con un sistema epitermale ad alta solfatazione. Questo aggiornamento ha ampliato l'attenzione esplorativa sui giacimenti nordamericani in un momento in cui la scarsità di minerali a basso contenuto di ferro e ad alto contenuto di allumina rimane un vincolo fondamentale per gli impieghi finali ad alta purezza.
Ambito del rapporto sul mercato globale della pirofillite
La pirofillite, un minerale fillosilicato, ha la formula molecolare Al₂Si₄O₁₀(OH)₂, che indica la sua composizione di idrossido di silicato di alluminio. Questo minerale si presenta in due forme primarie: folia cristallina e masse compatte. La pirofillite si trova spesso in associazione con altri minerali, come quarzo, mica, caolinite, epidoto e rutilo. Le sue diverse applicazioni si estendono a materiali refrattari, ceramiche, vernici, gomma e altro ancora.
Il mercato della pirofillite è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è suddiviso in pirofillite naturale e altre tipologie. Per applicazione, il mercato è suddiviso in ceramiche, refrattari, materiali di riempimento, fibra di vetro, gomma e coperture, fertilizzanti, pietre ornamentali e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della pirofillite in 28 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al volume (tonnellate).
| Pirofillite naturale |
| altri tipi |
| Ceramici |
| Refrattario |
| Materiali di riempimento (carta, vernici, insetticidi) |
| Armadi Vetroresina |
| Gomma e coperture |
| Fertilizzanti (ammendanti del terreno) |
| Pietre Ornamentali |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Turchia | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Egitto | |
| Nigeria | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Pirofillite naturale | |
| altri tipi | ||
| Per Applicazione | Ceramici | |
| Refrattario | ||
| Materiali di riempimento (carta, vernici, insetticidi) | ||
| Armadi Vetroresina | ||
| Gomma e coperture | ||
| Fertilizzanti (ammendanti del terreno) | ||
| Pietre Ornamentali | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Turchia | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Egitto | ||
| Nigeria | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della pirofillite nel 2031?
Si prevede che il mercato della pirofillite raggiungerà gli 891.16 kilotoni nel 2031, con un CAGR del 2.11% durante il periodo di previsione.
Quali paesi alimenteranno la domanda di pirofillite nei materiali refrattari entro il 2031?
Cina, India, Giappone e Corea del Sud rappresentano la maggior parte della crescita asiatica, mentre Stati Uniti e Germania stanno incrementando la propria capacità produttiva attraverso nuovi forni ad arco elettrico e a idrogeno.
Quanto velocemente cresceranno i gradi naturali rispetto a quelli sintetici entro il 2031?
Il naturale mantiene il predominio dei volumi con una quota di circa l'86%, mentre i gradi sintetici e arricchiti crescono del 2.71% annuo, più velocemente della domanda complessiva.
Cosa determina l'aumento del prezzo della pirofillite per batterie?
I produttori di separatori pagano da tre a cinque volte il prezzo del refrattario per garantire <0.05% Fe₂O₃ e la stretta tolleranza all'allumina necessaria per le chimiche LLZO e LATP.
Perché l'intensità energetica è un problema per i processori?
Raggiungere una maglia di −325 con un basso contenuto di ferro comporta un consumo fino a 280 kWh per tonnellata, quindi le tariffe elettriche più elevate in Europa aumentano i costi operativi a un quarto del prezzo di vendita.
Quali aziende dominano l'offerta globale?
RHI Magnesita, Wonderstone, Idwala e le principali società minerarie statali cinesi detengono insieme circa il 55% della capacità; nessuna di esse controlla più del 20%.
Quali nuovi utilizzi finali emergono oltre ai refrattari e alle ceramiche?
Separatori di batterie allo stato solido, polveri cosmetiche prive di amianto e rivestimenti industriali ad alto spessore sono nicchie emergenti con margini più elevati.


