

Dimensioni e quota di mercato dei rivestimenti murali senza PVC
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.05 miliardo di dollari |
| Dimensione del mercato (2031) | 2.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.64% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei rivestimenti murali senza PVC a cura di Mordor Intelligence
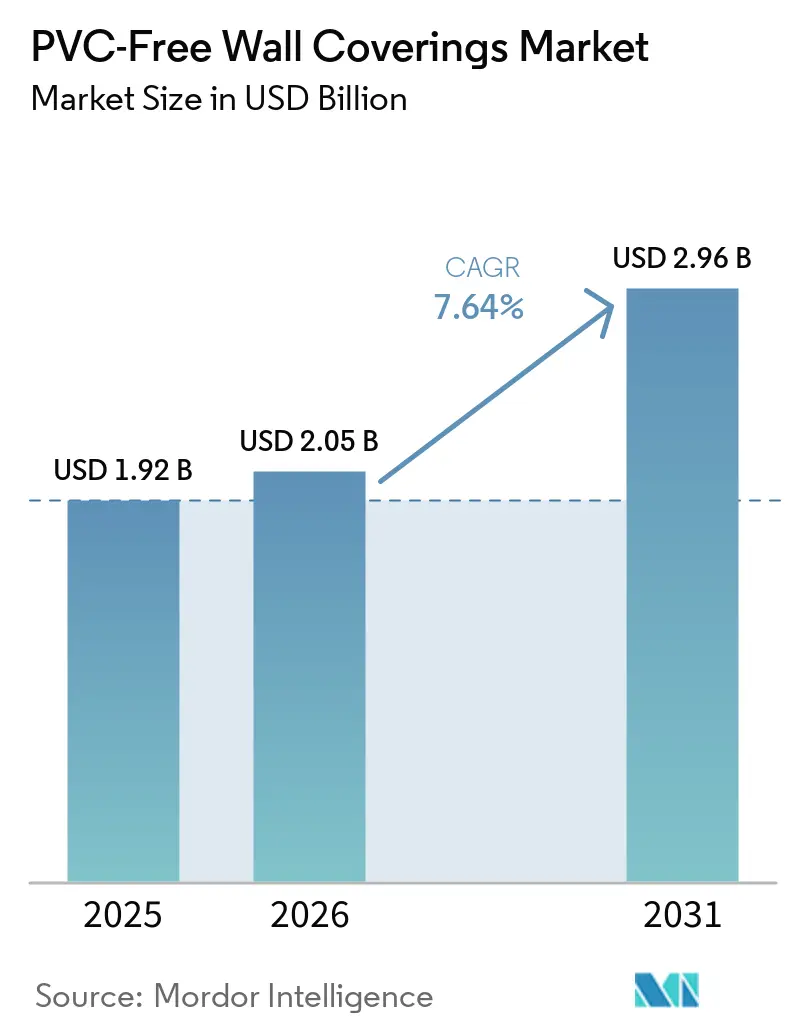
Si prevede che il mercato dei rivestimenti murali senza PVC crescerà da 1.92 miliardi di dollari nel 2025 e 2.05 miliardi di dollari nel 2026 a 2.96 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.6% tra il 2026 e il 2031. Il mercato dei rivestimenti murali senza PVC comprende prodotti per la decorazione d'interni e l'architettura ecocompatibili, realizzati senza cloruro di polivinile (PVC). Queste alternative sostenibili utilizzano carta, tessuti o miscele di poliolefine, come la poliolefina termoplastica (TPO), insieme a inchiostri a base d'acqua per ridurre le emissioni di sostanze chimiche tossiche, i composti organici volatili (COV) nocivi e i rifiuti ambientali negli spazi residenziali e commerciali. L'attenzione normativa sui materiali alogenati, la maggiore diffusione degli standard di bioedilizia e la domanda di finiture a basso contenuto di COV con documentazione certificata favoriscono l'adozione di questi prodotti. I progetti in ambito sanitario, alberghiero, scolastico e per uffici richiedono sempre più trasparenza sui materiali nelle specifiche degli interni. Tali requisiti privilegiano i prodotti con dichiarazioni ambientali, documentazione sanitaria e comprovate prestazioni commerciali. I fornitori stanno rispondendo con alternative in tessuto non tessuto, olefine, TPO e fibre riciclate che affrontano sia le problematiche relative alle prestazioni che a quelle dei materiali. Il prezzo rimane un limite importante perché il vinile tradizionale beneficia di catene di approvvigionamento consolidate e di pratiche di installazione familiari.
Punti chiave del rapporto
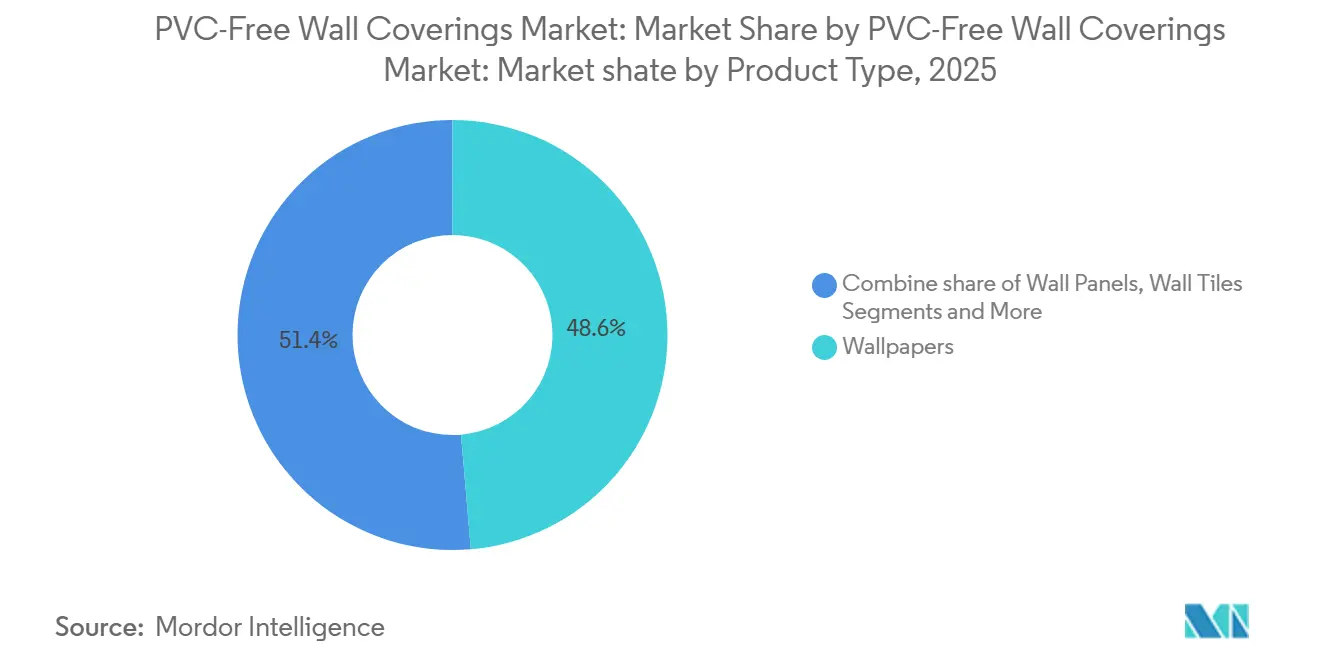
- Per tipologia di prodotto, nel 2025 le carte da parati detenevano il 48.6% del mercato dei rivestimenti murali senza PVC, mentre si prevede che i pannelli murali cresceranno a un tasso annuo composto del 7.8% fino al 2031.
- Per tipologia di costruzione, le ristrutturazioni e gli interventi di ammodernamento hanno rappresentato il 61.3% del mercato dei rivestimenti murali senza PVC nel 2025, mentre si prevede che le nuove costruzioni cresceranno a un tasso annuo composto del 7.7% fino al 2031.
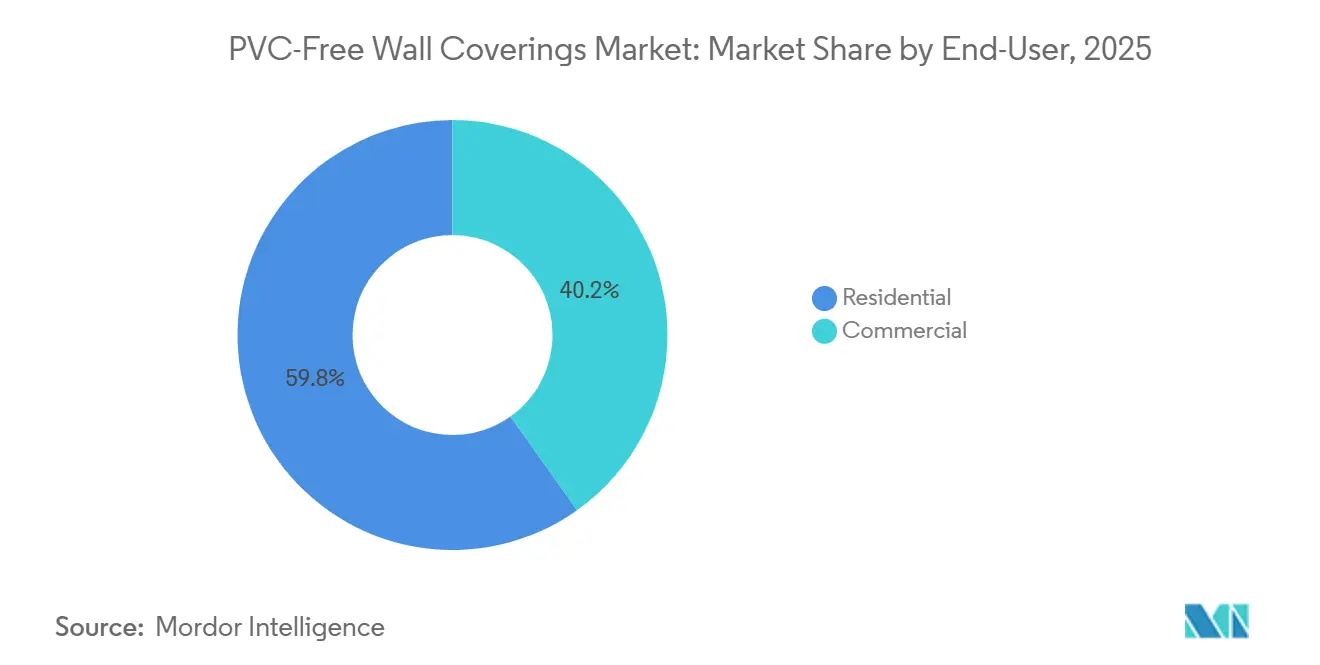
- Per tipologia di utente finale, nel 2025 il settore residenziale deteneva il 59.8% del mercato dei rivestimenti murali senza PVC, mentre si prevede che il settore commerciale crescerà a un tasso annuo composto dell'8.1% fino al 2031.
- Per canale di distribuzione, nel 2025 i canali B2C detenevano il 64.5% del mercato dei rivestimenti murali senza PVC, mentre si prevede che i canali B2B cresceranno a un tasso annuo composto (CAGR) dell'8.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti murali senza PVC
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione del PVC negli interni commerciali attenti alla salute | + 2.1% | Nord America ed Europa, con ripercussioni sulla regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Specifiche dei materiali a basso contenuto di VOC e dei materiali inclusi nella Lista Rossa per gli edifici ecocompatibili. | + 1.8% | Nord America, mercati principali dell'UE e mercati emergenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ristrutturazione di spazi commerciali e differenziazione del marchio nel settore dell'ospitalità. | + 1.2% | Globale, guidato da Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Stampa digitale e personalizzazione di piccole tirature su substrati privi di PVC | + 0.9% | Globale, più forte in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Specifiche non viniliche in espansione per parità di prestazioni di tipo II | + 0.7% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Innovazione nel campo delle fibre riciclate e dei substrati di origine biologica. | + 0.6% | Mercati principali dell'UE, con ricadute in Nord America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione del PVC negli interni commerciali attenti alla salute
Nel settore sanitario, dell'istruzione superiore e delle residenze per anziani, gli acquirenti attribuiscono sempre maggiore importanza alla qualità dell'aria interna e alla trasparenza dei materiali nella scelta dei rivestimenti murali. Questo sta spingendo alcune specifiche commerciali ad abbandonare il vinile tradizionale a favore di alternative certificate prive di PVC. Lo standard ANSI/NSF 342 è la valutazione di sostenibilità specifica per i rivestimenti murali utilizzata negli Stati Uniti. Siamo nel 2024 e la revisione del 2025 ha preso in considerazione criteri più rigorosi per la salute e il benessere umano, secondo la Wallcoverings Association e Wolf-Gordon. Gli elenchi di prodotti approvati rendono questo cambiamento duraturo, poiché possono guidare numerosi progetti dopo la valutazione di un prodotto. Carnegie Fabrics afferma che la sua alternativa Noragi Stripe contiene l'80% di composito di olefine e il 20% di olefine riciclate post-industriali, ed è priva di PVC, PFAS e ritardanti di fiamma alogenati. Il mercato dei rivestimenti murali privi di PVC trae vantaggio dalla disponibilità di un maggior numero di prodotti in grado di soddisfare i requisiti prestazionali del settore commerciale senza dover ricorrere al vinile.
Specifiche dei materiali a basso contenuto di VOC e dei materiali inclusi nella Lista Rossa per gli edifici ecocompatibili.
I programmi di edilizia sostenibile trasformano gli obiettivi ambientali in requisiti documentati per i materiali di numerosi progetti. Nel 2025, 7,500 progetti commerciali hanno ottenuto la certificazione LEED a livello globale, su una superficie di 147 milioni di metri quadrati, con Cina continentale, India e Canada tra le principali destinazioni internazionali. Questi progetti creano un contesto favorevole per i materiali da interni a basse emissioni e per la relativa documentazione di prodotto. Il mercato dei rivestimenti murali privi di PVC è supportato quando tali rivestimenti soddisfano i requisiti di progetto attraverso dichiarazioni e certificazioni riconosciute. La versione 4 di LEED include un credito pilota NSF/ANSI 342 che riconosce i rivestimenti murali idonei come percorso di conformità. Ciò incentiva i produttori a investire nella documentazione sulle emissioni, nella divulgazione dei materiali e nella verifica degli attributi di prodotto. L'effetto è più marcato nei progetti in cui i requisiti di sostenibilità sono parte integrante del brief di progettazione, anziché una semplice opzione di acquisto.
Ristrutturazione di spazi commerciali e differenziazione del marchio nel settore dell'ospitalità.
I cicli di ristrutturazione commerciale creano una domanda ricorrente di finiture per pareti, poiché gli interni vengono rinnovati più spesso rispetto alle strutture degli edifici. In Europa, la Direttiva sulla prestazione energetica degli edifici impone agli Stati membri di predisporre piani nazionali di ristrutturazione degli edifici. La Commissione europea ha riferito che 15 Stati membri hanno presentato piani tra dicembre 2025 e maggio 2026 [1] Commissione europea, “Piani nazionali di ristrutturazione degli edifici, prima valutazione della Commissione”, Commissione europea Energia, energy.ec.europa.eu . Questo quadro normativo supporta le attività di ristrutturazione, compresi gli aggiornamenti dei materiali interni. Anche i progetti nel settore alberghiero utilizzano programmi di ristrutturazione per allineare gli spazi per gli ospiti agli standard del marchio e agli impegni di sostenibilità. I piani di miglioramento degli immobili possono rendere la scelta dei rivestimenti murali una decisione ricorrente e gestita, anziché un acquisto una tantum. Il mercato dei rivestimenti murali senza PVC rappresenta un'opportunità, poiché questi programmi ricercano prodotti con credenziali documentate in termini di salute, durata e impatto ambientale.
Stampa digitale e personalizzazione di piccole tirature su substrati privi di PVC
La stampa digitale consente ai designer di ordinare modelli specifici per il progetto in tirature più brevi rispetto ai metodi di produzione tradizionali. Ciò rende la personalizzazione più accessibile per strutture ricettive di lusso, uffici, progetti residenziali e piccoli spazi commerciali. Ahlstrom ha presentato il suo portfolio WallStar Digital al FESPA 2026 di Barcellona, che include substrati non tessuti senza PVC per la stampa digitale [2] US Green Building Council, “USGBC Announces the Top 10 Countries and Regions for LEED Outside the US,” ASPE Pipeline, aspe.org . Il portfolio copre quattro livelli di prodotto e include formati preincollati e autoadesivi. Tali formati possono ridurre gli ostacoli pratici alla scelta di un substrato stampabile senza PVC. La personalizzazione offre inoltre ai fornitori un modo per competere sulla flessibilità di progettazione piuttosto che solo sulla composizione del materiale. Ciò supporta il mercato dei rivestimenti murali senza PVC, dove gli acquirenti richiedono sia grafiche personalizzate che opzioni con un minore contenuto di plastica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo di consegna più elevato rispetto al vinile standard | -1.4% | Diffusione globale, con i casi più gravi nelle regioni Asia-Pacifico e Sud America, particolarmente sensibili ai prezzi. | Medio termine (2-4 anni) |
| Barriere di qualificazione relative a resistenza al fuoco, pulibilità e resistenza agli urti | -0.9% | Nord America e UE | A breve termine (≤ 2 anni) |
| Collezione a fine vita in edizione limitata di rivestimenti murali multimateriale | -0.5% | Mercati dell'UE con elevate aspettative in materia di economia circolare | A lungo termine (≥ 4 anni) |
| Familiarità dell'installatore e rischio di qualità dell'applicazione | -0.4% | Globale, più pronunciato nei mercati emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo di consegna più elevato rispetto al vinile standard
I prodotti senza PVC possono costare di più rispetto al vinile convenzionale perché le materie prime a base di olefine, tessuti non tessuti e materiali di origine biologica hanno strutture di costo differenti. Questa differenza è significativa nei progetti di fascia media nel settore alberghiero del Sud-est asiatico e nell'edilizia residenziale in Sud America. In questi contesti, gli acquirenti possono optare per alternative solo quando un contratto o un requisito di progetto lo richiedono. Il vinile commerciale beneficia inoltre di consolidate catene di approvvigionamento petrolchimiche e di una diffusa familiarità tra gli installatori. Il mercato dei rivestimenti murali senza PVC, pertanto, dipende dalla capacità dei fornitori di ridurre il divario di costo senza compromettere la durata o il design. Momentum Textiles e Versa hanno presentato Circon, un substrato di tipo II di origine biologica con un prezzo equivalente a quello del vinile commerciale in applicazioni selezionate. Prodotti che soddisfano le prestazioni richieste a un prezzo più accessibile possono favorire l'adozione anche in progetti con budget limitati.
Barriere di qualificazione relative a resistenza al fuoco, pulibilità e resistenza agli urti
Le strutture sanitarie, scolastiche e ricettive ad alto traffico necessitano di rivestimenti murali che soddisfino i requisiti di resistenza al fuoco, all'abrasione e agli urti. Negli Stati Uniti, i rivestimenti murali commerciali possono dover soddisfare le classificazioni ASTM E-84 Classe A, la classificazione ASTM F793 e la compatibilità con i protocolli di pulizia ospedalieri. Questi requisiti creano un onere di qualificazione per i nuovi prodotti senza PVC. Koroseal afferma che il suo prodotto Linsey PVC-Free Type II ha una classificazione di resistenza al fuoco ASTM E-84 Classe A, documentazione HPD e conformità LEED [3] Koroseal Interior Products, “Linsey PVC-Free Type II,” Koroseal, koroseal.com . Anche il prodotto Acrovyn PVC-Free di C/S Group possiede una EPD rilasciata in conformità con ISO 14025 e EN 15804+A2, valida fino ad aprile 2030. I fornitori più piccoli potrebbero trovare costosi i test e la documentazione, il che può limitare la scelta dei prodotti e rallentare lo sviluppo del portafoglio nel mercato dei rivestimenti murali senza PVC.
Analisi del segmento
Per tipologia di prodotto: substrati non tessuti e naturali Espandi le applicazioni della carta da parati
Nel 2025, le carte da parati rappresentavano il 48.6% del valore dei rivestimenti murali privi di PVC. Questa posizione riflette la loro disponibilità sia nel canale di vendita al dettaglio per i consumatori che in quello delle specifiche commerciali. I prodotti in tessuto non tessuto combinano stabilità dimensionale, facilità di rimozione e compatibilità con adesivi a base d'acqua a basso contenuto di VOC. Possono inoltre eliminare il tempo di ammollo necessario per alcuni prodotti con supporto cartaceo. Questi vantaggi applicativi possono ridurre i tempi di installazione durante le ristrutturazioni commerciali. Questa categoria ora soddisfa le esigenze di progetti che in precedenza privilegiavano il vinile per la sua praticità di utilizzo e sostituzione.
I pannelli a parete sono la tipologia di prodotto in più rapida crescita, con un valore dei rivestimenti murali senza PVC per questo segmento che si prevede crescerà a un CAGR del 7.8% dal 2026 al 2031. I pannelli in legno e fibra vegetale sono utilizzati negli interni del settore alberghiero e del benessere che privilegiano i materiali naturali. Nel giugno 2026, Spinneybeck ha introdotto Søuld Fragments, una piastrella acustica modulare per pareti realizzata con scarti di posidonia danese [4] MillerKnoll, “Spinneybeck Introduces Søuld Fragments, A New Acoustic Wall Tile Crafted from Danish Eelgrass,” MillerKnoll News, news.millerknoll.com . Le carte da parati in tessuto e in altri materiali sono utilizzate in progetti di alta gamma per il settore alberghiero e per uffici, dove le finiture tattili sono apprezzate. I pannelli acustici sono utilizzati in ambienti di lavoro open space e strutture sanitarie dove il controllo del suono è importante. Piastrelle, lastre, finiture metalliche e sistemi di protezione sono utilizzati in corridoi, aree di ristorazione e strutture di assistenza, dove l'igiene e la durata delle superfici sono requisiti fondamentali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla tipologia di costruzione: le decisioni relative alla ristrutturazione e alla fase di progettazione influenzano la domanda.
Nel 2025, le ristrutturazioni e gli interventi di ammodernamento hanno rappresentato il 61.3% del mercato dei rivestimenti murali senza PVC. Ciò riflette i continui lavori di ristrutturazione degli edifici commerciali e il programma di ammodernamento edilizio in atto in Europa, guidato dalle politiche in materia. I rivestimenti murali negli spazi commerciali ad alto traffico vengono generalmente sostituiti ogni 7-10 anni. Ogni ciclo di sostituzione comporta una nuova scelta in termini di materiali e installazione. I facility manager e gli interior designer prendono in genere queste decisioni entro i limiti dei budget di ristrutturazione definiti. Questo permette ai fornitori di dimostrare le prestazioni dei prodotti non vinilici in progetti già completati.
Si prevede che le nuove costruzioni cresceranno a un tasso annuo composto del 7.7% dal 2026 al 2031. I team di progettazione possono definire le scelte dei materiali nei documenti di progetto prima dell'inizio degli acquisti. Le dichiarazioni sanitarie dei prodotti, le etichette di dichiarazione e la documentazione ambientale dei prodotti possono quindi influenzare la selezione dei prodotti fin dalle prime fasi. Il settore dei rivestimenti murali senza PVC trae vantaggio dalla capacità dei fornitori di soddisfare questi requisiti prima che un progetto raggiunga la fase di gara d'appalto. La certificazione e la documentazione possono avere valore su più progetti, poiché le aziende applicano ripetutamente i propri standard. Questo rende la conformità in fase di progettazione fondamentale per l'accesso a lungo termine alle specifiche.
Per utente finale: i progetti commerciali aumentano la domanda di materiali documentati
Nel 2025, il settore residenziale deteneva ancora il 59.8% della quota di mercato dei rivestimenti murali senza PVC. Attività di ristrutturazione domestica, progetti fai-da-te, ristrutturazioni professionali e vendita al dettaglio online supportano questo segmento. Gli acquirenti residenziali sono spesso alla ricerca di prezzi accessibili, un'ampia gamma di opzioni e un processo di applicazione semplice. Le piattaforme di e-commerce aiutano inoltre i piccoli appaltatori e i proprietari di casa a ordinare prodotti stampati digitalmente in piccole tirature. Questi canali offrono ai fornitori un modo per raggiungere acquirenti che non utilizzano specifiche commerciali formali. Il segmento residenziale rimane importante perché garantisce volumi significativi sia nei canali di vendita al dettaglio che online.
Il settore commerciale è quello degli utenti finali in più rapida crescita, con un CAGR dell'8.1% fino al 2031. Operatori del settore sanitario, marchi alberghieri e aziende spesso richiedono documentazione sulla trasparenza dei materiali e sulla qualità ambientale degli interni. Designtex, Koroseal e Carnegie Fabrics hanno sviluppato linee commerciali senza PVC con prestazioni ignifughe, abrasive e antimicrobiche per questi contesti. Il settore alberghiero è un canale di specifica ad alta velocità perché i piani di miglioramento della proprietà regolano la scelta delle superfici durante le ristrutturazioni. Alcuni marchi alberghieri fanno sempre più spesso riferimento a rivestimenti murali certificati NSF/ANSI 342 nei loro requisiti di marchio. Ciò crea eventi di specifica ripetuti nelle singole strutture ogni 5-7 anni. L'industria dei rivestimenti murali senza PVC può trarre vantaggio quando i produttori combinano le prestazioni del prodotto con relazioni con i canali di approvvigionamento di architettura, design e hotel.
Per canale di distribuzione: i canali B2B servono acquisti di progetti di maggior valore
Nel 2025, i canali B2C rappresentavano il 64.5% del mercato dei rivestimenti murali senza PVC. Questi canali includono ipermercati, negozi specializzati in carta da parati, centri per la casa, piattaforme online e negozi al dettaglio locali. Offrono ai consumatori privati un'ampia gamma di prodotti a prezzi accessibili. Le piattaforme online rivestono un ruolo importante in questo canale, poiché supportano ordini di carta da parati personalizzata anche per piccole quantità. Questi servizi consentono di rendere disponibili prodotti su misura senza i tradizionali quantitativi minimi d'ordine. L'ampia portata dei canali B2C contribuisce a diffondere la conoscenza del settore tra i consumatori privati e i piccoli appaltatori.
Si prevede che i canali B2B cresceranno a un tasso annuo composto (CAGR) dell'8.0% dal 2026 al 2031. Appaltatori, installatori, interior designer, architetti e team di approvvigionamento istituzionali utilizzano questo canale per edifici commerciali e strutture ricettive. Una singola decisione di progetto può riguardare ampie superfici murali e generare un ordine di maggior valore. La norma NSF/ANSI 342 valuta sia i produttori che i distributori, rendendo la distribuzione qualificata rilevante per i progetti che richiedono crediti di conformità. I distributori certificati possono essere in una posizione migliore per soddisfare i requisiti di progetto relativi alla certificazione LEED e agli standard di marca. Il canale potrebbe quindi privilegiare i distributori in grado di fornire documentazione di prodotto, supporto tecnico e consegne di progetto affidabili. Queste capacità sono importanti, insieme al prezzo del prodotto, nel mercato dei rivestimenti murali senza PVC.
Analisi geografica
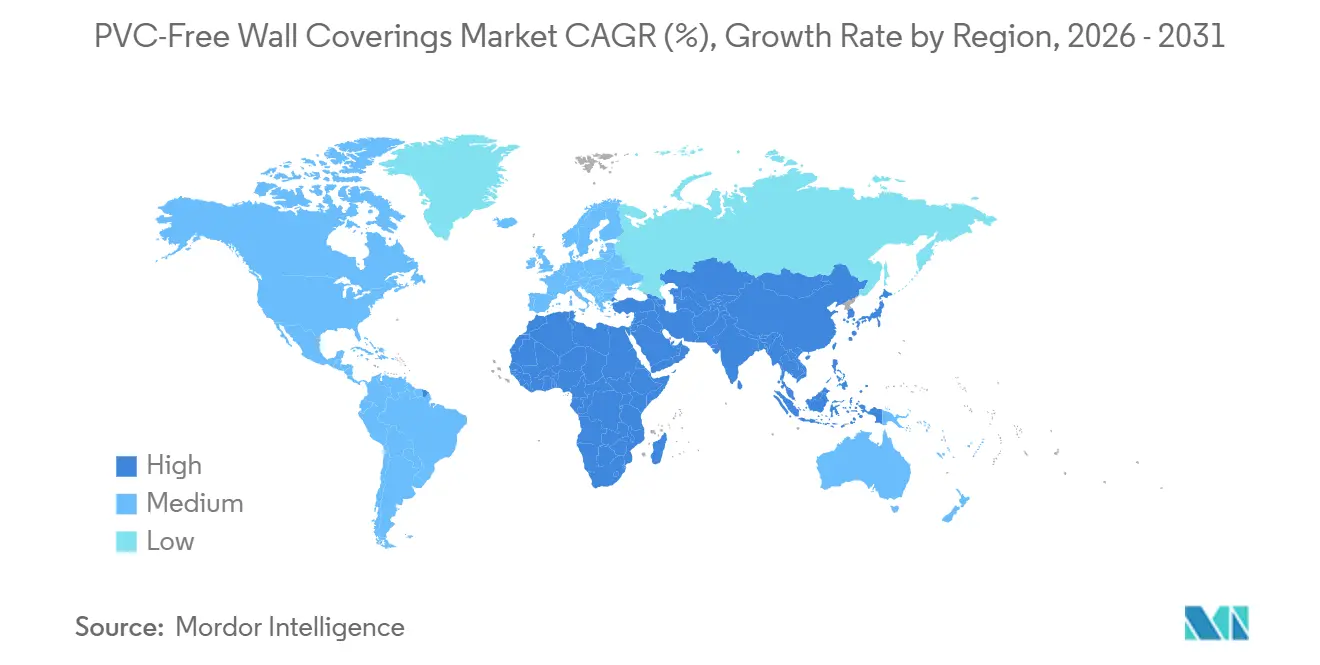
Nel 2025, l'Europa rappresentava il 37.1% del mercato dei rivestimenti murali senza PVC. La regione vanta una solida base di ristrutturazioni commerciali e un forte utilizzo di sistemi di certificazione edilizia. La valutazione dei piani di ristrutturazione da parte della Commissione europea evidenzia la continua attenzione politica verso l'ammodernamento degli edifici in tutti gli Stati membri. Germania, Regno Unito e Paesi nordici sostengono la domanda di rivestimenti murali in tessuto non tessuto e di alta qualità. AS Création Tapeten e Marburger Tapetenfabrik si sono affermate nella produzione di carta da parati in tessuto non tessuto. Graham & Brown e Sanderson Design Group si rivolgono ad acquirenti del settore residenziale e alberghiero di fascia alta. L'Europa rimane un mercato importante perché la ristrutturazione, la certificazione e la documentazione dei materiali spesso si rafforzano a vicenda.
Il Nord America è il secondo mercato regionale per importanza per i rivestimenti murali privi di PVC. La domanda è sostenuta dalle ristrutturazioni di uffici commerciali e strutture ricettive, dall'adozione del sistema LEED e da una maggiore attenzione al vinile contenente ftalati. Nel 2025, la California ha registrato 470 progetti certificati LEED, per un totale di 98.3 milioni di piedi quadrati di superficie certificata. Il valore dei rivestimenti murali privi di PVC è inoltre supportato dagli acquirenti istituzionali che richiedono documentazione comprovante la resistenza al fuoco e la salubrità dei materiali, nonché la facilità di pulizia. I progetti di ristrutturazione di alto profilo possono aumentare la visibilità dei materiali certificati. I fornitori della regione competono in termini di prestazioni, trasparenza, documentazione e disponibilità tramite distributori commerciali.
La regione Asia-Pacifico è quella a più rapida crescita, con un valore dei rivestimenti murali senza PVC che si prevede aumenterà a un tasso di crescita annuo composto (CAGR) dell'8.5% dal 2026 al 2031. La crescita è legata all'attività edilizia, all'espansione del settore immobiliare commerciale e alla maggiore diffusione dell'edilizia sostenibile. La sensibilità al prezzo limita l'adozione in alcuni progetti residenziali e commerciali di fascia media in Sud America. In Medio Oriente e Africa, i settori dell'ospitalità, della sanità e degli sviluppi a uso misto creano punti di ingresso per prodotti commerciali ad alte prestazioni.
Panorama competitivo
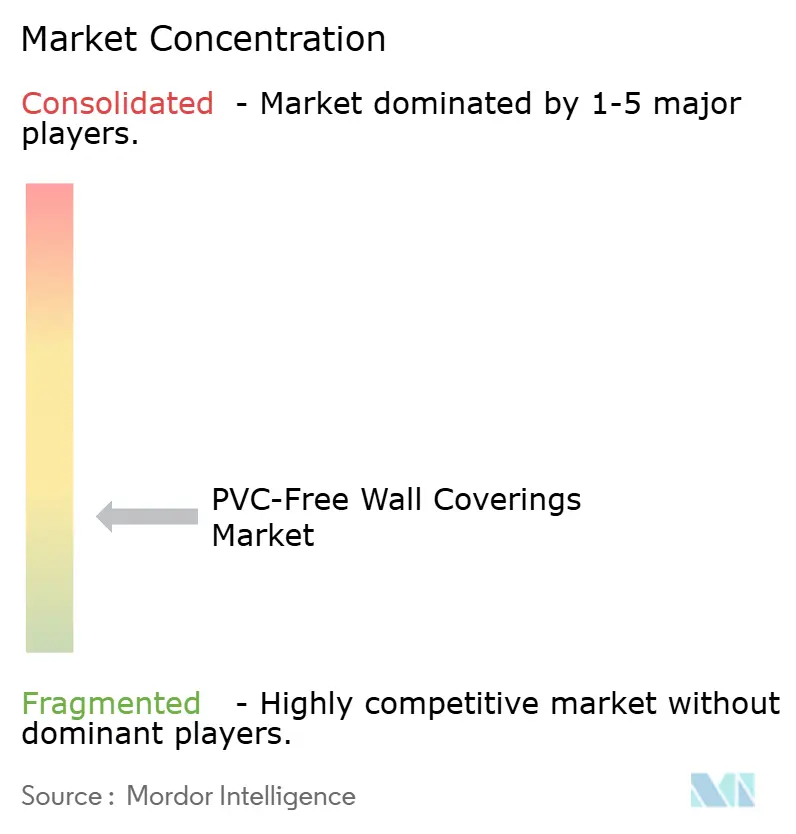
Il mercato dei rivestimenti murali senza PVC è frammentato. I marchi specializzati in specifiche commerciali e i produttori di carta da parati per uso residenziale perseguono strategie di prodotto e di canale differenti. Carnegie Fabrics, Vescom, Koroseal Interior Products e Designtex si concentrano su prodotti in olefina, TPO e fibre riciclate per progetti nel settore sanitario e alberghiero. I loro prodotti devono soddisfare i requisiti di prestazione di Tipo II, resistenza al fuoco, pulibilità e divulgazione dei materiali. Le Dichiarazioni Ambientali di Prodotto (EPA), le Dichiarazioni di Prodotto Sanitario (PHD) e la certificazione NSF/ANSI 342 possono migliorare l'accesso ai requisiti di progetto documentati. Ciò favorisce le aziende che dispongono delle risorse tecniche per sviluppare prodotti e mantenere la documentazione. La concorrenza, pertanto, si estende oltre la progettazione dei modelli e comprende test, certificazione e supporto alle specifiche.
Secondo quanto dichiarato dall'azienda, la gamma Purefin di Vescom è certificata per i requisiti di qualità dell'aria interna LEED, WELL, BREEAM e A+. Questo rappresenta un esempio di piattaforma di materiali progettata per diversi sistemi di specifica. C/S Group ha rinnovato la Dichiarazione Ambientale di Prodotto (EPD) per Acrovyn PVC-Free nel giugno 2025, con validità fino all'aprile 2030. Carnegie Fabrics ha ampliato la sua Conscious Collection nell'agosto 2024 con alternative in vinile di tipo II senza PVC contenenti olefine riciclate. Queste azioni dimostrano come i principali fornitori stiano utilizzando lo sviluppo e la documentazione dei prodotti per competere nel mercato dei rivestimenti murali senza PVC. Dimostrano inoltre che la verifica delle prestazioni e la trasparenza stanno diventando investimenti ricorrenti.
I materiali di origine biologica come lino, canapa, posidonia e polpa di carta riciclata offrono ai piccoli fornitori la possibilità di differenziarsi. Questi materiali possono risultare interessanti per progetti che puntano alla conformità con la Lista Rossa o a una riduzione delle emissioni di carbonio. La stampa digitale offre ad aziende orientate al settore residenziale, come Graham & Brown e Rasch GmbH, la possibilità di realizzare murales su misura e progetti a tiratura limitata. I costi di certificazione possono gravare sui piccoli produttori, man mano che gli standard diventano più stringenti. Il mercato dei rivestimenti murali senza PVC potrebbe quindi trarre maggiore vantaggio dalle aziende con sistemi di conformità consolidati e rapporti di distribuzione ben definiti.
Leader del settore dei rivestimenti murali senza PVC
Carnegie Tessuti, LLC
Momentum Tessuti e Rivestimenti Wallcovering
Prodotti per interni Koroseal, LLC
Vescom BV
Ahlstrom Oyj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Spinneybeck (un marchio MillerKnoll) ha presentato Søuld Fragments, un pannello acustico modulare per pareti realizzato con scarti di posidonia danese, materiale raccolto dopo che la pianta viene portata a riva dalle onde durante il suo ciclo di vita annuale, introducendo così un biomateriale di origine marina completamente circolare nel segmento dei pannelli per pareti commerciali. Il prodotto amplia la collezione Søuld a base di posidonia e dimostra la fattibilità dell'utilizzo di fibre vegetali marine per applicazioni interne commerciali certificate.
- Maggio 2026: Ahlstrom ha presentato la sua gamma ampliata WallStar® Digital alla FESPA 2026 di Barcellona, mostrando la nuova linea Essential, un tessuto non tessuto 100% privo di PVC, progettato per garantire prestazioni costanti con tutte le tecnologie di stampa digitale e proposto a prezzi accessibili per il mercato commerciale. La gamma ora si articola in quattro livelli: Wallcover, Advance, Essential ed Easy, con formati preincollati e autoadesivi, offrendo una copertura per substrati di stampa digitale senza contenuto di PVC.
Ambito del rapporto sul mercato globale dei rivestimenti murali senza PVC
| Sfondi | Carta da parati composita a base biologica e in fibra vegetale |
| Carta da parati in tessuto non tessuto di cellulosa e fibra sintetica | |
| Carta da parati in carta e fibre riciclate | |
| Carta da parati in tessuto | |
| Altri materiali | |
| Pannelli a parete | Pannelli murali acustici |
| Pannelli decorativi da parete 3D | |
| Pannelli murali in tessuto e feltro | |
| Pannelli murali in legno e fibre vegetali | |
| Piastrelle e lastre per pareti | |
| Rivestimenti murali in metallo | |
| Sistemi di pareti protettive e resistenti agli urti | |
| Altri tipi di prodotto |
| Nuove Costruzioni |
| Ristrutturazione/Aggiornamento |
| Residenziale |
| Commerciale |
| Canali B2C | Ipermercati e Supermercati |
| Negozi specializzati in carta da parati | |
| Centri domestici | |
| Online | |
| Negozi locali (canali non organizzati) | |
| Altri canali di distribuzione | |
| Canali B2B (Imprese edili e installatori, Interior designer e architetti, Approvvigionamento per progetti e vendite istituzionali) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Sfondi | Carta da parati composita a base biologica e in fibra vegetale |
| Carta da parati in tessuto non tessuto di cellulosa e fibra sintetica | ||
| Carta da parati in carta e fibre riciclate | ||
| Carta da parati in tessuto | ||
| Altri materiali | ||
| Pannelli a parete | Pannelli murali acustici | |
| Pannelli decorativi da parete 3D | ||
| Pannelli murali in tessuto e feltro | ||
| Pannelli murali in legno e fibre vegetali | ||
| Piastrelle e lastre per pareti | ||
| Rivestimenti murali in metallo | ||
| Sistemi di pareti protettive e resistenti agli urti | ||
| Altri tipi di prodotto | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione/Aggiornamento | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | Canali B2C | Ipermercati e Supermercati |
| Negozi specializzati in carta da parati | ||
| Centri domestici | ||
| Online | ||
| Negozi locali (canali non organizzati) | ||
| Altri canali di distribuzione | ||
| Canali B2B (Imprese edili e installatori, Interior designer e architetti, Approvvigionamento per progetti e vendite istituzionali) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di rivestimenti murali privi di PVC?
Requisiti di trasparenza dei materiali, specifiche a basso contenuto di VOC (composti organici volatili), programmi di edilizia sostenibile e attività di ristrutturazione commerciale supportano la domanda, soprattutto laddove i team di progetto richiedono documentazione ambientale e sanitaria prima di approvare le finiture interne.
Quanto è grande il mercato dei rivestimenti murali senza PVC?
Si prevede che il mercato crescerà da 2.05 miliardi di dollari nel 2026 a 2.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.6%, grazie alla domanda sostenuta dalle nuove specifiche commerciali e dalle attività di ristrutturazione.
Quale categoria di prodotti è leader nel settore dei rivestimenti murali senza PVC?
Nel 2025, la carta da parati ha dominato il mercato con una quota del 48.6%, grazie soprattutto ai formati in tessuto non tessuto che offrono stabilità dimensionale, facilità di rimozione e impiego in progetti sia commerciali che al dettaglio.
Quale segmento di clientela sta crescendo più velocemente?
Si prevede che le applicazioni commerciali cresceranno a un tasso annuo composto dell'8.1% fino al 2031, trainate dalle specifiche dei settori sanitario, alberghiero e degli uffici, che richiedono sempre più la documentazione degli attributi dei materiali.
Quale regione sta registrando la crescita più rapida per i rivestimenti murali senza PVC?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.5% dal 2026 al 2031, grazie all'attività edilizia, agli allestimenti commerciali e alla maggiore diffusione dell'edilizia sostenibile.


