

Dimensioni e quota di mercato degli apparecchi di backup progettati appositamente (PBBA)
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.23 miliardo di dollari |
| Dimensione del mercato (2031) | 16.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.67% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
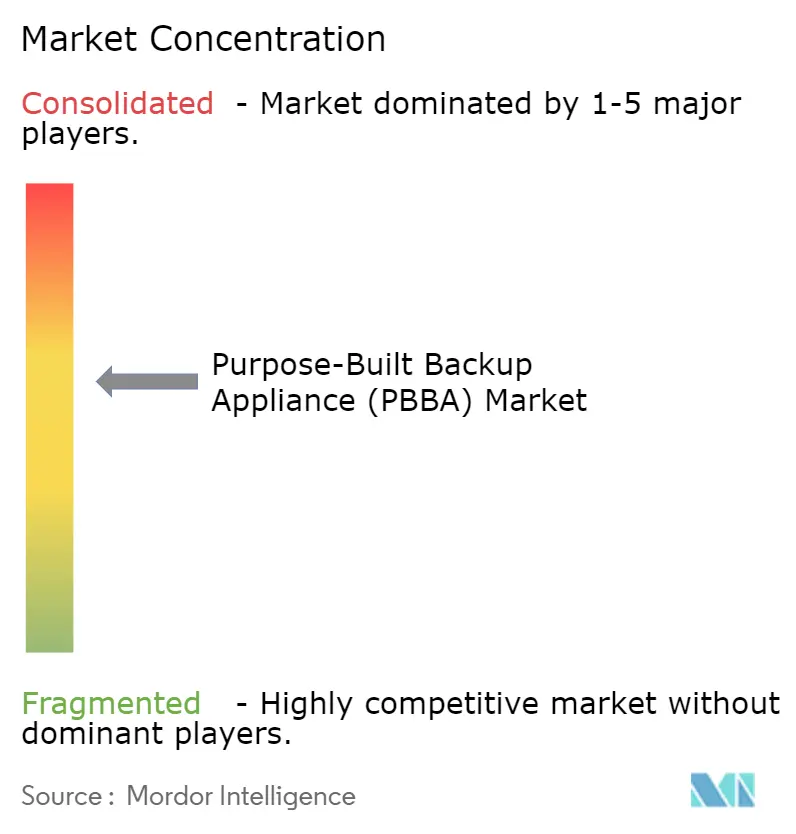
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli apparecchi di backup progettati appositamente (PBBA) di Mordor Intelligence
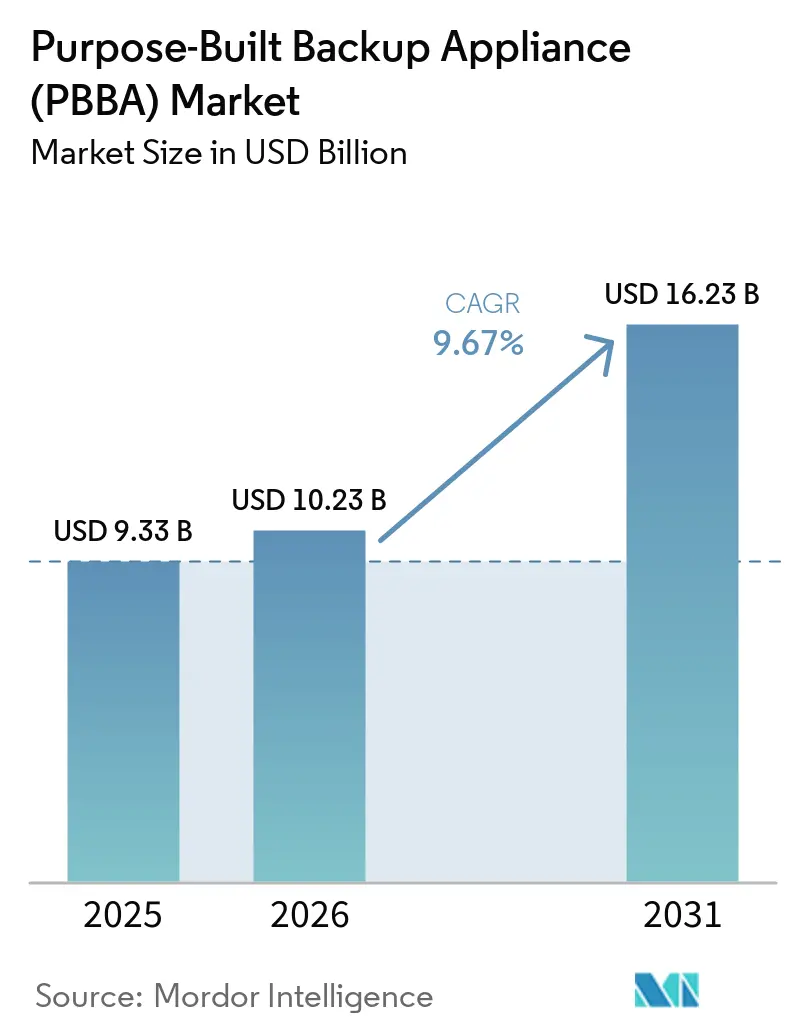
Il mercato delle appliance di backup dedicate (PBBA, Purpose-Built Backup Appliance) aveva un valore di 9.33 miliardi di dollari nel 2025 e si prevede che aumenterà a 10.23 miliardi di dollari nel 2026. Entro il 2031, si prevede che il mercato raggiungerà i 16.23 miliardi di dollari, con un robusto tasso di crescita annuo composto (CAGR) del 9.67% dal 2026 al 2031. L'aumento della frequenza dei ransomware, lo shock dell'offerta di storage flash iniziato nel 2025 e i mandati a livello di consiglio di amministrazione per copie di dati immutabili hanno trasformato l'infrastruttura di backup da un semplice componente aggiuntivo a una risorsa di prima linea per la mitigazione del rischio. Gli acquirenti ora considerano la capacità di ripristino informatico una specifica decisiva e i fornitori stanno rispondendo con portafogli di appliance che integrano motori di rilevamento delle anomalie, orchestrazione di vault informatici e prezzi basati sul consumo. Nel 2025, i tempi di consegna delle apparecchiature si sono allungati a causa dell'impennata dei prezzi degli SSD a triplo livello (TLC), pertanto le aziende hanno adottato sistemi ibridi che combinano memorie flash ad alta velocità con dischi nearline ad alta densità per bilanciare le prestazioni di ripristino con i costi. Nel complesso, questi fattori sostengono una domanda robusta e rafforzano il profilo di crescita a lungo termine del mercato degli appliance di backup dedicati.
Punti chiave del rapporto
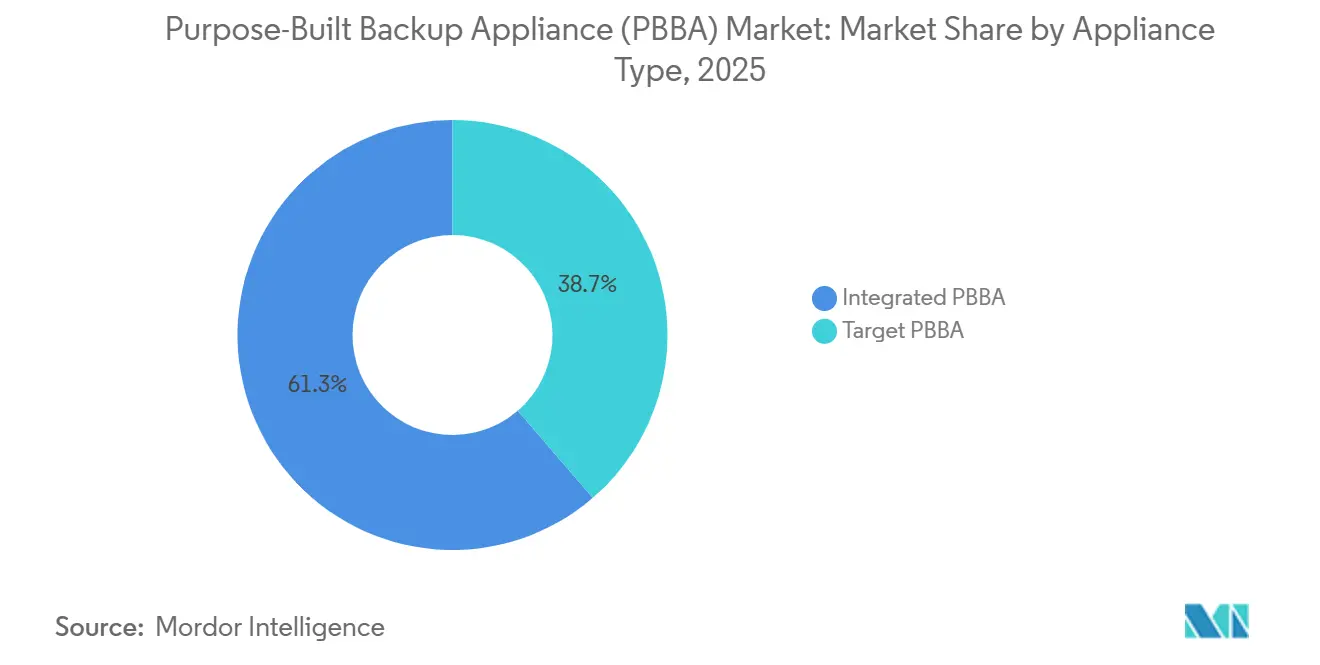
- Per tipologia di elettrodomestico, i sistemi integrati hanno dominato il mercato con una quota di fatturato del 61.32% nel 2025, mentre gli elettrodomestici target hanno registrato la crescita annua composta (CAGR) più rapida, pari all'11.34% fino al 2031.
- In base alla modalità di implementazione, le configurazioni on-premise hanno rappresentato il 49.82% del fatturato del 2025, mentre i modelli ibridi stanno avanzando a un CAGR del 10.46%, poiché le aziende combinano il ripristino flash locale con la conservazione degli oggetti nel cloud.
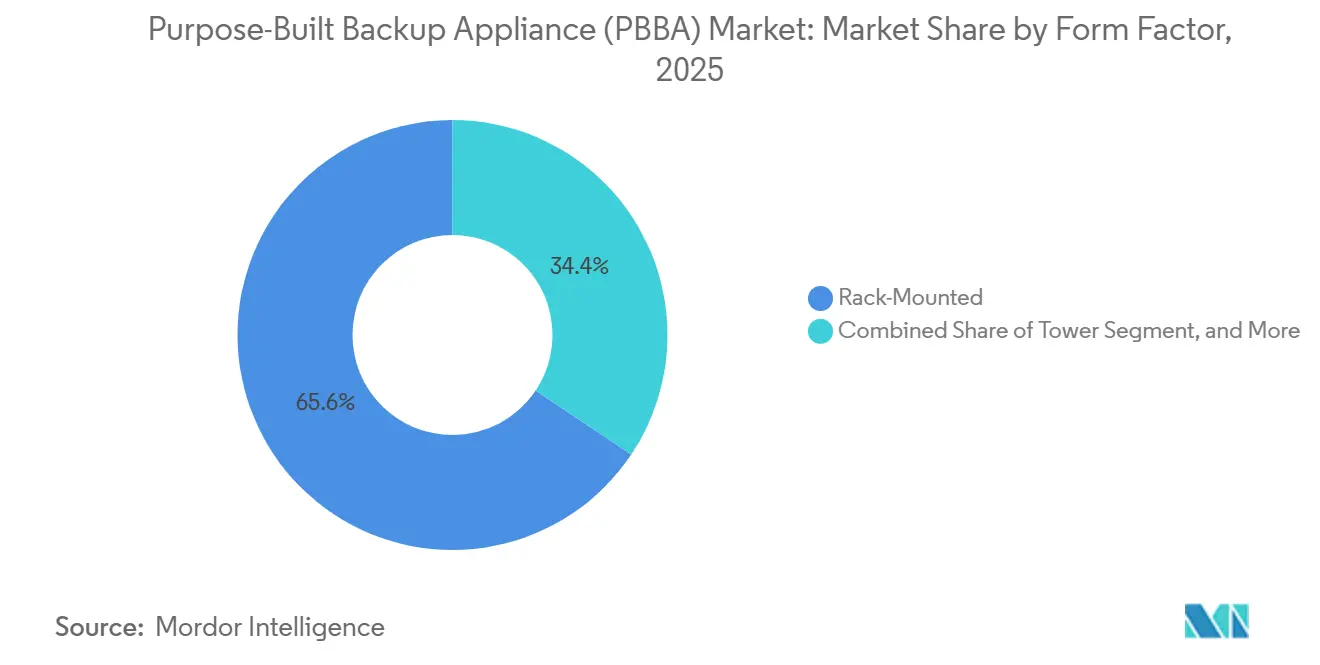
- In base al fattore di forma, i modelli montati su rack hanno rappresentato il 65.63% delle vendite nel 2025, tuttavia i nodi modulari scale-out si stanno espandendo a un CAGR del 10.69% grazie alla loro capacità di espansione incrementale inferiore a 100 TB.
- Per settore di utilizzo finale, i servizi bancari e finanziari hanno rappresentato il 27.89% della domanda nel 2025, mentre si prevede che le telecomunicazioni e i media cresceranno a un tasso annuo composto del 9.78% grazie all'aumento dei volumi di dati della rete 5G.
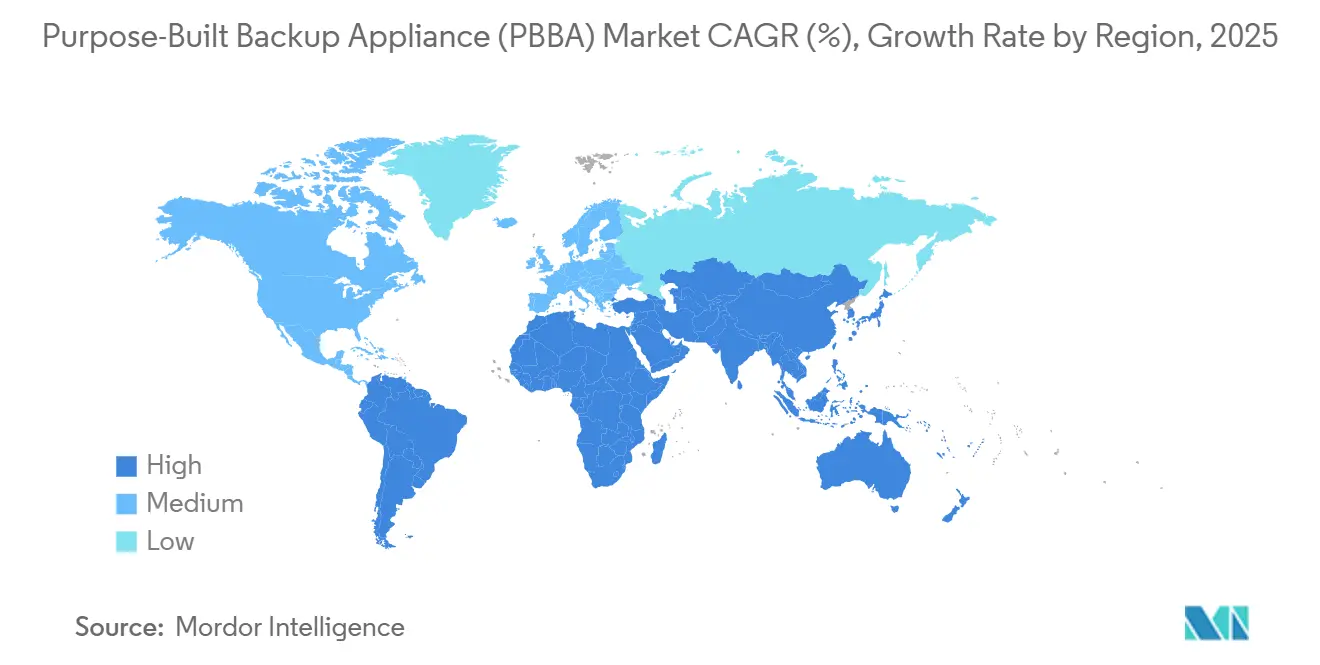
- Dal punto di vista geografico, il Nord America ha contribuito per il 37.78% al fatturato del 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.96% grazie a investimenti in conto capitale per i data center pari a 772 miliardi di dollari.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi di backup progettati appositamente (PBBA)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento degli incidenti ransomware aumenta la domanda di obiettivi di backup immutabili | + 2.8% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Regolamentazioni obbligatorie sulla sovranità dei dati e sulla resilienza informatica nell'OCSE e nei BRICS | + 2.1% | Asia-Pacifico, Europa | Medio termine (2-4 anni) |
| PBBA connesso al cloud integrato in architetture IT ibride | + 1.9% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Supporto a livello hardware per object-lock e WORM che consente sconti sulla cyber-assicurazione | + 1.4% | Global | A breve termine (≤ 2 anni) |
| Micro-PBBA edge-ready per ambienti OT/IIoT | + 0.9% | centri di produzione | A lungo termine (≥ 4 anni) |
| Backup appositamente progettato per checkpoint di modelli di intelligenza artificiale e data lake non strutturati | + 0.6% | Nord America, Cina, Asia-Pacifico selezionata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento esponenziale degli incidenti ransomware aumenta la domanda di obiettivi di backup immutabili
Gli attacchi ransomware compromettono i repository di backup nel 96% delle violazioni andate a buon fine, rendendo lo storage immutabile una difesa di prima linea. Le architetture a livelli, come il livello di repository non rivolto alla rete di ExaGrid, ora isolano i dati dalle reti di produzione. [1] VMblog Staff, “ExaGrid CEO on Tiered Backup Storage,” VMblog, VMBLOG.COM Il rilevamento delle anomalie basato sull'IA segnala le cancellazioni sospette e attiva le protezioni automatiche. I fornitori di assicurazioni informatiche concedono riduzioni dei premi del 10-15% ai clienti che implementano target immutabili certificati. L'appliance Ootbi di Object First raggiunge una durabilità del 99,9
Regolamentazioni obbligatorie sulla sovranità dei dati e sulla resilienza informatica nell'OCSE e nei BRICS
La legge indiana sulla protezione dei dati personali digitali richiede l'archiviazione in loco dei dati di pagamento, spingendo l'implementazione di appliance locali. L'applicazione del GDPR in Europa ha comportato sanzioni per 1.32 miliardi di euro, rafforzando la necessità di controlli di backup verificabili. [2] Analisti dell'ITC statunitense, "Changing Tides of GDPR Enforcement", USITC, USITC.GOV La strategia brasiliana sull'IA ha riacceso il dibattito sulla sovranità digitale, evidenziando il ruolo delle infrastrutture localizzate. Le appliance con blocco degli oggetti e geofencing consentono alle imprese di soddisfare le regole di residenza senza rinunciare alla flessibilità operativa. Le piattaforme Data-Residency-as-a-Service come InCountry sottolineano la crescente domanda di nodi di backup regionali conformi. Il framework rivisto del NIST ora incorpora l'integrità del backup come controllo di resilienza obbligatorio.
PBBA connesso al cloud integrato in architetture IT ibride
Le distribuzioni ibride combinano il ripristino locale a bassa latenza con la scalabilità del cloud, riducendo il costo totale di proprietà del 30-40%. Appliance come Azure Stack Edge forniscono elaborazione e storage presso le filiali, replicando al contempo su Azure per il disaster recovery. I carichi di lavoro di intelligenza artificiale stimolano la domanda di protezione dei checkpoint dei modelli, con checkpoint sparsi che riducono il sovraccarico di backup del 60%. La soluzione congiunta di Cohesity con Lenovo centralizza il backup su core, cloud ed edge, supportando fino a 64 TB per nodo. Gli abbonamenti basati sul consumo come HPE GreenLake allineano le spese all'utilizzo, stimolando ulteriormente la domanda del mercato delle appliance di backup ibride appositamente progettate.
Supporto a livello hardware per Object-Lock e WORM che consente sconti sulla cyber-assicurazione
I sistemi all-flash DXi di Quantum applicano il protocollo WORM a livello di controller, garantendo l'autenticazione crittografica di ogni scrittura. Il portfolio PowerProtect di Dell integra l'immutabilità basata su hardware che soddisfa i criteri di sicurezza federali, mantenendo al contempo la mobilità multi-cloud. Alcune compagnie assicurative ora richiedono tali funzionalità per il rinnovo delle polizze in settori verticali ad alto rischio, offrendo riduzioni del premio del 10-20% in caso di verifica. Gli audit trail basati su blockchain aggiungono ulteriore garanzia, consentendo prove a prova di manomissione per le revisioni di conformità. Questi incentivi rafforzano il mercato delle appliance di backup appositamente progettate, poiché le aziende valutano il trasferimento del rischio informatico rispetto agli investimenti di capitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione del backup cloud senza agente come servizio che riduce la spesa PBBA on-prem | -1.8% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Stretta di bilancio in mezzo alla ridefinizione delle priorità degli investimenti IT macroeconomici | -1.2% | Mercato medio globale | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura nei supporti HDD e LTO ad alta densità | -0.9% | centri manifatturieri asiatici | A breve termine (≤ 2 anni) |
| Percepito blocco del fornitore a causa dei file system proprietari | -0.7% | Impresa globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione del backup cloud senza agente come servizio che riduce la spesa per il PBBA on-premise
Le offerte cloud-native offrono protezione senza agenti con un costo totale di proprietà inferiore del 40-60% rispetto alla proprietà di appliance. La partnership di Veeam con Microsoft convoglia l'analisi AI nella gestione delle policy, attirando acquirenti SaaS-first. Ciononostante, le regole di localizzazione dei dati e le garanzie sui tempi di ripristino mantengono rilevanti i modelli ibridi, spingendo Commvault ad acquisire Clumio per ampliare la copertura cloud. [3] Ron Miller, “Commvault Buys Clumio,” TechCrunch, TECHCRUNCH.COM I fornitori si tutelano quindi con servizi in abbonamento sovrapposti ai portafogli hardware esistenti. La limitazione risiede nel dirottamento delle spese in conto capitale, non nell'eliminazione del mercato delle appliance di backup progettate specificamente per tale scopo.
Stretta di bilancio in mezzo alla ridefinizione delle priorità degli investimenti in conto capitale in ambito IT
L'infrastruttura di intelligenza artificiale assorbe una crescita annuale del budget del 35%, lasciando un margine limitato per gli aggiornamenti dello storage. Le aziende prolungano i cicli di vita delle appliance e insistono su modelli pay-per-use. OneXafe Solo di Arcserve integra il backup-as-a-service per evitare investimenti iniziali. L'aumento dei costi di HDD e LTO aggrava la riluttanza alla spesa, con i fornitori che impongono aumenti di prezzo del 10-20% in caso di picchi di domanda. I fornitori rispondono integrando rapporti di deduplicazione superiori a 30:1 per ampliare la capacità disponibile, preservando il settore delle appliance di backup specifiche attraverso guadagni di efficienza.
Analisi del segmento
Per tipologia di apparecchio: il dominio integrato incontra la flessibilità di destinazione
Nel 2025, i sistemi integrati hanno generato il 61.32% del fatturato, consolidando la quota di mercato degli appliance di backup dedicati grazie alla combinazione di supporti di archiviazione, software e deduplicazione in un unico prodotto. Gli acquirenti del settore bancario e sanitario apprezzano il percorso di supporto unificato e le finestre di manutenzione prevedibili. Si prevede che gli appliance target registreranno un CAGR dell'11.34% fino al 2031, poiché le aziende che adottano Commvault o Veeam come standard prediligono pool di storage flessibili a livello di protocollo, evitando così il lock-in software. Si prevede che le dimensioni del mercato degli appliance di backup dedicati, basati su piattaforme target, supereranno quelle dei modelli integrati nella seconda metà del periodo di previsione, trainate dai flussi di dati nativi dei container e dalla mobilità dei carichi di lavoro multi-cloud.
La licenza modulare sfuma la distinzione tra soluzioni integrate e soluzioni target. Il firmware della serie DXi di Quantum consente ora agli amministratori di passare da una modalità all'altra senza dover sostituire l'hardware. Questa flessibilità estende il ciclo di vita degli asset fino a tre cicli di budget e supporta le migrazioni graduali in caso di modifiche al portfolio applicativo. L'aggiornamento degli appliance via etere, anziché tramite la sostituzione fisica, riduce inoltre il tasso di abbandono dei clienti e favorisce le entrate ricorrenti.
In base alla modalità di implementazione: l'ibrido diventa la norma
Le installazioni on-premise hanno mantenuto il 49.82% della spesa nel 2025, poiché i carichi di lavoro sensibili alla latenza e le leggi sulla sovranità limitano la replica off-site. Le implementazioni ibride stanno crescendo a un CAGR del 10.46% fino al 2031 perché le aziende mantengono i ripristini a caldo su memoria flash locale mentre spostano le copie a lungo termine su object store a basso costo, riducendo di oltre la metà le spese di archiviazione per i set di dati "freddi". Le dimensioni del mercato degli appliance di backup specifici per architetture ibride dovrebbero crescere costantemente con la maturazione degli algoritmi di ottimizzazione WAN e con il mantenimento di tariffe di uscita dal cloud proibitive per i ripristini di massa.
Tuttavia, la larghezza di banda di rete spesso limita il volume di replica nel cloud e il ripristino di 100 TB da un hyperscaler può comportare costi di trasferimento pari a 9,000 dollari. I fornitori ora offrono in bundle la deduplicazione a livelli, il tiering adattivo e la limitazione della larghezza di banda. La versione di ExaGrid di gennaio 2026 dà priorità ai dataset con maggiori probabilità di essere ripristinati, liberando larghezza di banda per gli oggetti mission-critical. Questi miglioramenti ampliano l'attrattiva delle soluzioni ibride senza compromettere gli obiettivi di tempo di ripristino.
Per fattore di forma: i nodi scale-out sfidano i supporti rack
I chassis montabili su rack hanno contribuito al 65.63% del fatturato del 2025, adattandosi perfettamente agli spazi con pavimento sopraelevato e agli ingombri di alimentazione dei data center. Tuttavia, i nodi modulari scalabili, che si prevede aggiungeranno un CAGR del 10.69%, consentono agli utenti con elevati volumi di dati di espandersi in unità più piccole quando i tempi di consegna delle memorie flash superano le 16 settimane. La piattaforma C6800 di Cohesity supporta incrementi di nodi da 60 TB che si integrano nei cluster esistenti senza tempi di inattività. Gli operatori sanitari che elaborano immagini TC e RM sempre più grandi hanno accolto con favore questa flessibilità, trasformando i cluster modulari nel segmento in più rapida crescita del mercato degli appliance di backup dedicati.
Le topologie scale-out semplificano anche i cicli di aggiornamento graduale, consentendo ai clienti di dismettere i nodi più vecchi e di integrarne di nuovi senza migrazioni complete. Il carico termico e di raffreddamento si riduce perché i nodi più piccoli distribuiscono meglio il calore, un vantaggio soprattutto nelle sale di colocation dove i prezzi all'ingrosso hanno superato i 196 dollari per kW al mese. Questa efficienza in termini di costi accresce il vantaggio competitivo degli appliance modulari rispetto ai rack monolitici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la regolamentazione guida il settore bancario, l'esplosione dei dati nel settore delle telecomunicazioni.
Dopo l'introduzione del DORA (Defense of Recovery Act), il settore bancario e dei servizi finanziari ha rappresentato il 27.89% del fatturato del 2025. Gli apparati in grado di generare automaticamente log di test immutabili sono diventati di fatto un requisito d'acquisto imprescindibile. Si prevede che il settore delle telecomunicazioni e dei media crescerà a un CAGR del 9.78%, grazie ai core 5G standalone che generano petabyte di dati sulle chiamate, che richiedono la conservazione per diversi anni. La quota di mercato degli apparati di backup specifici, detenuta dagli operatori di telecomunicazioni, dovrebbe aumentare costantemente, poiché le architetture di intercettazione legale, analisi delle frodi e edge cloud convergono sulla necessità di un ripristino rapido.
L'impulso agli acquisti nel settore sanitario ha subito un'accelerazione dopo che le autorità di regolamentazione statunitensi hanno proposto una finestra di ripristino delle informazioni sanitarie elettroniche (ePHI) di 72 ore, un requisito che le librerie a nastro non sono in grado di soddisfare. La domanda da parte della difesa e del governo è repressa, ma ostacolata da blocchi di bilancio e certificazioni di sicurezza. I settori manifatturiero e della vendita al dettaglio mostrano una crescita a una cifra media; entrambi si affidano ad apparecchiature on-premise per proteggere la telemetria IoT e i dati dei punti vendita, laddove i collegamenti WAN si rivelano insufficienti per la replica notturna nel cloud.
Analisi geografica
Mercato nordamericano dei dispositivi di backup progettati specificamente per lo scopo (PBBA)
Il Nord America ha generato il 37.78% del fatturato del 2025, con le compagnie di assicurazione informatica che hanno imposto agli assicurati di utilizzare backup immutabili ed eseguire test di ripristino trimestrali. Il tasso di posti vacanti nel mercato dei data center della regione è sceso all'1.4% nel corso del 2025 e la sola Virginia settentrionale ha assorbito 1,102 MW di capacità aggiuntiva, uno scenario che ha amplificato la domanda di apparecchiature di backup ad alta densità installate all'interno di sale di colocation. I prezzi dell'energia superiori a 190 dollari per kW hanno orientato gli acquisti verso linee di appliance raffreddate a liquido come la Dell PowerProtect DP5500, che aumenta la velocità di deduplicazione per unità rack riducendo al contempo il carico termico.
Mercato dei dispositivi di backup progettati su misura (PBBA) nella regione Asia-Pacifico
La regione Asia-Pacifico è sulla buona strada per un tasso di crescita annuo composto (CAGR) del 9.96% fino al 2031, sostenuto da progetti per data center del valore di 772 miliardi di dollari che aggiungeranno 24 GW di capacità tra il 2025 e il 2030. La base installata in India potrebbe sestuplicarsi entro il 2032 e Johor, in Malesia, ospita già 897 MW con un tasso di posti vacanti inferiore all'1%. Le leggi sulla sovranità che vietano la replica transfrontaliera obbligano le aziende a implementare appliance di backup locali, rafforzando il mercato delle appliance di backup dedicate nelle giurisdizioni in cui la copertura del cloud hyperscale è carente. KPMG prevede che la domanda di energia dei data center nella regione salirà a 37,580 MW entro il 2030, con un aumento del 165% rispetto ai livelli del 2024, indicando una corrispondente accelerazione per le infrastrutture di protezione dei dati associate.
Mercato dei dispositivi di backup progettati su misura (PBBA) in EMEA e Sud America
La crescita in Europa si basa sulla conformità al DORA (Defense Oracle Responsive Action) nel settore dei servizi finanziari, mentre lo slancio in Medio Oriente e Africa deriva da infrastrutture di intelligenza artificiale sovrane, come il progetto HUMAIN dell'Arabia Saudita, che destina 6 GW a data center con un'elevata potenza di calcolo (GPU). Queste nuove strutture richiedono dispositivi di backup con un'ampia memoria flash, in grado di ripristinare checkpoint di modelli da 10 TB in pochi minuti, generando una domanda di nicchia per piattaforme ottimizzate per GPU. Il Sud America rimane un mercato di dimensioni modeste, con le autorità di regolamentazione finanziaria brasiliane e gli operatori di telecomunicazioni argentini a costituire la principale base di acquirenti.
Panorama competitivo
Il mercato degli appliance di backup specifici presenta una concentrazione moderata: i primi cinque fornitori detengono circa il 55-60% del fatturato. I fornitori di sistemi legacy difendono le piattaforme rack con finanziamenti e supporto integrati. I concorrenti che offrono soluzioni software-defined si rivolgono ai carichi di lavoro containerizzati utilizzando agenti nativi di Kubernetes e fatturazione a consumo. La fusione tra Cohesity e Veritas del marzo 2025 ha dato vita a un colosso con 10,000 account, sottolineando come la profondità del canale sia ormai più importante della velocità di sviluppo delle funzionalità nei mercati saturi. L'IPO di Rubrik del 2024 ha finanziato l'espansione globale e acquisizioni come Laminar, integrando la classificazione continua dei dati nel suo stack.
Permangono spazi vuoti nella stratificazione edge-to-cloud, nei checkpoint dei dati di training GPU e negli appliance SMB ottimizzati in termini di costi che raggruppano object store compatibili con S3. Object First, ad esempio, riduce del 30-40% il costo totale integrando calcolo e disco in un unico enclosure, risultando interessante per le aziende di medie dimensioni sensibili al prezzo. I fornitori che non sono in grado di documentare un'orchestrazione conforme a DORA o audit trail di livello HIPAA rischiano la squalifica nelle gare d'appalto altamente regolamentate, spingendo la concorrenza verso strumenti di conformità integrati.
I chassis ad alta densità con raffreddamento a liquido hanno guadagnato terreno quando le tariffe energetiche per il colocation hanno superato i 190 dollari per kW. La serie DP5500 di Dell ha aumentato la velocità di deduplicazione del 40% per unità rack, risolvendo sia i problemi di prestazioni che quelli di consumo energetico. GreenLake, il servizio di backup as-a-service di Hewlett Packard Enterprise, lanciato a marzo 2026, prevede l'installazione di hardware di proprietà del fornitore presso la sede del cliente, con fatturazione a terabyte protetto: un'opzione interessante per le organizzazioni restie a investire capitali iniziali, ma che non vogliono rinunciare alla residenza dei dati in loco.
Leader del settore degli apparecchi di backup appositamente progettati (PBBA)
Dell Technologies Inc.
International Business Machines Corporation
Veritas Technologies LLC
Hewlett Packard Enterprise Company
Quantum Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Cohesity ha lanciato Gaia, una piattaforma di gestione dei dati basata sull'intelligenza artificiale che riduce dell'85% i falsi positivi degli allarmi ransomware.
- Marzo 2026: Hewlett Packard Enterprise ha aggiunto il backup-as-a-service a GreenLake, offrendo capacità on-premise con fatturazione mensile in base all'utilizzo.
- Febbraio 2026: Dell Technologies ha presentato la linea modulare PowerProtect DP5500 con raffreddamento a liquido, aumentando del 40% la velocità di deduplicazione per unità rack.
- Gennaio 2026: Veeam ha stretto una partnership con Nvidia per accelerare gli snapshot dei checkpoint di addestramento dell'IA, riducendo i tempi di elaborazione da 12 minuti a 90 secondi.
Ambito del rapporto sul mercato globale degli apparecchi di backup progettati appositamente (PBBA)
Il rapporto sul mercato degli appliance di backup specifici (Purpose-Built Backup Appliance, PBBA target) è segmentato per tipo di appliance (PBBA integrato, PBBA target), modalità di implementazione (on-premise, connesso al cloud, ibrido), fattore di forma (montato su rack, a torre, nodi modulari/scalabili), settore di utilizzo finale (servizi bancari e finanziari, sanità e scienze della vita, governo e difesa, telecomunicazioni e media, industria manifatturiera, vendita al dettaglio ed e-commerce) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| PBBA integrato |
| Obiettivo PBBA |
| On-Locale |
| Connesso al cloud |
| IBRIDO |
| Montato su rack |
| Torre |
| Nodi modulari/scalabili |
| Servizi Bancari e Finanziari |
| Sanità e scienze della vita |
| Governo e difesa |
| Telecomunicazioni e media |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa |
| Segmentazione per tipologia di elettrodomestico | PBBA integrato | |
| Obiettivo PBBA | ||
| Segmentazione per modalità di distribuzione | On-Locale | |
| Connesso al cloud | ||
| IBRIDO | ||
| Segmentazione per fattore di forma | Montato su rack | |
| Torre | ||
| Nodi modulari/scalabili | ||
| Segmentazione per settore dell'utente finale | Servizi Bancari e Finanziari | |
| Sanità e scienze della vita | ||
| Governo e difesa | ||
| Telecomunicazioni e media | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Segmentazione per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli apparati di backup progettati specificamente per questo scopo e a quale velocità sta crescendo?
Secondo Mordor Intelligence, il mercato degli apparati di backup progettati specificamente per tale scopo ha raggiunto un valore di 10.23 miliardi di dollari nel 2026 e si prevede che raggiungerà i 16.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.67%.
Quale tipologia di elettrodomestico detiene la quota di mercato maggiore?
I sistemi integrati rappresenteranno il 61.32% del fatturato del 2025 perché raggruppano storage, software e deduplicazione in un'unica piattaforma chiavi in mano.
Quale tipologia di elettrodomestico detiene oggi la quota maggiore?
I sistemi integrati sono leader nel mercato degli apparecchi di backup progettati appositamente con una quota del 61.32% nel 2024.
Quale modello di distribuzione sta crescendo più rapidamente?
Le implementazioni ibride che combinano il ripristino locale su memoria flash con la conservazione degli oggetti nel cloud stanno crescendo a un tasso di crescita annuo composto (CAGR) del 10.46%, poiché gli acquirenti cercano un equilibrio tra prestazioni e costi di archiviazione.
Quanto è grande il segmento bancario in questo mercato?
Nel 2025, il settore bancario e dei servizi finanziari ha generato il 27.89% della domanda, trainato dagli obblighi di conformità previsti dal Digital Operational Resilience Act (DORA) dell'UE.
Perché i nodi modulari scalabili orizzontalmente stanno guadagnando popolarità?
I nodi scale-out consentono un'espansione incrementale inferiore a 100 TB, minimizzano il rischio legato ai tempi di approvvigionamento e riducono la capacità inutilizzata, fattori che ne spingono la crescita a un CAGR del 10.69% fino al 2031.


