

Dimensioni e quota di mercato dei composti di spurgo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
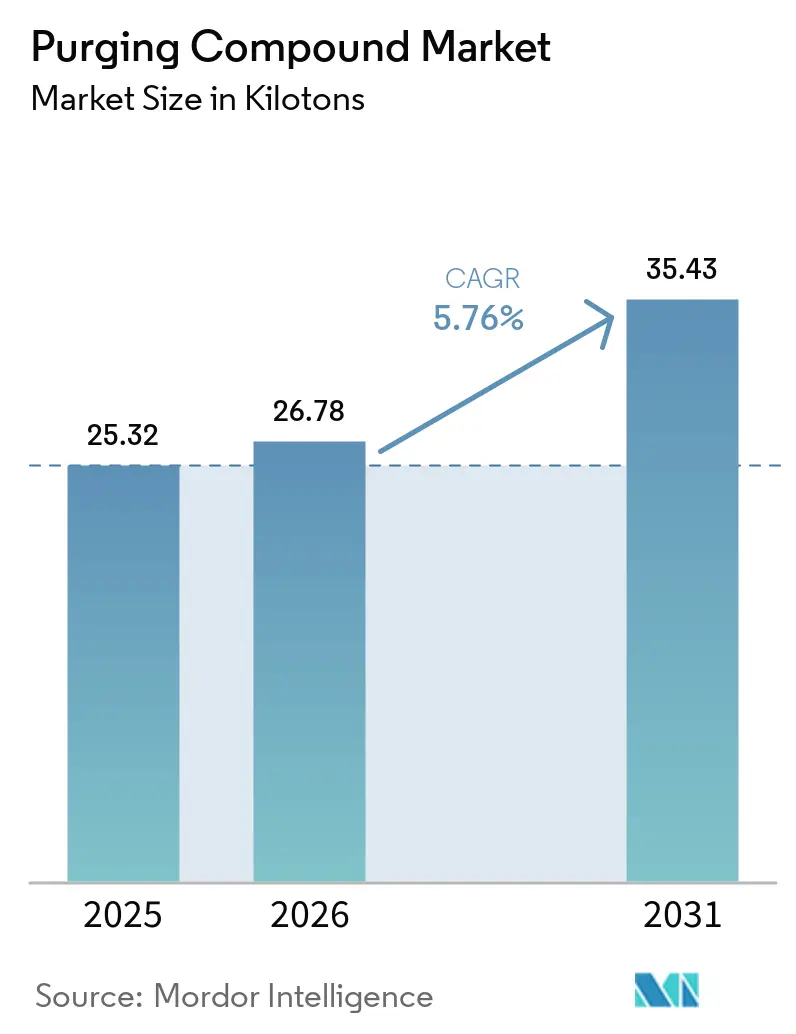
| Volume di mercato (2026) | Chilotron 26.78 |
| Volume di mercato (2031) | Chilotron 35.43 |
| Tasso di crescita (2026 - 2031) | 5.76% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
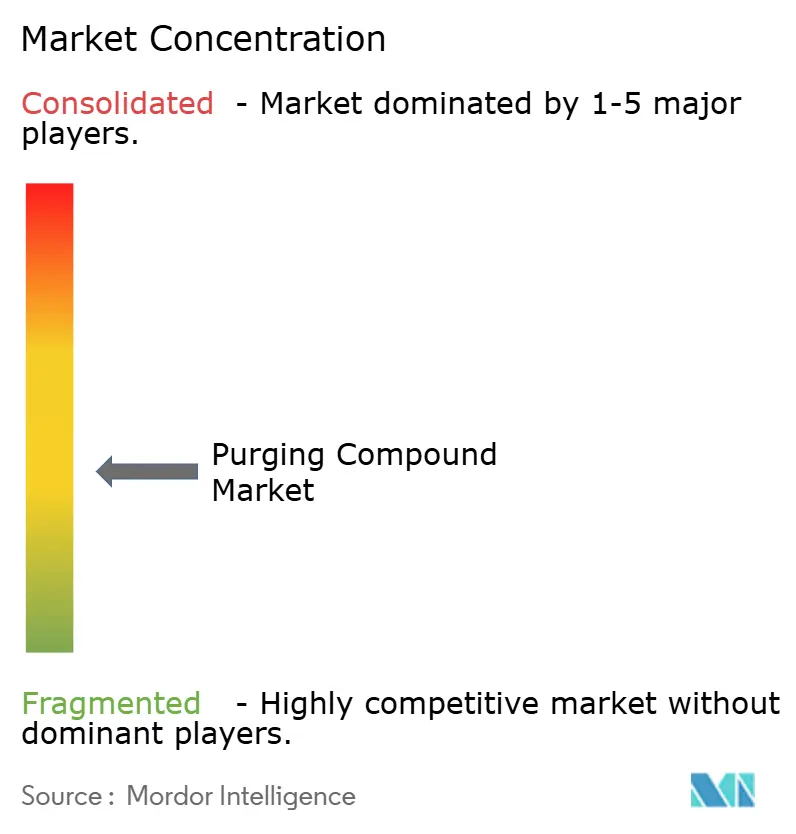
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei composti di spurgo di Mordor Intelligence
Si prevede che il mercato dei composti di spurgo passerà da 25.32 kilotoni nel 2025 e 26.78 kilotoni nel 2026 a 35.43 kilotoni entro il 2031, registrando un CAGR del 5.76% tra il 2026 e il 2031. La crescita è alimentata dalla rapida adozione di polimeri tecnici ad alta temperatura, da intervalli di sostituzione più brevi negli impianti dell'Industria 4.0 e dalla crescente pressione normativa per limitare l'abrasione delle microplastiche. Il Nord America ha rappresentato una quota di mercato dominante del 50.12% dei composti di spurgo nel 2025, ma l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 6.18%, sostenuta dall'aumento della produzione di veicoli elettrici in Cina. I prodotti per spurgo meccanico hanno dominato con una quota di mercato del 55.49% nel 2025 e stanno crescendo a un CAGR del 6.08%, mentre lo stampaggio a iniezione rappresenta il 59.16% del volume, grazie alle frequenti transizioni di colore e resina. Le applicazioni automotive e dei trasporti hanno conquistato una quota del 25.16% nel 2025 e continuano a beneficiare dei requisiti di zero difetti per involucri di batterie e componenti strutturali. L'intensità competitiva rimane moderata perché le principali aziende chimiche integrate abbinano composti per spurgo a resine ingegneristiche, mentre i fornitori di nicchia si concentrano su formulazioni specifiche per l'applicazione che consentono una riduzione degli scarti fino all'85%.
Punti chiave del rapporto
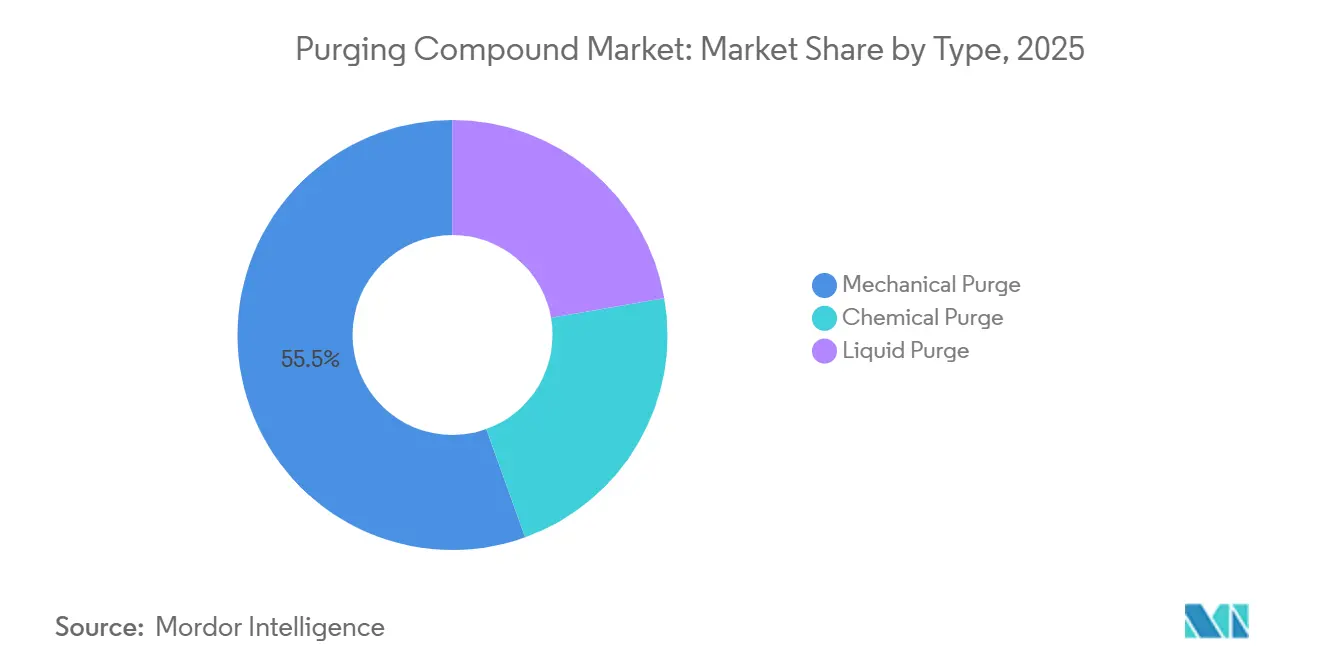
- Per tipologia, la purga meccanica ha rappresentato il 55.49% del mercato dei composti di purga nel 2025 e si prevede che registrerà il CAGR più rapido, pari al 6.08%, fino al 2031.
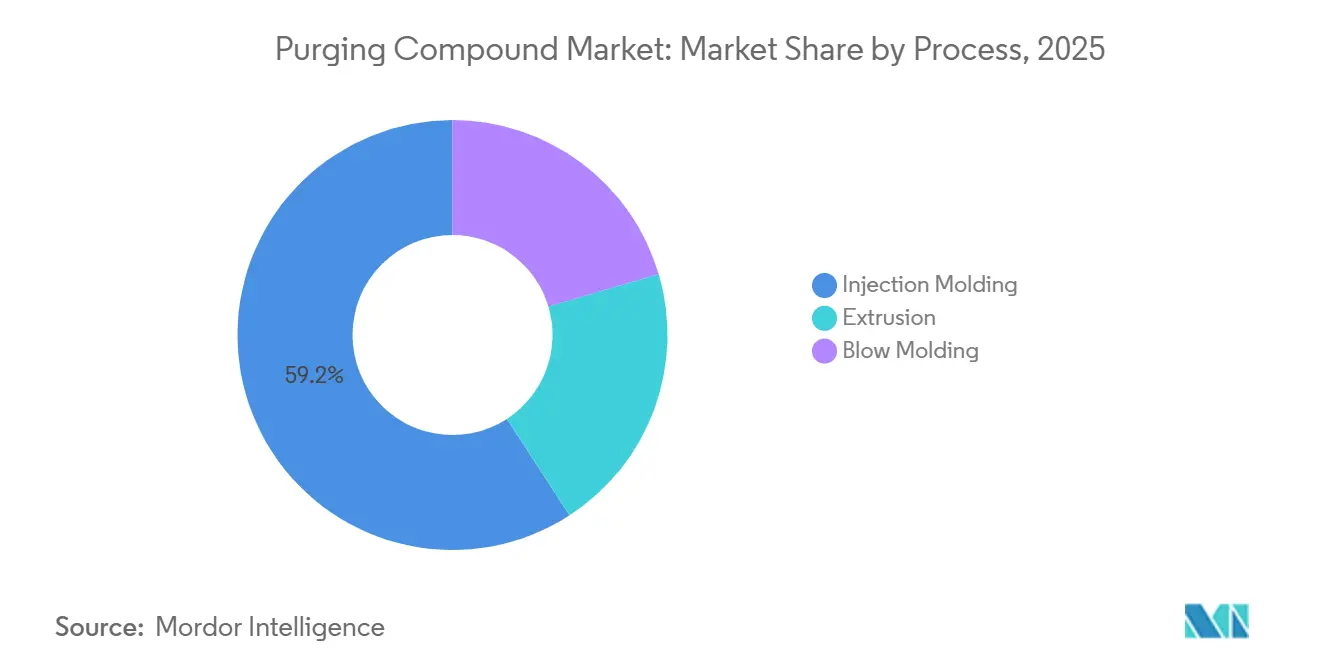
- In base al processo, lo stampaggio a iniezione ha rappresentato il 59.16% della quota di mercato dei composti di spurgo nel 2025 e ha registrato il CAGR più rapido, pari al 6.10%, fino al 2031.
- Per applicazione, il settore automobilistico e dei trasporti ha guidato la quota del 25.16% del mercato dei composti di spurgo nel 2025 e si prevede che crescerà al CAGR più alto del 5.95% fino al 2031.
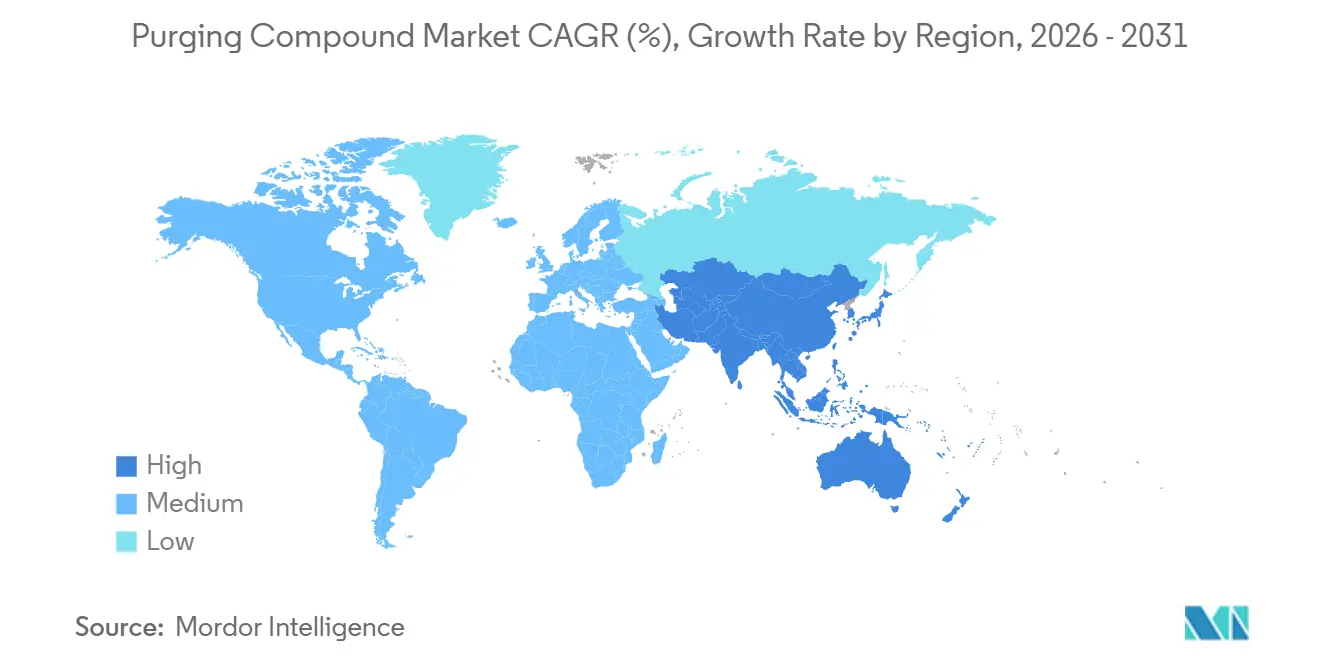
- In termini geografici, il Nord America ha mantenuto una quota di mercato del 50.12% nel settore dei composti di spurgo nel 2025, mentre l'area Asia-Pacifico sta crescendo a un robusto CAGR del 6.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei composti di spurgo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione di polimeri ingegneristici ad alta temperatura | + 1.2% | Globale, con concentrazione nei centri di produzione del Nord America, Europa e APAC | Medio termine (2-4 anni) |
| Intervalli di cambio colore e resina più brevi negli impianti Industria 4.0 | + 1.5% | Nord America ed Europa, espansione nelle fabbriche intelligenti dell'area APAC | A breve termine (≤ 2 anni) |
| Crescente domanda di prodotti chimici di spurgo a base biologica e a basso contenuto di COV | + 0.8% | Europa e Nord America, guidati da mandati di sostenibilità | A lungo termine (≥ 4 anni) |
| Aumento del confezionamento in microlotti e dei dispositivi medici monouso | + 1.1% | Globale, con picco di domanda nei settori sanitari del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Norme di qualificazione OEM per componenti per la mobilità elettrica | + 1.0% | Core APAC (Cina, Corea del Sud, Giappone), con ripercussioni sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione di polimeri ingegneristici ad alta temperatura
Temperature di lavorazione superiori a 350 °C per polieterimmide, polifenilensolfuro e polietersulfone accelerano la degradazione dei polimeri che le purghe standard non riescono a rimuovere. Ultrason PESU di BASF ha ridotto i requisiti di temperatura di lavorazione di circa il 12.5% nel 2024, tuttavia le poliammidi e i policarbonati ignifughi lasciano ancora residui carbonizzati sulle viti. Gli involucri delle batterie stampati secondo le norme di sicurezza IEC 62660-3 richiedono condizioni di assenza di contaminazione per evitare cortocircuiti. I trasformatori notano che i cicli di purga sono più lunghi del 20% per questi polimeri, il che aumenta la domanda volumetrica. L'impianto ULTEM di SABIC a Singapore, da 220 milioni di dollari, ha aumentato la capacità del 50% nel 2024, migliorando la disponibilità regionale e stimolando il mercato dei composti di purga.
Intervalli di cambio colore e resina più brevi
Le piattaforme dell'Industria 4.0 riducono i tempi di cambio formato da ore a minuti, richiedendo composti di spurgo in grado di pulire con meno rotazioni della vite. Le prove sul campo di Asaclean del 2024 hanno dimostrato cambi di colore più rapidi del 47% e un risparmio di scarti del 67% rispetto al lavaggio con resina vergine. Le presse elettriche e-victory di Engel integrano programmi di spurgo automatizzati che iniettano i composti a soglie di temperatura preimpostate, riducendo gli errori degli operatori. I fornitori di primo livello che stampano 15-20 varianti di colore per turno ottengono una leva economica, che a sua volta amplia il mercato dei composti di spurgo.
Crescente domanda di prodotti chimici di spurgo a base biologica e a basso contenuto di COV
Le direttive europee che impongono il riciclo del 55% degli imballaggi in plastica entro il 2030 e i prossimi limiti per i PFAS stanno incoraggiando l'adozione di formulazioni bio-attribuite. Ultrason PESU di BASF, a biomassa bilanciata, lanciato nel 2025, consente dichiarazioni di sostenibilità senza modifiche di processo. Premix ha introdotto PRE-PRG, un composto di fibre naturali con oltre il 50% di contenuto di origine biologica, destinato ai trasformatori di prodotti medicali e a contatto con gli alimenti. Le confezioni di biotensioattivi di Clariant riducono del 30% gli inquinanti atmosferici pericolosi, rispettando i limiti imposti dal California Air Resources Board. Sebbene i prezzi unitari siano superiori del 15-25% rispetto ai prodotti convenzionali, i proprietari di marchi con espliciti obblighi ambientali rimangono tra i primi ad adottare queste formulazioni.
Aumento del confezionamento in microlotti e dei dispositivi medici monouso
I dispositivi medici monouso e gli imballaggi personalizzati richiedono frequenti cambi di resina che amplificano il consumo di composti di spurgo. Ultra Purge 3615 di Chem-Trend ha ottenuto una riduzione dell'85% degli scarti e un risparmio del 69% sui tempi di fermo macchina nelle sperimentazioni di stampaggio medicale del 2024. Nel 2023, l'Europa ha generato 900,000 tonnellate di rifiuti di plastica per uso sanitario, di cui il 60% costituito da articoli monouso, a sottolineare l'effetto volume sul mercato dei composti di spurgo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili di resine speciali e additivi | -0.9% | Globale, con un impatto acuto nelle regioni dipendenti dalle materie prime importate | A breve termine (≤ 2 anni) |
| Prezzo unitario elevato rispetto alla resina rigenerata/vergine | -0.7% | Mercati sensibili al prezzo in Sud America, MEA e ASEAN | Medio termine (2-4 anni) |
| Controllo normativo sull'abrasione della microplastica | -0.5% | Europa e Nord America, con pressioni emergenti nelle regioni costiere dell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili di resine speciali e additivi
I picchi di prezzo per le resine veicolanti e i pacchetti antiossidanti comprimono i margini e scoraggiano l'accumulo di scorte. BASF ha aumentato i prezzi del poliossimetilene Ultraform di 350 dollari USA per tonnellata nel marzo 2025 a causa dell'inflazione delle materie prime [1] BASF, "Price Adjustment for Ultraform POM", basf.com . I costi degli antiossidanti sono aumentati del 10% nel marzo 2024 a seguito di interruzioni presso i fornitori asiatici, mentre l'indice dei prezzi alla produzione statunitense per le resine plastiche ha registrato una variazione negativa dell'1.1% su base annua nel settembre 2025, evidenziando la volatilità. I trasformatori nelle regioni in cui la valuta si deprezza spesso estendono gli intervalli di spurgo o tornano alla rimacinazione, smorzando la domanda a breve termine.
Prezzo unitario elevato rispetto alla resina rigenerata/vergine
Gli spurghi meccanici costano 4-8 dollari al chilogrammo, un sovrapprezzo del 300% rispetto alla macinazione post-industriale, spingendo i trasformatori di materie prime a tollerare contaminazioni minori. I dati di Chem-Trend mostrano che Ultra Purge 3615 può generare un ritorno dell'investimento in sole quattro settimane, grazie al risparmio di scarti e tempi di fermo, ma molti piccoli trasformatori nell'ASEAN e in Sud America non dispongono degli strumenti per quantificare il costo totale di proprietà. Questa sensibilità al prezzo ne rallenta l'adozione, soprattutto dove i costi di manodopera sono bassi e la produttività prevale sull'efficienza.
Analisi del segmento
Per tipo: la spurga meccanica prevale grazie all'efficienza abrasiva
Gli spurghi meccanici rappresentavano il 55.49% del mercato dei composti di spurgo nel 2025 e sono destinati a crescere a un CAGR del 6.08% fino al 2031. La loro miscela di resina di supporto e cariche minerali forma una sospensione abrasiva che stacca i depositi carbonizzati anche a temperature di lavorazione superiori a 300 °C. Ultra Purge 3615 di Chem-Trend ha dimostrato una riduzione dell'85% degli scarti nelle prove sul campo del 2024, rafforzando il vantaggio prestazionale rispetto al lavaggio passivo. Gli spurghi chimici, sebbene stiano guadagnando terreno laddove l'integrità della superficie dello stampo è fondamentale, attualmente detengono poco meno di un terzo della domanda. Gli spurghi liquidi occupano una nicchia nei sistemi a canale caldo con canali stretti. Le normative europee sulla sostenibilità stanno spingendo i fornitori a sostituire i vettori a base di petrolio con resine bio-attribuite, un cambiamento guidato da Ultrason PESU a biomassa bilanciata di BASF. La spinta verso impianti a basso contenuto di COV favorisce ulteriormente le purghe meccaniche con un contenuto minimo di solventi, posizionandoli in grado di difendere la leadership anche quando le sostanze chimiche alternative saranno mature.
Le differenze di domanda derivano dalla temperatura di processo, dalla tenacità dei residui e dalla frequenza di cambio formato. Le linee di stampaggio a iniezione che utilizzano poliammidi ad alta temperatura privilegiano i gradi meccanici perché gli agenti schiumogeni chimici possono lasciare sacche di gas all'interno dei collettori. I processori di estrusione si orientano verso i gradi chimici durante le lunghe tirature per evitare l'usura del cilindro abrasivo, mantenendo comunque i prodotti meccanici per la transizione tra colori scuri e chiari. I nuovi operatori del mercato che si concentrano su cariche abrasive di origine biologica promettono un risparmio del 30% sull'impronta di carbonio, sebbene i sovrapprezzi del 15% implichino che la penetrazione rimarrà limitata ai proprietari di marchi con obiettivi climatici espliciti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo: lo stampaggio a iniezione comporta frequenti cambi
Lo stampaggio a iniezione ha assorbito il 59.16% del mercato dei composti di spurgo nel 2025 e si prevede che crescerà a un CAGR del 6.10% fino al 2031, riflettendo il suo modello di produzione ad alto mix e bassi volumi. Cruscotti, involucri per batterie e alloggiamenti per diagnostica richiedono ciascuno cambi di resina o colore più volte per turno. Le macchine e-victory di Engel attivano automaticamente le sequenze di spurgo, riducendo la variabilità gestita dall'operatore. L'estrusione si colloca al secondo posto per l'elevata produttività, ma un minor numero di cambi si traduce in una minore intensità di utilizzo per chilogrammo. Lo stampaggio a soffiaggio, sebbene più piccolo, sta accelerando poiché fiale farmaceutiche e flaconi monodose richiedono standard di esente da contaminazione. Asaclean ha registrato un risparmio del 67% sugli scarti e transizioni di colore più rapide del 47% nelle prove di estrusione del 2024, a dimostrazione di ritorni tangibili.
L'automazione amplifica la domanda riducendo i periodi di inattività tra le fasi di produzione, ma aumenta anche le aspettative di efficacia dello spurgo al primo tentativo. I processori che integrano il monitoraggio della qualità in tempo reale scartano anche striature deboli, forzando spurghi completi anziché spinte parziali con resina vergine. Le nuove macchine all'avanguardia sono dotate di feedback della posizione della vite a circuito chiuso che segnala tempestivamente la contaminazione, creando un ulteriore fattore scatenante per l'uso di composti. I processori di estrusione che trattano film multistrato spurgano sempre più ogni strato separatamente, raddoppiando i consumi rispetto alle linee monostrato. Sebbene i volumi di stampaggio a soffiaggio siano in ritardo, il crescente utilizzo di poliestere ad alta viscosità per contenitori medicali richiede spurghi liquidi o chimici specializzati in grado di gestire teste di parison strette.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'industria automobilistica è in testa, l'elettronica accelera
Nel 2025, il settore automobilistico e dei trasporti ha detenuto il 25.16% del mercato dei composti di spurgo e continuerà a registrare un sano CAGR del 5.95% fino al 2031. Le soglie obbligatorie di zero difetti sulla finitura superficiale, unite allo standard di sicurezza delle batterie IEC 62660-3, spingono i fornitori di primo livello a spurgare accuratamente tra ogni lotto di stampaggio. La crescita dei veicoli elettrici in Cina rimane un fattore chiave per i volumi, con 9.59 milioni di unità uscite dalle linee di assemblaggio nel 2023. L'elettronica registra lo slancio più rapido, poiché le dimensioni ridotte dei componenti rendono inaccettabili anche i residui microscopici. SEMI ha registrato vendite di apparecchiature per semiconduttori per 109 miliardi di dollari nel 2024, a dimostrazione della portata dell'integrazione della plastica nel packaging dei chip.
I settori delle costruzioni e dei beni di consumo generano una crescita stabile, seppur più lenta, data la maggiore durata dei cicli produttivi che diluiscono il consumo di solventi per unità. Ciononostante, le linee di profili per finestre che passano dal PVC alle varianti di colore ASA si affidano ai solventi per evitare striature. Il settore medicale beneficia della crescente domanda di dispositivi monouso. I produttori di elettrodomestici nella regione Asia-Pacifico stanno adottando resine antibatteriche che richiedono regimi di trattamento specifici, mentre i fornitori di macchinari industriali impongono il controllo della contaminazione nelle clausole di garanzia, esercitando un ulteriore impulso alla domanda.
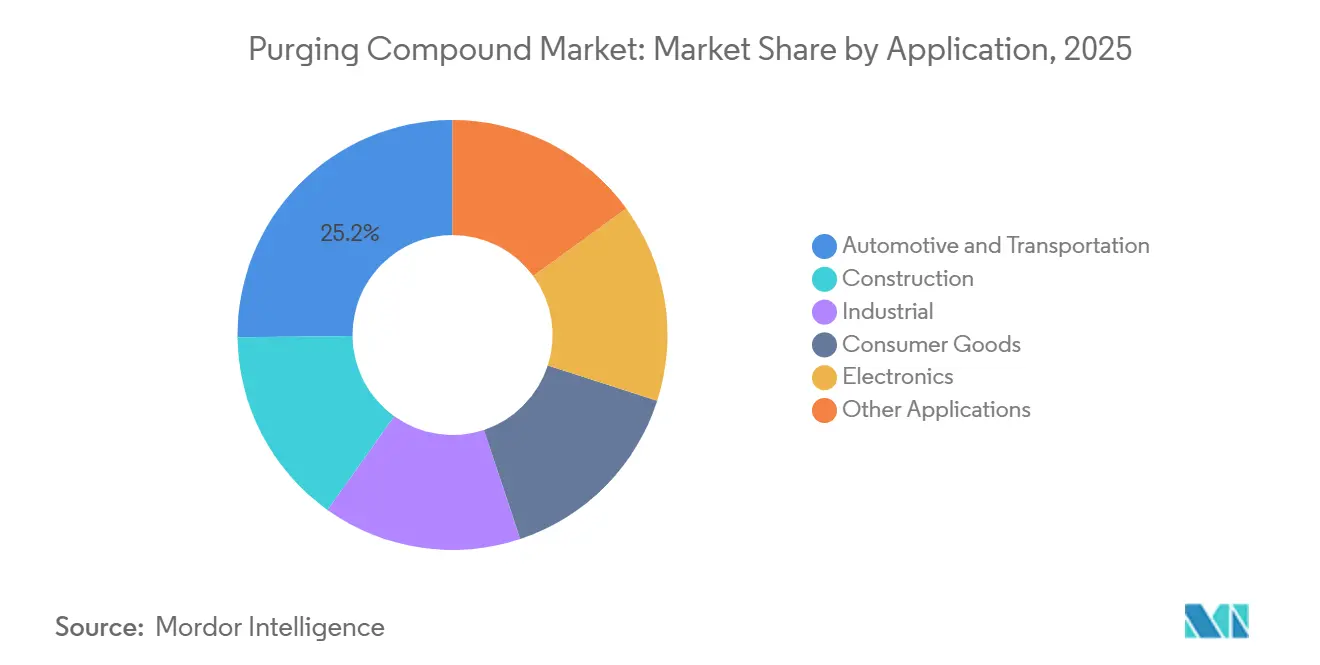
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei composti di spurgo in Nord America
Il Nord America ha mantenuto una quota di mercato del 50.12% per i composti di spurgo nel 2025, grazie alla concentrazione di centri di stampaggio avanzati per i settori automobilistico e medicale che privilegiano la qualità rispetto al costo. L'impianto di polipropilene da 249,000 tonnellate di Formosa Plastics è stato avviato in Texas nel terzo trimestre del 2024, incrementando la disponibilità di resina a livello regionale e incrementando direttamente l'utilizzo di composti durante le prove di qualificazione. I trasformatori statunitensi rispettano le norme di biocompatibilità della FDA e gli standard di qualità dell'aria dell'EPA che incoraggiano spurghi a basso contenuto di COV, mentre i fornitori canadesi di dispositivi chirurgici monouso confermano tolleranze di contaminazione simili. I cluster automobilistici messicani che servono Ford, General Motors e Volkswagen si affidano ai composti di spurgo per ridurre al minimo gli scarti estetici nei cruscotti.
Mercato dei composti di spurgo nella regione Asia-Pacifico
L'area Asia-Pacifico rappresenta il nodo in più rapida crescita, con un CAGR del 6.18% fino al 2031, trainato dallo slancio cinese dei veicoli elettrici, dall'incentivo indiano per le celle chimiche avanzate da 2.4 miliardi di dollari e dalla produzione a contratto ASEAN per l'elettronica. Il sito Zhanjiang Verbund di BASF ha avviato un cracker di etilene da 1 milione di tonnellate nel novembre 2025, ampliando i flussi di polietilene a valle e stimolando la domanda regionale di composti di spurgo compatibili. Il settore dello stampaggio di precisione giapponese richiede spurghi liquidi adatti a canali caldi stretti, mentre la quota della Corea del Sud nelle vendite globali di apparecchiature per semiconduttori garantisce l'uso continuo di spurghi chimici nei sistemi di iniezione per il packaging dei chip. In India, la sensibilità al prezzo limita l'adozione di prodotti premium, tuttavia gli esportatori in Europa devono dimostrare la conformità alle normative UE sulle microplastiche, stimolando un'adozione graduale.
Mercato dei composti di spurgo in EMEA e Sud America
In Europa, Germania, Francia e Italia hanno prodotto insieme oltre la metà della produzione di plastica della regione, pari a 52.8 milioni di tonnellate, nel 2023. Il Regolamento UE REACH 2023/2055 accelera la transizione dai gradi meccanici abrasivi alle varianti chimiche che dissolvono i residui senza generare emissioni di particolato. Sud America, Medio Oriente e Africa rimangono mercati emergenti per il mercato dei composti di spurgo, con la brasiliana Braskem e l'araba SABIC che raggruppano composti insieme alle resine, sebbene standard di contaminazione più bassi e una maggiore sensibilità al prezzo ne rallentino i progressi. L'acquisizione di Protea Chemicals da parte di IMCD Group nel 2024 ha ampliato il supporto tecnico nell'Africa subsahariana, suggerendo una graduale penetrazione.
Panorama normativo
La regolamentazione si concentra sempre più sulle emissioni, sulle sostanze pericolose e sul rilascio di microparticelle polimeriche, influenzando la scelta dei prodotti chimici per la purga e la documentazione che i produttori devono conservare in merito ai processi di purga. Nell'Unione Europea, le restrizioni REACH sulle microparticelle polimeriche sintetiche (incluso il quadro 2023/2055 a cui si fa riferimento nel contesto del rapporto) vengono perfezionate attraverso il Regolamento UE 2026/1168, che modifica l'Allegato XVII del REACH e chiarisce alcune deroghe e dettagli di attuazione per applicazioni specifiche. Ciò influenza il modo in cui i produttori giustificano la generazione di particolato derivante da purghe meccaniche abrasive rispetto a quelle con prodotti chimici di dissoluzione, soprattutto laddove i frequenti cambi di produzione aumentano la necessità di procedure di purga validate a basso residuo.
Le politiche commerciali e di gestione delle sostanze chimiche influenzano anche la provenienza dei composti di spurgo e le formulazioni che vengono privilegiate. Le azioni dell'UE in materia di movimentazione dei rifiuti plastici, incluso il divieto, entrato in vigore nel novembre 2026, di esportare rifiuti plastici verso paesi non OCSE, rafforzano la tendenza verso cicli di riciclo e riprocessamento più nazionali. Ciò, a sua volta, aumenta la necessità operativa di protocolli di spurgo quando gli impianti utilizzano resine con contenuto riciclato e contaminazioni variabili. Negli Stati Uniti, le azioni dell'EPA nell'ambito del TSCA e dei programmi per la qualità dell'aria aggiungono considerazioni di conformità per la produzione chimica a monte e nelle aree limitrofe, tra cui l'attività del Federal Register dell'aprile 2026 sulle proposte di norme relative ai nuovi usi significativi (SNUR) che possono far scattare obblighi di notifica per specifici nuovi usi. Queste misure possono incoraggiare fornitori e trasformatori a mantenere una gestione più rigorosa delle sostanze e registri di controllo delle modifiche per i pacchetti di additivi utilizzati nei composti di spurgo.
Analisi della catena del valore
La catena del valore inizia con i fornitori a monte di resine di base o vettori e pacchetti di additivi (tra cui tensioattivi, cariche minerali, disperdenti e composti chimici funzionali), seguiti dai formulisti di composti di spurgo che miscelano e pellettizzano i prodotti in gradi meccanici, chimici o schiumogeni e liquidi. Le aziende chimiche integrate possono raggruppare i composti di spurgo con le resine tecniche per supportare i cicli di qualificazione dei convertitori, mentre i marchi specializzati si differenziano attraverso l'ingegneria applicativa per polimeri ad alta temperatura e cambi di produzione rapidi. A valle, i distributori regionali e i canali MRO supportano la disponibilità just-in-time per i trasformatori di materie plastiche nei processi di stampaggio a iniezione, estrusione e soffiaggio, dove la selezione del composto di spurgo è generalmente determinata dal tipo di macchina, dalla famiglia di resine e dai requisiti di documentazione della qualità.
La catena di fornitura è inoltre sensibile alla volatilità dei prezzi delle materie prime e alla loro disponibilità a breve termine. Sebbene i composti di spurgo siano spesso considerati materiali di consumo per la manutenzione, diventano cruciali quando gli impianti comprimono i cambi di produzione secondo le tempistiche dell'Industria 4.0. I produttori mitigano le interruzioni attraverso il rifornimento in stile Kanban, ordini di acquisto quadro con rilasci programmati e scorte di sicurezza per i principali SKU di spurgo, in particolare nelle operazioni ad alta varietà come quelle del settore automobilistico, medicale ed elettronico, dove i pezzi scartati e i tempi di inattività comportano penali sproporzionate. Anche l'assistenza tecnica e le prove rappresentano un importante passo per la creazione di valore, poiché i fornitori che offrono parametri di spurgo specifici per la macchina, procedure di verifica dei residui e formazione possono mantenere la propria quota di mercato anche quando i prezzi unitari superano quelli del lavaggio con resina riciclata o vergine.
Panorama competitivo
Il mercato dei composti di spurgo mostra una concentrazione moderata perché le major integrate come BASF, Dow e Clariant sfruttano la produzione di resine a monte per raggruppare i gradi di spurgo, mentre specialisti come Chem-Trend creano valore attraverso formulazioni su misura. L'aumento di prezzo di 350 dollari USA per tonnellata imposto da BASF nel marzo 2025 sul poliossimetilene Ultraform ha evidenziato la volatilità delle materie prime che mette sotto pressione i fornitori indipendenti che acquistano resine sul mercato libero. Ultra Purge 3615 di Chem-Trend ha registrato un risparmio di tempo di inattività fino al 69% nelle valutazioni sul campo del 2024, stabilendo parametri di riferimento prestazionali per i gradi meccanici. Clariant promuove sistemi di biosurfattanti compatibili con i limiti UE sui VOC, mentre Dow amplia il riciclo avanzato per fornire supporti post-consumo a costi competitivi [2] Dow, “Advanced Recycling Expansion in Texas,” dow.com.
I differenziatori strategici si sviluppano lungo tre assi: miglioramenti della stabilità termica che consentono uno spurgo sicuro a temperature superiori a 350 °C, contenuti di origine biologica per soddisfare i requisiti dell'economia circolare e integrazioni di servizi digitali che collegano le sequenze di spurgo al controllo PLC. I trasformatori nordamericani ed europei sono all'avanguardia nell'adozione digitale, integrando moduli Siemens o Rockwell Automation che autodosano i composti. I trasformatori dell'area Asia-Pacifico puntano sull'efficienza dei costi, spesso scegliendo spurghi meccanici altamente abrasivi che funzionano senza infrastrutture aggiuntive. L'attività brevettuale registrata nel periodo 2024-2025 si concentra su agenti schiumogeni che si espandono all'interno delle cavità dei cilindri e su vettori bio-attribuiti ottenuti da olio da cucina esausto, con l'obiettivo di ridurre del 30% l'impronta di carbonio.
Le partnership di distribuzione influenzano la copertura regionale. L'acquisizione di Protea Chemicals da parte di IMCD nel 2024 ha ampliato l'accesso ai composti di spurgo VELOX in tutta l'Africa meridionale, mentre Calsak Corporation ha ampliato la distribuzione di Chem-Trend negli stati occidentali degli Stati Uniti. I disruptor emergenti commercializzano composti utilizzando vettori riciclati post-consumo, vantando sconti sui prezzi del 10%-15% rispetto ai concorrenti tradizionali a base di materie prime vergini. Sebbene l'adozione rimanga limitata, queste offerte sono in linea con gli obiettivi volontari di emissione di Scope 3 stabiliti dai proprietari di marchi globali, creando un bacino di ricavi di nicchia ma in espansione.
Leader del settore dei composti di spurgo
LP Chem-Trend
Asahi Kasei Corporation
Shuman Plastics, Inc.
CLARANTE
Daicel Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Asahi Kasei ha presentato in anteprima Asaclean, un detergente per viti ad alte prestazioni, in occasione di ChinaPlas 2026, progettato per ridurre i tempi di inattività per il cambio formato delle macchine a iniezione a meno di 12 minuti. Il lancio è rivolto ad ambienti di produzione con elevata varietà di prodotti, dove le frequenti transizioni di resina e colore aumentano il rischio di scarti. Il prodotto soddisfa inoltre le più ampie esigenze di qualificazione dei trasformatori orientati all'esportazione, che richiedono prestazioni di pulizia ripetibili e documentate.
- Novembre 2025: BASF ha commissionato un impianto di cracking dell'etilene da 1 milione di tonnellate e un'unità per la produzione di HDPE da 500,000 tonnellate presso il suo sito Zhanjiang Verbund in Cina. L'aumento della capacità produttiva di resine a monte incrementa la disponibilità regionale di resine comuni utilizzate nella lavorazione delle materie plastiche. Un maggior numero di prove di qualificazione e l'incremento della produzione nelle fasi di stampaggio ed estrusione a valle aumentano la necessità di cicli di spurgo durante le fasi di avviamento e transizione.
- Ottobre 2025: Asahi Kasei ha avviato le attività di vendita in Europa per i suoi composti di spurgo Asaclean Serie R, offerti in diverse formulazioni progettate per ottimizzare i cambi di materiale. Il lancio rafforza il posizionamento competitivo in una regione in cui i trasformatori valutano attentamente le basse emissioni di VOC e la conformità alle normative, oltre ai tempi di inattività e alla riduzione degli scarti. L'ampliamento del portafoglio in Europa favorisce inoltre la standardizzazione tra i diversi impianti di trasformazione che utilizzano famiglie di resine differenti.
Ambito e metodologia
I composti di spurgo puliscono e preservano i macchinari per la produzione di materiali termoplastici. Dissolvono il materiale residuo e i contaminanti nelle apparecchiature. Nei settori automobilistico e aerospaziale, i prodotti chimici di spurgo vengono utilizzati per pulire e mantenere le apparecchiature di lavorazione per garantire che le parti siano coerenti e di buona qualità.
Il mercato dei composti di spurgo è segmentato per tipologia, processo, applicazione e area geografica. Per tipologia, il mercato è suddiviso in spurgo meccanico, spurgo chimico e spurgo liquido. Per processo, il mercato è suddiviso in stampaggio a iniezione, estrusione e soffiaggio. Per applicazione, il mercato è suddiviso in automotive e trasporti, edilizia, industria, beni di consumo, elettronica e altre applicazioni. Il rapporto copre anche le dimensioni e le previsioni del mercato dei composti di spurgo in 17 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al volume (tonnellate).
| Spurgo meccanico |
| Epurazione chimica |
| Spurgo liquidi |
| Stampaggio a iniezione |
| Estrusione |
| Soffiaggio |
| Automotive e trasporti |
| Edilizia |
| Industriale |
| Beni di Consumo |
| Elettronica |
| Altre applicazioni |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Spurgo meccanico | |
| Epurazione chimica | ||
| Spurgo liquidi | ||
| Per processo | Stampaggio a iniezione | |
| Estrusione | ||
| Soffiaggio | ||
| Per Applicazione | Automotive e trasporti | |
| Edilizia | ||
| Industriale | ||
| Beni di Consumo | ||
| Elettronica | ||
| Altre applicazioni | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il volume attuale del mercato dei composti di spurgo?
Nel 2026 il mercato dei composti di spurgo avrà una dimensione di 26.78 kilotoni e si prevede che raggiungerà i 35.43 kilotoni entro il 2031.
Quale segmento di processo è quello che richiede maggiori quantità di composti di spurgo?
Lo stampaggio a iniezione detiene il 59.16% del volume e cresce a un CAGR del 6.10% perché i frequenti cambi di colore e resina richiedono una pulizia rapida.
Perché i composti di spurgo meccanico sono dominanti?
I gradi meccanici assicurano una quota del 55.49% grazie ai riempitivi abrasivi che rimuovono efficacemente i residui carbonizzati durante le transizioni ad alta temperatura.
Quale regione si sta espandendo più rapidamente?
La regione Asia-Pacifico registra il CAGR più alto, pari al 6.18% fino al 2031, trainato dalla rapida espansione della produzione di veicoli elettrici e di componenti elettronici.


