

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 70.82 miliardo di dollari |
| Dimensione del mercato (2031) | 91.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.25% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle pompe di Mordor Intelligence
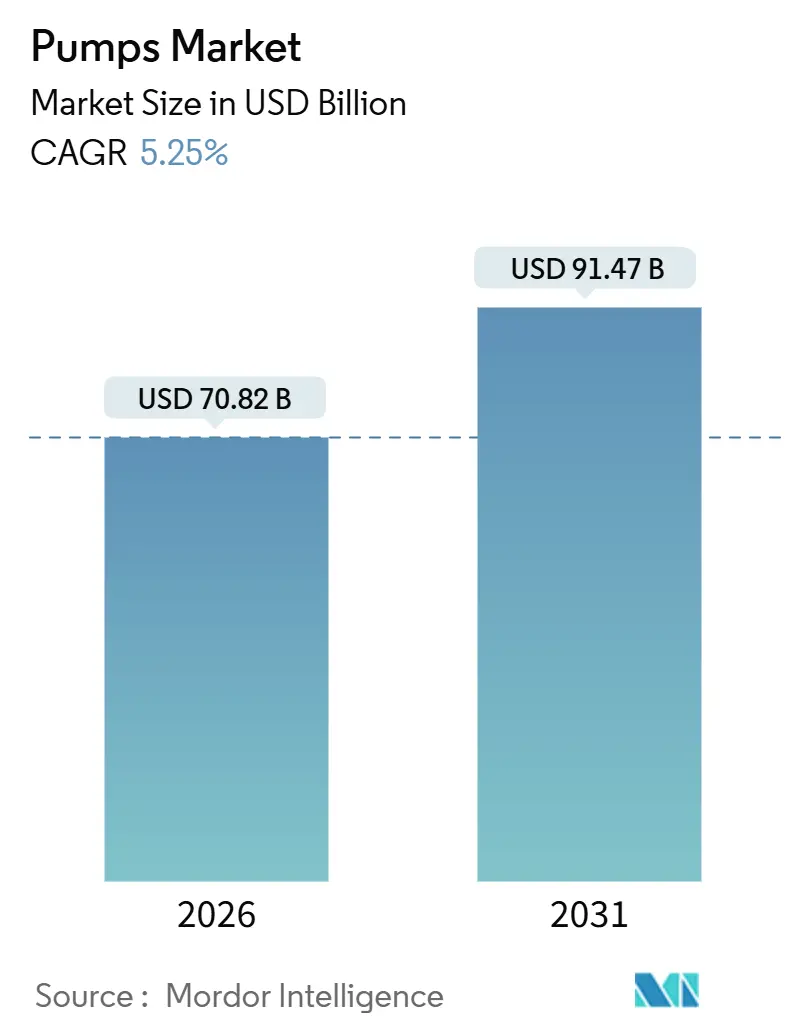
Si stima che il mercato delle pompe valga 70.82 miliardi di dollari nel 2026 e dovrebbe raggiungere gli 91.47 miliardi di dollari entro il 2031, con un CAGR del 5.25% nel periodo di previsione (2026-2031).
La spesa sostenuta per i sistemi idrici municipali, l'aumento degli investimenti in conto capitale per la desalinizzazione in Medio Oriente e Nord Africa e nell'Asia-Pacifico, e la pressione normativa per il trattamento terziario delle acque reflue in Europa stanno consolidando i volumi unitari. Allo stesso tempo, i sistemi a energia solare per l'irrigazione off-grid e la graduale adozione di design magnetici senza tenute nei processi di bioprocessing stanno rimodellando le strategie competitive. I produttori cinesi continuano a comprimere i margini nelle linee centrifughe standardizzate, costringendo gli operatori occidentali a concentrarsi su nicchie di mercato progettate su ordinazione e sovrapposizioni di servizi digitali. La volatilità delle materie prime, in particolare l'acciaio inossidabile duplex legato al nichel, rimane il principale ostacolo agli utili per gli assemblatori di fascia media, mentre il ritiro delle centrali a carbone termico nei paesi OCSE frena la sostituzione delle pompe di circolazione. In queste controtendenze, il mercato delle pompe mantiene una visibilità di crescita a una cifra media grazie alla desalinizzazione, alle aggiunte di impianti di scisto e ai progetti di teleraffreddamento che richiedono unità di grandi dimensioni e ad alta affidabilità.
Punti chiave del rapporto
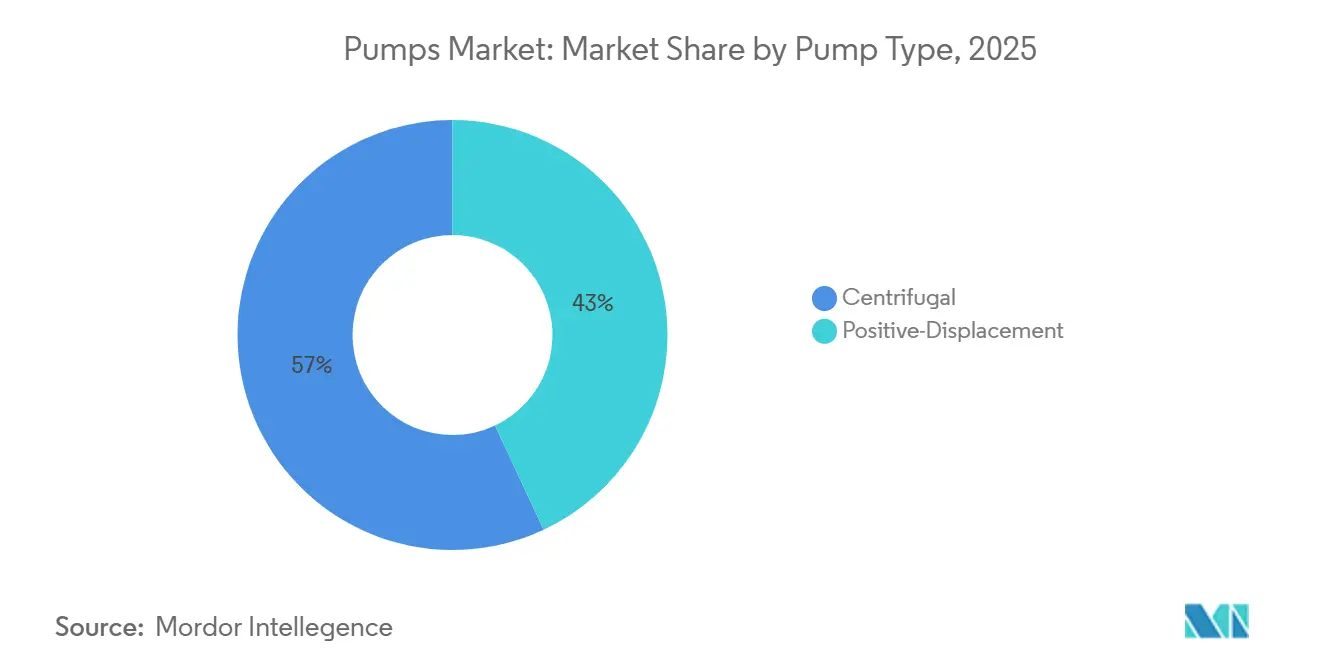
- Per tipologia di pompa, i modelli centrifughi hanno conquistato il 56.97% del fatturato del 2025 nella quota di mercato delle pompe e si prevede che cresceranno a un CAGR del 6.00% fino al 2031.
- In base alla tecnologia di azionamento, nel 2025 le installazioni di motori elettrici rappresentavano il 74.90% del mercato delle pompe, mentre l'energia solare e altre energie rinnovabili hanno registrato il CAGR più elevato, pari al 9.30%, fino al 2031.
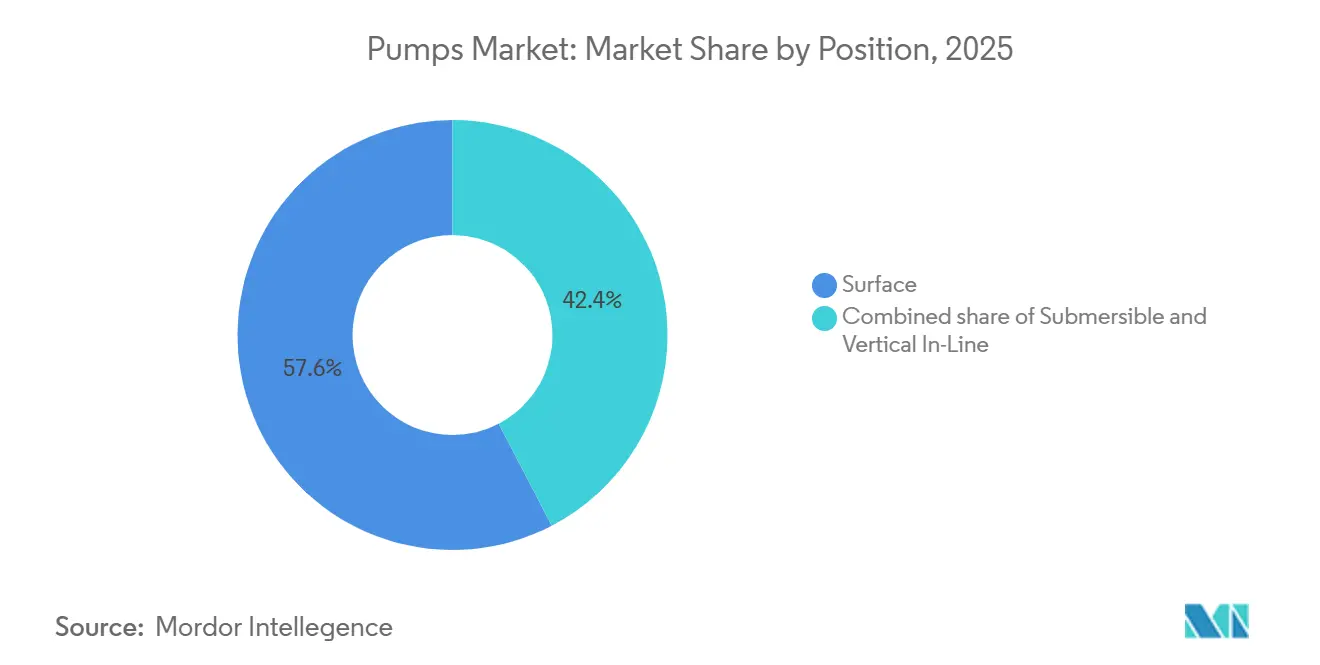
- In base alla posizione, le pompe di superficie hanno detenuto una quota di mercato del 57.63% nel 2025; le varianti sommergibili hanno registrato il CAGR più rapido, pari all'8.30% fino al 2031.
- Per applicazione, nel 2025 il settore dell'acqua e delle acque reflue rappresentava il 52.11% del mercato delle pompe e crescerà del 5.85% fino al 2031.
- In termini geografici, la regione Asia-Pacifico ha generato il 53.27% del fatturato del 2025 e si prevede che registrerà un CAGR del 5.90%, il più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle pompe
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del CAPEX nei progetti di desalinizzazione in Medio Oriente e Africa (MENA) e Asia-Pacifico | 1.2% | MENA core (Arabia Saudita, Emirati Arabi Uniti, Qatar), APAC (India, province costiere della Cina) | Medio termine (2-4 anni) |
| Mandati rigorosi sul riutilizzo delle acque reflue in Europa e Nord America | 0.9% | UE-27, Regno Unito, Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Rapida espansione dei progetti di petrolio e gas di scisto e in acque profonde nel Golfo degli Stati Uniti e in Brasile | 0.8% | Stati Uniti (Golfo del Messico, Bacino Permiano), Brasile (Bacino di Santos pre-sale) | A lungo termine (≥ 4 anni) |
| Impianti di teleriscaldamento e teleraffreddamento in forte espansione nei paesi nordici e in Medio Oriente | 0.7% | Paesi nordici (Svezia, Danimarca, Finlandia), Medio Oriente (Emirati Arabi Uniti, Qatar, Arabia Saudita) | Medio termine (2-4 anni) |
| Elettrificazione dell'irrigazione agricola (pompe solari) in India e Africa | 0.7% | India (Rajasthan, Gujarat, Maharashtra), Africa subsahariana (Kenya, Etiopia, Nigeria) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del CAPEX nei progetti di desalinizzazione in Medio Oriente e Africa (MENA) e Asia-Pacifico
La Strategia Idrica Nazionale dell'Arabia Saudita destinerà 13 miliardi di dollari alla capacità di osmosi inversa fino al 2030, stimolando la domanda di unità centrifughe ad alta pressione con componenti interni in acciaio inossidabile duplex resistenti alle cricche da cloruro. L'Autorità per l'Acqua e l'Elettricità di Abu Dhabi degli Emirati Arabi Uniti si è aggiudicata un contratto da 1.1 miliardi di dollari a marzo 2025 per l'impianto Taweelah RO-3, che prevede 12 pompe centrifughe multistadio con una portata nominale di 1,200 m³/h ciascuna. La Jal Jeevan Mission indiana ha stanziato 60,000 crore di rupie (7.2 miliardi di dollari) nel 2025-26 per progetti pilota di desalinizzazione costiera, rendendo obbligatori dispositivi di recupero energetico che riducono i costi di pompaggio durante il ciclo di vita fino al 30%. Il 14° piano quinquennale cinese prevede l'aggiunta di 2.9 milioni di m³/giorno di dissalazione entro il 2027, con le aziende di servizi che prequalificano i produttori OEM di pompe secondo gli standard ISO 9001 e API 610. Ogni modulo da 100,000 m³/giorno richiede 8-12 pompe di alimentazione più unità di circolazione della salamoia corrispondenti, anticipando le prenotazioni a breve termine per le linee centrifughe.
Mandati rigorosi sul riutilizzo delle acque reflue in Europa e Nord America
La direttiva UE aggiornata sul trattamento delle acque reflue urbane impone il trattamento terziario per le città con più di 10,000 abitanti equivalenti entro dicembre 2030, spingendo 6,200 impianti a installare da 4 a 6 pompe a frequenza variabile aggiuntive per sito. [1] Commissione europea, "Revisione della direttiva sul trattamento delle acque reflue urbane", europa.eu In California, il Water Resilience Portfolio 2023 mira a un utilizzo del 30% di acqua riciclata entro il 2030, liberando 2.8 miliardi di dollari per l'ammodernamento degli impianti di trattamento che incorporano pompe di sovralimentazione per compensare le cadute di pressione della membrana. I limiti statunitensi sui PFAS in sospeso costringeranno 12,000 sistemi pubblici a installare nuove fasi di pompaggio collegate a treni di carbone attivo granulare. Le aziende di servizi pubblici privilegiano gli OEM che offrono leghe resistenti alla corrosione ed efficienze dei motori IE3-plus, accelerando il flusso degli ordini a breve termine.
Rapida espansione dei progetti di petrolio e gas di scisto e in acque profonde nel Golfo degli Stati Uniti e in Brasile
La produzione statunitense del Golfo del Messico dovrebbe raggiungere i 2.1 milioni di barili al giorno entro il 2027, aumentando la domanda di pompe sommergibili elettriche certificate a 10,000 psi. [2] US Energy Information Administration, “Gulf of Mexico Oil Production Forecast,” eia.gov Petrobras ha stanziato 102 miliardi di dollari fino al 2029 per lo sviluppo di giacimenti pre-saliferi che richiedono ciascuno 30-40 pompe centrifughe API 610 per il trasferimento del greggio e l'iniezione di acqua di mare. A terra, gli operatori del settore midstream del Permiano impiegano pompe multifase in grado di gestire rapporti gas-liquido superiori al 90%, con prenotazioni in aumento del 22% su base annua presso Baker Hughes. I lunghi tempi di realizzazione dei progetti offrono visibilità, ma espongono gli OEM alle fluttuazioni dei prezzi delle materie prime che possono ritardare le decisioni finali di investimento.
Impianti di teleriscaldamento e teleraffreddamento in forte espansione nei paesi nordici e in Medio Oriente
Dubai punta a raggiungere 1.2 milioni di tonnellate di teleraffrescamento entro il 2030, con ogni impianto di refrigerazione che utilizza pompe di circolazione da 600-1,200 kW dimensionate per una portata di 3,000 m³/h. La penetrazione del teleriscaldamento in Svezia ha raggiunto il 91% delle abitazioni entro il 2025, spingendo verso l'ammodernamento con pompe a velocità variabile che riducono il consumo energetico del 15-20%. Grundfos ha ottenuto un ordine da 18 milioni di euro a giugno 2025 per 240 pompe abilitate IoT sulla rete di 1,400 km di Helsinki. L'impianto di Lusail in Qatar impiega 16 pompe verticali in linea da 450 kW ciascuna per servire 200,000 residenti. Normative come l'Ecodesign dell'UE e l'ASHRAE 90.1 stanno eliminando gradualmente le unità a velocità fissa, consolidando la crescita dei modelli ad alta efficienza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi del nichel e dell'acciaio inossidabile gonfia la BoM | -0.6% | Globale, con un impatto acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| La proliferazione di produttori cinesi a basso costo comprime i margini | -0.5% | Globale, più pronunciato nei segmenti municipali dell'Asia-Pacifico e del Medio Oriente | Medio termine (2-4 anni) |
| Il calo della produzione di energia termoelettrica nell'OCSE sta riducendo le pompe di circolazione | -0.4% | Paesi OCSE (Germania, Regno Unito, Stati Uniti, Giappone) | A lungo termine (≥ 4 anni) |
| Lunghi cicli di sostituzione municipale (15–20 yrs) Limitazione delle vendite annuali | -0.3% | Nord America, Europa occidentale, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi del nichel e dell'acciaio inossidabile gonfia la BoM
I prezzi spot del nichel sono aumentati del 18% nel primo trimestre del 2025 prima di diminuire del 9% entro la fine dell'anno, spingendo i sovrapprezzi dell'acciaio inossidabile duplex al 7-11% presso le acciaierie europee. [3] London Metal Exchange, "Nickel Price Dashboard", lme.com Un aumento del 10% del nichel fa aumentare i costi di giranti e carter del 4-6%, comprimendo i margini delle apparecchiature di 150-200 bp tra gli OEM di livello medio. Flowserve ha registrato un impatto negativo di 42 milioni di dollari dovuto all'inflazione dei materiali nel 2024 nonostante le clausole di adeguamento sui ordini a lungo termine. I fabbricanti asiatici più piccoli privi di programmi di copertura affrontano una maggiore erosione dei margini perché la sostituzione dei materiali è limitata nei servizi con gas ricchi di cloruri o acidi. I periodi di validità delle offerte si sono accorciati e alcuni appaltatori insistono sui materiali forniti dal proprietario per mitigare l'esposizione.
La proliferazione di produttori cinesi a basso costo comprime i margini
I marchi cinesi, tra cui Leo, Shimge e CNP, detengono ora il 15-20% del volume globale di pompe per applicazioni municipali e industriali leggere, offrendo unità equivalenti a API 610 al 60-70% dei prezzi di listino occidentali e estendendo i termini di pagamento a 24 mesi. Xylem ha citato le gare d'appalto perse in Indonesia e nelle Filippine a causa di prezzi aggressivi nella sua conference call sui risultati del terzo trimestre 2024. Grundfos ha risposto con una linea a basso costo lanciata nel 2024 che riduce la distinta base del 15-20%. Mentre le pompe petrolchimiche e sottomarine progettate su ordinazione rimangono protette dalla tracciabilità metallurgica e da contratti di assistenza pluriennali, i nuovi concorrenti cinesi stanno reinvestendo i profitti in ricerca e sviluppo per modelli ad alta temperatura e alta pressione che potrebbero erodere questo margine dopo il 2027.
Analisi del segmento
Per tipo di pompa: base installata di ancore a predominanza centrifuga
I progetti centrifughi hanno rappresentato il 56.97% del fatturato del 2025 nel mercato delle pompe e registreranno un CAGR previsto del 6.00% grazie ai moduli di desalinizzazione, agli aggiornamenti municipali e agli ammodernamenti HVAC. Il solo impianto di Ras Al Khair in Arabia Saudita gestisce 18 pompe centrifughe multistadio con una portata nominale di 1,800 m³/h, evidenziando il vantaggio di scala che i telai centrifughi offrono in applicazioni ad alta portata e prevalenza moderata. [4] Sulzer AG, “Ras Al Khair Desalination Reference Case,” sulzer.com La loro catena di fornitura matura, le dimensioni standardizzate secondo ANSI B73.1 e ISO 2858 e l'ampia rete di assistenza post-vendita riducono i costi del ciclo di vita del 20-30% rispetto alle alternative a spostamento positivo. Le pompe a cavità progressiva, a membrana e a ingranaggi costituiscono la restante parte del mercato, registrando una crescita costante ma di nicchia nelle applicazioni con fluidi viscosi e nel dosaggio, dove l'autoadescamento o la gestione sensibile al taglio sono requisiti imprescindibili.
I modelli a spostamento positivo mantengono una solida posizione nel settore farmaceutico, lattiero-caseario e nel trasferimento di oli pesanti. Le linee guida della FDA statunitense del 2024 sulla produzione continua di prodotti biologici stanno orientando gli impianti verso pompe a membrana monouso che eliminano il rischio di contaminazione incrociata. Nella regione canadese di Athabasca, le pompe a vite in grado di sollevare 10,000 cP di greggio stanno sostituendo le unità centrifughe che si bloccano in condizioni di elevata viscosità. Tuttavia, le unità centrifughe continueranno a dominare il mercato delle pompe per acqua, acque reflue e HVAC grazie a design modulari, minore intensità di capitale e più semplice manutenzione sul campo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia di azionamento: motori elettrici, sovratensioni solari
I motori elettrici alimentavano il 74.90% degli impianti nel 2025, una quota destinata a ridursi solo modestamente con l'accelerazione dei requisiti di efficienza energetica IE3 e IE4 in Europa e Nord America. Gli azionamenti a frequenza variabile integrati con motori a induzione possono ridurre il consumo energetico del 20-30% adattando la velocità della pompa alla domanda in tempo reale. I motori diesel e a gas ora servono principalmente per applicazioni remote o di emergenza, poiché la conformità ai limiti di emissione Tier 4 Final e Stage V comporta costi aggiuntivi di post-trattamento di 8,000-15,000 USD per potenze superiori a 56 kW.
Nel frattempo, le configurazioni a energia solare, pari a un esiguo 6.50% del volume del 2025, stanno crescendo più rapidamente, con un CAGR del 9.30%. Il sussidio PM-KUSUM dell'India ha già installato 1.8 milioni di sistemi, riducendo i tempi di ammortamento per gli agricoltori a quattro anni. I modelli pay-as-you-go che sfruttano il mobile money in Kenya, Etiopia e Nigeria distribuiscono i costi di capitale su 24-36 mesi, eliminando la barriera iniziale per i piccoli agricoltori. Nella fascia alta, le pompe senza tenuta ad azionamento magnetico servono impianti di scienze biologiche e chimica fine, dove l'assenza di perdite compensa i prezzi di listino più elevati del 40-50%; Flowserve ha registrato un aumento del 12% negli ordini di tali unità nel 2024. La divisione della tecnologia di azionamento si biforca di conseguenza: i motori elettrici connessi alla rete mantengono posizioni consolidate nell'industria urbana, l'energia solare espande le superfici fuori rete e le varianti ad azionamento magnetico proteggono nicchie di trasferimento sterile ad alto valore.
Per posizione: prevalgono le pompe di superficie, i sommergibili guadagnano terreno in acque profonde
Le pompe montate in superficie hanno fornito il 57.63% delle spedizioni del 2025 nel mercato delle pompe, favorite per la facilità di manutenzione e i minori costi di investimento negli impianti municipali e nei circuiti HVAC. Le pompe orizzontali a cassa divisa dominano le linee principali di distribuzione dell'acqua perché i tecnici possono sostituire le giranti senza intervenire sulle tubazioni, limitando le interruzioni a sei ore. I modelli ad aspirazione assiale rappresentano la maggior parte delle installazioni di servizi per edifici inferiori a 30 kW, dove l'ingombro ridotto supera i guadagni marginali di efficienza.
Le unità sommergibili, pari al 28.07% della domanda del 2025, cresceranno a un CAGR dell'8.30% fino al 2031, poiché i progetti in acque profonde in Brasile e nel Golfo del Messico degli Stati Uniti stanno maturando e le stazioni di sollevamento municipali stanno dando priorità all'abbattimento del rumore. Petrobras prevede di installare 240 elettropompe sommergibili con capacità di lavoro in pozzo di 10,000 psi fino al 2029. I modelli di impianti fognari anti-intasamento di Xylem stanno estendendo il tempo medio tra gli interventi di manutenzione a 36 mesi nelle stazioni di sollevamento urbane. Le unità verticali in linea mantengono la loro utilità laddove lo spazio disponibile è limitato, ma il ritiro delle centrali a carbone nelle regioni OCSE sta riducendo la loro base installata negli impianti termoelettrici. La ripartizione delle posizioni, quindi, riflette un equilibrio tra accesso per la manutenzione, efficienza energetica e profondità di lavoro, con le sommergibili che salgono dove le perdite di aspirazione o i limiti acustici prevalgono sui criteri decisionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: domanda di ancoraggio per acqua e acque reflue
I progetti idrici e di trattamento delle acque reflue hanno generato il 52.11% del fatturato del mercato delle pompe nel 2025 e cresceranno a un CAGR del 5.85%, riflettendo l'invecchiamento delle reti idriche in Nord America e il trattamento terziario obbligatorio in Europa. L'American Water Works Association stima il fabbisogno di investimenti delle utility statunitensi a 1 miliardi di dollari entro il 2040, di cui circa il 10% è costituito dalle pompe. Ogni impianto a osmosi inversa aggiunto nell'ambito del programma di dissalazione dell'UE richiede otto o più pompe di alimentazione da 60 bar, garantendo un flusso di ordini centrifugo costante. I siti chimici e petrolchimici, al contrario, stanno registrando ritardi nei FID a causa dell'eccesso di offerta di etilene in Cina e Medio Oriente, limitando il potenziale di crescita a un CAGR del 4.90%.
I settori HVAC e dei servizi per l'edilizia rappresentano l'11.20% del fatturato del 2025 e sono in crescita del 5.10% grazie al teleraffrescamento a Dubai, Doha e Riyadh, oltre alle ristrutturazioni di pompe di calore in Scandinavia. Il settore petrolifero e del gas copre il 9.80% delle vendite; la crescita si orienta verso il sollevamento artificiale sottomarino e lo scisto midstream, mentre le trivellazioni onshore sono in calo in Nord America. I clienti dei settori minerario, alimentare e delle bevande e delle scienze biologiche si ritagliano nicchie più piccole ma solide, queste ultime beneficiando di progetti senza guarnizioni che evitano la contaminazione dei lotti negli impianti biologici.
Analisi geografica
Mercato delle pompe nella regione Asia-Pacifico
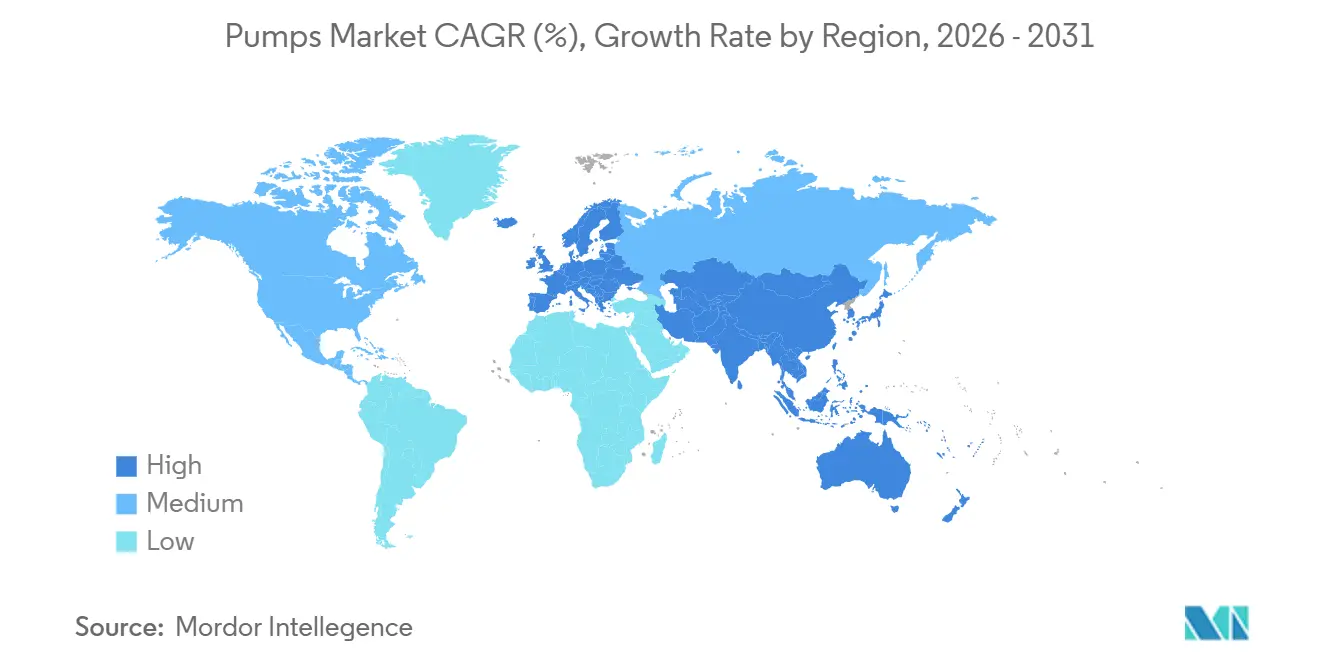
L'area Asia-Pacifico ha rappresentato il 53.27% del fatturato globale del mercato delle pompe nel 2025 e si prevede che crescerà a un CAGR del 5.90% fino al 2031. La sola missione indiana Jal Jeevan necessita di 2.5-3 milioni di pompe sommergibili per pozzi e 800,000 booster per l'accumulo in quota, mentre PM-KUSUM sottoscrive impianti solari per 3.5 milioni di piccoli proprietari terrieri. La Cina aggiungerà quasi 3 milioni di m³/giorno di desalinizzazione entro il 2027 a Tianjin, Qingdao e Dalian. La crescita dell'8.3% del settore manifatturiero nel Sud-Est asiatico sta stimolando la domanda di processi industriali in Vietnam e Thailandia.
Mercato delle pompe in Europa
L'Europa ha rappresentato il 21.40% del fatturato del 2025 e ha registrato un CAGR del 4.70%. Gli ammodernamenti del trattamento terziario previsti dalla Direttiva sulle acque reflue urbane interessano 6,200 impianti, mentre la decarbonizzazione del teleriscaldamento in Svezia e Danimarca stimola l'ammodernamento delle pompe a velocità variabile. Il ritiro delle centrali a carbone elimina la necessità di sostituire alcune caldaie, ma il Tideway Tunnel di Thames Water, da 5.5 miliardi di dollari, richiede 36 grandi unità entro il 2027.
Mercato delle pompe del Nord America
Il Nord America ha rappresentato il 14.60% del fatturato del 2025, con una crescita prevista del 4.90%. Lo sviluppo in acque profonde, in particolare il progetto Whale di Shell e Mad Dog 2 di BP, ha bloccato gli ordini per i sistemi sommergibili, mentre l'obbligo di riciclo delle acque in California ha spinto gli impianti di trattamento terziario a riqualificarsi. Il segmento canadese del petrolio pesante si affida alle pompe a cavità progressiva, bilanciando la domanda persa di circolazione del carbone termico.
Mercato delle pompe in Sud America e Medio Oriente e Africa
Il Sud America ha generato il 6.30% delle vendite del 2025, con una crescita del 5.60% grazie ai progetti pre-sale in Brasile e all'espansione delle miniere di rame in Cile. Medio Oriente e Africa, pari al 4.43% del valore del 2025, superano il 6.10% di CAGR grazie alle spese in conto capitale per la desalinizzazione e all'installazione di pompe solari in Kenya, Etiopia e Nigeria.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione dell'efficienza energetica rimane un fattore determinante per la conformità dei produttori di pompe che operano negli impianti degli edifici e nelle reti idriche municipali. Negli Stati Uniti, il Dipartimento dell'Energia (DOE) ha pubblicato il 20 maggio 2024 una norma definitiva che stabilisce nuovi standard di risparmio energetico per le pompe di circolazione, in vigore dal 5 agosto 2024, con obbligo di conformità per i produttori entro il 22 maggio 2028. Tale tempistica influenza la riprogettazione dei prodotti e la pianificazione della certificazione ai sensi della norma 10 CFR Parte 431.
In Europa, il quadro normativo Ecodesign continua a definire requisiti minimi di efficienza per le pompe idrauliche rotodinamiche attraverso l'Indice di Efficienza Minima (MEI) previsto dal Regolamento (UE) 547/2012, amministrato dalla Commissione europea. Questi livelli minimi di efficienza, unitamente alla sorveglianza del mercato e alle specifiche di approvvigionamento legate alle prestazioni Ecodesign, favoriscono una maggiore diffusione di sistemi idraulici ad alta efficienza, di accoppiamenti motore-pompa di classe IE3/IE4 e del funzionamento a velocità variabile nelle applicazioni regolamentate.
Panorama competitivo
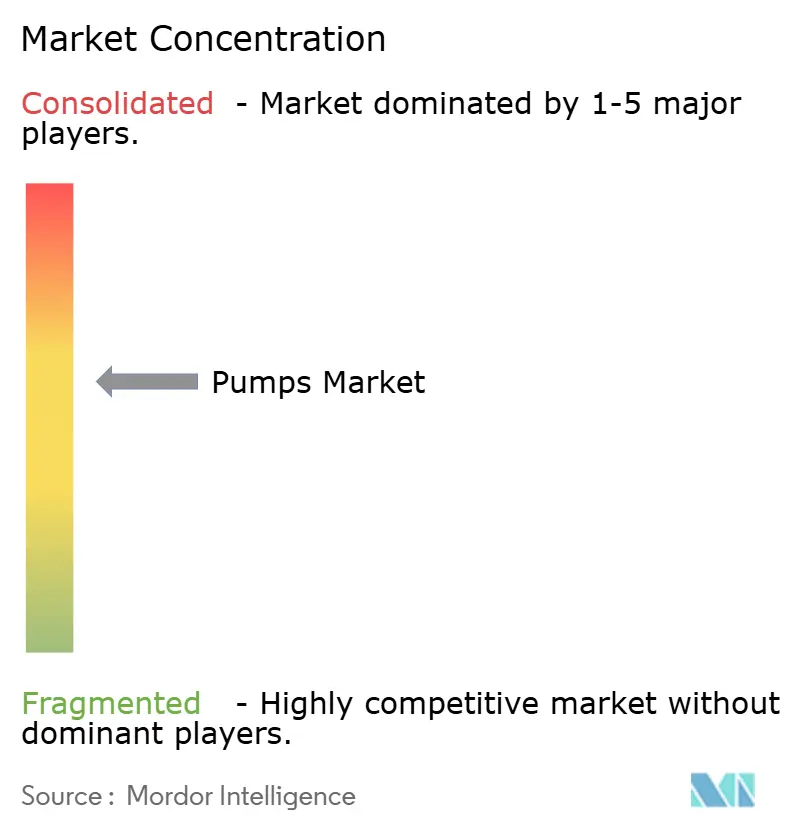
I cinque principali fornitori, Flowserve, Grundfos, Xylem, KSB e Sulzer, detengono collettivamente circa il 30-35% del fatturato globale, a dimostrazione di una moderata frammentazione del mercato delle pompe. I leader occidentali stanno migrando verso nicchie di mercato "engineered to order" che richiedono metallurgia esotica, conformità API 610 e garanzie di prestazioni digitali. Flowserve ha registrato un aumento del 12% su base annua negli ordini di pompe a trasmissione magnetica per il bioprocessing nei suoi documenti del 2024. Concorrenti cinesi come Leo Group, Shimge e CNP si sono aggiudicati fino al 20% di quote nelle gare d'appalto per applicazioni municipali e industriali leggere, offrendo prezzi inferiori del 20-30% rispetto ai listini occidentali e mantenendo i periodi di garanzia. Per difendere i margini, Grundfos ha introdotto una linea di prodotti a prezzi convenienti nel 2024 e ha investito 250 milioni di euro in uno stabilimento indiano di 120,000 m² che produrrà 1.2 milioni di unità all'anno entro il 2026.
La digitalizzazione è ormai una priorità. Grundfos iSOLUTIONS conta 180,000 pompe connesse che trasmettono dati in tempo reale al cloud, riducendo i tempi di inattività non pianificati del 25-30%. Xylem Vue monitora 1.2 milioni di endpoint di misurazione, alimentando analisi che prolungano la vita utile degli asset del 15-20%. I produttori regionali più piccoli faticano a finanziare piattaforme comparabili e potrebbero cercare partnership o consolidamenti. Tra i nuovi arrivati nella catena del valore figurano finanziatori africani di impianti solari pay-as-you-go che separano l'hardware dal servizio e startup di produzione additiva che stampano giranti in titanio che riducono i tempi di consegna del 60%.
In questo scenario, i pacchetti ibridi solare-diesel per l'estrazione mineraria remota, i gemelli digitali per la manutenzione predittiva nel teleriscaldamento e gli skid di desalinizzazione modulari per i servizi insulari rappresentano opportunità inesplorate. Al contrario, le pompe di distribuzione idrica standardizzate si trovano ad affrontare prezzi da commodity, con le importazioni cinesi che raggiungono il 95% di puntualità nelle consegne. Nel medio termine, ci si aspetta che le fusioni e acquisizioni si concentrino sulle competenze in ambito software o scienza dei materiali piuttosto che sulla pura capacità produttiva.
Leader del settore delle pompe
Flowserve Corporation
Grundfos Holding A/S
KSB SE & Co. KGaA
Sulzer Ltd.
Xylem Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Grundfos ha completato l'acquisizione della divisione Commercial and Industrial di Culligan in Italia, Francia e Regno Unito, ampliando la propria presenza nel settore delle soluzioni per il trattamento delle acque nei principali mercati europei. L'operazione rafforza Grundfos nell'offerta di soluzioni integrate per il trattamento e servizi, in cui pompe, sistemi di controllo e apparecchiature per la qualità dell'acqua vengono acquistati insieme.
- Giugno 2026: Flowserve ha completato l'acquisizione della divisione valvole di Trillium Flow Technologies per 490 milioni di dollari, ampliando il proprio portafoglio di valvole per applicazioni convenzionali ed emergenti. L'offerta combinata supporta progetti più ampi e integrati, in cui pompe, valvole e servizi di controllo del flusso vengono specificati e gestiti come un unico sistema.
- Ottobre 2025: KSB ha stipulato un accordo di collaborazione con HERMETIC-Pumpen GmbH incentrato sulle pompe a motore incapsulate per il mercato nucleare globale. La partnership unisce competenze complementari nella progettazione di sistemi a tenuta ermetica, favorendo l'accesso a progetti con specifiche più elevate che privilegiano il funzionamento senza perdite e lunghi intervalli di manutenzione.
Ambito e metodologia
Una pompa è un dispositivo meccanico utilizzato per spostare fluidi (liquidi o gas) da un luogo a un altro. È progettato per creare una differenza di flusso o pressione nel fluido, che ne consente lo spostamento attraverso un sistema o processo. Elettricità, motori a benzina o diesel, sistemi idraulici o altre fonti di energia possono alimentare tutte le pompe. Esistono molti tipi diversi di pompe, tra cui pompe centrifughe, pompe volumetriche e pompe a getto, ciascuna con le proprie caratteristiche e applicazioni uniche. Le pompe vengono utilizzate in un'ampia varietà di settori, tra cui il trattamento dell'acqua e delle acque reflue, la produzione di petrolio e gas, la lavorazione chimica e molti altri.
Il rapporto sul mercato delle pompe è segmentato per tipo, utente finale e area geografica. Per tipo, il mercato è segmentato in pompe centrifughe e pompe volumetriche. Per utente finale, il mercato è segmentato in petrolio e gas, acqua e acque reflue, prodotti chimici e petrolchimici, industria mineraria, produzione di energia e altri utenti finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle pompe nelle principali regioni. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate in base ai ricavi (USD).
Per tipo di pompa
| centrifugo |
| Spostamento positivo |
Di Drive Technology
| Motore elettrico |
| Motore diesel/a gas |
| Solare/Rinnovabile |
| Azionamento magnetico/senza guarnizioni |
Per posizione
| superficie |
| sommergibile |
| Verticale in linea |
Per Applicazione
| Acqua e acque reflue |
| Chimico e Petrolchimico |
| Servizi HVAC e di costruzione |
| Petrolio e gas (upstream, midstream, downstream) |
| Cibo e Bevande |
| Estrazione mineraria e metalli |
| Produzione di energia (termica, nucleare, rinnovabili) |
| Farmaceutica e biotecnologia |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Turchia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Qatar | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di pompa | centrifugo | |
| Spostamento positivo | ||
| Di Drive Technology | Motore elettrico | |
| Motore diesel/a gas | ||
| Solare/Rinnovabile | ||
| Azionamento magnetico/senza guarnizioni | ||
| Per posizione | superficie | |
| sommergibile | ||
| Verticale in linea | ||
| Per Applicazione | Acqua e acque reflue | |
| Chimico e Petrolchimico | ||
| Servizi HVAC e di costruzione | ||
| Petrolio e gas (upstream, midstream, downstream) | ||
| Cibo e Bevande | ||
| Estrazione mineraria e metalli | ||
| Produzione di energia (termica, nucleare, rinnovabili) | ||
| Farmaceutica e biotecnologia | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Turchia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Qatar | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale delle pompe?
Nel 2026 il mercato delle pompe ha raggiunto i 70.82 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato delle pompe?
Si prevede che i ricavi aumenteranno a un CAGR del 5.25%, portando il valore a 91.47 miliardi di USD entro il 2031.
Quale regione è la più richiesta di pompe?
L'area Asia-Pacifico ha generato il 53.27% dei ricavi del 2025 grazie all'espansione degli impianti di dissalazione e all'espansione industriale.
Quale tipo di pompa detiene la quota di mercato maggiore?
I modelli centrifughi hanno rappresentato il 56.97% dei ricavi del 2025.
Perché le pompe alimentate ad energia solare stanno crescendo rapidamente?
Sovvenzioni come il PM-KUSUM indiano e il finanziamento tramite denaro mobile in Africa riducono i costi di proprietà, alimentando un CAGR del 9.30% per i sistemi di propulsione solare.


