

Dimensioni e quota del mercato della sicurezza pubblica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
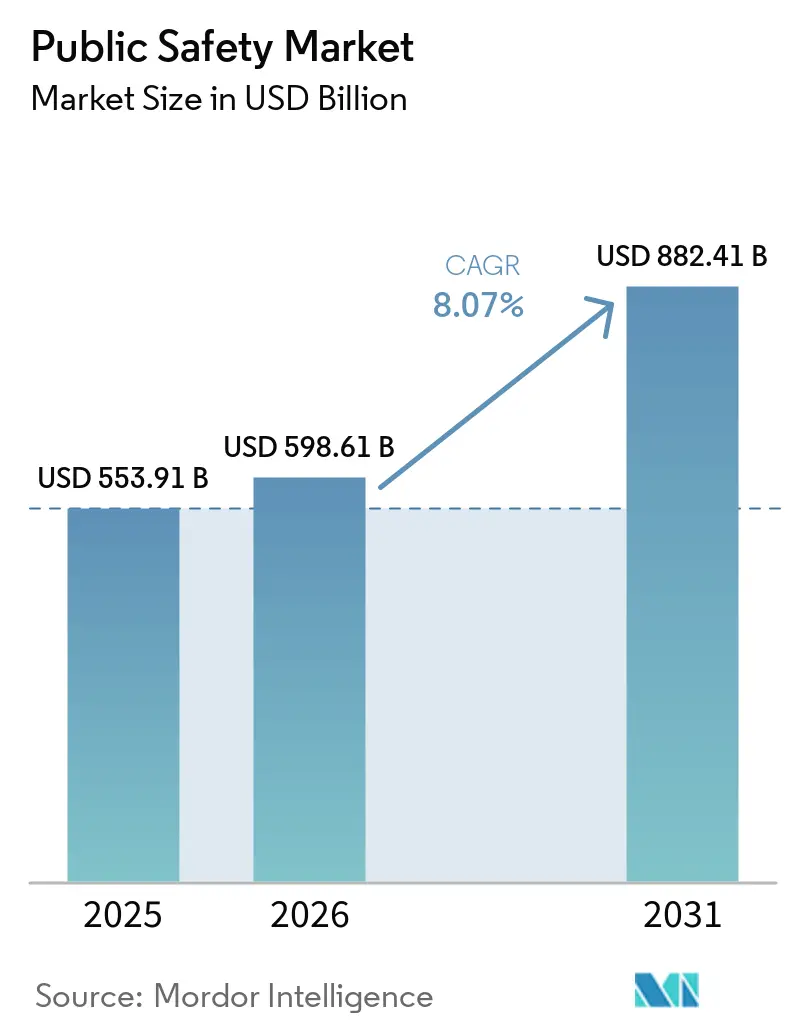
| Dimensione del mercato (2026) | 598.61 miliardo di dollari |
| Dimensione del mercato (2031) | 882.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.07% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della sicurezza pubblica di Mordor Intelligence
Si prevede che il mercato della sicurezza pubblica passerà da 553.91 miliardi di dollari nel 2025 e 598.61 miliardi di dollari nel 2026 a 882.41 miliardi di dollari entro il 2031, registrando un CAGR dell'8.07% tra il 2026 e il 2031. Lo slancio sta accelerando, poiché le agenzie stanno spostando il budget dalle radio mobili terrestri stand-alone verso piattaforme di comando incentrate sul cloud che combinano connettività a banda larga, analisi edge e intelligenza artificiale. I programmi per le smart city, i mandati di resilienza ai disastri e le nuove allocazioni dello spettro a banda media stanno ampliando la base indirizzabile per soluzioni integrate voce, video e dati. I fornitori che combinano risorse di rete a banda larga con software e servizi gestiti si stanno muovendo più rapidamente, comprimendo i cicli di aggiornamento per i sistemi a banda stretta legacy. La spesa in conto capitale è più elevata negli Stati Uniti, in Cina, in India e in Giappone, tuttavia i miglioramenti del rapporto prezzo-prestazioni nelle radio satellitari e 5G espandono la copertura per i soccorritori rurali e marittimi, ampliando il numero totale di utenti raggiungibili nel mercato della sicurezza pubblica.
Punti chiave del rapporto
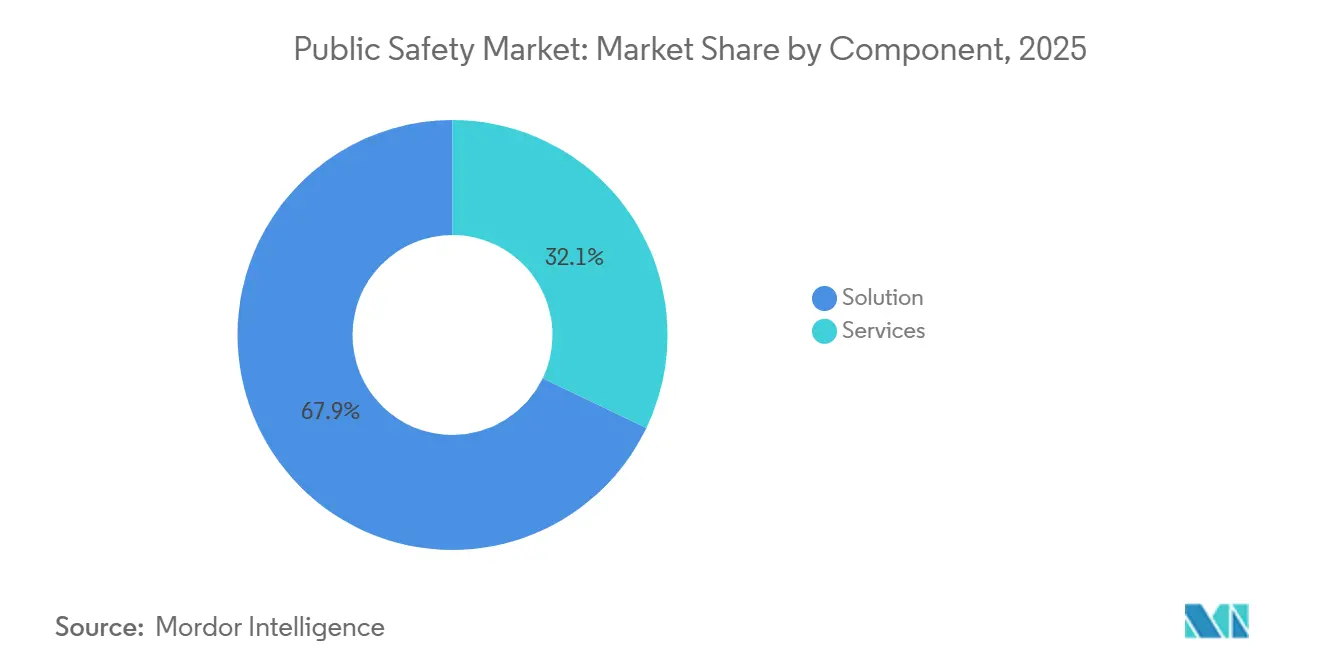
- Per componente, le soluzioni hanno dominato il mercato della sicurezza pubblica con una quota del 67.89% nel 2025, mentre si prevede che i servizi cresceranno a un CAGR dell'8.22% fino al 2031.
- In base al tipo di distribuzione, nel 2025 le installazioni on-premise rappresentavano il 71.33% del mercato della sicurezza pubblica e si prevede che le architetture basate sul cloud cresceranno a un CAGR dell'8.29% tra il 2026 e il 2031.
- In base al settore di utenza finale, nel 2025 le forze dell'ordine hanno rappresentato il 47.56% dei ricavi del mercato della sicurezza pubblica; le autorità di gestione dei disastri e del soccorso hanno le prospettive più rapide, con un CAGR del 9.23% fino al 2031.
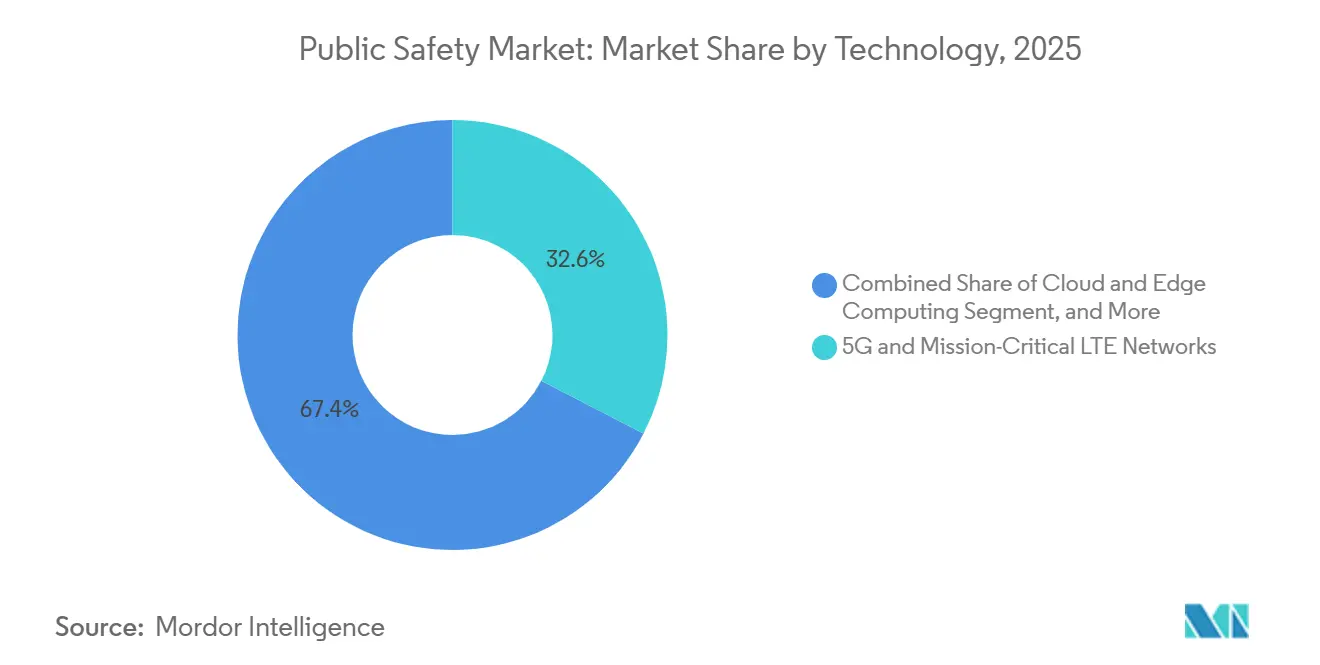
- Entro il 2025, le reti 5G e LTE mission-critical hanno conquistato il 32.58% della quota di mercato della sicurezza pubblica, mentre l'intelligenza artificiale e l'analisi predittiva sono destinate a raggiungere un CAGR del 9.11% nel periodo 2026-2031.
- Per tipologia di agenzia, gli enti statali e provinciali hanno rappresentato il 42.39% della spesa del mercato per la sicurezza pubblica nel 2025, mentre si prevede che le agenzie municipali e locali registreranno un CAGR dell'8.63% nel periodo 2026-2031.
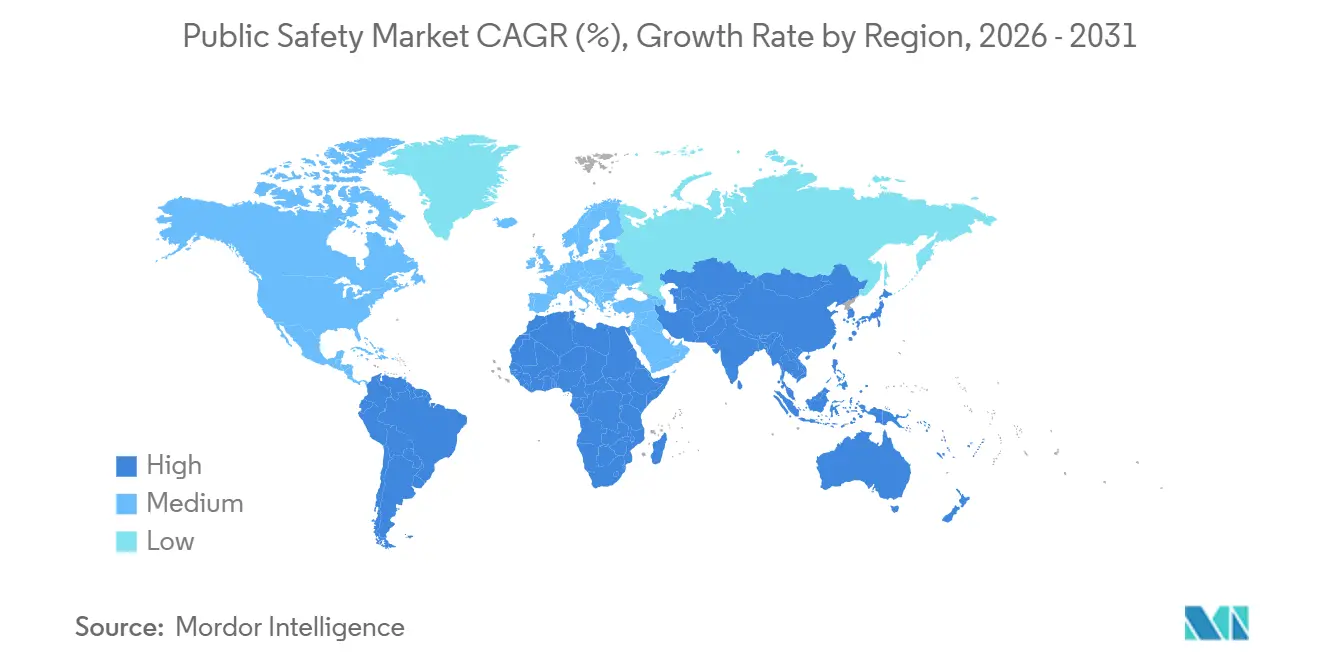
- In termini geografici, nel 2025 il Nord America ha generato il 38.44% del fatturato del mercato globale della sicurezza pubblica, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.17% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della sicurezza pubblica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Transizione obbligatoria dalle reti LMR legacy alle reti a banda larga mission-critical 4G/5G nelle agenzie di pubblica sicurezza | + 2.1% | Globale, con distribuzione concentrata in Nord America, Europa occidentale e corridoi urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi per città intelligenti che scalano piattaforme di videosorveglianza in tempo reale e di consapevolezza situazionale | + 1.8% | Nucleo Asia-Pacifico (Cina, India, Singapore), espansione in Medio Oriente (Emirati Arabi Uniti, Arabia Saudita) e alcune aree metropolitane sudamericane | Medio termine (2-4 anni) |
| Aumento della frequenza e della gravità dei disastri legati al clima, con conseguente aumento della spesa per gli interventi di emergenza | + 1.5% | Nord America (zone soggette a incendi boschivi e uragani), Europa (bacini soggetti a inondazioni), Asia-Pacifico (corridoi dei tifoni), Australia | A lungo termine (≥ 4 anni) |
| Le crescenti tensioni geopolitiche spingono i budget per la difesa e la sicurezza interna verso i centri di comando e controllo integrati | + 1.3% | Nord America, Europa (membri della NATO), Medio Oriente, Asia orientale (Corea del Sud, Giappone) | A breve termine (≤ 2 anni) |
| Connettività IoT satellitare in tempo reale che sblocca la copertura nelle zone di emergenza rurali e marittime | + 0.9% | Globale, con i primi guadagni nelle contee rurali del Nord America, nelle regioni nordiche, nel sud-est asiatico marittimo e nelle aree remote dell'America Latina | A lungo termine (≥ 4 anni) |
| Implementazione di microreti resilienti dal punto di vista energetico per strutture di sicurezza pubblica a prova di catastrofe | + 0.5% | Nord America (California, Texas, Porto Rico), nazioni insulari dell'Asia-Pacifico, Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Transizione obbligatoria dalle reti LMR legacy alle reti a banda larga 4G-5G
Il progetto di FirstNet per la realizzazione di una rete 5G a livello nazionale, del valore di 6.3 miliardi di dollari e completato nel 2024, ha reso possibili video a pieno movimento, caricamenti biometrici e comunicazioni push-to-talk critiche, funzionalità non gestibili dai canali a banda stretta del Project 25. La rete per i servizi di emergenza del Regno Unito, sebbene in ritardo, conferma l'inevitabilità della migrazione alla banda larga, con 300,000 operatori che si preparano ad abbandonare i dispositivi TETRA per il servizio 4G una volta colmate le lacune di copertura nelle aree rurali. Con la Release 17 del 3GPP, i dispositivi di diversi produttori possono condividere segmenti di qualità del servizio che garantiscono una latenza inferiore a 100 millisecondi in caso di congestione, riducendo il rischio di dipendenza da un singolo fornitore per le agenzie. Assegnazioni di spettro complementari, come quella della banda media da parte della FCC nel luglio 2025, accelerano ulteriormente le implementazioni garantendo blocchi contigui per gli aggiornamenti della banda 14. [1] Federal Communications Commission, “FCC Allocates Additional Mid-Band Spectrum for Public Safety,” fcc.gov Nel complesso, queste misure accelerano i cicli di aggiornamento, rendendo la conversione a banda larga il singolo maggiore incremento di spesa nel mercato della sicurezza pubblica.
Programmi di città intelligenti che ampliano la videosorveglianza in tempo reale e la consapevolezza situazionale
L'iniziativa cinese Safe City ora supera i 600 milioni di telecamere di rete che trasmettono video ad alta definizione a hub di intelligenza artificiale per il confronto delle targhe, il conteggio della folla e gli avvisi di anomalie. La Smart Cities Mission indiana ha stanziato 48,000 crore di rupie (5.8 miliardi di dollari) per 100 centri di comando che integrano sensori di traffico, chiamate in stile 911 e telecamere a circuito chiuso municipali su dashboard condivise. [2] Ministero dell'edilizia abitativa e degli affari urbani, "Smart Cities Mission", smartcities.gov.in Il progetto NEOM dell'Arabia Saudita da 500 miliardi di dollari integra la copertura 5G e la polizia predittiva nella sua infrastruttura di base, segnalando che le città di nuova costruzione integrano l'analisi della sicurezza pubblica nella loro progettazione piuttosto che in un secondo momento. I comuni stipulano contratti con fornitori di servizi gestiti per gestire questi enormi insiemi di dati, spingendo le entrate ricorrenti del software rispetto alle entrate dell'hardware. I regimi di privacy come il California Consumer Privacy Act allungano i tempi di approvvigionamento, ma indirizzano anche i fornitori verso registri di consenso e oscuramento sul dispositivo, aggiungendo una differenziazione difendibile.
Aumento della frequenza e della gravità dei disastri legati al clima, con conseguente aumento della spesa per gli interventi di emergenza
Nel 2025 le dichiarazioni di disastro della FEMA sono aumentate del 23% su base annua, sbloccando 2.2 miliardi di dollari per microreti, backhaul satellitare e reti di allerta precoce ricche di sensori che rafforzano la resilienza delle comunicazioni. [3] Federal Emergency Management Agency, “Disaster Relief Grants and Funding 2025,” fema.gov ALERTCalifornia 1,800 telecamere ad alta definizione per incendi boschivi, abbinate al riconoscimento del fumo tramite IA, hanno ridotto i tempi di rilevamento da ore a minuti, salvando circa 200 vite durante la stagione 2025. La NOAA ha erogato 575 milioni di dollari in sovvenzioni per la resilienza costiera che hanno finanziato sensori di sovrapressione e collegamenti in fibra ridondanti nelle regioni del Golfo e del Medio Atlantico. La trasmissione di allerta precoce per i terremoti del Giappone, collaudata durante il sisma di Fukushima del marzo 2025, ha innescato l'arresto dei treni pochi secondi prima che il terreno tremasse, sottolineando il valore salvavita degli avvisi a bassissima latenza. Con la crescente frequenza di eventi meteorologici estremi, i piani di investimento pluriennali ora includono analisi predittive, alimentazione elettrica rinforzata e connettività multi-operatore, ampliando così il potenziale di spesa del mercato della sicurezza pubblica.
Le crescenti tensioni geopolitiche spingono i budget per la difesa e la sicurezza interna verso i centri di comando integrati
I fondi canadesi per la modernizzazione del NORAD, pari a 38.6 miliardi di dollari canadesi (28.5 miliardi di dollari USA), finanzieranno sistemi di allerta precoce radar e satellitari di nuova generazione, che alimenteranno anche i pannelli di controllo delle emergenze provinciali. L'aggiornamento del Sistema Informativo del Comando Tattico dell'Esercito della Corea del Sud integra la telemetria del campo di battaglia con le piattaforme di invio civili del 119, consentendo ai soccorritori di condividere un quadro operativo comune durante gli incidenti di confine. Gli Emirati Arabi Uniti hanno aperto un centro operativo nazionale nel 2025 che aggrega sensori informatici, di confine e infrastrutturali in un'unica console basata sull'intelligenza artificiale, riducendo i cicli di identificazione delle minacce. I membri della NATO stanno accelerando simili fusioni di feed civili e di difesa per affrontare le minacce ibride, aumentando la domanda di reti rafforzate e di data fabric multi-classificazione. Con il persistere di focolai critici regionali, le agenzie per la sicurezza interna stanziano una percentuale maggiore dei bilanci della difesa per tecnologie interoperabili per la sicurezza pubblica, sostenendo una crescita superiore al trend.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati CAPEX iniziali e lunghi cicli di approvvigionamento limitano l'adozione nei comuni a corto di liquidità | -1.2% | Globale, con forti pressioni in Sud America, Africa e nelle contee rurali del Nord America | A breve termine (≤ 2 anni) |
| La governance frammentata dello spettro radio ostacola l'interoperabilità tra le reti delle agenzie | -0.9% | Europa (27 stati membri dell'UE), Asia-Pacifico (vari assegnazioni nazionali), Africa | Medio termine (2-4 anni) |
| L'aumento del controllo pubblico e le normative sulla privacy dei dati rallentano l'implementazione della sorveglianza tramite riconoscimento facciale | -0.7% | Nord America (giurisdizioni CCPA), Europa (applicazione del GDPR), mercati selezionati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| La carenza di installatori di reti mission-critical certificati ritarda le implementazioni rurali | -0.4% | Contee rurali del Nord America, periferia dell'Europa, città di livello 2 e 3 dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati CAPEX iniziali e lunghi cicli di approvvigionamento limitano l'adozione nei comuni a corto di liquidità
Uno studio del Government Accountability Office del 2024 mostra che la sostituzione media di un sistema radio richiede dai 7 ai 10 anni, con sforamenti di costo pari in media al 18% dovuti all'ampliamento del campo di applicazione e agli ordini di modifica dei fornitori. Il Congressional Budget Office stima che le contee costiere necessitino di 400 miliardi di dollari entro il 2040 solo per rafforzare le infrastrutture di emergenza in risposta ai cambiamenti climatici, una cifra ben al di sopra dei tipici budget discrezionali. Mentre i finanziamenti federali statunitensi, come i canali COPS e Homeland Security Program, erogano 1.2 miliardi di dollari all'anno, le applicazioni complesse e i requisiti di cofinanziamento escludono molte giurisdizioni rurali. Il software in abbonamento riduce parzialmente i costi iniziali, ma i rigidi obblighi di residenza dei dati possono costringere le agenzie a tornare a costruzioni in loco ad alta intensità di capitale. Di conseguenza, i comuni con vincoli di liquidità spesso rinviano gli aggiornamenti, frenando le vendite di unità a breve termine anche quando il costo totale di proprietà a lungo termine favorisce la modernizzazione.
La governance frammentata dello spettro radio ostacola l'interoperabilità tra le reti delle agenzie
I 27 stati membri europei suddividono la banda larga per la sicurezza pubblica tra 380-390 MHz, 700 MHz e altre bande locali, costringendo i soccorritori a trasportare radio multibanda o a implementare gateway, con conseguenti costi e complessità. L'assegnazione della Banda 14 da parte della FCC dimostra i vantaggi dell'armonizzazione nazionale, ma territori tribali e alcune enclave federali statunitensi occupano ancora blocchi incompatibili, lasciando lacune nella copertura di mutuo soccorso. La Release 17 del 3GPP ratifica i servizi mission-critical su 5G, ma le agenzie ritardano gli ordini finché non saranno disponibili in grandi quantità dispositivi portatili collaudati sul campo e l'orchestrazione a fette. Le linee guida di settore di APCO International richiedono API e crittografia standardizzate, sebbene l'adozione rimanga volontaria e si prevede che si estenderà fino al 2030. Finché le autorità di regolamentazione non si allineeranno e i fornitori non convergeranno su profili comuni, le sfide dell'interoperabilità continueranno a ostacolare la crescita del mercato della sicurezza pubblica.
Analisi del segmento
Per componente: i servizi scalano mentre le soluzioni mantengono la quota di maggioranza
Nel 2025, le soluzioni rappresentavano il 67.89% della quota di mercato della sicurezza pubblica, a testimonianza della natura ad alta intensità di capitale delle reti di comunicazione critiche, delle telecamere di sorveglianza e dei lettori biometrici. All'interno di questa fetta, le stazioni base a banda larga rappresentavano la voce di spesa più consistente, poiché le implementazioni su scala nazionale, come la rete 5G di FirstNet negli Stati Uniti da 6.3 miliardi di dollari, richiedevano un'elevata densità di siti. Le suite di videosorveglianza e analisi video seguivano a ruota, trainate dal progetto cinese Safe City con 600 milioni di telecamere. L'autenticazione biometrica, esemplificata dalla piattaforma Aadhaar indiana, è in crescita man mano che le agenzie di controllo delle frontiere e degli accessi convergono verso verifiche dell'identità a più fattori. Questi ordini, basati sull'hardware, costituiscono la base dell'attuale mix di ricavi, ma comportano intervalli di aggiornamento pluriennali che i fornitori cercano di ridurre con aggiornamenti software integrati.
Si prevede che la categoria dei servizi, che rappresentava il restante 32.11% del mercato della sicurezza pubblica nel 2025, registrerà un CAGR dell'8.22% fino al 2031, poiché le agenzie esternalizzano la manutenzione della rete e l'applicazione di patch software. Pacchetti di servizi gestiti che includono monitoraggio, sicurezza informatica e ottimizzazione delle analisi ora accompagnano la maggior parte degli appalti radio a banda larga, colmando le carenze di personale delle agenzie e spostando la spesa dalle linee di capitale a quelle operative. Gli abbonamenti per la gestione delle prove, come il motore di automazione dei report Draft One di Axon, aggiungono entrate ricorrenti all'hardware delle body camera. Anche le consulenze per l'integrazione di sistemi guadagnano terreno, poiché gli ecosistemi multi-fornitore richiedono il coordinamento dei progetti. Con l'adozione di contratti basati sui risultati che collegano i pagamenti ai tempi di attività e alle metriche di risposta, la quota dei servizi rappresenterà una quota sempre maggiore di crescita incrementale nel mercato della sicurezza pubblica.
Per tipo di distribuzione: il predominio on-premise persiste, ma il cloud ibrido avanza
Le implementazioni on-prem rappresentavano il 71.33% della quota di mercato della sicurezza pubblica nel 2025, trainate dalle normative sulla residenza dei dati e dai tempi di risposta inferiori a 200 millisecondi richiesti per l'invio assistito da computer. Le clausole del Regolamento generale sulla protezione dei dati dell'Unione Europea obbligano le agenzie a mantenere i dati personali all'interno dei confini nazionali, il che indirizza molti sistemi di invio e registrazione assistiti da computer verso data center locali. Vincoli simili in California e in altri stati degli Stati Uniti rafforzano questa preferenza. Anche la latenza è importante perché gli operatori delle chiamate di emergenza non tollerano il jitter durante le interrogazioni di mandati o cartelle cliniche. Di conseguenza, le agenzie spesso aggiornano i server in loco insieme agli aggiornamenti radio, allungando i cicli di sostituzione ma garantendo prestazioni deterministiche.
I modelli cloud e ibridi stanno guadagnando terreno per carichi di lavoro meno sensibili alla latenza, alimentando un CAGR dell'8.29% per le implementazioni cloud tra il 2026 e il 2031. I fornitori ora offrono appliance edge che memorizzano nella cache gli incidenti attivi localmente, archiviando video e analisi in archivi di oggetti cloud pubblici, coniugando conformità e scalabilità. La piattaforma di dispatch ibrida di CentralSquare e la suite di notifiche di massa cloud-native di Everbridge illustrano l'architettura mista ora preferita da molte città. I prezzi in abbonamento alleggeriscono i budget iniziali e includono automaticamente le patch di sicurezza, aiutando le contee più piccole a superare l'hardware più vecchio. Con la pubblicazione da parte di un numero sempre maggiore di stati di progetti zero-trust e framework equivalenti a FedRAMP, il cloud ibrido è pronto ad espandere la sua quota di mercato nel settore della sicurezza pubblica senza sostituire i core on-premise mission-critical.
Per utente finale: le autorità di gestione dei disastri accelerano in mezzo allo stress climatico
Nel 2025, le forze dell'ordine hanno rappresentato il 47.56% dei ricavi del mercato della sicurezza pubblica, trainati dall'obbligo di telecamere indossabili e dai centri di controllo in tempo reale che richiedono un aggiornamento costante. La spesa include modem a banda larga integrati nei veicoli di pattuglia, analisi video basate sull'intelligenza artificiale e armadietti per le prove aggiornati. I vigili del fuoco, il secondo maggiore consumatore, stanno espandendo le flotte di droni con immagini termiche e le radio mesh per mantenere il segnale nei canyon urbani e nei tunnel sotterranei. I servizi medici di emergenza utilizzano console di telemedicina che trasmettono i parametri vitali dei pazienti tramite 5G, riducendo il tempo di intervento in caso di casi cardiaci. Gli operatori dei trasporti e delle infrastrutture critiche implementano analisi che segnalano intrusioni e violazioni delle sottostazioni, ampliando così la base indirizzabile.
Si prevede che le autorità preposte alla gestione dei disastri e dei soccorsi registreranno la crescita più rapida, con un CAGR del 9.23% fino al 2031, trainata da stagioni di incendi più lunghe, inondazioni più intense e uragani più frequenti. Le telecamere di rilevamento del fumo di ALERTCalifornia, i sensori di sovratensione del NOAA e i feed di allerta precoce sui terremoti giapponesi dimostrano il valore salvavita della fusione dei sensori. Queste agenzie acquistano radio satellitari robuste, sistemi di alimentazione di riserva per microreti e dashboard cloud in grado di gestire sovratensioni di eventi intensi. I programmi di sovvenzioni destinati alla resilienza climatica garantiscono flussi di capitale pluriennali, attenuando le crisi economiche. Con l'intensificarsi dei rischi naturali, il settore dei disastri è destinato a conquistare una quota crescente del mercato della sicurezza pubblica, catalizzando al contempo standard di condivisione dei dati interagenzia.
Per tecnologia: la radio a banda larga guida il fatturato, l'intelligenza artificiale guida la crescita
Le infrastrutture 5G e LTE mission-critical rappresentavano il 32.58% della quota di mercato della sicurezza pubblica nel 2025, sostenute da overlay nazionali a banda larga che integrano stazioni base, apparecchiature utente rinforzate e core di pacchetto evoluti. Questi investimenti gettano le basi per applicazioni avanzate nel settore dei trasporti, ma comportano ingenti investimenti di capitale che raggiungono il picco nelle fasi iniziali dei cicli di implementazione. Gateway IoT satellitari ed estensioni mesh integrano le celle terrestri, espandendo la copertura nelle aree rurali e marittime. Sensori connessi a Internet per la qualità dell'aria, lo stress dei ponti e le acque alluvionali convogliano enormi quantità di dati telemetrici nei centri di comando, aumentando i carichi di lavoro di analisi dei dati.
L'intelligenza artificiale e l'analisi predittiva seguono una traiettoria solida, con un CAGR del 9.11% dal 2026 al 2031, poiché le agenzie guardano oltre la connettività verso l'efficienza operativa. I flussi di dati delle body camera ora generano automaticamente le trascrizioni degli incidenti e il riconoscimento del fumo tramite intelligenza artificiale riduce il tempo di rilevamento degli incendi boschivi da ore a minuti. I motori di allocazione predittiva delle risorse riducono i tempi di inattività delle ambulanze e guidano il posizionamento delle pattuglie. Cloud ed edge computing convergono mentre i fornitori spostano l'elaborazione vicino alle telecamere per ridurre al minimo la larghezza di banda. Le preoccupazioni sulla privacy spingono i fornitori a fornire kit di spiegazione e redazione sui dispositivi, funzionalità che differenziano ulteriormente l'offerta di intelligenza artificiale. Insieme, la banda larga e l'analisi intelligente formano un circolo virtuoso che sostiene l'espansione del mercato della sicurezza pubblica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di agenzia: gli acquirenti comunali superano i programmi statali con la devoluzione delle sovvenzioni
Nel 2025, gli enti statali e provinciali hanno rappresentato il 42.39% della spesa di mercato per la sicurezza pubblica, gestendo sistemi radio a livello statale e coordinando la risposta agli incidenti a livello multi-contea. I loro bilanci finanziano torri radio principali, siti master e routing 911 di nuova generazione, tutti elementi che comportano costi elevati per sito. Queste agenzie negoziano in genere contratti di servizio decennali, garantendo agli operatori storici un flusso di entrate prevedibile ma rallentando il ricambio competitivo. Gli enti federali e nazionali, sebbene in percentuale minore, acquistano attrezzature specializzate con profili di sicurezza rafforzati per supportare l'intelligence e le comunicazioni classificate.
I dipartimenti municipali e locali, storicamente limitati, sono ora quelli che si muovono più rapidamente, con un CAGR previsto dell'8.63% fino al 2031. I finanziamenti federali e statali incoraggiano i cluster di contea a perseguire sistemi interoperabili insieme, ottimizzando i fondi e aumentando il peso degli appalti. Le città integrano telecamere nei lampioni, posizionano piccole celle FirstNet su torri idriche e adottano sistemi di registrazione cloud che fatturano mensilmente anziché una volta sola. Questo cambiamento attira concorrenti incentrati sul software in gare d'appalto un tempo dominate dai pilastri della radio. Mentre i comitati di controllo di comunità richiedono trasparenza e un'attività di polizia basata sui dati, gli utenti comunali sperimentano dashboard di analisi che aumentano la diversità dei fornitori. Questa espansione dal basso promette di espandere il mercato complessivo della sicurezza pubblica, spingendo al contempo i fornitori a personalizzare le loro offerte per contratti più piccoli ma più numerosi.
Analisi geografica
Mercato della pubblica sicurezza del Nord America
Il Nord America ha contribuito al 38.44% del fatturato globale nel 2025, grazie alla realizzazione della rete 5G nazionale di FirstNet, ai 2.2 miliardi di dollari di sovvenzioni FEMA per i soccorsi in caso di calamità e agli aggiornamenti statali del 911 di nuova generazione. Gli Stati Uniti rappresentano la maggior parte del mercato della sicurezza pubblica della regione, con contratti come l'estensione FirstNet da 1.1 miliardi di dollari di Motorola Solutions e l'assegnazione da parte di L3Harris all'Aeronautica Militare da 1.4 miliardi di dollari, sostenendo la domanda di apparecchiature a breve termine. La modernizzazione del NORAD da 38.6 miliardi di dollari canadesi (28.5 miliardi di dollari) in Canada e la rete di resilienza agli uragani da 700 milioni di dollari in Messico completano i flussi di capitale, sebbene la crescita regionale complessiva si attenui con il progressivo esaurimento delle tappe fondamentali della banda larga.
Il mercato europeo della pubblica sicurezza
L'Europa deteneva la seconda fetta più grande nel 2025, ma le norme frammentate sullo spettro e le rigide leggi sulla privacy ne frenano l'espansione. La prolungata migrazione della rete dei servizi di emergenza del Regno Unito, le sanzioni per la conformità biometrica della Francia e l'aggiornamento del sistema di comando e controllo da 800 milioni di euro dell'Italia illustrano un mosaico di tempistiche nazionali che allungano il riconoscimento dei ricavi. Nonostante questi ostacoli, l'aggiornamento radio da 2.5 miliardi di euro della Germania e le sperimentazioni transfrontaliere del 5G indicano una portata inesplorata una volta che i profili di roaming e crittografia armonizzati saranno maturi.
Mercato della sicurezza pubblica nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.17% fino al 2031, il più rapido tra tutte le regioni, trainata dalla costruzione di una Safe City da 600 milioni di telecamere in Cina e dalla Smart Cities Mission da 5.8 miliardi di dollari in India. Il sistema di allerta precoce sui terremoti in Giappone, la fusione di dati tra campi di battaglia e civili in Corea del Sud e la rete IoT da 100,000 nodi di Singapore diversificheranno ulteriormente la spesa oltre la sorveglianza. Insieme, queste iniziative aumentano la quota di mercato della sicurezza pubblica nella regione, con la convergenza di urbanizzazione, resilienza alle catastrofi e imperativi di difesa, posizionando l'area Asia-Pacifico in modo da superare i mercati maturi a crescita più lenta entro la fine del periodo di previsione.
Panorama competitivo
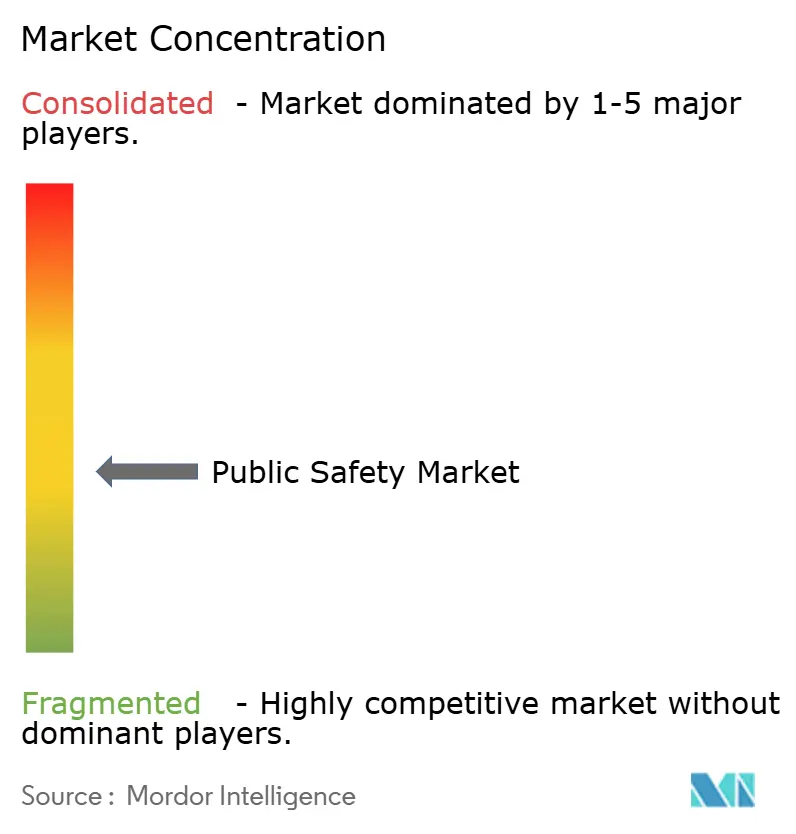
I primi cinque fornitori, Motorola Solutions, Cisco Systems, L3Harris Technologies, Hexagon e IBM, controllavano circa il 35%-40% del fatturato del 2025, il che indica una moderata concentrazione ma un ampio margine di manovra per i concorrenti. I fornitori di servizi radio tradizionali si stanno orientando verso software e servizi gestiti per compensare la crescita a una cifra dell'hardware, come dimostra l'espansione del 12% di Motorola nell'analisi video rispetto al 3% della radio mobile terrestre. Cisco sfrutta la sua presenza aziendale per offrire in bundle telecamere Meraki e strumenti di collaborazione, aggiudicandosi contratti a livello cittadino che valorizzano la semplicità di un unico fornitore.
Gli specialisti cloud-native accelerano la disruption monetizzando gli abbonamenti ricorrenti. La suite di automazione dei report Draft One di Axon riduce la burocrazia degli agenti di 30 minuti per turno, mentre la piattaforma Critical Event Management di Everbridge favorisce una crescita a due cifre attraverso accordi di notifica di massa su cloud pubblico. L'acquisizione di CentralSquare da parte di Tyler Technologies per 2.3 miliardi di dollari ha unito due pilastri del software municipale, portando immediatamente la quota di mercato della sicurezza pubblica dell'entità combinata a circa il 22% nel mercato software nordamericano.
I produttori di apparecchiature per le telecomunicazioni e gli operatori satellitari ampliano il campo di applicazione, mentre la versione 17 del 3GPP convalida lo slicing di rete e la continuità multi-portante. Ericsson e Nokia ora si aggiudicano gare d'appalto per la banda larga mission-critical, un tempo riservate a società radio specializzate, e l'uplink a 1.4 Mbps di Iridium Certus fornisce agli agenti di frontiera una copertura di fallback. Le funzionalità di privacy by design, come la redazione on-device di Axon Body 4 e l'analisi delle minacce basata su Splunk, presenti nel portfolio Cisco, fungono da fattori decisivi per la competitività, sottolineando come la conformità normativa influenzi sempre di più i tassi di vincita nel mercato della sicurezza pubblica in evoluzione.
Leader del settore della sicurezza pubblica
Cisco Systems Inc.
L3 Harris Technologies Inc.
IBM Corporation
Società General Dynamics
BlackBerry Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Motorola Solutions ha firmato un accordo da 450 milioni di dollari con il Dipartimento di Polizia di New York City per costruire un centro anticrimine in tempo reale basato sull'intelligenza artificiale, che integra i feed delle bodycam, i lettori di targhe e i sensori degli spari.
- Gennaio 2026: L3Harris Technologies si è aggiudicata un contratto da 320 milioni di dollari con la Customs and Border Protection per la fornitura di radio, che comprende 50,000 dispositivi portatili con failover satellitare per coprire le lacune di copertura.
- Dicembre 2025: Cisco Systems completa l'acquisizione di Splunk per 28 miliardi di dollari per unire la telemetria di rete con gli avvisi di sicurezza fisica per una più rapida correlazione degli incidenti.
- Novembre 2025: Axon lancia le telecamere Body 4 che eseguono la modifica di volti e targhe direttamente sul dispositivo, riducendo i tempi di post-produzione e aumentando la disponibilità delle pattuglie.
Ambito del rapporto sul mercato globale della sicurezza pubblica
Il rapporto sul mercato della sicurezza pubblica è segmentato per componente (soluzione e servizi), tipo di distribuzione (on-premise e cloud), settore verticale dell'utente finale (forze dell'ordine, vigili del fuoco, servizi medici di emergenza, operatori di trasporti e infrastrutture critiche, autorità di gestione disastri e soccorso, altri settori verticali dell'utente finale), tecnologia (intelligenza artificiale e analisi predittiva, sensori e gateway per l'Internet delle cose, cloud ed edge computing, analisi Big Data e GIS, reti 5G e LTE mission-critical), tipo di agenzia (federale/nazionale, statale e provinciale, municipale/locale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Soluzione | Rete di comunicazione critica |
| Sistemi di sorveglianza e analisi | |
| Sistemi di sicurezza e autenticazione biometrica | |
| Piattaforme di gestione delle emergenze e dei disastri | |
| Software di gestione degli incidenti e delle prove | |
| Servizi | Servizi professionali |
| Managed Services |
| On-Premise |
| Cloud |
| Le forze dell'ordine |
| Dipartimenti dei Vigili del Fuoco |
| Servizi medici di emergenza |
| Operatori di trasporti e infrastrutture critiche |
| Autorità di gestione dei disastri e del soccorso |
| Altri verticali per utenti finali |
| Intelligenza artificiale e analisi predittiva |
| Sensori e gateway per l'Internet delle cose |
| Cloud ed Edge Computing |
| Analisi Big Data e GIS |
| Reti 5G e LTE mission-critical |
| Federale / Nazionale |
| Stato e provinciale |
| Municipale / Locale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Soluzione | Rete di comunicazione critica | |
| Sistemi di sorveglianza e analisi | |||
| Sistemi di sicurezza e autenticazione biometrica | |||
| Piattaforme di gestione delle emergenze e dei disastri | |||
| Software di gestione degli incidenti e delle prove | |||
| Servizi | Servizi professionali | ||
| Managed Services | |||
| Per tipo di distribuzione | On-Premise | ||
| Cloud | |||
| Per utente finale verticale | Le forze dell'ordine | ||
| Dipartimenti dei Vigili del Fuoco | |||
| Servizi medici di emergenza | |||
| Operatori di trasporti e infrastrutture critiche | |||
| Autorità di gestione dei disastri e del soccorso | |||
| Altri verticali per utenti finali | |||
| Per tecnologia | Intelligenza artificiale e analisi predittiva | ||
| Sensori e gateway per l'Internet delle cose | |||
| Cloud ed Edge Computing | |||
| Analisi Big Data e GIS | |||
| Reti 5G e LTE mission-critical | |||
| Per tipo di agenzia | Federale / Nazionale | ||
| Stato e provinciale | |||
| Municipale / Locale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della sicurezza pubblica nel 2026?
Si prevede che il mercato della sicurezza pubblica raggiungerà i 598.61 miliardi di dollari nel 2026, per poi raggiungere un totale di 882.41 miliardi di dollari entro il 2031.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è in testa con un CAGR previsto del 9.17% fino al 2031, sostenuto dai sistemi Safe City della Cina e dalla Smart Cities Mission dell'India.
Quale segmento tecnologico registra la crescita più elevata?
Si prevede che il segmento dell'intelligenza artificiale e dell'analisi predittiva crescerà del 9.11%, il più veloce nel mix tecnologico.
Perché le agenzie continuano a privilegiare le distribuzioni on-premise?
Le leggi sulla sovranità dei dati e i requisiti di latenza inferiori a 200 millisecondi per la distribuzione mantengono il 71.33% delle soluzioni su server locali, nonostante la crescente adozione del cloud.
Quale settore verticale di utenti finali si sta espandendo più rapidamente?
Le autorità preposte alla gestione dei disastri e dei soccorsi sono destinate a registrare un CAGR del 9.23%, in quanto le emergenze causate dal clima aumenteranno i finanziamenti.
Quanto è concentrata la concorrenza tra i fornitori?
I primi cinque fornitori controllano circa il 35%-40% del fatturato, il che determina una concentrazione moderata che consente ai nuovi entranti di acquisire quote di mercato in nicchie specializzate.


