

Dimensioni e quota del mercato dell'etichettatura delle proteine
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.19 miliardo di dollari |
| Dimensione del mercato (2031) | 4.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.29% CAGR |
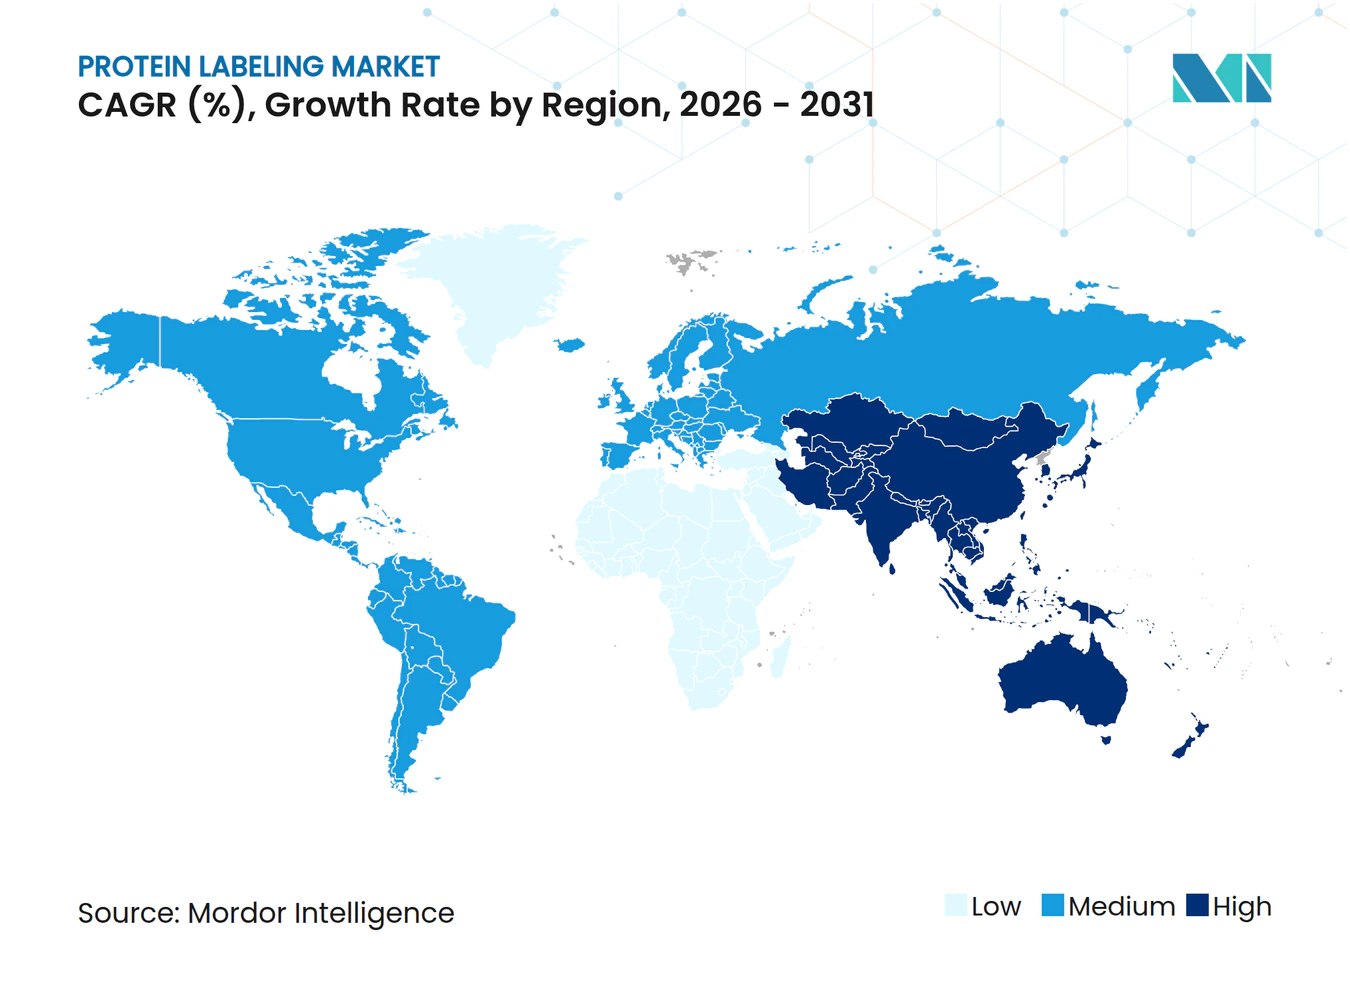
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
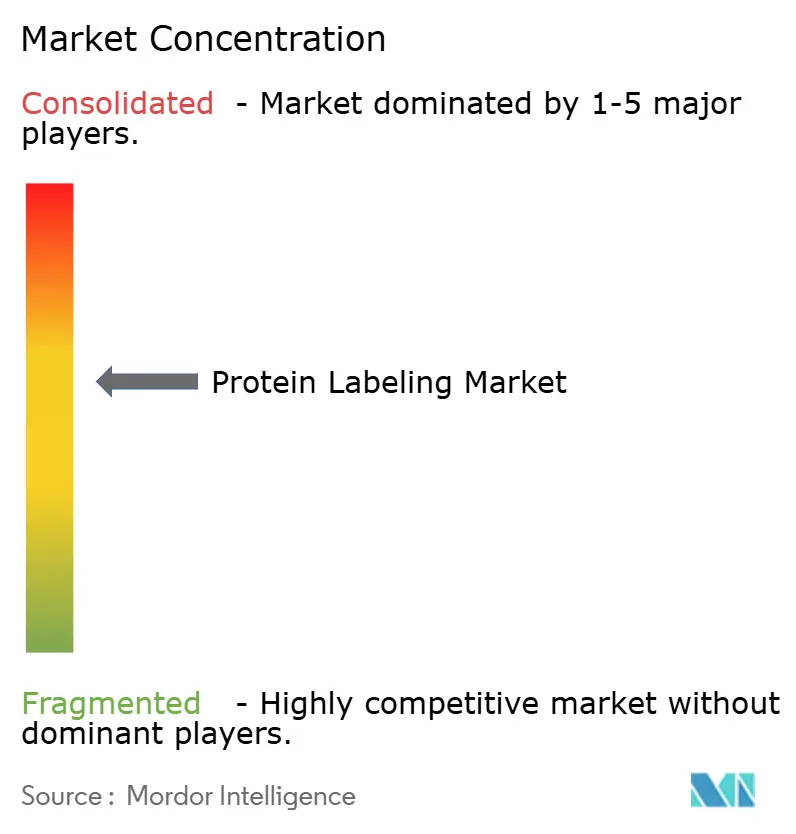
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'etichettatura delle proteine di Mordor Intelligence
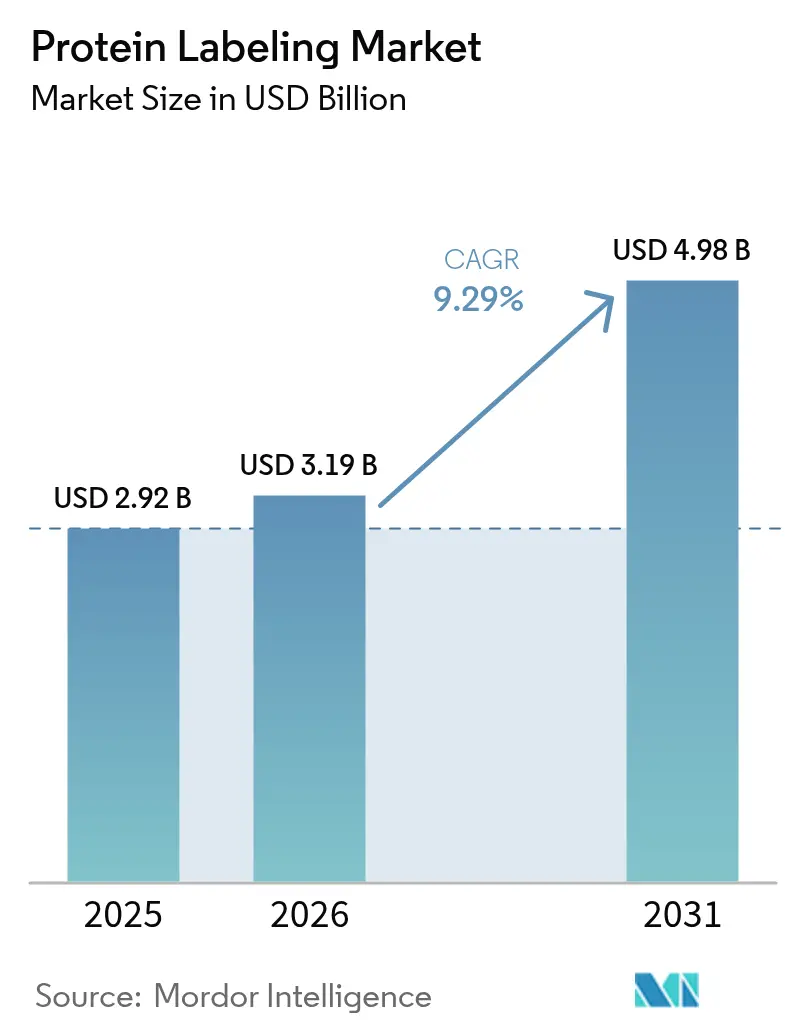
Si prevede che il mercato dell'etichettatura delle proteine crescerà da 2.92 miliardi di dollari nel 2025 a 3.19 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.98 miliardi di dollari entro il 2031 con un CAGR del 9.29% nel periodo 2026-2031.
La domanda è alimentata da innovazioni che consentono l'utilizzo di tag sito-specifici con un impatto minimo sulla conformazione proteica, un requisito essenziale per gli attuali flussi di lavoro avanzati di proteomica, imaging di cellule vive e bioterapeutici. Il crescente utilizzo di strumenti di intelligenza artificiale per la previsione strutturale, l'espansione della pipeline di coniugati anticorpo-farmaco e la migrazione di complesse attività di bioconiugazione a CDMO specializzati ampliano congiuntamente le opportunità commerciali. Allo stesso tempo, le piattaforme analitiche ad alta intensità di capitale e le normative in evoluzione sui coniugati radiomarcati rimangono ostacoli pratici. L'intensità competitiva è in aumento poiché gli operatori storici cercano di differenziarsi attraverso prodotti chimici proprietari, modelli di servizio integrati e alleanze strategiche con gli sviluppatori di farmaci.
Punti chiave del rapporto
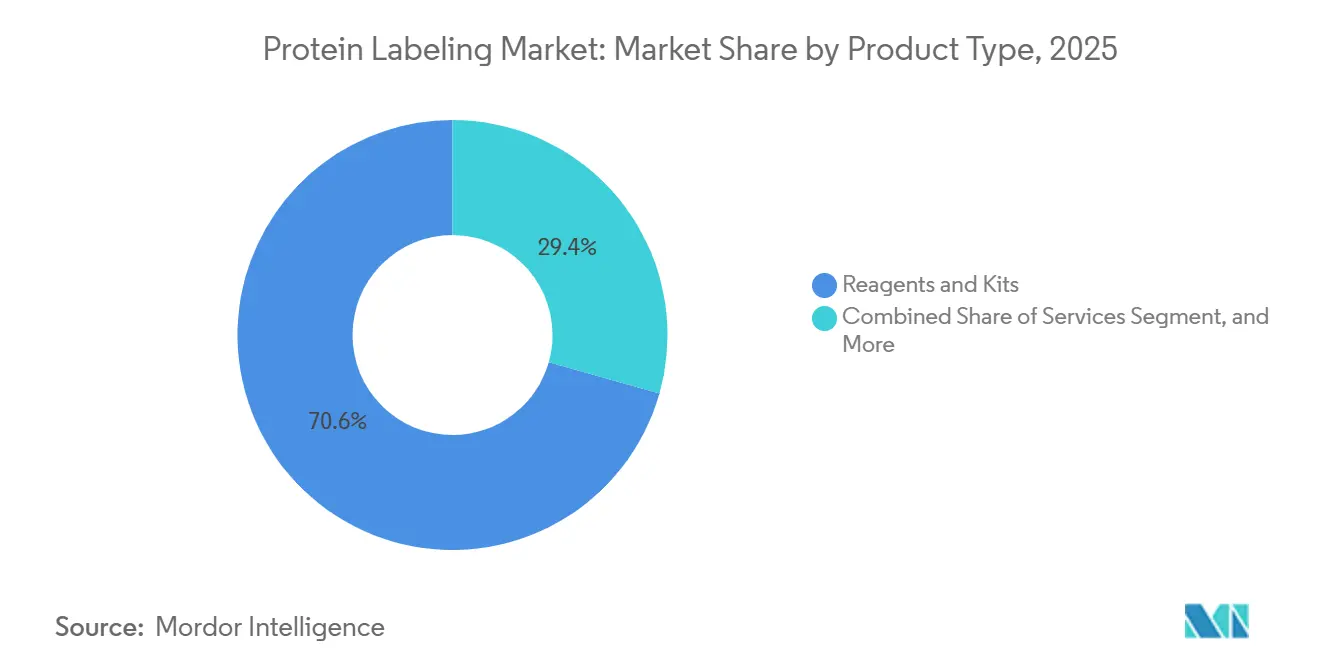
- Per tipologia di prodotto, reagenti e kit rappresentavano il 70.62% della quota di mercato dell'etichettatura delle proteine nel 2025; si prevede che i servizi cresceranno a un CAGR del 10.31% fino al 2031.
- Per applicazione, le tecniche immunologiche hanno registrato una quota di fatturato del 34.05% nel 2025; si prevede che i test basati sulle cellule cresceranno a un CAGR del 10.96% entro il 2031.
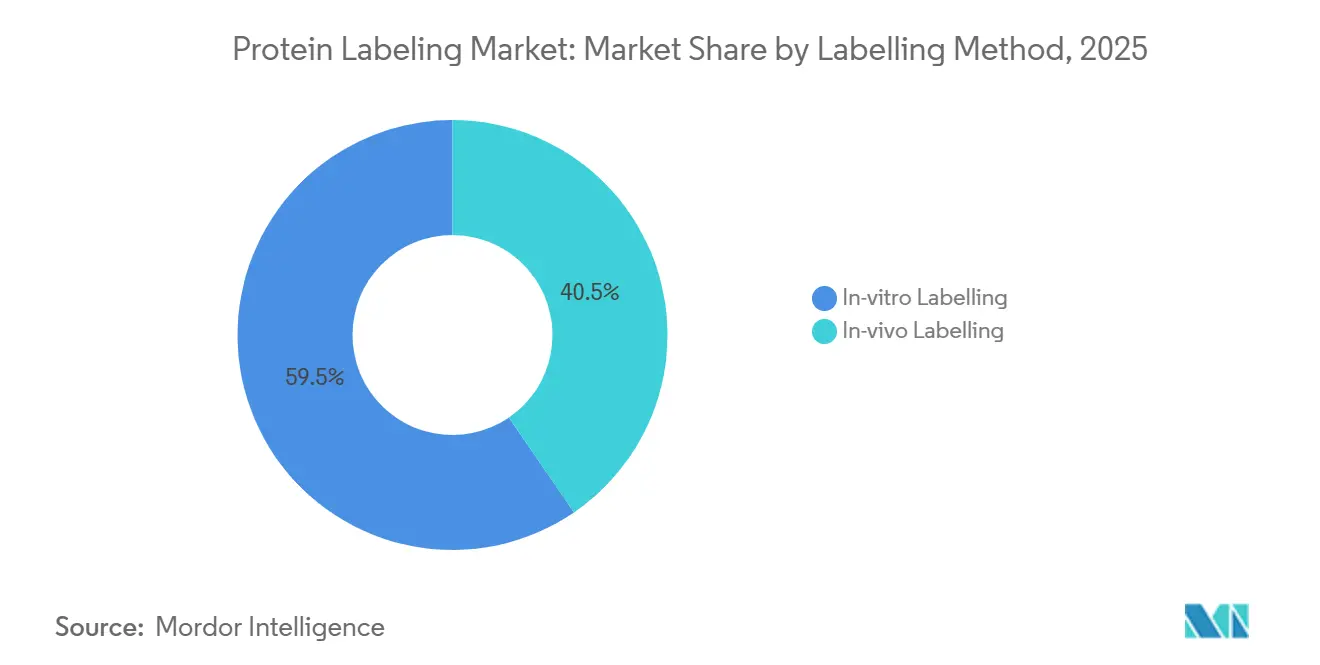
- In base al metodo di etichettatura, gli approcci in vivo hanno rappresentato il 40.45% del mercato dell'etichettatura delle proteine nel 2025 e si prevede che cresceranno a un CAGR del 12.04% fino al 2031.
- Per quanto riguarda l'utente finale, le CRO e le CDMO stanno crescendo a un CAGR del 12.91%, superando le aziende farmaceutiche e biotecnologiche.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'etichettatura delle proteine
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Progressi nelle tecnologie di tagging specifiche del sito | + 2.8% | Globale, più forte in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Espansione delle pipeline di ricerca e sviluppo proteomica e multi-omica | + 2.1% | Globale, guidato da Europa e Nord America | A lungo termine (≥ 4 anni) |
| Crescente applicazione nei coniugati anticorpo-farmaco e nella degradazione proteica mirata | + 1.9% | Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente esternalizzazione della coniugazione complessa a CRO/CDMO | + 1.5% | Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Progettazione di sonde assistite dall'intelligenza artificiale per l'imaging ultra-multiplex | -0.5% | Mercati emergenti, istituti di ricerca più piccoli a livello globale | Medio termine (2-4 anni) |
| Curve e altre piattaforme di etichettatura ultraveloce nei tessuti che consentono la mappatura 3D in un solo giorno | -0.4% | Globale, più pronunciato nelle regioni con infrastrutture complesse | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Progressi nelle tecnologie di tagging sito-specifico
La chimica click bioortogonale e l'incorporazione di amminoacidi non naturali si sono evolute in standard commerciali. La cicloaddizione azide-alchino promossa dalla tensione ora opera a pH fisiologico senza richiedere catalizzatori di rame. [1] "Chimica bioortogonale nelle cellule vive", Nature, nature.com Questo sviluppo elimina la tossicità dei metalli negli studi sulle cellule vive e riduce l'eterogeneità nella produzione di coniugati anticorpo-farmaco (ADC). La ligazione mediata dalla sortasi raggiunge un'efficienza di marcatura superiore al 95% sulle catene pesanti degli anticorpi, una precisione enfatizzata nelle recenti linee guida normative. I sistemi per amminoacidi non naturali, compatibili con gli ospiti CHO e HEK293, consentono l'espressione diretta di proteine marcate in sito. Questa innovazione semplifica il processo da cinque a due fasi, riducendo i costi di circa il 25% per i coniugati di grado di ricerca. [2] Cell Press, “Spatial Biology Imaging,” cell.com Gli standard ISO riconoscono l’etichettatura sito-specifica come una buona pratica per la tracciabilità, promuovendone ulteriormente l’adozione.
Espansione delle pipeline di ricerca e sviluppo proteomica e multi-omica
Nel 2025, le piattaforme che analizzano dati proteomici e multi-omici hanno elaborato oltre 10 milioni di campioni, triplicando il volume rispetto al 2023. [3] US Food and Drug Administration, “Antibody-Drug Conjugates Guidance,” fda.gov L'integrazione della proteomica con RNA-seq e metabolomica richiede reagenti compatibili con i flussi di lavoro LC-MS, favorendo gli esteri NHS reattivi alle ammine rispetto a sistemi più voluminosi. La proteomica basata sul sangue si sta affermando come strumento fondamentale nella produzione di terapie cellulari. Tecniche come gli array accoppiati alla microdissezione laser stanno profilando oltre 200 fosfoproteine dal tessuto tumorale, supportando le decisioni di oncologia di precisione. La conformità agli standard normativi sta spingendo i laboratori verso protocolli di etichettatura validati basati su kit.
Applicazione crescente nei coniugati anticorpo-farmaco e nella degradazione proteica mirata
All'inizio del 2026, la pipeline globale di ADC si è ampliata a oltre 200 candidati clinici, raddoppiando rispetto ai livelli del 2023. Per i costrutti di nuova generazione, il raggiungimento di rapporti farmaco-anticorpo precisi di 2.0 o 4.0 richiede una coniugazione sito-specifica. Le modalità di degradazione proteica mirata, tra cui PROTAC e colle molecolari, sono passate alla fase II degli studi clinici nel 2024. Queste modalità utilizzano linker bifunzionali che combinano un ligando proteico con un tag fluorescente, consentendo l'imaging farmacocinetico. Le autorità regolatorie considerano sempre più la coniugazione omogenea un fattore di mitigazione del rischio, determinando una domanda di kit di marcatura di precisione.
Crescente esternalizzazione della coniugazione complessa a CRO/CDMO
Le aziende farmaceutiche esternalizzano sempre più lo sviluppo della coniugazione a fornitori di servizi per accelerare le tempistiche. Nella prima metà del 2024, i ricavi derivanti dai prodotti biologici hanno raggiunto livelli significativi, con un contributo stimato del 15-20% della coniugazione. I fornitori di servizi hanno ampliato le proprie capacità nel 2024, aggiungendo strutture specifiche per l'accoppiamento linker-payload in base al sito. Tra il 2024 e il 2025, la capacità produttiva di coniugati è aumentata significativamente, con i principali attori che hanno installato ulteriore capacità di bioreattori. Le revisioni della sicurezza nazionale del 2024 hanno evidenziato un'elevata dipendenza da determinate regioni per i flussi di lavoro dei prodotti biologici, stimolando iniziative per incentivare l'onshoring.
Analisi dell'impatto della restrizione
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevato costo di capitale dei flussi di lavoro MS ad alta risoluzione | –1.2% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Complessità normativa attorno ai coniugati di radioisotopi | –0.8% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Limitazioni associate ai test e ai metodi di etichettatura delle proteine | -0.7% | Global | Medio termine (2-4 anni) |
| L'ostacolo sterico indotto dall'affollamento intracellulare riduce l'efficienza di etichettatura nei tag di fusione >20 kda | -0.4% | Globale, più pronunciato nelle regioni con infrastrutture complesse | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di capitale dei flussi di lavoro MS ad alta risoluzione
Strumenti come Orbitrap, Q-TOF e FT-ICR, ciascuno con un prezzo superiore a 2 milioni di dollari, richiedono contratti di assistenza annuali che vanno da 150,000 a 250,000 dollari. Questi costi elevati ne limitano l'adozione a strutture centrali ben finanziate. L'unità Life Sciences di Agilent ha registrato un fatturato di 1.6 miliardi di dollari nel quarto trimestre del 2024, sebbene le vendite di materiali di consumo per MS abbiano registrato solo una modesta crescita a una cifra media. Bruker ha osservato cicli di vendita prolungati per le sue piattaforme BioSpin, poiché i laboratori hanno ritardato le spese in conto capitale. Inoltre, le istituzioni più piccole esternalizzano sempre più la proteomica a centri centrali, riducendo la domanda di reagenti di marcatura premium progettati per analisi ad altissima risoluzione.
Complessità normativa sui coniugati radioisotopici
I coniugati proteici radioisotopici si trovano ad affrontare un contesto normativo complesso, che comporta ritardi di 12-18 mesi per le approvazioni UE e richiede licenze di produzione separate negli Stati Uniti, in base alle normative della Nuclear Regulatory Commission. La direttiva EMA del 2024 enfatizza la purezza dei radionuclidi e i test di attività specifica per ciascun isotopo. Analogamente, le linee guida della FDA del 2024 sull'immunogenicità evidenziano i rischi associati all'eterogeneità della coniugazione. Inoltre, la logistica della catena del freddo e le limitazioni dell'emivita limitano la produzione a impianti situati in prossimità dei ciclotroni, restringendo ulteriormente la catena di approvvigionamento.
Analisi del segmento
Per tipo di prodotto: i servizi superano i reagenti con l'accelerazione dell'outsourcing
Reagenti e kit hanno rappresentato il 70.62% dei ricavi del mercato dell'etichettatura proteica nel 2025, a conferma del loro ruolo essenziale nei flussi di lavoro quotidiani di discovery, diagnostica e produzione. Le soluzioni chimiche pronte all'uso semplificano la standardizzazione dei protocolli e supportano la riproducibilità, mantenendo la domanda resiliente anche con l'emergere di nuove tecniche. I continui miglioramenti nella brillantezza dei coloranti e nelle maniglie click-ready sostengono il potere di determinazione dei prezzi incrementale e invogliano gli acquisti ripetuti.
Il segmento dei servizi, tuttavia, sta superando la crescita complessiva con un CAGR del 10.31%. Questa impennata riflette la crescente complessità tecnica della coniugazione anticorpo-farmaco, delle sonde di degradazione mirata e degli agenti di imaging su animali vivi, che superano molte capacità interne. Le CDMO stanno aggiungendo suite dedicate da 1,000-2,000 litri, come l'espansione di Lonza a Visp prevista per il 2024, per gestire attività di coniugazione del payload e riempimento-finitura su larga scala. Si prevede che il mercato dell'etichettatura proteica per progetti esternalizzati continuerà a crescere, poiché gli sponsor delle pipeline cercano soluzioni rapide e conformi alle GMP.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: i test basati sulle cellule aumentano grazie all'adozione della piattaforma proteomica
Le tecniche immunologiche hanno continuato a rappresentare la fetta più grande del mercato dell'etichettatura proteica, con una quota del 34.05% nel 2025, beneficiando di decenni di ottimizzazione in ELISA, Western Blot e immunoistochimica. L'elevata produttività e i protocolli clinicamente validati garantiscono una rilevanza duratura nella verifica dei biomarcatori, nei test di rilascio dei lotti e nella patologia di routine.
I test cellulari, tuttavia, registrano il progresso più rapido, con un CAGR dell'10.96%, poiché i ricercatori danno priorità a letture fisiologicamente rilevanti in oncologia, neurologia e medicina rigenerativa. I portafogli di sonde fluorescenti di Thermo Fisher consentono il monitoraggio in tempo reale dell'attivazione, del traffico e dell'assemblaggio complesso dei recettori. La quota di mercato della marcatura proteica acquisita dalle piattaforme dinamiche per cellule vive è destinata ad ampliarsi, con l'imaging automatizzato e l'analisi ad alto contenuto che permeano i laboratori di screening.
Con il metodo dell'etichettatura: le tecniche in vivo guadagnano terreno con l'espansione della biologia spaziale
La chimica in vitro continua a dominare, con il 59.55% del mercato dell'etichettatura proteica nel 2025, apprezzata per la stechiometria precisa e la quantificazione semplice. La diagnostica e la biologia strutturale si basano ancora in larga misura su modificazioni di proteine purificate che richiedono ambienti controllati.
L'etichettatura in vivo registra un CAGR più rapido del 12.04%, trainato dai progressi nell'espansione del codice genetico, nella marcatura mediata da enzimi e nell'etichettatura ultraveloce CuRVE che si estende a tessuti 3D intatti. Queste tecniche consentono ai ricercatori di mappare le dinamiche proteiche in contesti cellulari nativi, fondamentali per gli studi di neurobiologia e microambiente tumorale. Il mercato dell'etichettatura proteica associato ad applicazioni intracellulari in tempo reale si amplierà progressivamente fino al 2031.
Per utente finale: CRO/CDMO guidano la crescita mentre l'industria biofarmaceutica esternalizza la complessità
Le aziende farmaceutiche e biotecnologiche hanno detenuto il 44.35% dei ricavi del 2025, a conferma della centralità della marcatura proteica dall'identificazione del target fino allo sviluppo avanzato. L'aumento dei finanziamenti di venture capital, come il finanziamento di Serie A da 15 milioni di dollari di Syncell per l'espansione della sua piattaforma di proteomica spaziale Microscoop, alimenta una nuova domanda di reagenti e analisi personalizzati.
Tuttavia, CRO e CDMO mostrano la crescita più significativa, con un CAGR del 12.91%, poiché gli sponsor esternalizzano la coniugazione e l'analisi GMP. Partnership come GenNext-Thermo Fisher, che integrano footprinting avanzato e Orbitrap LC-MS, combinano strumenti all'avanguardia con competenze normative, consolidando l'attrattiva del modello di outsourcing. Gli istituti accademici rimangono clienti essenziali per le richieste di informazioni fondamentali, mentre i laboratori diagnostici privilegiano immunodosaggi rapidi che utilizzano kit di tagging pre-validati.
Analisi geografica
Mercato nordamericano dell'etichettatura delle proteine
Il Nord America ha generato il 37.35% dei ricavi del 2025, grazie a solidi finanziamenti del NIH, a un denso cluster biofarmaceutico e all'adozione precoce di tecnologie di marcatura di nuova generazione. La svolta CuRVE del MIT, in grado di marcare decine di milioni di cellule in un solo giorno, esemplifica la leadership regionale in una metodologia rivoluzionaria. L'elevata frequenza di approvazioni FDA per ADC e radioimmunoconiugati rafforza ulteriormente lo slancio commerciale.
Mercati europei più ampi
L'Europa si colloca al secondo posto, sostenuta dai finanziamenti Horizon Europe e dagli importanti corridoi di bioproduzione in Germania, Regno Unito e Francia. L'acquisizione di Polyplus da parte di Sartorius ha ampliato le capacità di produzione di vettori del continente, rendendo necessaria la marcatura avanzata delle proteine dell'involucro virale. L'armonizzazione normativa sta progredendo, ma gli approcci divergenti alla gestione dei radioisotopi mantengono elevati i costi di ingresso sul mercato.
Mercato dell'etichettatura delle proteine nella regione Asia-Pacifico
L'area Asia-Pacifico è l'area in più rapida crescita, con un CAGR dell'11.40%. Le CDMO cinesi come WuXi Biologics segnalano una domanda elevata di formati di coniugazione a marchio WuXiBody e delle relative sostanze chimiche di collegamento. Le politiche industriali nazionali, tra cui il 14° Piano Quinquennale cinese e le iniziative BIRAC indiane, convogliano capitali nelle infrastrutture proteomiche, sebbene persista un accesso disomogeneo alle piattaforme MS di fascia alta. Il rapido ampliamento degli impianti di coniugazione anticorpo-farmaco in Corea del Sud, sostenuto da Samsung Biologics, consolida ulteriormente l'ascesa regionale.

Panorama competitivo
I primi cinque fornitori totalizzano quasi la metà del fatturato globale, indicando un settore moderatamente concentrato. Thermo Fisher Scientific è leader con un portafoglio completo di sonde fluorescenti, kit di click-chemistry, microscopi e sistemi LC-MS. Segue Merck KGaA, che sfrutta i suoi marchi di reagenti tradizionali per fornire substrati ad alta purezza per il tagging bioortogonale. Le unità Cytiva e Beckman Coulter di Danaher rafforzano la sua posizione attraverso soluzioni per bioprocessi e analisi avanzate di citometria a flusso.
La differenziazione strategica si basa su prodotti chimici proprietari specifici per ogni sito e su un'offerta di servizi integrata. Le suite di coniugazione gemelle da 1,200 L di Lonza consentono un passaggio senza soluzione di continuità dai lotti preclinici a quelli commerciali, mentre Bio-Rad amplia la sua gamma di reagenti per imaging a super risoluzione per la progettazione di pannelli multiplex. Tra le recenti iniziative, Sartorius ha lanciato il sistema Octet R8e BLI, che acquisisce i dati di cinetica di legame più rapidamente rispetto ai modelli precedenti.
Le alleanze tra innovatori tecnologici e sviluppatori di farmaci continuano a proliferare. La concessione in licenza da parte di EditCo Bio delle piattaforme HiBiT, HaloTag e NanoLuc di Promega semplifica i flussi di lavoro knock-in di CRISPR, riducendo le iterazioni di build-test. La partnership tra Prism BioLab ed Elix integra la progettazione di composti basata sull'intelligenza artificiale con lo screening peptidico-mimetico, ampliando la base clienti per gli inibitori selettivi dei PPI.
Leader del settore dell'etichettatura delle proteine
Termo Fisher Scientific Inc
Merck KGaA
Perkinelmer Inc
Società Danaher
F. Hoffmann-La Roche SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Vertex ha ottenuto l'approvazione della FDA statunitense per l'estensione delle indicazioni terapeutiche di ALYFTREK e TRIKAFTA, ampliando significativamente la disponibilità di questi trattamenti a circa il 95% delle persone affette da fibrosi cistica (FC) negli Stati Uniti.
- Luglio 2025: il Max Planck Institute ha presentato uno strumento di etichettatura proteica di nuova generazione che supera il tradizionale SNAP-tag nell'imaging di cellule vive.
- Maggio 2025: GenNext Technologies ha stretto una partnership con Thermo Fisher per integrare il footprinting di AutoFox con le soluzioni LC-MS Orbitrap.
- Aprile 2025: EditCo Bio ha ottenuto la licenza per le tecnologie HiBiT, HaloTag e NanoLuc di Promega per migliorare i knock-in CRISPR.
- Aprile 2025: Prism BioLab ed Elix hanno avviato una collaborazione per la scoperta di peptidi mimetici accelerata dall'intelligenza artificiale.


Ambito e metodologia
Secondo lo scopo del rapporto, l'etichettatura delle proteine si riferisce all'uso delle etichette molecolari appropriate per rilevare o purificare la proteina etichettata e i suoi partner leganti. Le strategie di etichettatura determinano l'attaccamento covalente di diverse molecole, tra cui biotina, enzimi reporter, fluorofori e isotopi radioattivi, alla proteina bersaglio o alla sequenza nucleotidica
| Reagenti e kit |
| Servizi |
| Altri prodotti (colonne di centrifugazione, resine) |
| Tecniche immunologiche |
| Saggi basati su cellule |
| Microscopia a fluorescenza |
| Microarray proteici |
| Spettrometria di massa |
| Etichettatura in vitro |
| Etichettatura in vivo |
| Aziende farmaceutiche e biotecnologiche |
| Organizzazioni di ricerca e produzione a contratto (CRO/CDMO) |
| Istituti accademici e di ricerca |
| Laboratori di Diagnostica Clinica |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Reagenti e kit | |
| Servizi | ||
| Altri prodotti (colonne di centrifugazione, resine) | ||
| Per Applicazione | Tecniche immunologiche | |
| Saggi basati su cellule | ||
| Microscopia a fluorescenza | ||
| Microarray proteici | ||
| Spettrometria di massa | ||
| Con il metodo di etichettatura | Etichettatura in vitro | |
| Etichettatura in vivo | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Organizzazioni di ricerca e produzione a contratto (CRO/CDMO) | ||
| Istituti accademici e di ricerca | ||
| Laboratori di Diagnostica Clinica | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'etichettatura delle proteine entro il 2031?
Si prevede che il mercato raggiungerà i 4.98 miliardi di dollari entro il 2031, riflettendo un CAGR del 9.29%.
Quale regione registra la crescita più rapida nel mercato dell'etichettatura delle proteine?
L'area Asia-Pacifico è in testa con un CAGR dell'11.40%, alimentato dall'espansione delle capacità dei CDMO e dalle iniziative governative di supporto.
Perché le CRO e le CDMO stanno guadagnando terreno nel settore dell'etichettatura delle proteine?
Gli sponsor esternalizzano la coniugazione complessa per accedere a competenze specialistiche, ridurre le spese di capitale e comprimere i tempi di sviluppo, determinando un CAGR del 12.91% per questo segmento.
In che modo le tecnologie di etichettatura sito-specifica possono favorire la scoperta di farmaci?
I tag precisi migliorano l'omogeneità nei coniugati anticorpo-farmaco e consentono il monitoraggio in tempo reale della degradazione delle proteine mirate, potenziando così l'efficacia terapeutica.
Quali progressi tecnici sono alla base dell'ascesa dell'etichettatura in vivo?
L'espansione del codice genetico, le sostanze chimiche mediate da enzimi e il metodo CuRVE del MIT consentono un tagging rapido e uniforme nei tessuti viventi senza compromettere la funzione delle proteine.
Quale restrizione limita in modo più significativo l'adozione più ampia di strumenti avanzati di etichettatura delle proteine?
Gli elevati costi di capitale per le piattaforme di spettrometria di massa di alto livello continuano a rappresentare il principale ostacolo, in particolare nei mercati emergenti con budget per la ricerca limitati.
Pagina aggiornata l'ultima volta il:



