

Dimensioni e quota di mercato degli idrolizzati proteici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
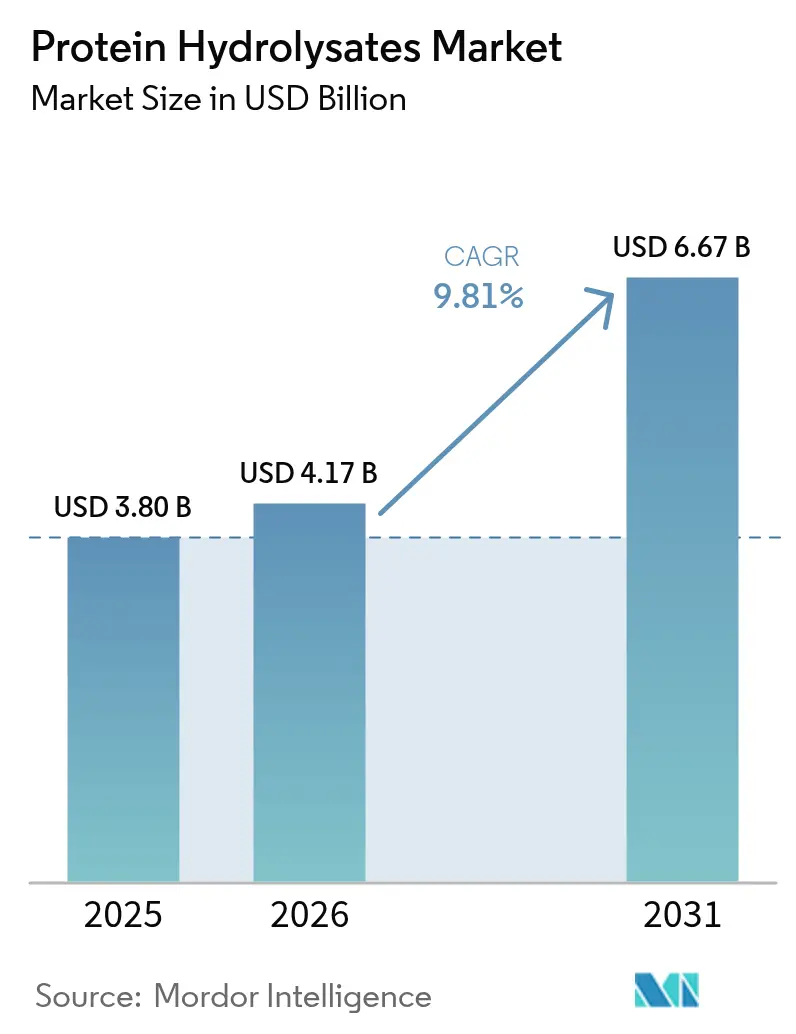
| Dimensione del mercato (2026) | 4.17 miliardo di dollari |
| Dimensione del mercato (2031) | 6.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.81% CAGR |
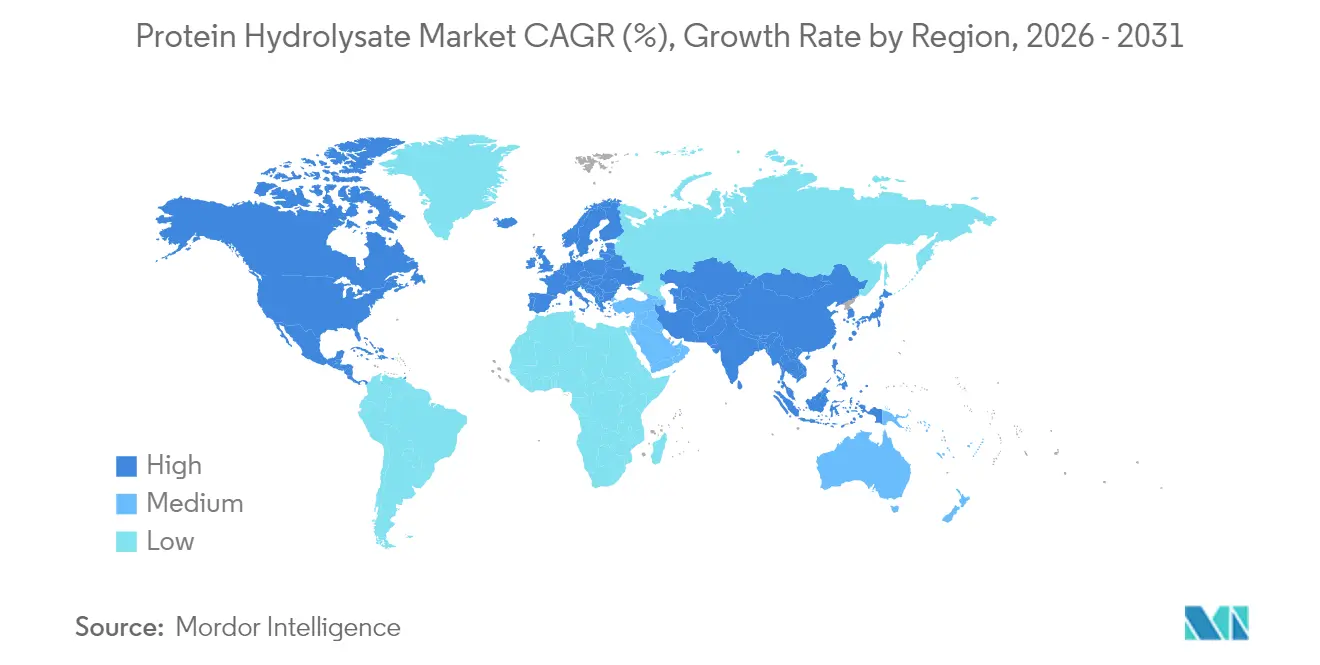
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
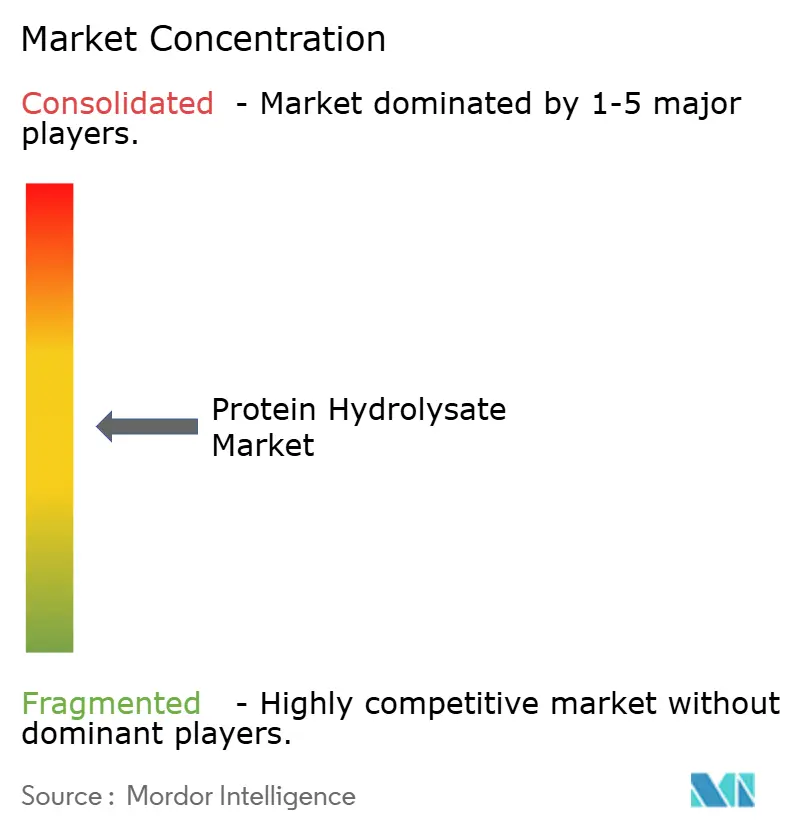
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli idrolizzati proteici a cura di Mordor Intelligence
Il mercato degli idrolizzati proteici aveva un valore di 3.8 miliardi di dollari nel 2025 e si prevede che crescerà da 4.17 miliardi di dollari nel 2026 a 6.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.81% durante il periodo di previsione (2026-2031). L'ampio utilizzo di proteine idrolizzate nel latte artificiale, nelle bevande per il recupero sportivo e nella nutrizione clinica specializzata rafforza la crescita. Il forte allineamento normativo in Nord America ed Europa, unito all'aumento del reddito disponibile nella regione Asia-Pacifico, stimola la domanda di peptidi personalizzati che offrono una biodisponibilità comprovata e soddisfano i requisiti di etichettatura pulita. I progressi tecnologici, tra cui la fermentazione di precisione, il pretrattamento a ultrasuoni e l'immobilizzazione degli enzimi, riducono l'amarezza e migliorano le caratteristiche funzionali, supportando il lancio di nuovi prodotti che attraggono investimenti da parte dei marchi. I produttori beneficiano anche della tendenza globale verso proteine sostenibili e adatte a chi soffre di allergie, poiché gli idrolizzati di origine vegetale stanno guadagnando terreno nelle alternative al latte e nelle bevande trasparenti.
Punti chiave del rapporto
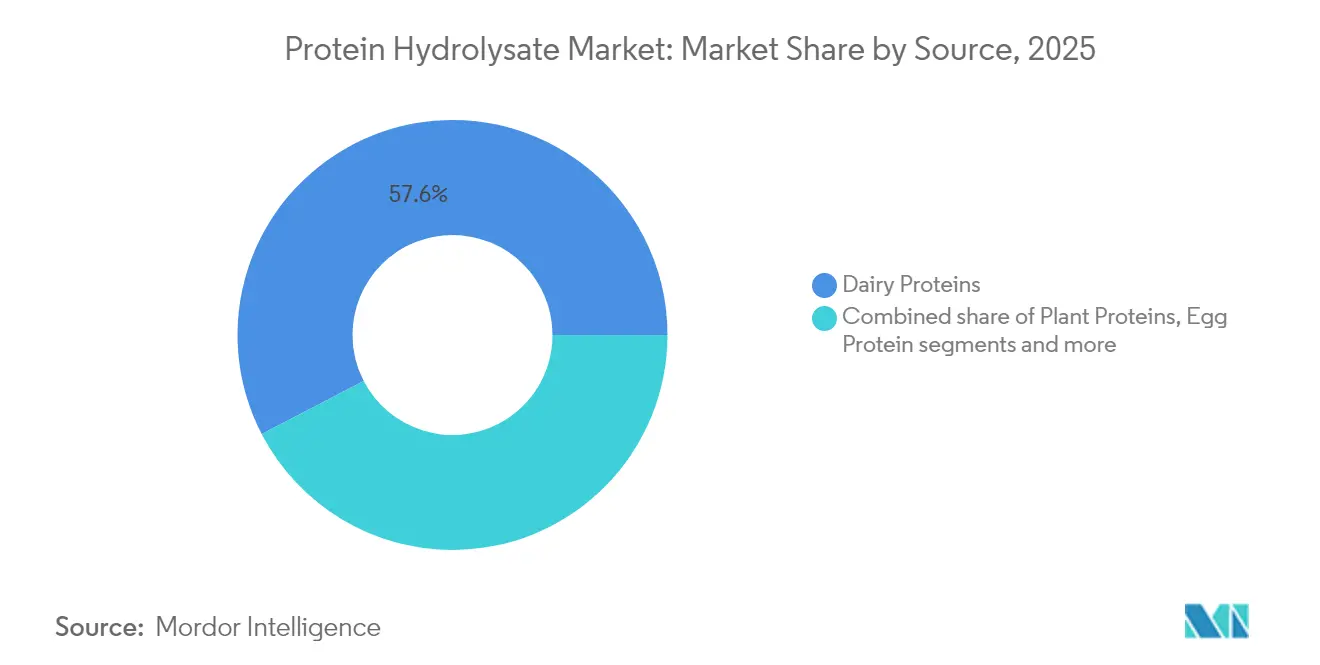
- In base alla fonte, nel 57.62 le proteine del latte rappresentavano il 2025% della quota di mercato degli idrolizzati proteici, mentre si prevede che le proteine vegetali cresceranno a un CAGR del 10.63% entro il 2031.
- In base al grado di idrolisi, nel 47.58 i prodotti a medio DH rappresentavano il 2025% del mercato degli idrolizzati proteici; si prevede che le offerte ad alto DH cresceranno a un CAGR dell'11.72% fino al 2031.
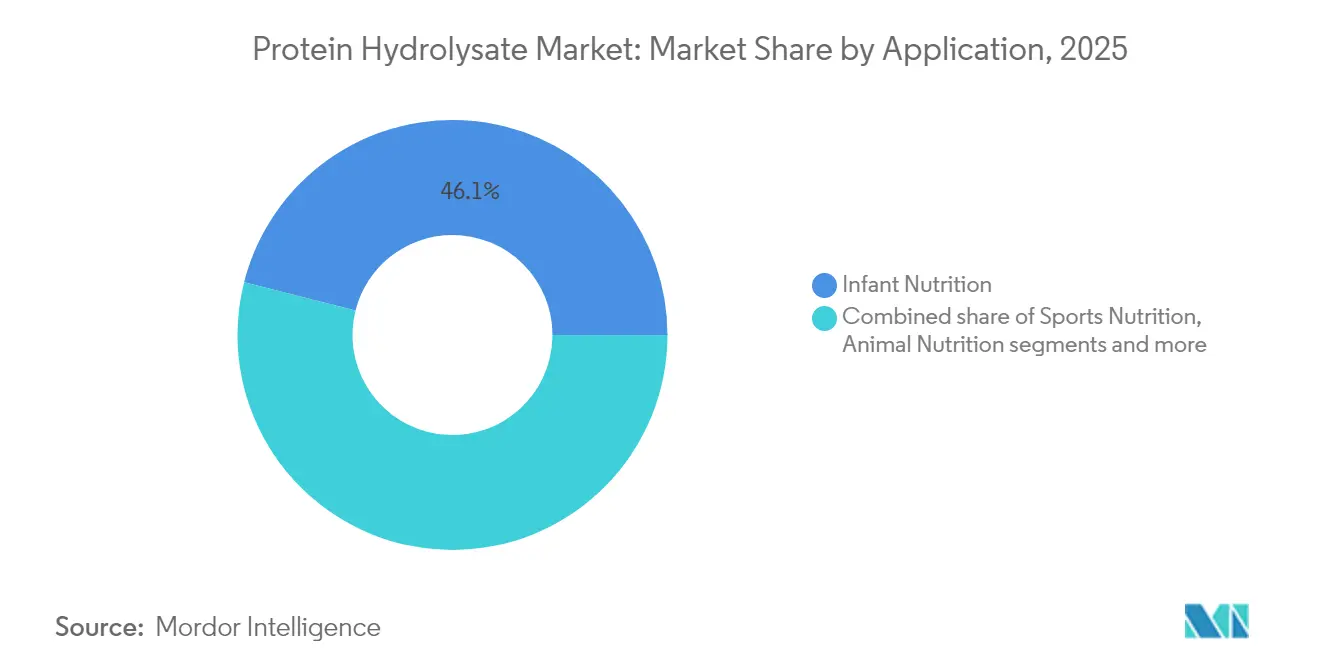
- In base all'uso finale, l'alimentazione infantile ha dominato con una quota del 46.05% nel 2025; si prevede che l'alimentazione sportiva registrerà il CAGR più rapido, pari al 13.02%, nel periodo 2026-2031.
- In termini geografici, l'area Asia-Pacifico ha dominato il mercato con una quota del 38.05% nel 2025; si prevede che Medio Oriente e Africa cresceranno a un CAGR dell'11.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli idrolizzati proteici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spostamento della domanda verso le proteine idrolizzate nell'alimentazione infantile | + 2.1% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Marchi per il recupero sportivo che incorporano peptidi ad alto contenuto di DH in formati RTD | + 1.8% | Il nucleo del Nord America e dell'Europa, in espansione verso l'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente domanda di idrolizzati vegetali a marchio pulito | + 1.5% | Globale, guidato dal Nord America e dal Nord Europa | Medio termine (2-4 anni) |
| Innovazione tecnologica nell'idrolisi proteica | + 1.3% | Globale, con centri di ricerca e sviluppo in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Maggiore applicazione nella nutrizione degli animali domestici e degli animali | + 1.1% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Domanda di alimenti e bevande funzionali arricchiti con proteine | + 0.9% | Globale, con segmenti premium nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Spostamento della domanda verso le proteine idrolizzate nell'alimentazione infantile
L'accelerazione dei processi di approvazione normativa sta spingendo all'adozione degli idrolizzati proteici nell'alimentazione infantile, come dimostra l'autorizzazione concessa dalla FDA ad Arla Foods Ingredients per quattro idrolizzati di proteine del siero di latte nel luglio 2024, rafforzando la fiducia nel mercato degli idrolizzati proteici e segnando la prima autorizzazione di questo tipo per applicazioni di gestione delle allergie. [1]Fonte: US Food and Drug Administration, "La FDA conferma che gli idrolizzati di proteine del siero del latte di Arla Foods Ingredients possono essere utilizzati nel latte artificiale", www.fda.gov La revisione aggiornata da parte della FDA dei requisiti nutrizionali per le formule per lattanti segnala una potenziale espansione delle specifiche degli idrolizzati proteici oltre gli attuali standard del rapporto di efficienza proteica. Le evidenze cliniche dimostrano che le formule ampiamente idrolizzate riducono l'incidenza delle reazioni allergiche nei neonati ad alto rischio fino al 50% rispetto alle formulazioni standard, influenzando le raccomandazioni dei pediatri e le preferenze dei genitori. L'Autorità indiana per la sicurezza alimentare e gli standard (Food Safety and Standards Authority) autorizza l'uso di idrolizzati proteici nel latte e negli alimenti complementari a base di cereali, ampliando i mercati di riferimento nelle regioni sensibili al prezzo. La complessità della produzione aumenta poiché i produttori devono dimostrare una qualità biologica delle proteine equivalente alla caseina, mantenendo al contempo la palatabilità, il che richiede capacità di lavorazione enzimatica specializzate che favoriscono le aziende consolidate con risorse di ricerca e sviluppo.
Marchi per il recupero sportivo che incorporano peptidi ad alto contenuto di DH in formati RTD
I marchi di integratori per il recupero sportivo stanno integrando sempre più peptidi ad alto grado di idrolisi (High-DH) nei formati pronti da bere (RTD), stimolando la crescita del mercato degli idrolizzati proteici. I peptidi High-DH sono noti per il loro rapido assorbimento e la maggiore biodisponibilità, caratteristiche che li rendono ideali per il recupero post-allenamento. Questi peptidi contribuiscono a una più rapida riparazione muscolare e a ridurre i tempi di recupero, in linea con la crescente domanda dei consumatori di soluzioni di nutrizione sportiva pratiche ed efficaci. L'adozione dei formati RTD si adatta inoltre allo stile di vita dinamico dei consumatori moderni, offrendo un modo pratico ed efficiente per soddisfare il loro fabbisogno proteico. Questa tendenza evidenzia l'evoluzione delle preferenze nel mercato degli idrolizzati proteici, dove l'innovazione nei formati e nelle funzionalità dei prodotti gioca un ruolo fondamentale nell'espansione del mercato.
Crescente domanda di idrolizzati vegetali a marchio pulito
Mentre i produttori si sforzano di posizionarsi come "clean label", si trovano ad affrontare la sfida di eliminare gli additivi sintetici senza compromettere la funzionalità delle proteine. Ciò richiede l'utilizzo di tecniche avanzate di idrolisi enzimatica che preservino il profilo degli amminoacidi. La crescente domanda di idrolizzati vegetali "clean label" è un fattore determinante per il mercato degli idrolizzati proteici, poiché i consumatori attribuiscono sempre maggiore importanza alla trasparenza, alla sostenibilità e agli ingredienti naturali nelle loro scelte alimentari e di bevande. Gli idrolizzati vegetali, in particolare, si allineano alla crescente preferenza dei consumatori per le diete vegane e vegetariane, incentivandone ulteriormente l'adozione. Inoltre, gli idrolizzati vegetali "clean label" soddisfano la crescente domanda di fonti proteiche prive di allergeni e facilmente digeribili, diventando così una scelta preferenziale in diverse applicazioni, tra cui l'alimentazione infantile, la nutrizione sportiva e la nutrizione clinica. Una ricerca del CBI, il Ministero degli Affari Esteri britannico, indica che i prodotti "clean label" sono destinati ad aumentare dal 52% dei portafogli nel 2021 a oltre il 70% nel 2025 e nel 2026. [2]Fonte: Ministero degli Affari Esteri CBI, "Quali tendenze offrono opportunità", www.cbi.eu, evidenziando la crescente importanza delle soluzioni con etichetta pulita nel mercato degli idrolizzati proteici.
Innovazione tecnologica nell'idrolisi proteica
I recenti progressi nella lavorazione enzimatica hanno trasformato la produzione di idrolizzati proteici in tutto il mercato, grazie alla selezione di enzimi specifici e all'ottimizzazione delle condizioni di reazione. La proteasi Savinase di Novozymes consente un grado controllato di idrolisi, riducendo l'amarezza e massimizzando la formazione di peptidi bioattivi. La combinazione del pretrattamento a ultrasuoni con sistemi a doppia ossidasi migliora del 25% la reticolazione delle proteine del siero di latte e la stabilità termica, rendendo gli idrolizzati proteici adatti ad applicazioni termosensibili, secondo una ricerca di MDPI. Gli aggregati cellulari reticolati magneticamente (CLCA) riducono i costi di lavorazione del 40% mantenendo il 70% dell'attività enzimatica dopo cinque cicli di reazione, rendendo gli idrolizzati competitivi per applicazioni sensibili al prezzo, come riportato da Microbial Cell Factories. La joint venture Vivici di Fonterra e DSM ha raggiunto livelli di produzione commerciale di beta-lattoglobulina attraverso la fermentazione di precisione, eliminando la necessità di input di origine animale. L'integrazione dell'intelligenza artificiale consente l'ottimizzazione in tempo reale dei parametri di idrolisi, riducendo le variazioni tra i lotti e garantendo rese costanti su diverse scale di produzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Note sgradevoli e amarezza limitano l'adozione di ingredienti idrolati proteici | -1.9% | Globale, in particolare nelle applicazioni rivolte al consumatore | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime | -1.6% | Globale, con un impatto acuto nelle regioni dipendenti dalle materie prime | A breve termine (≤ 2 anni) |
| Norme severe in materia di indicazioni sulla salute, etichettatura e utilizzo | -1.2% | Globale, con intensità variabile a seconda della giurisdizione | Medio termine (2-4 anni) |
| Elevati costi di lavorazione e isolamento degli ingredienti | -0.8% | Globale, colpisce in modo sproporzionato i produttori più piccoli | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Note sgradevoli e amarezza limitano l'adozione di ingredienti idrolati proteici
Il mercato degli idrolizzati proteici si trova ad affrontare notevoli limitazioni dovute alle note sgradevoli e all'amaro associati agli ingredienti idrolizzati. Questi inconvenienti sensoriali spesso influenzano il profilo gustativo complessivo dei prodotti finali, rendendoli meno attraenti per i consumatori. Di conseguenza, i produttori incontrano difficoltà nell'incorporare questi ingredienti nelle formulazioni di alimenti e bevande senza comprometterne il sapore. Questa difficoltà limita l'adozione diffusa degli idrolizzati proteici nel mercato, in particolare nelle applicazioni in cui il gusto è un fattore critico. Inoltre, l'amaro e le note sgradevoli rappresentano una sfida nello sviluppo del prodotto, poiché mascherare questi attributi indesiderati spesso richiede ulteriori processi o l'uso di esaltatori di sapidità, il che può aumentare i costi di produzione. Ciò limita ulteriormente il potenziale di crescita del mercato, soprattutto nei segmenti sensibili ai costi. Affrontare questi problemi rimane una priorità per gli operatori del mercato che mirano ad espandere l'uso degli idrolizzati proteici in diversi settori, tra cui alimenti funzionali, integratori alimentari e nutrizione infantile.
Volatilità dei prezzi delle materie prime
Il mercato degli idrolizzati proteici si trova ad affrontare un significativo ostacolo a causa della volatilità dei prezzi delle materie prime. I costi delle materie prime essenziali utilizzate nella produzione di idrolizzati proteici, come latte, soia e altre fonti proteiche, sono soggetti a frequenti fluttuazioni. Queste variazioni di prezzo sono influenzate da diversi fattori, tra cui condizioni meteorologiche imprevedibili, interruzioni della catena di approvvigionamento, tensioni geopolitiche e cambiamenti nelle politiche agricole. Tale volatilità incide direttamente sui costi di produzione per i produttori, rendendo difficile mantenere prezzi costanti per i prodotti finali. Inoltre, la fluttuazione dei prezzi delle materie prime può portare a una riduzione dei margini di profitto per i produttori, ostacolando ulteriormente la crescita del mercato. Questa instabilità dei costi delle materie prime rappresenta una sfida critica per gli operatori del mercato degli idrolizzati proteici, in quanto influenza sia la catena di approvvigionamento che le dinamiche complessive del mercato.
Analisi del segmento
Fonte: I latticini affrontano la crisi delle proteine vegetali
Nel 2025, le proteine del latte hanno rappresentato una quota significativa del 57.62% del fatturato del mercato degli idrolizzati proteici, evidenziando la loro consolidata presenza, favorita da catene di approvvigionamento mature e da quadri normativi ben definiti. Gli idrolizzati di siero di latte, derivati dai sottoprodotti dell'industria casearia, hanno guadagnato terreno grazie al loro elevato valore nutrizionale e ai benefici funzionali, che li rendono una scelta privilegiata nell'alimentazione sportiva e nelle formule per lattanti. Inoltre, le varianti della caseina si sono ritagliate una nicchia nella nutrizione clinica, dove la loro capacità di fornire la viscosità desiderata e le proprietà di digestione lenta le rendono ideali per esigenze dietetiche specifiche. La versatilità e le ampie applicazioni delle proteine del latte continuano a rafforzare il loro predominio sul mercato.
D'altro canto, le proteine vegetali si stanno affermando come un segmento in rapida crescita all'interno del mercato degli idrolizzati proteici, con un CAGR previsto del 10.63% dal 2026 al 2031. Questa crescita è alimentata dalla crescente domanda dei consumatori di alternative sostenibili e a base vegetale, spinta da una maggiore consapevolezza in materia di salute e da preoccupazioni ambientali. Gli idrolizzati proteici vegetali, derivati da fonti come soia, piselli e riso, stanno guadagnando popolarità grazie alle loro proprietà ipoallergeniche e all'idoneità per diete vegane e vegetariane. Le loro applicazioni spaziano dagli alimenti funzionali alle bevande e agli integratori alimentari, posizionandoli come un fattore chiave di crescita nel mercato. La solida traiettoria di crescita delle proteine vegetali riflette il loro potenziale di rimodellare il panorama degli idrolizzati proteici nei prossimi anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per grado di idrolisi: i prodotti ad alto DH guidano l'innovazione
Nel 2025, gli idrolizzati proteici con un grado di digeribilità medio (DH) compreso tra il 10% e il 25% rappresentavano il 47.58% della domanda sul mercato. Questi valori bilanciano efficacemente digeribilità e sapore, rendendoli particolarmente adatti ad applicazioni di largo consumo come le formule per lattanti e gli alimenti funzionali. Gli idrolizzati proteici a DH medio sono particolarmente apprezzati in questi segmenti grazie alla loro capacità di fornire nutrienti essenziali mantenendo un gusto gradevole, aspetto cruciale per l'accettazione da parte dei consumatori. La loro versatilità e compatibilità con diverse formulazioni ne accrescono ulteriormente la domanda sul mercato degli idrolizzati proteici.
Si prevede che le soluzioni ad alto grado di idrolisi (High-DH), con un grado di idrolisi superiore al 25%, cresceranno a un impressionante tasso di crescita annuo composto (CAGR) dell'11.72% nel mercato degli idrolizzati proteici durante il periodo di previsione. Questa crescita è trainata principalmente dalla loro applicazione nella nutrizione sportiva e nell'alimentazione clinica, dove un rapido assorbimento di azoto è fondamentale. Gli idrolizzati proteici ad alto grado di idrolisi sono preferiti in questi segmenti grazie alla loro capacità di fornire un assorbimento proteico rapido ed efficiente, essenziale per il recupero muscolare e la nutrizione medica. Poiché la domanda di nutrizione specializzata continua ad aumentare, si prevede che l'adozione di soluzioni ad alto grado di idrolisi si espanderà in modo significativo.
Per applicazione finale: la nutrizione sportiva accelera oltre la leadership nel latte artificiale
Nel 2025, il mercato degli idrolizzati proteici ha registrato una crescita significativa nel segmento dell'alimentazione infantile, conquistando il 46.05% della quota di mercato. Questa crescita è stata trainata principalmente da un forte sostegno medico e da una crescente propensione della classe media a investire in formule specializzate per la gestione delle allergie. I nuovi standard di formulazione nel settore ora pongono maggiore enfasi su punteggi di qualità proteica più elevati, il che ha incrementato la domanda di idrolizzati nelle referenze premium. Questi idrolizzati, noti per la loro maggiore digeribilità e il ridotto potenziale allergenico, stanno diventando la scelta preferita dai genitori che cercano un'alimentazione ottimale per i loro neonati.
Nel segmento della nutrizione sportiva, il mercato degli idrolizzati proteici sta registrando una crescita robusta, con un CAGR del 13.02%. Questa espansione è alimentata dalla crescente adozione di stili di vita attivi e dalla preferenza sempre maggiore per bevande pratiche, pronte da bere (RTD) e trasparenti. Questi formati richiedono peptidi completamente solubili, che gli idrolizzati forniscono efficacemente, garantendo un'eccellente solubilità e funzionalità. La domanda di idrolizzati nella nutrizione sportiva è ulteriormente supportata dal loro rapido assorbimento e dalla capacità di favorire il recupero muscolare, il che li rende una scelta popolare tra gli appassionati di fitness e gli atleti. Poiché i consumatori continuano a dare priorità alla salute e alle prestazioni, si prevede che il segmento della nutrizione sportiva rimarrà un fattore chiave di crescita nel mercato degli idrolizzati proteici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli idrolizzati proteici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico si è assicurata una quota di mercato dominante del 38.05% nel settore degli idrolizzati proteici, trainata da una crescente consapevolezza dell'importanza delle proteine, dall'ascesa della classe media e da un progressivo orientamento verso le abitudini alimentari occidentali, che privilegiano l'integrazione proteica. Cina e Indonesia si sono affermate come i principali importatori mondiali di siero di latte in polvere, con valori di importazione pari rispettivamente a 811.09 milioni di dollari e 209.53 milioni di dollari, secondo i dati di ITC Trade Map. Il Giappone ha introdotto normative più severe nel settore lattiero-caseario, richiedendo una documentazione completa per i prodotti arricchiti con probiotici. Allo stesso tempo, il Regolamento BPOM n. 10 del 2024 dell'Indonesia introduce specifici requisiti di etichettatura per gli integratori alimentari, con particolare attenzione agli idrolizzati proteici.
Mercato degli idrolizzati proteici MEA
Il Medio Oriente e l'Africa emergono come le regioni in più rapida crescita, vantando un impressionante CAGR dell'11.05% dal 2026 al 2031. Questa impennata è in gran parte attribuibile alle crescenti preoccupazioni per le carenze proteiche e a una crescente consapevolezza dei benefici dell'integrazione alimentare, soprattutto nelle aree urbane con redditi disponibili in aumento. La US Meat Export Federation sottolinea l'ampio potenziale di fonti proteiche a prezzi accessibili nei mercati africani. Tuttavia, vale la pena notare che i limiti del potere d'acquisto limitano l'adozione di prodotti premium a un segmento di nicchia selezionato.
Mercato degli idrolizzati proteici in Nord America ed Europa
Il Nord America e l'Europa rappresentano, nel loro insieme, mercati maturi per gli idrolizzati proteici, trainati da consolidate tendenze nel settore della salute e del benessere e da una forte attenzione al fitness e all'integrazione alimentare. In Nord America, gli Stati Uniti sono leader di mercato, grazie all'elevata consapevolezza dei consumatori e all'ampia disponibilità di prodotti a base di proteine. La regione beneficia inoltre di continue innovazioni nelle formulazioni degli idrolizzati proteici, in grado di soddisfare le diverse preferenze dei consumatori. L'Europa, invece, registra una crescita costante, sostenuta dalla crescente domanda di idrolizzati proteici con etichetta pulita e di origine vegetale. I quadri normativi in entrambe le regioni, come le linee guida della FDA negli Stati Uniti e i regolamenti dell'EFSA in Europa, garantiscono la qualità e la sicurezza dei prodotti, rafforzando ulteriormente la fiducia dei consumatori.

Panorama competitivo
Il mercato degli idrolizzati proteici presenta un livello di concentrazione moderato, con una concorrenza trainata sia da affermati produttori lattiero-caseari che da emergenti aziende biotecnologiche. Gli operatori consolidati sfruttano l'integrazione verticale per ottimizzare le proprie catene di approvvigionamento e ridurre i costi, ottenendo così un vantaggio competitivo. Queste aziende del settore degli idrolizzati proteici, tra cui Arla Foods Ingredients, Fonterra e Glanbia, beneficiano significativamente delle economie di scala nell'approvvigionamento delle materie prime e delle consolidate relazioni con i clienti. La loro capacità di mantenere una qualità del prodotto costante e un'affidabilità di fornitura rafforza ulteriormente la loro posizione di mercato.
Tuttavia, il mercato degli idrolizzati proteici sta assistendo a una trasformazione, con nuovi operatori che si concentrano su approcci innovativi alla lavorazione e all'approvvigionamento, sfidando il predominio dei player tradizionali. Le emergenti aziende biotecnologiche si stanno differenziando esplorando fonti proteiche alternative e impiegando tecnologie di lavorazione avanzate per soddisfare le mutevoli esigenze dei consumatori. La disruption del mercato è sempre più guidata da aziende di fermentazione di precisione, che bypassano completamente i tradizionali input agricoli. Queste aziende stanno introducendo soluzioni innovative che sfidano i metodi di produzione convenzionali degli idrolizzati proteici. Sfruttando tecnologie di fermentazione all'avanguardia, stanno creando alternative proteiche sostenibili e di alta qualità che attraggono i consumatori attenti all'ambiente. Questo cambiamento sta costringendo gli operatori consolidati ad adattarsi e innovare per mantenere il proprio vantaggio competitivo. Sebbene i tradizionali trasformatori lattiero-caseari detengano ancora una quota significativa del mercato, la crescente influenza delle aziende di fermentazione di precisione sta rimodellando il panorama competitivo e creando nuove opportunità di collaborazione e crescita.
Le partnership strategiche tra leader di mercato affermati e innovatori tecnologici stanno diventando una tendenza chiave nel mercato degli idrolizzati proteici. Queste collaborazioni mirano a combinare i punti di forza della tradizionale competenza lattiero-casearia con i progressi tecnologici delle aziende emergenti. Un esempio degno di nota è la joint venture tra Fonterra e Vivici di DSM, che integra la vasta conoscenza del settore lattiero-caseario di Fonterra con le capacità di fermentazione di DSM per produrre proteine del siero del latte di origine animale. Tali partnership non solo accelerano l'innovazione, ma consentono anche alle aziende di rispondere alla crescente domanda di soluzioni proteiche sostenibili e alternative. Con l'evoluzione del mercato, si prevede che queste alleanze svolgeranno un ruolo cruciale nel plasmare il futuro del settore degli idrolizzati proteici.
Leader del settore degli idrolizzati proteici
-
Fonterra Cooperative Group Limited
-
Kerry Group plc
-
AMBA di Arla Foods
-
Archer Daniels Midland Company
-
Cargill, incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Novembre 2024: Arla Foods Ingredients ha lanciato Lacprodan DI-3092, un nuovo idrolizzato di proteine del siero del latte, pensato per rispondere alle sfide della nutrizione medica a base di peptidi. Questo ingrediente vanta 10 g di proteine per 100 ml, un valore che l'azienda afferma essere "significativamente superiore" ai tipici 6-7 g di prodotti simili.
- Agosto 2024: Fonterra è pronta a potenziare il suo stabilimento di Studholme, nell'Isola del Sud della Nuova Zelanda, concentrandosi sull'aumento della produzione di ingredienti proteici di alta qualità. Questa iniziativa sottolinea l'ambizione dell'azienda di consolidare la propria presenza nel mercato lattiero-caseario internazionale. Con un ingente investimento di 47.13 milioni di dollari, l'espansione sottolinea l'impegno di Fonterra nel mettere a frutto la propria competenza nella scienza e nell'innovazione del settore lattiero-caseario.
- Ottobre 2023: Angel Yeast Co., Ltd ha presentato una gamma di prodotti biotecnologici innovativi alla fiera CPHI 2023 in Spagna. Tra i prodotti presentati c'erano l'estratto di lievito per ultrafiltrazione FM888, l'idrolizzato proteico di lievito FP108, l'idrolizzato proteico di soia FP408, insieme a parete cellulare, proteine di lievito, β-glucano e diverse altre offerte chiave.


Ambito del rapporto sul mercato globale degli idrolizzati proteici
Le proteine idrolizzate sono soluzioni derivate dall'idrolisi di una proteina nei suoi amminoacidi e peptidi costituenti. Il mercato globale delle proteine idrolizzate è segmentato per fonte, forma, applicazione e area geografica. Per fonte, il mercato è segmentato in proteine vegetali e animali. Per forma, il mercato è suddiviso in forme secche e liquide. In base all'applicazione, il mercato è segmentato in nutrizione sportiva, integratori alimentari, prodotti alimentari e altri. L'analisi geografica include regioni come Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. La stima delle dimensioni del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Proteine animali | Proteine del latte | Siero di latte |
| Caseina e caseinati | ||
| Egg Protein | ||
| Gelatina e collagene | ||
| Altre proteine animali | ||
| Proteina Vegetale | Soia | |
| Pisello | ||
| Grano | ||
| Riso | ||
| Patate | ||
| Canapa | ||
| Altro |
| Bassa DH (<10%) |
| DH medio (10-25%) |
| DH elevato (>25%) |
| Nutrizione infantile |
| Sports Nutrition |
| Nutrizione clinica e medica |
| Alimenti e bevande specializzati |
| Nutrizione animale |
| Cura personale e cosmetici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Proteine animali | Proteine del latte | Siero di latte |
| Caseina e caseinati | |||
| Egg Protein | |||
| Gelatina e collagene | |||
| Altre proteine animali | |||
| Proteina Vegetale | Soia | ||
| Pisello | |||
| Grano | |||
| Riso | |||
| Patate | |||
| Canapa | |||
| Altro | |||
| Per grado di idrolisi | Bassa DH (<10%) | ||
| DH medio (10-25%) | |||
| DH elevato (>25%) | |||
| Per applicazione d'uso finale | Nutrizione infantile | ||
| Sports Nutrition | |||
| Nutrizione clinica e medica | |||
| Alimenti e bevande specializzati | |||
| Nutrizione animale | |||
| Cura personale e cosmetici | |||
| Presenza sul territorio | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Italia | |||
| Francia | |||
| Spagna | |||
| Olanda | |||
| Polonia | |||
| Belgio | |||
| Svezia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Indonesia | |||
| Corea del Sud | |||
| Tailandia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Colombia | |||
| Cile | |||
| Perù | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Sud Africa | ||
| Arabia Saudita | |||
| Emirati Arabi Uniti | |||
| Nigeria | |||
| Egitto | |||
| Marocco | |||
| Turchia | |||
| Resto del Medio Oriente e dell'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli idrolizzati proteici?
Nel 4.17 il mercato degli idrolizzati proteici varrà 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato degli idrolizzati proteici entro il 2031?
Si prevede che crescerà a un CAGR del 9.81%, raggiungendo i 6.67 miliardi di USD entro il 2031.
Quale categoria di fonti guida il mercato degli idrolizzati proteici?
Gli idrolizzati di proteine del latte detengono una quota di mercato del 57.62%, anche se le proteine vegetali stanno crescendo più rapidamente.
Perché gli idrolizzati ad alto grado sono importanti per l'alimentazione sportiva?
I peptidi ad alto contenuto di DH consentono un assorbimento più rapido degli aminoacidi, favorendo un rapido recupero muscolare e consentendo la preparazione di bevande pronte all'uso.
Pagina aggiornata l'ultima volta il:



