

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.69 miliardo di dollari |
| Dimensione del mercato (2031) | 17.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
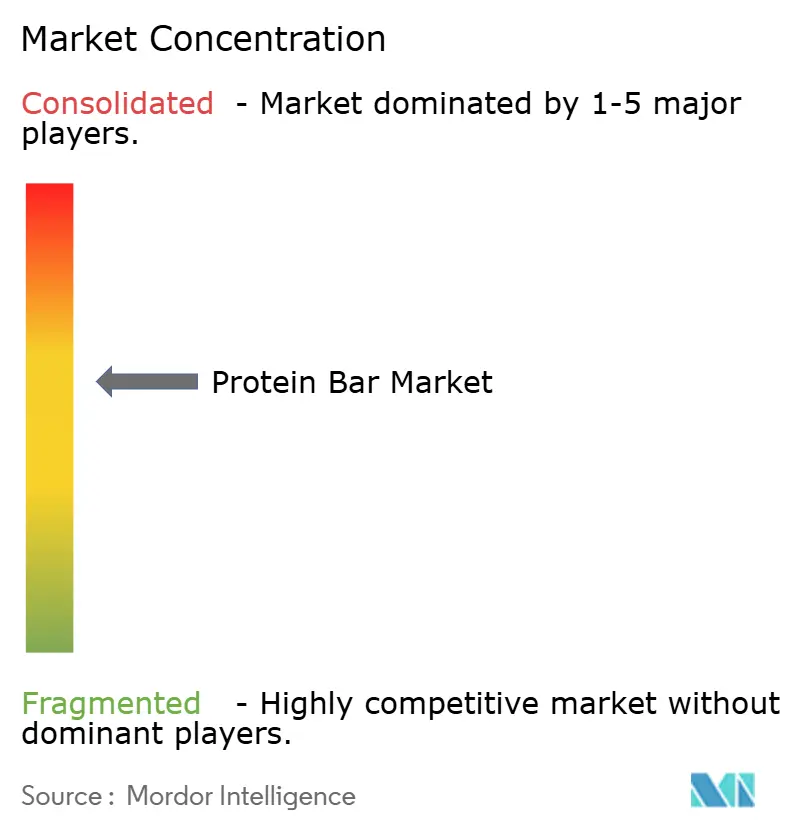
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle barrette proteiche di Mordor Intelligence
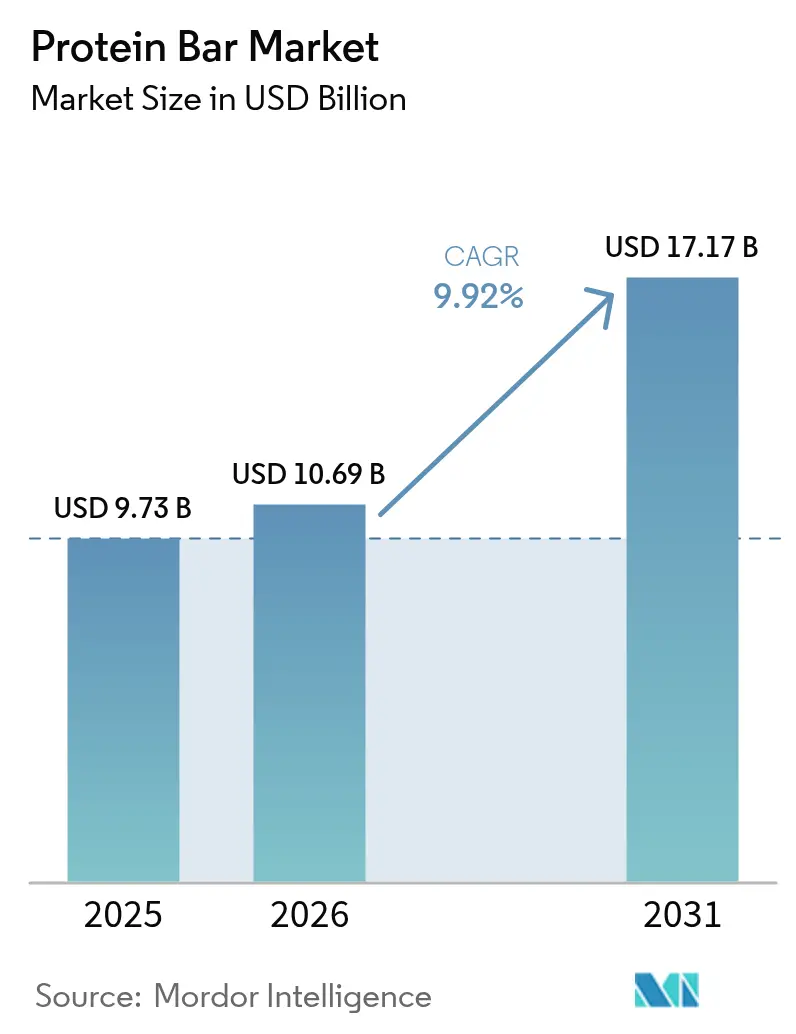
Il mercato delle barrette proteiche aveva un valore di 9.73 miliardi di dollari nel 2025 e si prevede che crescerà da 10.69 miliardi di dollari nel 2026 a 17.17 miliardi di dollari entro il 2031, con un CAGR del 9.92% durante il periodo di previsione (2026-2031). Un tempo limitate agli ambienti del bodybuilding, le barrette proteiche sono ora ampiamente consumate come alimenti base in dispensa, snack sul posto di lavoro e sostituti dei pasti pratici da portare in viaggio. Questa crescita è trainata dalla crescente domanda di ricette con etichetta pulita, dai progressi nella tecnologia delle proteine vegetali e dalla comodità delle piattaforme di vendita al dettaglio digitali. Le aziende dolciarie consolidate si trovano ad affrontare una crescente concorrenza da parte dei marchi direct-to-consumer che si concentrano sulla trasparenza degli ingredienti e su profili di gusto appaganti. Il Nord America è leader in termini di valore di mercato, mentre la regione Asia-Pacifico sta crescendo rapidamente grazie a redditi disponibili più elevati e al trend globale del fitness. Le linee di prodotti premium con ingredienti semplificati e fonti proteiche innovative stanno guadagnando terreno, supportate da modelli di abbonamento che riducono il confronto dei prezzi. Tuttavia, sfide come le incongruenze normative, i rischi di contraffazione nell'e-commerce e il controllo sul contenuto di zucchero potrebbero avere un impatto sulla crescita.
Punti chiave del rapporto
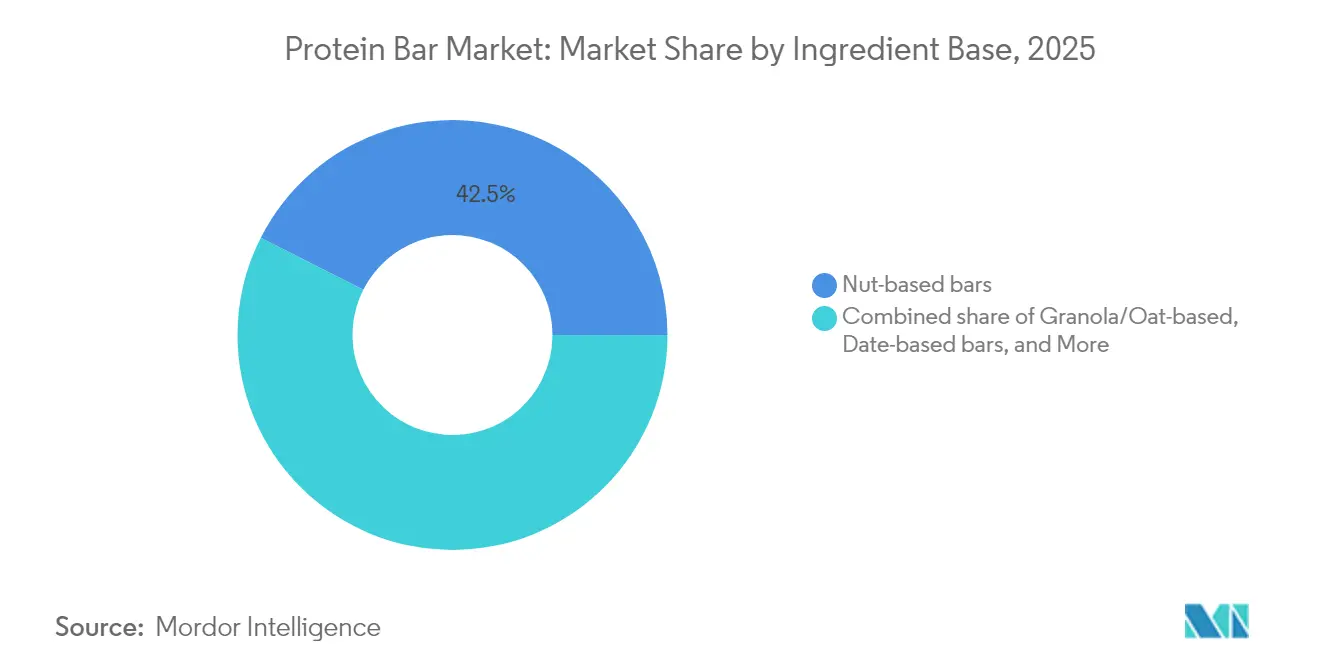
- In base agli ingredienti, le barrette a base di frutta secca hanno dominato il mercato delle barrette proteiche con il 42.53% nel 2025, mentre si prevede che le barrette a base di datteri cresceranno a un CAGR dell'7.74% entro il 2031.
- Per categoria di prezzo, nel 2025 il segmento di massa deteneva il 67.15% della quota di mercato delle barrette proteiche, mentre si prevede che le offerte premium cresceranno a un CAGR del 7.02% nel periodo 2026-2031.
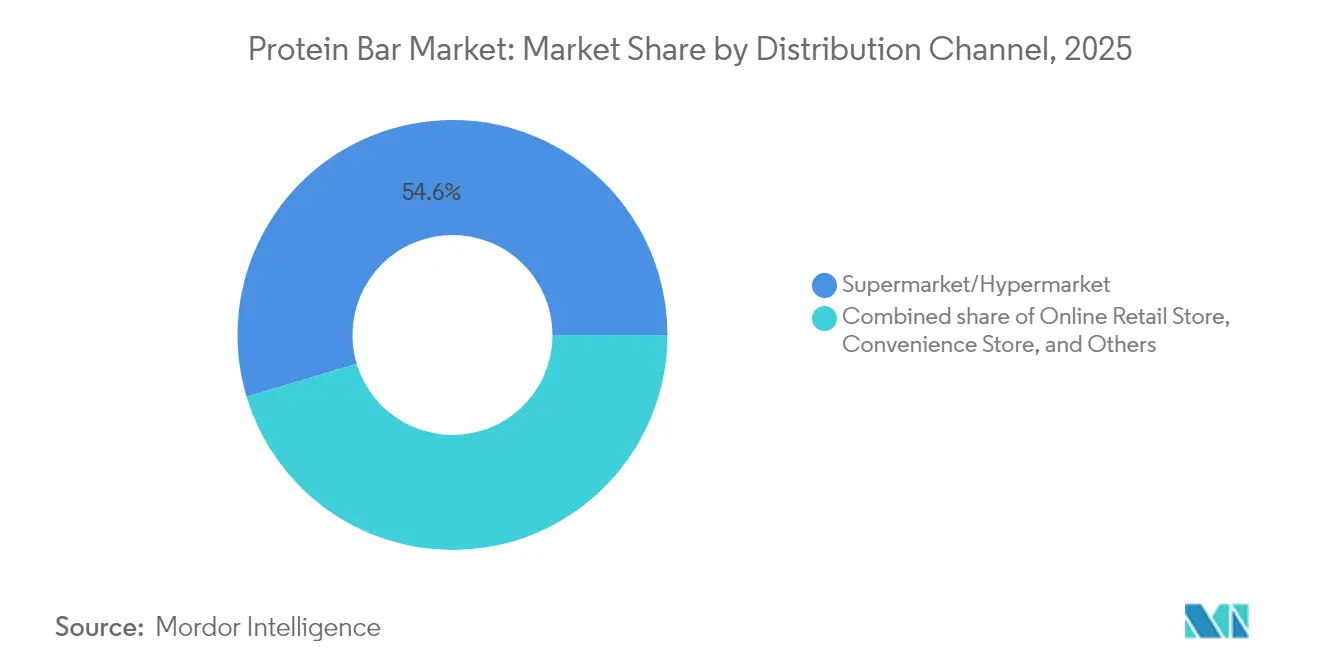
- Per canale di distribuzione, nel 2025 supermercati e ipermercati rappresentavano il 54.63% del mercato delle barrette proteiche; si prevede che la vendita al dettaglio online crescerà a un CAGR dell'8.12% entro il 2031.
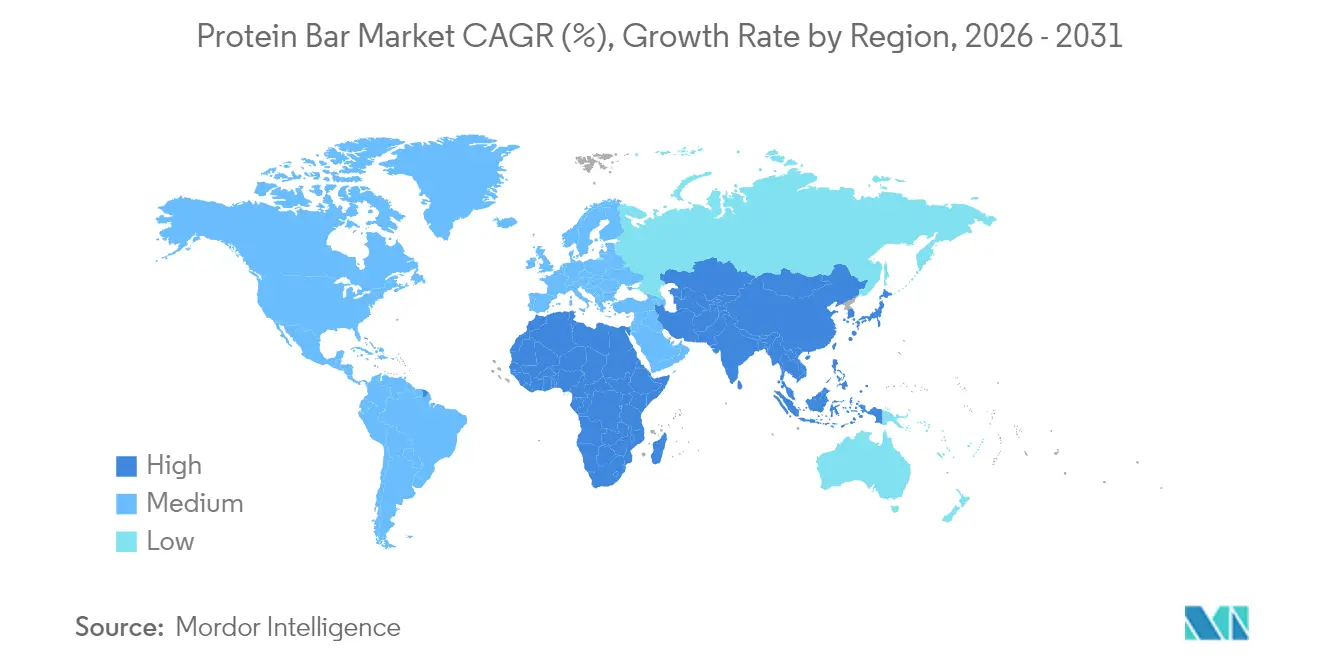
- In termini geografici, il Nord America ha conquistato una quota di fatturato del 37.85% nel 2025, mentre l'Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 9.05%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle barrette proteiche
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di formulazioni antimicrobiche e incentrate sulla salute | + 1.8% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Ascesa dei sistemi proteici a base vegetale con gusto/consistenza migliorati | + 2.1% | Globale, più forte in Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Crescita dei centri fitness e delle palestre | + 1.5% | Globale, concentrato nei centri urbani del Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Modernizzazione del commercio al dettaglio e adozione dell'e-commerce | + 1.9% | Globale, in accelerazione nell'area Asia-Pacifico e nel Medio Oriente | A breve termine (≤ 2 anni) |
| Spuntini da asporto, porzioni controllate e indulgenza consentita | + 1.6% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Ampliamento delle dichiarazioni Clean-Label e Short-Ingredient-List nei bar | + 1.4% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della domanda di formulazioni antimicrobiche e incentrate sulla salute
Nel 2024, ProGo ha lanciato barrette proteiche al collagene, progettate per migliorare l'elasticità della pelle e favorire la salute delle articolazioni, rispondendo alla crescente domanda dei consumatori di benefici funzionali nei prodotti di uso quotidiano. Analogamente, NoFuss ha introdotto barrette arricchite con vitamine D3, B12 e zinco per colmare le comuni carenze di micronutrienti nelle diete a base vegetale. Questo cambiamento evidenzia la crescente preferenza per le barrette proteiche che offrono molteplici benefici per la salute, con i consumatori sempre più disposti a pagare un sovrapprezzo per soluzioni così innovative. Il settore della nutrizione attiva ha registrato una crescita costante nel 2024, poiché questi prodotti hanno guadagnato popolarità per vari usi quotidiani oltre al fitness e all'allenamento. Per differenziare la loro offerta, i produttori stanno sfruttando ingredienti avanzati come ceppi postbiotici e fibre prebiotiche, che supportano la salute intestinale e il benessere generale. Tuttavia, i quadri normativi incoerenti per le dichiarazioni struttura-funzione nei diversi mercati continuano a rappresentare una sfida per il settore. Concentrandosi sul benessere olistico e sulla credibilità funzionale, i marchi stanno conquistando con successo quote di mercato rispetto alle tradizionali barrette sostitutive dei pasti, che spesso non riescono a soddisfare le aspettative in continua evoluzione dei consumatori attenti alla salute.
Ascesa dei sistemi proteici a base vegetale con gusto/consistenza migliorati
I recenti progressi nella tecnologia delle proteine vegetali hanno migliorato significativamente la qualità del prodotto, raggiungendo la parità sensoriale con il siero del latte e superando un importante ostacolo all'adozione di prodotti a base vegetale. Nel 2024, Ingredion ha introdotto Vitessence Pea 100 HD, un isolato proteico di pisello noto per il suo sapore neutro e la consistenza morbida. Questa innovazione consente ai produttori di eliminare l'uso di agenti mascheranti come cacao o burro di arachidi, semplificando le formulazioni. Vivici ha anche lanciato la proteina BLG nel 2024, sviluppata tramite fermentazione di precisione. Questa proteina offre un profilo aminoacidico completo evitando i comuni allergeni dei legumi, rendendola adatta a una più ampia gamma di consumatori. Inoltre, il CSIRO ha sviluppato nel 2024 una polvere proteica di carne che conserva il 95% del suo valore nutrizionale originale, aprendo nuove possibilità per prodotti proteici ibridi animali-vegetali, come le barrette proteiche.[1]Commonwealth Scientific and Industrial Research Organisation, "Grandi palline di proteine: il CSIRO trasforma la carne rossa in polvere nutriente", csiro.auNell'aprile 2025, Barebells ha lanciato le barrette vegane Fudge Brownie e Caramel Choco Chip, ciascuna con 16 grammi di proteine vegetali a porzione. Questo lancio dimostra come i marchi europei stiano sfruttando gusto e innovazione per competere efficacemente con i leader affermati del mercato statunitense.
Crescita dei centri fitness e delle palestre
Nel 2024, gli abbonamenti in palestra negli Stati Uniti hanno registrato una crescita significativa, creando un solido canale di distribuzione per le barrette proteiche commercializzate come prodotti per il recupero post-allenamento. Secondo i sondaggi di Life Time Fitness, l'aumento della massa muscolare è diventato l'obiettivo principale per gli iscritti, sostituendo la perdita di peso. Questo cambiamento evidenzia la crescente importanza del consumo di proteine come elemento nutrizionale chiave. FrieslandCampina ha riportato che il 71% dei consumatori ha dato priorità all'assunzione di proteine nel 2024, con un notevole aumento rispetto al 59% del 2022. Inoltre, il 46% dei consumatori ha dichiarato di aumentare il consumo di proteine a tarda notte per supportare il recupero e la sintesi muscolare durante la notte. Le palestre si stanno ora trasformando in centri di vendita al dettaglio, dove i marchi di nutrizione sportiva B2B offrono strategicamente barrette proteiche monodose presso le sedi di allenamento per incoraggiare gli acquisti d'impulso. Il mercato si sta frammentando con l'ascesa di centri fitness boutique come CrossFit, F45 e Orangetheory. Ognuno di questi formati si adatta a specifiche intensità e durate di allenamento, plasmando preferenze proteiche distinte tra i loro iscritti.
Modernizzazione del commercio al dettaglio e adozione dell'e-commerce
I canali diretti al consumatore e i modelli di abbonamento stanno trasformando il modo in cui i consumatori trovano e riacquistano le barrette proteiche, bypassando i tradizionali intermediari della vendita al dettaglio. Secondo i dati SPINS, le vendite online di prodotti per la nutrizione attiva sono cresciute in modo significativo poiché i marchi utilizzano algoritmi nutrizionali personalizzati per consigliare le barrette in base alle esigenze alimentari individuali, alle preferenze di gusto e agli obiettivi di fitness. La ricerca evidenzia che l'e-commerce si sta espandendo rapidamente nei mercati dell'Asia-Pacifico e del Medio Oriente, dove le moderne infrastrutture di vendita al dettaglio sono ancora in fase di sviluppo, ma l'utilizzo degli smartphone ha superato l'80%. Programmi come "Abbonati e Risparmia" di Amazon e piattaforme specializzate come Thrive Market stanno riducendo i costi unitari del 15-20%, rendendo le barrette proteiche premium più accessibili per i consumatori attenti al prezzo. Per competere con l'ascesa delle piattaforme digitali, i rivenditori stanno migliorando l'esperienza in negozio. Ad esempio, Whole Foods ha aggiornato le sue sezioni dedicate alle barrette proteiche con codici QR che rimandano a video sull'approvvigionamento degli ingredienti e sulle certificazioni di laboratorio di terze parti. Questi sforzi mirano ad attrarre più visitatori e fidelizzare i clienti di fronte alla crescente concorrenza online.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità normativa e onere di conformità | -1.2% | Globale, in particolare Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Prodotti contraffatti e di bassa qualità | -0.9% | Globale, concentrato nei canali e-commerce e nei mercati emergenti | Medio termine (2-4 anni) |
| Percezione negativa delle barrette ad alto contenuto di zucchero tra i consumatori attenti alla salute | -0.7% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Gestione degli allergeni e rischi di contaminazione incrociata | -0.6% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità normativa e onere di conformità
I marchi multinazionali devono affrontare sfide dovute ai diversi standard di etichettatura applicati da FDA, EFSA e FSSAI. Queste differenze impongono alle aziende di creare SKU e cicli di produzione separati, con un aumento dei costi del 12-18% rispetto ai marchi che operano in un unico mercato. Nel 2024, la FDA implementerà requisiti aggiornati per l'etichettatura nutrizionale, che includeranno l'etichettatura a doppia colonna per le barrette contenenti più di 200 calorie.[2]Food and Drug Administration degli Stati Uniti, "Etichetta nutrizionale FDA", fda.govQuesto cambiamento complica la progettazione del packaging e riduce la visibilità a scaffale. Analogamente, il processo di approvazione dell'EFSA per le indicazioni sulla salute richiede sperimentazioni cliniche che costano tra 500,000 e 1 milione di dollari per indicazione, rendendo difficile per i marchi più piccoli adottare un posizionamento funzionale. In India, le normative FSSAI del 2024 sull'etichettatura frontale della confezione introducono un sistema di codifica a colori, rosso, ambra o verde, per indicare il contenuto di zuccheri, sale e grassi. I prodotti con più di 5 grammi di zucchero per porzione potrebbero essere percepiti negativamente dai consumatori. Questi requisiti normativi impongono un onere maggiore ai marchi più piccoli ed emergenti, che spesso non dispongono di team normativi dedicati, mentre gli operatori affermati con solide infrastrutture legali e di conformità ottengono un vantaggio competitivo sul mercato.
Prodotti contraffatti e di bassa qualità
Le barrette proteiche contraffatte, progettate per imitare marchi noti ma realizzate con ingredienti di bassa qualità, sono sempre più diffuse sulle piattaforme di e-commerce. Questo problema danneggia la fiducia dei consumatori ed espone i produttori a rischi legali. Piattaforme come Amazon e Alibaba hanno visto venditori terzi pubblicizzare barrette proteiche con affermazioni esagerate. Test di laboratorio verificati hanno rivelato che queste barrette contengono spesso il 30-40% di proteine in meno rispetto a quanto dichiarato sulle etichette. Per risolvere questo problema, marchi come Quest Nutrition e Clif Bar hanno implementato codici QR abilitati alla tecnologia blockchain sulle loro confezioni, consentendo ai consumatori di verificare l'autenticità del prodotto. Tuttavia, l'adozione da parte dei consumatori rimane bassa, con meno del 15% che utilizza questa funzionalità a causa di problemi di usabilità. L'applicazione delle normative è stata incoerente; la FDA ha effettuato solo 12 richiami di barrette proteiche nel 2024, in calo rispetto ai 18 del 2023, nonostante il crescente numero di prodotti contraffatti. Per contrastare la contraffazione, i marchi stanno promuovendo certificazioni obbligatorie di terze parti, come NSF e Informed-Choice, per creare barriere più severe per i contraffattori. Tuttavia, l'elevato costo della certificazione, che varia da 10,000 a 25,000 dollari per SKU, rappresenta una sfida significativa per i produttori più piccoli.
Analisi del segmento
Per ingrediente base: le barrette a base di datteri guadagnano terreno grazie alla loro dolcezza naturale
Nel 2025, le barrette a base di frutta secca rappresentavano il 42.53% del mercato, trainate dalla preferenza dei consumatori per mandorle, anacardi e arachidi. Questi frutti secchi sono apprezzati per la loro consistenza croccante, l'elevato contenuto proteico e i grassi che aiutano a mantenere un senso di sazietà più a lungo. Le mandorle, ad esempio, forniscono 6 grammi di proteine per oncia e sono ricche di vitamina E e magnesio, il che le rende un'opzione ricca di nutrienti in linea con la crescente domanda di prodotti "clean-label". Nello stesso anno, Quaranta ha lanciato una barretta proteica a base di frutta secca che combina nocciole e mandorle con siero di latte isolato, rivolgendosi ai consumatori europei che prediligono ingredienti di ispirazione mediterranea. Analogamente, Arla ha lanciato la sua Essentials Bar nel 2024, con anacardi e arachidi in una semplice ricetta da 10 ingredienti, priva di dolcificanti artificiali, che si rivolge agli acquirenti attenti alla salute.
Si prevede che le barrette a base di datteri cresceranno a un CAGR dell'7.74% dal 2026 al 2031, grazie al loro duplice ruolo di leganti naturali e dolcificanti. Queste barrette eliminano la necessità di zuccheri o sciroppi aggiunti, rendendole un'alternativa più sana. Sebbene i datteri contengano 66 grammi di zucchero per 100 grammi, hanno un basso indice glicemico di 42, che aiuta a regolare i livelli di zucchero nel sangue meglio dello zucchero di canna o dell'agave. Nel 2024, Veganz ha introdotto barrette dolcificate solo con sciroppo di datteri, offrendo 12 grammi di proteine per porzione senza zuccheri aggiunti. Anche L-Nutra ha lanciato barrette a base di datteri interi, che forniscono fibre e potassio insieme alle proteine, soddisfacendo i consumatori che cercano un'alimentazione funzionale che vada oltre i macronutrienti di base. Inoltre, Oobli ha combinato i datteri con proteine dolci derivate dal frutto di oubli, ottenendo una riduzione del 70% del contenuto di zucchero senza il retrogusto rinfrescante associato all'eritritolo, rendendolo una scelta preferita per chi cerca opzioni a ridotto contenuto di zuccheri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria di prezzo: Premium guadagna terreno sulle formulazioni pulite
Nel 2025, le barrette proteiche per il mercato di massa detenevano una quota di mercato del 67.15%, trainate dalla loro forte presenza nei supermercati e nei minimarket. Queste barrette, con un prezzo compreso tra 1.50 e 2.50 dollari, si allineano bene alle abitudini di acquisto impulsive dei consumatori. Marchi leader come NutriGrain di Kellogg e Nature Valley di General Mills fanno affidamento sulla consolidata reputazione del marchio e sul posizionamento di spicco sugli scaffali per mantenere la propria posizione di mercato. Tuttavia, sono sottoposti a una crescente pressione per riformulare i loro prodotti, poiché i consumatori richiedono trasparenza e ingredienti più sani. Nell'agosto 2024, Mars ha acquisito Kellanova per 35.9 miliardi di dollari, consolidando la proprietà di RXBAR e NutriGrain. Questa acquisizione evidenzia come i principali attori si stiano rivolgendo alle barrette proteiche come risposta strategica al calo delle vendite di dolciumi. Per rimanere competitivi, i marchi del mercato di massa stanno introducendo opzioni di fascia media, come Thins di Clif Bar, al prezzo di 1.99 dollari a barretta, che mirano a colmare il divario tra offerte convenienti e premium.
Si prevede che le barrette premium cresceranno a un tasso di crescita annuo composto (CAGR) del 7.02% dal 2026 al 2031. Questa crescita è alimentata dai consumatori disposti a pagare dai 3.50 ai 5.00 dollari a barretta per prodotti con ingredienti più puri, fonti proteiche innovative e benefici funzionali aggiuntivi. Nel settembre 2024, Simply Good Foods ha acquisito il marchio di prodotti vegetali OWYN per 42.75 milioni di dollari, riflettendo la crescente domanda di formulazioni senza lattosio, che spesso richiedono un sovrapprezzo del 30-40% rispetto alle alternative a base di siero di latte. Barebells, sfruttando l'innovazione dei gusti europei, ha lanciato i suoi gusti Marshmallow Peanut Road e Wild Cherry rispettivamente ad aprile e gennaio 2025. Queste barrette, al prezzo di 3.99 dollari ciascuna, si rivolgono ai canali specializzati statunitensi e giustificano il loro posizionamento premium con profili di gusto unici. La crescita del segmento premium si concentra nei canali di vendita diretta al consumatore e nei canali di vendita al dettaglio specializzati, dove i marchi possono controllare la presentazione dei prodotti e informare i consumatori sulla qualità degli ingredienti e sui benefici nutrizionali.
Per canale di distribuzione: la vendita al dettaglio online sconvolge i tradizionali gatekeeper
Nel 2025, supermercati e ipermercati guidavano il mercato della distribuzione, rappresentando il 54.63% della quota di mercato. Il loro predominio è attribuito all'offerta di un'ampia varietà di prodotti, a prezzi promozionali competitivi e al posizionamento strategico degli articoli d'impulso alle casse. Rivenditori come Walmart e Kroger dedicano 12-16 metri lineari di spazio sugli scaffali alle barrette proteiche, bilanciando marchi nazionali noti come Quest e Clif Bar con le loro opzioni a marchio privato, che hanno un prezzo inferiore del 20-30%. Tuttavia, i marchi emergenti devono affrontare sfide significative a causa degli elevati costi di slotting, che vanno da 50,000 a 150,000 dollari per SKU, e degli sconti promozionali del 15-25%, che riducono i margini di profitto. Questi costi spesso limitano le opportunità di distribuzione per i marchi più piccoli, favorendo i player affermati con budget più ampi per il trade marketing.
Si prevede che la vendita al dettaglio online crescerà a un CAGR sostenuto dell'8.12% dal 2026 al 2031, trainata da modelli basati su abbonamento, soluzioni nutrizionali personalizzate e strategie dirette al consumatore che eliminano i margini dei rivenditori. Ad esempio, il programma "Abbonati e Risparmia" di Amazon offre uno sconto del 15% sugli ordini ricorrenti di barrette proteiche, rendendo i prezzi paragonabili alle promozioni dei supermercati e offrendo al contempo una maggiore praticità. Secondo i dati SPINS, le vendite online di prodotti per la nutrizione attiva sono aumentate notevolmente grazie all'utilizzo di algoritmi personalizzati per consigliare barrette proteiche in base alle esigenze alimentari individuali, alle preferenze di gusto e agli obiettivi di fitness. Marchi leader come Quest Nutrition e RXBAR generano il 25-30% delle loro vendite attraverso le proprie piattaforme di e-commerce, il che consente loro di mantenere i massimi margini di profitto e di raccogliere preziosi dati sui consumatori. Thrive Market, un negozio di alimentari online basato su abbonamento, si concentra sulla selezione di barrette proteiche che soddisfano gli standard biologici, non OGM e del commercio equo e solidale, attraendo i consumatori disposti a pagare una quota annuale di 60 dollari per accedere a prodotti accuratamente selezionati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Nord America rappresentava il 37.85% della quota di mercato, trainata da una forte cultura del fitness, oltre 64 milioni di abbonamenti in palestra e un significativo spazio sugli scaffali dei negozi al dettaglio dedicato alle barrette proteiche. Gli Stati Uniti guidano questa domanda, con i consumatori che utilizzano sempre più le barrette proteiche come sostituti dei pasti piuttosto che solo come prodotti di nutrizione sportiva. Circa il 57% degli utenti di nutrizione attiva consuma queste barrette per varie occasioni oltre all'allenamento. Inoltre, l'uso di agonisti del recettore del GLP-1 come la semaglutide da parte di 5.6 milioni di americani nel 2024 ha indirettamente aumentato l'assunzione di proteine, poiché gli utenti mirano a preservare la massa muscolare durante la perdita di peso. Anche Canada e Messico contribuiscono alla crescita, ma le sfide normative, come i rigorosi standard di Health Canada per le indicazioni sulla salute e le etichette di avvertenza sulla parte anteriore delle confezioni in Messico, complicano i lanci di prodotti regionali. La crescente preferenza tra i consumatori statunitensi per la riduzione dell'assunzione di zucchero ha portato a riformulazioni con alternative come eritritolo, stevia e frutto del monaco.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 9.05% dal 2026 al 2031. L'aumento del reddito disponibile, l'urbanizzazione e la crescente diffusione dei centri fitness in paesi come Cina, India, Giappone e Australia stanno trainando questa crescita. Secondo l'Ufficio Nazionale di Statistica della Cina, nel 2024 il reddito disponibile pro capite medio annuo delle famiglie cinesi ammontava a circa 41,300 CNY, in aumento rispetto ai 39,218 CNY del 2023. La classe media cinese, che supera i 400 milioni di persone, sta adottando abitudini di fitness, con gli abbonamenti in palestra in costante aumento, alimentando la domanda di nutrizione post-allenamento. L'invecchiamento della popolazione giapponese sta creando domanda di barrette proteiche arricchite con leucina e HMB per prevenire la perdita di massa muscolare negli individui over 60. In Australia, le barrette proteiche sono ampiamente utilizzate come comoda fonte di energia per attività all'aperto come escursionismo e ciclismo. La rapida crescita dell'e-commerce in tutta la regione sta aiutando i marchi a bypassare le reti di vendita al dettaglio frammentate e a raggiungere i consumatori nelle città più piccole, compresi i mercati di secondo e terzo livello.
Europa e Sud America stanno registrando una crescita moderata a causa delle difficoltà economiche e delle preferenze dei consumatori per gli snack tradizionali. In Europa, Germania, Regno Unito e Francia guidano la domanda, con i consumatori che danno priorità alle certificazioni biologiche e a liste di ingredienti semplici. Marchi come Arla e Trek soddisfano queste preferenze, mentre Barebells ha introdotto cinque nuovi gusti, tra cui opzioni vegane, nel 2025 per competere con i marchi statunitensi. In Sud America, gli elevati dazi doganali e le fluttuazioni valutarie hanno aumentato i prezzi delle barrette proteiche del 40-60% rispetto al Nord America, limitando il mercato ai consumatori urbani benestanti. In Medio Oriente e Africa, il mercato è ancora in fase di sviluppo, con una prima adozione registrata negli Emirati Arabi Uniti e in Sudafrica tra espatriati e appassionati di fitness. Le modifiche normative, come le norme FSSAI in India sull'etichettatura frontale delle confezioni nel 2024 e iniziative simili in Arabia Saudita, stanno influenzando il modo in cui i marchi posizionano i loro prodotti in termini di contenuto di zucchero e indicazioni sulla salute.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle barrette proteiche è moderatamente consolidato, con un mix di marchi globali affermati e aziende di nutrizione funzionale in rapida crescita che detengono quote di mercato considerevoli. Attori leader come Clif Bar & Company, Kellanova, Mars Incorporated, General Mills Inc. e PepsiCo Inc. dominano gli scaffali grazie a un solido valore di marca, ampie reti di distribuzione e una continua innovazione di gusti e formati. La loro capacità di soddisfare le diverse esigenze dei consumatori, dal recupero sportivo alla gestione del peso, fino agli spuntini quotidiani, conferisce loro un vantaggio competitivo e influenza le dinamiche generali della categoria.
Oltre a questi grandi marchi, aziende emergenti e start-up di nicchia nel settore degli alimenti funzionali contribuiscono all'intensità competitiva concentrandosi su formulazioni clean-label, proteine vegetali, ridotto contenuto di zuccheri e indicazioni dietetiche specifiche come chetogenico, senza glutine o ricco di fibre. Questi player spesso conquistano l'attenzione dei consumatori grazie alla trasparenza, alle texture innovative e agli ingredienti unici, attraendo soprattutto i consumatori più giovani e attenti alla salute, alla ricerca di snack minimamente lavorati e ad alto contenuto proteico. La loro agilità nello sviluppo dei prodotti e nelle strategie di marketing digital-first consente loro di conquistare quote di mercato pur operando su scala ridotta.
Il moderato consolidamento del mercato è rafforzato dalla crescente domanda di prodotti alimentari pratici e da asporto e dalla crescente influenza dell'e-commerce, che consente sia alle aziende consolidate che ai nuovi entranti di espandersi rapidamente. Tuttavia, i maggiori requisiti di ricerca e sviluppo, l'aumento dei costi degli ingredienti e le normative più severe sulle indicazioni nutrizionali e sul contenuto di zucchero favoriscono le aziende con catene di fornitura e capacità tecniche solide. Con l'intensificarsi della concorrenza, si prevede che i grandi marchi rafforzeranno i loro portafogli attraverso formulazioni più pulite, ingredienti funzionali e acquisizioni strategiche, mentre i player più piccoli si concentreranno sulla differenziazione per fidelizzare i consumatori di nicchia.
Leader del settore delle barrette proteiche
-
Marte incorporata
-
PepsiCo Inc.
-
Clif Bar & Company
-
Generale Mills Inc.
-
Kellanova
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Fermenta ha annunciato l'intenzione di lanciare barrette proteiche a base di Solein negli Stati Uniti. I prodotti saranno disponibili per i consumatori nel primo trimestre del 2026 e saranno tra i primi prodotti a base di Solein disponibili per i consumatori negli Stati Uniti.
- Novembre 2025: One Brands, un marchio di proteine, in collaborazione con The Hershey Co., ha lanciato la barretta proteica One x Hershey's al doppio cioccolato. Secondo il marchio, la barretta è formulata con cacao Hershey's e gocce di cioccolato. La barretta proteica offre 18 grammi di proteine e 1 grammo di zucchero.
- Maggio 2025: Clif Builders ha ampliato il suo portfolio di barrette proteiche con il lancio di tre nuovi prodotti. Le ultime innovazioni includono le barrette BUILDERS al gusto OREO e BUILDERS a ridotto contenuto di zuccheri.
- Maggio 2025: Myprotein ha lanciato in tutto il mondo una barretta "incredibile da mangiare, impossibile da nominare". Secondo il marchio, la barretta senza nome sarà disponibile in tre gusti: caramello e nocciola, biscotto al cioccolato bianco e doppio cioccolato fondente, ciascuno contenente 16 g di proteine.
Ambito del rapporto sul mercato globale delle barrette proteiche
Minimarket, Negozio al dettaglio online, Supermercato/Ipermercato e Altri sono coperti come segmenti dal Canale di distribuzione. Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America sono coperti come segmenti per regione.
Base degli ingredienti
| Barrette a base di noci |
| A base di granola/avena |
| Barre basate sulla data |
| Miscele ibride |
| Altro |
Categoria di prezzo
| Massa |
| Premium |
Canale di distribuzione
| Supermarket / Ipermercato |
| Negozio al dettaglio online |
| Minimarket |
| Altri canali di distribuzione |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Base degli ingredienti | Barrette a base di noci | |
| A base di granola/avena | ||
| Barre basate sulla data | ||
| Miscele ibride | ||
| Altro | ||
| Categoria di prezzo | Massa | |
| Premium | ||
| Canale di distribuzione | Supermarket / Ipermercato | |
| Negozio al dettaglio online | ||
| Minimarket | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Cioccolato al Latte e Bianco - Il cioccolato al latte è un cioccolato solido a base di latte (sotto forma di latte in polvere, latte liquido o latte condensato) e cacao solido. Il cioccolato bianco è fatto con burro di cacao e latte e non contiene alcun tipo di cacao solido. L'ambito comprende cioccolatini normali, varianti a basso contenuto di zucchero e senza zucchero
- Caramelle & Torroncini - Le caramelle toffee includono caramelle dure, gommose e piccole o da un boccone, commercializzate con etichette come caramelle toffee o dolciumi simili alle caramelle toffee. Il torrone è un dolce gommoso con mandorle, zucchero e albume come ingrediente base; ed ha avuto origine in Europa e nei paesi del Medio Oriente.
- Barrette ai cereali - Uno spuntino composto da cereali da colazione compressi a forma di barretta e tenuti insieme da una forma di adesivo commestibile. Nel campo di applicazione rientrano le barrette a base di cereali come riso, avena, mais, ecc. mescolati con uno sciroppo legante. Questi includono anche prodotti etichettati come barrette di cereali, barrette di cereali o barrette di cereali.
- Gomma da masticare - Si tratta di un preparato da masticare, solitamente a base di chicle aromatizzato e zuccherato o sostituti come l'acetato di polivinile. I tipi di gomme da masticare inclusi nell'ambito di applicazione sono gomme da masticare con zucchero e gomme da masticare senza zucchero
| Parola chiave | Definizione |
|---|---|
| Cioccolato Fondente | Il cioccolato fondente è una forma di cioccolato contenente cacao solido e burro di cacao senza latte. |
| White Chocolate | Il cioccolato bianco è il tipo di cioccolato contenente la percentuale più alta di solidi del latte, in genere intorno o oltre il 30%. |
| Cioccolato al latte | Il cioccolato al latte è composto da cioccolato fondente con un basso contenuto di cacao e un contenuto di zucchero più elevato, oltre a un prodotto a base di latte. |
| Caramella | Una caramella a base di zucchero e sciroppo di mais bolliti senza cristallizzare. |
| Toffees | Un dolce duro, gommoso, spesso marrone, fatto con zucchero bollito con burro. |
| Torroni | Una caramella gommosa o fragile contenente mandorle o altra frutta secca e talvolta frutta. |
| Barretta di cereali | Una barretta ai cereali è un prodotto alimentare a forma di barretta, ottenuto dalla spremitura di cereali e solitamente frutta o bacche essiccate, che nella maggior parte dei casi sono tenuti insieme dallo sciroppo di glucosio. |
| Barretta proteica | Le barrette proteiche sono barrette nutrizionali che contengono un'elevata percentuale di proteine rispetto a carboidrati/grassi. |
| Barretta con frutta e noci | Questi sono spesso basati su datteri con altre aggiunte di frutta secca e noci e, in alcuni casi, aromi. |
| NCA | La National Confectioners Association è un'organizzazione commerciale americana che promuove cioccolato, caramelle, gomme da masticare e mentine e le aziende che producono queste prelibatezze. |
| CGMP | Le attuali buone pratiche di produzione sono quelle conformi alle linee guida raccomandate dalle agenzie competenti. |
| Alimenti non standardizzati | Gli alimenti non standardizzati sono quelli che non hanno uno standard di identità o che si discostano in qualsiasi modo da uno standard prescritto. |
| GI | L'indice glicemico (IG) è un modo per classificare gli alimenti contenenti carboidrati in base alla lentezza o alla rapidità con cui vengono digeriti e all'aumento dei livelli di glucosio nel sangue in un periodo di tempo |
| Latte scremato in polvere | Il latte scremato in polvere si ottiene rimuovendo l'acqua dal latte scremato pastorizzato mediante essiccazione a spruzzo. |
| Flavanoli | I flavanoli sono un gruppo di composti presenti nel cacao, nel tè, nelle mele e in molti altri alimenti e bevande a base vegetale. |
| WPC | Concentrato di proteine del siero di latte - la sostanza ottenuta dalla rimozione di sufficienti costituenti non proteici dal siero di latte pastorizzato in modo che il prodotto secco finito contenga più del 25% di proteine. |
| LDL | Lipoproteine a bassa densità: il colesterolo cattivo |
| HDL | Lipoproteine ad alta densità: il colesterolo buono |
| BHT | l'idrossitoluene butilato è una sostanza chimica prodotta in laboratorio che viene aggiunta agli alimenti come conservante. |
| Carragenina | La carragenina è un additivo utilizzato per addensare, emulsionare e conservare cibi e bevande. |
| Forma libera | Non contiene determinati ingredienti, come glutine, latticini o zucchero. |
| Burro di cacao | È una sostanza grassa ottenuta dalle fave di cacao, utilizzata nella fabbricazione di dolciumi. |
| Pastelli | Un tipo di caramella brasiliana a base di zucchero, uova e latte. |
| Confetti | Caramelle piccole e rotonde ricoperte da un guscio di zucchero duro |
| CHOPRABISCO | Associazione reale belga dell'industria del cioccolato, delle praline, dei biscotti e dei dolciumi: un'associazione commerciale che rappresenta l'industria belga del cioccolato. |
| Direttiva Europea 2000/13 | Una direttiva dell’Unione Europea che regola l’etichettatura dei prodotti alimentari |
| Kakao-Verordnung | L'ordinanza tedesca sul cioccolato, un insieme di norme che definiscono cosa può essere etichettato come "cioccolato" in Germania. |
| FASF | Agenzia federale per la sicurezza della catena alimentare |
| Pectina | Una sostanza naturale derivata da frutta e verdura. Viene utilizzato in pasticceria per creare una consistenza gelatinosa. |
| zuccheri invertiti | Un tipo di zucchero composto da glucosio e fruttosio. |
| Emulsionatore | Una sostanza che aiuta a mescolarsi a liquidi che non si mescolano insieme. |
| Gli antociani | Un tipo di flavonoide responsabile dei colori rosso, viola e blu dei dolciumi. |
| Alimenti funzionali | Alimenti che sono stati modificati per fornire ulteriori benefici per la salute oltre alla nutrizione di base. |
| Certificato Kosher | Questa certificazione verifica che gli ingredienti, il processo di produzione compresi tutti i macchinari e/o il processo di servizio alimentare siano conformi agli standard della legge alimentare ebraica |
| Estratto di radice di cicoria | Un estratto naturale dalla radice di cicoria che è una buona fonte di fibre, calcio, fosforo e acido folico |
| RDD | Dose giornaliera consigliata |
| Gummies | Una caramella gommosa a base di gelatina spesso aromatizzata alla frutta. |
| nutraceutici | Integratori alimentari o dietetici che si ritiene abbiano benefici per la salute. |
| Barrette energetiche | Le barrette snack ad alto contenuto di carboidrati e calorie sono progettate per fornire energia mentre sei in movimento. |
| BFSO | Organizzazione belga per la sicurezza alimentare per la catena alimentare. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




