

Dimensioni e quota di mercato delle assicurazioni immobiliari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 748.60 miliardo di dollari |
| Dimensione del mercato (2031) | 946.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.80% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle assicurazioni immobiliari a cura di Mordor Intelligence
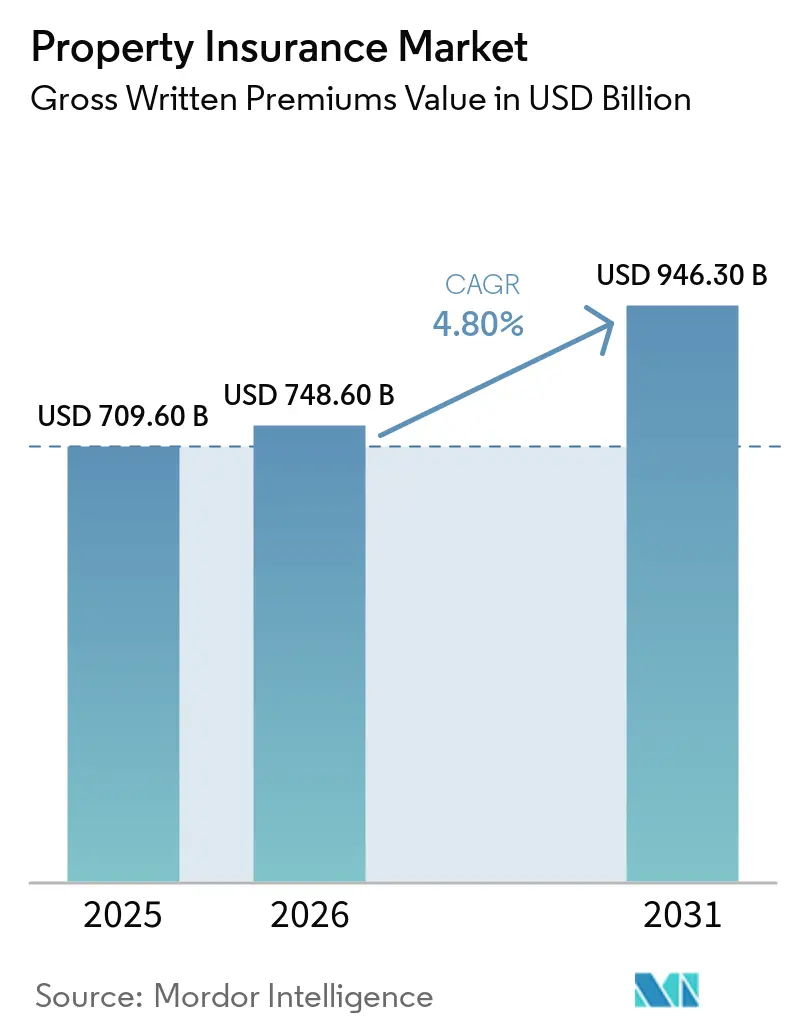
Il mercato delle assicurazioni immobiliari, misurato in termini di premi lordi contabilizzati, valeva 709.60 miliardi di dollari nel 2025, si stima che raggiungerà i 748.60 miliardi di dollari nel 2026 e si prevede che arriverà a 946.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.80% dal 2026 al 2031. Il mercato delle assicurazioni immobiliari è in espansione perché le perdite legate a eventi meteorologici stanno cambiando il modo in cui le compagnie assicurative valutano e selezionano i rischi. I rischi secondari, tra cui incendi boschivi, forti tempeste convettive e alluvioni, hanno rappresentato il 92% dei 107 miliardi di dollari di perdite globali assicurate per catastrofi naturali nel 2025. La conseguente domanda di dati di rischio più precisi sta incoraggiando l'uso di immagini satellitari, sensori per edifici e strumenti di sottoscrizione specifici per la posizione. Anche gli investimenti in data center, strutture logistiche e altri beni di alto valore stanno aumentando la necessità di collocamenti assicurativi più ampi e specializzati. Le condizioni competitive si stanno facendo più difficili con il miglioramento della capacità riassicurativa e l'indebolimento dei prezzi degli immobili commerciali, sebbene l'aumento dei costi di ricostruzione e la mancanza di copertura assicurativa continuino a sostenere la domanda a lungo termine.
Punti chiave del rapporto
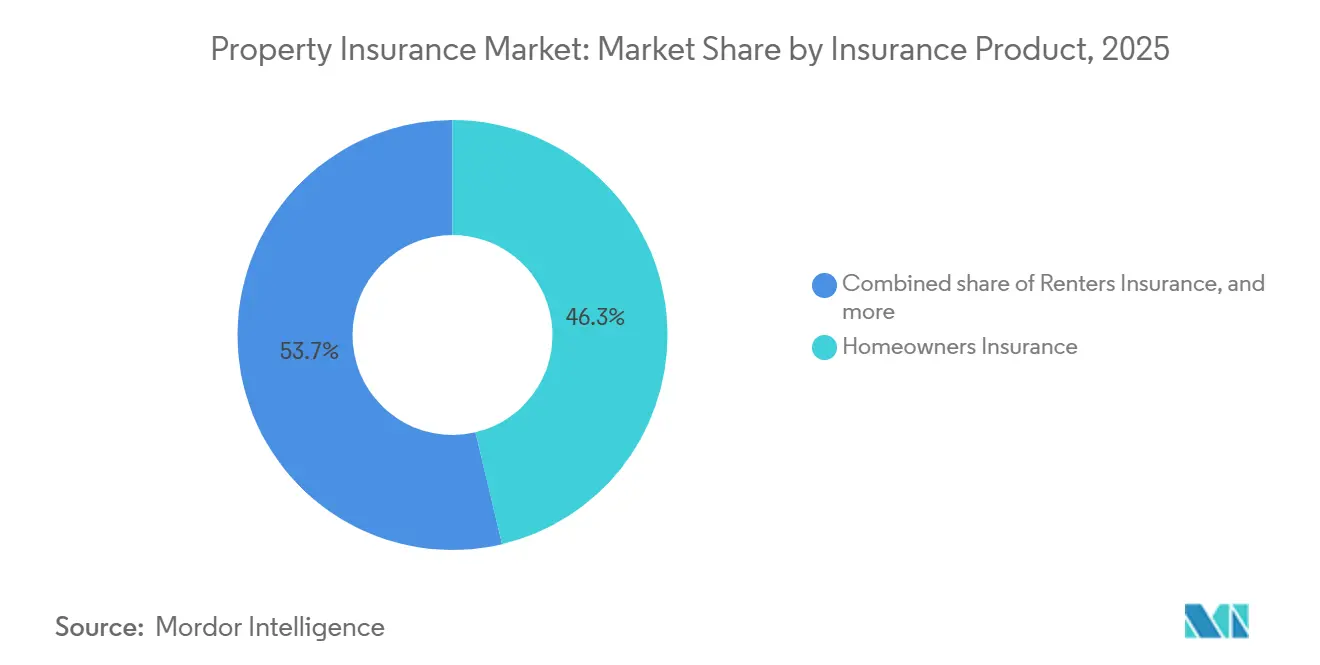
- Per tipologia di prodotto assicurativo, le assicurazioni per proprietari di casa detenevano il 46.3% della quota di mercato delle assicurazioni immobiliari nel 2025, mentre si prevede che le assicurazioni per proprietari di immobili in affitto cresceranno a un tasso annuo composto del 6.4% fino al 2031.
- Per tipologia di copertura, le assicurazioni per edifici e strutture detenevano il 61.6% della quota di mercato delle assicurazioni immobiliari nel 2025, mentre si prevede che le assicurazioni per interruzione di attività e perdita di reddito cresceranno a un tasso annuo composto del 6.1% fino al 2031.
- Per tipologia di immobile, nel 2025 gli immobili residenziali rappresentavano il 56.3% della quota di mercato delle assicurazioni immobiliari, mentre si prevede che le assicurazioni per immobili industriali e manifatturieri cresceranno a un tasso annuo composto del 5.8% fino al 2031.
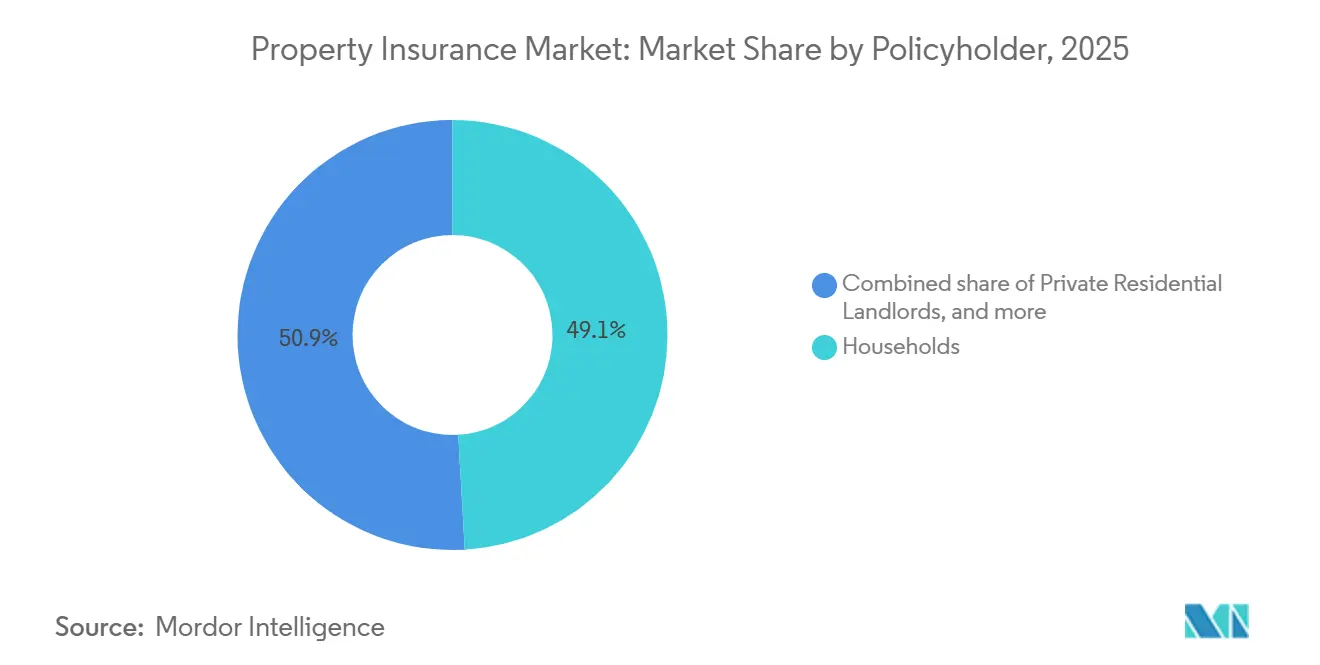
- In termini di tipologia di assicuratore, nel 2025 le famiglie detenevano il 49.1% della quota di mercato delle assicurazioni immobiliari, mentre si prevede che i proprietari immobiliari professionisti cresceranno a un tasso annuo composto del 6.8% fino al 2031.
- Per canale di distribuzione, agenti e broker si sono aggiudicati il 69.5% della quota di mercato delle assicurazioni immobiliari nel 2025, mentre si prevede che i canali integrati e di affinità cresceranno a un tasso annuo composto del 9.8% fino al 2031.
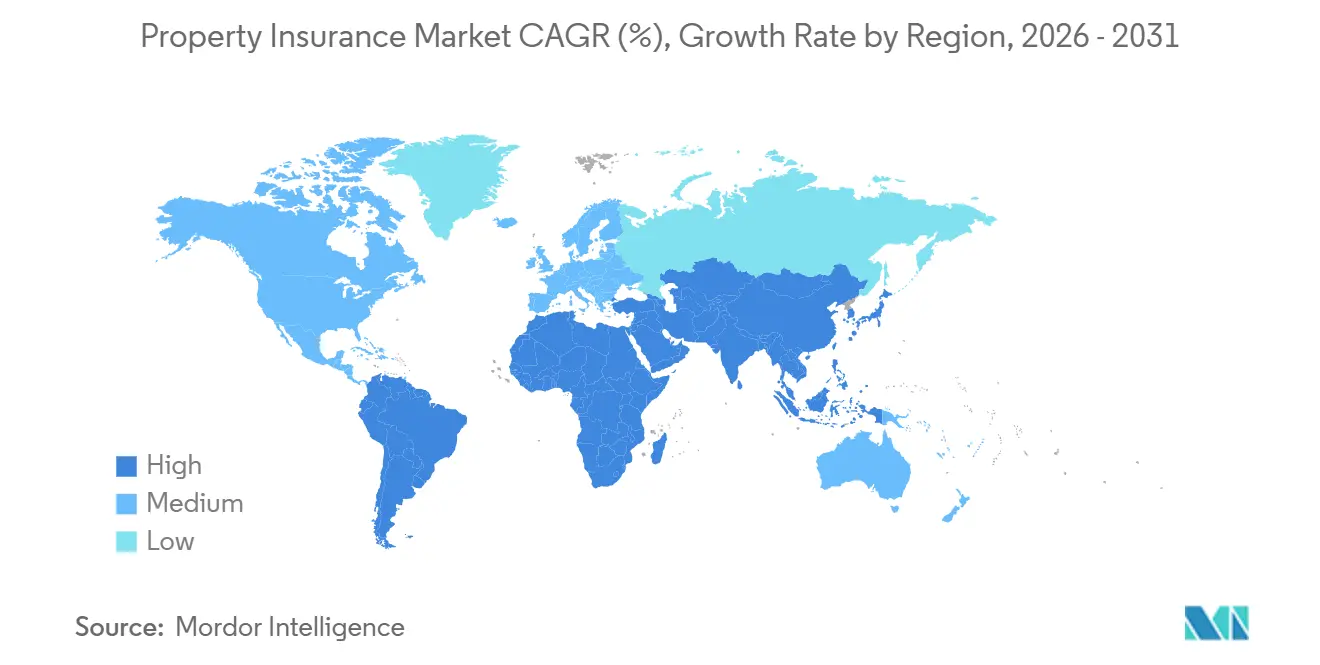
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 46.8% della quota di mercato delle assicurazioni immobiliari, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni immobiliari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della frequenza e della gravità delle catastrofi naturali che causano danni materiali. | + 1.5% | Presente a livello globale, con una concentrazione in Nord America, nelle zone costiere dell'Asia-Pacifico e nell'Europa meridionale. | A breve termine (≤ 2 anni) |
| Aumento del valore degli immobili a livello globale e dei costi di ricostruzione | + 0.8% | Nord America ed Europa occidentale, con ripercussioni sugli stati del Golfo e sull'Asia-Pacifico più avanzata | Medio termine (2-4 anni) |
| Crescente urbanizzazione ed espansione del patrimonio edilizio residenziale e commerciale | + 0.6% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente, Africa e America Latina | A lungo termine (≥ 4 anni) |
| Adozione crescente di intelligenza artificiale, analisi geospaziale, IoT e sottoscrizione digitale di polizze immobiliari. | + 0.5% | Diffusione globale, con un'adozione concentrata in Nord America e in Europa occidentale. | Medio termine (2-4 anni) |
| Aumento dei requisiti assicurativi per immobili ipotecati e beni commerciali. | + 0.4% | Nord America ed Europa, con una crescente diffusione nell'Asia meridionale e sudorientale. | Medio termine (2-4 anni) |
| Espansione di asset di alto valore, tra cui data center, strutture logistiche e infrastrutture critiche. | + 0.5% | Presente a livello globale, con una presenza concentrata negli Stati Uniti, nel Regno Unito, in Germania, a Singapore e negli stati del Golfo. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della frequenza e della gravità delle catastrofi naturali che causano danni materiali.
Sei anni consecutivi di perdite globali assicurate per catastrofi naturali superiori a 100 miliardi di dollari hanno ridefinito le aspettative di sottoscrizione nel mercato delle assicurazioni immobiliari. I rischi secondari hanno rappresentato il 92% dei 107 miliardi di dollari di perdite assicurate nel 2025 e Swiss Re ha riferito che una perdita normalizzata nel 2026 ammonterebbe a 148 miliardi di dollari. Munich Re ha affermato che le perdite assicurate per incendi boschivi nel 2025 sono state più del doppio della media trentennale corretta per l'inflazione [1] https://www.munichre.com/en/company/media-relations/media-information-and-corporate-news/media-information/2026/natural-disaster-figures-2025.html . Verisk ha stimato la perdita media annua globale assicurata per danni immobiliari a 171 miliardi di dollari, che fornisce un parametro di riferimento per gli accantonamenti per sinistri e l'adeguatezza dei premi. Le compagnie assicurative stanno rivedendo la propria propensione al rischio, introducendo franchigie per incendi boschivi e grandine e ricalcolando i prezzi dei portafogli in base a una stima di perdite a lungo termine più elevata. Queste misure sono particolarmente importanti nelle aree esposte a danni ricorrenti causati da incendi boschivi, alluvioni e tempeste violente.
Adozione crescente di intelligenza artificiale, analisi geospaziale, IoT e sottoscrizione digitale di polizze immobiliari.
Gli strumenti digitali stanno abbreviando la valutazione del rischio immobiliare e consentono agli assicuratori di differenziare il rischio a livello di singola ubicazione. La domanda di brevetto di State Farm dell'agosto 2026 descriveva modelli di intelligenza artificiale che combinano le letture dei sensori degli edifici intelligenti su portafogli multi-proprietà con la cronologia dei sinistri per creare raccomandazioni specifiche per la posizione. Convr e Property Guardian hanno integrato informazioni sugli incendi boschivi a livello di proprietà in un ambiente di lavoro di sottoscrizione nel giugno 2026, riducendo la dipendenza da punteggi regionali generali [2] https://convr.com/news/convr-r-partners-with-property-guardian-to-bring-advanced-wildfire-intelligence-directly-into-the-ai-underwriting-workbench . La National Association of Insurance Commissioners ha avviato un progetto pilota di strumenti di valutazione dei sistemi di intelligenza artificiale in 12 stati nel marzo 2026, aumentando l'importanza della governance e della documentazione per la determinazione algoritmica dei prezzi. Il mercato delle assicurazioni immobiliari sta quindi attribuendo maggiore valore ai dati in grado di mostrare le condizioni e l'esposizione di uno specifico edificio. Le compagnie assicurative che migliorano questa base di informazioni possono prendere decisioni di sottoscrizione più coerenti nei portafogli esposti a catastrofi.
Espansione di asset di alto valore, tra cui data center, strutture logistiche e infrastrutture critiche.
L'espansione dei data center hyperscale sta creando rischi immobiliari che possono superare la capacità dei programmi assicurativi tradizionali. Swiss Re ha stimato che i premi assicurativi globali per i data center raggiungeranno i 24.2 miliardi di dollari entro il 2030, rispetto agli attuali 10.6 miliardi di dollari [3] https://www.swissre.com/institute/research/sigma-research/sigma-insights-07-2026-insuring-ai-data-centre-risks.html . La stessa ricerca ha affermato che il 40% della capacità dei data center negli Stati Uniti si trova in aree con una significativa attività di tornado. L'esposizione all'interruzione dell'attività può superare il valore di ricostruzione fisica dell'edificio una volta che le strutture contengono server dotati di GPU e obblighi di servizio contrattuali. Allianz Commercial ha osservato che la costruzione di un singolo campus di intelligenza artificiale può costare più di 20 miliardi di dollari. Il mercato assicurativo immobiliare sta rispondendo con collocamenti stratificati e capacità specializzate progettate per i rischi dei data center e delle infrastrutture digitali.
Crescente urbanizzazione ed espansione del patrimonio edilizio residenziale e commerciale
La crescita urbana sta concentrando un numero sempre maggiore di immobili residenziali e commerciali in aree esposte a rischi naturali. L'Asia ha rappresentato il 30% delle perdite globali dovute a catastrofi economiche nel 2025, ma solo il 5% delle perdite assicurate, il che dimostra l'entità del divario di protezione regionale. Swiss Re ha riferito che l'Asia emergente aveva un punteggio di resilienza assicurativa contro le catastrofi del 5% a metà del 2026, lasciando il 95% delle perdite economiche dovute a catastrofi non assicurate. Si prevede che il settore assicurativo indiano crescerà del 6.9% annuo in termini reali nel periodo 2026-2030, supportato da oltre 26 trilioni di dollari di proprietà esposte a rischi di catastrofi naturali [4] https://www.swissre.com/media/press-release/pr-20260119-india-insurance-market-growth-outlook.html . Nella Cina costiera, l'urbanizzazione, l'ammodernamento industriale e l'espansione portuale stanno concentrando gli asset nelle zone soggette a tifoni e mareggiate. Questa base patrimoniale in crescita sostiene la domanda, mentre il livello limitato di copertura espone le compagnie assicurative a difficili questioni di accumulo e accessibilità economica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei premi e delle franchigie delle assicurazioni immobiliari nelle zone a rischio catastrofe. | -0.8% | Nord America, inclusi Florida, California e la costa del Golfo, Europa meridionale e la regione costiera dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| L'aumento dei sinistri catastrofali e dei costi di riassicurazione fa crescere il costo del rischio per le compagnie assicurative. | -0.7% | A livello globale, con i mercati primari nordamericani maggiormente esposti. | Medio termine (2-4 anni) |
| Vincoli di capacità delle compagnie assicurative, restrizioni di sottoscrizione e mancati rinnovi nei mercati ad alto rischio | -0.6% | Zone nordamericane soggette a incendi boschivi e uragani, Europa mediterranea e regioni costiere dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Dati limitati sui rischi a livello di singola proprietà e vincoli normativi sulla determinazione dei prezzi in base al rischio. | -0.5% | Mercati emergenti in Asia-Pacifico, Medio Oriente, Africa e Sud America, con attriti normativi in alcuni Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei premi e delle franchigie delle assicurazioni immobiliari nelle zone a rischio catastrofe.
L'aumento dei premi e delle franchigie sta mettendo sotto pressione le famiglie nelle aree del mercato assicurativo immobiliare più esposte. Negli Stati Uniti, l'aumento cumulativo dei premi assicurativi per la casa ha raggiunto il 46.8% tra il 2020 e il 2025, mentre l'aumento nazionale si è moderato al 6% nel 2025. Il Colorado e il Minnesota hanno registrato aumenti rispettivamente del 18.3% e del 17% nel corso del 2025. L'esposizione del FAIR Plan della California ha raggiunto i 649.4 miliardi di dollari a giugno 2025 e il numero di polizze è aumentato del 31%, arrivando a 610,179. Gli assicurati possono reagire accettando franchigie più elevate o riducendo le protezioni opzionali, il che riduce la copertura effettiva anche quando i ricavi dei premi aumentano. I requisiti di adeguamento tariffario, incluso il quadro normativo della Proposition 103 della California, possono limitare la capacità delle compagnie assicurative di adeguare rapidamente i prezzi al rischio variabile.
Vincoli di capacità delle compagnie assicurative, restrizioni di sottoscrizione e mancati rinnovi nei mercati ad alto rischio
I ritiri delle compagnie assicurative stanno spostando una maggiore quota di rischi esposti a catastrofi verso le linee di assicurazione in eccesso e in eccesso e verso i piani assicurativi statali. Il tasso di mancato rinnovo negli Stati Uniti nel quintile di proprietari di case a più alto rischio è aumentato del 120% tra il 2018 e il 2022, e i tassi medi di mancato rinnovo nei 15 stati con i tassi più elevati sono stati tre volte superiori nel 2024 rispetto al 2018. I quadri normativi sul capitale dell'Associazione Internazionale dei Supervisori delle Assicurazioni (IASI) richiedono alle compagnie assicurative nei mercati ad alto rischio di detenere maggiori capitali basati sul rischio. Questo requisito può scoraggiare l'espansione commerciale in aree con minore penetrazione e maggiore gravità prevista dei sismi. Gli assicuratori pubblici di ultima istanza non possono colmare completamente il divario di protezione senza chiari accordi di condivisione del rischio da parte del governo. Il mercato delle assicurazioni immobiliari, pertanto, si trova ad affrontare una continua tensione tra le aree con maggiore necessità di copertura e quelle in cui la capacità privata è minore.
Analisi del segmento
Per tipologia di prodotto assicurativo: la copertura per i proprietari di immobili in affitto guadagna terreno con l'istituzionalizzazione dei mercati degli affitti.
Si prevede che l'assicurazione per i proprietari di immobili in affitto crescerà a un tasso annuo composto (CAGR) del 6.4% nel periodo 2026-2031, diventando il prodotto assicurativo in più rapida crescita nel mercato delle assicurazioni immobiliari. La domanda di affitti sta ampliando la base di proprietari assicurabili nelle economie avanzate, dove l'accessibilità economica e la pressione sui tassi di interesse hanno trattenuto i potenziali acquirenti nel mercato degli affitti. Anche la proprietà istituzionale sta orientando la progettazione delle polizze verso coperture con tariffazione di portafoglio che includono clausole di perdita di affitto e responsabilità civile. L'assicurazione per i proprietari di case ha mantenuto la posizione più ampia con il 46.3% del mercato delle assicurazioni immobiliari nel 2025. L'assicurazione per immobili commerciali continua a beneficiare dei requisiti dei finanziatori, degli obblighi contrattuali e dei mandati normativi. L'assicurazione per gli inquilini sta guadagnando terreno grazie a partnership di distribuzione che integrano la copertura nella transazione di locazione. Il programma nazionale per inquilini di Chubb, approvato in 44 stati nel 2026, si rivolge agli operatori di complessi residenziali multifamiliari e alle piattaforme di alloggi istituzionali. L'iniziativa indica un allontanamento dall'acquisizione tramite agenti individuali verso una copertura integrata nell'attività di locazione.
Investitori istituzionali, fondi di investimento immobiliare, fondi immobiliari e operatori di case unifamiliari in affitto stanno aumentando la domanda di programmi assicurativi per proprietari di immobili con rating di portafoglio. Honeycomb Insurance ha introdotto la copertura "Solo rischio del locatore" per immobili ad uso ufficio e commerciale nell'agosto 2026, estendendo la propria offerta oltre gli immobili residenziali. Obie ha integrato l'assicurazione per proprietari di immobili con il software di gestione affitti RentSpree nell'agosto 2026, consentendo di quotare e stipulare la copertura all'interno del flusso di lavoro di locazione. Questi modelli avvicinano la progettazione del prodotto, la distribuzione e la tecnologia di gestione immobiliare. La legislazione britannica sulla riforma degli affitti e i requisiti dell'Unione Europea in materia di certificati di prestazione energetica possono creare un'ulteriore domanda di assicurazioni per gli operatori professionali. Il settore assicurativo immobiliare si sta adattando a valori assicurati più elevati, dati di portafoglio più standardizzati e termini di polizza pensati per i proprietari professionali.
Per tipologia di copertura: la copertura strutturale ancora i portafogli mentre l'interruzione dell'attività accelera
Nel 2025, le polizze per edifici e strutture rappresentavano il 61.6% del mercato assicurativo immobiliare. La loro importanza riflette il ruolo di copertura di base richiesta dagli istituti di credito ipotecario, dai contratti di locazione commerciale e dalle normative vigenti. L'inflazione dei costi di ricostruzione ha creato un rischio di sottoassicurazione, poiché i costi dei materiali da costruzione sono aumentati del 30-40% tra il 2020 e il 2025. Le polizze per beni mobili e aziendali proteggono inventario, attrezzature e hardware informatico, elementi non inclusi nelle polizze per strutture. Si prevede che le polizze per interruzione dell'attività e perdita di reddito cresceranno a un tasso annuo composto del 6.1% fino al 2031. Questa crescita più rapida riflette la maggiore attenzione al costo dei tempi di inattività operativa per le aziende ad alta intensità di capitale.
Allianz Global Corporate and Specialty ha riportato che il risarcimento medio per interruzione di attività in ambito assicurativo ha superato i 3.8 milioni di euro (4.1 milioni di dollari), rispetto ai 3.1 milioni di euro (3.4 milioni di dollari) del quinquennio precedente. La complessità della catena di approvvigionamento e una maggiore quota di ricavi immateriali contribuiscono all'aumento dei costi di interruzione. I data center rappresentano un esempio significativo, poiché la perdita di capacità di calcolo e di obblighi relativi ai livelli di servizio può superare il costo di sostituzione della struttura stessa. Swiss Re ha dichiarato che i nuovi premi derivanti dai data center hyperscale dovrebbero raggiungere i 10 miliardi di dollari all'anno nel 2026. Gli standard di continuità ISO e IEC sono sempre più presenti nelle proposte di sottoscrizione. Questi standard influenzano l'ammissibilità e le condizioni per le coperture specializzate contro l'interruzione di attività. Il valore crescente di apparecchiature, scorte e servizi digitali implica che i massimali di polizza richiedano una maggiore attenzione al rischio di un'interruzione prolungata. La progettazione della copertura deve considerare sia i danni fisici sia gli effetti sui ricavi derivanti dalla chiusura di una struttura.
Per tipologia di immobile: la scala residenziale costituisce la base, mentre lo slancio industriale aumenta.
Residential properties represented 56.3% of the property insurance market size in 2025 and form the broad base of the property insurance market. The segment reflects the depth of housing stock across North America, Europe, and advanced Asia-Pacific economies. Industrial and manufacturing property insurance is forecast to grow at a 5.8% CAGR during 2026-2031. Advanced manufacturing expansion, nearshoring, and automated facilities are increasing the value concentrated at individual sites. Commercial, public, institutional, and agricultural buildings add further premium volume across the property base. Government spending on health, education, and transport infrastructure also supports public and institutional exposure. These property classes often combine large building values with essential operating functions. Their insurance requirements can therefore include engineering reviews, detailed replacement-cost information, and business interruption protection.
Insurance capacity returned to manufacturing property in 2026, with Lloyd’s aggregate stamp capacity projected to increase 4%. The input also identifies 6 new domestic United States property carriers or managing general agents and 7 new Lloyd’s syndicates expected to open during 2026. Nearshoring is increasing demand in Mexico, Vietnam, Eastern Europe, and Southeast Asia, where new facilities need coverage from construction onward. Fire protection systems, probable maximum loss studies, and engineering records have become important underwriting factors. The European Union Green Deal building-efficiency requirements are affecting how insurers assess replacement costs and obsolescence risk for industrial assets. Agricultural building cover is also gaining relevance as precision agriculture and vertical farming increase the value of farm infrastructure.
Per assicuratore: la dimensione delle famiglie contrasta con lo slancio dei proprietari professionisti
Nel 2025, le famiglie, inclusi i proprietari di casa e gli inquilini, detenevano il 49.1% della quota di mercato delle assicurazioni immobiliari. I requisiti assicurativi legati ai mutui, la regolamentazione a tutela dei consumatori e le dimensioni del patrimonio immobiliare globale supportano questa posizione di leadership. Si prevede che i proprietari immobiliari professionisti cresceranno a un tasso di crescita annuo composto (CAGR) del 6.8% nel periodo 2026-2031. Il capitale istituzionale si sta concentrando su immobili a reddito e sta aumentando la domanda di programmi di assicurazione a tariffazione differenziata, coperture catastrofali parametriche e protezione integrata contro l'interruzione dell'attività. Le piccole e medie imprese (PMI) rimangono esposte al rischio di sottoassicurazione quando i valori di ricostruzione non vengono aggiornati in base all'inflazione del settore edile. Gli enti del settore pubblico e statali presentano un'esposizione concentrata attraverso ospedali, scuole e infrastrutture di pubblica utilità situate in zone a rischio di alluvione e incendi boschivi. Questi enti possono trovarsi ad affrontare una capacità commerciale limitata quando le strutture sono situate in aree ad alto rischio. Le loro esigenze di copertura rimangono legate alla disponibilità di accordi pubblici di condivisione del rischio e all'adeguatezza delle misure di resilienza.
I proprietari di immobili residenziali privati cercano coperture assicurative più ampie che includano la responsabilità civile, l'inadempimento degli inquilini e la protezione contro la perdita di affitto. Le grandi aziende che occupano immobili utilizzano programmi multinazionali che coordinano le coperture locali ammesse con le polizze master globali. Questo approccio aiuta i responsabili della gestione del rischio a ottenere condizioni più uniformi in diverse giurisdizioni. Il passaggio da una proprietà individuale frammentata a piattaforme istituzionali sta aumentando il valore medio delle polizze. Richiede inoltre valori assicurati più elevati, sottolimiti relativi al portafoglio e flussi di dati per il monitoraggio continuo del rischio. I requisiti della riforma degli affitti nel Regno Unito e gli standard di prestazione energetica dell'Unione Europea possono aumentare la domanda di conformità per i gestori immobiliari professionali.
Per canale di distribuzione: i broker comandano la scala mentre i modelli embedded si espandono
Nel 2025, agenti e broker detenevano il 69.5% del mercato globale delle assicurazioni immobiliari. La loro posizione di leadership riflette le esigenze tecniche delle polizze commerciali, i rischi residenziali di alto valore e le consolidate relazioni con le compagnie assicurative. I programmi assicurativi per immobili multi-sito spesso richiedono diverse compagnie, supporto nella gestione del rischio e competenze specifiche per il collocamento delle polizze. I canali diretti con le compagnie assicurative e la bancassicurazione rimangono importanti, soprattutto nell'Europa continentale e nella regione Asia-Pacifico. Si prevede che i canali integrati e di affinità cresceranno a un tasso annuo composto del 9.8% nel periodo 2026-2031. La loro crescita è legata alle transazioni in cui il cliente sta già acquistando un mutuo, un contratto di leasing, un servizio di costruzione o un abbonamento a una piattaforma immobiliare.
Nel giugno 2026, Matic ha integrato i confronti in tempo reale delle assicurazioni sulla casa nella piattaforma di mutui HomeHub di Newrez. Anche Vertical Insure ha introdotto la copertura integrata per i rischi di costruzione all'interno del software di gestione delle costruzioni di Ressio nel maggio 2026. Gli esempi dimostrano che diverse fasi del ciclo di vita di un immobile possono supportare una copertura integrata. Le normative dell'Unione Europea sulla distribuzione assicurativa, le norme della Financial Conduct Authority del Regno Unito e gli standard in via di sviluppo nella regione Asia-Pacifico richiedono prodotti adeguati e informazioni chiare. Questi requisiti rendono gli operatori delle piattaforme responsabili del rispetto delle aspettative consolidate in materia di tutela dei consumatori. Il mercato delle assicurazioni immobiliari probabilmente manterrà i broker per i rischi commerciali complessi, mentre i modelli integrati amplieranno l'accesso alle linee per privati, alle coperture per proprietari di immobili e ai rischi di costruzione. Ciò crea una struttura di canale in cui le polizze complesse continuano a dipendere dalla consulenza e dall'accesso degli assicuratori. Transazioni più semplici possono essere offerte all'interno di piattaforme per mutui, leasing e costruzioni, a condizione che vengano rispettati gli standard di trasparenza e adeguatezza.
Analisi geografica
Nel 2025, il Nord America rappresentava il 46.8% della quota di mercato delle assicurazioni immobiliari. La regione vanta la più ampia base di assicurazioni per la casa, un settore immobiliare commerciale ben sviluppato e una diffusa adesione alle normative sulle assicurazioni legate ai mutui. I premi assicurativi per danni a cose e responsabilità civile negli Stati Uniti ammontavano a 432.9 miliardi di dollari nel 2026 e le previsioni indicano una crescita annua composta (CAGR) del 6% fino a raggiungere i 546.2 miliardi di dollari entro il 2030. I tassi di riassicurazione sono diminuiti del 14.7% al rinnovo di gennaio 2026 e i premi per gli immobili commerciali si sono indeboliti nel corso del 2026. Ciononostante, il divario di copertura in Nord America è aumentato del 6%, raggiungendo i 140 miliardi di dollari, a dimostrazione della persistente sottoassicurazione nelle zone a rischio incendi, uragani e alluvioni. Il Sud America sta acquisendo una quota di mercato emergente, trainata dal settore immobiliare commerciale e agricolo del Brasile e dalla graduale formalizzazione dei requisiti assicurativi per le abitazioni.
Si prevede che la crescita dei premi assicurativi immobiliari in Europa rallenterà allo 0.3% nel 2026, rispetto al 2.5% del 2025. L'Italia si distingue perché l'obbligo di copertura contro le catastrofi naturali per le imprese, in vigore dal 2025, sta ampliando la base dei premi grazie a una maggiore adesione dovuta all'adempimento degli obblighi. I premi assicurativi immobiliari europei sono diminuiti del 9% nel secondo trimestre del 2026, il settimo trimestre consecutivo di riduzioni. Gli assicuratori rimangono cauti riguardo agli immobili esposti agli incendi boschivi nell'Europa meridionale, alle esclusioni per danni cibernetici e fisici e al rischio di ondate di calore nei siti industriali. I mercati dell'Europa centrale e orientale stanno crescendo più rapidamente a causa della minore penetrazione assicurativa e Talanx e UNIQA stanno espandendo le loro attività regionali. Il divario di protezione in Europa è aumentato dell'11% raggiungendo i 90 miliardi di dollari nel 2025, il che dimostra che anche i mercati maturi si trovano ad affrontare il problema della sottoassicurazione con l'aumento dell'esposizione alle catastrofi.
La regione Asia-Pacifico è il mercato assicurativo immobiliare regionale in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.5% fino al 2031. L'India sostiene questa espansione con un tasso di crescita assicurativo reale annuo previsto del 6.9% nel periodo 2026-2030. La crescita del mercato assicurativo immobiliare in Cina è stata del 6% nel 2025 e si prevede una crescita compresa tra il 5% e il 6% nel 2026, supportata dagli sforzi governativi per colmare il divario di protezione delle famiglie. Il punteggio di resilienza alle catastrofi del 5% dell'Asia emergente rimane la maggiore opportunità di copertura nella regione e un importante rischio sistemico. Anche il Medio Oriente e l'Africa sono in espansione, grazie all'aumento del patrimonio immobiliare assicurabile dovuto al settore delle costruzioni. L'iniziativa African Risk Capacity mira a estendere la protezione assicurativa a 700 milioni di persone in tutto il continente entro il 2034.
Panorama competitivo
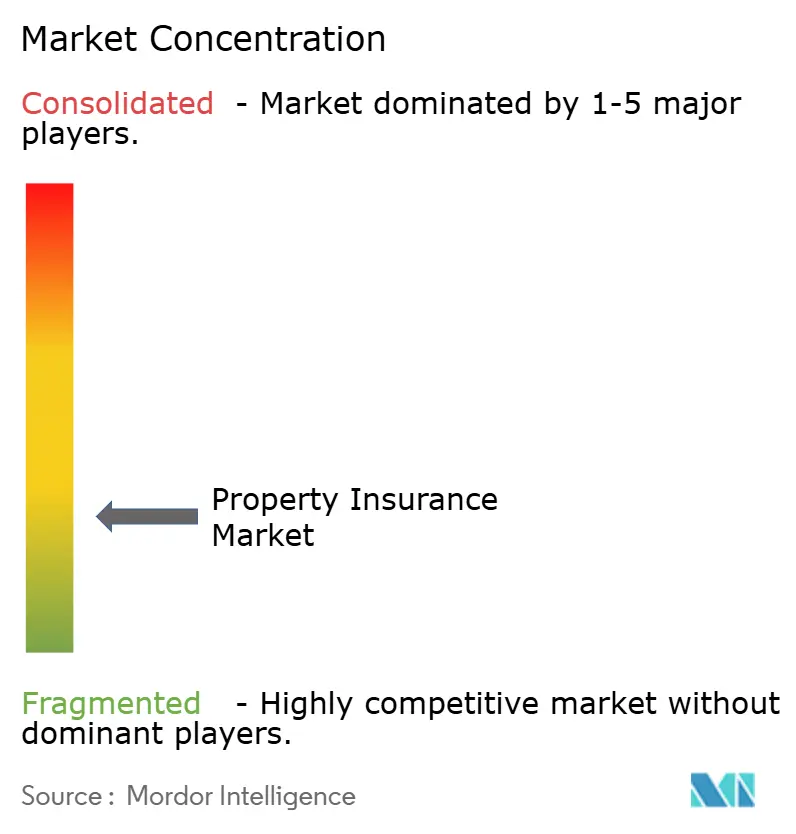
Il mercato delle assicurazioni immobiliari è frammentato. Chubb, American International Group, Zurich, Allianz, AXA, Tokio Marine, Berkshire Hathaway e Liberty Mutual detengono posizioni significative nelle loro aree geografiche e linee di prodotto principali. Le compagnie più grandi competono attraverso la copertura geografica, la capacità, la distribuzione e la competenza nella sottoscrizione delle polizze. I fornitori più piccoli competono servendo nicchie ad alto rischio o sottoservite che le compagnie più grandi potrebbero non considerare prioritarie. Il capitale riassicurativo ha raggiunto i 663 miliardi di dollari nel 2025, con un aumento del 9% rispetto all'anno precedente, il che ha intensificato la pressione competitiva nei rami assicurativi immobiliari primari. Il mercato delle assicurazioni immobiliari è quindi competitivo, anche se la competenza specialistica rimane importante per i rischi complessi.
Nel marzo 2026, Zurich ha concordato l'acquisizione della compagnia assicurativa specializzata britannica Beazley per 8.1 miliardi di sterline (10.8 miliardi di dollari). L'operazione aggiunge competenze specialistiche nei settori cyber, marittimo, aeronautico e delle linee professionali, a supporto delle strutture dei programmi assicurativi per immobili commerciali. Nel luglio 2026, Allianz ha concordato l'acquisizione della divisione assicurativa di HSBC Holdings a Singapore per 2.7 miliardi di dollari di Singapore (2.1 miliardi di dollari), unitamente a un accordo di distribuzione bancassicurazione della durata di 15 anni. Nel corso del 2025, Chubb ha completato l'acquisizione delle attività di Liberty Mutual nel settore danni e responsabilità civile in Thailandia e Vietnam, aggiungendo coperture all-risk per incendi, immobili e attività industriali. Queste operazioni dimostrano come le compagnie assicurative consolidate stiano perseguendo competenze specialistiche, una presenza regionale e un accesso distributivo. La tecnologia rimane un ulteriore elemento di competizione, poiché le compagnie assicurative utilizzano immagini satellitari, dati sui permessi e flussi di dati provenienti da sensori Internet of Things per valutare le singole località.
La copertura parametrica per i rischi immobiliari si sta espandendo dalla riassicurazione per grandi clienti ai mercati primari in America Latina e nel Sud-est asiatico. L'accordo di assicurazione catastrofale parametrica del Messico per il 2026 ammontava a 575 milioni di dollari, il doppio rispetto al collocamento dell'anno precedente. Marsh ha lanciato la piattaforma di scambio Stratus nel 2026 con una capacità fino a 10 miliardi di dollari per data center a rischio singolo, dopo il lancio della piattaforma Nimbus nel giugno 2025 con limiti di 2.7 miliardi di dollari. Honeycomb, Kin e Shepherd utilizzano l'intelligenza artificiale per la sottoscrizione di rischi immobiliari complessi selezionati. Il progetto pilota della National Association of Insurance Commissioners sta innalzando i requisiti di documentazione per la sottoscrizione algoritmica, che può favorire gli operatori storici con maggiori risorse.
Leader del settore delle assicurazioni immobiliari
BerkshireHathaway Inc.
Allianz SE
AXA S.A.
Chubb limitato
Gruppo americano internazionale, Inc. (AIG)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Travelers ha annunciato TravelersLLM, un modello linguistico proprietario specifico per il settore assicurativo, addestrato su milioni di documenti aziendali e implementato in analisi di sottoscrizione, sviluppo di modelli e recupero di conoscenze. I test hanno dimostrato che TravelersLLM supera i modelli commerciali disponibili in attività specifiche del settore assicurativo a costi inferiori, segnalando un passaggio verso infrastrutture di intelligenza artificiale proprietarie tra le compagnie assicurative di primo livello.
- Giugno 2026: Convr ha stretto una partnership con Property Guardian per integrare informazioni sugli incendi boschivi a livello di singola proprietà nella piattaforma di sottoscrizione basata sull'intelligenza artificiale di Convr, consentendo agli assicuratori di selezionare, prezzare e monitorare i rischi di incendi boschivi per le proprietà commerciali all'interno di un unico flusso di lavoro, senza dover fare affidamento su punteggi di rischio regionali generici.
- Giugno 2026: Travelers Companies ha collocato sul mercato obbligazioni catastrofali Long Point Re IV Series 2026-1 per un valore di 750 milioni di dollari, la sua più grande emissione di sempre, a copertura di perdite immobiliari multirischio nel nord-est degli Stati Uniti per una durata di 4 anni. Contemporaneamente, Travelers ha ristrutturato la propria architettura riassicurativa, consolidando la protezione delle linee di responsabilità civile per privati in un programma catastrofale a livello aziendale.
- Maggio 2026: Vertical Insure ha integrato l'assicurazione contro i rischi di costruzione nel software di gestione delle costruzioni basato sull'intelligenza artificiale di Ressio, consentendo alle imprese edili di ottenere la copertura assicurativa all'interno del loro flusso di lavoro di gestione dei progetti, eliminando il coinvolgimento separato di un broker che in precedenza ritardava l'avvio dei progetti.
Ambito del rapporto sul mercato globale delle assicurazioni immobiliari
| Assicurazione dei proprietari di case |
| Assicurazione affittuari |
| Assicurazione del padrone di casa |
| Assicurazione sulla proprietà commerciale |
| Copertura assicurativa per edifici/strutture |
| Contenuto / Copertura per beni personali aziendali |
| Copertura per interruzione dell'attività / perdita di reddito |
| Proprietà residenziali |
| Proprietà Commerciali |
| Industriale / Manifatturiero |
| Pubblico e Istituzionale |
| Edifici agricoli |
| Famiglie (proprietari di casa e inquilini) |
| Proprietari di immobili residenziali privati |
| Occupanti di piccole e medie imprese (PMI) |
| Grandi aziende occupanti |
| Proprietari immobiliari professionisti |
| Settore pubblico / Impresa statale |
| Agenti e broker |
| Canali diretti / di proprietà delle compagnie assicurative |
| Canali di bancassicurazione e altri istituti finanziari |
| Incorporato / Affinità |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto assicurativo | Assicurazione dei proprietari di case | |
| Assicurazione affittuari | ||
| Assicurazione del padrone di casa | ||
| Assicurazione sulla proprietà commerciale | ||
| Per tipo di copertura | Copertura assicurativa per edifici/strutture | |
| Contenuto / Copertura per beni personali aziendali | ||
| Copertura per interruzione dell'attività / perdita di reddito | ||
| Per tipo di proprietà | Proprietà residenziali | |
| Proprietà Commerciali | ||
| Industriale / Manifatturiero | ||
| Pubblico e Istituzionale | ||
| Edifici agricoli | ||
| Per il titolare della polizza | Famiglie (proprietari di casa e inquilini) | |
| Proprietari di immobili residenziali privati | ||
| Occupanti di piccole e medie imprese (PMI) | ||
| Grandi aziende occupanti | ||
| Proprietari immobiliari professionisti | ||
| Settore pubblico / Impresa statale | ||
| Per canale di distribuzione | Agenti e broker | |
| Canali diretti / di proprietà delle compagnie assicurative | ||
| Canali di bancassicurazione e altri istituti finanziari | ||
| Incorporato / Affinità | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato delle assicurazioni immobiliari entro il 2031?
Si prevede che il mercato delle assicurazioni immobiliari raggiungerà i 946.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.8% a partire dal 2026.
Quale prodotto assicurativo registrerà la crescita più rapida entro il 2031?
L'assicurazione per i proprietari di immobili in affitto è il prodotto assicurativo in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.4% nel periodo 2026-2031.
Perché la copertura per l'interruzione dell'attività sta crescendo più rapidamente rispetto ad altri tipi di copertura?
Si prevede che la copertura per interruzione di attività crescerà a un tasso annuo composto del 6.1%, poiché le catene di approvvigionamento complesse e gli impianti di alto valore aumentano il costo dei tempi di inattività operativa.
Quale regione presenta le migliori prospettive di crescita?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.5% fino al 2031, grazie al supporto di India, Cina e all'espansione del settore immobiliare commerciale nel Sud-est asiatico.
In che modo le compagnie assicurative utilizzano l'intelligenza artificiale nella sottoscrizione di polizze immobiliari?
Le compagnie assicurative utilizzano i dati dei sensori degli edifici, le immagini satellitari, i registri dei permessi e le informazioni sui rischi a livello di proprietà per migliorare la valutazione del rischio e la determinazione dei prezzi.
Qual è la principale sfida che le compagnie assicurative devono affrontare nelle zone ad alto rischio?
L'aumento dei costi dei sinistri, la capacità limitata, i mancati rinnovi e la pressione sui costi rendono più difficile mantenere un'ampia copertura assicurativa privata nelle zone esposte a catastrofi.


