

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 81.70 miliardo di dollari |
| Dimensione del mercato (2031) | 106.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
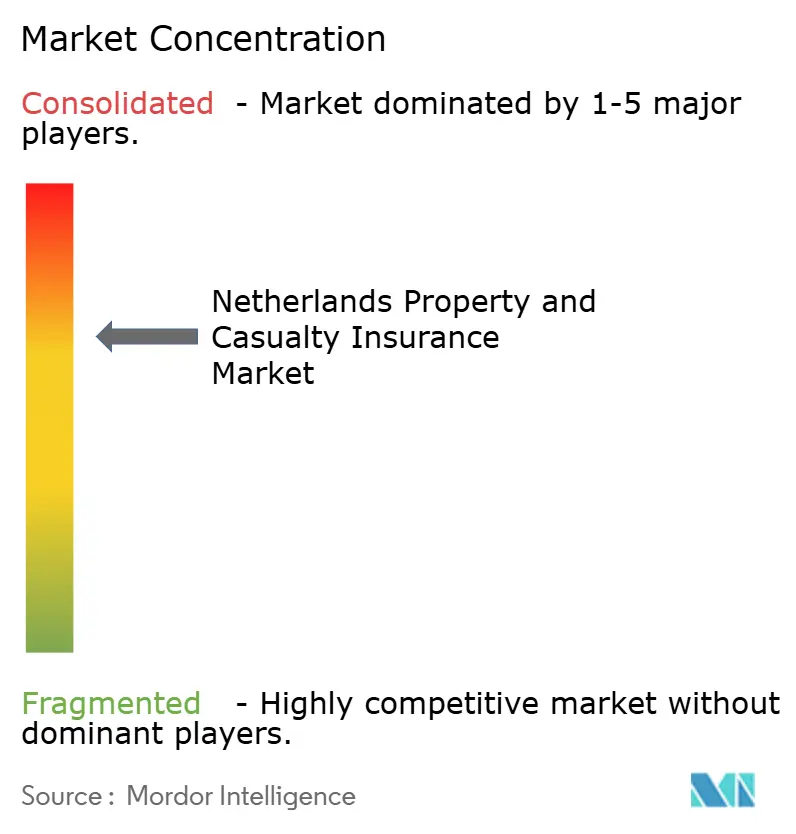
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo olandese per danni e responsabilità civile a cura di Mordor Intelligence
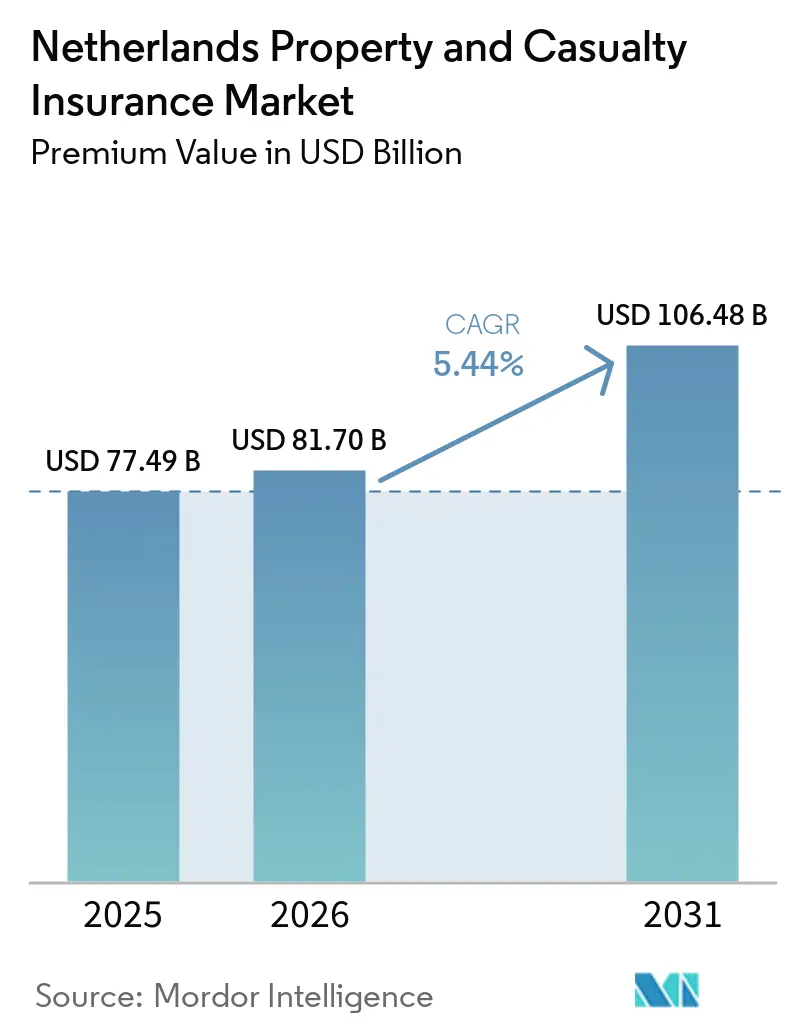
Si prevede che il mercato assicurativo olandese del ramo danni, in termini di valore dei premi, crescerà da 77.49 miliardi di dollari nel 2025 e 81.70 miliardi di dollari nel 2026 a 106.48 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.44% tra il 2026 e il 2031.
La crescita stabile dei premi riflette la continua domanda di copertura obbligatoria per le assicurazioni auto, la resilienza della spesa dei proprietari di case e l'espansione dell'attività commerciale che alimenta le esigenze di trasferimento del rischio aziendale. I modelli operativi digitali, gli obblighi di informativa sulla sostenibilità e la maggiore esperienza in materia di sinistri legati al clima influenzano ora la progettazione dei prodotti, gli standard di sottoscrizione e l'allocazione del capitale. Le compagnie assicurative convogliano gli investimenti verso l'automazione, la telematica e l'analisi predittiva del rischio per difendere i margini, in un contesto di inflazione dei sinistri dovuta all'aumento dei costi di riparazione e alla maggiore frequenza di eventi meteorologici estremi. La chiarezza normativa relativa al DORA e alla Direttiva sulla rendicontazione di sostenibilità aziendale incoraggia l'adozione di nuove tecnologie, poiché le imprese acquisiscono fiducia nei framework di controllo ICT approvati. Nel frattempo, l'accelerata espansione dei progetti nel settore delle energie rinnovabili, della logistica e dei data center apre nuove opportunità per le compagnie assicurative specializzate in grado di valutare tempestivamente i nuovi rischi.
Punti chiave del rapporto
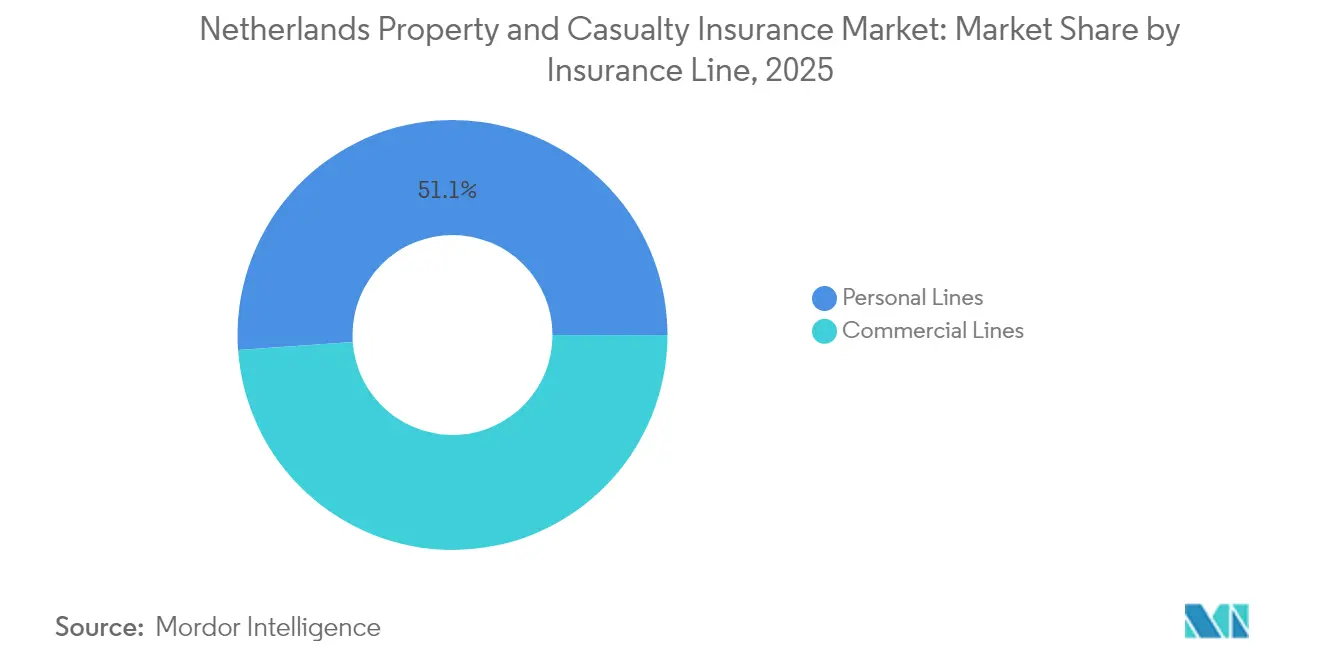
- Per quanto riguarda i rami assicurativi, nel 51.12 i rami personali hanno registrato il 2025% di fatturato, mentre i rami commerciali stanno crescendo a un CAGR del 5.61% entro il 2031.
- In base al tipo di copertura, nel 53.92 il settore immobiliare ha rappresentato il 2025% della quota di mercato delle assicurazioni danni nei Paesi Bassi, mentre si prevede che i rami specializzati ed emergenti cresceranno a un CAGR del 6.54% fino al 2031.
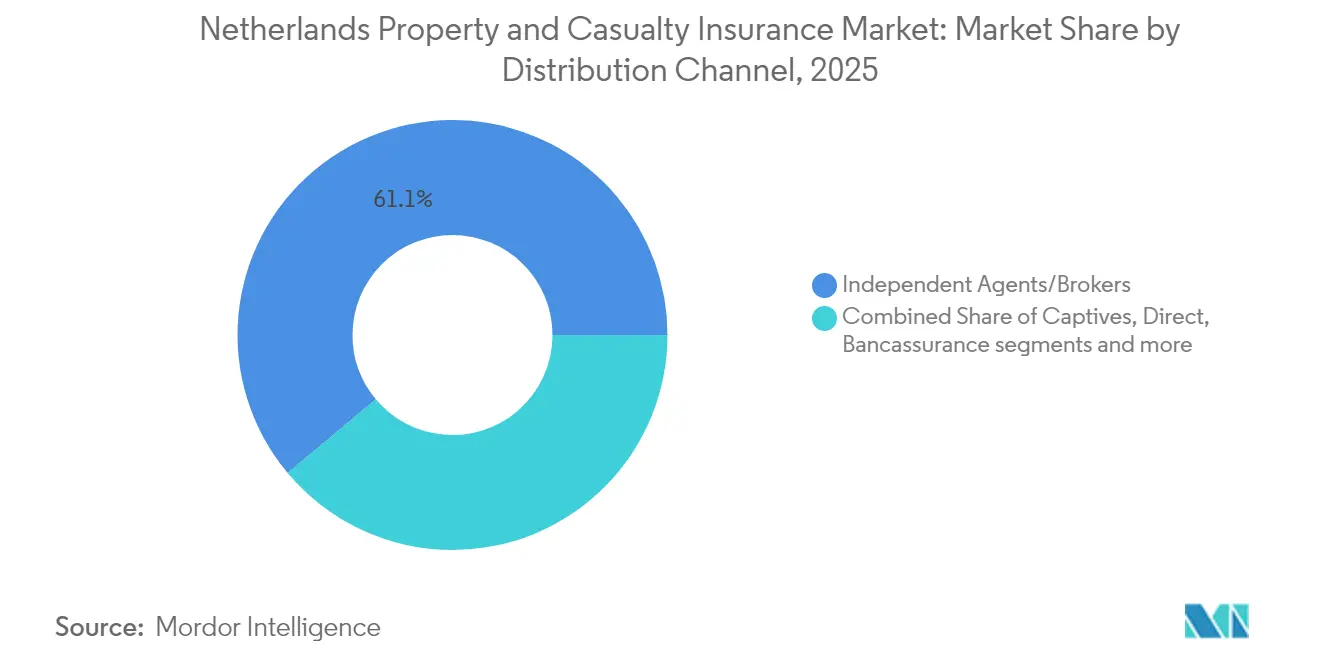
- In base al canale di distribuzione, agenti e broker indipendenti detenevano una quota del 61.10% nel 2025; le piattaforme integrate e partner hanno registrato il CAGR più rapido, pari al 5.73% fino al 2031.
- Per regione, l'hub Randstad ha rappresentato il 52.78% del volume dei premi del 2025; i Paesi Bassi settentrionali registrano il CAGR più elevato, pari al 5.71%, sostenuto dallo sviluppo delle energie rinnovabili e dell'agritech.
- In base all'utente finale, i singoli consumatori hanno rappresentato il 52.64% dei premi sottoscritti nel 2025, mentre le grandi aziende stanno crescendo a un CAGR del 6.59% a causa di conformità più complesse ed esposizioni informatiche.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo danni nei Paesi Bassi
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio alla sottoscrizione digitale e ai reclami automatizzati | + 1.2% | Randstad, i primi promotori dell'Utrecht | Medio termine (2-4 anni) |
| Rapida crescita della flotta di veicoli in leasing | + 0.8% | Corridoi commerciali nazionali e Randstad | A breve termine (≤ 2 anni) |
| La divulgazione del rischio di sostenibilità stimola i prodotti P&C “verdi” | + 0.7% | A livello UE, i Paesi Bassi sono stati i primi ad adottare questa soluzione | A lungo termine (≥ 4 anni) |
| I dati sulla smart home e sulla telematica riducono i rapporti di perdita | + 0.9% | Famiglie urbane e flotte connesse in tutto il paese | Medio termine (2-4 anni) |
| Identificazione elettronica transfrontaliera UE che consente l'onboarding immediato | + 0.4% | Hub digitali in tutta l'Unione Europea | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio alla sottoscrizione digitale e ai reclami automatizzati
Le compagnie assicurative accelerano la selezione del rischio basata sull'IA e la gestione robotizzata dei sinistri, riducendo le spese operative del 15-20% e aumentando al contempo gli indicatori di soddisfazione. ASR Nederland ha ridotto del 40% i cicli medi di liquidazione dei danni materiali dopo aver implementato l'iperautomazione, che fonde l'automazione robotica dei processi con l'acquisizione intelligente dei documenti. L'entrata in vigore di DORA nel gennaio 2025 stabilisce controlli di base sui rischi ICT che, paradossalmente, accelerano l'adozione digitale perché i punti di riferimento per la conformità sono ora chiari [1] Autoriteit Financiële Markten, “DORA Implementation Guidance January 2025,” afm.nl . Achmea ha attribuito parte del suo aumento dei premi dell'11% nel 2024 ai canali digitali diretti che riducono i costi di onboarding del 30% rispetto ai flussi mediati da broker. Questi guadagni di efficienza liberano capitale per il lancio di nuovi prodotti e rafforzano ulteriormente il mercato assicurativo olandese danni come punto di riferimento continentale per l'adozione della tecnologia.
Rapida crescita della flotta di veicoli in leasing
Un settore del leasing aziendale in espansione crea un sotto-pool da 2.3 miliardi di dollari all'interno dell'auto commerciale, aumentando la domanda di copertura completa che affronti i rischi di proprietà, di diligenza e di elettrificazione [2] ASR Nederland NV, “Strategia aziendale 2024-2026”, asrnederland.nl . I veicoli dotati di sistemi avanzati di assistenza alla guida generano il 25% in più di sinistri di terzi e il 44% in più di sinistri completi rispetto ai modelli tradizionali, complicando gli algoritmi di tariffazione per le flotte in leasing. Il mandato di sicurezza dell'UE per il 2024 amplia l'adozione degli ADAS, aumentando la frequenza dei sinistri prima che le tabelle attuariali vengano ricalibrate. Le polizze basate sull'utilizzo, alimentate dalla telematica delle flotte, riducono già i premi per i conducenti a basso rischio del 10-15%, ma la creazione di infrastrutture dati conformi ai sensi del DORA richiede ingenti spese iniziali. Gli assicuratori che padroneggiano l'analisi comportamentale sono destinati a superare i rivali man mano che i portafogli di leasing si espandono nelle piattaforme di logistica, consulenza e gig economy.
La divulgazione del rischio di sostenibilità stimola i prodotti “verdi” per il settore danni e proprietà
La CSRD obbliga gli operatori a integrare le metriche climatiche nelle routine di sottoscrizione e allocazione degli asset a partire dal 2024, intensificando la domanda di copertura per rischi di alluvione, incendi boschivi e transizione [3] Achmea, “Presentazione dei risultati di metà anno 2024”, achmea.com . I modelli climatici ufficiali ora informano il 35% delle decisioni sui prezzi degli immobili e segnalano l'esposizione alle zone costiere basse. Un fondo olandese di assicurazione contro le alluvioni, probabilmente operativo entro il 2025, ribalta la dottrina di esclusione post-1953 e potrebbe sbloccare una linea di premi annuali di 840 milioni di dollari. ABN AMRO individua 900 quartieri in cui i costi di adattamento superano il valore delle case, rappresentando un terreno fertile per prodotti parametrici contro le alluvioni o l'efficienza energetica. Gli assicuratori che si muovono per primi possono assicurarsi relazioni a lungo termine con i proprietari di case, i comuni e gli operatori di asset rinnovabili che cercano indennizzi allineati al clima.
Riduzione dei rapporti di perdita dei dati di Smart-Home e Telematica
I sensori dell'Internet delle cose rilevano perdite, fumo o intrusioni e riducono i sinistri a danno di proprietà residenziali fino al 25%. La telematica implementata su 60,000 furgoni merci olandesi consente ai trasportatori di stabilire un prezzo al chilometro e premiare una frenata sicura, riducendo le perdite dovute a collisioni del 12%. I progetti pilota di assicurazione integrata collegano i dispositivi intelligenti al ricalcolo automatico dei premi, promettendo risparmi amministrativi del 30-40% una volta che la scalabilità sarà raggiunta. Tuttavia, DORA prevede solidi audit di sicurezza informatica di terze parti, che aumentano i costi prima che l'efficienza si concretizzi. Le compagnie assicurative che affrontano rapidamente la certificazione dei fornitori otterranno riduzioni iniziali nei combined ratio, aumentando al contempo il valore del ciclo di vita del cliente.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti perdite per gli assicuratori dovute agli attacchi informatici | –0.6% | Centri del settore finanziario a livello nazionale | A breve termine (≤ 2 anni) |
| Contesto prolungato di bassi tassi di interesse | –0.4% | Sfida di portafoglio a livello UE | Medio termine (2-4 anni) |
| Frequenza di forti tempeste convettive e inondazioni pluviali | –0.5% | Regioni costiere e polder | A lungo termine (≥ 4 anni) |
| L'espansione delle società captive sta dirottando i premi assicurativi P&C commerciali | –0.3% | Programmi di rischio per le grandi imprese | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti perdite per le compagnie assicurative dovute agli attacchi informatici
L'ENISA classifica ransomware e attacchi DDoS come minacce prioritarie, mentre l'Allianz Risk Barometer indica i pericoli informatici come il principale rischio aziendale globale per il 2025. La Nederlandsche Bank avverte che le tensioni geopolitiche amplificano le intrusioni sponsorizzate dallo stato che prendono di mira le infrastrutture finanziarie olandesi. Le informative obbligatorie DORA aumenteranno gli esborsi di conformità da 52.5 a 105 milioni di dollari in tutto il settore, ma dovrebbero rafforzare la supervisione del rischio dei fornitori. La maggiore frequenza degli incidenti aumenta la volatilità del rapporto di perdita, proprio mentre le aziende acquirenti richiedono limiti informatici più ampi, comprimendo i margini di sottoscrizione. Gli operatori che migliorano i protocolli di segregazione dei compiti e investono in partnership di threat intelligence possono proteggere i bilanci mantenendo al contempo la propensione per polizze informatiche ad alto margine per le PMI.
Contesto prolungato di bassi tassi di interesse
Nonostante i graduali aumenti dei tassi da parte della BCE, i rendimenti da reinvestimento rimangono ben al di sotto dei livelli medi di garanzia, limitando lo spread sugli investimenti e, di conseguenza, i buffer di solvibilità. Le misure di garanzia a lungo termine di Solvency II attutiscono il colpo, ma i coefficienti olandesi si mantengono al di sotto della media UE, limitando la flessibilità dei dividendi e le opzioni di riacquisto di azioni proprie. Le compagnie assicurative si orientano quindi verso il credito privato e il debito infrastrutturale, aumentando il rendimento ma anche il rischio di liquidità. Le mutue più piccole faticano a reperire attività illiquide su larga scala e affrontano una forte pressione sui reinvestimenti con l'aumento dei riscatti. Lo scenario frena la capacità di espansione, potenzialmente moderando la traiettoria di crescita del mercato assicurativo danni e infortuni nei Paesi Bassi durante gli anni di normalizzazione dei tassi.
Analisi del segmento
Per ramo assicurativo: le linee commerciali accelerano nonostante il predominio personale
I rami personali hanno detenuto il 51.12% dei premi del 2025, sostenuti dalle polizze auto obbligatorie e dalle polizze casa diffuse su 8.1 milioni di abitazioni. I rami commerciali registrano tuttavia un CAGR più elevato del 5.61%, a dimostrazione di un'ampia propensione delle aziende per il trasferimento specializzato del rischio in un contesto normativo sempre più restrittivo. La sottoscrizione telematica di auto private si trova ora ad affrontare una pressione sui margini poiché le auto dotate di sensori registrano una maggiore gravità delle collisioni, con un conseguente aumento dei costi di riparazione e dei premi fino al 20%. Si prevede che il mercato assicurativo olandese danni e infortuni per i segmenti commerciali crescerà più rapidamente rispetto alle coperture personali, poiché il reporting sulla sostenibilità costringe le aziende ad assicurare le responsabilità ambientali. I portafogli dei proprietari di abitazioni beneficiano del regime trasparente di no claims del 2024, che aumenta la fidelizzazione del 12% e riduce il lavoro manuale grazie ai feed automatici dello storico sinistri. I rami danni e responsabilità civile aziendali si basano sui requisiti CSRD che obbligano le aziende a coprire i rischi climatici fisici e di transizione, sostenendo una crescita pluriennale.
Le polizze personali di secondo livello, tra cui responsabilità civile e ombrello, crescono a un moderato 3-4% all'anno, poiché le famiglie olandesi si tutelano dalle cause per diffamazione sui social media e dall'aumento dei costi legali. Le assicurazioni per viaggi e camper, soppresse durante la pandemia, rimbalzano di oltre il 6% grazie alla ripresa dei viaggi di piacere nazionali e del turismo europeo transfrontaliero. Il mercato assicurativo olandese del ramo danni e infortuni vede ora i player del settore automobilistico commerciale progettare prodotti per flotte elettrificate che coprono i danni alla batteria, l'interruzione delle infrastrutture di ricarica e il deprezzamento del valore residuo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di copertura: la solidità della proprietà incontra l'innovazione specialistica
L'assicurazione sulla proprietà ha assorbito il 53.92% dei premi totali nel 2025, grazie alle elevate valutazioni degli asset concentrate ad Amsterdam, Rotterdam e L'Aia. Il ramo danni ha mantenuto circa il 30%, mentre i rami cyber, climate-parametric e responsabilità civile professionale hanno spinto la crescita del ramo specialties a un CAGR del 6.54%, il più rapido tra tutte le categorie. I danni strutturali alle fondamenta, che hanno interessato 425,000 case costruite su palafitte di legno, comportano un'esposizione a sinistri latenti compresa tra 14.7 e 24.15 miliardi di dollari, che gli operatori specializzati valutano con cautela. Si prevede che le dimensioni del mercato assicurativo danni e danni nei Paesi Bassi per le coperture specialties cresceranno a un ritmo a una sola cifra, con la crescente accettazione dei fattori parametrici legati alle precipitazioni e alla subsidenza del suolo. I prezzi degli immobili ora tengono conto degli scenari di precipitazione KNMI'23, con conseguenti aumenti dei premi assicurativi del 10-25% per i codici postali costieri entro il 2026. Le compagnie di assicurazione contro gli infortuni sul lavoro beneficiano delle sanzioni per violazione del GDPR, della responsabilità per l'e-commerce transfrontaliero e dei programmi per errori e omissioni dei consulenti, rafforzando i ricavi derivanti dall'ingegneria del rischio a pagamento.
Coperture parametriche studiate appositamente per l'orticoltura in serra, i tempi di fermo delle turbine eoliche e l'impatto della grandine sui pannelli solari emergono come fattori di differenziazione per gli assicuratori disposti a sfruttare dati meteorologici ad alta risoluzione. Gli operatori del settore responsabilità civile esplorano rimborsi sui premi assicurativi basati su criteri ESG laddove le aziende assicurate raggiungano traguardi di riduzione delle emissioni di carbonio, dimostrando un'innovazione di prodotto che lega il trasferimento del rischio ai risultati di sostenibilità. Si prevede che la leadership nel mercato assicurativo danni e infortuni nei Paesi Bassi, nei rami property, si ridurrà leggermente, con la crescita incrementale dei rami specializzati e cyber.
Per canale di distribuzione: la trasformazione digitale rimodella il dominio tradizionale
Agenti e broker indipendenti hanno trattenuto il 61.10% del premio del 2025, poiché le complesse esposizioni delle PMI e del mercato medio richiedono ancora consulenza. Tuttavia, le piattaforme integrate e quelle dei partner mostrano un CAGR del 5.73%, che riflette gli investimenti in API degli assicuratori che integrano la copertura nei checkout dell'e-commerce e nelle app di mobilità come servizio. I portali diretti al consumatore attirano una fascia demografica più giovane con preventivi immediati e modifiche self-service alle polizze, sottraendo agli agenti il business standardizzato del settore auto e beni di consumo. I canali di bancassicurazione si sono espansi dopo che il CRR3 ha ridotto i pesi del rischio di partecipazione assicurativa, spingendo ABN AMRO, ING e Rabobank a effettuare vendite incrociate di prodotti per la casa e la protezione informatica. Si prevede che le dimensioni del mercato assicurativo olandese danni e infortuni, distribuito esclusivamente tramite canali digitali, raddoppieranno tra il 2026 e il 2031, a causa dell'aumento delle frizioni nell'onboarding dei contratti.
Le agenzie di gestione e i grossisti mantengono la loro rilevanza nei settori della copertura di scafi marittimi, della responsabilità civile aeronautica e della costruzione di progetti rinnovabili, poiché l'aggregazione di capacità e il know-how specialistico superano le competenze dei singoli operatori. Le reti di agenti captive e vincolati registrano un calo del numero di visitatori, ma continuano a servire famiglie benestanti che necessitano di polizze ombrello personalizzate, coperture per yacht e assicurazioni per opere d'arte. L'approvazione normativa dell'onboarding dell'e-ID eroderà ulteriormente la burocrazia, posizionando gli intermediari digitali per un'acquisizione sostenibile dei premi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la complessità aziendale guida la crescita dei premi
Nel 52.64, i privati detenevano il 2025% del premio assicurativo complessivo, ma la crescita era più lenta rispetto ai segmenti aziendali, che hanno registrato un CAGR del 6.59% per quanto riguarda la conformità complessa e il rischio informatico. Le micro-PMI beneficiano di pacchetti di polizze digitali che riducono i costi di sottoscrizione e favoriscono prezzi competitivi, mentre le aziende di medie dimensioni richiedono programmi multinazionali che coprono trasporti, responsabilità civile prodotti e responsabilità professionale all'estero. Le grandi aziende commissionano coperture personalizzate per il rischio climatico, la responsabilità informatica e l'interruzione della catena di approvvigionamento, alimentando la crescita del mercato assicurativo danni e infortuni nei Paesi Bassi. Le coperture basate sull'utilizzo attraggono automobilisti individuali che acconsentono al tracciamento telematico per tariffe personalizzate, aumentando la fidelizzazione tra i conducenti esperti di tecnologia. Le famiglie benestanti cercano sempre più una copertura di responsabilità civile eccedente, con l'aumento delle controversie sui social media e dei danni alla reputazione.
Gli acquirenti del settore pubblico si confrontano con le responsabilità legate alla privacy dei dati e agli aggiornamenti delle emissioni di carbonio per l'edilizia sociale, richiedendo linee guida di risk engineering e limiti flessibili. I pagamenti parametrici legati all'interruzione del trasporto pubblico o all'altezza delle inondazioni sono appetibili per i bilanci comunali che apprezzano la certezza del flusso di cassa. La quota di mercato olandese delle assicurazioni danni e infortuni degli acquirenti aziendali probabilmente supererà il 50% dopo il 2030 se gli attuali differenziali di crescita persisteranno.
Analisi geografica
L'area urbana di Randstad ha contribuito al 52.78% dei premi del 2025 grazie alla densità di popolazione, agli elevati valori patrimoniali e alla concentrazione di sedi centrali multinazionali. La domanda commerciale è alimentata dalla presenza di polizze finanziarie, tecnologiche e logistiche che richiedono sofisticati sistemi di copertura per catastrofi immobiliari e coperture di responsabilità civile globale. I prezzi delle case tra 420,000 e 630,000 dollari si traducono in ingenti somme assicurate per i proprietari di immobili, mentre i progetti di riqualificazione urbana in corso stimolano la propensione all'edilizia contro tutti i rischi. L'esposizione ai cambiamenti climatici, derivante dall'innalzamento del livello del mare e dalla subsidenza, stimola l'innovazione nelle coperture adattive, incluse le polizze parametriche di protezione dalle sovratensioni attivate dalle letture dei mareografi Delta Works.
I Paesi Bassi settentrionali registrano il CAGR più rapido, pari al 5.71%, grazie ai cluster di parchi eolici al largo delle Isole Wadden e ai progetti pilota per la produzione di idrogeno a Groninga che stimolano la domanda per il settore marittimo, ingegneristico e per l'interruzione dell'attività. L'adozione dell'agricoltura di precisione richiede attrezzature e copertura della resa, incoraggiando i sottoscrittori diretti a offrire preventivi tramite smartphone per mietitrebbie e trattori dotati di sensori. La minore densità di popolazione e i prezzi digitali competitivi attraggono le famiglie sensibili al prezzo, sostenendo l'adozione delle linee telefoniche personali in Frisia e Drenthe.
I Paesi Bassi orientali crescono costantemente con l'aumento delle esportazioni manifatturiere verso la Germania. Il commercio transfrontaliero obbliga le aziende a garantire coperture per merci e transito conformi alle normative di responsabilità civile olandesi e tedesche. Le vecchie zone industriali pesanti presentano ancora rischi di degrado ambientale, spingendo gli operatori specializzati a sottoscrivere polizze di bonifica da contaminazione. I crescenti hub agrotecnologici di Overijssel e Gheldria necessitano di estensioni per la protezione informatica e il richiamo dei prodotti per i fornitori di macchinari agricoli connessi. I Paesi Bassi meridionali, ancorati al corridoio tecnologico di Eindhoven, registrano una crescita stabile, trainata dall'assicurazione della catena di fornitura dei semiconduttori e dalla protezione delle proprietà di ricerca e sviluppo.
Panorama competitivo
Le prime cinque compagnie assicurative hanno acquisito quasi due terzi dei premi sottoscritti nel 2024. L'acquisizione di Aegon Nederland da parte di ASR nel 2024 ne aumenta la penetrazione nel settore privato e commerciale, elevando al contempo gli obiettivi di efficienza del combined ratio del 92-94%. L'acquisizione di Quintes Holding da parte di Brown & Brown introduce un consolidatore internazionale che accresce la scala dei broker indipendenti in 18 uffici olandesi. Gli investimenti digitali distinguono i leader di mercato: KPMG rileva che i player basati sull'intelligenza artificiale riducono i costi del 15-20%, migliorando la competitività di prezzo rispetto ai competitor più lenti.
L'innovazione di prodotto si concentra sulla copertura informatica per le PMI, sulle soluzioni climatiche parametriche e sulla formulazione di polizze basate su criteri ESG che allineano i premi ai traguardi di sostenibilità. L'Eurapco Alliance consente ad Achmea e ai partner europei di sviluppare congiuntamente piattaforme di gestione sinistri basate su blockchain e API assicurative integrate. Gli ostacoli normativi, tra cui gli audit sul capitale di Solvency II e sui rischi ICT di DORA, scoraggiano le start-up prive di un solido supporto riassicurativo, proteggendo di fatto gli operatori tradizionali. Specialisti di nicchia come Chubb, Zurich e HDI si ritagliano spazi redditizi nei settori della responsabilità civile per corpi marittimi, opere d'arte e scienze della vita. Il mercato assicurativo danni e infortuni dei Paesi Bassi continua ad attrarre operatori stranieri tramite partnership MGA che forniscono competenze di sottoscrizione senza un'esposizione immediata al bilancio.
Leader del settore assicurativo danni nei Paesi Bassi
Achmea Schadeverzekeringen NV
Nationale-Nederlanden Schadeverzekering Maatschappij NV
ASR Schadeverzekering NV
NV Univé Schade
Allianz Nederland Schadeverzekering NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: entra in vigore il Digital Operational Resilience Act, che impone la rendicontazione annuale dei contratti con i fornitori di ICT e aumenta i costi di conformità per l'intero settore a 50-100 milioni di euro (52.5-105 milioni di dollari), elevando al contempo gli standard di resilienza informatica.
- Novembre 2024: Brown & Brown conclude l'acquisto di Quintes Holding BV, aggiungendo 700 dipendenti e 200,000 clienti alla sua presenza europea.
- Giugno 2024: il pool olandese di assicurazione contro le inondazioni ottiene il sostegno normativo, sbloccando un flusso di premi annuali pari a 800 milioni di euro (840 milioni di dollari) per gli operatori immobiliari.
- Aprile 2024: Ecclesia Netherlands ha acquisito la maggioranza di BS&F Holding, rafforzando la sua specializzazione nel settore pubblico attraverso una piattaforma IT per i servizi alle famiglie a basso reddito.
Ambito e metodologia
L'assicurazione sulla proprietà e sugli infortuni è il tipo di copertura che protegge le cose e le proprietà dell'assicurato, come la casa, l'auto e altri effetti personali. Include anche la copertura della responsabilità civile, che ti protegge se sei ritenuto legalmente responsabile di un incidente che provoca lesioni a un'altra persona o danni alla sua proprietà.
L'assicurazione contro i danni nei Paesi Bassi è segmentata per tipologia di prodotto e per canale di distribuzione. Il tipo di prodotto del mercato è ulteriormente segmentato in veicoli a motore, incendi, trasporti e altri tipi di prodotto. Il mercato per canale di distribuzione è ulteriormente segmentato in agenti diretti, broker, online e altri canali di distribuzione.
Il rapporto offre dimensioni del mercato e previsioni per il mercato olandese delle assicurazioni contro danni e danni in valore (USD) per tutti i segmenti di cui sopra.
Per linea assicurativa (valore)
| Linee personali | Auto privata per passeggeri | |
| I proprietari di abitazione | ||
| Responsabilità personale/ombrello | ||
| Altro personale | ||
| Linee Commerciali | Proprietà commerciale | |
| Auto commerciale | ||
| Responsabilità generale | ||
| Compensazione dei lavoratori | ||
| Linee speciali | Cyberspazio | |
| Marina e aviazione | ||
| Responsabilità professionale | ||
| Costruzione / Ingegneria | ||
| Direttori e funzionari | ||
Per tipo di copertura (valore)
| Proprietà |
| Sinistri/Responsabilità civile |
| Specialità ed emergenti |
Per canale di distribuzione (valore)
| Agenti/broker indipendenti |
| Agenti prigionieri/esclusivi |
| Risposta diretta e online |
| Bancassicurazione e affinità |
| Gestione di agenti generali (MGA)/grossisti |
| Piattaforme integrate/partner |
Per utente finale (valore)
| Individui |
| Micro e piccole imprese |
| Imprese di medie dimensioni |
| Grandi Corporazioni |
| Settore pubblico e organizzazioni non profit |
Per regione
| Randstad |
| Paesi Bassi settentrionali |
| Paesi Bassi orientali |
| Per linea assicurativa (valore) | Linee personali | Auto privata per passeggeri | |
| I proprietari di abitazione | |||
| Responsabilità personale/ombrello | |||
| Altro personale | |||
| Linee Commerciali | Proprietà commerciale | ||
| Auto commerciale | |||
| Responsabilità generale | |||
| Compensazione dei lavoratori | |||
| Linee speciali | Cyberspazio | ||
| Marina e aviazione | |||
| Responsabilità professionale | |||
| Costruzione / Ingegneria | |||
| Direttori e funzionari | |||
| Per tipo di copertura (valore) | Proprietà | ||
| Sinistri/Responsabilità civile | |||
| Specialità ed emergenti | |||
| Per canale di distribuzione (valore) | Agenti/broker indipendenti | ||
| Agenti prigionieri/esclusivi | |||
| Risposta diretta e online | |||
| Bancassicurazione e affinità | |||
| Gestione di agenti generali (MGA)/grossisti | |||
| Piattaforme integrate/partner | |||
| Per utente finale (valore) | Individui | ||
| Micro e piccole imprese | |||
| Imprese di medie dimensioni | |||
| Grandi Corporazioni | |||
| Settore pubblico e organizzazioni non profit | |||
| Per regione | Randstad | ||
| Paesi Bassi settentrionali | |||
| Paesi Bassi orientali | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato assicurativo olandese contro i danni ai beni e agli infortuni?
Il mercato ha raggiunto i 81.7 miliardi di dollari nel 2026 e si prevede che salirà a 106.48 miliardi di dollari entro il 2031, con un CAGR del 5.44%.
Quale segmento del mercato assicurativo olandese contro i danni e i danni si sta espandendo più rapidamente?
I settori specializzati ed emergenti, in particolare i prodotti per la protezione informatica e dai rischi climatici, cresceranno a un CAGR del 6.54% fino al 2031.
Quanto sono dominanti i broker indipendenti nella distribuzione olandese di assicurazioni P&C?
Gli agenti e i broker indipendenti hanno detenuto il 61.10% dei premi del 2025, ma le piattaforme assicurative integrate stanno guadagnando terreno con un CAGR del 5.73%.
In che modo DORA influisce sulle compagnie assicurative olandesi?
Il Digital Operational Resilience Act, in vigore da gennaio 2025, obbliga le compagnie assicurative a rispettare rigidi controlli sui rischi ICT e a segnalare i fornitori terzi, aumentando i costi di conformità ma migliorando la resilienza informatica.


