

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
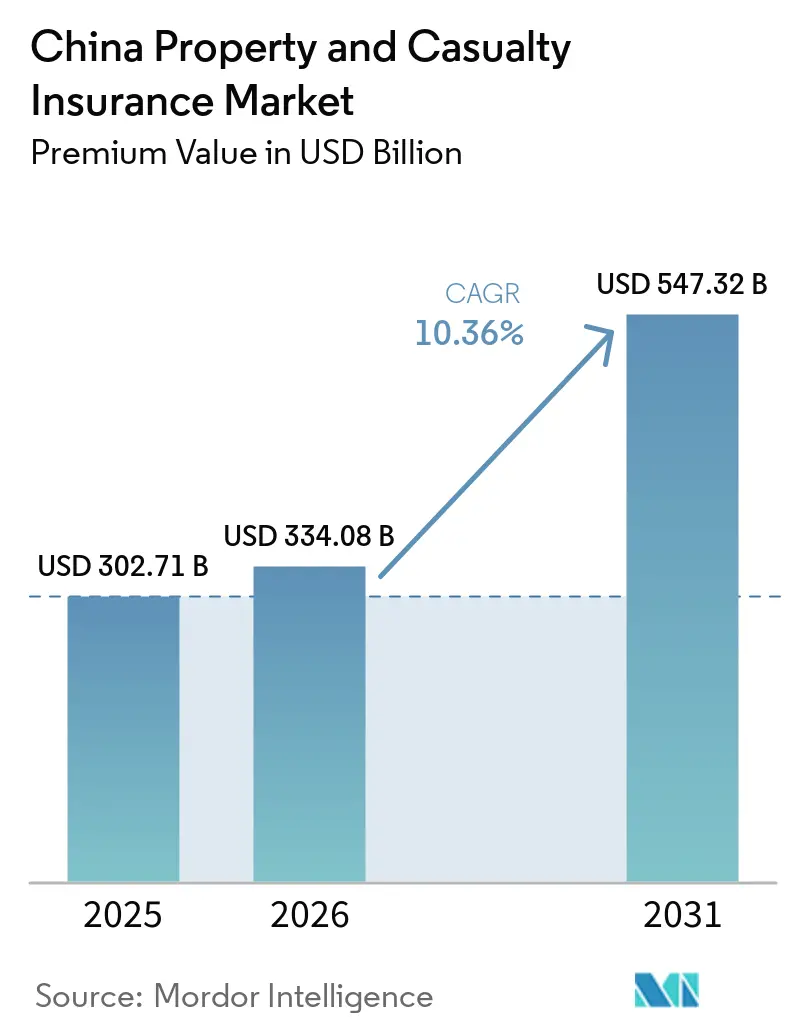
| Dimensione del mercato (2026) | 334.08 miliardo di dollari |
| Dimensione del mercato (2031) | 547.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.36% CAGR |
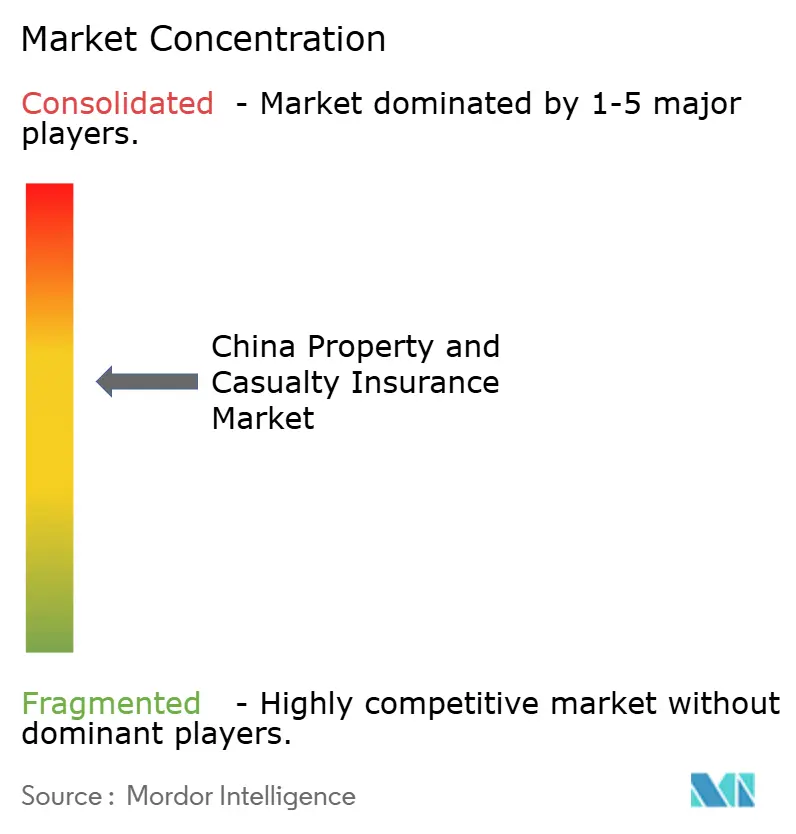
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo danni e responsabilità civile in Cina a cura di Mordor Intelligence
Si prevede che il mercato cinese delle assicurazioni danni, in termini di valore dei premi, aumenterà da 302.71 miliardi di dollari nel 2025 a 334.08 miliardi di dollari nel 2026, raggiungendo i 547.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.36% nel periodo 2026-2031.
L'assicurazione auto continua a rappresentare la maggior parte dei volumi di premi, ma le linee di responsabilità civile, agricole e catastrofi stanno acquisendo nuovo slancio grazie all'ampliamento degli obblighi assicurativi e all'intensificarsi dei rischi legati al clima. La distribuzione integrata nelle super-app riduce i costi di acquisizione e amplia la portata, mentre l'enfasi del governo sullo sviluppo di assicurazioni di alta qualità sostiene la domanda a lungo termine. Le norme sul capitale previste dal C-ROSS II rimodellano le strategie di bilancio e gli strumenti di sottoscrizione digitali rimodellano la progettazione dei prodotti, rafforzando complessivamente il percorso di espansione del mercato assicurativo danni in Cina.
Punti chiave del rapporto
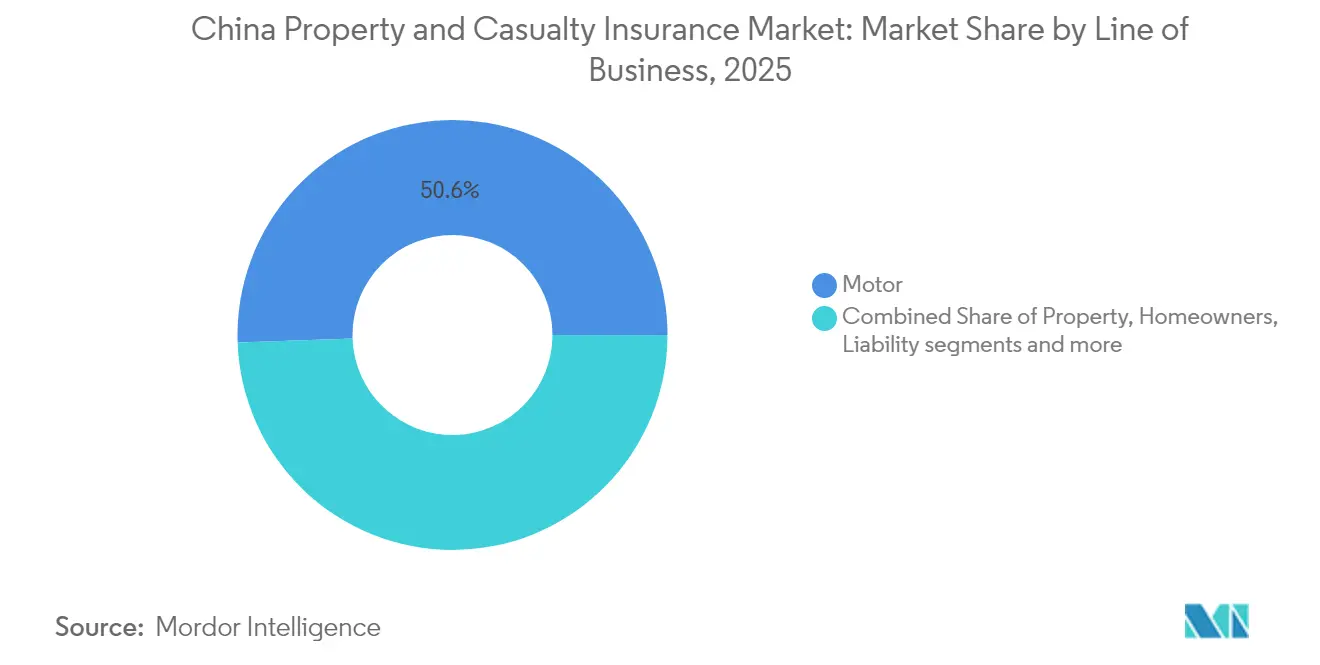
- Per settore di attività, l'assicurazione auto ha rappresentato il 50.55% dei ricavi nel 2025, mentre si prevede che l'assicurazione di responsabilità civile crescerà a un CAGR del 12.05% entro il 2031.
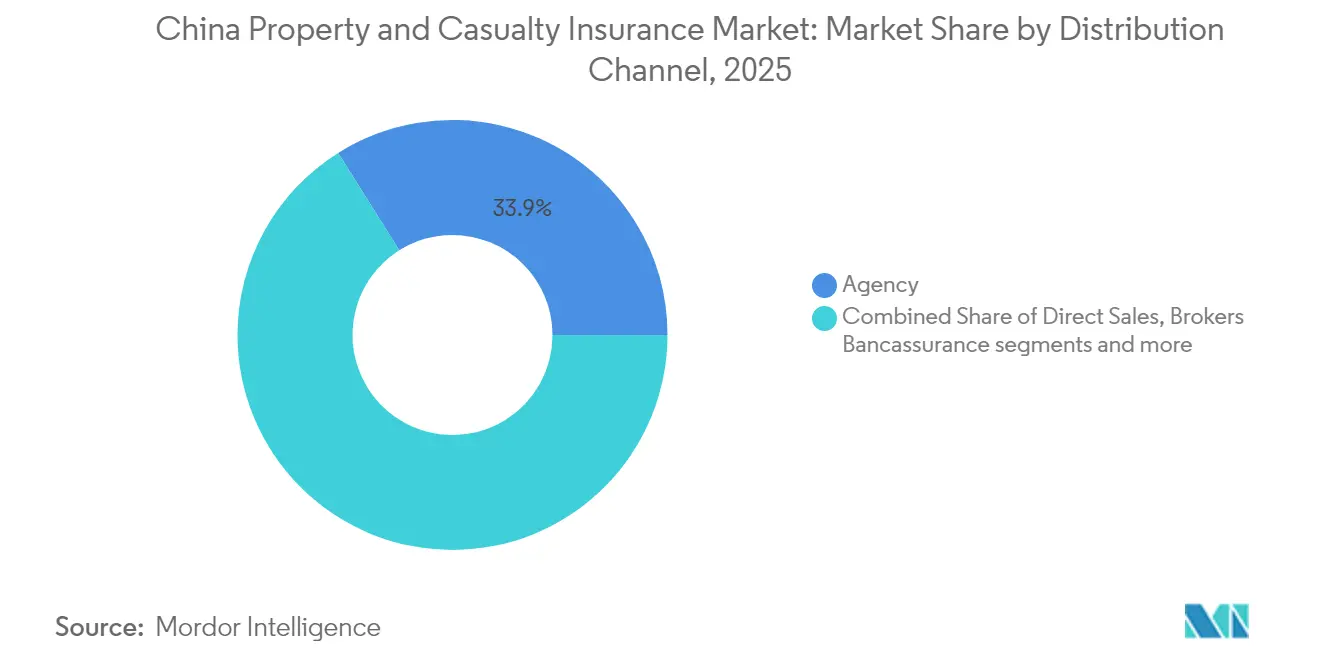
- Per canale di distribuzione, nel 33.92 le reti di agenzie hanno conquistato il 2025% della quota di mercato cinese delle assicurazioni danni e infortuni; le piattaforme digitali stanno avanzando a un CAGR dell'8.58% fino al 2031.
- In base alla tipologia di cliente, il governo e le imprese statali hanno fornito il 32.86% del premio nel 2025; le piccole e medie imprese hanno registrato il guadagno più rapido, con un CAGR del 6.31% fino al 2031.
- Per regione, nel 35.88 la Cina orientale ha contribuito per il 2025% alle dimensioni del mercato assicurativo cinese sui danni ai beni e agli infortuni, mentre la Cina centrale è in testa alla crescita con un CAGR del 5.47% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo danni in Cina.
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita economica e crescente consapevolezza del rischio | + 2.8% | A livello nazionale; prominente nella Cina orientale e settentrionale | Medio termine (2–4 anni) |
| Espansione assicurativa obbligatoria (auto, responsabilità civile) | + 2.1% | A livello nazionale; città di livello 2 e di livello 3 | A breve termine (≤ 2 anni) |
| Crescita del parco veicoli a motore | + 1.9% | province centrali e occidentali | Medio termine (2–4 anni) |
| Ecosistemi assicurativi integrati nelle super-app | + 1.4% | Centri tecnologici nella Cina orientale | A breve termine (≤ 2 anni) |
| Catastrofe legata al clima e domanda di copertura agricola | + 1.2% | Nazionale, con enfasi sulle zone agricole centrali e occidentali | A lungo termine (≥ 4 anni) |
| Esigenze di responsabilità per il lancio nello spazio commerciale | + 0.6% | Nazionale, concentrato nei cluster dell'industria spaziale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita economica e crescente consapevolezza del rischio
La ripresa macroeconomica della Cina dopo il rallentamento del periodo 2022-2024 aumenta il potere d'acquisto delle famiglie, consentendo a un maggior numero di famiglie e imprese di acquistare coperture assicurative. Una direttiva del Consiglio di Stato del 2024 richiede una protezione più ampia in caso di calamità, problemi di salute e pensioni, segnalando un sostegno politico duraturo per il mercato assicurativo cinese dei beni e della responsabilità civile [1] Consiglio di Stato della Repubblica Popolare Cinese, “Opinioni sulla promozione di uno sviluppo di alta qualità del settore assicurativo”, gov.cn. L'urbanizzazione aumenta la densità degli immobili nelle località soggette a inondazioni; le inondazioni hanno causato perdite economiche per 32 miliardi di dollari nel 2024, ma solo il 5% di tale totale era assicurato, il che indica una domanda latente. Le infrastrutture legate alla Belt and Road Initiative aumentano l'esposizione ai ritardi nella costruzione e alla violenza politica, spingendo le aziende verso programmi multirischio. I fondi di assicurazione contro le catastrofi sponsorizzati dal governo, come il China Residential Earthquake Insurance Pool, dimostrano l'impegno pubblico per il trasferimento del rischio. Nonostante il 79% dei dirigenti assicurativi citi preoccupazioni per il rallentamento economico, prevale l'ottimismo a lungo termine perché la consapevolezza del rischio supera la crescita del PIL [2] JP Morgan Asset Management, “2024 China Insurance CIO Survey,” am.jpmorgan.com.
Espansione assicurativa obbligatoria (auto, responsabilità civile)
I limiti di responsabilità civile obbligatoria per i veicoli a motore sono saliti a 27,778 dollari USA nella copertura per morte e lesioni, ampliando l'afflusso di premi e rafforzando lo slancio a breve termine per il mercato assicurativo cinese di proprietà e responsabilità civile [3] Miller Canfield, “China Expands Compulsory Motor Liability Insurance,” millercanfield.com . Gli automobilisti senza sinistri possono ora ricevere sconti fino al 50%, stimolando un'intensa concorrenza sui prezzi ma mantenendo alta la penetrazione. Gli obblighi di responsabilità specifici per settore, ad esempio nell'edilizia e nella produzione, diversificano le fonti di premi oltre il settore automobilistico. La copertura per i veicoli a nuova energia (NEV) si distingue in quanto costituisce già circa l'11.5% dei premi auto nonostante la quota della flotta sia del 4.7%. I rapporti sinistri superiori al 105% per i NEV domestici innescano perfezionamenti attuariali; le modifiche proposte ai coefficienti dovrebbero dare agli attuari maggiore margine di manovra per prezzare il rischio in modo accurato.
Crescita del parco veicoli a motore
Le vendite di veicoli sono aumentate del 10.6% su base annua nel primo trimestre del 1, e i veicoli elettrici a guida autonoma hanno rappresentato il 2024% delle consegne totali, rafforzando l'importanza dell'assicurazione auto nel mercato assicurativo danni e infortuni in Cina. Tra il 30 e il 2009, la raccolta premi auto è aumentata di oltre 2024 volte, trainata dalla mobilità urbana e dall'aumento dei redditi. Le polizze telematiche premiano i conducenti prudenti, ma aumentano anche la pressione della selezione avversa sui vecchi portafogli assicurativi. L'accordo tra Ping An e FAW Hongqi, avviato nel 4, offre una copertura completa per la guida intelligente che include i rischi legati al parcheggio autonomo e alla navigazione urbana. L'adozione di veicoli autonomi potrebbe erodere la domanda di responsabilità civile dei conducenti privati nel lungo termine, ma genererà nicchie di prodotto per malfunzionamenti del software e guasti dei sensori.
Ecosistemi assicurativi integrati nelle super-app
La distribuzione integrata rimodella l'acquisizione di clienti. WeSure di Tencent sfrutta la base di 1.3 miliardi di utenti WeChat per la vendita incrociata di prodotti vita, salute e proprietà, mentre Xiang Hu Bao di Ant Group ha accumulato oltre 100 milioni di partecipanti integrando la copertura sanitaria di mutuo soccorso nei percorsi Alipay. I premi sottoscritti online sono aumentati drasticamente nell'ultimo decennio, a dimostrazione della rapida svolta digitale nel mercato assicurativo cinese del ramo danni e infortuni. Il fatturato delle esportazioni tecnologiche di ZhongAn è aumentato del 40% nel 2024, raggiungendo i 115.1 milioni di dollari, grazie alla licenza concessa dagli operatori tradizionali ai suoi motori di sottoscrizione modulari. L'autorità di regolamentazione ha modificato le normative per supportare la sottoscrizione online, salvaguardando al contempo la privacy dei dati, bilanciando innovazione e tutela dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza sui prezzi e compressione dei margini | -1.8% | A livello nazionale; più forte nelle province costiere | A breve termine (≤ 2 anni) |
| Inasprimento delle regole sul capitale in stile Solvency II | -1.4% | A livello nazionale; effetto maggiore sui piccoli vettori | Medio termine (2–4 anni) |
| Rischio di selezione avversa guidato dalla telematica | -0.9% | Nazionale, concentrato nei mercati urbani | Medio termine (2-4 anni) |
| L'impatto dei veicoli autonomi sui premi assicurativi | -0.7% | Adozione nazionale e anticipata nelle città di primo livello | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza sui prezzi e compressione dei margini
La libertà tariffaria introdotta nel 2024 consente agli operatori di offrire ai concorrenti sconti fino al 50% per gli automobilisti con bassi sinistri, erodendo i margini nel mercato assicurativo cinese danni e responsabilità civile. L'aumento dei prezzi dei pezzi di ricambio e il costo delle batterie dei veicoli elettrici mantengono elevata la gravità dei sinistri, incrementando i combined ratio anche in caso di crescita dei volumi. I portali di comparazione digitale intensificano la trasparenza dei prezzi; i clienti cambiano rapidamente, indebolendo la fedeltà al marchio. Le compagnie assicurative più piccole spesso abbandonano i rami in perdita per preservare il capitale, concentrando il rischio su pochi operatori dominanti. Le riforme dei coefficienti previste potrebbero stabilizzare l'adeguatezza dei premi, ma i tempi rimangono incerti e la concorrenza rimane agguerrita.
Inasprimento delle regole sul capitale in stile Solvency II
C-ROSS II aumenta i requisiti patrimoniali per l'esposizione a catastrofi e crediti, costringendo le compagnie assicurative a raccogliere 16.3 miliardi di dollari in obbligazioni nel corso del 2024. Le norme di conformità di marzo 2025 richiedono inoltre Chief Compliance Officer esperti e test di scenario granulari. Le compagnie assicurative più piccole si trovano ad affrontare costi sproporzionati per yuan di premio, incoraggiando fusioni o nicchie specializzate. Una futura Legge sulla Stabilità Finanziaria confluirà nuovi contributi in un fondo di garanzia, riducendo il capitale disponibile per l'espansione ma mirando a proteggere gli assicurati dagli shock di insolvenza.
Analisi del segmento
Per settore di attività: il dominio dell'assicurazione auto affronta la crisi dei veicoli elettrici
L'assicurazione auto ha generato il 50.55% dei premi nel 2025, pari a 153.03 miliardi di dollari del mercato assicurativo cinese danni e responsabilità civile. La rapida diffusione dei veicoli elettrici a zero emissioni (NEV) plasma la dinamica dei sinistri: i combined ratio dei veicoli elettrici a zero emissioni domestici superano il 105% e quelli dei veicoli elettrici commerciali si avvicinano al 200%, mettendo a dura prova la resilienza della sottoscrizione. Gli sconti telematici attraggono conducenti più prudenti, distorcendo i pool di rischio, mentre il riconoscimento delle immagini supportato dall'intelligenza artificiale riduce i tempi di ispezione e riduce le frodi. I sistemi anticollisione riducono la frequenza ma aumentano il costo dei ricambi, spingendo gli attuari a rimodellare i triangoli di perdita. Nel futuro prossimo, la responsabilità potrebbe spostarsi dai conducenti alle case automobilistiche con il maturare delle funzionalità di guida autonoma, riducendo potenzialmente i premi tradizionali di terze parti ma aprendo le coperture per errori tecnologici. Le linee di proprietà legate alle infrastrutture di trasporto, come le polizze infortuni collettive e le polizze ingegneristiche per le reti di stazioni di ricarica, aumentano parallelamente, aggiungendo diversificazione.
L'assicurazione di responsabilità civile, con un CAGR del 12.05% al 2031, beneficia dei piani obbligatori imposti alle imprese edili, manifatturiere e di servizi professionali. Le polizze "all-risk" per l'edilizia ora includono clausole di responsabilità ambientale per soddisfare gli standard dei finanziatori della Belt and Road Initiative. Le coperture marittime e cargo proteggono i motori di esportazione cinesi, mentre le offerte parametriche sperimentate nei porti di Shenzhen riducono i cicli di richiesta di risarcimento. I pool per catastrofi coprono le esposizioni a inondazioni e terremoti, ma la bassa penetrazione suggerisce un rialzo duraturo per il mercato assicurativo cinese danni e infortuni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di cliente: i contratti governativi determinano la crescita del volume
Il 32.86% del premio nel 2025 è stato detenuto da enti governativi e statali, trainati da grandi progetti nei settori dei trasporti e dell'energia. Le gare d'appalto quadro in genere includono clausole di proprietà, responsabilità civile e interruzione dell'attività, favorendo le compagnie con reti di gestione sinistri che coprono tutte le province. Le gare d'appalto competitive comprimono i margini; tuttavia, la stabilità e le dimensioni compensano la pressione sui prezzi. Le grandi aziende private, soprattutto nei settori automobilistico, elettronico e petrolchimico, richiedono programmi globali sofisticati che includano garanzie contro la violenza politica e la sicurezza informatica.
Le piccole e medie imprese crescono più rapidamente, con un CAGR del 6.31%, perché i portali digitali riducono i tempi di richiesta di preventivo e la burocrazia. L'ecosistema di Ping An supporta 242 milioni di clienti al dettaglio e concede prestiti per 79.5 miliardi di dollari alle microimprese, creando canali di cross-selling per coperture come la polizza all-risk e la responsabilità civile del datore di lavoro. I consumatori individuali adottano sempre più polizze aggiuntive per infortuni e casa tramite super-app, ampliando l'origine dei premi e rafforzando la diversificazione a lungo termine nel mercato assicurativo cinese danni e infortuni.
Per canale di distribuzione: le piattaforme digitali sfidano il dominio delle agenzie
Le reti di agenzie rappresentano ancora il 33.92% dei premi, incentrate sulle relazioni personali e sul servizio locale per le coperture complesse. Molti agenti ora utilizzano strumenti di sottoscrizione basati su tablet, riducendo i tempi di elaborazione e preservando la pertinenza. I broker gestiscono contratti multinazionali e di elevata gravità, stipulando contratti facoltativi con riassicuratori globali per garantire la capacità di copertura.
Le piattaforme digitali, tuttavia, registrano la crescita più elevata, con un CAGR dell'8.58%, il che le rende il principale agente di cambiamento nel mercato assicurativo cinese del ramo danni. WeSure, ZhongAn e le cooperative di mutuo soccorso integrano feed di dati in tempo reale per personalizzare i prezzi. La bancassicurazione prospera nelle contee rurali grazie alla commercializzazione congiunta di coperture di credito e colture, mentre i portali direct-to-consumer conquistano quote di mercato nelle polizze auto, viaggi e gadget standardizzate. Affinity collabora con operatori di e-commerce che integrano spedizione e responsabilità civile del venditore, aggiungendo un premio incrementale senza ulteriori spese di acquisizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Cina orientale produce il 35.88% dei premi assicurativi, grazie al forte polo assicurativo di Shanghai, composto da 67 compagnie, e al gateway riassicurativo nella zona di libero scambio di Lingang. La fitta rete manifatturiera, le catene di approvvigionamento globali e le vivaci start-up tecnologiche stimolano la domanda di coperture marittime, crediti commerciali, informatiche e di responsabilità civile. I tifoni e le inondazioni dello Yangtze generano un rischio catastrofico ricorrente; solo il 5% dei danni correlati è stato assicurato nel 2024, a dimostrazione della crescita. Le compagnie finanziate dall'estero sviluppano prodotti pilota a Shanghai prima di estenderli a livello nazionale, rafforzando il polo di innovazione della regione nel mercato assicurativo cinese danni e infortuni.
La Cina centrale registra il CAGR più rapido, pari al 5.47%, al 2031. L'urbanizzazione governativa stimola i progetti immobiliari residenziali e commerciali, che richiedono polizze di responsabilità civile e di assicurazione contro i rischi di costruzione. La diffusione delle assicurazioni agricole accelera grazie ai sussidi per l'agricoltura di precisione, mentre i prodotti indicizzati alle condizioni meteorologiche proteggono da siccità e inondazioni. I collegamenti ferroviari e autostradali della Belt and Road aumentano i pool di premi per l'ingegneria e stimolano i servizi di risk engineering degli assicuratori. La crescita del settore manifatturiero nelle province di Henan e Hubei aggiunge coperture per la responsabilità civile dei datori di lavoro e per la contaminazione dei prodotti, rafforzando il mix di premi.
La Cina settentrionale ruota attorno all'apparato politico di Pechino e alle industrie siderurgiche, che richiedono garanzie e polizze di responsabilità ambientale. La Cina occidentale combina attività minerarie, idroelettriche e parchi solari; le aree geografiche remote mettono a dura prova la distribuzione, quindi i canali digitali colmano il divario. I progetti di gestione delle risorse richiedono coperture di ritardo nell'avvio e di copertura contro tutti i rischi per gli appaltatori, creando opportunità di nicchia. La penetrazione assicurativa in entrambe le regioni è inferiore alle medie costiere, lasciando spazio all'ampliamento del mercato assicurativo cinese danni e infortuni con l'aumento del reddito e della consapevolezza.
Panorama competitivo
Il mercato mostra una moderata concentrazione. PICC P&C, Ping An e China Pacific guidano i volumi, ma la quota combinata delle prime cinque compagnie è superiore alla metà della quota premi, a conferma dello spazio per concorrenti agili. PICC si avvale di una rete di filiali a livello nazionale e di stretti legami con il governo per aggiudicarsi contratti infrastrutturali. I robot di sottoscrizione e gestione sinistri basati sull'intelligenza artificiale di Ping An servono 242 milioni di clienti, supportando la vendita incrociata di coperture sanitarie e danni. China Pacific si affida al settore marittimo per dominare le esportazioni di merci e coperture scafo, espandendo al contempo le linee di ingegneria nelle province centrali.
ZhongAn, una compagnia digitale nativa, ha aumentato i premi del 24.7% nel 2024, affidando il suo sistema di gestione delle polizze agli operatori tradizionali tramite white-label, dimostrando una concorrenza basata sulla tecnologia piuttosto che sul peso del bilancio. I riassicuratori stranieri aumentano la capacità di Shanghai; il rebranding di AXA della sua unità di riassicurazione cinese segnala un impegno strategico più ampio. Joint venture transfrontaliere, come BNP Paribas-Prudential, ottengono permessi, introducendo nuove tecniche attuariali e framework per la gestione del rischio aziendale.
Le mosse strategiche ruotano attorno ad analisi, IoT e partnership ecosistemiche. L'alleanza di Zhibao con PICC e Munich Re, prevista per il 2025, si rivolge alla domanda medica della classe media, integrando tecnologia, capitale e distribuzione. Le compagnie assicurative sperimentano registri di sinistri basati su blockchain per la copertura agricola, al fine di limitare le frodi e risolvere i problemi in pochi giorni, non settimane. Le norme sul capitale di C-ROSS II mettono pressione agli operatori di piccole dimensioni, alimentando discussioni su fusioni e una potenziale espansione inorganica per i leader di mercato. La sottoscrizione di catastrofi e veicoli elettrici (NEV), attualmente in perdita, rimane un vuoto per le compagnie in grado di integrare dati di telerilevamento e telemetria per lo stato di salute delle batterie, posizionando il mercato assicurativo cinese danni e infortuni per una differenziazione basata sui dati.
Leader del settore assicurativo danni in Cina
Compagnia di assicurazioni popolari della Cina Co., Ltd
Ping An Insurance
Compagnia di assicurazioni China Pacific Limited
China Continent Property & Casualty Insurance Company Limited
Società cinese di assicurazioni sulla vita (gruppo).
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Ping An P&C e FAW Hongqi lanciano un pacchetto assicurativo per la guida intelligente che comprende il parcheggio autonomo e la navigazione urbana.
- Gennaio 2025: Zhibao Technology, PICC e Munich Re collaborano per sviluppare nuovi prodotti per le spese mediche destinati alla crescente classe media.
- Ottobre 2024: AXA cambia il nome di XL Reinsurance China in AXA International Reinsurance (Shanghai) Company.
- Dicembre 2024: la NFRA ha pubblicato linee guida sulla sicurezza dei dati specificamente rivolte a banche e assicurazioni. Queste misure hanno rafforzato i controlli sul rischio informatico in tutto il settore finanziario.
Ambito e metodologia
L'assicurazione sulla proprietà e sugli infortuni è il tipo di copertura che protegge le cose e le proprietà dell'assicurato, come la casa, l'auto e altri effetti personali. Include anche la copertura della responsabilità civile, che ti protegge se sei ritenuto legalmente responsabile di un incidente che provoca lesioni a un'altra persona o danni alla sua proprietà. Questo rapporto mira a fornire un'analisi dettagliata del mercato cinese delle assicurazioni sulla proprietà e sui danni.
Il rapporto sul mercato cinese delle assicurazioni contro danni e proprietà copre vari tipi di assicurazioni disponibili nell’attuale scenario del mercato assicurativo, insieme ai canali di distribuzione utilizzati dalle compagnie assicurative. Oltre a uno studio dettagliato che presenta l’impatto degli aspetti politici ed economici che governano il mercato cinese, nel rapporto vengono presentate le innovazioni digitali che stanno rimodellando il settore assicurativo nel paese. Il mercato delle assicurazioni contro i danni e i danni è segmentato per linee di business e per canali distributivi. Per linea di attività, il mercato è segmentato in autoveicoli, proprietà aziendale, responsabilità civile, casa, ingegneria e nautica. In base ai canali di distribuzione, il mercato è segmentato in vendita diretta, agenzia individuale, JV transfrontaliera e intersettoriale.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per linea di business
| Il motore |
| Proprietà aziendale |
| I proprietari di abitazione |
| Responsabilità |
| Marittimo e merci |
| Agricoltura |
| Ingegneria e costruzione |
| Credito e fideiussione |
| Infortuni e salute a breve termine |
| Altri rami non vita |
Per tipologia di cliente
| Individui |
| Piccole e medie imprese |
| Grandi aziende |
| Governo/SOE |
Per canale di distribuzione
| Vendita diretta |
| Agenzia |
| Brokers |
| bancassurance |
| Piattaforme digitali / Super-app |
| Affinità e partnership |
Per regione
| Cina orientale |
| Cina del Nord |
| Occidentale |
| centrale |
| Per linea di business | Il motore |
| Proprietà aziendale | |
| I proprietari di abitazione | |
| Responsabilità | |
| Marittimo e merci | |
| Agricoltura | |
| Ingegneria e costruzione | |
| Credito e fideiussione | |
| Infortuni e salute a breve termine | |
| Altri rami non vita | |
| Per tipologia di cliente | Individui |
| Piccole e medie imprese | |
| Grandi aziende | |
| Governo/SOE | |
| Per canale di distribuzione | Vendita diretta |
| Agenzia | |
| Brokers | |
| bancassurance | |
| Piattaforme digitali / Super-app | |
| Affinità e partnership | |
| Per regione | Cina orientale |
| Cina del Nord | |
| Occidentale | |
| centrale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente cresce il mercato assicurativo cinese contro i danni ai beni e agli infortuni?
Si prevede che passerà da 334.08 miliardi di dollari nel 2026 a 547.32 miliardi di dollari entro il 2031, con un CAGR del 10.36%.
Quale settore di attività offre il potenziale di crescita più elevato?
L'assicurazione di responsabilità civile, che dovrebbe crescere a un CAGR del 12.05% entro il 2031, è in testa grazie all'ampliamento delle norme sulla copertura obbligatoria nei settori dell'edilizia, della produzione e delle attività professionali.
Perché i veicoli a nuova energia mettono a dura prova i margini di sottoscrizione?
I costi di riparazione e sostituzione delle batterie spingono i rapporti combinati dei NEV oltre il 105%, mentre i rigidi limiti tariffari limitano gli adeguamenti dei prezzi, riducendo la redditività.
Quale ruolo svolgono le super-app nella distribuzione?
Piattaforme come WeChat e Alipay integrano politiche personalizzate nei percorsi digitali quotidiani, consentendo ai canali digitali di crescere a un CAGR dell'8.58% e di ridurre i costi di acquisizione.


