

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.14 trilioni di dollari |
| Dimensione del mercato (2031) | 1.39 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 3.91% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
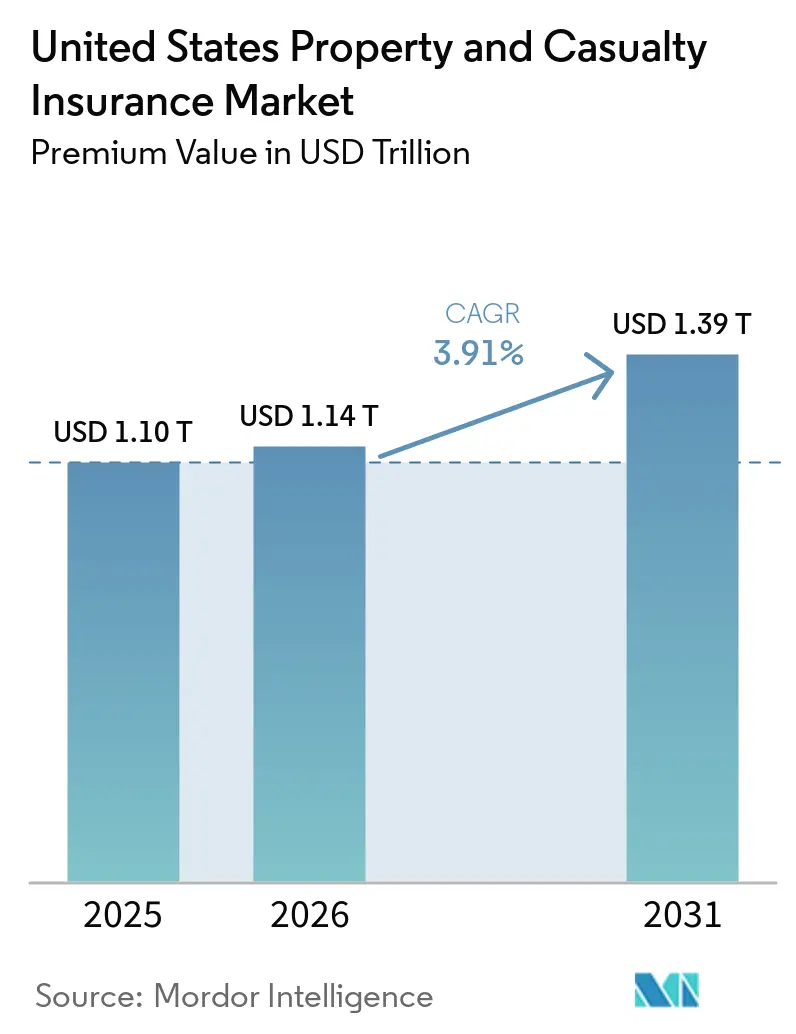
Analisi del mercato assicurativo statunitense dei rami danni e responsabilità civile a cura di Mordor Intelligence.
Il mercato statunitense delle assicurazioni danni e responsabilità civile, in termini di valore dei premi, era valutato a 1.10 trilioni di dollari nel 2025 e si stima che crescerà da 1.14 trilioni di dollari nel 2026 a 1.39 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.91% durante il periodo di previsione (2026-2031).
La crescita dei premi è principalmente una funzione delle azioni tariffarie legate all'inflazione, con gli operatori che si concentrano sulla preservazione dei margini piuttosto che sulla pura espansione dei volumi. Un deciso ritorno alla redditività della sottoscrizione ha prodotto un guadagno nel 2024 dopo una perdita significativa nel 2023, sottolineando la resilienza del settore. Gli investimenti tecnologici in telematica, intelligenza artificiale e modelli di distribuzione integrati stanno rimodellando l'accuratezza dei prezzi e le strategie di acquisizione clienti. Nel frattempo, i rendimenti più elevati dei titoli a reddito fisso ampliano gli spread di investimento, offrendo alle compagnie assicurative una maggiore tolleranza alla volatilità della sottoscrizione a breve termine. L'intensità competitiva è in aumento, poiché i maggiori operatori sfruttano le economie di scala e l'analisi dei dati per consolidare la propria quota di mercato, in particolare nel ramo auto, dove la tariffazione basata sulla telematica è ormai la norma.
Punti chiave del rapporto
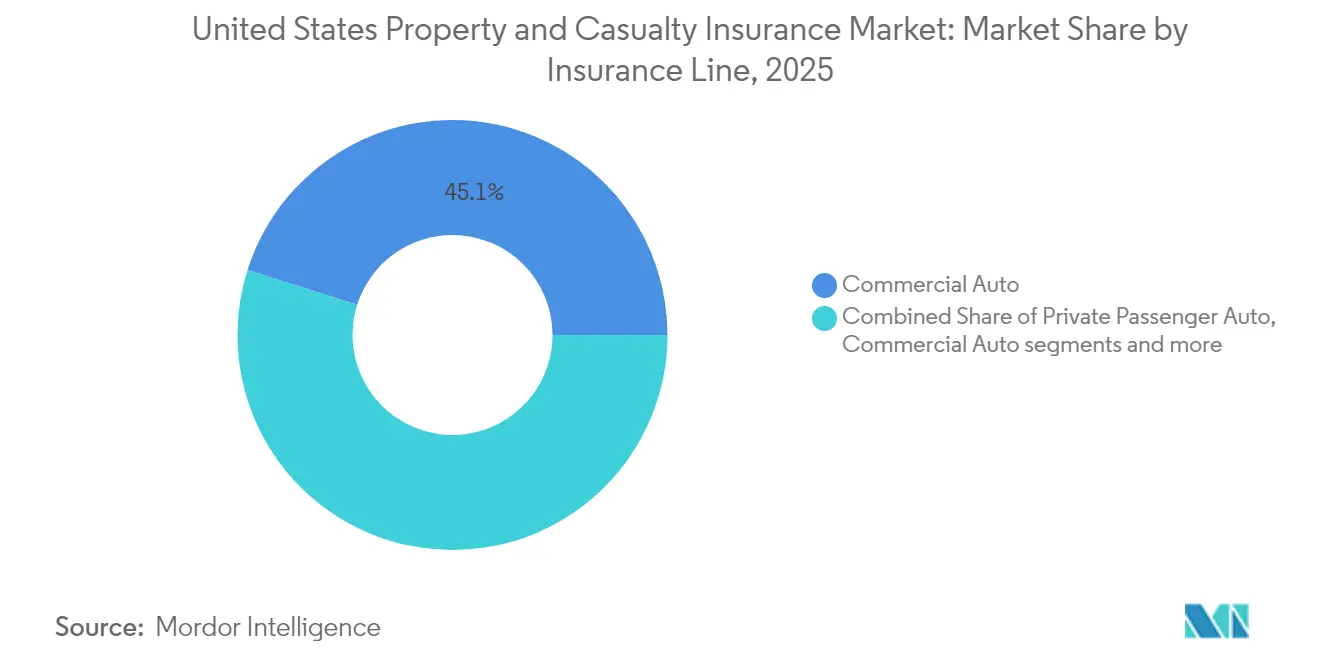
- Per quanto riguarda i rami assicurativi, il settore delle auto commerciali ha registrato il primato con una quota di fatturato del 45.12% nel 2025; si prevede che i rami specializzati cresceranno a un CAGR del 5.54% entro il 2031.
- Per canale di distribuzione, nel 64.02 agenti e broker indipendenti detenevano il 2025% della quota di mercato delle assicurazioni danni e infortuni, mentre si prevede che le piattaforme digitali e insurtech cresceranno a un CAGR del 6.25% fino al 2031.
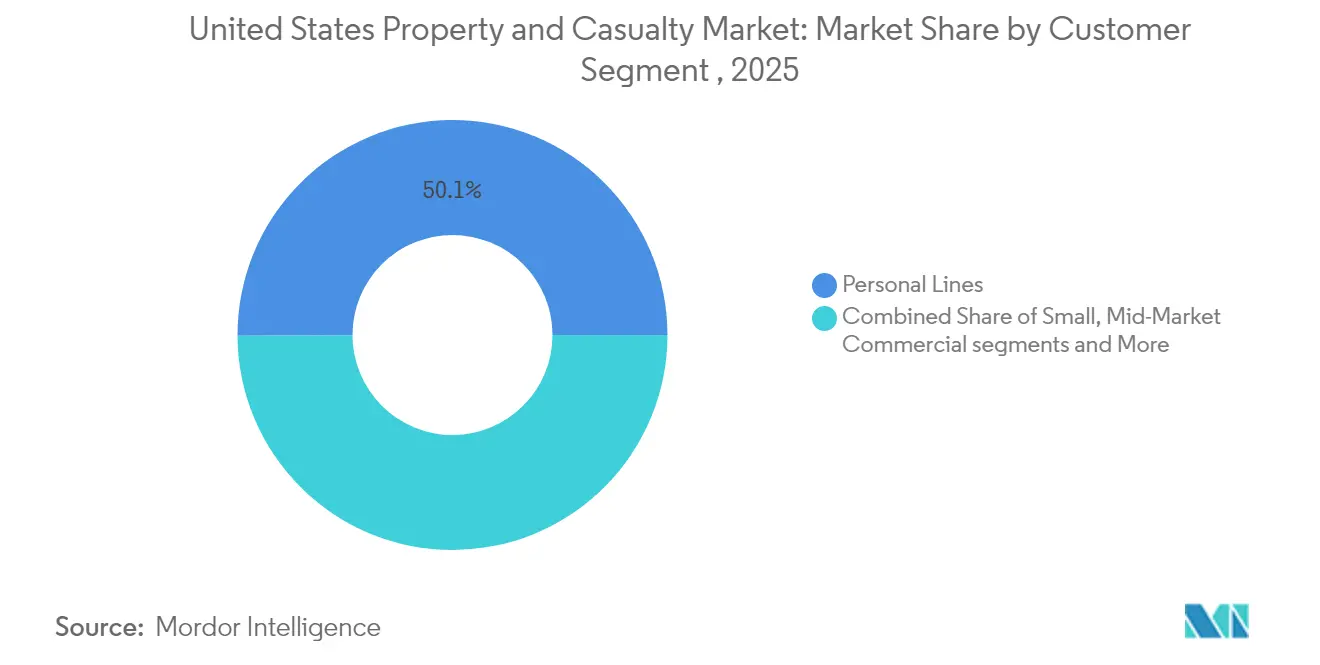
- Per segmento di clientela, nel 50.05 le assicurazioni personali rappresentavano il 2025% del mercato assicurativo danni e infortuni, mentre le piccole assicurazioni commerciali stanno crescendo a un CAGR del 4.49% fino al 2031.
- Per regione, New York ha conquistato una quota di fatturato del 32.10% nel 2025; si prevede che il suo mercato crescerà a un CAGR del 4.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo statunitense dei beni e della responsabilità civile.
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dei premi legata all'inflazione | + 1.2% | California, Texas, Florida, a livello nazionale | A breve termine (≤ 2 anni) |
| Telematica e adozione di assicurazioni basate sull'utilizzo | + 0.8% | Leadership nazionale e precoce negli stati progressisti e della State Farm | Medio termine (2-4 anni) |
| I venti favorevoli del tasso della Federal Reserve | + 0.6% | il | A breve termine (≤ 2 anni) |
| Efficienza nella sottoscrizione e nei sinistri basata sull'intelligenza artificiale | + 0.4% | Concentrato nei principali vettori | A lungo termine (≥ 4 anni) |
| Partnership assicurative integrate | + 0.3% | Hub automobilistici e tecnologici | Medio termine (2-4 anni) |
| Crescente domanda di responsabilità informatica | + 0.2% | Centri tecnologici e finanziari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore crescita dei premi legati all'inflazione
Le tariffe assicurative property hanno registrato un forte rialzo nel 2024, poiché le compagnie assicurative hanno cercato di allineare i prezzi alla crescente inflazione dei costi di sostituzione, determinando aumenti a due cifre nelle regioni esposte a catastrofi. Gli operatori si sono affidati a motori di valutazione in tempo reale che tengono conto degli input di materie prime e manodopera, creando uno spread tra rischi privilegiati e distressed. La strategia ha rafforzato i margini di sottoscrizione e accelerato il riconoscimento dei premi, limitando al contempo i volumi di nuove attività. I clienti con profili di rischio elevati hanno beneficiato di aggiustamenti modesti, mentre le classi problematiche hanno subito una rapida escalation, rimodellando le tattiche di acquisizione nel mercato assicurativo property e casuality. La continua inflazione dei costi di costruzione suggerisce che la disciplina tariffaria rimarrà fondamentale per la stabilità degli utili fino al 2026.
Crescente telematica e adozione del reddito di cittadinanza
Progressive ha rivelato che oltre il 60% delle nuove polizze auto ora include la partecipazione alla telematica, segnalando l'accettazione diffusa dell'assicurazione basata sull'utilizzo [1] Progressive Corporation, “2024 Annual Report,” progressive.com . I dati comportamentali consentono una segmentazione granulare, riducendo i rapporti sinistri/premi e permettendo prezzi competitivi per i conducenti a basso rischio. Berkshire Hathaway ha riportato una crescita degli utili di sottoscrizione auto, attribuendo il guadagno alla selezione del rischio basata sui dati e alla determinazione dei prezzi individualizzata. L'analisi delle frodi tramite apprendimento automatico riduce ulteriormente le perdite sui sinistri, consentendo agli operatori di risparmiare il 15-20% sulle perdite sospette. Con la diffusione della telematica nelle flotte commerciali, si prevede che il volume dei premi nel mercato assicurativo danni seguirà i chilometri percorsi piuttosto che il numero statico di veicoli, modificando i modelli di previsione per i segmenti auto.
I tassi di interesse della Fed stimolano il reddito da investimenti
I rendimenti medi di portafoglio sono saliti al 4.2% entro dicembre 2024, raddoppiando il livello del 2021 e migliorando la tolleranza del combined ratio per gli operatori multilinea [2] Federal Reserve, “Monetary Policy Release December 2024,” federalreserve.gov . L'incremento del reddito da investimenti consente agli assicuratori di competere in modo aggressivo nelle aree di crescita pur rispettando gli obiettivi di ritorno sul capitale proprio. I gestori di bilancio stanno scaglionando le scadenze e aggiungendo posizioni a tasso variabile per mitigare il rischio di duration, qualora si concretizzassero futuri aumenti. Le società con gestori patrimoniali interni stanno catturando premi di liquidità non disponibili ai concorrenti, ampliando il reddito da spread di 20-30 punti base. Il cambiamento strutturale dei rendimenti sostiene una crescita sostenibile degli utili per il mercato assicurativo danni per tutto l'orizzonte di previsione.
Aumento dell'efficienza nella sottoscrizione e nella gestione dei sinistri grazie all'intelligenza artificiale
Il novantanove percento dei giocatori intervistati ha programmi di IA generativa attivi che automatizzano le richieste di risarcimento di routine dalla prima notifica alla liquidazione entro poche ore [3] International Risk Management Institute, “2024 Insurance Market Conditions,” irmi.com . I primi ad adottare questa tecnologia hanno segnalato un miglioramento del rapporto sinistri/premi del 25-30% entro 18 mesi dall'implementazione. I sistemi di IA valutano migliaia di variabili simultaneamente, riducendo i pregiudizi umani e la selezione avversa. Sul fronte dei sinistri, la visione artificiale accelera la valutazione dei danni, mentre i punteggi predittivi di frode indirizzano i fascicoli ad alto rischio a team specializzati. I risparmi sui costi si traducono in rapporti di spesa, offrendo ai leader tecnologici una flessibilità di prezzo che estende il vantaggio competitivo all'intero mercato assicurativo danni.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle perdite dovute a catastrofi e dei costi di riassicurazione | -1.1% | Stati costieri, California, Florida | A breve termine (≤ 2 anni) |
| Adeguatezza delle riserve e inflazione dei costi delle perdite | -0.8% | Nationwide | Medio termine (2-4 anni) |
| Inflazione sociale del verdetto nucleare | -0.6% | Giurisdizioni favorevoli al ricorrente | A lungo termine (≥ 4 anni) |
| Aumento della frequenza dei pericoli secondari | -0.4% | Midwest e sud-est | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle perdite dovute a catastrofi e dei costi di riassicurazione
Le perdite assicurate per calamità naturali hanno raggiunto i 154 miliardi di dollari a livello globale nel 2024, con i soli incendi boschivi in California che hanno rappresentato fino a 40 miliardi di dollari. I rinnovi dei trattati di riassicurazione hanno riflesso aumenti tariffari del 15-25% per i programmi esposti a catastrofi, costringendo gli assicuratori primari a cedere maggiori rischi o a trasferire costi più elevati agli assicurati. Il piano FAIR della California ora comporta un'esposizione di 458 miliardi di dollari a fronte di un surplus di 200 milioni di dollari, a dimostrazione dello stress sistemico nei mercati residuali. L'elevata frequenza delle catastrofi sta spingendo il mercato assicurativo danni e infortuni ad adottare modelli in tempo reale e prezzi dinamici per mantenere i margini di solvibilità.
Inflazione sociale guidata dal verdetto nucleare
La gravità dei sinistri per responsabilità civile aumenta del 7% all'anno, trainata dall'aumento dei finanziamenti per le controversie legali e da sedi giudiziarie favorevoli ai ricorrenti. I verdetti per auto commerciali superiori a 10 milioni di dollari hanno spostato le curve dei costi di perdita, costringendo gli operatori a ridurre i massimali e ad aumentare i punti di aggravio. La capacità nei rami ombrello si è contratta del 30-40% per i settori ad alto rischio, con aumenti tariffari superiori al 35% in alcune giurisdizioni. A meno che lo slancio della riforma della responsabilità civile non acceleri, l'inflazione sociale continuerà a erodere i margini di sottoscrizione nel mercato assicurativo danni e infortuni.
Analisi del segmento
Per linea assicurativa: Commercial Auto mantiene la leadership
Il settore automobilistico commerciale ha generato il 45.12% dei premi diretti del 2025, ancorando il mercato assicurativo danni e infortuni attraverso requisiti di copertura obbligatori e un'intensa attività di trasporto merci. Le flotte telematiche offrono un ambiente ricco di dati che supporta la personalizzazione dei prezzi, limitando il deterioramento del rapporto sinistri in un segmento storicamente afflitto da un'inflazione di gravità. Si prevede che i rami specializzati come cyber, marittimo, terrestre e cauzioni cresceranno a un CAGR del 5.54% fino al 2031, poiché le aziende si trovano ad affrontare nuovi rischi digitali e legati alla catena di approvvigionamento. Si prevede che le dimensioni del mercato assicurativo danni e infortuni per i prodotti specializzati si amplieranno significativamente, poiché la spesa federale per le infrastrutture alimenterà la domanda di cauzioni.
Gli assicuratori per i proprietari di casa stanno riducendo l'esposizione a rischi catastrofici, mentre il settore delle auto private si trova ad affrontare venti contrari dovuti all'inflazione dei ricambi che riducono i margini di sottoscrizione. Il ramo infortuni sul lavoro continua la sua corsa redditizia con un combined ratio inferiore al 90% per il settimo anno consecutivo nel 2024. I rami di responsabilità civile soffrono la pressione dell'inflazione sociale, spingendo gli aumenti dei tassi a cifre alte, mentre gli operatori difendono la solidità delle riserve. La crescita delle cauzioni è amplificata dall'Infrastructure Investment and Jobs Act da 1.2 trilioni di dollari, che richiede garanzie di performance sui progetti finanziati a livello federale e amplia la quota di mercato delle assicurazioni danni e infortuni per gli specialisti delle obbligazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: gli agenti indipendenti rimangono fondamentali
Agenti e broker indipendenti hanno registrato il 64.02% dei premi sottoscritti nel 2025, sostenendo il tessuto relazionale del mercato assicurativo danni e infortuni. Il loro ruolo consultivo è apprezzato nei trasferimenti di rischio complessi, anche con la crescente popolarità dei portali self-service per gli operatori. I dati sui ricavi mostrano che il 75% delle agenzie ha registrato una crescita del fatturato nel 2024, nonostante un modesto calo del numero totale di agenzie. Le piattaforme digitali, tuttavia, stanno crescendo a un CAGR del 6.25%, convertendo gli acquirenti sensibili al prezzo attraverso interfacce semplificate e vincoli immediati.
Gli agenti tradizionali stanno adottando strumenti di firma elettronica e marketing automation per preservare la pertinenza, mentre le captive combattono la compressione dei margini mentre le case madri raddoppiano la spesa diretta al consumatore. I canali wholesale e MGA traggono profitto dalla pressione di capacità del mercato ammesso, convogliando le classi in sofferenza verso rami in eccesso e surplus. L'interazione competitiva sta ampliando le dimensioni del mercato assicurativo danni e infortuni a disposizione degli intermediari tecnologici, senza eliminare il ruolo consultivo fondamentale degli agenti locali.
Per segmento di clientela: le linee personali hanno un vantaggio di scala
Le linee personali hanno rappresentato il 50.05% dei premi del 2025, offrendo flussi di cassa affidabili e un potenziale di cross-selling nei pacchetti auto-casa. L'esposizione alle catastrofi continua a mettere a dura prova la redditività, tuttavia la copertura auto obbligatoria garantisce una domanda di base in tutti i cicli economici. Si prevede che le piccole imprese commerciali cresceranno a un CAGR del 4.49% fino al 2031, trainate da un onboarding digitale semplificato e da partnership assicurative integrate che riducono i costi di acquisizione. Questi progressi stanno incrementando la quota di mercato delle assicurazioni danni e infortuni del segmento, in un universo frammentato per le piccole imprese.
Gli acquirenti del mercato medio e delle grandi aziende commerciali si trovano ad affrontare un controllo sottoscrittivo più rigoroso, poiché l'andamento dei verdetti nucleari fa aumentare i massimali per le polizze danni. I conti specializzati che richiedono un coordinamento globale dei programmi si avvalgono della forza tecnica degli operatori multi-linea, supportando l'adeguatezza dei premi nonostante le pressioni concorrenziali. L'ampliamento delle soglie di fideiussione della Small Business Administration sta stimolando l'emissione di fideiussioni tra i settori precedentemente sottoserviti, ampliando le dimensioni del mercato assicurativo danni e proprietà per le soluzioni di fideiussione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
New York ha contribuito al 32.10% dei premi assicurativi nazionali nel 2025 e si prevede che crescerà a un CAGR del 4.28% fino al 2031, sostenuta da una supervisione normativa equilibrata e da una base economica diversificata. La forte concentrazione di proprietà urbane e un vivace settore finanziario favoriscono una domanda costante di coperture di responsabilità civile, danni e specialty. Le riforme legislative che incoraggiano l'adeguatezza delle tariffe hanno attratto nuovi operatori, mantenendo un'ampia capacità e una politica dei prezzi rigorosa.
Il mercato californiano presenta forti contrasti. L'esposizione agli incendi boschivi e i vincoli tariffari hanno spinto i principali sottoscrittori a limitare i nuovi contratti, aumentando le polizze FAIR Plan del 276% tra il 2018 e il 2024. I mandati del Commissario che impongono agli operatori di operare in zone in difficoltà cercano di ristabilire l'equilibrio, ma incontrano resistenza a causa della pressione sul capitale. I premi assicurativi in Texas sono aumentati vertiginosamente a causa delle perdite dovute a condizioni meteorologiche avverse; le tariffe per i proprietari di case sono aumentate del 54.5% in cinque anni e continuano a superare le medie nazionali. La Florida mostra una timida stabilizzazione a seguito delle riforme sulla responsabilità civile del 2023 che hanno frenato gli abusi nell'assegnazione dei benefici, attraendo nuovi operatori nonostante la persistente volatilità degli uragani.
Sacche di crescita stanno emergendo negli stati del Mountain West e del Sud-Est, mentre la migrazione della popolazione alimenta l'avvio di nuove costruzioni e l'immatricolazione di veicoli. Tuttavia, la crescente frequenza dei rischi secondari – grandine, tempeste convettive e alluvioni improvvise – richiede una modellazione catastrofica più precisa per sostenere la redditività. La diversificazione geografica rimane una copertura strategica fondamentale, spingendo gli operatori a ridistribuire il capitale dalle zone costiere sotto stress ai mercati interni, dove i regimi normativi consentono una tariffazione basata sul rischio. Questa dinamica rafforza l'importanza del contesto legislativo e giudiziario specifico di ogni stato nel plasmare il mercato assicurativo danni e infortuni.
Panorama competitivo
I dieci maggiori operatori hanno controllato oltre la metà dei premi diretti nel 2024, a indicare una moderata concentrazione, mentre i primi cinque assicuratori auto hanno conquistato la maggior parte dei premi del segmento, con un aumento di 110 punti base rispetto al 2023. Le economie di scala nell'analisi dei dati, nelle spese di marketing e negli acquisti di riassicurazione continuano ad ampliare i divari di performance. Progressive ha aumentato i premi del 24.5% nel 2024 sfruttando la telematica e le sue capacità di distribuzione diretta.
L'orientamento strategico sta divergendo. Le compagnie assicurative orientate alla crescita stanno investendo massicciamente in piattaforme di sottoscrizione basate sull'intelligenza artificiale, mentre gli operatori orientati al profitto stanno eliminando i portafogli non redditizi e riallocando il capitale verso rami specializzati con un'adeguatezza tariffaria disciplinata. Le alleanze assicurative integrate con rivenditori e case automobilistiche aprono nuove opportunità di guadagno per gli operatori agili, mentre i ritardatari rischiano di cedere quote di mercato in nicchie in rapida crescita come il cyber. L'attività di fusioni e acquisizioni, esemplificata dall'acquisizione di McGriff Insurance Services da parte di Marsh McLennan per 7.75 miliardi di dollari, sottolinea la ricerca di un'ampia distribuzione e di una penetrazione nel mercato intermedio. Gli assicuratori regionali più piccoli si trovano ad affrontare costi tecnologici crescenti che mettono a dura prova la competitività delle compagnie indipendenti, incoraggiando l'affiliazione o la specializzazione di nicchia per rimanere competitivi nel mercato assicurativo danni e infortuni.
Leader del settore assicurativo statunitense dei rami danni e responsabilità civile
State Farm Mutual Automobile Insurance Co.
Berkshire Hathaway Inc. (GEICO, National Indemnity)
La Corporazione Progressista
Allstate Corp.
Liberty Mutual Holding Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: Brown & Brown completa l'acquisizione di Risk Strategies e della società madre Accession, espandendo la propria presenza nell'intermediazione commerciale.
- Febbraio 2025: Nationwide accetta di acquistare la linea di credito stop-loss per i datori di lavoro di Allstate per 1.25 miliardi di USD, con chiusura prevista per il secondo semestre del 2.
- Gennaio 2025: SageSure acquisisce GeoVera Advantage Insurance Services, ampliando la capacità di copertura dei beni esposti a catastrofi in California.
- Marzo 2025: la NAIC ha pubblicato il suo programma legislativo federale per il 2025, sostenendo il primato normativo statale e i finanziamenti per la resilienza alle catastrofi.
Ambito e metodologia
Questo rapporto mira a fornire un'analisi dettagliata del mercato delle assicurazioni sulla proprietà e sui danni negli Stati Uniti. Si concentra sulle dinamiche del mercato, sulle tendenze emergenti nei segmenti e sui mercati regionali e su approfondimenti su vari tipi di canali assicurativi e di distribuzione. Inoltre, analizza gli attori chiave e il panorama competitivo nel mercato delle assicurazioni contro danni e danni negli Stati Uniti.
Per linea assicurativa
| I proprietari di abitazione |
| Auto privata per passeggeri |
| Auto commerciale |
| Proprietà commerciale |
| Compensazione dei lavoratori |
| Responsabilità generale |
| Specialità (cyber, marittimo, interno, cauzioni) |
Per canale di distribuzione
| Direct |
| Agenti/broker indipendenti |
| Agenti prigionieri |
| bancassurance |
| Piattaforme digitali/insurtech |
| Vendita all'ingrosso / MGA |
Per segmento di clientela
| Linee personali |
| Piccola impresa commerciale (PMI) |
| Commerciale di fascia media |
| Grandi aziende commerciali e specializzate |
Per regione
| California |
| Texas |
| Florida |
| New York |
| Altro |
| Per linea assicurativa | I proprietari di abitazione |
| Auto privata per passeggeri | |
| Auto commerciale | |
| Proprietà commerciale | |
| Compensazione dei lavoratori | |
| Responsabilità generale | |
| Specialità (cyber, marittimo, interno, cauzioni) | |
| Per canale di distribuzione | Direct |
| Agenti/broker indipendenti | |
| Agenti prigionieri | |
| bancassurance | |
| Piattaforme digitali/insurtech | |
| Vendita all'ingrosso / MGA | |
| Per segmento di clientela | Linee personali |
| Piccola impresa commerciale (PMI) | |
| Commerciale di fascia media | |
| Grandi aziende commerciali e specializzate | |
| Per regione | California |
| Texas | |
| Florida | |
| New York | |
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato assicurativo danni e infortuni negli Stati Uniti?
Nel 1.14 il mercato valeva 2026 trilioni di dollari e si prevede che raggiungerà 1.39 trilioni di dollari entro il 2031, il che implica un CAGR del 3.91%.
Quanto sono dominanti gli agenti indipendenti nella distribuzione assicurativa contro i danni negli Stati Uniti?
Gli agenti e i broker indipendenti hanno detenuto il 64.02% dei premi sottoscritti nel 2025, superando di gran lunga i canali digitali nonostante la crescita del CAGR del 6.25% di questi ultimi
Quali fattori stanno determinando la rapida diffusione dei programmi telematici?
La politica di determinazione dei prezzi basata sul comportamento riduce i tassi di perdita e offre sconti personalizzati, spingendo il 60% dei nuovi clienti auto di Progressive ad iscriversi nel 2024.
Quale stato attualmente detiene la quota maggiore dei premi assicurativi sui danni ai beni e agli infortuni negli Stati Uniti?
New York è in testa con il 32.10% dei premi nazionali e si prevede che crescerà a un CAGR del 4.28% fino al 2031.


