

Dimensioni e quota del mercato dei robot programmabili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
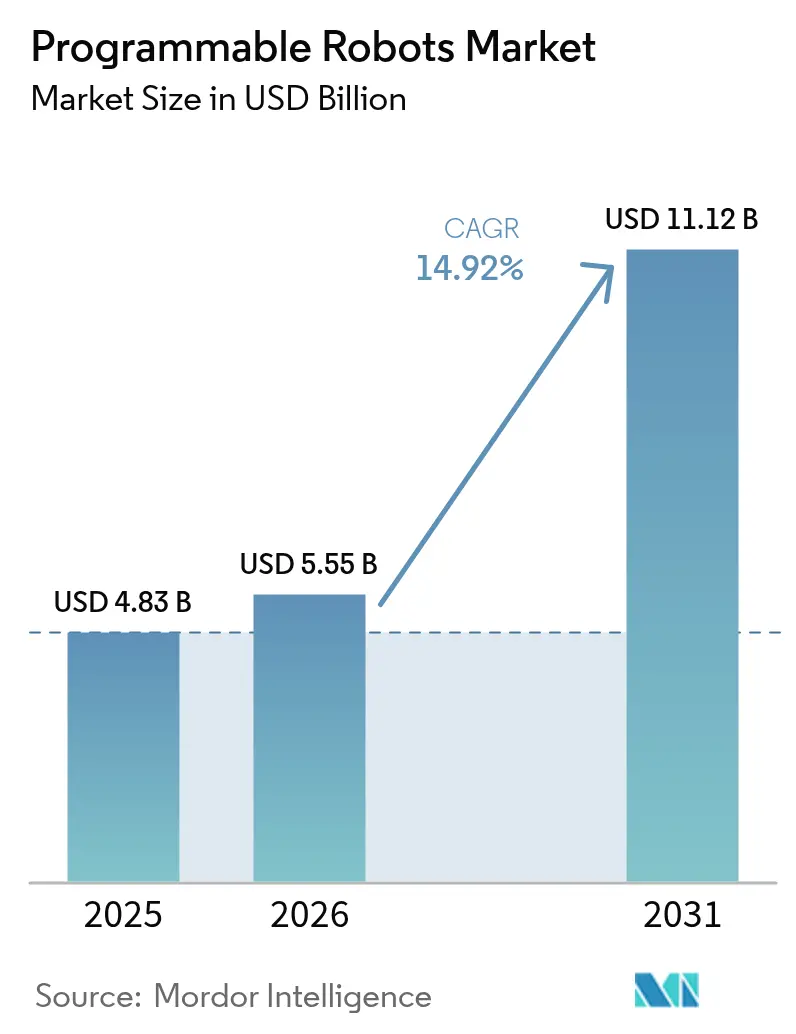
| Dimensione del mercato (2026) | 5.55 miliardo di dollari |
| Dimensione del mercato (2031) | 11.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
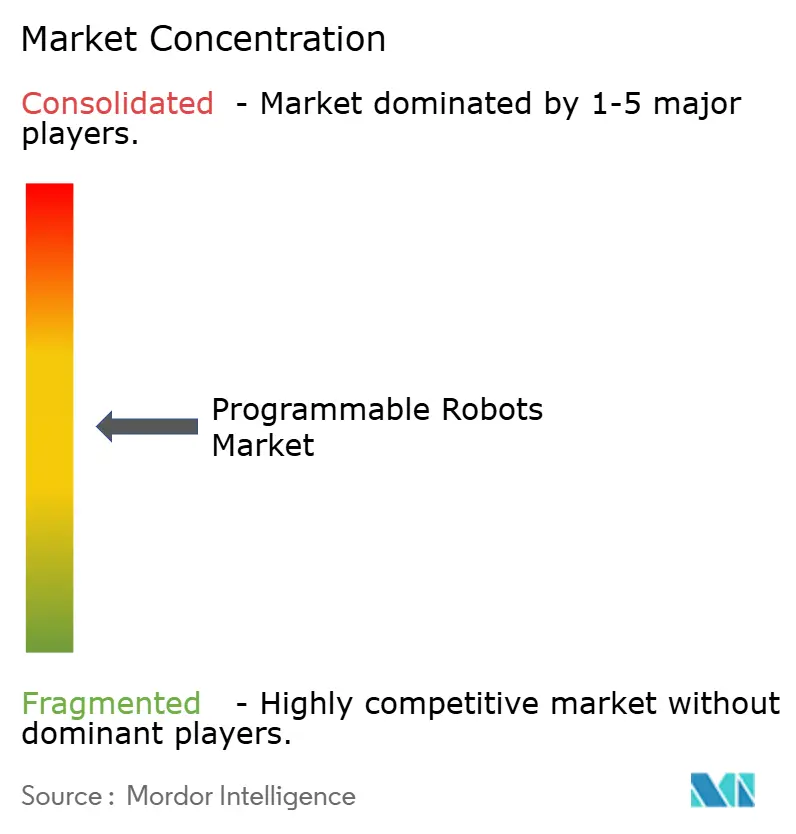
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei robot programmabili di Mordor Intelligence
Si stima che il mercato dei robot programmabili nel 2026 raggiungerà un valore di 5.55 miliardi di dollari, in crescita rispetto ai 4.83 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 11.12 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 14.92% nel periodo 2026-2031. La crescita riflette i programmi di studio obbligatori in robotica, il calo dei prezzi dei componenti e la diffusione dei chip edge-AI che consentono ai robot di elaborare localmente immagini e parlato. Le strategie nazionali per la robotica negli Stati Uniti, in Cina, in Corea del Sud e nel Regno Unito allineano i finanziamenti pubblici con gli obiettivi di sviluppo della forza lavoro, trasformando i robot programmabili in infrastrutture strategiche. La modularità dell'hardware, il software in bundle e i servizi di supporto basati su abbonamento stanno aumentando il valore a vita del cliente, mentre le iniziative di localizzazione della catena di approvvigionamento cercano di proteggere i produttori dagli shock geopolitici e dalle limitazioni delle materie prime. [1] Dipartimento del Commercio degli Stati Uniti, "Industria robotica della Corea del Sud", trade.gov
Punti chiave del rapporto
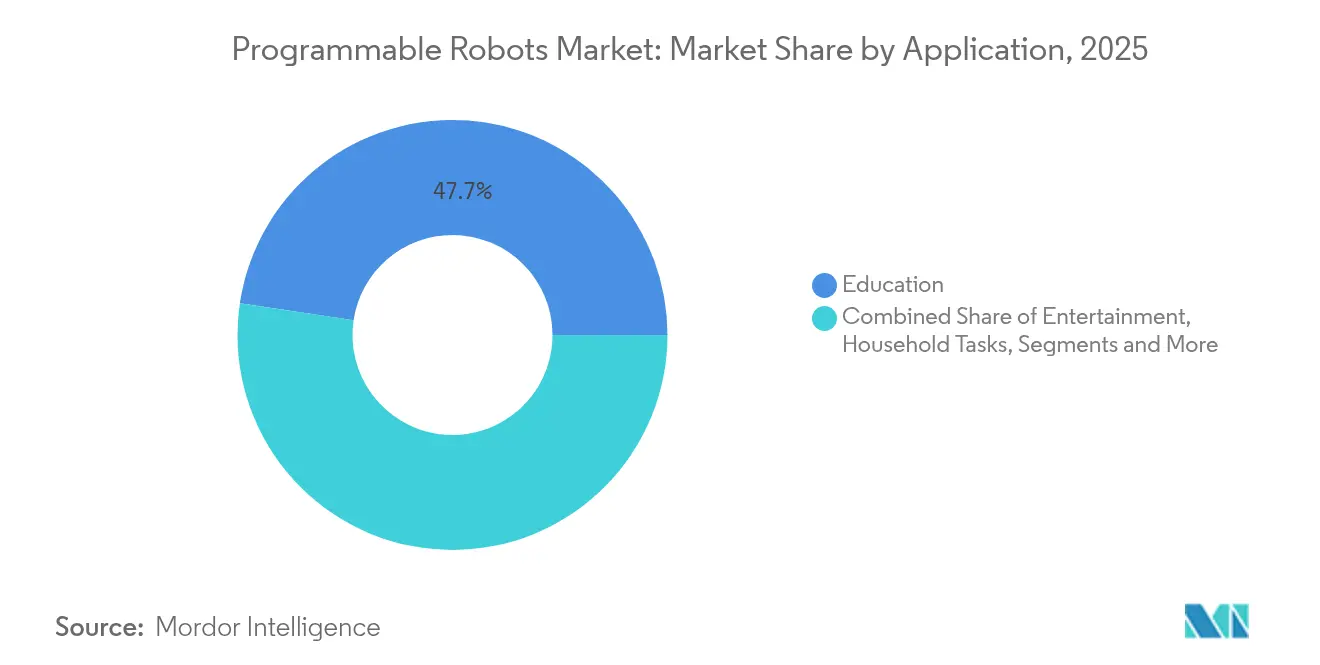
- Per applicazione, nel 47.65 gli istituti scolastici erano in testa con il 2025% della quota di mercato dei robot programmabili, mentre la ricerca e la prototipazione sono destinate a crescere a un CAGR del 16.72% entro il 2031.
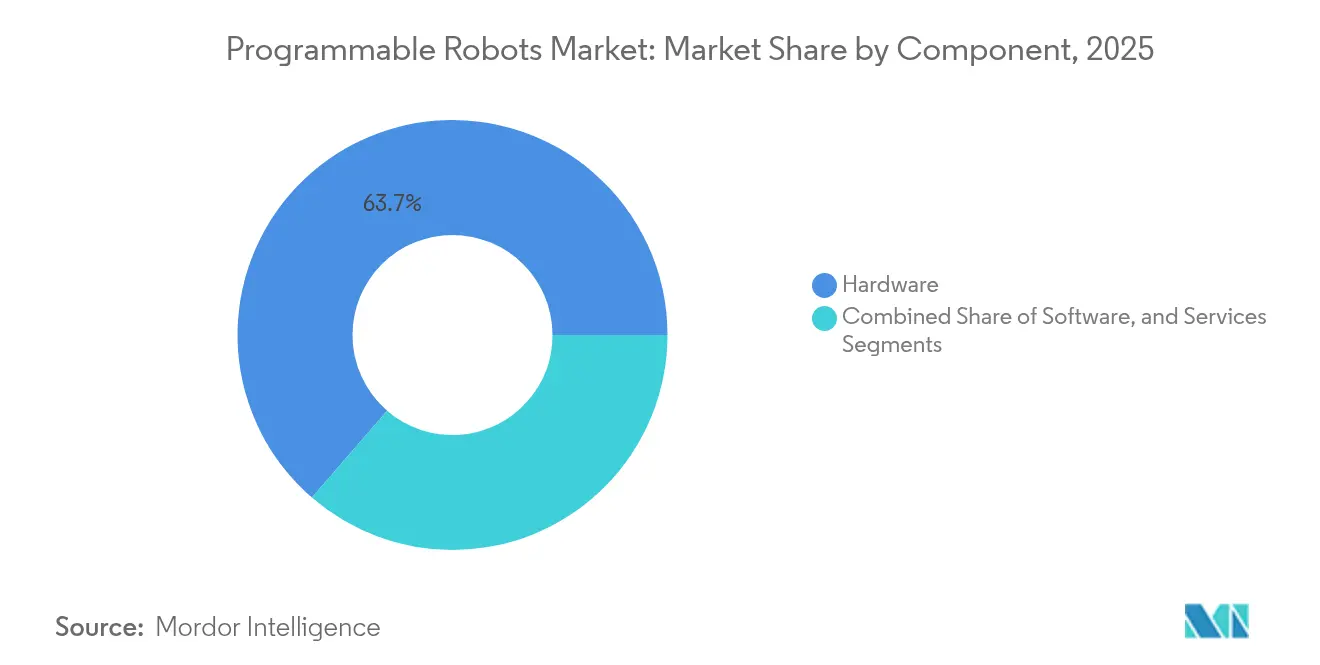
- Per componente, l'hardware ha conquistato una quota di fatturato del 63.65% nel 2025; si prevede che i servizi cresceranno a un CAGR del 15.18% fino al 2031.
- In base al tipo di mobilità, nel 48.85 i sistemi su ruote rappresentavano il 2025% del mercato dei robot programmabili, mentre le varianti con zampe e umanoidi accelereranno a un CAGR del 15.74%.
- In base all'ambiente di programmazione, le interfacce grafiche hanno rappresentato il 56.55% della quota nel 2025; le piattaforme basate su ROS registreranno un CAGR del 16.88% entro il 2031.
- In base all'utente finale, nel 12 le scuole K-42.10 rappresentavano il 2025% del mercato dei robot programmabili; l'istruzione superiore e i laboratori di ricerca cresceranno a un CAGR del 16.02%.
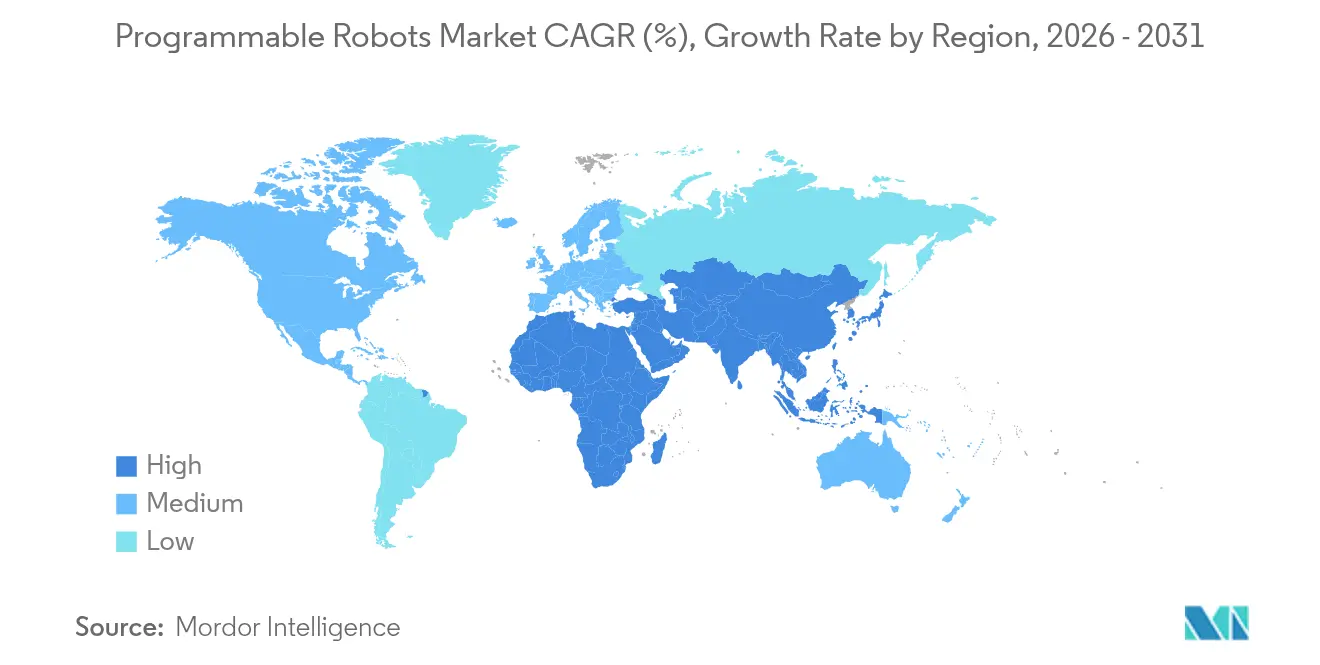
- Per regione, il Nord America ha dominato con una quota di mercato del 37.35% nel 2025; l'area Asia-Pacifico è destinata a crescere a un CAGR del 16.42% grazie all'impegno della Cina nel settore della robotica pari a 138 miliardi di dollari.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei robot programmabili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di programmi educativi basati sulle materie STEM | + 2.8% | Globale, con i primi guadagni in Nord America e UE | Medio termine (2-4 anni) |
| Il calo dei prezzi delle batterie agli ioni di litio consente kit più leggeri e autonomi | + 2.1% | Globale, ricadute dalla catena di fornitura dei veicoli elettrici | A breve termine (≤ 2 anni) |
| Disponibilità diffusa di schede MCU open source | + 1.9% | Globale, con concentrazione nelle comunità dei maker | A breve termine (≤ 2 anni) |
| Chip AI-on-edge che consentono visione e linguaggio a bordo | + 3.2% | Core APAC, in espansione verso Nord America e UE | Medio termine (2-4 anni) |
| Strategie nazionali per la robotica | + 2.4% | L'area APAC è in testa, seguita dalle iniziative dell'UE | A lungo termine (≥ 4 anni) |
| Crescente domanda di robot per l'assistenza in telepresenza nelle società che invecchiano | + 1.8% | Giappone, Corea del Sud, Germania, con espansione verso la fascia demografica anziana a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione di programmi educativi basati sulle materie STEM
La robotica è passata dai club extracurriculari ai requisiti fondamentali delle aule, convertendo la spesa discrezionale in spese infrastrutturali di base. La decisione della Carnegie Mellon University di integrare i moduli con sensori visivi VEX V5 nei suoi programmi K-2025 del 12 illustra come la percezione avanzata stia entrando nell'istruzione primaria. I curricula standardizzati creano cicli di approvvigionamento prevedibili, consentendo ai fornitori di ammortizzare i costi degli strumenti e di scalare la produzione. Studi longitudinali dimostrano che la robotica pratica migliora le prestazioni nei test di problem solving rispetto all'istruzione tradizionale. Man mano che i distretti scolastici siglano contratti pluriennali, il mercato dei robot programmabili garantisce una visibilità costante dei ricavi, incoraggiando i nuovi entranti a investire in piattaforme educative appositamente progettate.
Il calo dei prezzi delle batterie agli ioni di litio consente kit più leggeri e autonomi
Le celle per batterie commerciali, ricavate dalla filiera dei veicoli elettrici, hanno ridotto il costo per wattora e migliorato la densità energetica. I telai più leggeri ora supportano il funzionamento in aula per l'intera giornata senza cavi di alimentazione, riducendo i costi infrastrutturali associati alle stazioni di ricarica fisse. I kit portatili ampliano inoltre la base di riferimento ai programmi extrascolastici e agli ambienti di apprendimento a distanza. I dati sull'elasticità del prezzo raccolti dai bandi di gara del 2024 mostrano una correlazione diretta tra i minori costi dei pacchi batteria e i volumi ordinati per i kit robotici entry-level, rafforzando le negoziazioni di acquisto basate sui volumi.
Disponibilità generalizzata di schede MCU open source
Schede supportate dalla community come Arduino, Raspberry Pi ed ESP32 offrono core di prototipazione a basso costo che supportano molti robot programmabili entry-level. Le loro ampie librerie riducono i cicli di sviluppo e consentono agli insegnanti di allineare i progetti ai programmi di informatica esistenti. Il kit Alvik di Arduino, al prezzo di 169.95 euro (182.40 dollari), integra Wi-Fi, Bluetooth e supporto IDE multilingue, dimostrando come gli ecosistemi open source si traducano in soluzioni di apprendimento chiavi in mano. La commercializzazione dei controller riduce il divario prestazionale tra marchi premium e low-cost, intensificando la concorrenza sui contenuti software e sull'assistenza clienti.
Chip AI-on-Edge che consentono visione e linguaggio a bordo
Le unità di elaborazione neurale integrate nei microcontrollori eliminano i rischi di latenza e privacy legati all'inferenza cloud. EdgeCortix prevedeva che il 2024 avrebbe segnato il punto di svolta per l'intelligenza artificiale su dispositivo, e le successive release di chip confermano questa tendenza. L'acquisizione di Kinara da parte di NXP per 307 milioni di dollari assicura motori di inferenza proprietari per il suo catalogo embedded, consentendo agli OEM di differenziarsi in termini di funzionalità vocali e di visione in tempo reale. I robot in classe ora possono riconoscere le attrezzature di laboratorio, seguire i comandi vocali e adattarsi agli ostacoli dinamici, aumentando notevolmente il valore pedagogico e giustificando i prezzi unitari premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spese in conto capitale iniziali vs. set di funzionalità in rapida evoluzione | -1.6% | Mercati educativi globali, particolarmente sensibili ai costi | Medio termine (2-4 anni) |
| Carenza di insegnanti di programmazione pronti per l'insegnamento in aula | -2.1% | Globale, acuto nei mercati in via di sviluppo | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella certificazione di sicurezza per i robot domestici | -1.3% | Mercati normativi del Nord America e dell'UE | Medio termine (2-4 anni) |
| Fragilità della catena di fornitura per attuatori personalizzati di piccola serie | -1.8% | Globale, concentrato nei mercati dei componenti specializzati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Capex iniziale contro set di funzionalità in rapida evoluzione
I distretti scolastici si trovano ad affrontare cicli di bilancio che bloccano le specifiche per tre-cinque anni, eppure le piattaforme di robotica vengono aggiornate annualmente. Gli acquirenti temono l'obsolescenza tecnologica, spesso ritardando gli acquisti fino all'emergere di standard di funzionalità standardizzati. I modelli di abbonamento che includono opzioni di aggiornamento hardware stanno iniziando a mitigare questo rischio, ma richiedono nuove politiche di approvvigionamento. La discrepanza tra le tempistiche di approvazione dei finanziamenti e la rapida innovazione dei componenti attenua la domanda immediata, in particolare nei mercati con budget per l'istruzione limitati.
Carenza di insegnanti di programmazione pronti per l'uso in classe
La rapida espansione dei programmi di studio ha superato i tempi di formazione degli insegnanti. La Robotics Academy della Carnegie Mellon University segnala liste d'attesa pluriennali per i corsi di certificazione, a dimostrazione della capacità di acquisizione. Senza facilitatori qualificati, le scuole sottoutilizzano i kit acquistati, riducendo gli ordini ripetuti e il passaparola. I consorzi industriali stanno investendo in programmi di micro-credenziali asincroni, ma la carenza di istruttori rimane un freno a lungo termine per il mercato dei robot programmabili.
Analisi del segmento
Per componente: le basi hardware generano flussi di entrate
Nel 63.65, l'hardware ha dominato il 2025% del mercato dei robot programmabili, riflettendo l'intensità di capitale investita in assemblaggi meccanici, sensori e sistemi di azionamento. Il mercato dei robot programmabili per l'hardware ha superato i 3.07 miliardi di dollari ed è destinato a crescere parallelamente ai requisiti curriculari che considerano i robot come risorse durevoli. Chassis modulari e alloggiamenti per sensori standardizzati riducono l'attrito di integrazione, consentendo la riutilizzabilità multilivello.
Il software, sebbene con un fatturato inferiore, genera margini superiori al 70% per i fornitori che offrono aggiornamenti in abbonamento. I servizi, con un CAGR del 15.18%, monetizzano ore di formazione, librerie di piani di lezione ed estensioni di garanzia, fornendo flussi di cassa ricorrenti che attenuano la stagionalità dell'hardware. Le istituzioni valutano sempre più il costo totale di proprietà (TCO), spingendo i fornitori a raggruppare hardware, dashboard cloud e crediti per lo sviluppo professionale degli insegnanti in contratti unificati. Nel periodo di previsione, i fornitori in grado di trasformare le acquisizioni hardware una tantum in ricavi da servizi di tipo annualità supereranno i concorrenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di mobilità: le piattaforme su ruote dominano nonostante l'innovazione umanoide
I robot con ruote hanno mantenuto una quota di mercato del 48.85% nel 2025, grazie al ridotto numero di componenti e ai profili sicuri per l'uso in classe che ne facilitano l'impiego immediato. Il segmento beneficia di un'ampia disponibilità di componenti di trasmissione standard, mantenendo i prezzi medi di vendita entro le soglie di finanziamento delle scuole pubbliche.
Tuttavia, si prevede che le varianti umanoidi e con altre zampe conquisteranno una quota crescente del mercato dei robot programmabili, con una crescita del 15.74% di CAGR con il calo dei prezzi degli attuatori e la maturazione degli algoritmi di controllo. I programmi di ingegneria in Europa adottano sempre più kit bipedi per insegnare i principi di pianificazione del cammino e di force feedback, suggerendo un'espansione della domanda da parte dei piloti nei settori dell'intrattenimento e della sanità. I fornitori che offrono famiglie di piattaforme che comprendono opzioni con ruote, cingoli e zampe possono incrementare le vendite di modelli avanzati man mano che gli studenti progrediscono, vincolando gli istituti agli ecosistemi dei marchi.
Per ambiente di programmazione: accessibilità contro sofisticatezza professionale
Le interfacce grafiche drag-and-drop hanno detenuto una quota del 56.55% nel 2025 e i loro blocchi intuitivi rimangono indispensabili per chi si avvicina per la prima volta alla programmazione. Tuttavia, gli stack basati su ROS sono destinati a superare il segmento, con un CAGR del 16.88%, man mano che le università allineano i programmi di studio agli strumenti del settore.
Si prevede che il mercato dei robot programmabili attribuito ai kit ROS raddoppierà entro il 2031, collegando percorsi di istruzione e di impiego professionale. Le piattaforme ibride sono ora dotate di IDE dual-mode che consentono agli studenti di alternare tra codifica a blocchi e Python, preservando la continuità dell'apprendimento. I nuovi operatori di mercato che puntano sull'estensibilità degli IDE, sulla collaborazione cloud e sui motori di completamento del codice basati su intelligenza artificiale sono pronti a conquistare quote di mercato rispetto agli operatori tradizionali, limitati ad ambienti grafici statici.
Per applicazione: la leadership nell'istruzione affronta l'accelerazione della ricerca
Nel 47.65, l'istruzione ha generato il 2025% del fatturato del mercato dei robot programmabili, consolidando il suo ruolo di settore di riferimento. I quadri normativi per gli appalti semplificano le implementazioni a livello distrettuale e i pacchetti di lezioni multi-livello incoraggiano gli ordini di rinnovo.
Ricerca e prototipazione, con un CAGR del 16.72%, rappresenteranno una quota crescente del mercato dei robot programmabili, man mano che bracci di manipolazione e suite di sensori a prezzi accessibili raggiungeranno laboratori più piccoli. L'impollinazione incrociata si verifica man mano che le innovazioni nei robot per la ricerca si riversano nei kit per le aule attraverso pacchetti aggiuntivi modulari. I segmenti dell'intrattenimento e della casa rimangono in fase embrionale, ma fungono da canali di marketing che familiarizzano i consumatori con gli ecosistemi dei brand, orientando successivamente le decisioni di acquisto nei contesti di istruzione formale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da End-User: la K-12 Foundation sostiene la crescita dell'istruzione superiore
Nel 12, gli istituti K-42.10 hanno conquistato il 2025% della quota di mercato dei robot programmabili, trainati dai finanziamenti federali e statali per le materie STEM. La visibilità a questo livello favorisce la fidelizzazione al marchio, un fattore che i fornitori sfruttano attraverso badge di certificazione e concorsi per studenti.
I centri di istruzione superiore e di ricerca, in espansione a un CAGR del 16.02%, richiedono architetture aperte e sensori di livello industriale per supportare la sperimentazione a livello di tesi. Gli OEM che rispondono con percorsi di aggiornamento e pacchetti di prezzi accademici sono destinati ad aumentare la quota di mercato lungo tutto il percorso formativo. Le comunità di appassionati e maker, sebbene con un fatturato inferiore, influenzano le roadmap dei prodotti attraverso rapidi cicli di innovazione open source e fungono da terreno di beta test per i nuovi moduli.
Analisi geografica
Mercato nordamericano dei robot programmabili
Nel 37.35, il Nord America deteneva una quota di mercato del 2025% per i robot programmabili, sostenuta da solidi finanziamenti per l'istruzione a livello distrettuale e dall'ampliamento delle sovvenzioni per la robotica della National Science Foundation. Standard di sicurezza come UL 3300 e ISO 13482 accelerano i tempi di apprendimento in aula chiarendo i percorsi di conformità. I fornitori sfruttano ampie reti di rivenditori e programmi di dimostrazione nelle scuole per abbreviare i cicli di vendita. L'orientamento della politica industriale canadese verso la produzione manifatturiera avanzata e l'integrazione del Messico nelle catene di approvvigionamento nordamericane supportano l'approvvigionamento di componenti regionali, mitigando l'esposizione ai dazi.
Mercato dei robot programmabili nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 16.42%, il più rapido a livello mondiale, poiché la Cina mobiliterà 138 miliardi di dollari per l'accelerazione della robotica e istituirà centri di formazione in tutti i capoluoghi di provincia. Il programma infrastrutturale da 200 miliardi di won sudcoreani della Corea del Sud e la New Robot Strategy del Giappone convogliano capitali verso gli OEM nazionali, rafforzando la resilienza della base di fornitura locale. La politica educativa nazionale indiana enfatizza la programmazione fin dalla sesta elementare, sbloccando una vasta coorte di studenti incrementali. I fornitori regionali sfruttano la vicinanza alle fabbriche di semiconduttori e agli impianti di batterie, consentendo prezzi competitivi senza compromettere le funzionalità.
Mercato europeo dei robot programmabili
L'Europa registra una crescita costante, sostenuta dal budget per l'innovazione di 100 miliardi di euro di Horizon Europe e dagli stanziamenti della Strategia High-Tech 2025 della Germania. La Strategia per le Macchine Intelligenti 2035 del Regno Unito prevede 150 miliardi di sterline di VAL legato alla robotica, offrendo un ampio margine di manovra per gli investimenti in tecnologia e istruzione. Tuttavia, i rigorosi aggiornamenti del Regolamento Generale sulla Sicurezza dei Prodotti aggiungono costi di conformità, favorendo i fornitori con team dedicati agli affari normativi. Le competizioni paneuropee di robotica promuovono la collaborazione tra ecosistemi, favorendo indirettamente la standardizzazione transfrontaliera dei kit.
Panorama normativo
I robot programmabili operano in un contesto normativo complesso che comprende sicurezza, governance dell'IA, sicurezza informatica e responsabilità, e che collega il comportamento del software alla conformità del prodotto. Nell'Unione Europea, la legge sull'IA (Regolamento (UE) 2024/1689) introduce obblighi di gestione del rischio, documentazione e supervisione per determinati casi d'uso della robotica basata sull'IA, mentre il Regolamento Macchine (Regolamento (UE) 2023/1230) disciplina la sicurezza delle macchine e la valutazione della conformità. Lo stesso prodotto può inoltre essere soggetto alla legge sulla resilienza informatica (Regolamento (UE) 2024/2847) per gli obblighi di sicurezza informatica fin dalla progettazione e alla Direttiva sulla responsabilità del prodotto (Direttiva (UE) 2024/2853), aumentando la necessità di tracciabilità e gestione degli aggiornamenti lungo tutto il ciclo di vita del robot.
Gli standard internazionali continuano a influenzare le specifiche di sicurezza e di approvvigionamento in ambito educativo, di ricerca e commerciale. Le norme ISO 10218-1:2025 e ISO 10218-2:2025 (pubblicate nel febbraio 2025) hanno aggiornato i requisiti di sicurezza per i robot industriali e l'integrazione dei sistemi robotici, mentre la sicurezza dei robot di servizio è generalmente allineata alla norma ISO 13482. Nel maggio 2026, i negoziatori dell'UE hanno raggiunto un accordo provvisorio sul Digital Omnibus sull'IA per semplificare l'interazione tra l'AI Act e le normative settoriali sulla sicurezza dei prodotti, come il Regolamento Macchine. Fino al completamento dell'allineamento, i produttori e gli importatori dovranno affrontare una doppia documentazione che copre la sicurezza funzionale e i controlli dell'IA, il che influenzerà le scelte progettuali per l'IA periferica, la gestione dei dati e i percorsi di aggiornamento del software.
Analisi della catena del valore
La catena del valore dei robot programmabili comprende componenti di base (MCU/SoC e acceleratori AI edge, azionamenti per motori e circuiti integrati per la gestione dell'alimentazione, sensori e batterie), componenti meccanici di precisione (attuatori, cuscinetti, riduttori) e l'assemblaggio finale di basi mobili, manipolatori e chassis modulari. I livelli software e di contenuto (IDE grafici, toolchain Python/C++, stack basati su ROS, contenuti didattici, gestione della flotta e strumenti per i gemelli digitali) guidano sempre più la differenziazione, mentre i servizi (formazione degli insegnanti, implementazione, manutenzione, garanzie e supporto in abbonamento) ampliano i ricavi ricorrenti e influenzano i cicli di rinnovo negli acquisti da parte di istituti scolastici e istituzioni.
I vincoli a monte influenzano la disponibilità e i prezzi, in particolare per gli attuatori personalizzati a tiratura limitata e i componenti di precisione per ingranaggi. I report di settore del 2025-2026 evidenziano tempi di consegna che si estendono fino a 14 mesi per alcune categorie di attuatori, unitamente alla continua concorrenza per la capacità produttiva di semiconduttori (controllo motori, sensori e circuiti integrati di potenza). Allo stesso tempo, le partnership nel settore della robotica industriale mostrano come gli OEM e i produttori a contratto rafforzino la propria resilienza attraverso l'accesso alla capacità produttiva e l'integrazione: Apptronik ha stretto una partnership con Jabil (febbraio 2025) per scalare la produzione del robot umanoide Apollo, e Robust.AI ha collaborato con Foxconn (maggio 2025) per accelerare la produzione della sua piattaforma Carter. La distribuzione a valle combina vendite dirette alle aziende e integratori con rivenditori focalizzati sulla formazione, dove la documentazione di conformità, la disponibilità di pezzi di ricambio e la facilità di manutenzione sono diventati punti chiave nelle decisioni di acquisto, insieme alle prestazioni e alle funzionalità.
Panorama competitivo
Il mercato dei robot programmabili rimane moderatamente frammentato. LEGO Education e VEX Robotics sfruttano relazioni decennali con gli educatori, mattoncini proprietari e tornei studenteschi globali per difendere la propria quota di mercato. Gli OEM cinesi emergenti entrano in gioco con la leadership di costo, offrendo chip edge-AI di provenienza nazionale per eludere i rischi legati al controllo delle esportazioni. I fornitori di fascia media si differenziano attraverso l'integrazione verticale; ad esempio, l'acquisizione di Kinara da parte di NXP integra funzionalità di inferenza neurale direttamente nelle schede controller, riducendo il numero di distinte base e vincolando i clienti design-win a silicio proprietario.
Le partnership strategiche plasmano le dinamiche competitive. I produttori di hardware si alleano con gli editori di programmi di studio per raggruppare librerie di lezioni allineate agli standard, riducendo le difficoltà di onboarding degli insegnanti. Le aziende di semiconduttori corteggiano gli OEM di robot con progetti di riferimento che riducono i tempi di commercializzazione dei modelli abilitati all'IA. Anche la regolamentazione influenza la rivalità: le autorizzazioni FDA 510(k) per le piattaforme di robot di servizio, come il sistema HYDROS, conferiscono credibilità da pioniere in ambito sanitario. [4] US Food & Drug Administration, “510(k) Summary for HYDROS Robotic System,” fda.gov
La resilienza della catena di approvvigionamento è un campo di battaglia emergente. I fornitori investono in motori a doppia fonte e magneti permanenti privi di terre rare per mitigare l'esposizione geopolitica. I produttori che dimostrano una tracciabilità trasparente e capacità di assemblaggio locale si aggiudicano sempre più appalti pubblici, poiché le autorità scolastiche danno priorità alla sovranità degli appalti.
Leader del settore dei robot programmabili
Gruppo Lego
iRobot Corp.
SoftBank Robotica
Robotica UBTECH
VEX Robotics (Innovazione al primo posto)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: iRobot ha annunciato Roomba Electro Plus e ha ampliato la sua gamma di robot Roomba, estendendo il portfolio oltre i robot aspirapolvere tradizionali per includere formati complementari per la pulizia dei pavimenti. Questa mossa supporta una gamma più ampia di prezzi e casi d'uso, mantenendo al contempo iRobot legata a un ciclo di aggiornamento in cui software e materiali di consumo possono integrare le vendite di hardware.
- Maggio 2026: SoftBank Robotics America ha esteso la sua partnership strategica con Direct Supply per implementare robot autonomi per la pulizia dei pavimenti nelle residenze per anziani. L'accordo rafforza un modello di commercializzazione verticalizzato in cui i robot vengono integrati nei flussi di lavoro delle strutture, creando un modello di implementazione replicabile in ambienti di cura con carenza di personale.
- Dicembre 2024: la Corea del Sud ha promulgato l'AI Framework Act, che stabilisce le aspettative di governance per i sistemi di intelligenza artificiale ad alto impatto utilizzati in settori come l'automazione e la robotica. Il quadro normativo aumenta le esigenze di pianificazione della conformità per i fornitori che entrano in Corea con robot programmabili dotati di intelligenza artificiale, influenzando la documentazione, le pratiche relative ai dati e il posizionamento del prodotto.
Ambito del rapporto sul mercato globale dei robot programmabili
Un robot programmabile è un dispositivo che esegue varie funzioni automatizzate normalmente attribuite tramite programmi o telecomando. Questi kit robotici programmabili, che vanno dai semplici robot telecomandati a quelli controllati da PC, sono utilizzati nell'istruzione, nell'intrattenimento e nella ricerca, tra le altre applicazioni.
| Hardware |
| Software |
| Servizi |
| Su ruote |
| Cingolati |
| Con zampe/Umanoide |
| Modulare/Riconfigurabile |
| Grafico (basato su Scratch/Block) |
| Basato su script (Python/C/C++) |
| Basato su ROS |
| Formazione |
| Intrattenimento |
| Compiti domestici |
| Ricerca e prototipazione |
| Scuole K-12 |
| Laboratori di ricerca e istruzione superiore |
| Consumatori (fai da te/hobbisti) |
| Parchi a tema e centri espositivi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per tipo di mobilità | Su ruote | ||
| Cingolati | |||
| Con zampe/Umanoide | |||
| Modulare/Riconfigurabile | |||
| Per ambiente di programmazione | Grafico (basato su Scratch/Block) | ||
| Basato su script (Python/C/C++) | |||
| Basato su ROS | |||
| Per Applicazione | Formazione | ||
| Intrattenimento | |||
| Compiti domestici | |||
| Ricerca e prototipazione | |||
| Per utente finale | Scuole K-12 | ||
| Laboratori di ricerca e istruzione superiore | |||
| Consumatori (fai da te/hobbisti) | |||
| Parchi a tema e centri espositivi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei robot programmabili?
Il mercato dei robot programmabili valeva 5.55 miliardi di dollari nel 2026 e si prevede che crescerà fino a 11.12 miliardi di dollari entro il 2031, con un CAGR del 14.92%.
Quale segmento applicativo si sta espandendo più rapidamente?
Le applicazioni di ricerca e prototipazione cresceranno a un CAGR del 16.72% fino al 2031, superando l'istruzione in termini di crescita percentuale.
Perché i robot con ruote sono i più utilizzati in classe?
Le piattaforme su ruote coniugano costi contenuti, semplicità meccanica e sicurezza, consentendo un'implementazione immediata senza strutture specializzate e rappresentando una quota di mercato del 48.85% nel 2025.
Come si confronta la crescita della regione Asia-Pacifico con quella del Nord America?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 16.42% entro il 2031, quasi il doppio del ritmo del Nord America, trainata dal programma di investimenti in robotica della Cina pari a 138 miliardi di dollari.
Quale ruolo svolgono i chip edge-AI nell'espansione del mercato?
Le unità integrate di elaborazione neurale consentono la visione e la parola a bordo, aumentando il valore pedagogico e accelerando l'adozione, con un incremento del +3.2% rispetto al CAGR previsto.
Quali sono i principali ostacoli a una più ampia adozione nelle scuole?
L'elevata spesa in conto capitale iniziale e la carenza di istruttori di programmazione qualificati restano i due limiti più significativi, che pesano rispettivamente sull'-1.6% e sul -2.1% del CAGR.


