

Dimensioni e quota di mercato dell'assicurazione di responsabilità professionale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
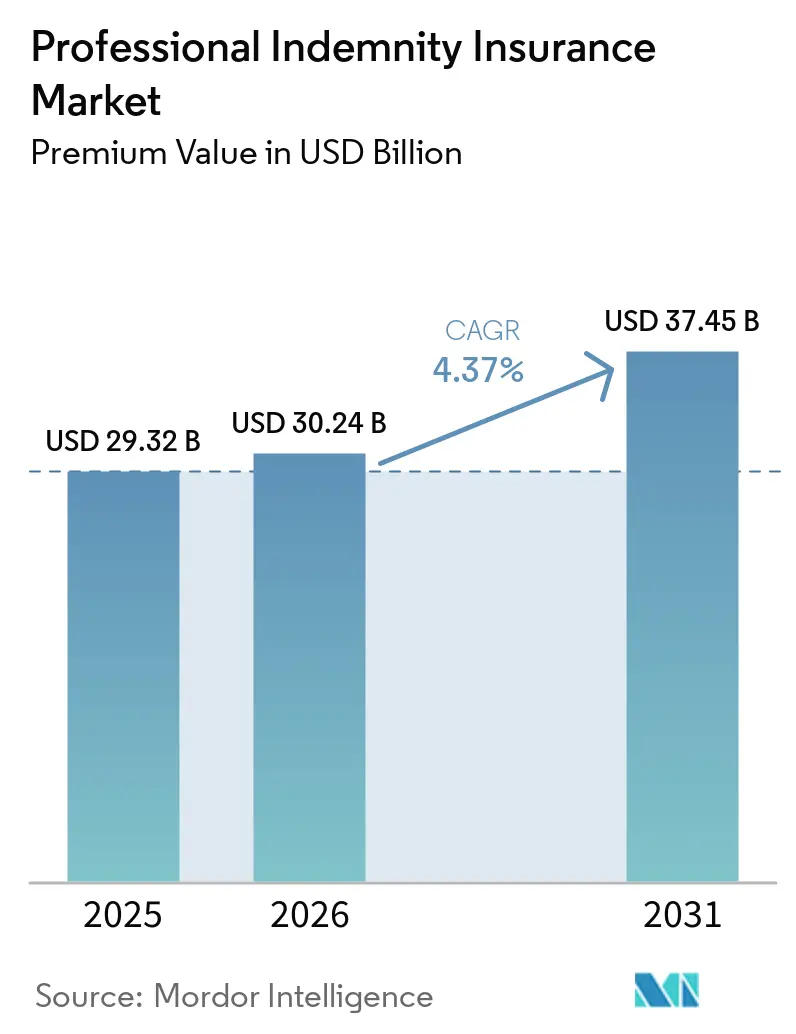
| Dimensione del mercato (2026) | 30.24 miliardo di dollari |
| Dimensione del mercato (2031) | 37.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.37% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle assicurazioni di responsabilità professionale a cura di Mordor Intelligence
Si prevede che il mercato delle assicurazioni di responsabilità professionale crescerà da 29.3 miliardi di dollari nel 2025 e 30.2 miliardi di dollari nel 2026 a 37.5 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.4% tra il 2026 e il 2031. I requisiti di copertura previsti dalla legge, una base di servizi professionali più ampia e una gamma più vasta di esposizioni di responsabilità supportano il mercato delle assicurazioni di responsabilità professionale. Errori e omissioni in ambito tecnologico, richieste di risarcimento per danni informatici e attività di consulenza supportate dall'intelligenza artificiale stanno generando una domanda che va oltre i rami assicurativi tradizionali. Il calo delle tariffe nei settori maturi riduce la crescita dei premi anche laddove la base di esposizione assicurata è in aumento. Questo contesto favorisce le compagnie assicurative in grado di definire chiaramente la copertura, proteggere le riserve a lungo termine e raggiungere le piccole imprese attraverso una distribuzione digitale a costi inferiori.
Punti chiave del rapporto
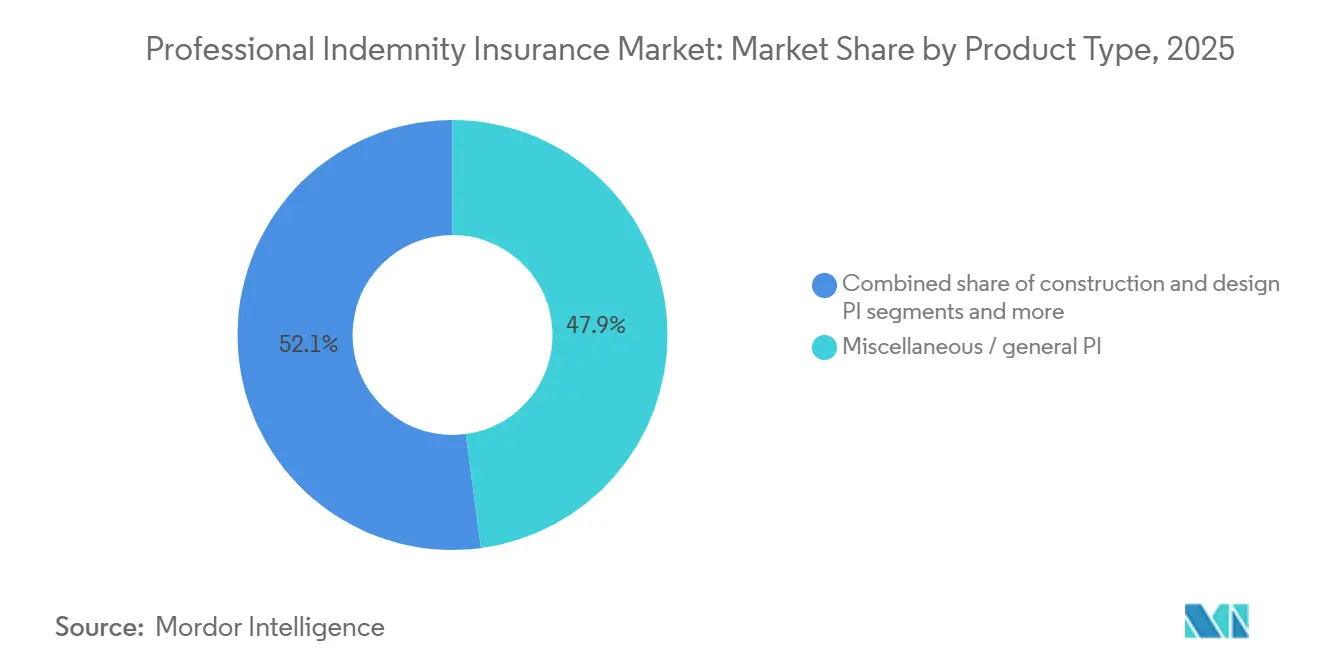
- Per tipologia di prodotto, le polizze di responsabilità civile professionale generiche o varie detenevano il 47.9% della quota di mercato nel 2025, mentre si prevede che le polizze di responsabilità civile professionale per il settore tecnologico cresceranno a un tasso annuo composto del 6% fino al 2031.
- Per professione degli assicurati, i servizi legali detenevano il 21.8% della quota di mercato delle assicurazioni di responsabilità professionale nel 2025, mentre si prevede che i settori IT, software, SaaS e servizi gestiti cresceranno a un tasso annuo composto del 6.1% fino al 2031.
- In base alla dimensione delle imprese assicurate, le PMI detenevano il 54.7% della quota di mercato delle assicurazioni di responsabilità professionale nel 2025 e si prevede che cresceranno a un tasso annuo composto del 4.8% fino al 2031.
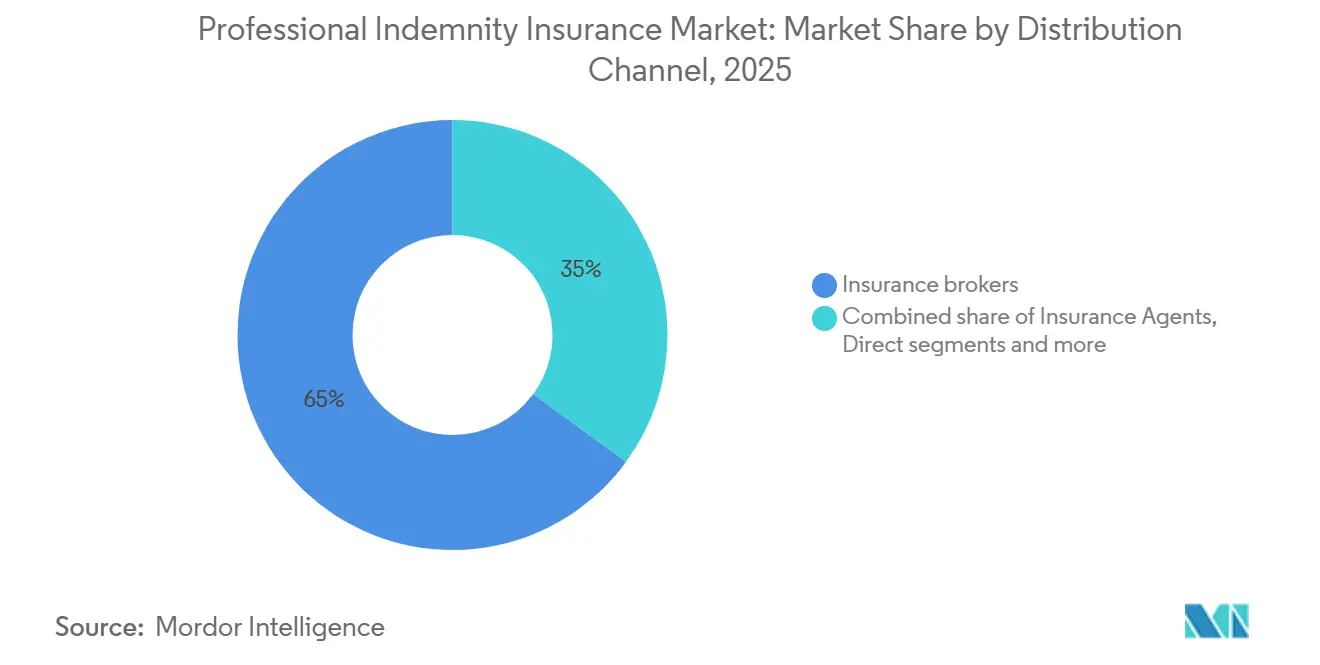
- Per canale di distribuzione, nel 2025 i broker assicurativi detenevano il 65% della quota di mercato delle assicurazioni di responsabilità professionale, mentre si prevede che la distribuzione diretta da parte delle compagnie assicurative crescerà a un tasso annuo composto del 7.2% fino al 2031.
- In base alla struttura delle polizze, le polizze annuali "claims-made" detenevano l'87.6% della quota di mercato delle assicurazioni di responsabilità professionale nel 2025, mentre si prevede che le assicurazioni di responsabilità professionale specifiche per progetto cresceranno a un tasso di crescita annuo composto (CAGR) del 5.6% fino al 2031.
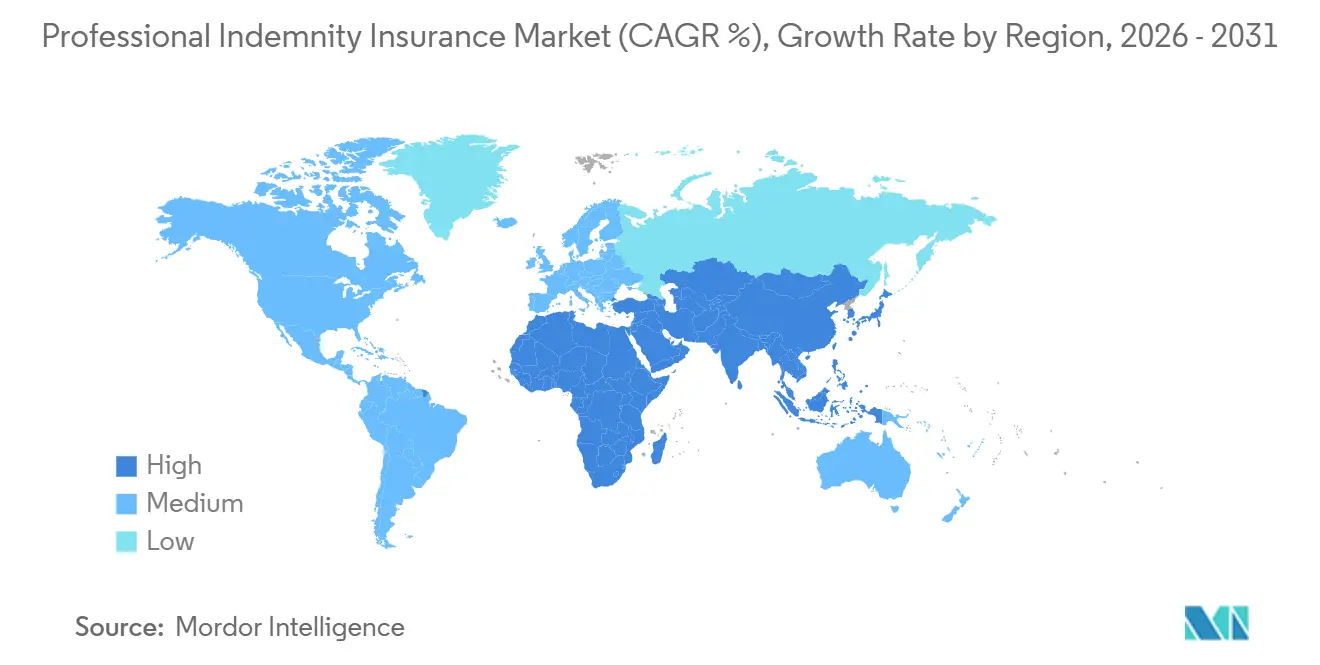
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 46.1% della quota di mercato delle assicurazioni di responsabilità professionale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni di responsabilità professionale.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti legali, normativi e contrattuali | + 0.9% | A livello globale, con pressioni nel Regno Unito, in Australia, a Singapore, in India, nell'UE e in Cina. | Medio termine (2-4 anni) |
| Reclami, aspettative dei clienti e complessità del contenzioso | + 0.8% | Nord America ed Europa, con espansione nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Intelligenza artificiale, digitalizzazione e responsabilità tecnologica | + 0.7% | Presente a livello globale, con attività iniziali in Nord America e nel Regno Unito. | A breve termine (≤ 2 anni) |
| Espansione dei servizi professionali e delle esposizioni alla responsabilità civile | + 0.6% | Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Convergenza dei rischi informatici, della privacy e della responsabilità civile | + 0.5% | Globale, plasmato dalle normative europee e dell'Asia-Pacifico in materia di dati. | Medio termine (2-4 anni) |
| Esternalizzazione e fornitori di servizi esterni | + 0.4% | Regione Asia-Pacifico, con ripercussioni in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli obblighi di legge e contrattuali creano una domanda strutturalmente anelastica
I requisiti di responsabilità professionale previsti dalle norme di licenza creano una domanda meno sensibile ai normali cicli di prezzo. La Solicitors Regulation Authority richiede un'assicurazione qualificata di 3 milioni di sterline (4 milioni di dollari USA) per sinistro per gli studi legali costituiti in società e di 2 milioni di sterline (2.7 milioni di dollari USA) per gli studi legali non costituiti in società [1] Fonte: Solicitors Regulation Authority, “SRA Indemnity Insurance Rules,” Solicitors Regulation Authority, 2024, sra.org.uk. . Il suo quadro di termini minimi offre agli assicurati un'ampia protezione e mantiene l'assicurazione centrale per la conformità della pratica legale. L'ASIC identifica l'assicurazione di responsabilità professionale come principale forma di compensazione per i titolari di licenza australiana per i servizi finanziari, mentre l'AHPRA collega gli accordi di indennizzo conformi alla registrazione degli operatori sanitari. L'Australia ha esteso gli obblighi antiriciclaggio a commercialisti, avvocati e professionisti del settore immobiliare a partire dal 1° luglio 2026, il che include un maggior numero di gruppi professionali nell'attività regolamentata. La Cina ha inoltre aumentato il limite massimo di responsabilità complessiva per le società di revisione contabile idonee da 50 milioni di CNY (7 milioni di USD) a 100 milioni di CNY (14 milioni di USD), con effetto dal 1° gennaio 2027, il che innalza il requisito di copertura per le società di revisione interessate.
L'aumento dei sinistri e la crescente complessità dei contenziosi ricalcolano le riserve a lungo termine.
Nel 2026, la frequenza dei sinistri in diverse classi di responsabilità professionale è rimasta sostanzialmente stabile; tuttavia, la crescente gravità dei sinistri e l'aumento degli importi delle perdite hanno continuato a esercitare pressione sui costi complessivi dei sinistri per le compagnie assicurative. Questa divergenza tra volumi di sinistri relativamente stabili e costi individuali dei sinistri in aumento può comportare un incremento dei costi dei sinistri più rapido rispetto all'aumento dei prezzi di rinnovo, in particolare per i sinistri a lungo termine che rimangono aperti per periodi prolungati. In Australia, l'assicurazione di responsabilità professionale ha registrato un rapporto sinistri/premi del 62.4% e un rapporto combinato netto dell'87.8% a maggio 2026, nonostante le condizioni di prezzo competitive. Negli Stati Uniti, il segmento della responsabilità professionale legale ha registrato un rapporto combinato del 107% nel 2025, con spese di liquidazione dei sinistri superiori a quelle osservate nel più ampio segmento della responsabilità civile commerciale. Inoltre, il finanziamento del contenzioso può contribuire al prolungamento delle controversie e a maggiori aspettative di transazione, aumentando l'incertezza sulla formazione delle riserve per i rischi professionali a lungo termine nei settori legale, della consulenza, delle costruzioni e altri. Di conseguenza, il mercato delle assicurazioni di responsabilità professionale richiede sempre più strategie di determinazione dei prezzi e di accantonamento che riflettano la gravità dei sinistri e l'andamento dei costi dei sinistri, anziché basarsi esclusivamente sulle variazioni della frequenza dei sinistri.
L'intelligenza artificiale e la digitalizzazione introducono nuovi fattori scatenanti in termini di responsabilità.
L'IA generativa può innescare una responsabilità professionale quando un output non verificato viene utilizzato in un prodotto consegnato al cliente. Nel 2025, l'Alta Corte di Inghilterra e Galles ha esaminato documenti che includevano autorità legali fittizie generate con l'IA e ha deferito i relativi avvocati e procuratori ai rispettivi organismi di regolamentazione [2] Fonte: Alta Corte di Inghilterra e Galles, "R (Ayinde) contro London Borough of Haringey", Magistratura di Inghilterra e Galles, 2025, judiciary.uk. . CFC ha introdotto una formulazione affermativa sull'IA in 7 linee di polizza nel giugno 2026, inclusa una formulazione su allucinazione del modello, contenuti generati dall'IA e deriva del modello. Questo approccio sostituisce l'incertezza sulla copertura implicita con termini dichiarati che gli assicurati e gli assicuratori possono valutare prima di un reclamo. Altre forme di polizza escludono i rischi correlati all'IA, il che crea una chiara differenza tra le polizze che affermano la copertura e quelle che non lo fanno. Gli studi professionali che utilizzano agenti di IA possono anche essere valutati come rischi tecnologici laddove la perdita finanziaria derivi da un guasto del servizio tecnologico anziché da un errore di giudizio professionale.
L'espansione dei servizi professionali crea nuovi settori verticali nella gestione della responsabilità civile.
La crescita della consulenza ESG, della conformità esternalizzata e del lavoro autonomo crea rischi che la copertura di responsabilità civile generale potrebbe non coprire. I produttori che aggiungono servizi di consulenza possono assumersi obblighi professionali che esulano dalle tradizionali polizze di responsabilità civile. CFC ha riferito che 1 cliente su 3 della sua copertura di responsabilità professionale ha anche acquistato una copertura informatica, a dimostrazione della sovrapposizione tra consulenza, tecnologia e rischi relativi ai dati [3] Fonte: CFC, “What's Next? 4 Professional Indemnity Trends for 2026,” CFC, gennaio 2026, cfc.com. . In Australia, i consulenti coinvolti nella rendicontazione di sostenibilità e nella divulgazione finanziaria sono comparsi nelle notifiche di richieste di risarcimento per responsabilità professionale durante la prima metà del 2026. Le notifiche erano collegate a errori di implementazione degli IFRS S1 e S2 e a false dichiarazioni sui dati ESG. La pressione economica può anche indurre i clienti a chiedere il risarcimento per le perdite aziendali attraverso le polizze di responsabilità professionale, il che richiede un'attenta valutazione del fattore scatenante della polizza e delle prove disponibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassi di rammollimento e capacità specializzate | -0.7% | Linee specializzate globali, in particolare per Regno Unito, Australia e Stati Uniti | A breve termine (≤ 2 anni) |
| Gravità dei sinistri, inflazione dei costi legali e inflazione sociale | -0.6% | Nord America, seguito da Regno Unito e Australia. | A lungo termine (≥ 4 anni) |
| Ambiguità nella copertura e rischio latente di attacchi informatici o di intelligenza artificiale | -0.4% | A livello globale, in particolare nelle giurisdizioni con normative sull'IA in continua evoluzione. | Medio termine (2-4 anni) |
| Dati limitati sulle perdite dovute all'IA e incertezza sui prezzi | -0.3% | Globale, con particolare attenzione ai mercati ad alta intensità tecnologica. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rallentamento dei tassi e l'abbondanza di capacità specializzata comprimono la crescita del segmento premium.
Il rallentamento delle tariffe limita la crescita dei premi contabilizzati, anche quando il numero e la complessità delle esposizioni assicurate sono in aumento. Nel quarto trimestre del 2025, il Regno Unito ha registrato riduzioni delle tariffe per la responsabilità professionale comprese tra il 25% e il 30% per i rischi ben gestiti, grazie all'ampliamento delle condizioni e alla riduzione delle franchigie da parte di nuove compagnie. Anche in Australia i premi lordi contabilizzati per la responsabilità professionale sono diminuiti, poiché le riduzioni delle tariffe hanno superato la crescita delle nuove attività. Il mercato statunitense della responsabilità professionale (E&O) nel secondo trimestre del 2026 ha visto l'ingresso di nuove agenzie di sottoscrizione (MGA), prezzi competitivi da parte di assicuratori consolidati e condizioni più ampie per i rischi standard. Le ambigue esposizioni informatiche e all'intelligenza artificiale rendono questo ciclo più difficile da gestire, poiché gli assicuratori possono prezzare una polizza prima che la portata completa dell'esposizione tecnologica sia chiara. La limitata storia dei sinistri per i rischi emergenti legati all'intelligenza artificiale rappresenta un ulteriore vincolo, poiché gli assicuratori dispongono di minori elementi per le decisioni relative a tariffe, formulazione delle polizze e riserve.
L'inflazione sociale e l'aumento dei costi legali gravano sulla redditività delle sottoscrizioni assicurative.
La crescente gravità dei sinistri sta esercitando una pressione costante sull'adeguatezza delle riserve e sui prezzi nel mercato delle assicurazioni di responsabilità professionale, soprattutto considerando la natura a lungo termine dei rischi di responsabilità professionale. L'aumento dei costi dei contenziosi, gli abusi del sistema giudiziario e la crescente diffusione di risarcimenti elevati stabiliti dalle giurie contribuiscono a un aumento dei costi finali dei sinistri, con la gravità che si sta affermando come un fattore determinante per lo sviluppo dei sinistri, più significativo della frequenza dei sinistri stessi. I verdetti più elevati possono inoltre influenzare le aspettative di transazione, aumentando i costi per le compagnie assicurative anche quando i sinistri vengono risolti prima del processo e creando maggiore incertezza sull'adeguatezza delle riserve esistenti. Di conseguenza, le compagnie assicurative devono mantenere una sottoscrizione disciplinata, accantonamenti prudenti e prezzi che riflettano il rischio per tenere conto dell'evoluzione delle tendenze in materia di contenzioso e dell'inflazione dei costi dei sinistri, soprattutto in un mercato in cui un'abbondante capacità potrebbe altrimenti intensificare la pressione competitiva sui prezzi.
Analisi del segmento
Per tipologia di prodotto: Modifiche alla politica E&O tecnologica, Polizze varie, Architettura
Nel 2025, le polizze di responsabilità civile professionale generiche/varie detenevano il 47.9% della quota di mercato per tipologia di prodotto, risultando la più ampia della categoria. La loro portata riflette la struttura delle polizze, storicamente destinate a numerose professioni con formulazioni sostanzialmente simili, e ha contribuito in modo significativo alle dimensioni complessive del mercato delle assicurazioni di responsabilità civile professionale. Tale struttura, tuttavia, è soggetta a pressioni man mano che i rischi specifici di ciascuna professione diventano più distinti. Si prevede che le polizze di responsabilità civile professionale per il settore tecnologico cresceranno a un tasso annuo composto del 6% fino al 2031. Le dimensioni del mercato di questo prodotto sono supportate da ricerche legali assistite dall'intelligenza artificiale, software per agenti e analisi finanziarie basate su modelli linguistici. Questi servizi possono creare scenari di perdita che le vecchie polizze di responsabilità professionale per il settore tecnologico non erano in grado di prevedere.
Anche i professionisti del settore edile, della progettazione e della finanza mantengono posizioni significative nel mix di prodotti. Nel 2026, i sinistri nel settore edile sono rimasti legati a difetti di progettazione, infiltrazioni d'acqua, responsabilità relative ai rivestimenti e controversie sulla certificazione strutturale. Tali questioni possono svilupparsi nel tempo e rendere meno prevedibili gli esiti delle riserve. Poiché la responsabilità professionale in ambito tecnologico è sottoscritta con polizze più specifiche, la categoria "varietà residua" potrebbe includere una maggiore proporzione di rischi insoliti o complessi. Questo cambiamento può ridurre la prevedibilità che un tempo ne sosteneva l'andamento dei sinistri. Gli assicuratori nel mercato della responsabilità professionale stanno quindi separando i rischi in base al tipo di servizio, all'utilizzo della tecnologia, agli impegni contrattuali e al percorso previsto per la presentazione del sinistro. Il risultato è un mix di prodotti più specializzato, anche se la polizza "varietà" generica rimane la principale fonte di premi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per professione dell'assicurato: le aziende IT e SaaS superano le altre categorie professionali
Nel 2025, i servizi legali detenevano il 21.8% della quota di mercato delle assicurazioni di responsabilità professionale per settore, rappresentando la quota maggiore in questo segmento. L'assicurazione obbligatoria nel Regno Unito, a Singapore, in Australia e nei principali mercati dell'Unione Europea sostiene la base premi del segmento. Gli studi legali necessitano inoltre di una copertura continua, poiché le richieste di risarcimento possono sorgere anche dopo il completamento del lavoro. Si prevede che i settori IT, software, SaaS e servizi gestiti cresceranno a un CAGR del 6.1% fino al 2031. Questa categoria combina l'erogazione di servizi tecnologici con la consulenza professionale attraverso contratti di servizi gestiti, accordi software e consulenza basata sull'intelligenza artificiale. Tale combinazione aumenta la domanda di polizze che coprano sia gli errori di servizio sia le perdite finanziarie legate alla tecnologia e contribuisce a sostenere le dimensioni del mercato delle assicurazioni di responsabilità professionale.
Architettura, ingegneria, topografia e contabilità mantengono una partecipazione sostanziale nel mercato delle assicurazioni di responsabilità professionale. Gli studi di contabilità si trovano ad affrontare una maggiore pressione sulla copertura assicurativa a causa degli obblighi di informativa finanziaria e delle attività di audit ESG. Le segnalazioni australiane relative a errori nella rendicontazione della sostenibilità durante la prima metà del 2026 dimostrano come i nuovi obblighi di rendicontazione possano diventare fonte di richieste di risarcimento. Anche il settore immobiliare e della gestione immobiliare, i media, la pubblicità, le pubbliche relazioni, l'istruzione e la formazione si trovano ad affrontare rischi in continua evoluzione. L'erogazione di servizi supportati dalla tecnologia e la consulenza in ambito ESG possono generare richieste di risarcimento al di fuori dei tradizionali schemi di responsabilità professionale. Le aziende che utilizzano agenti di intelligenza artificiale per il lavoro con i clienti potrebbero passare da una classificazione di servizi professionali a una di aziende tecnologiche. In tal caso, la responsabilità professionale nel settore tecnologico (Tech E&O) anziché la responsabilità professionale standard (PI) potrebbe diventare la principale risposta assicurativa, e i dati relativi alle professioni potrebbero non riflettere appieno questa migrazione dei premi.
In base alla dimensione dell'impresa assicurata: l'accesso digitale per le PMI ridefinisce l'economia della copertura assicurativa
Nel 2025, le PMI detenevano il 54.7% della quota di mercato delle assicurazioni di responsabilità professionale in base alle dimensioni aziendali, risultando la quota di mercato leader in questo segmento. Si prevede inoltre una crescita a un tasso annuo composto (CAGR) del 4.8% fino al 2031. L'acquisizione digitale è il fattore principale alla base di questa combinazione di dimensioni e crescita. Il collocamento online può ridurre i costi di vendita di coperture standardizzate alle piccole imprese. Le polizze con premi inferiori a 7,500 dollari possono diventare economicamente vantaggiose per le compagnie assicurative quando il processo di acquisizione è automatizzato. L'opportunità sottostante è quindi legata all'efficienza delle transazioni piuttosto che solo a massimali di polizza più elevati e contribuisce alla dimensione del mercato delle assicurazioni di responsabilità professionale.
I liberi professionisti presentano ancora significative lacune in termini di copertura assicurativa. Molti lavorano con contratti con i clienti che prevedono l'obbligo di assicurazione di responsabilità professionale, ma le professioni non regolamentate non sono sempre soggette a standard assicurativi obbligatori. Gli studi legali di grandi dimensioni offrono massimali individuali più elevati e gestiscono programmi pluriennali più complessi. Ciò è particolarmente rilevante per i servizi legali e finanziari, dove le coperture in eccesso superiori a 100 milioni di dollari sono oggetto di una forte competizione nell'attuale ciclo di capacità. Le principali compagnie assicurative si sono orientate verso il collocamento digitale di polizze per le PMI tramite piattaforme, a dimostrazione dello sforzo di acquisire volumi a costi inferiori. Il settore delle assicurazioni di responsabilità professionale sta adattando il proprio modello di sottoscrizione e distribuzione per supportare questa domanda da parte delle piccole imprese. Questo cambiamento potrebbe ampliare l'accesso alle assicurazioni, pur lasciando i collocamenti specialistici ad alto massimale dipendenti da una sottoscrizione più personalizzata.
Per canale di distribuzione: il posizionamento digitale diretto cambia la distribuzione tramite intermediari.
Nel 2025, i broker assicurativi detenevano il 65% della quota di mercato delle assicurazioni di responsabilità professionale per canale di distribuzione, rappresentando il principale canale di accesso al mercato. La loro posizione è più forte nelle polizze con massimali più elevati e più complesse, destinate a clienti di medie e grandi dimensioni operanti nel settore dei servizi professionali. Queste polizze richiedono particolare attenzione alla formulazione, alle esclusioni, alle strutture aggregate e alla consulenza specialistica. Si prevede che la distribuzione diretta da parte delle compagnie assicurative crescerà a un tasso annuo composto del 7.2% fino al 2031. Le polizze standardizzate per le PMI si stanno spostando verso piattaforme digitali, dove la quotazione e la stipula possono essere completate con un minor lavoro manuale. Ciò rende i canali diretti e adiacenti più attraenti per i rischi più semplici e contribuisce a sostenere le dimensioni del mercato delle assicurazioni di responsabilità professionale.
Il collocamento digitale non elimina la necessità di broker per i rischi complessi. Tuttavia, gli strumenti di trading elettronico possono abbreviare i cicli di collocamento e ridurre la parte amministrativa del lavoro dei broker. Ciò può modificare il valore delle commissioni associate ai collocamenti di routine per le PMI. L'input descritto lancia sistemi di trading elettronico che servono un'ampia base di broker, dimostra che le compagnie assicurative stanno utilizzando canali digitali in aggiunta alle relazioni con i broker. I programmi supportati da Lloyds offrono inoltre alle piccole imprese una copertura di responsabilità professionale diretta con stipula rapida. Il mercato dell'assicurazione di responsabilità professionale sta diventando più accessibile per gli acquirenti più piccoli grazie a questi accordi. La competenza del broker rimane importante quando i clienti necessitano di massimali più elevati, condizioni negoziate o consulenza sulle lacune tra le coperture di responsabilità professionale, cyber e tecnologia.
Struttura delle politiche: il PI specifico del progetto soddisfa la domanda di coinvolgimento definita
Nel 2025, le polizze annuali di responsabilità professionale "claims-made" detenevano l'87.6% della quota di mercato, in base alla struttura della polizza, rappresentando la forma standard di copertura continua. Gli ordini professionali e gli enti di regolamentazione considerano spesso la copertura annuale come la soluzione più appropriata per le professioni regolamentate. Questa struttura si adatta agli studi professionali che necessitano di una protezione continua in un contesto di clienti in continua evoluzione. Si prevede che la responsabilità professionale specifica per progetto crescerà a un tasso annuo composto del 5.6% fino al 2031. Viene utilizzata nei settori delle costruzioni, delle infrastrutture e della consulenza specialistica, dove la copertura deve corrispondere a un incarico definito. Questo approccio può offrire ai clienti maggiore sicurezza che il periodo di progetto e i requisiti contrattuali pertinenti siano rispettati e contribuisce a sostenere la crescita del mercato delle assicurazioni di responsabilità professionale.
Le polizze di liquidazione e quelle con periodo di rendicontazione esteso mantengono un ruolo stabile. Supportano le situazioni di pensionamento e cessazione dell'attività negli studi legali e contabili, dove i sinistri possono essere denunciati anche dopo la cessazione dell'attività. Le compagnie assicurative stanno sviluppando approcci di liquidazione più standardizzati per queste esigenze. Anche la copertura specifica per progetto riflette le crescenti esigenze professionali nel Sud-est asiatico e nel Golfo. Le società di ingegneria e consulenza che lavorano su infrastrutture transfrontaliere possono aver bisogno di un'assicurazione di responsabilità professionale per soddisfare le condizioni di finanziamento del progetto. La dimensione del mercato dell'assicurazione di responsabilità professionale per la copertura specifica per progetto è quindi sostenuta sia dall'attività di costruzione che dal trasferimento del rischio contrattuale. La copertura annuale per lo studio professionale rimane il formato principale, ma gli incarichi definiti stanno creando un'area distinta di domanda di copertura.
Analisi geografica
Mercato nordamericano delle assicurazioni di responsabilità professionale
Nel 2025, il Nord America deteneva il 46.1% della quota di mercato delle assicurazioni di responsabilità professionale, risultando la regione con la maggiore quota di mercato in questo settore. Gli Stati Uniti sono il mercato nazionale dominante grazie al loro contesto di contenzioso e ai requisiti specifici per i settori sanitario, dei servizi finanziari e legale. L'ingresso di nuove agenzie di sottoscrizione (MGA) ha intensificato la concorrenza e la pressione sui prezzi per i rischi standard di responsabilità professionale nel secondo trimestre del 2026. Anche le compagnie assicurative consolidate hanno adeguato i prezzi e ampliato le condizioni in diverse classi di copertura. Il Canada si avvale di sistemi assicurativi per gli enti professionali che tutelano i professionisti legali, ingegneristici e della consulenza finanziaria. Il Messico rimane meno sviluppato a causa della minore diffusione di incentivi per l'esercizio della professione e per la prevenzione del contenzioso. Le dimensioni della regione contribuiscono in modo significativo alla dimensione del mercato delle assicurazioni di responsabilità professionale.
Mercato statunitense delle assicurazioni di responsabilità professionale
Le dimensioni del Nord America comportano anche un'esposizione all'inflazione sociale. Negli Stati Uniti, i risarcimenti superiori a 10 milioni di dollari sono aumentati notevolmente tra il 2020 e il 2024, parallelamente agli oltre 130 verdetti relativi a incidenti nucleari in tutto il mondo. La maggiore gravità dei sinistri può esercitare pressione sull'adeguatezza delle riserve per responsabilità professionale, anche quando i prezzi primari rimangono bassi. Tale pressione potrebbe portare a prezzi più rigidi dopo il 2026, qualora le compagnie assicurative diventassero più selettive nelle classi di rischio più elevate. Di conseguenza, il mercato assicurativo di responsabilità professionale nella regione combina una forte liquidità dei premi con un significativo rischio di redditività a lungo termine.
Mercato europeo delle assicurazioni di responsabilità professionale
L'Europa è il secondo blocco regionale per dimensioni e il Regno Unito rimane il suo mercato di responsabilità professionale più sviluppato. Le riduzioni tariffarie del 25-30% registrate nel Regno Unito nel quarto trimestre del 2025 dimostrano l'effetto dell'aumento della capacità delle agenzie di gestione immobiliare (MGA) e delle compagnie assicurative di gestire efficacemente i rischi. Germania, Francia e Italia mantengono requisiti specifici di responsabilità professionale per consulenti legali, medici e finanziari, il che sostiene una domanda continua. Il Renters Rights Act 2025 del Regno Unito è entrato in vigore il 1° maggio 2026 ed è collegato alle notifiche di responsabilità professionale che coinvolgono agenti immobiliari e amministratori di proprietà.
Mercato delle assicurazioni di responsabilità professionale in Asia-Pacifico, Sud America e Medio Oriente e Africa
L'Asia-Pacifico è l'area geografica in più rapida crescita con un CAGR del 6.4% fino al 2031. Le norme riviste della Cina per le società di revisione contabile aumenteranno la copertura aggregata massima qualificante da 50 milioni di CNY (7 milioni di USD) a 100 milioni di CNY (14 milioni di USD) nel 2027.[4] L'India sta modificando le regole di distribuzione. Il Sud America, il Medio Oriente e l'Africa rimangono contributori minori, ma i requisiti legali, ingegneristici, di revisione e di consulenza finanziaria stanno creando una domanda supportata in Brasile, Arabia Saudita ed Emirati Arabi Uniti.
Panorama competitivo
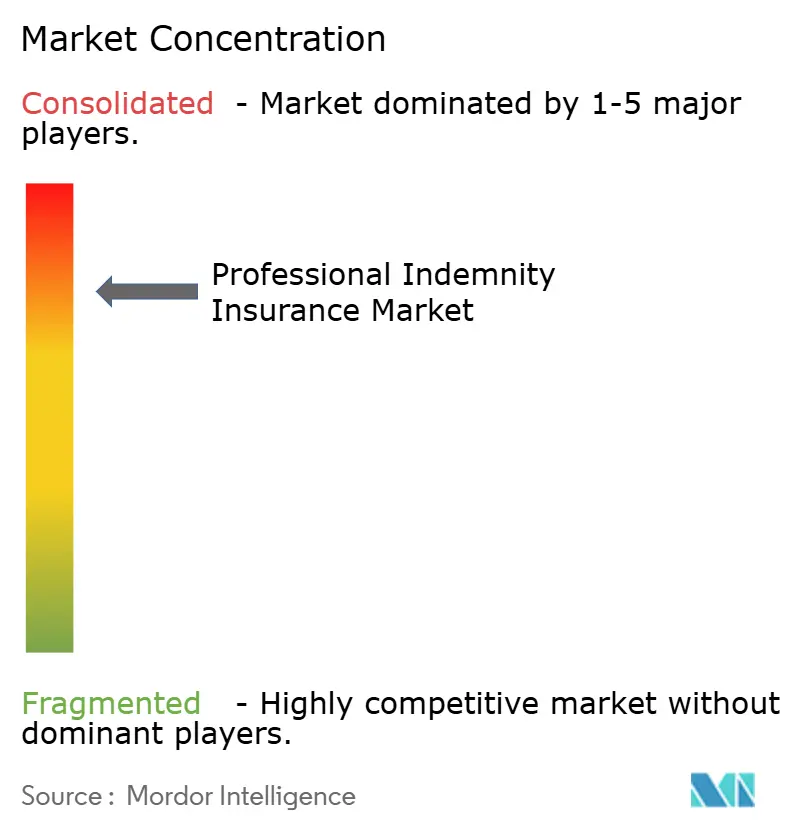
Il mercato delle assicurazioni di responsabilità professionale è concentrato nelle mani dei principali assicuratori specializzati a livello globale, mentre la parte restante è frammentata tra i sindacati di Lloyd's, le agenzie di gestione assicurativa (MGA) e le compagnie regionali. Chubb, AIG, Allianz Commercial, AXA XL e Zurich si contendono fortemente i grandi clienti e le professioni regolamentate. Gli specialisti più piccoli competono attraverso la sottoscrizione di nicchie di mercato, la progettazione di prodotti e l'accesso alla distribuzione. La concorrenza si basa sulla competenza nella sottoscrizione, sulla formulazione delle polizze, sulla capacità, sulla gestione specialistica dei sinistri e sulla capacità di servire sia grandi che piccoli studi professionali.
Nel marzo 2026 Zurich ha concordato l'acquisizione di Beazley per 8.1 miliardi di sterline (10.8 miliardi di dollari). Si prevede che la piattaforma combinata genererà premi lordi contabilizzati pro forma per 15 miliardi di dollari nel settore specialistico, e Zurich ha individuato potenziali sinergie di ricavo per 1 miliardo di dollari derivanti dalla vendita incrociata. Questa transazione dimostra come il consolidamento possa essere utilizzato per ampliare la presenza nel settore specialistico mantenendo prezzi competitivi. Nel febbraio 2026 AIG ha completato l'acquisizione di una quota del 35% in Convex Group per 2.1 miliardi di dollari, stipulando un accordo di condivisione della quota per l'intero portafoglio specialistico di Convex. Questo approccio aumenta la capacità di sottoscrizione attraverso una partnership anziché tramite un'acquisizione completa. Queste operazioni mostrano diverse modalità con cui le grandi compagnie assicurative possono ampliare le proprie competenze specialistiche e la rete distributiva.
La tecnologia sta cambiando anche il modo in cui i partecipanti competono nel mercato delle assicurazioni di responsabilità professionale. A giugno 2026, CFC ha introdotto una formulazione esplicita sull'IA per 7 linee di prodotto, che copre l'allucinazione del modello, i contenuti generati dall'IA e la deriva del modello. Una formulazione chiara può aiutare a distinguere una polizza in cui i clienti si trovano ad affrontare incertezze sui sinistri correlati all'IA. I sistemi digitali supportano inoltre un collocamento più rapido per le attività standardizzate, mentre gli specialisti continuano a concentrarsi sui rischi di pianificazione finanziaria, credito privato e consulenza, finora trascurati. Ciò crea un modello competitivo differenziato, con distribuzione automatizzata per i collocamenti più semplici e sottoscrizione specialistica per le esposizioni più complesse. Il settore delle assicurazioni di responsabilità professionale conserva spazio per le MGA (Managed General Agent) e gli assicuratori regionali, poiché molti rischi richiedono competenze specifiche piuttosto che la sola dimensione del bilancio. Non viene assegnato alcun punteggio di concentrazione poiché il materiale fornito non quantifica le quote complessive delle principali compagnie assicurative.
Leader del settore delle assicurazioni di responsabilità professionale
AIG
Allianz
AXAXL
Beazley
Chubb
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Il Ministero delle Finanze cinese e la NFRA (National Financial Regulatory Authority) hanno pubblicato congiuntamente le Norme di attuazione per l'assicurazione di responsabilità professionale per le società di revisione contabile, raddoppiando il massimale di copertura aggregata obbligatorio per le società di servizi finanziari e di revisione contabile di enti di interesse pubblico da 50 milioni di CNY (7 milioni di USD) a 100 milioni di CNY (14 milioni di USD). Le norme entreranno in vigore il 1° gennaio 2027, introdurranno un meccanismo di tariffazione dei premi legato alla storia dei sinistri e istituiranno un Comitato di esperti in materia di assicurazione di responsabilità professionale.
- Giugno 2026: CFC ha annunciato una copertura esplicita per l'IA in 7 polizze, tra cui E&O per la tecnologia, E&O per la responsabilità professionale, eHealth, proprietà intellettuale, responsabilità manageriale, media e risposta proattiva alla sicurezza informatica. La formulazione affronta il problema dell'allucinazione da modello, dei contenuti generati dall'IA e della deriva del modello.
- Marzo 2026: Zurich e Beazley hanno concordato un'acquisizione in contanti di Beazley per 8.1 miliardi di sterline, pari a 10.8 miliardi di dollari. Zurich ha dichiarato che la piattaforma combinata genererà premi lordi prescritti pro forma nel settore specialistico per 15 miliardi di dollari, subordinatamente alla chiusura dell'operazione e alle approvazioni normative.
- Febbraio 2026: AIG ha completato l'acquisizione di una partecipazione del 35% in Convex Group per 2.1 miliardi di dollari e ha stipulato un accordo di gestione proporzionale dell'intero portafoglio specializzato di Convex a partire da gennaio 2026.
Ambito del rapporto sul mercato globale dell'assicurazione di responsabilità professionale
Il mercato delle assicurazioni di responsabilità professionale si riferisce al settore assicurativo che fornisce protezione finanziaria a professionisti e aziende contro le richieste di risarcimento derivanti da errori, omissioni, negligenza, violazione dei doveri professionali o consulenza inadeguata fornita nell'ambito dei loro servizi professionali. La copertura in genere protegge dalle spese di difesa legale, dalle transazioni e dai pagamenti di indennizzo, aiutando i professionisti assicurati a gestire i rischi finanziari associati alla responsabilità professionale e alle richieste di risarcimento dei clienti.
Il rapporto globale sull'assicurazione di responsabilità professionale è segmentato per tipologia di prodotto (responsabilità professionale generale/varia e altro), professione (servizi legali e altro), dimensione dell'azienda (liberi professionisti, PMI, grandi aziende), canale di distribuzione (broker, agenti, vendita diretta, altro), struttura della polizza (assicurazione a richiesta annuale, specifica per progetto, a scadenza) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Responsabilità professionale varia/generale |
| Responsabilità professionale per edilizia e progettazione |
| Responsabilità professionale per professionisti e intermediari finanziari |
| Responsabilità professionale nel settore tecnologico |
| Servizi legali |
| Architettura, ingegneria e topografia |
| Servizi di contabilità e segreteria societaria |
| Consulenza finanziaria, gestione fondi e intermediazione assicurativa. |
| Consulenza in ambito gestionale, strategico e delle risorse umane |
| Tecnologie dell'informazione, software, SaaS e servizi gestiti |
| Gestione immobiliare e immobiliare |
| Media, pubblicità, pubbliche relazioni ed eventi |
| Organizzazioni di istruzione, formazione e insegnamento |
| Servizi di viaggio, reclutamento e collocamento |
| Altri servizi professionali |
| liberi professionisti |
| Piccole e medie imprese |
| Grandi imprese |
| Brokers di assicurazioni |
| Agenti assicurativi |
| Distribuzione diretta tramite compagnie assicurative |
| Altri canali |
| Polizze Claims-Made annuali per studi professionali |
| Assicurazione di responsabilità professionale specifica per il progetto |
| Periodo di rendicontazione esteso e di chiusura |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Responsabilità professionale varia/generale | |
| Responsabilità professionale per edilizia e progettazione | ||
| Responsabilità professionale per professionisti e intermediari finanziari | ||
| Responsabilità professionale nel settore tecnologico | ||
| Per professione dell'assicurato | Servizi legali | |
| Architettura, ingegneria e topografia | ||
| Servizi di contabilità e segreteria societaria | ||
| Consulenza finanziaria, gestione fondi e intermediazione assicurativa. | ||
| Consulenza in ambito gestionale, strategico e delle risorse umane | ||
| Tecnologie dell'informazione, software, SaaS e servizi gestiti | ||
| Gestione immobiliare e immobiliare | ||
| Media, pubblicità, pubbliche relazioni ed eventi | ||
| Organizzazioni di istruzione, formazione e insegnamento | ||
| Servizi di viaggio, reclutamento e collocamento | ||
| Altri servizi professionali | ||
| Per dimensione dell'azienda assicurata | liberi professionisti | |
| Piccole e medie imprese | ||
| Grandi imprese | ||
| Per canale di distribuzione | Brokers di assicurazioni | |
| Agenti assicurativi | ||
| Distribuzione diretta tramite compagnie assicurative | ||
| Altri canali | ||
| Per struttura politica | Polizze Claims-Made annuali per studi professionali | |
| Assicurazione di responsabilità professionale specifica per il progetto | ||
| Periodo di rendicontazione esteso e di chiusura | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di assicurazione di responsabilità professionale?
Le normative in materia di licenze, i requisiti contrattuali, l'espansione dei servizi professionali e le responsabilità connesse all'intelligenza artificiale sostengono la domanda.
Quanto sarà elevata l'assicurazione di responsabilità professionale nel 2026?
Il settore è valutato a 30.2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 37.5 miliardi di dollari entro il 2031, con un CAGR del 4.4%.
Quale gruppo professionale sta crescendo più rapidamente?
Si prevede che il settore IT, software, SaaS e servizi gestiti crescerà a un tasso annuo composto del 6.1% fino al 2031.
Quale canale di distribuzione si sta espandendo più rapidamente?
Si prevede che la distribuzione diretta da parte delle compagnie assicurative crescerà a un tasso annuo composto del 7.2% fino al 2031, grazie alla digitalizzazione sempre maggiore dei servizi di collocamento per le PMI.
Perché l'intelligenza artificiale è importante ai fini della copertura assicurativa per la responsabilità professionale?
L'output dell'IA utilizzato nel lavoro con i clienti può generare errori, omissioni e sollevare dubbi sulla copertura assicurativa, pertanto è importante che le compagnie assicurative definiscano chiaramente i termini e le condizioni delle proprie polizze IA.
Quale regione presenta le prospettive di crescita più rapide?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.4% fino al 2031, grazie alla riforma normativa e all'espansione dei servizi professionali.


