

Dimensioni e quota del mercato delle stampanti di produzione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.87 miliardo di dollari |
| Dimensione del mercato (2031) | 8.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.91% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
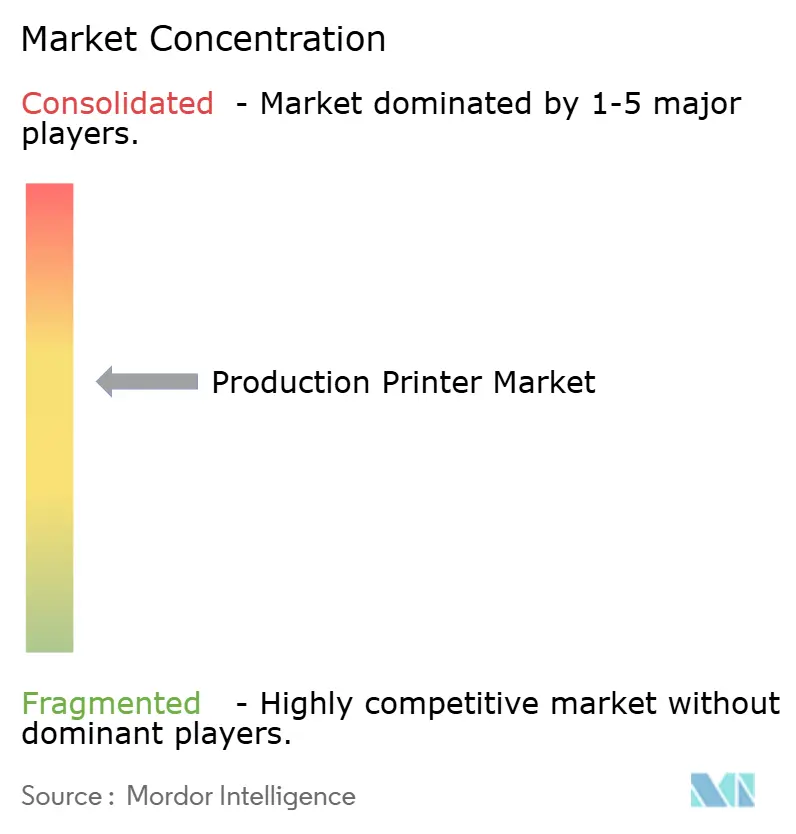
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle stampanti di produzione di Mordor Intelligence
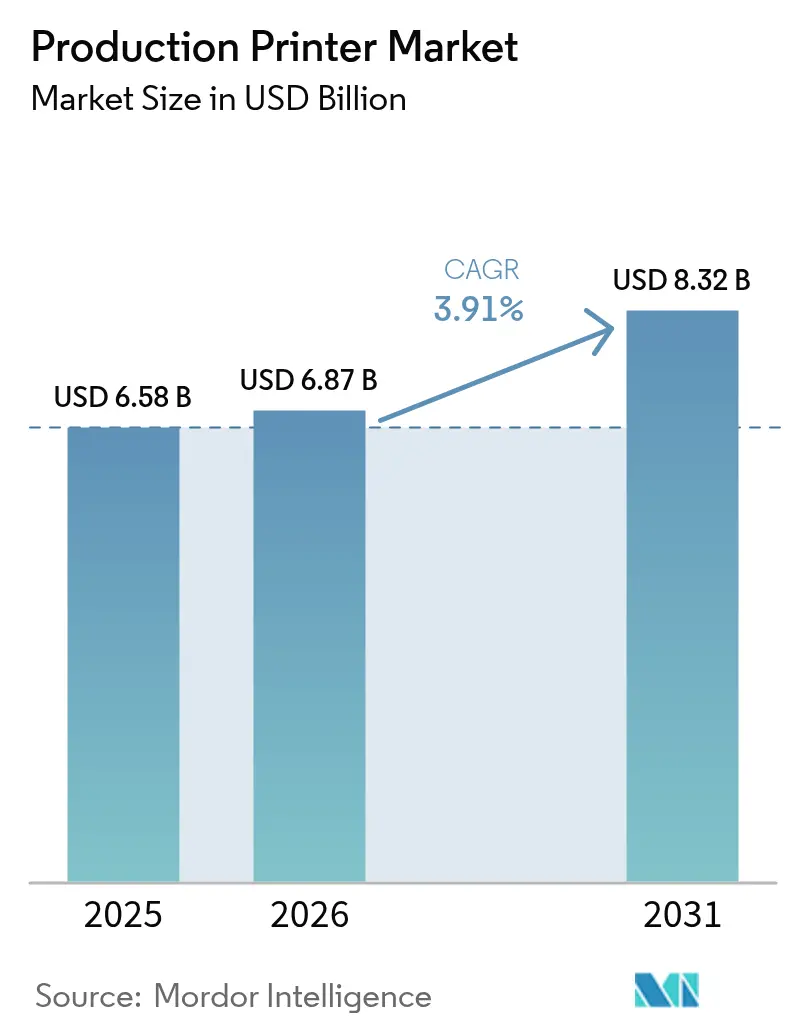
Si prevede che il mercato delle stampanti di produzione passerà da 6.58 miliardi di dollari nel 2025 e 6.87 miliardi di dollari nel 2026 a 8.32 miliardi di dollari entro il 2031, registrando un CAGR del 3.91% tra il 2026 e il 2031. Il passaggio dall'editoria tradizionale e dalla posta transazionale al packaging, alle etichette e al lavoro commerciale on-demand sta rimodellando i profitti, con flussi di lavoro digitali che consentono una personalizzazione di massa che compensa il calo dei volumi nei segmenti tradizionali. I proprietari di marchi stanno adottando flussi di lavoro a dati variabili per lanciare unità di gestione delle scorte in edizione limitata, conformarsi alle complesse normative sull'etichettatura e gestire cicli di ordine più brevi, tutti fattori che favoriscono le macchine da stampa digitali rispetto alle apparecchiature analogiche. La spesa in conto capitale si sta gradualmente riprendendo con la normalizzazione delle catene di fornitura dei semiconduttori, riducendo i tempi di consegna che hanno limitato le installazioni a getto d'inchiostro ad alta velocità fino alla metà del 2024. L'intensità competitiva è in aumento, ma l'economia dei contratti di servizio e i modelli di determinazione dei prezzi basati sui risultati stanno aiutando i fornitori a difendere i margini, anche se i prezzi di listino delle apparecchiature sono sotto pressione da parte dei nuovi concorrenti asiatici a basso costo.
Punti chiave del rapporto
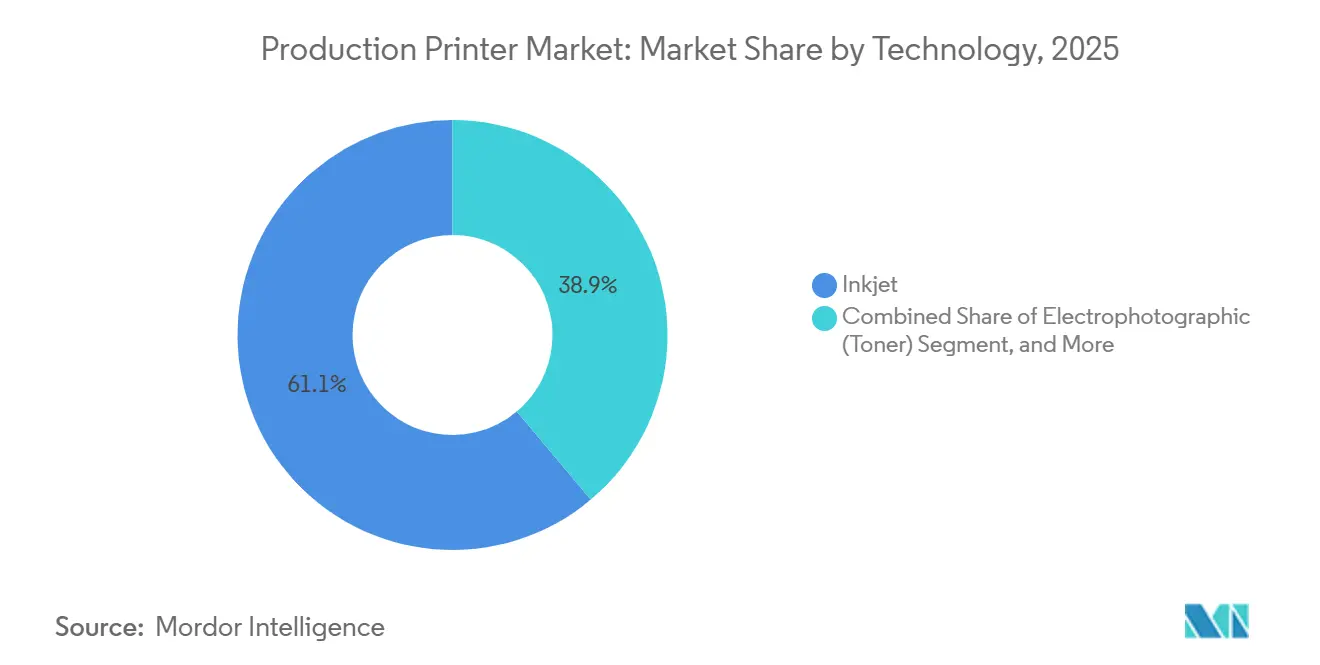
- In base alla tecnologia, il getto d'inchiostro ha catturato il 61.12% dei ricavi del 2025, mentre le piattaforme elettrofotografiche sono rimaste indietro con il 38.88%.
- In base al metodo di produzione, i sistemi ad alimentazione continua hanno rappresentato il 57.12% del fatturato del 2025, ma le piattaforme a fogli singoli stanno avanzando a un CAGR del 4.31% fino al 2031.
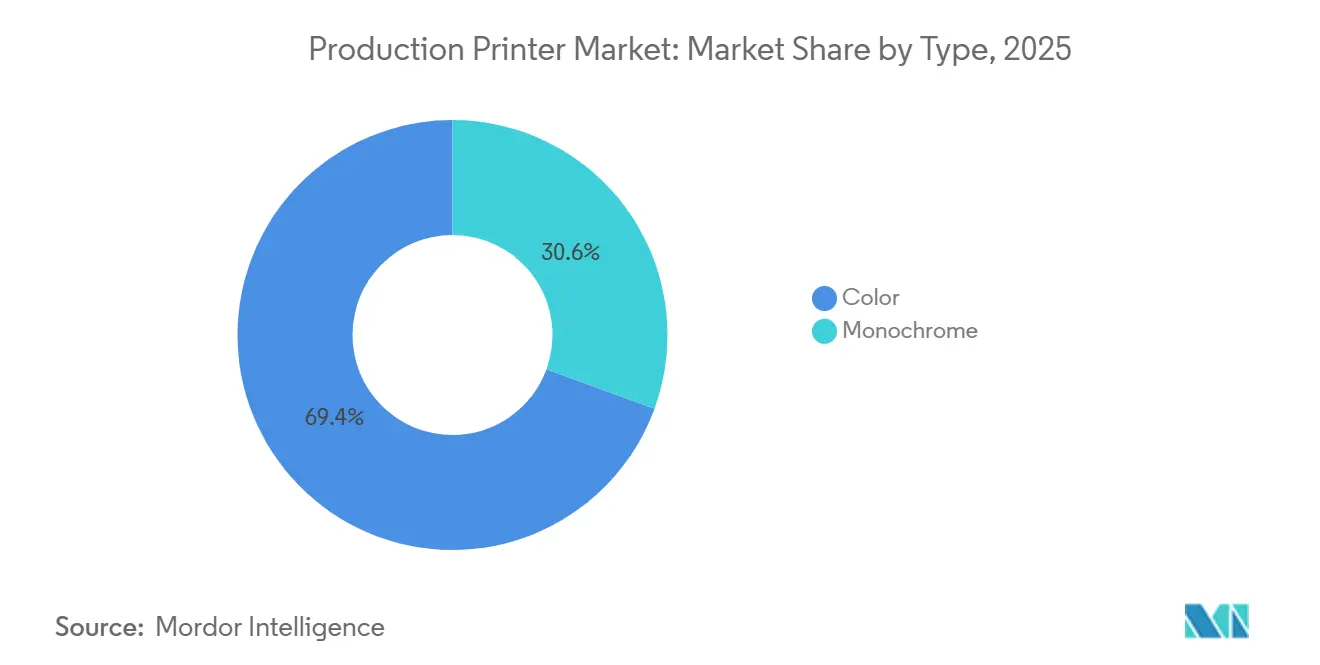
- Per tipologia, le stampanti a colori hanno rappresentato il 69.42% del fatturato del 2025; le unità monocromatiche hanno costituito la quota rimanente.
- Per applicazione, il settore degli imballaggi ha rappresentato il 26.23% del fatturato del 2025 e si prevede che crescerà a un CAGR del 4.88% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 35.32% del fatturato del 2025 e crescerà a un CAGR del 4.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle stampanti di produzione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita delle applicazioni di stampa nel packaging | + 1.8% | Globale, con concentrazione nell'area Asia-Pacifico e in Europa | Medio termine (2-4 anni) |
| Requisiti di stampa a breve termine e su richiesta | + 1.2% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progressi nella tecnologia a getto d'inchiostro ad alta velocità | + 1.0% | Global | Medio termine (2-4 anni) |
| Domanda di inchiostri metallici e funzionali di livello industriale | + 0.6% | Nucleo Asia-Pacifico, espansione verso il Nord America | A lungo termine (≥ 4 anni) |
| Adozione di microfabbriche tessili digitali | + 0.4% | Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Manutenzione predittiva basata sull'intelligenza artificiale per ridurre i tempi di inattività | + 0.7% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita delle applicazioni di stampa nel packaging
Le macchine da stampa digitali stanno penetrando le linee di film flessibili, cartone ondulato e astucci pieghevoli, poiché i trasformatori eliminano i vincoli di ordine minimo che un tempo favorivano i flussi di lavoro analogici a lunga tiratura. Le normative vigenti dell'Unione Europea che impongono strutture monomateriale riciclabili entro il 2030 accelerano il passaggio alla stampa a getto d'inchiostro a base d'acqua, soprattutto per i film di polietilene e polipropilene. [1] "Regolamento sugli imballaggi e sui rifiuti di imballaggio", Commissione europea, EC.EUROPA.EU I produttori di macchine da stampa in grado di certificare gli inchiostri a contatto con gli alimenti e di ottenere una consistenza del colore entro Delta E 2.0 sono diventati fornitori preferiti, in particolare in Germania e Italia, dove i proprietari dei marchi richiedono un impatto uniforme sugli scaffali. [2] "Il futuro della stampa digitale fino al 2029", Smithers, SMITHERS.COM I primi ad adottare questa tecnologia segnalano risparmi sui costi dei materiali fino al 15% grazie ai rivestimenti barriera monostrato che sostituiscono i laminati multistrato.
Requisiti di stampa a breve termine e su richiesta
Gli stampatori commerciali generano ora oltre la metà del fatturato da lavori inferiori alle 5,000 stampe, un segmento in rapida crescita grazie alla localizzazione delle promozioni da parte dei rivenditori e all'adeguamento delle aziende farmaceutiche ai codici di serializzazione. Le piattaforme inkjet a foglio singolo offrono tirature redditizie inferiori alle 1,000 stampe, poiché i cambi formato possono avvenire in meno di 10 minuti, molto più rapidamente rispetto alle configurazioni ad alimentazione continua. Tempi di produzione più rapidi aumentano i margini nonostante i volumi ridotti, e prezzi più elevati sono ottenibili quando la consegna entro 48 ore è contrattualmente garantita.
Progressi nella tecnologia a getto d'inchiostro ad alta velocità
Una velocità di stampa superiore a 150 metri al minuto su cartone ondulato e supporti per etichette ha ridotto il divario di costo storico con i sistemi elettrofotografici. La J Press 750S di Fujifilm ha dimostrato una risoluzione di 1,200 dpi su substrati da 3 mm senza pre-innesco offline, segnalando che la versatilità dei substrati non richiede più compromessi in termini di produttività. [3] “J Press 750S High-Speed Inkjet System,” Fujifilm Holdings, FUJIFILM.COM Le testine di stampa a ricircolo con attuatori piezoelettrici hanno esteso le finestre di manutenzione a 18 mesi, riducendo la spesa di assistenza a vita fino al 15%.
Manutenzione predittiva basata sull'intelligenza artificiale
Sensori IoT e modelli di apprendimento automatico segnalano mancate accensioni degli ugelli o variazioni di colore prima che si verifichino difetti visibili, riducendo di circa un terzo i fermi macchina per emergenza. Il programma di abbonamento di Heidelberg implementa la diagnostica remota in modo che i ricambi arrivino prima dei tempi di fermo previsti, riducendo il tempo medio di riparazione da 8 a 2.5 ore. I fornitori integrano sempre più spesso software di analisi con materiali di consumo, vincolando i tempi di attività della macchina da stampa ai ricavi derivanti dai contratti di assistenza e rafforzando il legame con il cliente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio al marketing digitale e alla lettura elettronica | -1.5% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Elevata spesa in conto capitale per le stampanti di produzione | -1.1% | Globale, acuto in Sud America e Africa | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura dei semiconduttori | -0.5% | Global | A breve termine (≤ 2 anni) |
| La spinta normativa per le formulazioni di inchiostro prive di PFAS aumenta i costi di ricerca e sviluppo | -0.6% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio al marketing digitale e alla lettura elettronica
La pubblicità programmatica continua a conquistare quote di budget, riducendo i volumi di direct mailing che un tempo riempivano i siti web a alimentazione continua. La penetrazione degli e-book, superiore a un terzo delle vendite di libri commerciali negli Stati Uniti, comprime ulteriormente la domanda di editoria a bassa tiratura. Mentre imballaggi ed etichette rimangono isolati, gli stampatori commerciali devono competere aggressivamente per il lavoro rimanente e i margini operativi medi sono scesi di diversi punti percentuali dal 2020.
Elevata spesa in conto capitale per le stampanti di produzione
Le linee inkjet entry-level costano tra 500,000 e 1.2 milioni di dollari, un ostacolo per i piccoli operatori in Sud America e Africa, dove la svalutazione della valuta fa aumentare i prezzi effettivi. Gli inchiostri proprietari rappresentano quasi la metà della spesa per l'intero ciclo di vita di una macchina da stampa, vincolando i proprietari agli ecosistemi dei fornitori. Il leasing riduce le esigenze di liquidità iniziali, ma allunga i periodi di ammortamento e aumenta il rischio di obsolescenza, poiché modelli più nuovi e veloci emergono ogni 24-30 mesi.
Analisi del segmento
Per tipo: la differenziazione del marchio determina il predominio del colore
I dispositivi a colori hanno generato il 69.42% del fatturato del 2025 e si prevede che la loro quota di mercato nel settore delle stampanti di produzione aumenterà con un CAGR del 4.28% fino al 2031. I proprietari di marchi sono disposti a pagare di più per finiture metalliche e una precisa corrispondenza dei colori spot che proteggano l'identità a scaffale lungo le catene di fornitura globali. Gli inchiostri metallici e funzionali, ora stampabili su testine piezoelettriche standard, estendono le applicazioni indirizzabili dalle etichette per liquori di lusso alle antenne RFID.
I motori monocromatici, con un fatturato del 30.58%, persistono nella corrispondenza transazionale e negli interni di libri, dove il costo per pagina inferiore a 0.01 USD supera i requisiti di colore. Anche queste nicchie si stanno erodendo con la migrazione dei rendiconti online e l'orientamento degli editori verso piattaforme a colori che gestiscono sia i blocchi di testo che le copertine senza doppi flussi di lavoro. Con il continuo calo dei costi dei materiali di consumo a getto d'inchiostro, molti stampatori commerciali stanno dismettendo le flotte che stampano solo in bianco e nero e indirizzano il lavoro di testo semplice alle macchine da stampa a colori durante i turni di lavoro non di punta per massimizzare l'utilizzo delle risorse.
Per metodo di produzione: la flessibilità del flusso di lavoro favorisce il taglio dei fogli
Le linee a modulo continuo hanno mantenuto il 57.12% del fatturato del 2025, dominando i lavori superiori alle 50,000 copie grazie ai bassi costi di gestione per pagina e alla finitura integrata. Tuttavia, la complessità dei cambi formato, le finestre di configurazione di diverse ore e gli operatori dedicati ne limitano l'idoneità per gli ordini più brevi di oggi. Le linee a foglio singolo, che si prevede supereranno la crescita del mercato con un CAGR del 4.31%, sono diventate la scelta predefinita per lavori commerciali e di packaging a rotazione rapida inferiori alle 5,000 copie. Cambiano supporto in pochi minuti, accettano supporti misti nell'arco di un turno e si abbinano a unità di fustellatura o laminazione in linea per eliminare la gestione fuori macchina.
La flessibilità delle risorse è particolarmente interessante per i converter che servono marchi di beni di consumo che lanciano decine di varianti regionali ogni anno. Questi converter pianificano la distribuzione in base a più clienti al giorno, un modello incompatibile con le economie di scala a flusso continuo che presuppongono blocchi di più ore per singolo cliente. Mentre gli enti regolatori postali inaspriscono le normative sui codici a barre con tariffe di automazione, le piattaforme a foglio singolo in grado di unire database variabili in linea stanno conquistando posizioni nel direct mailing negli Stati Uniti.
Per tecnologia: il getto d'inchiostro conquista quote di mercato grazie al TCO inferiore
I sistemi a getto d'inchiostro hanno rappresentato il 61.12% delle vendite nel 2025 e la loro quota di mercato nel settore delle stampanti di produzione è in crescita del 4.47% annuo fino al 2031. I pigmenti a base d'acqua raggiungono ora valutazioni Blue Wool pari a 7-8, soddisfacendo gli obiettivi di resistenza alla luce a lungo termine ed evitando al contempo il consumo energetico della polimerizzazione UV. L'elettrofotografia è ancora leader nelle nicchie farmaceutiche e di sicurezza dei documenti, ma i suoi costi più elevati per i materiali di consumo stanno erodendo la competitività nel settore commerciale in generale.
Oltre ai materiali di consumo, la gamma di supporti per la stampa a getto d'inchiostro consente di utilizzare supporti ondulati, film flessibili e supporti testurizzati che i rulli fusori non sono in grado di gestire. La Truepress Jet520HD NX di Screen raggiunge velocità di 150 m/min su cartone ondulato da 3 mm, consentendo ai converter di dismettere le linee analogiche e recuperare fino al 40% di spazio. Le piattaforme ibride e nanografiche rimangono di nicchia, adatte ad applicazioni in cui gamut estremamente ampi o consumi energetici minimi superano i costi di capitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i fattori normativi favorevoli stimolano la crescita del packaging
Il packaging ha rappresentato il 26.23% del fatturato del 2025, la fetta in più rapida crescita del mercato delle stampanti di produzione, con un CAGR del 4.88% al 2031. Le norme sulla responsabilità estesa del produttore e sul riciclo monomateriale nell'Unione Europea premiano i trasformatori che adottano inchiostri a base d'acqua per uso alimentare, compatibili con film in polietilene e polipropilene. La stampa commerciale continua a rappresentare il maggior contributo in termini assoluti, ma subisce la pressione dei volumi a causa della migrazione delle comunicazioni aziendali online.
I volumi di posta transazionale continuano a calare, poiché banche e servizi pubblici promuovono la digitalizzazione degli estratti conto, mentre gli obblighi legali e sanitari per le copie cartacee con tracciabilità forniscono una parziale compensazione. Le opportunità di crescita di nicchia, tra cui microfabbriche tessili ed elettronica stampata, sono oggi limitate, ma sfruttano le stesse architetture drop-on-demand della stampa a getto d'inchiostro per imballaggi, offrendo ai produttori di macchine da stampa una roadmap per diversificare i flussi di materiali di consumo senza dover riprogettare radicalmente l'hardware.
Analisi geografica
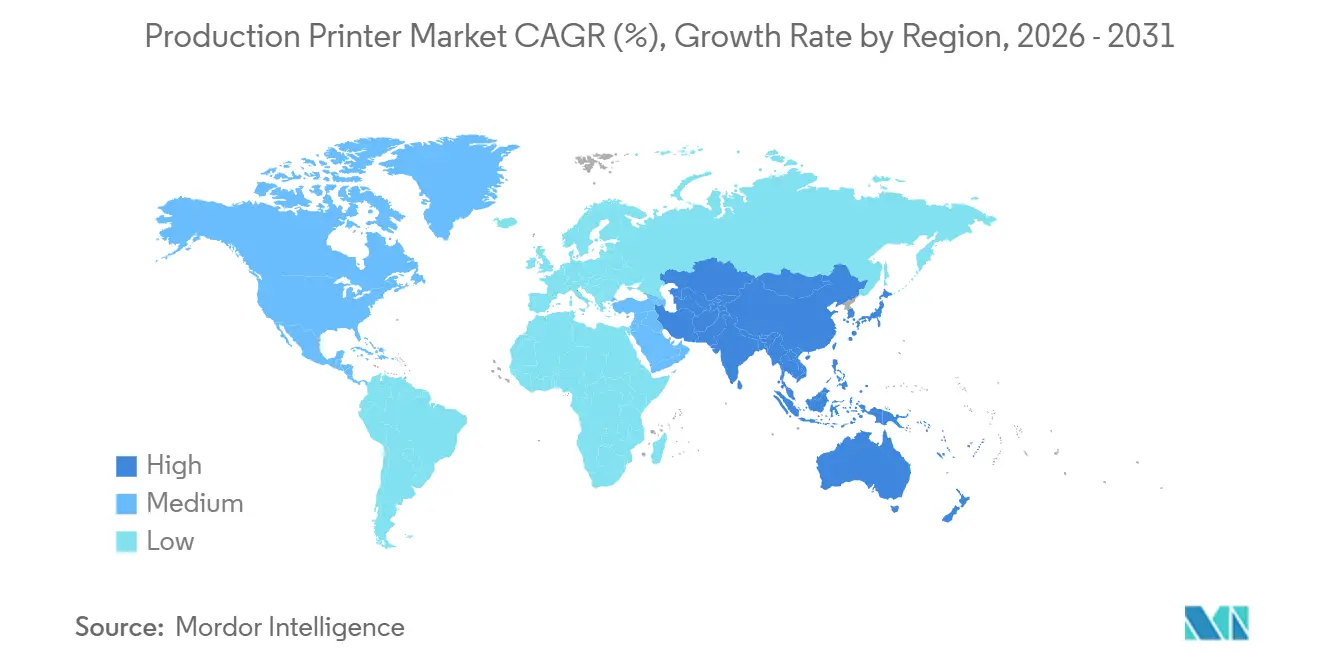
L'area Asia-Pacifico ha rappresentato il 35.32% del fatturato del 2025 e il suo contributo alle dimensioni del mercato delle stampanti di produzione è destinato ad aumentare con un CAGR del 4.93% fino al 2031. Il settore cinese del packaging, che vale 180 miliardi di dollari, si sta consolidando, con le autorità di regolamentazione che chiudono gli impianti flessografici a base solvente, spingendo i trasformatori ad accelerare le installazioni a getto d'inchiostro che riducono il consumo di acqua del 70-80%. Anche il segmento del cartone ondulato indiano, in crescita a due cifre, sta adottando flussi di lavoro digitali per soddisfare le esigenze dell'e-commerce che richiede grafiche regionali variabili. I cluster di etichette del Vietnam cavalcano la diversificazione della supply chain, con aziende multinazionali di beni di consumo che commissionano tirature just-in-time vicino ai nodi di assemblaggio finale.
Il Nord America si colloca al secondo posto per dimensioni del mercato, ma sta affrontando un'erosione strutturale dei volumi nel direct mailing e nell'editoria, con l'ampliamento della portata della pubblicità digitale e dell'e-reading. La crescita del packaging nei canali alimentare, delle bevande e della cura della persona compensa parzialmente tali cali e i converter continuano a investire in stampanti a getto d'inchiostro ad alta velocità per conformarsi alle crescenti normative statali sul riciclo. Gli incentivi per i codici a barre del Servizio Postale degli Stati Uniti stimolano ulteriormente l'adozione di macchine da stampa a foglio singolo con dati variabili per invii mirati.
L'Europa detiene la terza fetta più grande del mercato delle stampanti di produzione. L'adozione è trainata dalle normative che riguardano le sostanze chimiche PFAS, che costringono i formulatori di inchiostri a riadattare le dispersioni di pigmenti e, in alcuni casi, ritardano il lancio delle macchine da stampa fino a un anno. Sud America, Medio Oriente e Africa rimangono complessivamente al di sotto di un quarto del fatturato mondiale. La volatilità valutaria e i finanziamenti limitati dei fornitori allungano il periodo di ammortamento del capitale investito, rallentando il ricambio delle apparecchiature, sebbene le opportunità di packaging regionali incoraggino aggiornamenti graduali.
Panorama competitivo
Il mercato delle stampanti di produzione è moderatamente concentrato, con Xerox, HP, Canon, Ricoh e Konica Minolta che si aggiudicano il 45% del fatturato del 2025. I fornitori competono sul costo del ciclo di vita piuttosto che sul prezzo di listino, integrando manutenzione predittiva, automazione del flusso di lavoro cloud e materiali di consumo in contratti basati sui risultati che generano fino al 70% del valore del ciclo di vita. Produttori cinesi come Founder e Tongfang offrono prezzi delle unità a foglio singolo inferiori del 30-40% rispetto ai concorrenti tradizionali, facendo pressione sui player affermati per garantire tempi di attività e tolleranze di colore Delta E che i nuovi entranti faticano a eguagliare.
Screen Holdings e Fujifilm dominano la nascente nicchia della stampa a getto d'inchiostro ad alta velocità per imballaggi, dove una produttività superiore a 150 m/min e la compatibilità con film ondulati e flessibili aumentano le barriere all'ingresso. Il modello di abbonamento di Heidelberg segnala la migrazione del settore dalle vendite in conto capitale alla fatturazione basata sull'utilizzo, allineando i ricavi dei fornitori ai tempi di attività dei clienti e riducendo gli ostacoli al bilancio per gli stampatori diffidenti nei confronti di acquisti multimilionari.
La conformità normativa sta emergendo come fattore di differenziazione competitiva. I fornitori che ottengono la certificazione ISO 12647 e convalidano inchiostri privi di PFAS ottengono lo status di fornitore preferenziale, con le multinazionali del settore dei beni di consumo che si muovono nel rigoroso rispetto delle normative europee sul packaging. Gli inchiostri funzionali per l'elettronica stampata presentano una crescita degli spazi bianchi, sfruttando le architetture di stampa CMYK esistenti per supportare applicazioni RFID, sensori e display senza dover riprogettare radicalmente l'hardware.
Leader del settore delle stampanti di produzione
Xerox Holding Corporation
HP Inc.
Canon Inc.
Ricoh Company, Ltd.
Konica Minolta, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Eli Lilly annuncia l'intenzione di eliminare 90 miliardi di foglietti illustrativi cartacei all'anno passando ai foglietti illustrativi digitali, allineando la sostenibilità all'accessibilità per i pazienti.
- Agosto 2025: Mimaki lancia la stampante a sublimazione TS200-1600 che utilizza inchiostri a base d'acqua per applicazioni tessili e di imballaggio.
- Agosto 2025: Epson lancia le stampanti di grande formato SureColor P7370 e P9370 con gestione della flotta basata su cloud, destinate ai settori della grafica e della fotografia.
- Gennaio 2025: HP ha annunciato un ampliamento da 150 milioni di dollari del suo stabilimento di stampa PageWide a Barcellona per soddisfare la domanda di sistemi di imballaggio conformi allo standard PFAS.
Ambito del rapporto sul mercato globale delle stampanti di produzione
La stampante di produzione, nota anche come macchina da stampa di livello di produzione o stampante ad alta velocità, è progettata per produrre grandi volumi per output ad alta velocità. Negli ambienti di stampa commerciale in cui documenti, brochure, cataloghi, volantini e materiali simili devono essere prodotti in grandi quantità, viene normalmente utilizzata da aziende di stampa, case editrici o agenzie di marketing.
Il rapporto sul mercato delle stampanti di produzione è segmentato per tipologia (monocromatica, a colori), metodo di produzione (a fogli singoli, ad alimentazione continua), tecnologia (a getto d'inchiostro, elettrofotografica, altre tecnologie), applicazione (stampa commerciale, editoria, packaging, posta transazionale e diretta, altre applicazioni) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Monocromo |
| Colore |
| Foglio tagliato |
| Alimentazione continua |
| a getto d'inchiostro |
| Elettrofotografico (toner) |
| Altre tecnologie |
| Stampa commerciale |
| Edizioni |
| Packaging |
| Transazionale e Direct Mail |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per tipo | Monocromo | |
| Colore | ||
| Per metodo di produzione | Foglio tagliato | |
| Alimentazione continua | ||
| Per tecnologia | a getto d'inchiostro | |
| Elettrofotografico (toner) | ||
| Altre tecnologie | ||
| Per Applicazione | Stampa commerciale | |
| Edizioni | ||
| Packaging | ||
| Transazionale e Direct Mail | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle stampanti di produzione nel 2031?
Si prevede che il mercato raggiungerà gli 8.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.91% a partire dal 2026.
Quale tecnologia è attualmente in testa alle vendite?
I sistemi a getto d'inchiostro hanno rappresentato il 61.12% del fatturato del 2025, superando tutte le altre tecnologie.
Perché le macchine da stampa a colori stanno guadagnando quote di mercato?
I proprietari di marchi pagano premi per la precisione dei colori spot e per le finiture metalliche che differenziano il packaging, portando i dispositivi a colori al 69.42% del fatturato del 2025.
Quale regione si prevede crescerà più rapidamente?
L'area Asia-Pacifico crescerà a un CAGR del 4.93% fino al 2031, trainata dalla domanda di imballaggi in Cina, India e Vietnam.
Come gestiscono i fornitori i tempi di inattività?
Le piattaforme di manutenzione predittiva utilizzano dati e analisi IoT per ridurre di circa un terzo le interruzioni non pianificate e allineare i ricavi dei servizi ai tempi di attività della pressa.
Quale tendenza normativa avvantaggia maggiormente la stampa digitale?
Gli obblighi europei per gli imballaggi monomateriale riciclabili favoriscono gli inchiostri a getto d'inchiostro a base d'acqua e accelerano l'adozione della stampa digitale nei segmenti dei film flessibili e dei materiali ondulati.


