

Dimensioni e quota di mercato dell'analisi dei prodotti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
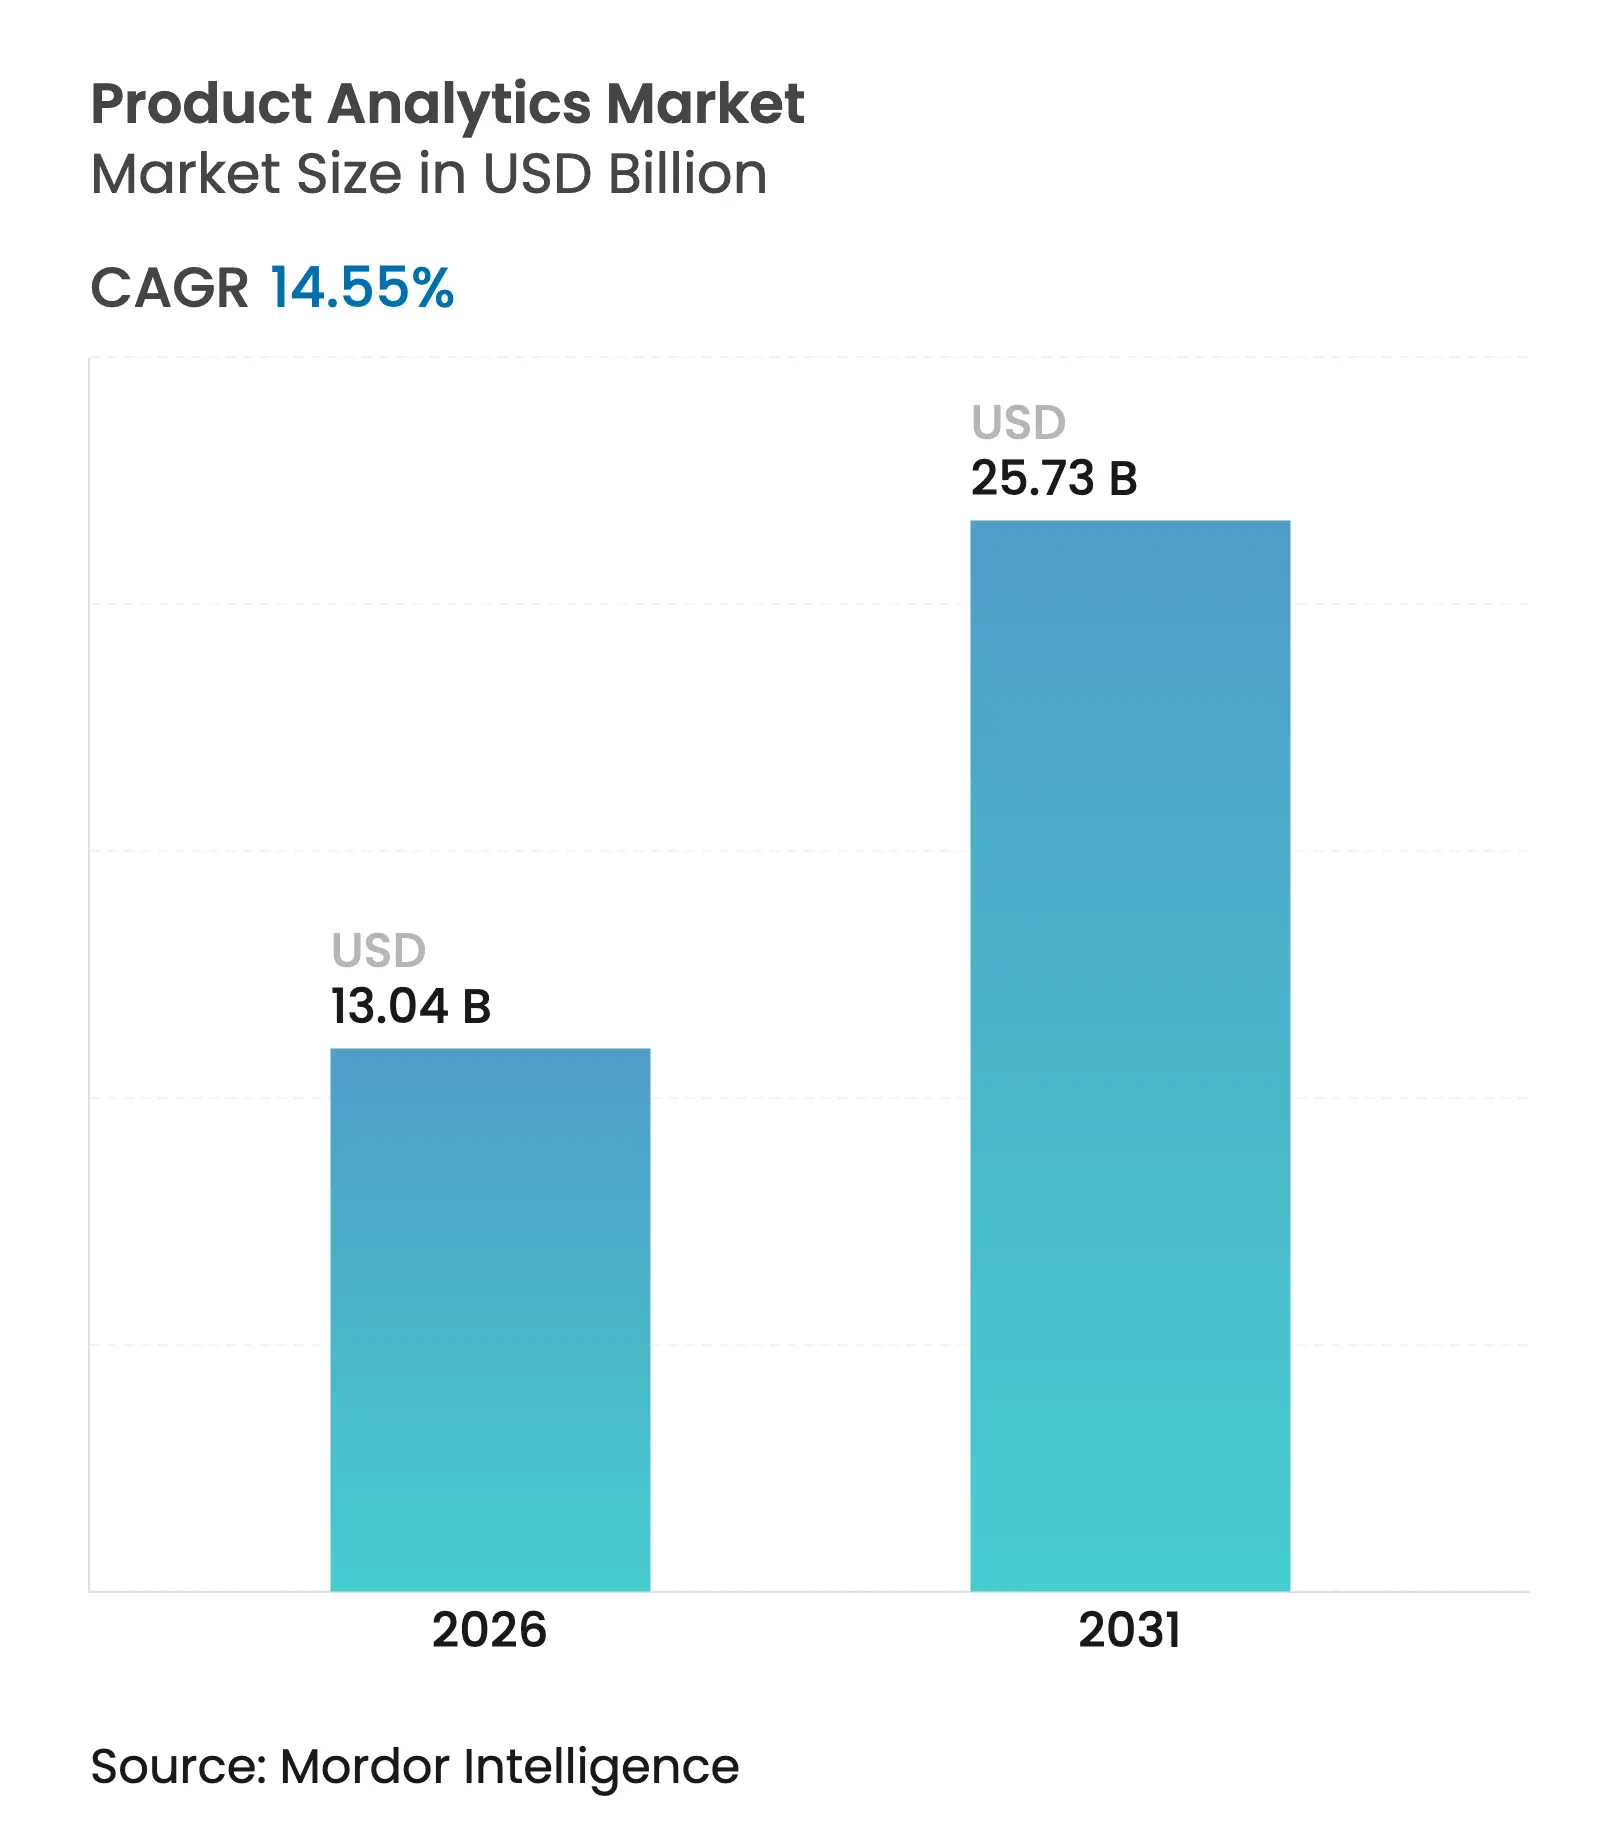
| Dimensione del mercato (2026) | 13.04 miliardo di dollari |
| Dimensione del mercato (2031) | 25.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.55% CAGR |
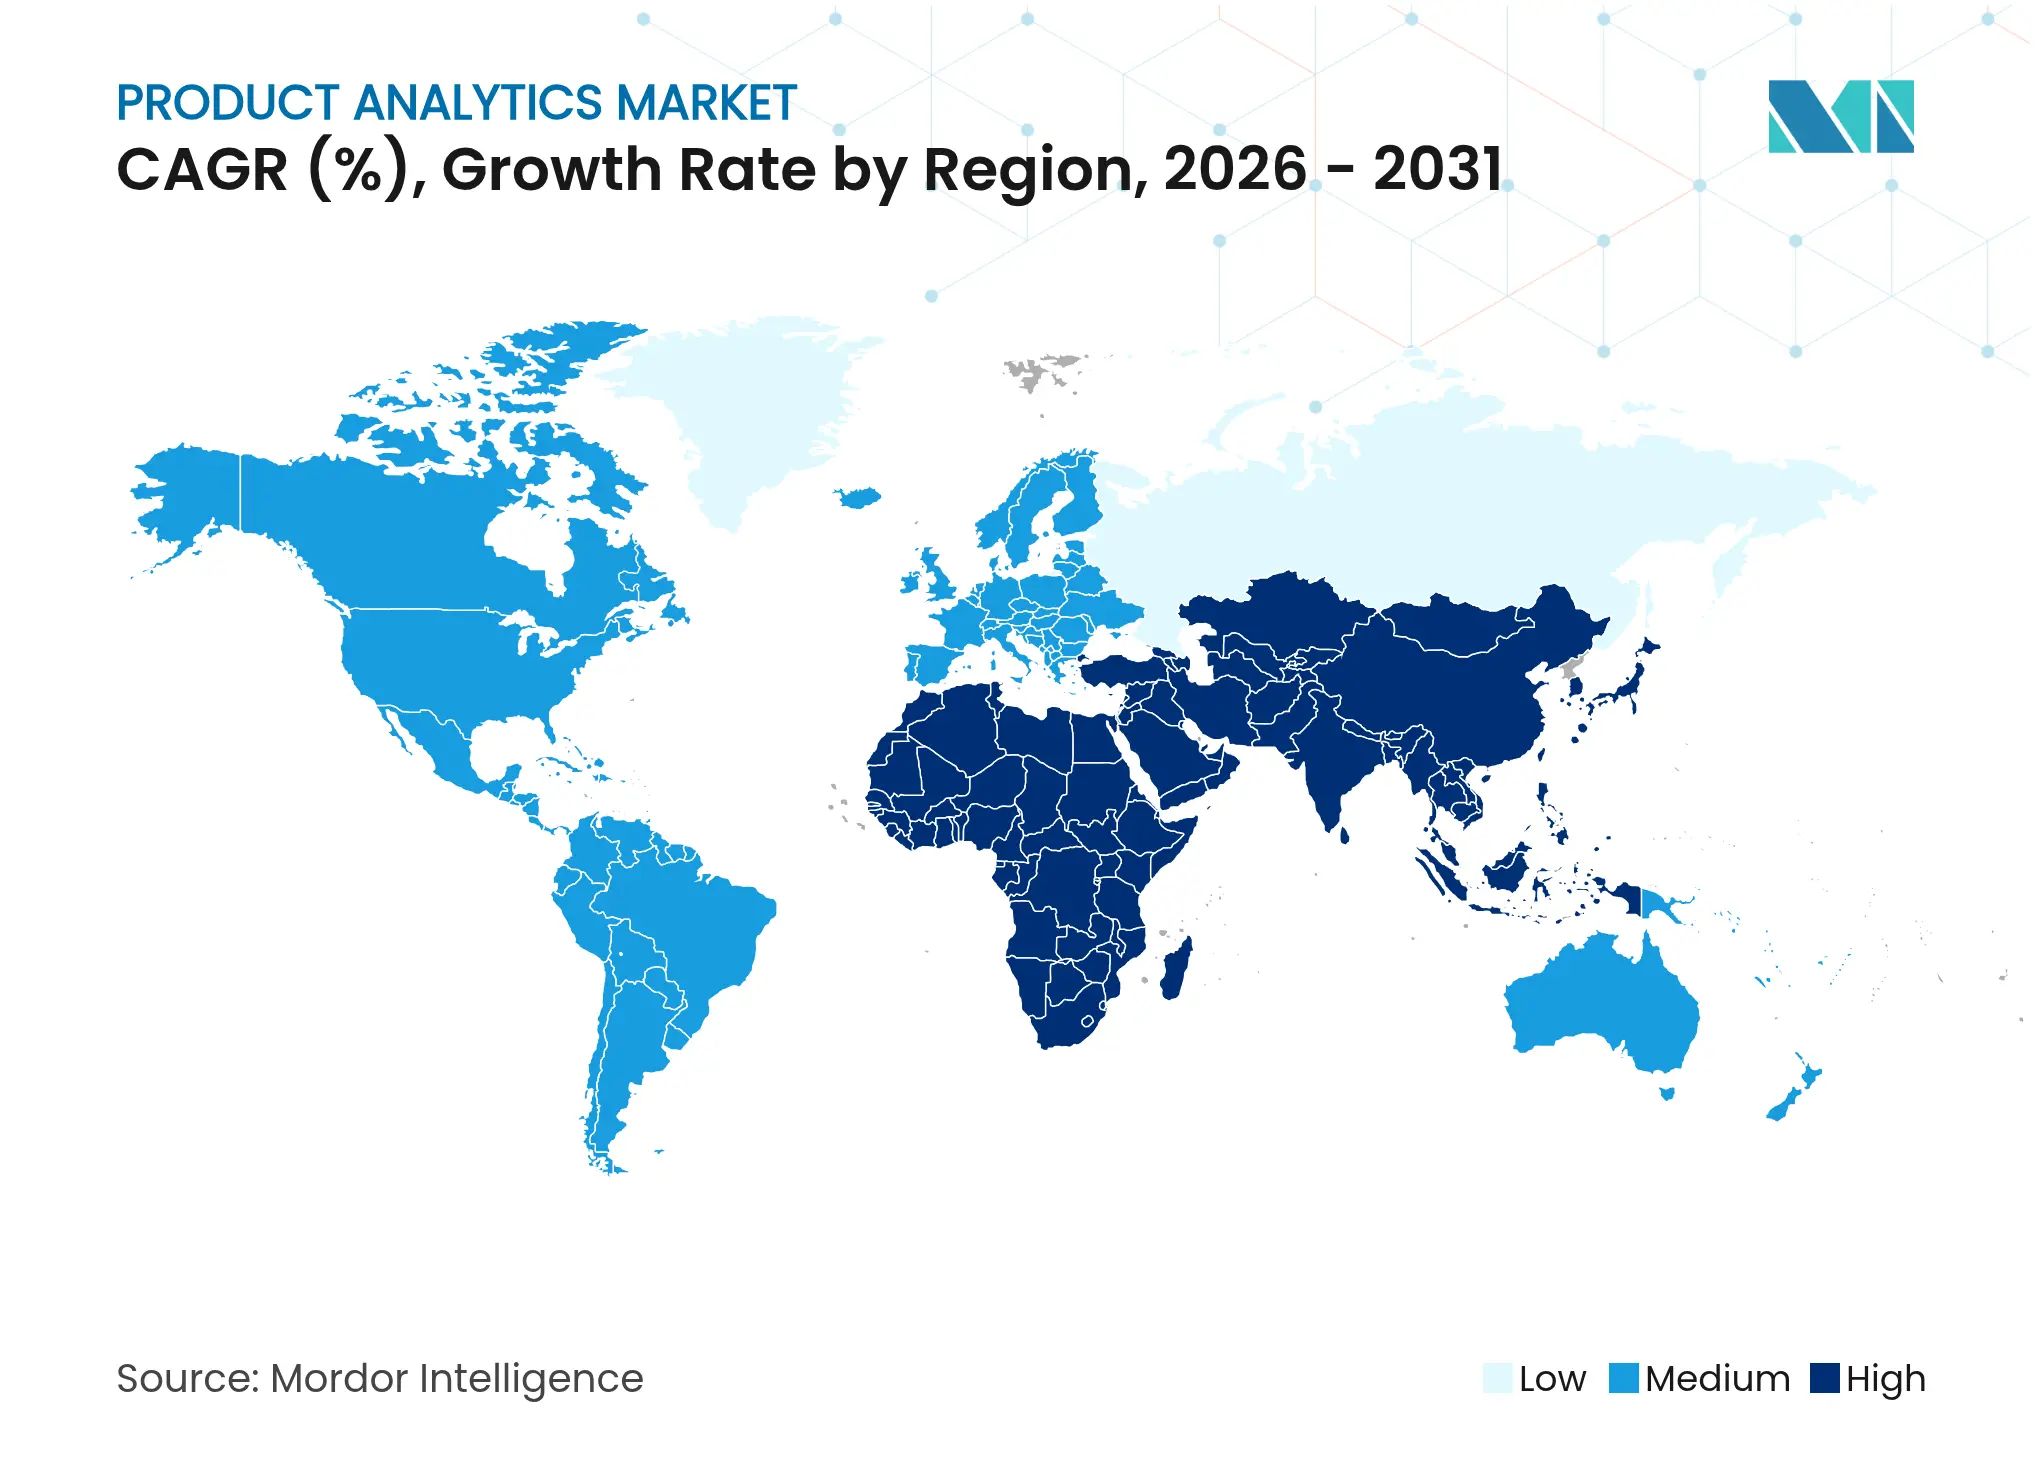
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
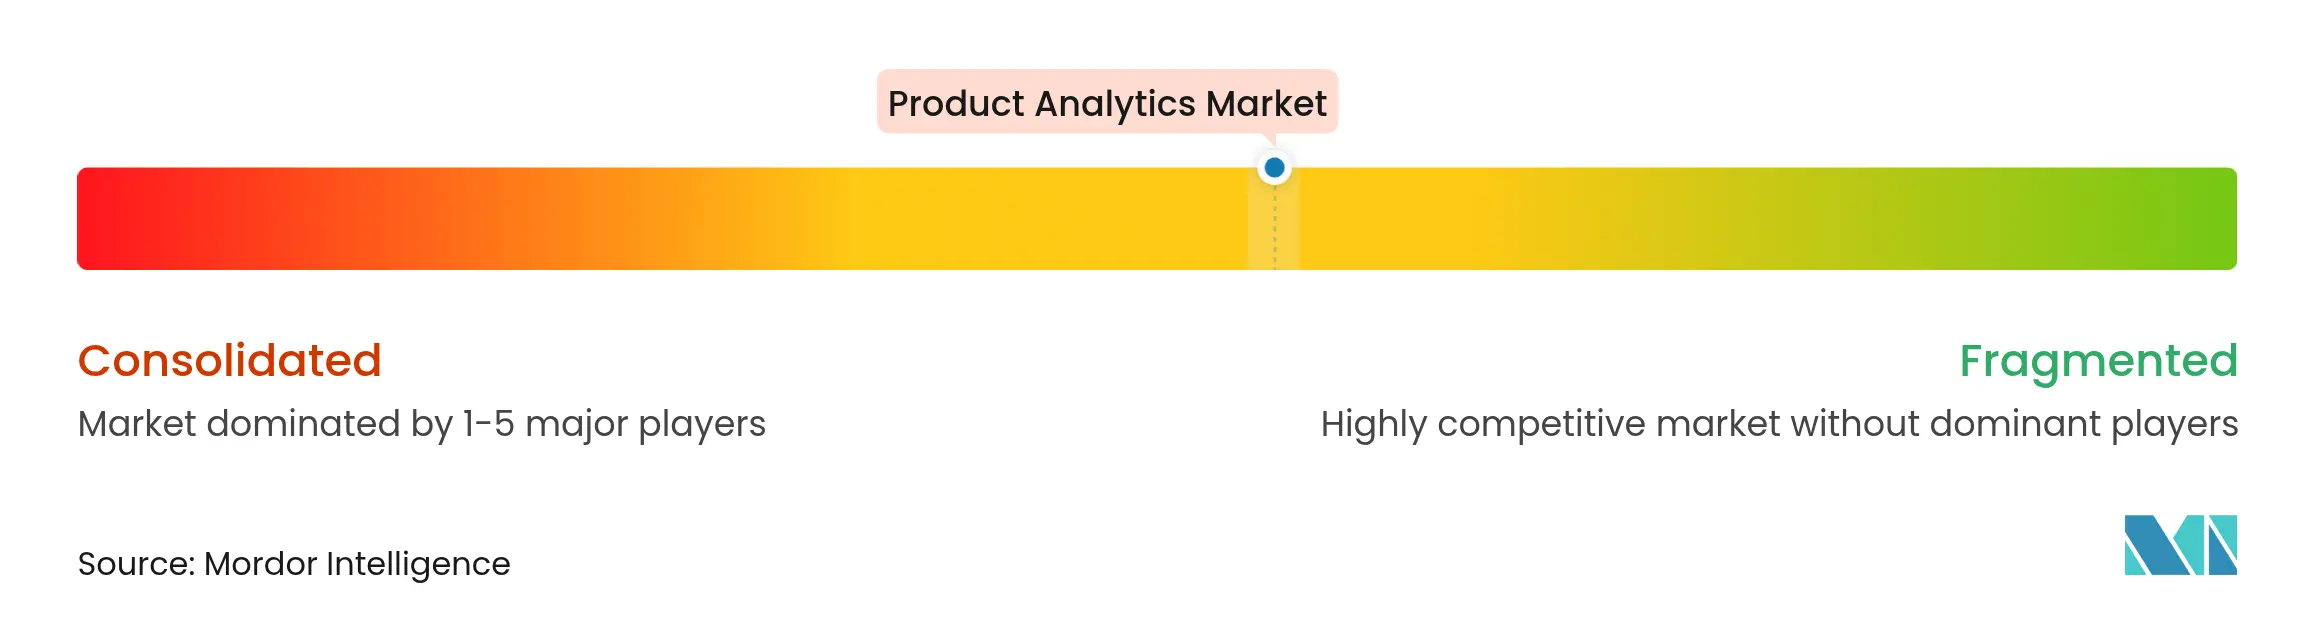
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'analisi dei prodotti di Mordor Intelligence
Si prevede che il mercato dell'analisi dei prodotti crescerà da 11.39 miliardi di dollari nel 2025 a 13.04 miliardi di dollari nel 2026, per poi raggiungere i 25.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.55% nel periodo 2026-2031. La crescita è trainata da tre fattori principali: la necessità di ottimizzare rapidamente i prodotti digitali, i vantaggi in termini di costi delle architetture cloud-native e il crescente utilizzo dell'intelligenza artificiale per personalizzare ogni interazione con l'utente. Il Nord America detiene la maggiore quota di mercato a livello regionale, ma la domanda si sta espandendo rapidamente nella regione Asia-Pacifico, parallelamente alla crescita del commercio mobile. I fornitori stanno dando priorità a soluzioni incentrate sulla privacy che consentano ai team di arricchire i flussi di eventi, nel rispetto di normative sempre più stringenti. In tutti i settori, il primato iniziale del retail è ora messo in discussione dal settore sanitario, dove l'analisi dei dati viene integrata nei percorsi di cura per migliorare i risultati e ridurre gli sprechi.
Punti chiave del rapporto
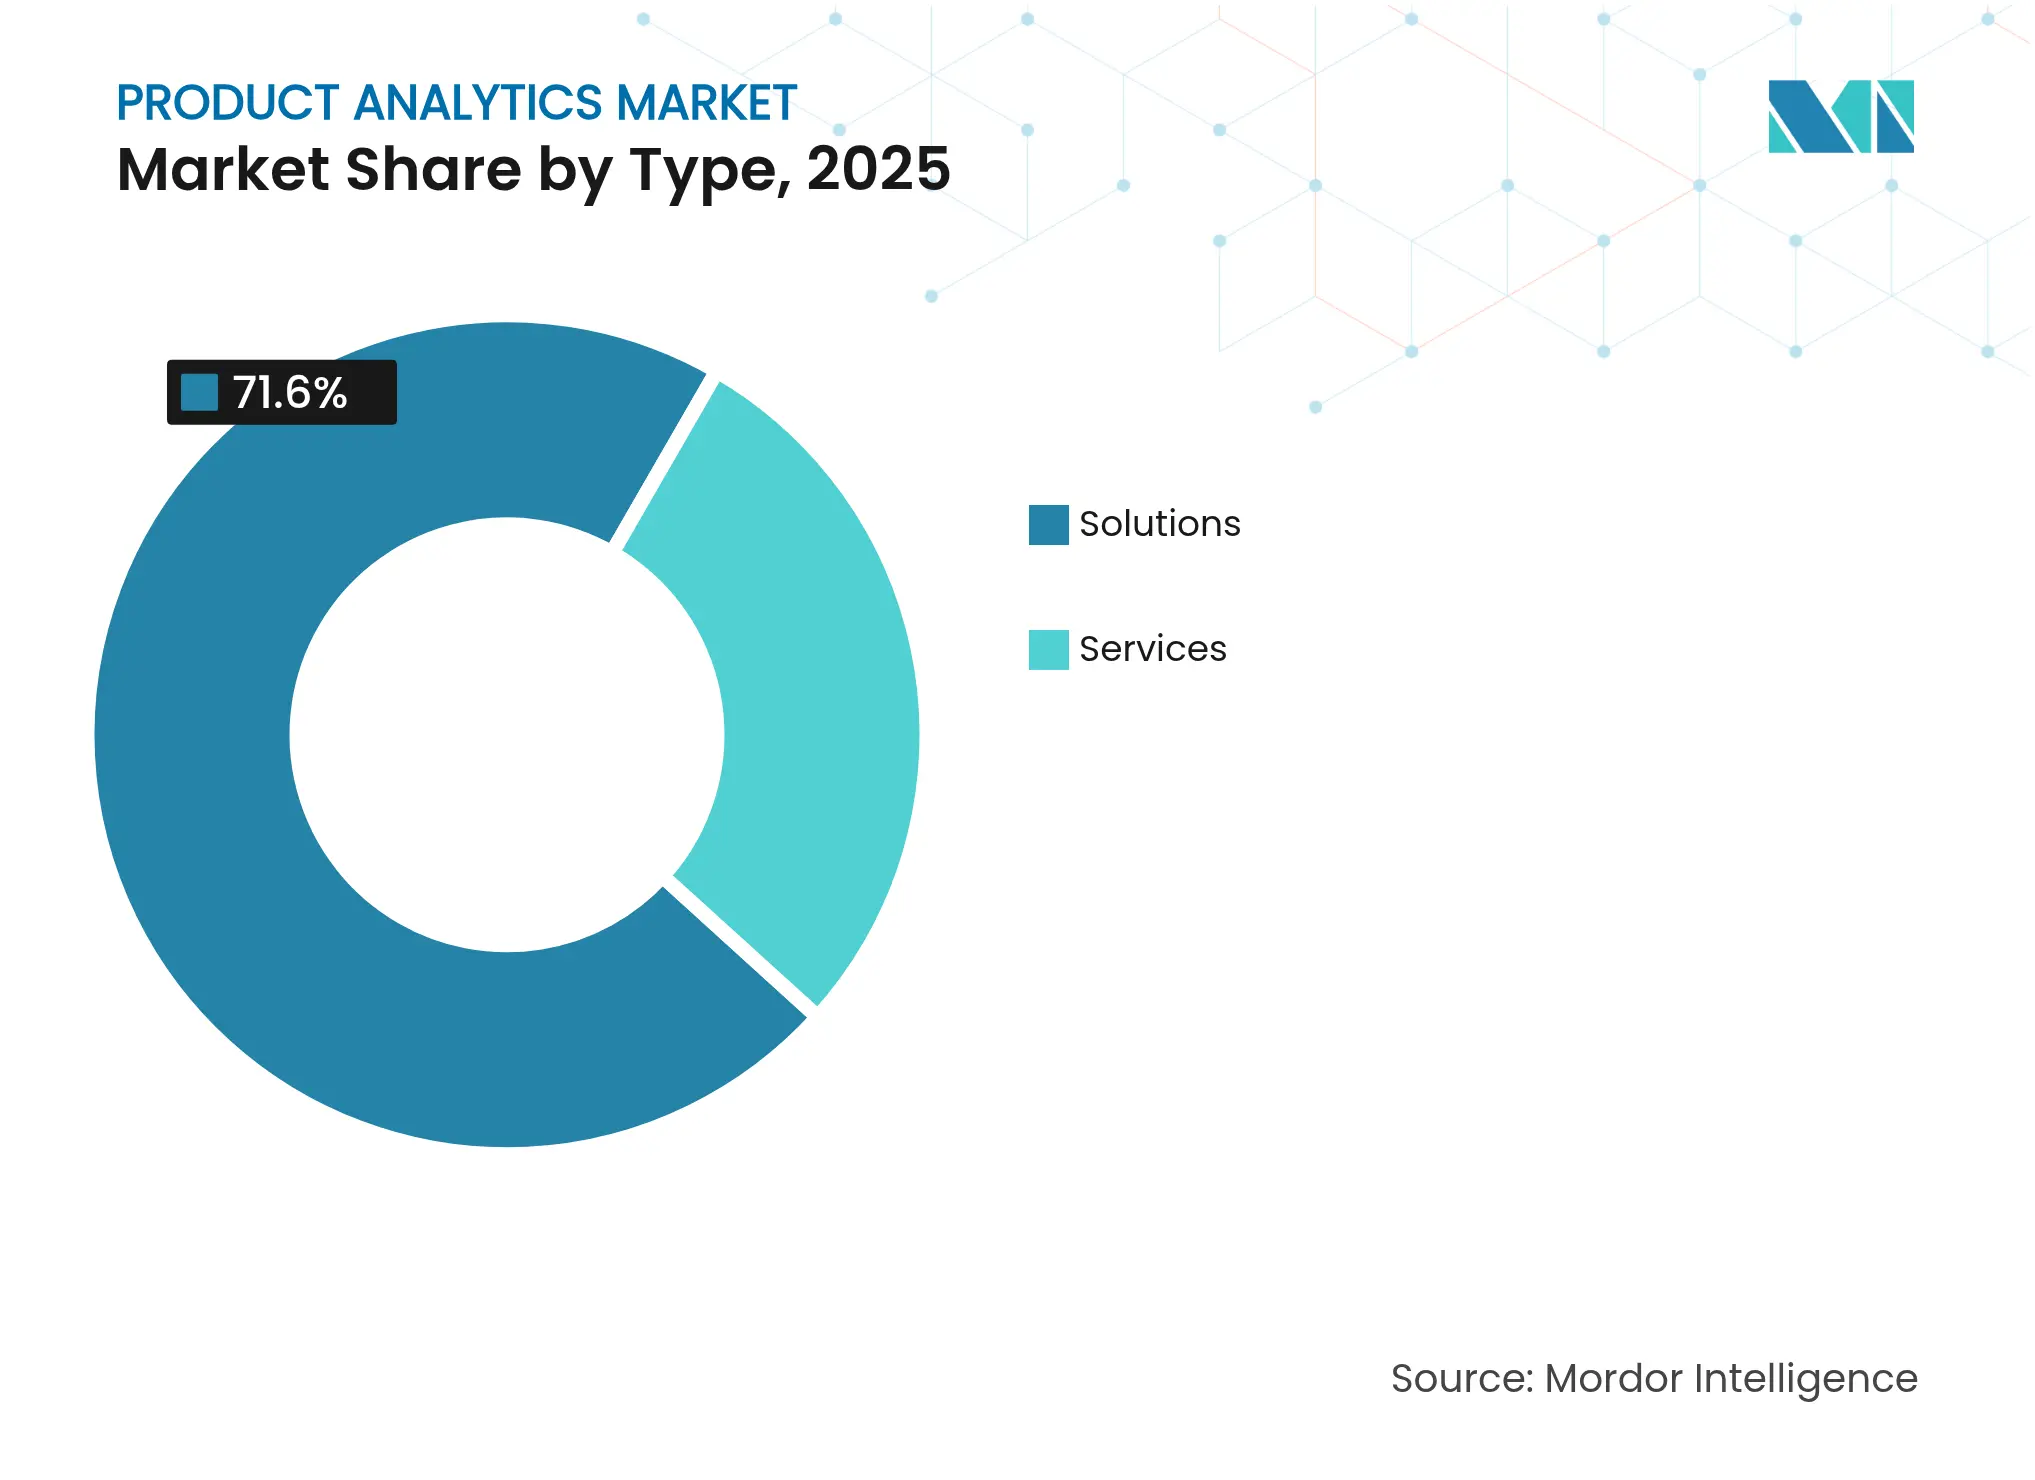
- Per tipologia, nel 71.60 le soluzioni hanno dominato il mercato dell'analisi dei prodotti, con una quota del 2025%; si prevede che i servizi accelereranno con un CAGR del 18.30% fino al 2031.
- In base al modello di implementazione, nel 87.60 il cloud ha assorbito l'2025% del mercato dell'analisi dei prodotti e si prevede che continuerà a crescere a un CAGR del 16.95% entro il 2031.
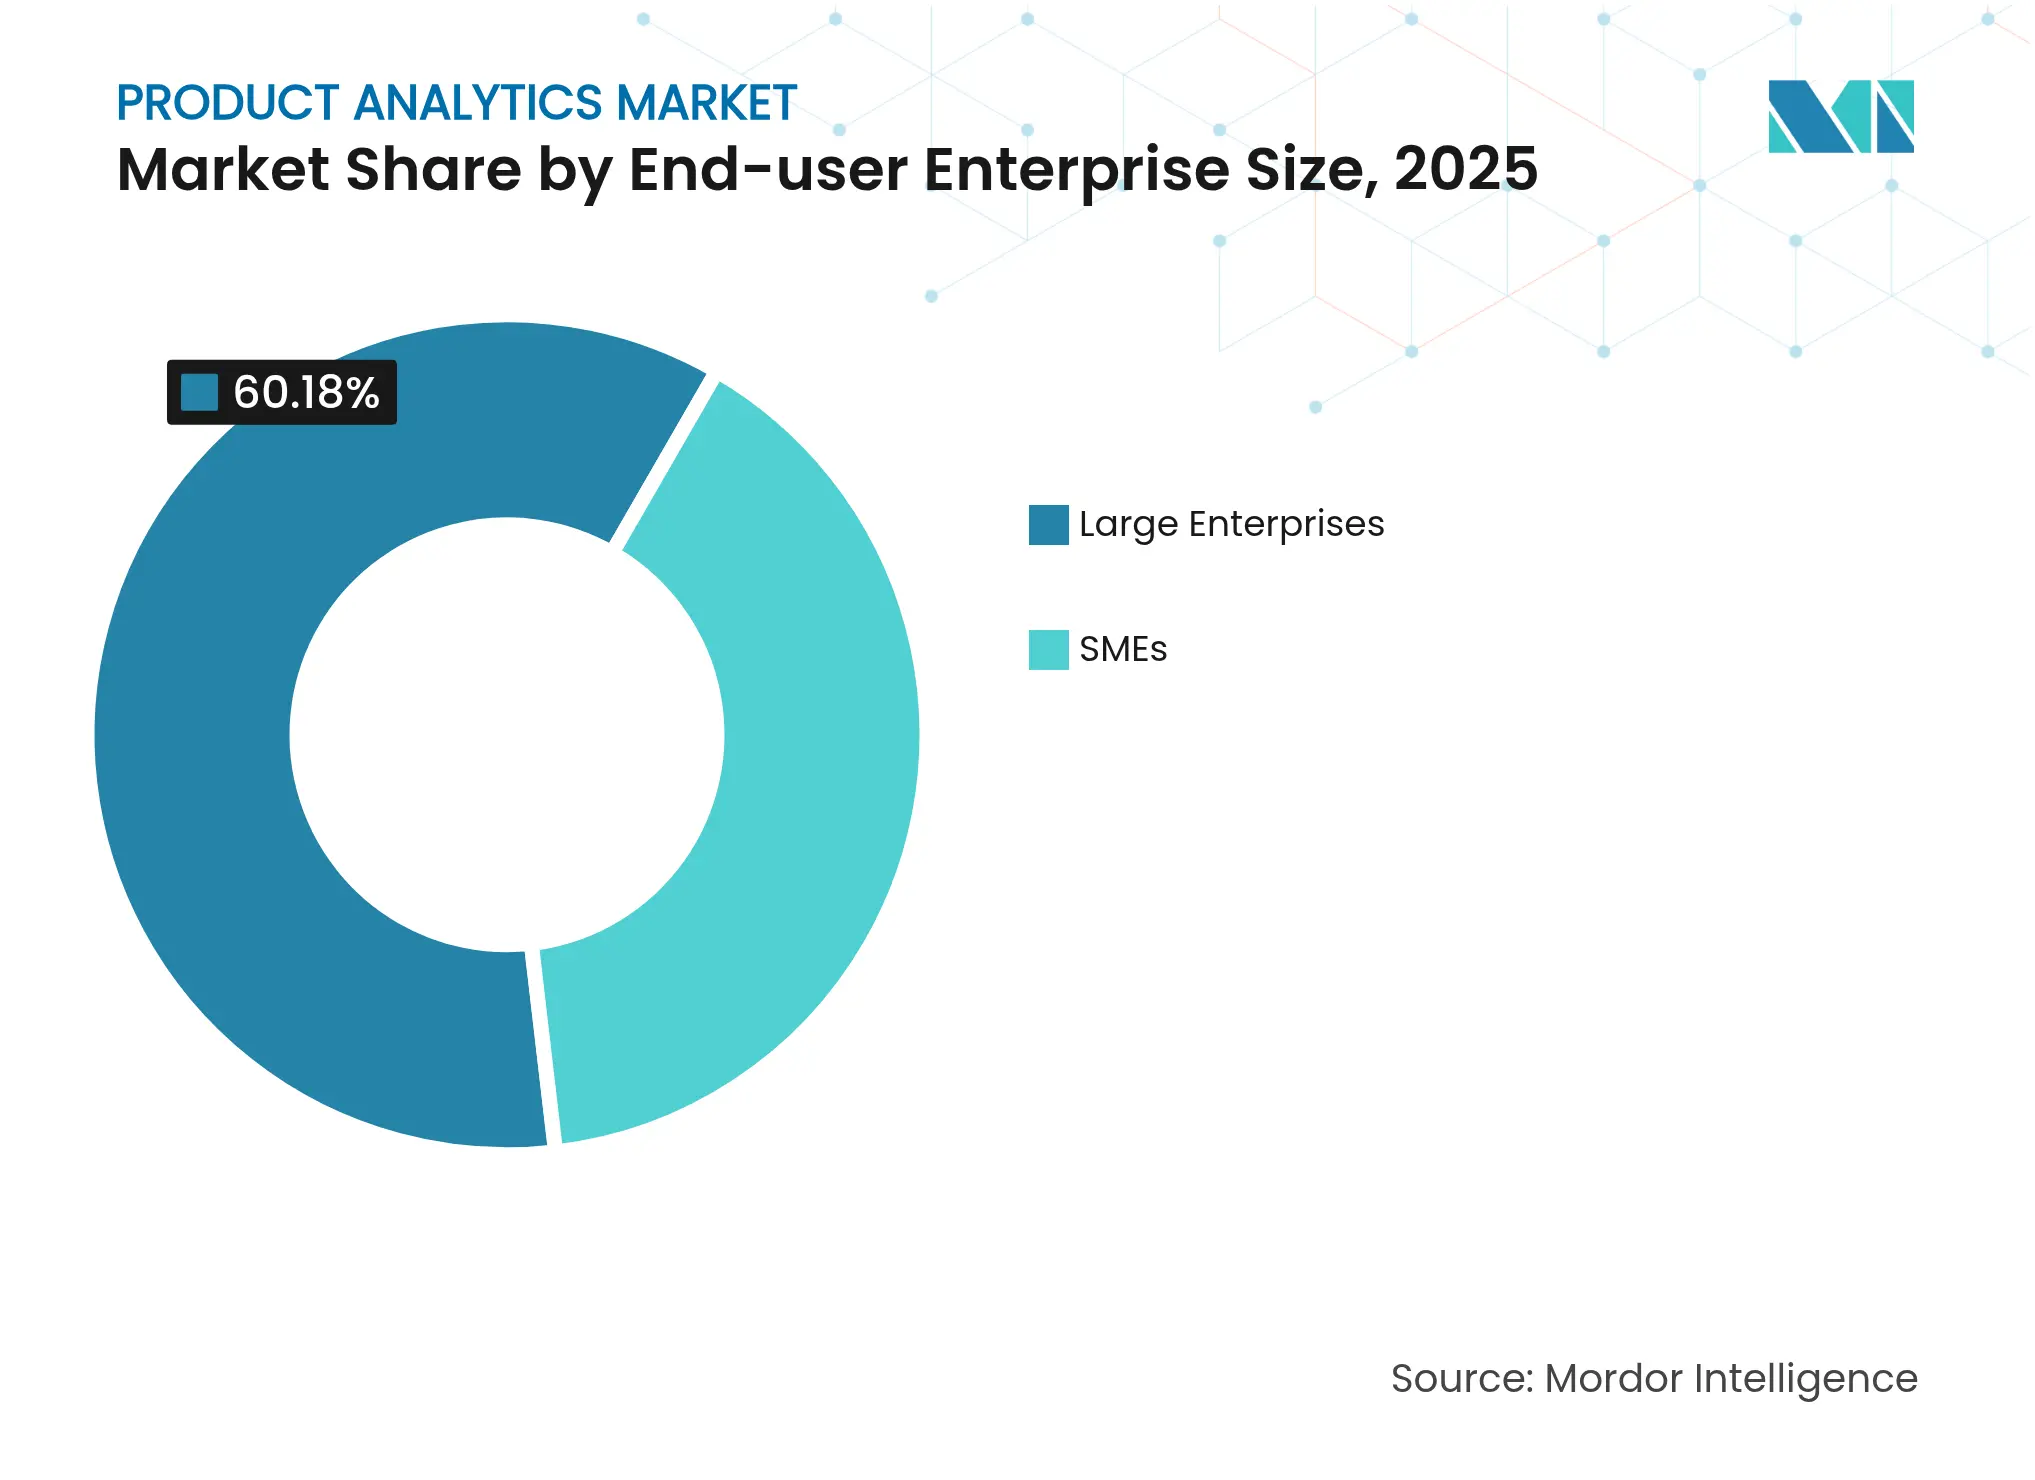
- In base alle dimensioni dell'impresa utente finale, nel 60.18 le grandi imprese detenevano il 2025% del mercato dell'analisi dei prodotti, mentre si prevede che le PMI registreranno un CAGR del 19.70% nel periodo 2026-2031.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce hanno rappresentato il 29.40% dei ricavi nel 2025; si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 21.00% tra il 2026 e il 2031.
- In termini geografici, il Nord America ha rappresentato il 42.35% dei ricavi del 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 20.40% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'analisi dei prodotti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'esplosione dei manuali di gioco PLG | + 3.7% | Globale, focus Nord America | Medio termine (2-4 anni) |
| Rapida espansione dell'e-commerce e dell'm-commerce | + 3.0% | Globale, elevato nell'Asia-Pacifico | A breve termine (≤2 anni) |
| Vantaggi sui costi dell'analisi cloud-native | + 2.7% | Global | Medio termine (2-4 anni) |
| Adozione di sperimentazioni all'interno del prodotto e di flag di funzionalità | + 2.2% | Nord America e Europa | A breve termine (≤2 anni) |
| Arricchimento del flusso di eventi nel rispetto della privacy tramite edge worker | + 1.5% | Europa e Nord America | Medio termine (2-4 anni) |
| Dati sintetici per aggirare la stanchezza del consenso del GDPR | + 1.2% | Europa più spillover | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'esplosione dei manuali di gioco PLG
La crescita guidata dal prodotto sta trasformando il prodotto stesso nel principale motore di acquisizione. I funnel freemium e di prova gratuita dipendono dalla telemetria comportamentale che individua con precisione cosa spinge gli utenti dal coinvolgimento di base agli abbonamenti a pagamento. I team di vendita collegano i flag di utilizzo alle previsioni di rinnovo, mentre i team di marketing perfezionano l'onboarding per aumentare l'attivazione fin dal primo giorno. I fornitori ad alta crescita che hanno codificato il PLG precocemente segnalano costi di acquisizione clienti significativamente inferiori rispetto ai concorrenti, un modello che ora spinge i ritardatari a rivedere i propri playbook [1] Invoca, “Data-Driven Marketing Trends for 2025,” invoca.com . Di conseguenza, la domanda di una segmentazione più approfondita delle coorti e di una mappatura dei punti di contatto si sta ampliando oltre il software puro, raggiungendo settori come quello bancario, dei media e manifatturiero.
Rapida espansione dell'e-commerce e dell'm-commerce
I dispositivi mobili rappresentano ormai la maggior parte delle sessioni di acquisto first-touch nell'area Asia-Pacifico. I commercianti digitali implementano pipeline in tempo reale per rilevare segnali di micro-intento (velocità di scorrimento, schemi di pinch-zoom o tempo di permanenza alla cassa) alimentando i sistemi di raccomandazione basati sull'intelligenza artificiale che prevedono la migliore azione successiva con elevata precisione. I consumatori si aspettano sempre più che ogni schermata rifletta le preferenze passate, con il 41% che richiede già una personalizzazione basata sul comportamento precedente. I rivenditori che soddisfano i requisiti riscontrano carrelli della spesa più grandi e tassi di rivisitazione più elevati, rafforzando i finanziamenti per la strumentazione di acquisizione degli eventi. L'intensità competitiva costringe anche i marchi di fascia media ad acquistare stack di livello enterprise, estendendo il mercato dell'analisi dei prodotti in aree geografiche che in precedenza erano rimaste indietro nell'adozione digitale.
Vantaggi sui costi dell'analisi cloud-native
Il calcolo serverless, i microservizi containerizzati e i livelli di storage gestiti hanno ridotto i costi totali di proprietà fino al 30% rispetto alle configurazioni tradizionali [2] InspiringApps, “Top Reasons to Choose Cloud Computing: A 2025 Perspective,” inspiringapps.com . Le aziende attivano o disattivano regolarmente i cluster in pochi minuti, mentre il dimensionamento automatizzato evita sia i colli di bottiglia dovuti a interferenze che la capacità sottoutilizzata. L'integrazione con i servizi cloud adiacenti, come code di messaggi, funzioni come servizio e API di governance dei dati, crea un effetto rete che blocca i carichi di lavoro. Lo scetticismo iniziale sulla sicurezza si è attenuato grazie all'implementazione da parte dei fornitori di enclave di calcolo riservato e pod di dati regionali conformi alle normative sulla sovranità. Il risparmio sui costi si combina quindi con l'agilità per mantenere il mercato dell'analisi dei prodotti su una traiettoria accelerata.
Adozione di sperimentazioni all'interno del prodotto e di flag di funzionalità
I sistemi di feature-flag ora consentono ai product manager di attivare o disattivare le funzionalità per gruppi specifici senza dover ridistribuire il codice, consentendo test A/B granulari e implementazioni graduali. Quando le dashboard di analisi mostrano un sentiment negativo o cali di utilizzo, i team possono ridurre istantaneamente le attività, limitando l'esposizione. I pionieri europei e nordamericani del SaaS documentano cadenze di rilascio ridotte da mensili a settimanali, favorendo una più rapida acquisizione del valore. L'abbinamento di flag con funnel comportamentali crea un ciclo di feedback continuo, consentendo agli ingegneri di perfezionare le prestazioni, la UX o il posizionamento dei prezzi. Queste pratiche si stanno diffondendo in settori non tecnologici con la diffusione della mentalità DevOps, ampliando ulteriormente il mercato dell'analisi di prodotto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di implementazione e formazione | -2.2% | Global | Medio termine (2-4 anni) |
| Inasprimento delle normative sulla privacy dei dati | -1.8% | Europa, Nord America, Brasile | A breve termine (≤2 anni) |
| Le API di prevenzione del tracciamento del browser limitano la fedeltà degli eventi | -1.5% | Global | A breve termine (≤2 anni) |
| Gli schemi di eventi frammentati tra i canali aumentano i costi di integrazione | -1.2% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di implementazione e formazione
Stack di analisi sofisticati coprono l'ingestione, la risoluzione delle identità, la modellazione e la gestione del cambiamento. Questa ampiezza richiede competenze limitate, con un conseguente aumento dei costi giornalieri di assistenza in quasi tutte le regioni. Le PMI si trovano ad affrontare gli ostacoli più difficili: le spese di manutenzione rappresentano il 40% dei budget per gli strumenti digitali e la mancanza di tempo di formazione blocca l'adozione nel 39% dei casi. I fornitori stanno rispondendo con playbook basati su template e assistenti AI che automatizzano la scrittura delle query, ma la curva di apprendimento continua a rallentare l'espansione in caso di vincoli di capitale.
Inasprimento delle normative sulla privacy dei dati
GDPR, CPRA e LGPD brasiliana impongono regole di consenso esplicito, conservazione minima e trasparenza. Le sanzioni raggiungono il 4% del fatturato annuo globale, quindi i consigli di amministrazione assegnano cicli di revisione legale prima di dare il via libera a nuovi strumenti. I fornitori di SDK si stanno orientando verso l'anonimizzazione edge e le trasformazioni basate sulla privacy differenziale, ma queste funzionalità aggiungono complessità e costi, riducendo il ROI a breve termine. I team di marketing abituati alla personalizzazione granulare devono ora riprogettare i percorsi in base a segnali aggregati, diluendo occasionalmente l'efficacia.
Analisi del segmento
Per tipo: i servizi superano le soluzioni in termini di crescita
Le soluzioni hanno generato il 71.60% del fatturato del 2025 perché dashboard pronte all'uso, mappatura del percorso e punteggio di fidelizzazione hanno consentito ai team di iniziare a misurare in pochi giorni. Le piattaforme comportamentali registrano gli eventi click-stream, individuano gruppi di utenti esperti e segnalano il rischio di abbandono senza dover ricorrere a una codifica personalizzata complessa. I moduli di percorso in tempo reale sovrappongono la scoperta del percorso attraverso flussi web, mobile e all'interno del prodotto, segnalando i punti di attrito che rallentano la conversione. Queste funzionalità costituiscono la spina dorsale delle decisioni di prodotto basate sui dati nelle grandi aziende che non possono rischiare tempi di inattività.
Tuttavia, il fatturato dei servizi crescerà a un CAGR del 18.30%, più rapidamente del mercato più ampio dell'analisi dei prodotti, perché non esistono due implementazioni che condividano le stesse domande aziendali o tassonomie di dati. I team di servizi professionali allineano i nomi degli eventi con gli OKR, progettano framework statistici e creano modelli di governance che resistono al turnover del personale. I fornitori di servizi gestiti proteggono quindi i clienti dagli aggiornamenti di versione, dalle migrazioni degli schemi e dalle regole di conformità in evoluzione, offrendo "insight come servizio". Le organizzazioni che esternalizzano queste attività spesso registrano un time-to-value più rapido rispetto alle organizzazioni che si affidano esclusivamente a data engineer interni, il che incentiva ulteriormente la spesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: il dominio del cloud accelera
Il modello cloud ha detenuto una quota dell'87.60% nel 2025, una cifra destinata ad aumentare con l'avvicinarsi della fine del ciclo di vita dei nodi on-premise. I motori di ingestione serverless possono elaborare in modo elastico i picchi di traffico durante i lanci di campagne, per poi ridimensionarsi automaticamente, risparmiando budget nelle ore meno richieste. Le architetture multi-tenant semplificano inoltre la distribuzione continua delle funzionalità, consentendo ai fornitori di implementare miglioramenti settimanalmente anziché raggrupparli in release principali. Queste caratteristiche spiegano perché le implementazioni cloud crescono a un CAGR del 16.95%, ben al di sopra delle alternative tradizionali.
L'on-premise rimane rilevante per banche o enti governativi con una rigorosa gestione interna delle chiavi, ma l'equilibrio si sposta verso il cloud ogni volta che le autorità di regolamentazione chiariscono gli standard di crittografia accettabili. Le configurazioni ibride colmano il divario: gli identificatori sensibili rimangono all'interno di data center privati, mentre gli aggregati comportamentali vengono trasferiti nel cloud per elaborazioni più complesse. Con ogni traguardo raggiunto in termini di conformità, i responsabili degli acquisti si sentono più a loro agio nel firmare accordi cloud pluriennali, rafforzando la traiettoria cloud-first del mercato dell'analisi dei prodotti.
Per dimensione aziendale dell'utente finale: le PMI guidano la crescita futura
Le grandi aziende hanno assorbito il 60.18% della spesa del 2025, riflettendo i loro budget digitali più ampi e la necessità di orchestrare gli insight su decine di linee di prodotto. Integrano i risultati delle analisi nei dashboard di pianificazione della domanda, pricing e team di successo, trasformando i segnali comportamentali in leve interfunzionali. Pod dedicati di data science perfezionano i modelli di propensione, aumentando i tassi di upselling e prolungando il ciclo di vita dei clienti.
Le PMI, tuttavia, sono destinate a un CAGR del 19.70%, raddoppiando il ritmo complessivo del mercato dell'analisi dei prodotti. Il SaaS democratizzato offre la creazione intuitiva di schemi point-and-click e copiloti AI che elaborano query in un linguaggio semplice. La quota di PMI che utilizza strumenti AI è salita al 39% nel 2025, rispetto al 26% del 2024. I connettori low-code integrano Shopify, Stripe e HubSpot in pochi minuti, rendendo fattibile la telemetria di livello aziendale nonostante un organico limitato. La tariffazione flessibile basata sui posti consente ai fondatori di aggiungere analisti solo quando il volume giustifica il costo, salvaguardando la pista.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'assistenza sanitaria sconvolge il dominio della vendita al dettaglio
Il 29.40% del fatturato del 2025 è stato rappresentato dal commercio al dettaglio e dall'e-commerce, alimentati dall'accelerazione delle vendite online e dalla necessità di personalizzare ogni clic. I commercianti sfruttano modelli di analisi del carrello, curve di elasticità degli sconti e funnel di attribuzione per ottenere margini incrementali. L'unione omnicanale unifica gli eventi POS, app mobile e social-commerce, offrendo ai merchandiser una visione unificata delle intenzioni di acquisto. Mentre i concorrenti basati sull'esperienza erodono la fidelizzazione, i rivenditori raddoppiano gli sforzi su riassortimenti predittivi, promozioni mirate e segmentazione comportamentale.
Si prevede che il settore sanitario e delle scienze biologiche crescerà a un CAGR del 21.00%, segnalando un imminente cambiamento di mix nel mercato dell'analisi dei prodotti. Le piattaforme di telemedicina monitorano i momenti di coinvolgimento – prenotazione degli appuntamenti, acquisizione dei parametri vitali, aderenza ai follow-up – per intervenire prima che gli obiettivi clinici vengano meno. Gli ospedali analizzano i percorsi di clic sui portali per individuare le interruzioni nella comunicazione che precedono i ricoveri ripetuti. Le aziende farmaceutiche applicano la telemetria tramite app complementari per misurare l'aderenza dei pazienti, collegando l'utilizzo dei prodotti all'efficacia nel mondo reale. Le normative sulla privacy rimangono rigorose, ma i protocolli di anonimizzazione e i set di dati sintetici stanno rendendo possibile un'analisi sicura su larga scala, consentendo ai fornitori di acquisire valore proteggendo al contempo le informazioni sensibili.
Analisi geografica
Il Nord America ha mantenuto il 42.35% del fatturato del 2025. Gli Stati Uniti sono il fulcro delle roadmap dei fornitori: gli hyperscaler incanalano la ricerca e sviluppo in copiloti di intelligenza artificiale che compilano query, semplificano la selezione dei modelli e automatizzano l'esplorazione delle cause profonde. IBM segnala che l'integrazione dell'intelligenza artificiale con l'infrastruttura esistente può triplicare i tassi di successo dei progetti se eseguita correttamente. L'adozione del cloud pubblico in Canada è in ritardo rispetto agli Stati Uniti solo di pochi trimestri e sta registrando un rapido progresso, trainata dalle aziende fintech e media che si affidano all'analisi dei prodotti per monetizzare segmenti di pubblico. Gli ecosistemi fintech e delle startup retail in Messico sono piccoli ma in rapida crescita, alimentando una domanda costante di licenze per il mercato medio.
L'area Asia-Pacifico registra il tasso di espansione più elevato, con un CAGR del 20.40%. I giganti dell'e-commerce cinese assimilano petabyte di clickstream ogni giorno, rendendo necessaria una struttura dati a bassissima latenza. L'India è diventata un polo per i responsabili della manutenzione di sistemi di analisi open source, catalizzando l'innovazione guidata dalla comunità. Giappone e Corea del Sud si affidano fortemente all'analisi per differenziarsi in mercati di consumo maturi e con elevate aspettative. I governi del Sud-est asiatico danno priorità ai modelli di economia digitale, offrendo sovvenzioni che sovvenzionano l'adozione dell'analisi tra le PMI, ampliando ulteriormente la base di utenti target del mercato dell'analisi di prodotto.
L'Europa rimane un blocco sostanziale in termini di entrate e un indicatore normativo. Le organizzazioni insistono su una progettazione a tutela della privacy fin dall'inizio, spingendo i fornitori a integrare strumenti di privacy differenziale e storage region-locked. Regno Unito, Germania e Francia sono leader nella spesa assoluta, ma le aziende scandinave si classificano tra le più alte per volumi di eventi pro capite grazie alla popolazione esperta di tecnologia. Si prevede che l'allentamento della politica monetaria e un modesto sollievo dall'inflazione aumenteranno la spesa discrezionale dei consumatori, creando nuovi set di dati da elaborare per i motori di analisi. Le startup del Benelux e dei Paesi Baltici scelgono spesso stack open source abbinati a SaaS con funzionalità specifiche, a dimostrazione della propensione della regione per soluzioni flessibili e conformi.
Panorama competitivo
Il mercato dell'analisi dei prodotti mostra una moderata frammentazione. Nessun singolo fornitore supera un quarto del fatturato globale, eppure le economie di scala sono importanti, consentendo ai fornitori di suite di investire di più in strumenti di intelligenza artificiale. I principali hyperscaler cloud integrano l'analisi con offerte più ampie di data warehouse o di osservabilità, mentre i pure-play si ritagliano nicchie nella profondità comportamentale, nelle query retroattive o nella guida visiva in-app. L'intensità competitiva è aumentata notevolmente nel 2025 dopo l'acquisizione di Eppo da parte di Datadog, combinando i dati di osservabilità con i flussi di lavoro di sperimentazione. Tale accordo ha stimolato azioni simili tra i concorrenti che cercano di fondere monitoraggio, segnalazione e analisi dell'utilizzo dei prodotti in un'unica piattaforma.
I fornitori concorrenti danno priorità al design ergonomico. PostHog e Heap offrono un'acquisizione retroattiva che consente agli analisti di interrogare i campi che hanno dimenticato di taggare mesi prima, un vantaggio rispetto ai concorrenti basati su sessioni. Pendo enfatizza i widget di feedback integrati e le guide dettagliate, collegando insight e azioni in un unico ciclo. Google Cloud estende BigQuery con componenti autonomi di data foundation che unificano fonti strutturate e non strutturate, riducendo drasticamente i tempi di progettazione degli schemi. Ogni elemento di differenziazione soddisfa specifici punti critici degli acquirenti: velocità di acquisizione degli insight, semplicità di governance o collaborazione interfunzionale, promuovendo una sana concorrenza tra più fornitori.
Anche le partnership strategiche prosperano. ThoughtSpot ha integrato la sua piattaforma Agentic Analytics in Snowflake, consentendo ai clienti comuni di evitare i costi di ETL e pagare tramite crediti di mercato, un modello che trova riscontro nei team di approvvigionamento interessati a una fatturazione semplificata. Gli specialisti di analisi sanitaria collaborano con i fornitori di cartelle cliniche elettroniche per pre-schemare gli eventi clinici, garantendo ai fornitori una conformità chiavi in mano. In generale, le alleanze aumentano la capacità di ricerca e sviluppo, ampliano la portata del go-to-market e accelerano l'implementazione congiunta di funzionalità, sostenendo il dinamismo che caratterizza il mercato dell'analisi di prodotto.
Leader del settore dell'analisi dei prodotti
Ampiezza, Inc.
Heap, Inc.
Mixpanel, Inc.
Pendo.io, Inc.
FullStory, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: ThoughtSpot ha introdotto un'edizione nativa per Snowflake della sua piattaforma di analisi agentica, integrando Cortex AI e Snowpark per gli acquisti basati sul marketplace.
- Maggio 2025: Loops ha lanciato Scout, un agente di analisi basato sull'intelligenza artificiale che fornisce spiegazioni causali per le variazioni dei KPI e per gli abbandoni del funnel direttamente in Slack, Teams o tramite e-mail.
- Maggio 2025: Datadog acquisisce Eppo per integrare la segnalazione delle funzionalità e la sperimentazione nel suo sistema di osservabilità.
- Novembre 2024: IBM ha presentato modelli di intelligenza artificiale specifici per dominio in occasione di Think 2025, sottolineando che modelli più piccoli e mirati possono liberare valore in set di dati aziendali inesplorati.
Ambito e metodologia
L'analisi del prodotto è il processo di analisi del modo in cui gli utenti interagiscono con un prodotto o un servizio. Consente ai team di prodotto di tracciare, visualizzare e analizzare i dati di coinvolgimento e comportamento degli utenti. I team utilizzano questi dati per migliorare e ottimizzare un prodotto o un servizio.
Il mercato dell'analisi dei prodotti è segmentato per tipo (soluzione, servizi), per distribuzione (cloud, on-premise), per dimensione aziendale (PMI, grandi aziende), per utente finale (BFSI, IT e telecomunicazioni, vendita al dettaglio ed e-commerce, media e intrattenimento, sanità, altri utenti finali), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Soluzioni | Piattaforme di analisi comportamentale |
| Analisi in tempo reale e del percorso | |
| Servizi | Servizi professionali |
| Managed Services |
| Cloud |
| Locale |
| IBRIDO |
| Grandi imprese |
| PMI |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| IT e telecomunicazioni |
| Media and Entertainment |
| Sanità e scienze della vita |
| Produzione |
| Viaggi e ospitalità |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Soluzioni | Piattaforme di analisi comportamentale | |
| Analisi in tempo reale e del percorso | |||
| Servizi | Servizi professionali | ||
| Managed Services | |||
| per modello di distribuzione | Cloud | ||
| Locale | |||
| IBRIDO | |||
| per dimensione aziendale dell'utente finale | Grandi imprese | ||
| PMI | |||
| per settore utente finale | Vendita al dettaglio ed e-commerce | ||
| BFSI | |||
| IT e telecomunicazioni | |||
| Media and Entertainment | |||
| Sanità e scienze della vita | |||
| Produzione | |||
| Viaggi e ospitalità | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dell'analisi dei prodotti?
Nel 13.04 il mercato dell'analisi dei prodotti avrà un valore di 2026 miliardi di dollari, con proiezioni che indicano 25.73 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida nell'adozione dell'analisi dei prodotti?
L'area Asia-Pacifico registra la traiettoria di crescita più elevata, con un CAGR previsto del 20.40% dal 2026 al 2031, trainato dalla rapida espansione del commercio digitale e dall'adozione del cloud.
Perché i servizi crescono più velocemente delle soluzioni?
Le organizzazioni necessitano sempre più di implementazione specializzata, personalizzazione e supporto gestito per estrarre il massimo valore, spingendo i servizi a un CAGR del 18.30% entro il 2031.
Quanto è dominante l'implementazione del cloud in questo mercato?
L'implementazione del cloud rappresenta già l'87.60% del fatturato del 2025 e mantiene il tasso di crescita più elevato al 16.95% di CAGR, a dimostrazione della sua scalabilità e dei vantaggi in termini di costi.
Quale settore supererà il commercio al dettaglio in termini di spesa in analisi?
Si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 21.00%, sfruttando l'analisi per migliorare il coinvolgimento dei pazienti e l'efficienza operativa.
Quali sono i principali vincoli che limitano la crescita del mercato?
I crescenti costi di implementazione e le normative sulla privacy più severe (GDPR, CPRA, LGPD) sono i principali fattori che potrebbero frenarne l'adozione nei prossimi anni.


