

Dimensioni e quota di mercato del software di approvvigionamento
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
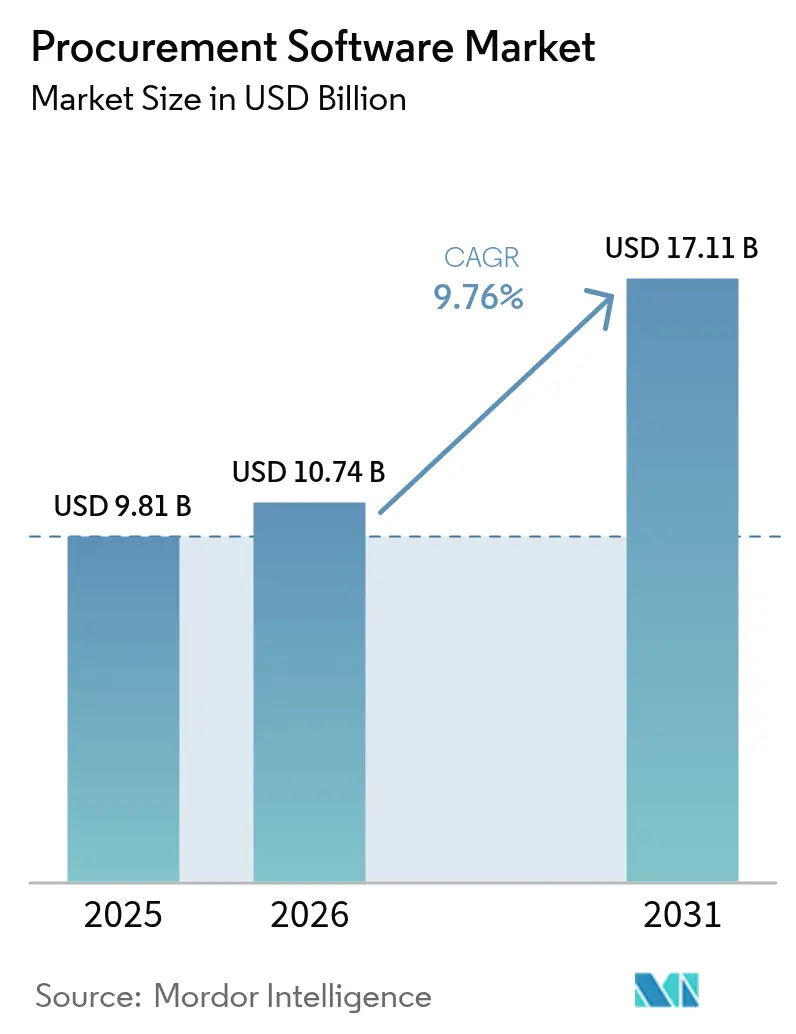
| Dimensione del mercato (2026) | 10.74 miliardo di dollari |
| Dimensione del mercato (2031) | 17.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.76% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software per gli acquisti di Mordor Intelligence
Si prevede che il mercato del software per gli acquisti passerà da 9.81 miliardi di dollari nel 2025 e 10.74 miliardi di dollari nel 2026 a 17.11 miliardi di dollari entro il 2031, registrando un CAGR del 9.76% tra il 2026 e il 2031. La domanda ruota attorno a flussi di lavoro autonomi che combinano architetture cloud-native, copiloti di intelligenza artificiale generativa e sistemi di pagamento transfrontalieri tokenizzati, ognuno dei quali riduce il costo del servizio e accelera i cicli decisionali. L'implementazione cloud prevale perché le piattaforme SaaS elastiche riducono drasticamente i costi generali dei data center, offrono visibilità della spesa in tempo reale e aggiornano le funzionalità per ogni tenant quasi in tempo reale. L'adozione da parte degli utenti finali si amplia man mano che le organizzazioni di acquisto di gruppo nel settore sanitario collegano le decisioni di sourcing al rimborso basato sul valore, mentre le PMI ottengono l'accesso tramite livelli freemium e finanza integrata che convertono le spese in conto capitale in spese operative. A livello regionale, la maturità nordamericana è alla base degli attuali ricavi, ma la crescita è superiore nell'area Asia-Pacifico, grazie alla convergenza tra i mandati per gli appalti pubblici elettronici e l'adozione del cloud a balzi.
Punti chiave del rapporto
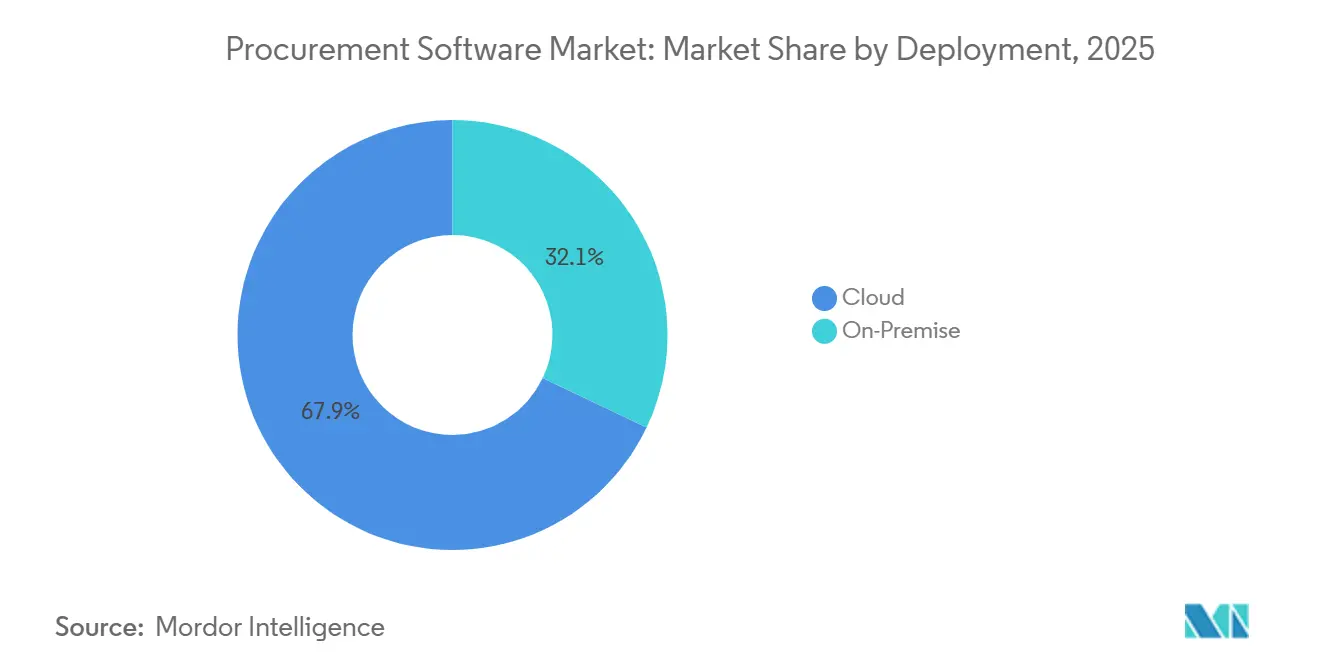
- In termini di implementazione, il cloud ha conquistato il 67.92% della quota di mercato del software di procurement nel 2025 e rimane il modello in più rapida crescita, con un CAGR del 9.81% fino al 2031.
- In base al settore di utilizzo finale, il settore manifatturiero è stato in testa con una quota di fatturato del 21.63% nel 2025, mentre il settore sanitario ha registrato il CAGR previsto più elevato, pari al 9.79% fino al 2031.
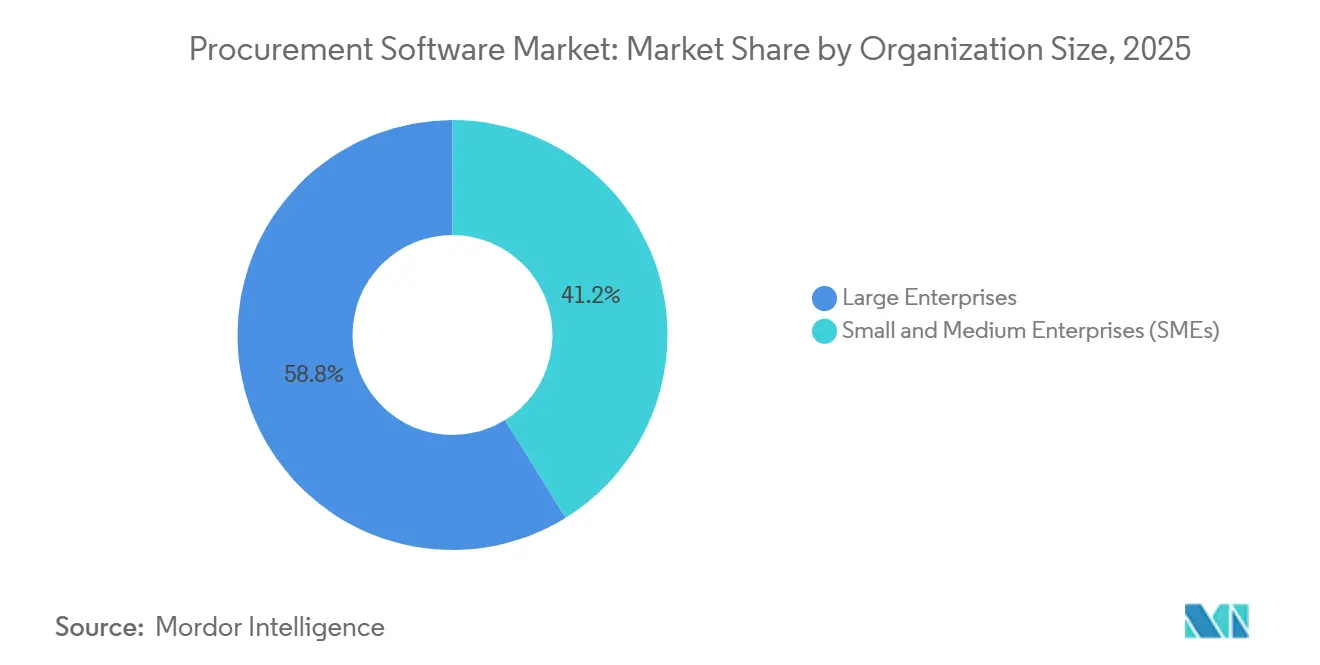
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno rappresentato il 58.82% della spesa del 2025, mentre le PMI sono destinate a crescere a un CAGR del 9.77% nel periodo 2026-2031.
- Per modulo applicativo, il procure-to-pay ha detenuto una quota del 62.81% nel 2025, mentre la gestione del ciclo di vita dei contratti sta avanzando a un CAGR del 9.01% fino al 2031.
- Per componente, le licenze software hanno rappresentato il 71.28% dei ricavi del 2025, sebbene i servizi presentino le prospettive più positive con un CAGR del 9.83% fino al 2031.
- In termini geografici, il Nord America ha contribuito per il 33.64% al fatturato del 2025, ma l'Asia Pacifica mostra la traiettoria più rapida con un CAGR del 9.87% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software per gli acquisti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Automazione dei flussi di lavoro di approvvigionamento end-to-end | + 2.5% | Globale, più forte in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Integrazione perfetta tra ERP e e-Procurement | + 2.0% | Globale, concentrato dove prevalgono SAP, Oracle e Microsoft Dynamics | A breve termine (≤ 2 anni) |
| Migrazione verso piattaforme cloud native | + 1.8% | Nord America ed Europa al centro, rapida adozione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Copiloti di intelligenza artificiale generativa accelerano l'approvvigionamento | + 1.5% | Primi ad adottare il prodotto in Nord America ed Europa, in espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Binari di pagamento B2B tokenizzati | + 0.8% | Piloti globali in Asia Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Appalti pubblici verdi e API del carbonio | + 0.7% | Prima in Europa, poi in Nord America e nell'Asia Pacifica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Automazione dei flussi di lavoro di approvvigionamento end-to-end
Le aziende concentrano le attività di richiesta, approvazione, individuazione dei fornitori, contrattualizzazione e fatturazione in un'unica piattaforma che elimina i passaggi di consegne manuali e riduce i tempi di ciclo fino alla metà. L'automazione robotica dei processi ora elabora la maggior parte degli ordini di acquisto, riallocando il lavoro umano verso la gestione delle relazioni con i fornitori. La conseguente riduzione delle spese operative si avvicina al 20% nei settori esposti alla volatilità dei prezzi dei fattori produttivi, offrendo ai primi utilizzatori un margine di manovra per negoziare sconti sui volumi che proteggono i margini durante le oscillazioni delle materie prime. I dashboard in tempo reale reindirizzano i budget nel giro di poche ore in caso di interruzioni, una funzionalità che si è rivelata decisiva durante la carenza di semiconduttori del 2025. Le aziende che raggiungono questo livello di automazione segnalano anche un onboarding dei fornitori significativamente più rapido, rafforzando la resilienza contro il rischio di un'unica fonte.
Integrazione perfetta tra ERP e e-Procurement
Il flusso di dati bidirezionale tra i sistemi ERP principali e le suite di approvvigionamento elimina i record master duplicati, riducendo le discrepanze nelle fatture e accorciando i cicli di chiusura mensili. Gli adattatori predefiniti dei principali fornitori ora sincronizzano i termini contrattuali, i codici del piano dei conti e i dati fiscali senza codice personalizzato, riducendo il rischio di integrazione per le aziende multisuite. Il middleware federa ulteriormente i dati per i conglomerati che gestiscono più istanze ERP, consentendo un'analisi unificata della spesa che evidenzia le spese non autorizzate e sblocca la leva degli sconti sul volume. Le aziende che completano integrazioni pulite spesso citano aumenti di produttività a due cifre per il personale addetto agli acquisti, poiché i richiedenti effettuano le transazioni dall'interno della familiare interfaccia ERP. Questa persistenza dell'integrazione, a sua volta, aumenta i costi di cambio fornitore e sostiene i tassi di rinnovo dei fornitori.
Migrazione verso piattaforme cloud native
Il calcolo elastico consente alle aziende di scalare durante gli afflussi di budget di fine trimestre, senza infrastrutture inattive durante i periodi di pausa, riducendo i costi generali IT di oltre un terzo rispetto alle infrastrutture on-premise. I fornitori gestiscono patch, disaster recovery e certificazioni di conformità come SOC 2 e ISO 27001, sollevando gli acquirenti da un pesante onere amministrativo. Le architetture multi-tenant forniscono aggiornamenti simultanei del modello di intelligenza artificiale, garantendo che ogni tenant tragga vantaggio da un apprendimento continuo che affina il rilevamento delle frodi e la classificazione delle spese. Gli ibridi edge-cloud emergono nei settori regolamentati per soddisfare i requisiti di residenza, elaborando le transazioni localmente e sincronizzando al contempo le analisi sanificate con i cloud centrali. L'area Asia-Pacifico supera completamente gli stack legacy, con i requisiti di e-procurement del settore pubblico che danno alle aziende locali lo slancio per adottare il cloud fin dal primo giorno.
Copiloti di intelligenza artificiale generativa accelerano l'approvvigionamento autonomo
Gli assistenti conversazionali redigono richieste di offerta (RFP), analizzano le proposte dei fornitori e raccomandano scenari di aggiudicazione basati su modelli di costo totale che ponderano il rischio di consegna, i punteggi di qualità e l'intensità di carbonio. Gli acquirenti possono porre domande in linguaggio naturale, ad esempio "Quali fornitori non hanno rispettato i tempi di consegna nell'ultimo trimestre?", e ricevere visualizzazioni istantanee senza SQL. [1] "Microsoft Copilot Studio", Microsoft, microsoft.com I primi ad adottare questa tecnologia automatizzano completamente gli acquisti di basso valore, segnalano solo le eccezioni che superano le soglie di materialità e riportano una compressione di quasi un terzo del ciclo di approvvigionamento. La conformità contrattuale migliora quando l'IA segnala le clausole non standard prima dell'esecuzione, evitando controversie a valle. L'adozione si diffonde più rapidamente dove l'igiene dei dati è elevata, sottolineando l'interdipendenza tra la pulizia dei dati di spesa preesistenti e la realizzazione del valore dell'IA.
Analisi dell'impatto della restrizione
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità dell'integrazione dei sistemi legacy | -1.2% | Globale, acuto dove le istanze ERP sono fortemente personalizzate | A breve termine (≤ 2 anni) |
| Sicurezza dei dati e conformità normativa | -1.0% | Europa, Nord America, diffusione globale | Medio termine (2-4 anni) |
| Bias algoritmico nell'analisi della spesa AI | -0.5% | Nord America e Europa | Medio termine (2-4 anni) |
| Entranti rivoluzionari nel settore FinTech e pressione sui prezzi | -0.6% | Globale, prominente nei corridoi di pagamento transfrontalieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità dell'integrazione dei sistemi legacy
Le aziende con basi di codice ERP obsolete e altamente personalizzate richiedono mesi di mappatura, test e correzione prima che le suite di procurement possano essere attivate. Le estensioni personalizzate in ambienti SAP o Oracle legacy creano dipendenze fragili che si interrompono durante gli aggiornamenti, gonfiando i budget e ritardando il ROI. Problemi di qualità dei dati, come la duplicazione dei record dei fornitori, ostacolano ulteriormente la sincronizzazione, costringendo spesso le aziende a posticipare l'implementazione della piattaforma fino al completamento della modernizzazione parallela dell'ERP. I fornitori ora offrono connettori pre-certificati che scaricano parte del rischio di integrazione su di sé, ma le distribuzioni altamente personalizzate continuano a superare i tempi iniziali. Questi ostacoli rendono la complessità dell'integrazione la causa più citata del blocco dei programmi di digital procurement.
Problemi di sicurezza dei dati e conformità normativa
Le piattaforme di approvvigionamento elaborano informazioni di identificazione personale e prezzi sensibili dei fornitori, esponendo gli acquirenti a rigidi regimi di notifica delle violazioni e di leggi sulla privacy. La direttiva NIS2 dell'Unione Europea obbliga gli operatori di infrastrutture critiche a eseguire valutazioni del rischio informatico della catena di approvvigionamento, mentre l'articolo 28 del GDPR impone controlli espliciti sui responsabili del trattamento. [2] “Direttiva NIS2”, Commissione Europea, europa.eu Le leggi statali statunitensi sulla privacy frammentano ulteriormente gli obblighi di conformità, aumentando i costi operativi per i fornitori privi di solidi framework di governance. Le imprese nei settori bancario e della difesa richiedono istanze in cloud privato o on-premise per soddisfare i mandati di residenza, rallentando l'adozione del SaaS e complicando le roadmap di parità delle funzionalità. In assenza di architetture zero-trust comprovate e test di penetrazione di terze parti, molte piattaforme di medie dimensioni sono escluse dalle gare d'appalto dei settori regolamentati.
Analisi del segmento
Per distribuzione: il dominio del cloud rafforzato dai carichi di lavoro dell'intelligenza artificiale
L'implementazione cloud ha conquistato il 67.92% della quota di mercato del software per gli acquisti nel 2025, riflettendo la preferenza delle aziende per una capacità elastica che assorba i picchi di traffico senza spese in conto capitale. Il CAGR del 9.81% del segmento sottolinea come le piattaforme SaaS multi-tenant distribuiscano i costi di addestramento dei modelli di intelligenza artificiale su migliaia di clienti, rendendo il matching autonomo delle fatture e il risk scoring predittivo finanziariamente sostenibili per le aziende di medie dimensioni. Le installazioni on-premise persistono nei settori della difesa e del banking, dove le regole di sovranità dei dati limitano l'hosting esterno, ma le architetture ibride collegano sempre più l'elaborazione delle transazioni locali con l'analisi centralizzata. L'edge computing sta guadagnando terreno anche tra i rivenditori che operano in regioni con problemi di connettività, riducendo la latenza e garantendo un flusso di transazioni continuo durante le interruzioni di rete.
Il mercato del software per gli acquisti trae vantaggio dal fatto che i fornitori cloud distribuiscono gli aggiornamenti in poche ore anziché trimestri, consentendo una risposta rapida alle modifiche normative, come gli obblighi di fatturazione elettronica o le norme sulla rendicontazione delle emissioni di carbonio. Al contrario, gli acquirenti on-premise si trovano ad affrontare cicli di aggiornamento da sei a dodici mesi, che ritardano l'accesso alle nuove funzionalità e fanno aumentare il costo totale di proprietà. Persino le entità regolamentate stanno sperimentando modelli SaaS schermati che crittografano i campi sensibili pur mantenendo l'economia multi-tenant, segnalando una graduale erosione della consolidata roccaforte dell'on-premise. Nel complesso, queste tendenze rafforzano la posizione di leadership del cloud nel prossimo futuro.
Per settore di utilizzo finale: l'assistenza sanitaria supera la produzione manifatturiera
Il settore manifatturiero ha guidato il fatturato del 2025 con una quota del 21.63%, supportata da una complessa gestione delle distinte base e da strategie di inventario just-in-time che premiano uno stretto coordinamento con i fornitori. Tuttavia, il settore sanitario è quello in più rapida crescita, con un CAGR del 9.79%, poiché gli ospedali collegano i risparmi sugli acquisti a parametri di rimborso basati sul valore, rendendo ogni punto percentuale del costo di fornitura un imperativo per il risultato finale. L'integrazione a livello di procedura con le cartelle cliniche elettroniche consente ai medici di confrontare l'utilizzo degli impianti e negoziare prezzi basati sull'evidenza, riducendo la spesa ortopedica a due cifre. Le organizzazioni di acquisto di gruppo amplificano il potere d'acquisto e aiutano gli ospedali a valutare le prestazioni dei fornitori in termini di misure di controllo delle infezioni o di riammissione.
Altrove, le piattaforme di vendita al dettaglio e di e-commerce automatizzano i calcoli tariffari e la documentazione doganale per mitigare gli attriti alle frontiere, mentre le istituzioni BFSI implementano software per soddisfare gli obblighi di rischio di terzi ai sensi delle norme globali sul capitale. Le agenzie governative adottano l'e-procurement per soddisfare i mandati di trasparenza e accessibilità e le aziende IT-telecom utilizzano l'analisi della spesa per domare la proliferazione degli abbonamenti SaaS. [3] “Regolamento eForms”, Mercato unico della Commissione europea, ec.europa.eu La capacità di configurare flussi di lavoro specifici per settore, come le checklist di conformità dei subappaltatori per l'edilizia, consente ai fornitori di SaaS verticali di cogliere gli spazi non sfruttati dalle suite orizzontali. Di conseguenza, il mercato del software per gli acquisti si allarga non solo in base alle dimensioni dell'impresa, ma anche in base alla profondità dell'adattamento al settore.
Per dimensione dell'organizzazione: le PMI colmano il divario di adozione
Le grandi imprese hanno mantenuto una quota di spesa del 58.82% nel 2025, beneficiando delle risorse per integrare le piattaforme di procurement in decine di entità legali e riconciliare i dati provenienti da patrimoni ERP eterogenei. Ciononostante, le PMI registrano un CAGR del 9.77%, poiché i livelli freemium e i prezzi basati sull'utilizzo sostituiscono ingenti licenze iniziali con commissioni operative gestibili. La finanza integrata consente ai fornitori di ricevere pagamenti anticipati mentre gli acquirenti allungano i termini, integrando efficacemente le soluzioni di capitale circolante nel flusso di lavoro di procurement e rendendo l'adozione del software accrescitiva per il flusso di cassa.
Il mercato dei software per gli acquisti acquisisce resilienza con l'accelerazione dell'onboarding delle PMI: un'azienda manifatturiera con 50 dipendenti può ora implementare il source-to-pay in poche settimane, non mesi, utilizzando modelli preconfigurati che includono norme fiscali e di conformità. Nel frattempo, le grandi multinazionali sfruttano la governance dei dati master e l'analisi consolidata per ottenere sconti sui volumi tra entità, per un valore di diversi punti percentuali sulla spesa gestibile. Entrambi i livelli richiedono sempre più servizi basati sui risultati, allineando la remunerazione dei fornitori a risparmi misurati o parametri di conformità.
Per modulo applicativo: la gestione dei contratti prende slancio
Il Procure-to-Pay ha rappresentato il 62.81% dei ricavi delle applicazioni del 2025, poiché i programmi automatizzati di matching a tre vie e di sconto dinamico hanno ridotto di otto-dodici giorni i giorni di insoluti, migliorando direttamente i rapporti di capitale circolante. La gestione del ciclo di vita dei contratti, tuttavia, registra il CAGR più rapido, pari al 9.01%, poiché l'estrazione di clausole tramite intelligenza artificiale, il monitoraggio degli obblighi e i collegamenti con la firma elettronica riducono i cicli di esecuzione da settimane a giorni e riducono le perdite post-aggiudicazione. I moduli di e-sourcing comprimono ulteriormente i prezzi dei fornitori attraverso aste al ribasso, mentre i motori di analisi della spesa classificano quasi ogni transazione in base a tassonomie standardizzate, evidenziando opportunità di risparmio a livello di categoria.
La gestione delle relazioni con i fornitori aggiunge parametri qualitativi come puntualità nelle consegne, difetti di qualità e conformità ESG alle scorecard che alimentano le future decisioni di aggiudicazione. La gestione del catalogo completa la suite sincronizzando i link Punchout con i siti dei fornitori, garantendo ai richiedenti di visualizzare sempre la disponibilità in tempo reale e i prezzi negoziati, riducendo così le spese non autorizzate. Con la crescita, le aziende migrano da moduli autonomi a suite integrate che condividono dati master e analisi, rafforzando gli effetti di rete all'interno del mercato del software per gli acquisti.
Per componente: i servizi guadagnano quote di mercato attraverso la determinazione dei prezzi basata sui risultati
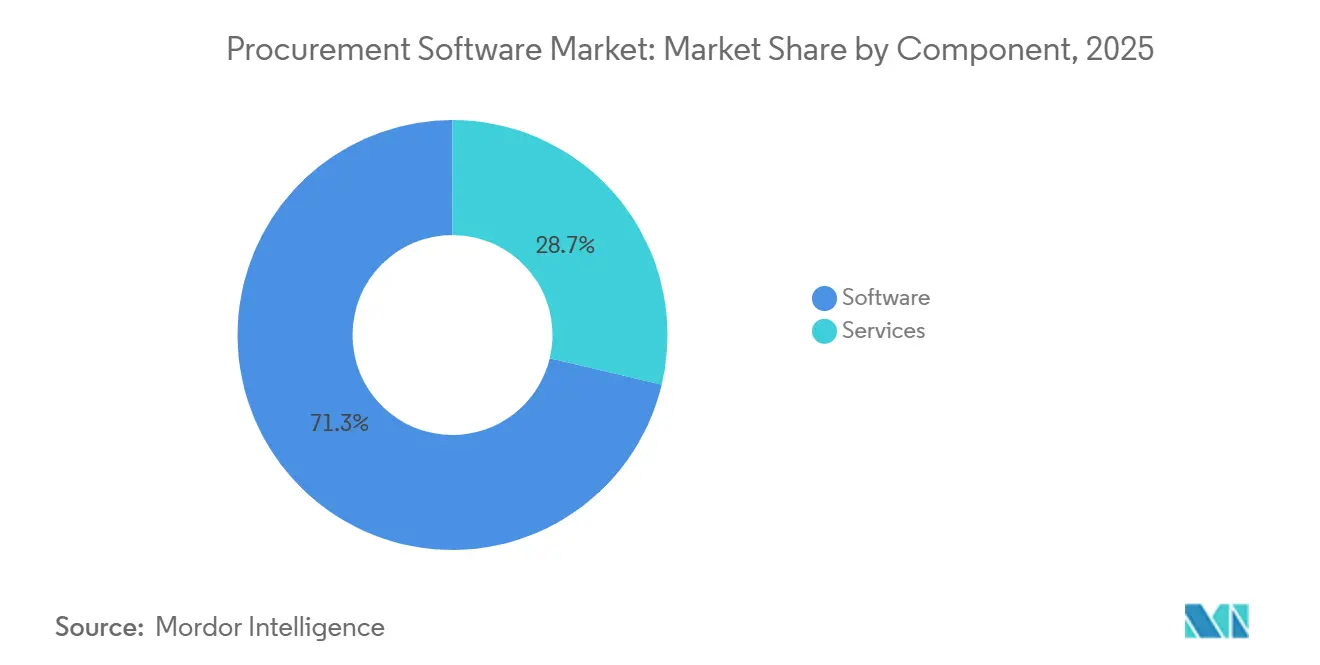
Le licenze software hanno rappresentato il 71.28% del fatturato del 2025, riflettendo i modelli di licenza perpetua consolidati tra le grandi aziende che cercano di prevedere il budget. I servizi, tuttavia, crescono a un CAGR del 9.83%, poiché gli acquirenti esternalizzano le attività di implementazione, migrazione dei dati e persino approvvigionamento transazionale con contratti di servizi gestiti che garantiscono risultati in termini di risparmio sui costi. Gli integratori di sistemi abbinano go-live a prezzo fisso a programmi di change management e formazione, riducendo di quasi la metà i tempi di implementazione per implementazioni standardizzate.
Le operazioni di approvvigionamento gestite tramite centri di distribuzione convenienti riducono i costi di gestione fino a un terzo e liberano il personale interno per attività di sourcing strategico. I modelli di abbonamento che raggruppano licenza, hosting e supporto in un unico canone annuale rappresentano ora la maggior parte delle nuove prenotazioni, spostando il rischio di aggiornamento dall'acquirente al fornitore. Questo cambiamento stabilizza i flussi di entrate dei fornitori e accelera i cicli di innovazione, creando un circolo virtuoso che sostiene la crescita del mercato del software per gli acquisti.
Analisi geografica
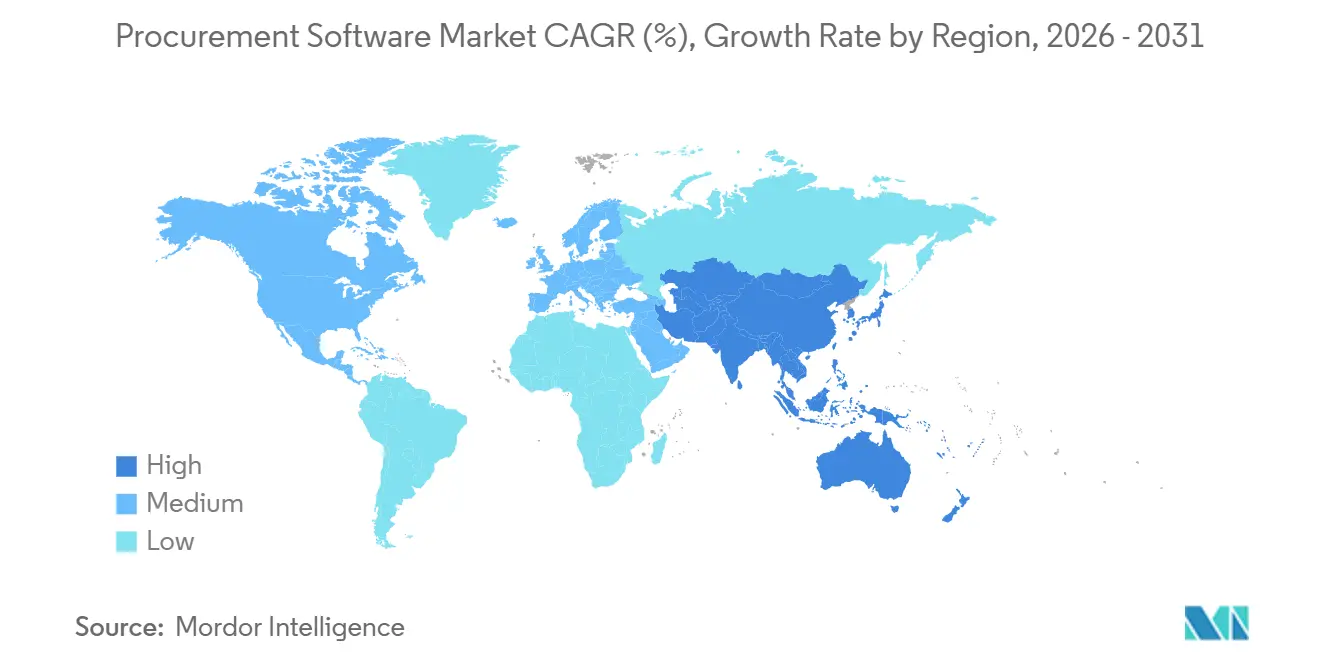
Il Nord America ha generato il 33.64% del fatturato del 2025, grazie a ecosistemi ERP maturi, mandati di diversificazione dei fornitori ai sensi dell'Ordine Esecutivo 14091 e adozione precoce di sistemi di approvvigionamento basati sull'intelligenza artificiale generativa. I requisiti federali di trasparenza, che richiedono dati contrattuali leggibili dalle macchine, guidano la penetrazione della piattaforma tra le agenzie civili, mentre le entità canadesi migrano per conformarsi alle norme sull'accessibilità digitale. I produttori messicani focalizzati sull'export integrano software per automatizzare le certificazioni di origine dell'Accordo Stati Uniti-Messico-Canada, sottolineando come gli accordi commerciali possano catalizzare gli appalti digitali.
L'area Asia-Pacifico avanza a un CAGR del 9.87%, il più rapido al mondo, trainato da portali governativi come GeM in India e dalle riforme centralizzate degli appalti pubblici in Cina, che obbligano all'approvvigionamento elettronico oltre soglie specifiche. Il Giappone stanzia fondi ingenti per sistemi governativi API-ready e l'Australia applica una legislazione sulla schiavitù moderna che obbliga le aziende a verificare le catene di approvvigionamento per il rischio di lavoro forzato, portando le piattaforme di approvvigionamento in prima linea nella conformità ESG. Le aziende abbandonano completamente le infrastrutture legacy, optando per suite cloud-native che offrono pacchetti linguistici localizzati, normative fiscali e integrazioni di pagamento fin dal primo giorno.
L'Europa bilancia la maturità nordamericana con la velocità di crescita dell'Asia-Pacifico. I prossimi mandati dell'Unione Europea sui moduli elettronici standardizzano i bandi di gara, riducendo i costi delle gare d'appalto transfrontaliere e favorendo le piattaforme con supporto integrato per gli schemi. Le iniziative del Green Deal richiedono la contabilizzazione del carbonio nel ciclo di vita, software vincolanti per l'acquisizione dei dati sulle emissioni e la presentazione dell'impronta di carbonio dalla culla al cancello durante la valutazione delle offerte. La legge tedesca sulla due diligence nella supply chain estende gli audit sui diritti umani ai fornitori di primo livello e una legislazione simile è in discussione in tutta l'Unione, rafforzando l'adozione basata sulla conformità. I mercati del Sud America e del Medio Oriente sono ancora in fase nascente, ma stanno acquisendo slancio con l'introduzione di portali nazionali di e-procurement in Brasile e Arabia Saudita, mentre gran parte dell'Africa deve ancora fare i conti con lacune di connettività che ne ritardano l'implementazione su larga scala.
Panorama competitivo
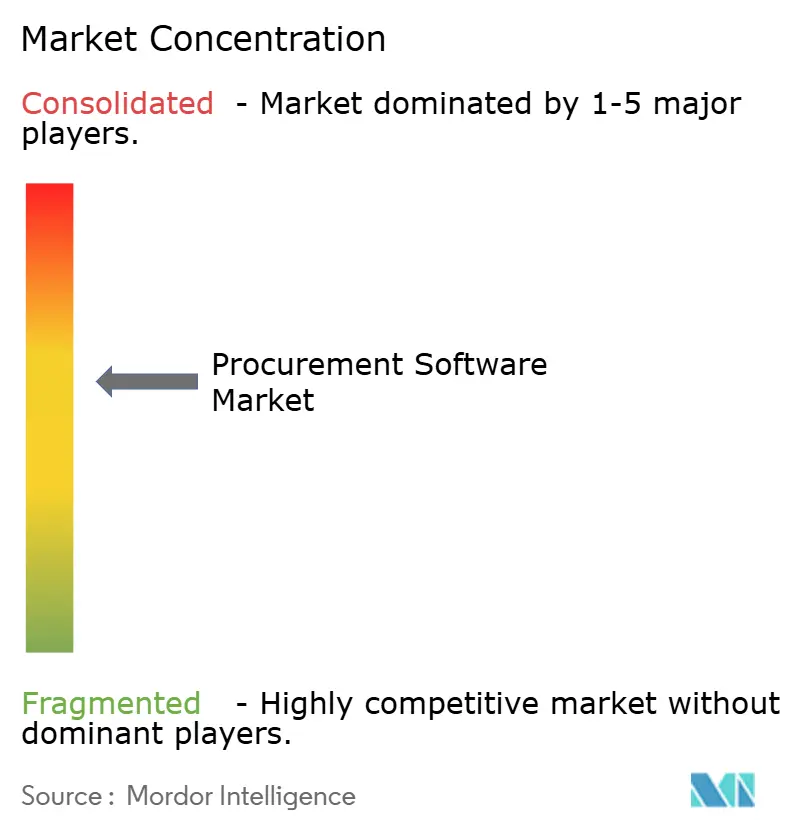
Il settore è moderatamente concentrato; i cinque maggiori fornitori - SAP, Coupa, Oracle, Jaggaer e Ivalua - detengono un'elevata quota del fatturato globale, mentre oltre duecento specialisti regionali o verticali si dividono la restante parte. Gli operatori storici sfruttano le profonde integrazioni ERP e l'ampiezza multi-modulo per consolidare la clientela esistente, ma si trovano ad affrontare una riduzione della leva finanziaria sui prezzi, poiché i nuovi operatori FinTech integrano il procure-to-pay direttamente nei sistemi bancari con commissioni di transazione significativamente inferiori. La specializzazione verticale si intensifica; ad esempio, le suite incentrate sull'assistenza sanitaria integrano i dati di utilizzo clinico, mentre le piattaforme di costruzione automatizzano la conformità alla sicurezza dei subappaltatori.
I copiloti di intelligenza artificiale generativa e gli agenti autonomi rappresentano l'attuale frontiera dell'innovazione, e i fornitori si affrettano a brevettare modelli di rischio fornitore basati su grafici o motori di query in linguaggio naturale che democratizzano l'analisi. I concorrenti nativi della blockchain sperimentano sistemi di pagamento B2B tokenizzati, saldando fatture transfrontaliere in meno di quarantotto ore con spread ben al di sotto dello SWIFT, costringendo le suite tradizionali a considerare componenti aggiuntivi di registri distribuiti o percorsi di partnership. Sicurezza e conformità diventano fattori di igiene piuttosto che di differenziazione, poiché le attestazioni ISO 27001 e SOC 2 Tipo II compaiono in quasi tutte le richieste di offerta aziendali.
Le mosse strategiche degli ultimi diciotto mesi illustrano strategie difensive e offensive: SAP ha integrato il suo copilota AI Joule in Ariba, Oracle ha acquisito Determine per rafforzare il lock-in di Fusion, Coupa ha stanziato investimenti significativi per gli agenti di approvvigionamento autonomi, Workday ha aggiunto la finanza della supply chain per catturare l'economia dello spread dei pagamenti e Jaggaer ha stretto una partnership con una banca globale per testare il regolamento tramite blockchain. Sebbene la quota di mercato degli operatori storici rimanga stabile per ora, il mercato del software per gli acquisti potrebbe subire una flessione se le piattaforme di nuova generazione dimostreranno che i minori costi di proprietà e una più rapida innovazione superano l'inerzia dell'integrazione legacy.
Leader del settore del software per gli acquisti
SAP SE
Coupa Software Inc.
Oracle Corporation
Jaggaer, LLC
Ivalua Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: SAP lancia Joule AI Copilot all'interno di Ariba, consentendo la generazione di RFP in linguaggio naturale e raccomandazioni di aggiudicazione.
- Gennaio 2026: Coupa ha stanziato 150 milioni di dollari per agenti di approvvigionamento autonomi che eseguono acquisti di basso valore senza intervento umano.
- Dicembre 2025: Oracle acquisisce Determine per 1.2 miliardi di dollari, integrando la gestione dei contratti nella suite Fusion ERP.
- Novembre 2025: Workday introduce la finanza integrata nella supply chain, offrendo ai fornitori il pagamento entro 48 ore, mentre gli acquirenti estendono i termini a 90 giorni.
Ambito del rapporto sul mercato globale del software per gli acquisti
Il software per gli acquisti è un programma che include funzionalità come l'esecuzione del processo di ordinazione online, la generazione di ordini di acquisto, l'abbinamento delle fatture ai materiali ricevuti e il pagamento elettronico di tutte le fatture. Contribuisce ad aumentare la produttività, ridurre i costi esterni, il controllo della spesa e l'efficienza dei processi, e genera richieste di proposta elettroniche (e-RFP), richieste di informazioni elettroniche (e-RFI) e richieste di preventivo elettroniche (e-RFQ). Il software per gli acquisti, insieme all'e-procurement, contribuisce a ridurre l'intero ciclo di vita degli acquisti.
Il rapporto sul mercato del software per gli acquisti è segmentato per implementazione (cloud e on-premise), settore di utilizzo finale (vendita al dettaglio, produzione, trasporti e logistica, sanità, BFSI, IT e telecomunicazioni, pubblica amministrazione e altri settori di utilizzo finale), dimensione dell'organizzazione (grandi imprese e PMI), modulo applicativo (e-sourcing, gestione dei contratti, analisi della spesa, Procure-to-Pay, SRM e gestione del catalogo), componente (software e servizi) e area geografica. Le previsioni di mercato sono fornite in valore (USD).
| Cloud |
| On-Premise |
| Settore Retail |
| Produzione |
| Trasporto e logistica |
| Settore Sanitario |
| BFSI |
| IT e telecomunicazioni |
| Governo e settore pubblico |
| Altri settori degli utenti finali |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| e-Sourcing |
| Contract Management |
| Analisi e analisi della spesa |
| Procura per pagare |
| Gestione delle relazioni con i fornitori |
| Gestione del catalogo |
| Software |
| Servizi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per distribuzione | Cloud | |
| On-Premise | ||
| Per settore degli utenti finali | Settore Retail | |
| Produzione | ||
| Trasporto e logistica | ||
| Settore Sanitario | ||
| BFSI | ||
| IT e telecomunicazioni | ||
| Governo e settore pubblico | ||
| Altri settori degli utenti finali | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per modulo applicativo | e-Sourcing | |
| Contract Management | ||
| Analisi e analisi della spesa | ||
| Procura per pagare | ||
| Gestione delle relazioni con i fornitori | ||
| Gestione del catalogo | ||
| Per componente | Software | |
| Servizi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato globale dei software per gli acquisti entro il 2031?
Si prevede che la categoria raggiungerà i 17.11 miliardi di dollari entro il 2031.
Quale approccio di distribuzione si sta espandendo più rapidamente e cosa determina questa crescita?
Le suite basate su cloud crescono a un CAGR del 9.81% perché il SaaS elastico riduce i costi di proprietà e fornisce aggiornamenti AI in tempo reale.
Con quale rapidità le piccole e medie imprese stanno adottando le piattaforme?
La spesa delle PMI sta aumentando a un CAGR del 9.77%, poiché i livelli freemium e la finanza integrata eliminano le elevate commissioni iniziali.
Quali vantaggi offrono i copiloti dell'intelligenza artificiale generativa ai team di sourcing?
I copiloti redigono automaticamente le RFP, segnalano le clausole rischiose e riducono i tempi del ciclo di approvvigionamento di circa un terzo.
Quale regione geografica mostra il più alto slancio di crescita fino al 2031?
L'area Asia-Pacifico è in testa con un CAGR del 9.87%, trainato dagli obblighi governativi in materia di appalti elettronici e dall'adozione del cloud a grande velocità.


