

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
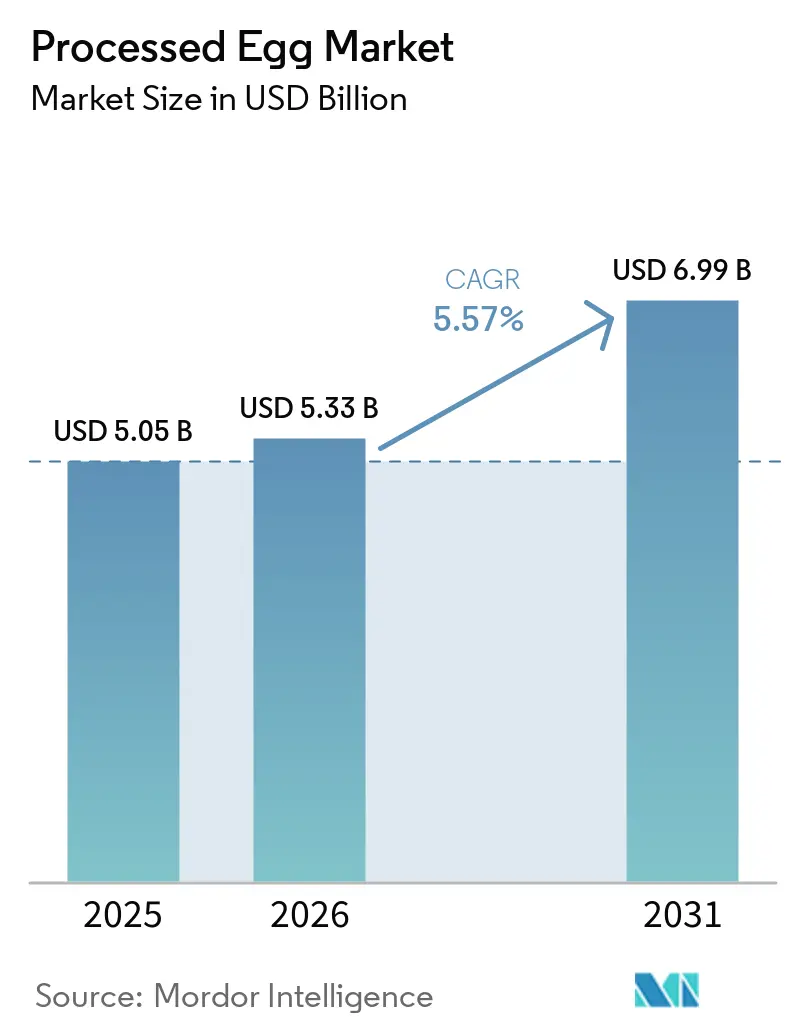
| Dimensione del mercato (2026) | 5.33 miliardo di dollari |
| Dimensione del mercato (2031) | 6.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.57% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
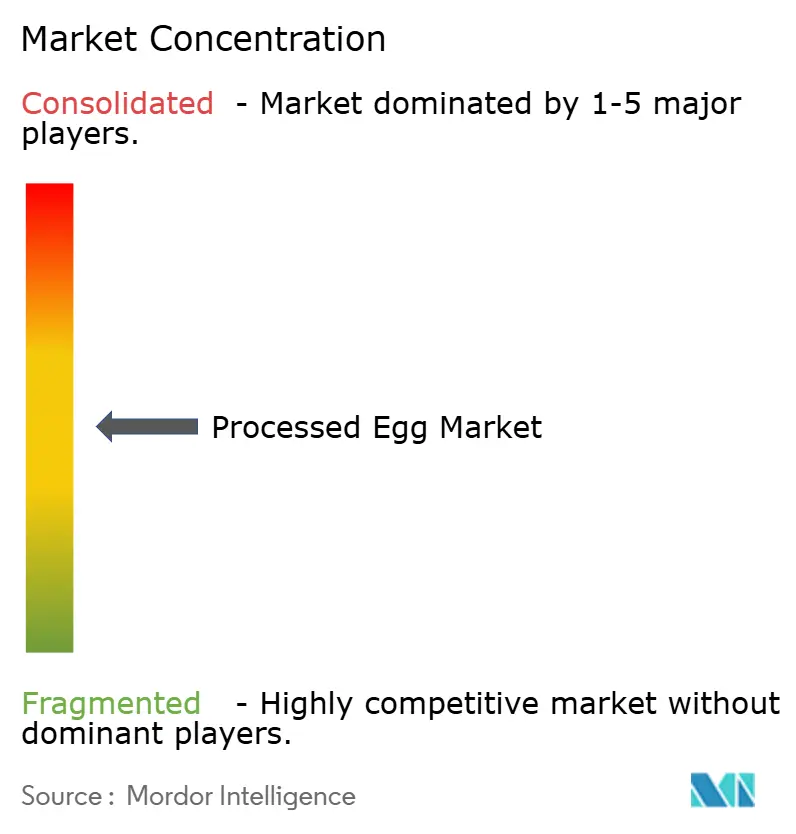
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle uova lavorate di Mordor Intelligence
Si prevede che il mercato delle uova lavorate passerà da 5.05 miliardi di dollari nel 2025 e 5.33 miliardi di dollari nel 2026 a 6.99 miliardi di dollari entro il 2031, registrando un CAGR del 5.57% tra il 2026 e il 2031. Il passaggio dalle tradizionali uova in guscio a prodotti a base di uova lavorate, stabili a scaffale e a ridotto contenuto di patogeni, è guidato da produttori alimentari, operatori del settore HoReCa (Hotel, Ristoranti e Catering) e rivenditori moderni. Queste alternative lavorate offrono molteplici vantaggi, tra cui una maggiore sicurezza alimentare, una maggiore durata di conservazione e una logistica semplificata, rendendole una scelta preferenziale. Il mercato delle uova lavorate ha dimostrato resilienza di fronte a sfide come le epidemie di influenza aviaria ad alta patogenicità (HPAI), che hanno interrotto la fornitura di uova in guscio. Inoltre, i settori della panificazione, della pasticceria e della nutrizione sportiva contribuiscono in modo determinante alla domanda di mercato, poiché fanno affidamento su input proteici standardizzati per mantenere una qualità costante nei loro prodotti. Nelle economie emergenti, i formati di uova lavorate rispondono alle limitazioni della catena del freddo che ostacolano la fornitura di uova in guscio. Inoltre, questi formati sono in linea con le severe normative sulla sicurezza alimentare che favoriscono sempre più i prodotti pastorizzati, favorendone ulteriormente l'adozione.
Punti chiave del rapporto
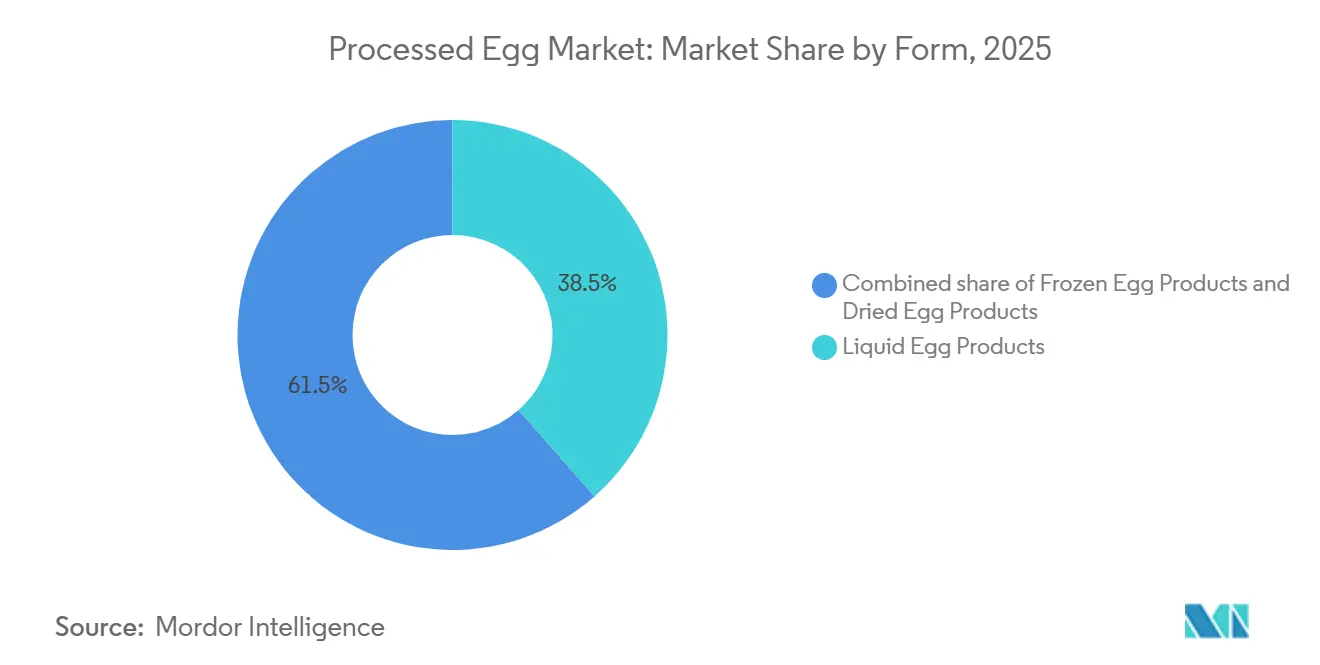
- In base alla forma, i prodotti a base di uova liquide hanno dominato il mercato delle uova lavorate con una quota del 38.52% nel 2025, mentre i prodotti a base di uova congelate sono destinati a crescere a un CAGR del 7.35% fino al 2031.
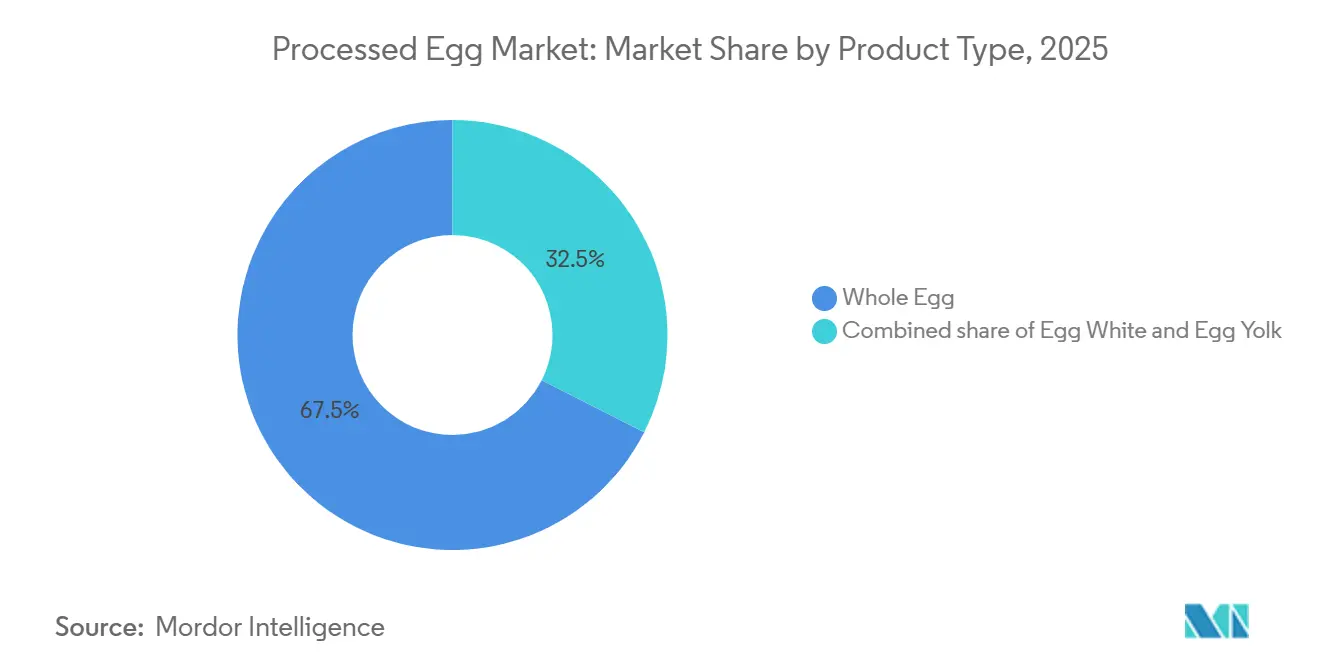
- Per tipologia di prodotto, nel 2025 l'uovo intero rappresentava il 67.54% del mercato delle uova lavorate; l'albume d'uovo sta crescendo a un CAGR del 6.91% fino al 2031.
- Per utente finale, il segmento HoReCa ha registrato un fatturato del 52.20% nel 2025 e si prevede che crescerà a un CAGR del 7.15% nel periodo 2026-2031.
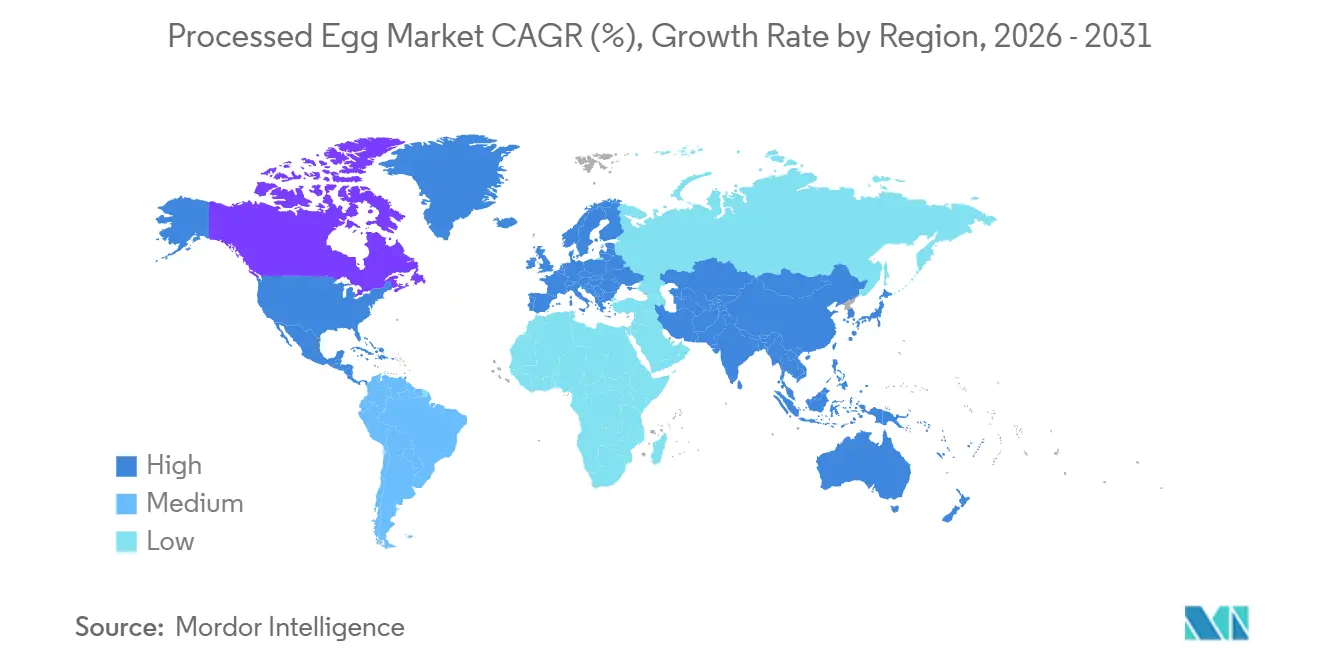
- In termini geografici, il Nord America ha mantenuto una quota del 36.24% nel 2025, mentre si prevede che l'Asia-Pacifico registrerà un CAGR dell'8.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle uova lavorate
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita delle industrie dolciarie e della panificazione | + 1.2% | Globale, con concentrazione in Nord America, Europa e Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Domanda di cibo pronto e stili di vita urbani | + 1.4% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'America Latina | A lungo termine (≥ 4 anni) |
| Aumento delle diete ricche di proteine e dell'alimentazione sportiva | + 0.9% | Nord America ed Europa, emergendo nell'Asia Pacifica | Medio termine (2-4 anni) |
| Attenzione alla sicurezza alimentare e obblighi di pastorizzazione | + 0.8% | Globale, guidato dalla regolamentazione in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Progressi tecnologici nella lavorazione e conservazione delle uova | + 0.7% | Nord America ed Europa, adozione graduale nell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Maggiore adozione di prodotti a base di uova liquide nella ristorazione | + 1.1% | Globale, accelerato in Nord America e Asia Pacifico HoReCa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita delle industrie dolciarie e della panificazione
I panifici industriali e i produttori di dolciumi stanno integrando sempre più uova trasformate nelle loro linee di produzione. Questa scelta mira a garantire la consistenza dei lotti e a ridurre i costi di manodopera legati alla rottura e alla separazione delle uova con guscio. Questa tendenza è particolarmente evidente nelle categorie ad alto volume come pane per sandwich, torte e pasticcini. In questi casi, le uova intere liquide e i tuorli d'uovo forniscono emulsionante e ritenzione dell'umidità, eliminando la variabilità associata alle uova con guscio. Il mercato è inoltre sostenuto da una tendenza in crescita tra i panifici di alta gamma. L'American Bakers Association ha segnalato un aumento del 4.2% nella produzione di prodotti da forno commerciali negli Stati Uniti per il 2024 [1] Fonte: American Bakers Association, "State of the Baking Industry 2025", americanbakers.org . Questa crescita è alimentata da un'impennata della domanda di pane artigianale di alta qualità e di snack cake con etichetta pulita, entrambi i quali richiedono un contenuto di solidi d'uovo più elevato. Le preoccupazioni per la sicurezza alimentare sono un altro fattore determinante dietro il passaggio del settore della panificazione ai formati trasformati. Un singolo uovo contaminato rappresenta un rischio per l'intero lotto, ma l'utilizzo di uova liquide pastorizzate riduce la minaccia della Salmonella enteritidis già nella fase di produzione. Nel frattempo, in Europa, la spinta verso le uova trasformate biologiche certificate sta prendendo slancio. Ciò è dovuto in gran parte al Regolamento UE 2092/91 sui prodotti da forno biologici, che spinge i produttori a semplificare la conformità nelle loro attività in diversi paesi.
Domanda di cibo pronto e stili di vita urbani
L'urbanizzazione nei mercati dell'Asia-Pacifico e del Medio Oriente sta riducendo significativamente i tempi di preparazione dei pasti, determinando un'impennata della domanda di formati di pasti pronti da mangiare e da cuocere. Questi formati si basano sempre più sulle uova lavorate come fonte proteica comoda e affidabile. Questo cambiamento nel comportamento dei consumatori sta creando una preferenza per i prodotti a base di uova lavorate a lunga conservazione e refrigerati, che sono più durevoli e meno soggetti a rotture durante la consegna dell'ultimo miglio rispetto alle fragili uova in guscio. In Cina, la produzione di uova ha raggiunto la cifra impressionante di 35.88 milioni di tonnellate nel 2024, secondo quanto riportato dall'Ufficio Nazionale di Statistica Cinese.[2]Fonte: Ufficio nazionale di statistica cinese, "Dati nazionali", data.stats.gov.cnL'urbanizzazione sta rimodellando il panorama della distribuzione, con i consumatori che si allontanano dai tradizionali mercati rionali per abbracciare i moderni punti vendita al dettaglio e i canali di ristorazione. Questa transizione sta alimentando la domanda di prodotti a base di uova liquide e congelate. Inoltre, la crescente necessità di praticità è evidente nel settore della ristorazione, dove la carenza di manodopera sta incoraggiando i ristoranti a servizio rapido e le cucine degli hotel a sostituire la rottura manuale del guscio delle uova con uova pre-porzionate. uovo liquido Questi prodotti non solo riducono i tempi di preparazione, ma migliorano anche l'efficienza operativa.
Aumento delle diete ricche di proteine e dell'alimentazione sportiva
Le proteine dell'albume d'uovo stanno guadagnando sempre più popolarità nell'ambito della nutrizione sportiva e degli alimenti funzionali, principalmente grazie al loro profilo aminoacidico completo, all'elevato valore biologico e al loro posizionamento "clean-label" rispetto agli isolati proteici del siero del latte e della soia. La linea Proven Egg di Gaspari Nutrition, che fornisce 25 grammi di proteine per misurino, è un esempio significativo della crescente commercializzazione delle proteine dell'albume d'uovo nella categoria degli integratori sportivi. Questa tendenza in crescita è ulteriormente alimentata dalla crescente diffidenza dei consumatori nei confronti degli additivi sintetici. La trasparenza del singolo ingrediente delle proteine dell'albume d'uovo attrae fortemente i sostenitori del "clean-label" e si allinea con il continuo spostamento del mercato globale della nutrizione sportiva verso fonti proteiche a base di alimenti integrali. Inoltre, secondo l'International Food Information Council, si prevede che il 70% dei consumatori di prodotti nutrizionali negli Stati Uniti darà priorità al consumo di proteine entro il 2025, a dimostrazione della crescente domanda di opzioni proteiche di alta qualità.[3]Fonte: International Food Information Council, "Food & Health Survey 2025", ific.org.
Attenzione alla sicurezza alimentare e obblighi di pastorizzazione
In Nord America e in Europa, gli sforzi normativi per eliminare la Salmonella enteritidis dalla filiera delle uova stanno favorendo una maggiore adozione di uova pastorizzate. La normativa FDA sulla sicurezza delle uova richiede test ambientali e refrigerazione per le uova in guscio, ma i formati pastorizzati liquidi, essiccati e congelati offrono un'alternativa affidabile conforme agli standard USDA FSIS per la riduzione dei patogeni, senza dover ricorrere a controlli in azienda. Le aziende di trasformazione di medie dimensioni che cercano di migliorare la sicurezza alimentare senza gli elevati costi della pastorizzazione termica tradizionale stanno adottando la pastorizzazione a radiofrequenza, che utilizza campi elettromagnetici per ottenere una riduzione di 5 log della Salmonella, preservando al contempo le proprietà funzionali delle uova. Inoltre, i sistemi a plasma freddo e a base di ozono stanno emergendo come metodi non termici per prolungare la durata di conservazione e ridurre la carica microbica, sebbene la loro applicazione commerciale rimanga limitata a operazioni su scala pilota. La certificazione HACCP è diventata un requisito standard per i fornitori di uova lavorate che servono la ristorazione collettiva e i mercati al dettaglio a marchio privato, creando una barriera di conformità che avvantaggia gli operatori affermati con sistemi di tracciabilità pronti per l'audit.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo delle uova in guscio | -0.9% | Nord America ed Europa, episodico in Asia Pacifico | A breve termine (≤ 2 anni) |
| Epidemie di influenza aviaria e altre malattie del pollame | -1.2% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Rigorose normative in materia di sicurezza e igiene alimentare | -0.5% | Nord America e UE, emergenti nell'Asia Pacifica | Medio termine (2-4 anni) |
| Crescente concorrenza delle alternative vegetali alle uova | -0.4% | Nord America ed Europa, nascente nell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo delle uova in guscio
I trasformatori si trovano ad affrontare sfide significative a causa della contrazione dei margini e dell'instabilità dei prezzi contrattuali, causata dalle fluttuazioni dei costi delle materie prime. Queste oscillazioni di costo sono causate principalmente dall'inflazione dei cereali foraggeri, dall'aumento dei prezzi dell'energia e dalle interruzioni negli allevamenti di galline ovaiole. I trasformatori che operano con accordi di fornitura a prezzo fisso subiscono una compressione dei margini quando i costi di input aumentano, poiché non sono in grado di adeguare i prezzi di conseguenza. Al contrario, i trasformatori che trasferiscono questi aumenti di costo ai clienti rischiano di perdere quote di mercato a favore dei concorrenti, come le alternative a base vegetale o i grandi operatori della ristorazione che scelgono di eseguire internamente la rottura dei gusci delle uova. Il problema è ulteriormente aggravato dal lungo periodo di 18-24 mesi necessario per ricostituire gli allevamenti di galline ovaiole dopo gli abbattimenti dovuti a malattie. Questo prolungato periodo di recupero si traduce in lunghi periodi di carenza di approvvigionamento, che tendono a favorire i produttori verticalmente integrati con i propri allevamenti in cattività. Al contrario, i trasformatori commerciali, che fanno affidamento sugli acquisti sul mercato spot, si trovano in una situazione di svantaggio competitivo durante questi periodi di carenza di approvvigionamento.
Rigorose normative in materia di sicurezza e igiene alimentare
I trasformatori di piccole e medie dimensioni si trovano ad affrontare sfide significative a causa dei costi di capitale e operativi associati alla conformità alla normativa FDA sulla sicurezza delle uova, agli standard USDA FSIS per la riduzione dei patogeni e ai protocolli HACCP. La normativa FDA sulla sicurezza delle uova impone requisiti rigorosi, tra cui test ambientali, refrigerazione durante lo stoccaggio e il trasporto e l'implementazione di sistemi di tracciabilità che colleghino le uova in guscio agli allevamenti di origine. Queste misure aumentano sostanzialmente i costi di conformità normativa, in particolare per i trasformatori che si approvvigionano da più fornitori. Analogamente, nell'Unione Europea, il Regolamento 834/2007 impone che gli ovoprodotti commercializzati come biologici ottengano la certificazione biologica. Questo processo prevede audit di terze parti e l'istituzione di linee di lavorazione separate, che aumentano l'intensità di capitale per i produttori. Sebbene queste normative siano concepite per migliorare la sicurezza alimentare e rafforzare la fiducia dei consumatori, creano inavvertitamente barriere all'ingresso. Queste barriere limitano la concorrenza e rallentano l'adozione di uova trasformate, soprattutto in mercati sensibili al prezzo, come la ristorazione collettiva e i canali di vendita al dettaglio a marchio privato, dove le considerazioni sui costi sono fondamentali.
Analisi del segmento
Per forma: il liquido domina, il congelato accelera
Nel 2025, i prodotti a base di uova liquide detenevano una quota di mercato dominante del 38.52%, a sottolineare il loro ruolo fondamentale nelle panetterie industriali, nei ristoranti fast food e nelle attività di ristorazione collettiva. Questi settori apprezzano la facilità di gestione e il controllo preciso delle porzioni offerti dai formati liquidi. Utilizzando i formati liquidi, le aziende possono evitare le laboriose attività di rottura e separazione dei gusci delle uova, ridurre al minimo gli sprechi derivanti dai gusci rotti e integrarsi perfettamente nei sistemi automatizzati di miscelazione e distribuzione preferiti dai produttori alimentari ad alto volume. Nel frattempo, i prodotti a base di uova essiccate, apprezzati per la loro capacità di essere conservati a temperatura ambiente e la loro lunga durata di conservazione, trovano usi specializzati nelle razioni militari, nelle scorte alimentari di emergenza e nei mercati di esportazione. Questi mercati spesso si trovano a dover fare i conti con infrastrutture limitate per la catena del freddo. Inoltre, l'utilizzo della tecnologia di essiccazione a spruzzo consente ai trasformatori di convertire le uova liquide in polvere con un contenuto di umidità inferiore al 5%. Ciò non solo prolunga la durata di conservazione del prodotto, ma consente anche ai trasformatori di capitalizzare sulla produzione in eccesso e di gestire le fluttuazioni stagionali dei prezzi.
I prodotti a base di uova surgelate sono destinati a guidare il mercato, con un CAGR previsto del 7.35% fino al 2031. Questa crescita è sostenuta da investimenti strategici in infrastrutture di stoccaggio a freddo in Asia-Pacifico e Medio Oriente, in particolare nei centri di ristorazione. Unendo il meglio di entrambi i mondi, i formati surgelati offrono la praticità immediata delle uova liquide, vantando al contempo la lunga stabilità di conservazione tipica dei prodotti secchi. Con una durata di conservazione in frigorifero di 12-18 mesi, soddisfano perfettamente le esigenze di gestione delle scorte dei distributori regionali e dei gestori di ristoranti multi-unità. La traiettoria ascendente del segmento è ulteriormente alimentata dalla crescente presenza di catene alberghiere internazionali e ristoranti quick-service di stampo occidentale. In mercati come Vietnam, Indonesia e Filippine, queste strutture sfruttano i prodotti a base di uova surgelate per standardizzare i propri menu, aggirando la dipendenza dalle filiere locali di fornitura di uova in guscio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: piombo per uova intere, piombo per albumi
Nel 2025, le formulazioni a base di uova intere rappresentavano il 67.54% del mercato, trainate dalla loro adattabilità nei settori della panificazione, della pasticceria e dei cibi pronti. Queste applicazioni beneficiano delle proprietà emulsionanti del tuorlo e della capacità schiumogena dell'albume. Le uova intere sono essenziali per la preparazione di maionese, creme pasticcere e impasti per la pasta, dove la funzionalità combinata di tuorlo e albume è fondamentale per ottenere la consistenza e il sapore desiderati. Il segmento dimostra maturità con una crescita costante, attribuibile principalmente all'aumento della popolazione e al consumo pro capite di uova, piuttosto che a cambiamenti significativi nella domanda. Il tuorlo d'uovo, pur detenendo una quota di mercato inferiore, svolge ruoli specializzati in salse, condimenti e gelati. Le sue esclusive qualità emulsionanti e la ricca consistenza in bocca giustificano i costi aggiuntivi di separazione e lavorazione.
Si prevede che l'albume d'uovo crescerà a un forte CAGR del 6.91% fino al 2031. Questa crescita è alimentata dalla sua popolarità nell'alimentazione sportiva, negli integratori proteici e dalla crescente domanda di alimenti funzionali "clean-label", che sfruttano l'elevata densità proteica dell'83.3% e il profilo aminoacidico completo dell'albume. La linea Proven Egg di Gaspari Nutrition, che fornisce 25 grammi di proteine per misurino, esemplifica il successo commerciale dell'albume d'uovo negli integratori sportivi. Allo stesso modo, Sussex Wholefoods si rivolge agli appassionati di fitness e ai marchi di sostituti dei pasti con il suo albume d'uovo in polvere. Anche l'industria della panificazione sostiene questa crescita, sfruttando le ineguagliabili proprietà schiumogene dell'albume d'uovo in meringhe, macaron e pan di Spagna, superando le alternative vegetali. Tuttavia, persistono delle sfide: la dipendenza dell'albume d'uovo dalla tecnologia di separazione e la necessità di monetizzare il tuorlo, coprodotto, creano pressioni sui margini. Questa situazione avvantaggia sempre di più i trasformatori verticalmente integrati con portafogli di prodotti diversificati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: HoReCa domina e accelera
Nel 2025, i canali HoReCa rappresentavano il 52.20% della domanda degli utenti finali e si prevede che cresceranno a un CAGR del 7.15% fino al 2031. Questa crescita deriva dalla carenza di manodopera e dall'aumento dei salari, spingendo ristoranti, hotel e servizi di catering a passare dalla rottura delle uova in guscio ai formati liquidi pre-porzionati. I ristoranti fast food e i buffet per la colazione degli hotel stanno adottando sempre più prodotti a base di uova liquide per garantire un controllo costante delle porzioni, ridurre i tempi di preparazione e ridurre al minimo gli sprechi dovuti a gusci rotti. La preferenza del settore della ristorazione per le uova liquide è ulteriormente rafforzata dalle preoccupazioni per la sicurezza alimentare. Un singolo uovo in guscio contaminato può comportare una sanzione da parte del dipartimento sanitario, mentre le uova liquide pastorizzate, con la loro riduzione di 5 log dei patogeni, sono conformi agli standard normativi di sicurezza.
Gli utenti finali industriali, compresi i settori della produzione alimentare e non alimentare, si affidano alle uova lavorate per la costanza dei lotti, la riduzione dei patogeni e le prestazioni funzionali. Queste applicazioni spaziano dalla pasta e dai prodotti da forno ai cosmetici e ai prodotti farmaceutici. I produttori alimentari privilegiano formati di uova liquide ed essiccate che si integrano perfettamente nelle linee di produzione automatizzate, eliminando la variabilità e i costi di manodopera associati alla rottura e alla separazione dei gusci. Sebbene di dimensioni ridotte, le applicazioni non alimentari sono significative: i leganti a base di uova nelle compresse farmaceutiche e gli albumi nei cosmetici sfruttano proprietà ipoallergeniche e filmogene, giustificandone il prezzo elevato.
Analisi geografica
Mercato nordamericano delle uova trasformate
Nel 2025, il Nord America ha contribuito al 36.24% del fatturato del mercato delle uova trasformate, trainato da rigide normative di sicurezza e da una filiera integrata che collega gli allevamenti di galline ovaiole ai trasformatori. Nel 2024, l'influenza aviaria ad alta patogenicità (HPAI) ha ridotto significativamente l'offerta, facendo sì che i prezzi delle uova in guscio raggiungessero livelli record e innescando un'impennata delle importazioni dal Brasile all'inizio del 2025. Nonostante questa interruzione, i trasformatori hanno ripristinato la capacità produttiva attraverso miglioramenti della biosicurezza e sforzi di ripopolamento. Entro la fine del 2025, California-Maine aveva stabilizzato i suoi allevamenti a 44.51 milioni di galline. Canada e Messico hanno fornito volumi aggiuntivi, con il Messico che si è affermato come un polo di trasformazione economicamente efficiente per gli acquirenti statunitensi. L'obbligo di allevamento a terra in California sta trasformando la filiera della costa occidentale, incoraggiando l'adozione di allevamenti a terra ad alta intensità di capitale e di formati di trasformazione per ridurre la volatilità stagionale dei prezzi.
Mercato delle uova trasformate nella regione Asia-Pacifico
L'Asia-Pacifico è destinata a diventare la regione in più rapida crescita, con un CAGR previsto dell'8.43% fino al 2031. La Cina, il maggiore produttore mondiale di uova crude, ha una penetrazione delle uova lavorate inferiore al 10%, presentando un potenziale di crescita significativo nonostante il declino dei mercati urbani di uova umide. In India, mentre i moderni allevamenti di galline ovaiole e le strutture per la catena del freddo ricevono supporto, una frammentazione normativa sta rallentando l'adozione di alimenti trasformati al dettaglio. Il Sud-est asiatico, sostenuto dagli investimenti nella ristorazione trainati dal turismo, sta registrando una crescita a due cifre delle importazioni di uova liquide in Vietnam e nelle Filippine.
Mercato delle uova trasformate in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa completano il panorama del mercato globale. L'enfasi dell'Europa sul benessere degli animali e sull'etichettatura biologica, nonostante l'aumento dei costi, crea opportunità di mercato premium. Aziende come Eurovo, Interovo e Groupe Avril capitalizzano sulle loro attività multinazionali. L'impennata delle esportazioni del Brasile verso gli Stati Uniti durante le carenze legate all'influenza aviaria ad alta patogenicità ha evidenziato il ruolo del Sud America come fornitore di emergenza. Negli Stati del Consiglio di Cooperazione del Golfo, gli investimenti in impianti di refrigerazione mirano a sostenere la crescita del mercato dell'ospitalità, stimolando la domanda di uova congelate.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I prodotti a base di uova trasformate sono regolamentati da una combinazione di standard internazionali e regimi di ispezione nazionali incentrati sul controllo degli agenti patogeni, sull'igiene e sulla verifica dell'idoneità degli impianti al commercio. A livello internazionale, il Codex Alimentarius emana standard di riferimento pertinenti ai prodotti liquidi a base di uova (ad esempio, nell'ambito dello Standard Generale per gli Additivi Alimentari, GSFA, categoria alimentare 10.2.1), favorendo l'allineamento transfrontaliero sulla conformità degli ingredienti e degli additivi per i prodotti a base di uova commercializzati a livello globale.
Negli Stati Uniti, l'Egg Products Inspection Act è alla base dell'ispezione federale continua dei prodotti a base di uova liquidi, congelati ed essiccati, attuata dall'USDA FSIS (9 CFR Parte 590). Le GMP alimentari della FDA e le linee guida relative alle uova forniscono inoltre indicazioni più ampie sui controlli preventivi e sulle aspettative di manipolazione. Nell'Unione Europea, il Regolamento (CE) n. 853/2004 stabilisce le norme igieniche per i prodotti a base di uova, supportate dal Regolamento delegato (UE) 2023/2465 e dal Regolamento di esecuzione (UE) 2023/2466, e gli stabilimenti devono essere idonei al commercio tramite l'inserimento nell'elenco DG SANTE. Per la Gran Bretagna, le condizioni di importazione dei prodotti a base di uova sono disciplinate dalla Nota informativa sull'importazione (IIN) A/16 ai sensi della legislazione UE recepita, che rafforza la necessità di stabilimenti approvati e di una certificazione sanitaria conforme per le spedizioni.
Panorama competitivo
Il mercato delle uova lavorate mostra una moderata concentrazione, con i principali operatori che detengono una quota significativa della capacità globale. Tuttavia, permane una frammentazione regionale dovuta alla natura deperibile delle uova liquide e ai vantaggi logistici della lavorazione localizzata. Produttori come Cal-Maine Foods, che gestisce 44.51 milioni di galline ovaiole in diversi stati degli Stati Uniti, si affidano a polli da galline ovaiole in cattività. Questo approccio contribuisce a stabilizzare i costi delle materie prime e garantisce accordi di fornitura a lungo termine con distributori di servizi alimentari e clienti industriali. Trasformatori diversificati come Michael Foods e Rembrandt Enterprises competono offrendo un'ampia gamma di prodotti, tra cui uova liquide, disidratate e congelate, nonché opzioni a valore aggiunto come uova strapazzate precotte e frittate a porzioni controllate, particolarmente vantaggiose per i ristoranti fast food. Operatori specializzati come Vital Farms si stanno ritagliando nicchie di vendita al dettaglio premium concentrandosi su certificazioni di allevamento al pascolo e catene di approvvigionamento trasparenti.
I progressi tecnologici stanno modificando il panorama competitivo. Innovazioni come la pastorizzazione a radiofrequenza, il plasma freddo e il riscaldamento ohmico consentono ai trasformatori di medie dimensioni di soddisfare gli standard USDA FSIS e FDA Egg Safety Rule senza gli elevati investimenti di capitale richiesti dai metodi termici tradizionali. Sanovo Technology Group e Moba BV sono all'avanguardia nell'innovazione delle apparecchiature, offrendo linee di lavorazione modulari che integrano la rottura, la pastorizzazione e il confezionamento asettico in un unico sistema compatto, riducendo il fabbisogno di capitale per i trasformatori regionali che entrano nel mercato.
Le opportunità di mercato includono proteine dell'albume d'uovo per l'alimentazione sportiva, prodotti a base di uova surgelate per il settore della ristorazione nell'area Asia-Pacifico e formati certificati biologici per la vendita al dettaglio europea. Questi segmenti mettono a dura prova gli operatori tradizionali a causa delle pressioni sui margini o della limitata portata distributiva. Innovatori emergenti, come le startup di uova a base vegetale Fabumin e Burcon-Puratos, stanno guadagnando terreno nelle applicazioni di panetteria e ristorazione vegana. Tuttavia, le loro prestazioni funzionali e la competitività in termini di costi sono ancora insufficienti rispetto alle uova convenzionali nella maggior parte delle applicazioni industriali.
Leader del settore delle uova lavorate
-
Cal Maine Foods Inc.
-
Michele Alimenti
-
Fattorie Rose Acre
-
Imprese Rembrandt
-
Gruppo Eurovo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Cal-Maine Foods ha annunciato un accordo per risolvere le controversie con il Dipartimento di Giustizia degli Stati Uniti e i procuratori generali di 17 stati, che prevede un pagamento di 1.5 milioni di dollari e l'impegno a donare 30 milioni di uova a banche alimentari e organizzazioni non profit. La risoluzione riduce un'importante questione legale in sospeso e mette in evidenza l'importanza della conformità e del controllo da parte degli stakeholder nella filiera delle uova, che può influire sulla qualificazione dei clienti e sulla stipula di contratti per volumi di uova trasformate.
- Maggio 2026: Cal-Maine Foods e Sara Lee Frozen Bakery, LLC hanno annunciato l'acquisizione da parte di Cal-Maine di alcune attività del gruppo Van's Foods. Questa operazione amplia la presenza di Cal-Maine nel settore degli alimenti pronti e aggiunge canali di distribuzione a marchio proprio, rivolti direttamente ai consumatori, in grado di assorbire l'utilizzo di uova trasformate e di ridurre la dipendenza dai cicli di produzione di uova intere.
- Aprile 2026: Michael Foods ha presentato tre nuove innovazioni per la colazione per la primavera 2026, tra cui le fette di French toast Papetti e i bocconcini di albume d'uovo da galline allevate a terra. Il lancio collega l'utilizzo di uova trasformate a menu portatili e ricchi di proteine nel settore della ristorazione e supporta la domanda di uova liquide pastorizzate e uova cotte.
Ambito e metodologia
Gli ovoprodotti trasformati si ottengono rompendo l'uovo e processando il liquido al suo interno per ottenere un ovoprodotto accettabile. Il rapporto sul mercato delle uova trasformate è segmentato per forma, tipo di prodotto, utilizzatore finale e area geografica. Per forma, il mercato è suddiviso in liquido, essiccato e congelato. Per tipo di prodotto, il mercato è suddiviso in uovo intero, tuorlo d'uovo e albume d'uovo. Per utente finale, il mercato è suddiviso in industriale, horeca e vendita al dettaglio. Per area geografica, il mercato è suddiviso in Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate) per tutti i segmenti sopra indicati.
Per modulo
| Prodotti a base di uova liquide |
| Prodotti a base di uova essiccate |
| Prodotti a base di uova congelate |
Per tipo di prodotto
| Uovo intero |
| Tuorlo d'uovo |
| Bianco d'uovo |
Utente finale
| Industriale | Produzione alimentare |
| Uso finale non alimentare | |
| HoReCa | |
| Settore Retail | Supermercati / Ipermercati |
| Negozi specializzati | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per modulo | Prodotti a base di uova liquide | |
| Prodotti a base di uova essiccate | ||
| Prodotti a base di uova congelate | ||
| Per tipo di prodotto | Uovo intero | |
| Tuorlo d'uovo | ||
| Bianco d'uovo | ||
| Utente finale | Industriale | Produzione alimentare |
| Uso finale non alimentare | ||
| HoReCa | ||
| Settore Retail | Supermercati / Ipermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle uova lavorate entro il 2031?
Si prevede che raggiungerà gli 6.99 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.57% a partire dal 2026.
Quale forma si sta espandendo più velocemente?
Si prevede che i prodotti a base di uova congelate registreranno un CAGR del 7.35% entro il 2031, alimentato dalla domanda dei servizi di ristorazione asiatici e mediorientali.
Perché gli acquirenti del settore HoReCa stanno passando alle uova liquide?
Le uova liquide riducono i tempi di preparazione fino al 40%, abbassano i costi di manodopera e soddisfano rigorosi standard di sicurezza alimentare, determinando un CAGR del 7.15% nell'assorbimento nel settore HoReCa.
Cosa determina l'aumento delle proteine dell'albume d'uovo?
L'albume d'uovo offre una densità proteica dell'83.3% e un'etichetta pulita, sostenendo un CAGR del 6.91% nella domanda di albume d'uovo, in particolare per l'alimentazione sportiva.


