

Dimensioni e quota del mercato dei servizi di noleggio di jet privati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
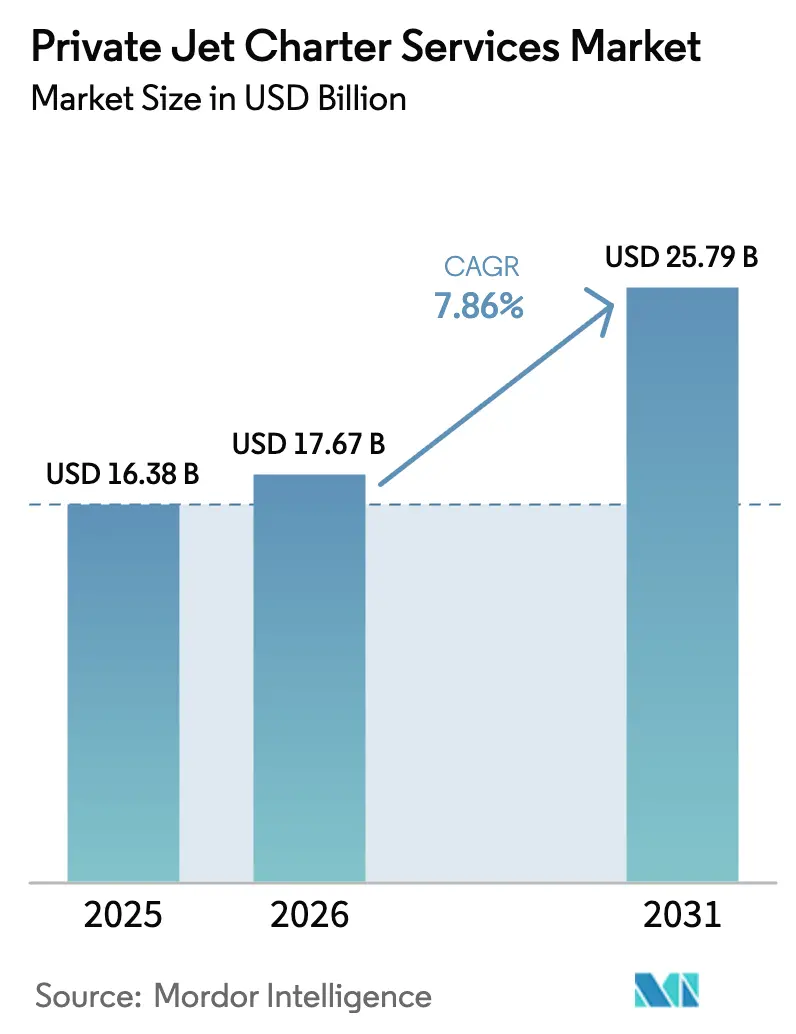
| Dimensione del mercato (2026) | 17.67 miliardo di dollari |
| Dimensione del mercato (2031) | 25.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.86% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di noleggio di jet privati di Mordor Intelligence
Il mercato dei servizi di noleggio di jet privati aveva un valore di 16.38 miliardi di dollari nel 2025 e si prevede che crescerà da 17.67 miliardi di dollari nel 2026 a 25.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.86% durante il periodo di previsione (2026-2031). La crescente ricchezza degli individui con patrimoni elevati, l'accelerazione della globalizzazione aziendale e le soluzioni di prenotazione basate sulla tecnologia favoriscono una crescita costante del mercato dei servizi di noleggio di jet privati. Gli operatori ampliano le flotte per soddisfare le esigenze di lungo raggio, mentre la categoria degli aeromobili leggeri offre una connettività regionale economicamente vantaggiosa. Il Nord America rimane il principale bacino di ricavi grazie a infrastrutture mature e alla concentrazione di ricchezza. Tuttavia, il Sud America mostra la traiettoria di crescita più ripida, poiché l'ammodernamento degli aeroporti e la diversificazione economica alimentano la domanda regionale. L'intensità competitiva aumenta poiché gli operatori storici perseguono il rinnovo delle flotte, i prezzi in abbonamento e le iniziative sui carburanti per l'aviazione sostenibile per proteggere la propria quota di mercato nei servizi di noleggio di jet privati.
Punti chiave del rapporto
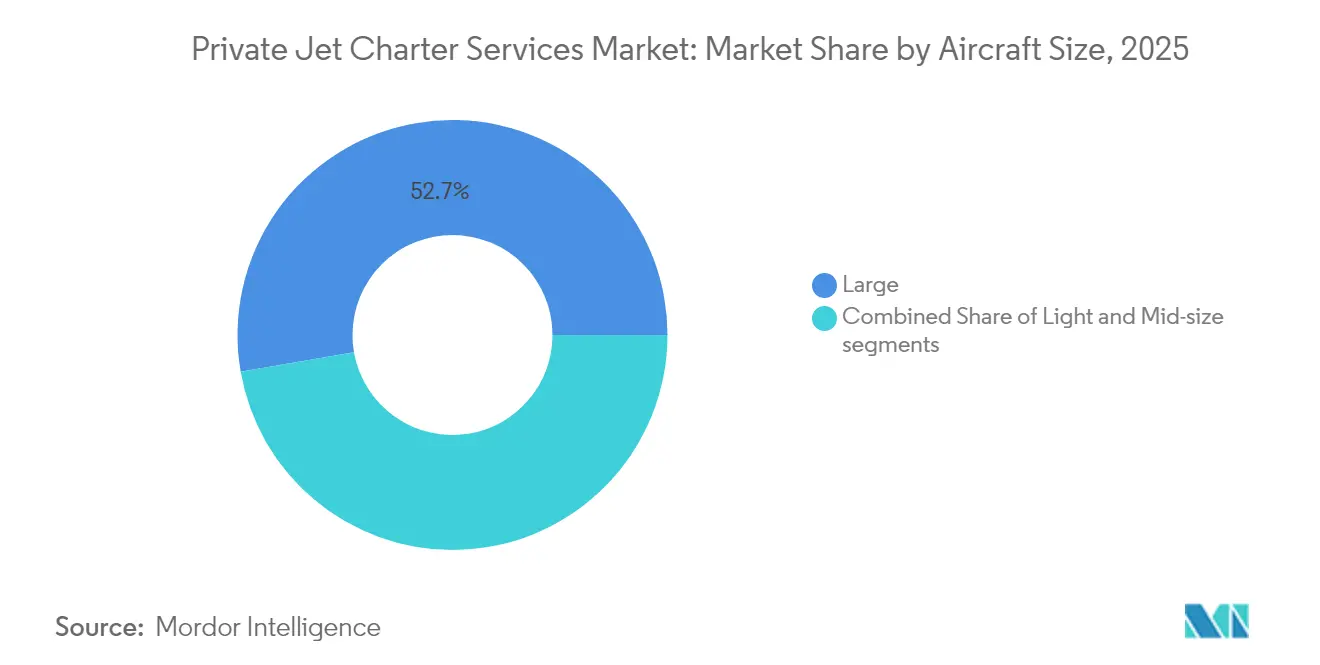
- In base alle dimensioni degli aeromobili, i grandi jet hanno guidato il mercato dei servizi di noleggio di jet privati con il 52.74% nel 2025, mentre si prevede che il segmento degli aerei leggeri crescerà a un CAGR del 7.92% entro il 2031.
- In base al modello di servizio, nel 51.62 il noleggio su richiesta ha rappresentato il 2025% del fatturato del mercato dei servizi di noleggio di jet privati, mentre si prevede che le soluzioni basate su abbonamento cresceranno a un CAGR del 9.63% fino al 2031.
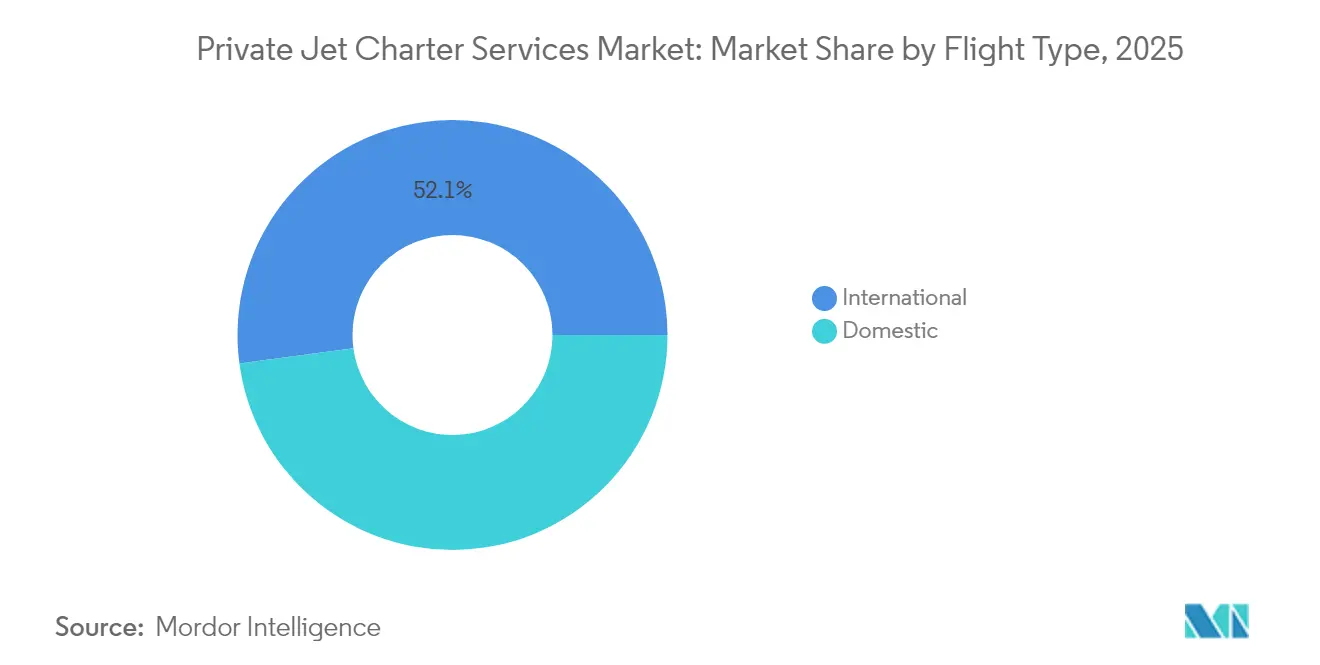
- In base alla tipologia di volo, nel 47.88 le operazioni nazionali rappresentavano il 2025% del mercato dei servizi di noleggio di jet privati, mentre le rotte internazionali stanno aumentando a un CAGR del 9.56% fino al 2031.
- Per quanto riguarda gli utenti finali, le aziende e le PMI hanno garantito il 45.02% della domanda nel 2025, mentre l'uso per scopi sportivi e di intrattenimento è destinato a crescere a un CAGR del 9.05% entro il 2031.
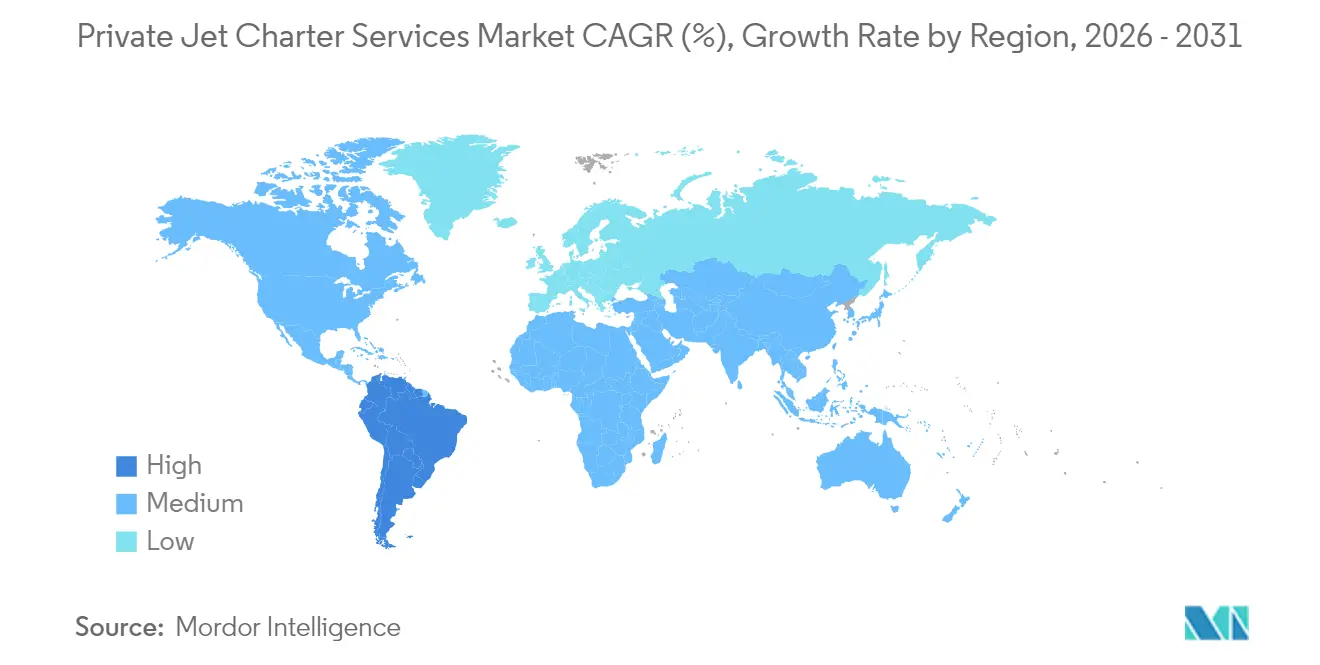
- In termini geografici, il Nord America ha conquistato una quota di fatturato pari all'81.93% nel 2025, ma si prevede che il Sud America registrerà il CAGR più rapido, pari al 9.78%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di noleggio di jet privati
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione della crescita degli individui con un patrimonio netto ultra-elevato (UHNWI) a livello globale | + 2.1% | Globale con focus su Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Maggiore domanda di alternative di viaggio flessibili e post-pandemiche | + 1.8% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Proliferazione di modelli di jet-card, abbonamento e iscrizione | + 1.4% | Nord America, diffondendosi in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione di algoritmi di prenotazione e determinazione dei prezzi in tempo reale basati sull'intelligenza artificiale | + 0.9% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente preferenza dei clienti per i voli charter compatibili con il carburante per l'aviazione sostenibile (SAF) | + 0.7% | Europa e Nord America, allargandosi a livello globale | A lungo termine (≥ 4 anni) |
| Espansione degli aeroporti secondari e delle infrastrutture FBO nei mercati emergenti | + 1.2% | Asia-Pacifico, Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione della crescita degli individui con un patrimonio netto ultra-elevato (UHNWI) a livello globale
Nel 2025, la popolazione benestante a livello globale ha superato le 625,000 persone, controllando un patrimonio di 30 trilioni di dollari e crescendo del 4% all'anno. La crescente ricchezza in Cina e India rafforza il contributo dell'Asia al mercato dei servizi di noleggio di jet privati, poiché i viaggiatori più giovani e facoltosi privilegiano esperienze coinvolgenti rispetto ai beni materiali. I dirigenti aziendali utilizzano la connettività punto a punto per conciliare impegni lavorativi intensi con le proprie scelte di vita, trasformando l'aviazione privata in uno strumento di produttività. Il cambiamento demografico verso centri di ricchezza diversificati sostiene una nuova domanda nel Sud-est asiatico e in Medio Oriente. Di conseguenza, le strategie di flotta ora bilanciano jet a lungo raggio per viaggi transcontinentali con jet leggeri destinati alla connettività nazionale, aiutando gli operatori a conquistare quote di mercato aggiuntive nel settore dei servizi di noleggio di jet privati.
Maggiore domanda di alternative di viaggio flessibili e post-pandemiche
Nonostante la piena ripresa dell'aviazione commerciale, l'attività dei jet privati si è mantenuta del 10% superiore ai livelli del 2019 fino alla metà del 2025. La pandemia ha introdotto migliaia di nuovi utenti al volo privato e la fidelizzazione si è dimostrata forte, poiché i viaggiatori apprezzano la minima esposizione agli hub congestionati e gli itinerari personalizzati. Gli itinerari di piacere in Nord America, come i viaggi verso i resort caraibici, sono aumentati notevolmente. I modelli di charter in Europa combinano segmenti aziendali e di piacere, spesso su velivoli leggeri o di medie dimensioni in grado di atterrare in aeroporti secondari. In Medio Oriente, il traffico di jet privati è più che raddoppiato rispetto al 2019, a testimonianza del ruolo della regione come ponte di collegamento tra Europa, Africa e Asia. Questi cambiamenti sostengono i tassi di utilizzo e alimentano l'ottimismo tra gli operatori che stanno espandendo le flotte nel mercato dei servizi di charter di jet privati.
Proliferazione di modelli di jet-card, abbonamento e iscrizione
I programmi a ricavi ricorrenti semplificano la gestione del budget e garantiscono l'accesso agli aeromobili ai clienti che non sono disposti a impegnarsi nella proprietà. I prezzi delle jet card sono aumentati del 28% tra il 2020 e il 2025, ma l'adozione ha continuato a crescere, con un aumento dell'1% dell'attività di volo tra i membri all'inizio del 2025. Le piattaforme di abbonamento offrono tariffe orarie fisse, nessuna tariffa di traghetto nelle zone principali e upgrade trasparenti, affrontando le precedenti preoccupazioni relative all'incertezza dei costi. Le offerte per tratte vuote e per posto a sedere generano risparmi del 20-75% per i viaggiatori con date flessibili, ampliando il mercato dei servizi di noleggio di jet privati oltre la clientela principale ultra-ricchi. Gli operatori considerano questi programmi come strumenti per stabilizzare la domanda e massimizzare l'utilizzo della flotta nei periodi di bassa stagione, rafforzando la resilienza finanziaria.
Adozione di algoritmi di prenotazione e determinazione dei prezzi in tempo reale basati sull'intelligenza artificiale
Le applicazioni di intelligenza artificiale (IA) alimentano ora la determinazione dinamica dei prezzi, il servizio clienti e la pianificazione della manutenzione per i fornitori di servizi di charter. L'interfaccia conversazionale di Jet.AI consente ai viaggiatori di ottenere preventivi e prenotare voli tramite voce o testo in pochi secondi, riducendo i tradizionali cicli di scambio di informazioni con i broker. [1] Jet.AI, “Ava Conversational Booking Platform Launch,” globalair.com Vista Global utilizza l'analisi predittiva per allocare gli aeromobili nei diversi fusi orari, aumentando la disponibilità della flotta e riducendo i costi di riposizionamento. Gli operatori di base fissa (FBO) implementano modelli di apprendimento automatico per personalizzare i servizi di concierge, anticipare i picchi di traffico e ottimizzare l'acquisto di carburante. Il riconoscimento facciale e l'imbarco biometrico accelerano le procedure del terminal, rafforzando il vantaggio in termini di comodità rispetto ai concorrenti commerciali. Questi progressi migliorano la trasparenza, riducono i costi operativi e arricchiscono l'esperienza del cliente, rafforzando la fedeltà nel mercato dei servizi di charter di jet privati.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle spese operative e delle pressioni sui prezzi dei charter | -1.9% | Globale con impatto massimo in Europa e Nord America | A breve termine (≤ 2 anni) |
| Obblighi di conformità ambientale più severi e aumento delle imposte sul carbonio | -1.2% | L'Europa si sta espandendo verso il Nord America e l'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente carenza di equipaggi qualificati per l'aviazione d'affari | -1.5% | Globale, più grave in Nord America e in Europa | Medio termine (2-4 anni) |
| Spirale ascendente nei premi assicurativi per l'aviazione a seguito di incidenti di sicurezza | -0.8% | Globale, concentrato nei mercati maturi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle spese operative e delle pressioni sui prezzi dei charter
Le spese per assicurazioni, equipaggio e manutenzione continuano ad aumentare, riducendo i margini di profitto per gli operatori con bilanci più ridotti. I premi annuali per responsabilità civile e danni a corpi e responsabilità civile variano da 10,000 a 500,000 dollari, a seconda del valore dell'aeromobile e dell'esperienza dei piloti, e i sinistri legati alle condizioni meteorologiche aumentano ulteriormente la volatilità dei prezzi. Le interruzioni della catena di approvvigionamento prolungano i tempi di fermo degli aeromobili, aumentando i costi di sostituzione dei charter. I prezzi del carburante per aerei rimangono sensibili agli eventi geopolitici, limitando la capacità degli operatori di bloccare le tariffe a lungo termine. Per rimanere competitivi, i leader di mercato negoziano sconti sui volumi e aggiornano gli aeromobili più vecchi con sistemi di manutenzione predittiva che riducono le riparazioni non programmate, ma le elevate strutture di costo continuano a limitare la flessibilità dei prezzi a breve termine nel mercato dei servizi di noleggio di jet privati.
Obblighi di conformità ambientale più severi e aumento delle imposte sul carbonio
Il sistema di scambio di quote di emissioni dell'UE, i requisiti CORSIA e la nuova tassa francese sui passeggeri di jet privati aumentano i costi operativi per le rotte europee. Le leggi californiane sulla divulgazione dei rischi climatici incidono sugli operatori statunitensi che segnalano le emissioni di Scope 3 per i clienti aziendali. La disponibilità di carburante per l'aviazione sostenibile sta migliorando, ma ha ancora un costo da 1.5 a 2.5 volte superiore rispetto al Jet-A convenzionale, imponendo un sovrapprezzo "verde" sulle tariffe di noleggio. [2] 4AIR, "SAF Market Update 2025", 4air.aero Gli operatori devono affrontare impegni di capitale per programmi di compensazione delle emissioni di carbonio e piattaforme di reporting. Queste spese aggiuntive aumentano i prezzi dei biglietti e potrebbero dirottare i viaggiatori sensibili al prezzo verso le cabine commerciali di prima classe, moderando la crescita del mercato dei servizi di noleggio di jet privati.
Analisi del segmento
Per dimensione dell'aeromobile: la leadership dei grandi jet coesiste con lo slancio dei jet leggeri
I jet di grandi dimensioni hanno contribuito al 52.74% del fatturato del mercato dei servizi di noleggio di jet privati nel 2025, favoriti per l'autonomia intercontinentale e le cabine spaziose che rispettano i protocolli aziendali. I dati della flotta confermano che i modelli con cabina pesante assorbono circa due terzi della spesa in conto capitale nelle nuove consegne, poiché i proprietari cercano velocità, comfort e una copertura non-stop da New York a Tokyo. Tuttavia, si prevede che il mercato dei servizi di noleggio di jet privati per i jet leggeri crescerà a un CAGR del 7.92% tra il 2026 e il 2031, poiché aeromobili economici come il Phenom 300 e il Citation CJ3 Gen2 apriranno l'aviazione privata ai dirigenti regionali e ai fornitori di servizi di evacuazione medica.
I programmi di modernizzazione della flotta sottolineano una svolta verso prestazioni e sostenibilità. Honeywell prevede 8,500 nuove consegne di jet privati per un valore di 280 miliardi di dollari entro il 2035, con il Nord America che assorbirà il 66% delle spedizioni. Operatori come Wheels Up hanno ridotto la complessità della flotta dismettendo i vecchi turboelica e standardizzando due famiglie di jet per ridurre i costi di manutenzione e semplificare la programmazione degli equipaggi. I modelli di jet leggeri che entreranno in servizio nel 2025 saranno pronti per il SAF (Safety Air Flight Act), in linea con i requisiti ambientali e incoraggiando l'adozione da parte dei nuovi clienti charter. Questa doppia curva di domanda rafforza una crescita equilibrata tra le diverse categorie dimensionali del mercato dei servizi charter di jet privati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di servizio: il predominio del noleggio on-demand incontra l'interruzione degli abbonamenti
I viaggi on-demand hanno generato il 51.62% del fatturato del mercato dei servizi di noleggio jet privati nel 2025, riflettendo la dipendenza da accordi flessibili per viaggi executive last-minute ed eventi speciali. I dipartimenti di volo aziendali utilizzano gli aeromobili in modo intercambiabile, senza vincoli contrattuali a lungo termine, riducendo al minimo l'esposizione di bilancio. Sebbene ancora in fase emergente, si prevede che i modelli di abbonamento registreranno un CAGR del 9.63% fino al 2031, poiché i clienti apprezzano la disponibilità garantita, la certezza dei prezzi e i crediti fedeltà.
Le carte jet si posizionano tra programmi ad hoc e frazionari, offrendo depositi che si rinnovano e tariffe orarie trasparenti. I mercati dei voli a vuoto trasformano in commodity voli di riposizionamento altrimenti inutilizzati, riducendo i costi orari e alimentando nuovo traffico. Gli operatori di posti condivisi si rivolgono a gruppi leisure disposti a pagare tariffe superiori a quelle commerciali per la privacy delle lounge e finestre di partenza flessibili. Con il perfezionamento degli algoritmi di determinazione dei prezzi, gli operatori affinano la segmentazione per intercettare le fasce di domanda, rafforzando i canali di ricavi ricorrenti e diversificando i flussi di dimensioni del mercato dei servizi di noleggio di jet privati.
Per tipo di volo: le rotte nazionali mantengono le entrate mentre la domanda internazionale accelera
Nel 47.88, le operazioni nazionali detenevano il 2025% della quota di mercato dei servizi di noleggio di jet privati, poiché i dirigenti hanno sfruttato gli aeroporti secondari per aggirare gli hub congestionati. I viaggi intercontinentali tra New York e la Silicon Valley rimangono un pilastro negli Stati Uniti, mentre i voli a corto raggio inferiori alle due ore dominano gli itinerari europei. Si prevede che il mercato dei servizi di noleggio di jet privati per missioni internazionali si espanderà a un CAGR del 9.56% entro il 2031, grazie agli investimenti nei mercati emergenti, al turismo ricreativo e ai calendari sportivi globalizzati che favoriranno i viaggi transfrontalieri.
La crescita internazionale del corto raggio si concentra su rotte come Londra-Parigi o Miami-Nassau, dove la frequenza di servizio e la comodità di alto livello giustificano i prezzi più elevati. I segmenti a lungo raggio si affidano a cabine a lunghissimo raggio come il Gulfstream G700, recentemente aggiunto da Qatar Executive per servire i collegamenti diretti Asia-Europa. I sistemi di pianificazione dei voli basati sull'intelligenza artificiale ottimizzano il percorso per garantire l'efficienza nei consumi e la gestione dinamica delle condizioni meteorologiche, rafforzando la puntualità. La maggiore copertura della rete supporta flussi di traffico incrementali nel mercato dei servizi charter di jet privati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la leadership del settore dei viaggi aziendali confrontata con la crescita guidata dall'intrattenimento
Aziende e PMI hanno rappresentato il 45.02% della domanda di voli charter nel 2025, adottando l'aviazione privata per comprimere i voli multi-città, proteggere la proprietà intellettuale e migliorare la produttività dei team senior. Le informative climatiche della SEC incoraggiano l'aggiornamento delle attrezzature con velivoli più nuovi e a basse emissioni, stimolando indirettamente i cicli di sostituzione. Si prevede che il settore dello sport e dell'intrattenimento crescerà del 9.05% all'anno fino al 2031, beneficiando della fiducia di atleti e celebrità nella privacy, nella sicurezza e nelle rigide tempistiche per tornei globali o riprese cinematografiche.
I viaggi di vacanza per gli HNWI ampliano le pipeline di charter verso destinazioni turistiche alle Maldive, a Capri e ad Aspen. Agenzie governative e ONG stipulano contratti con compagnie charter per navette diplomatiche e servizi logistici di soccorso in caso di calamità. I charter per l'intrattenimento spesso prevedono un solo viaggio, aumentando la complessità operativa ma garantendo rendimenti elevati. La confluenza delle diverse esigenze degli utenti finali contribuisce alla stabilità dei ricavi durante i cicli economici nel mercato dei servizi di noleggio di jet privati.
Analisi geografica
Il Nord America ha mantenuto una posizione dominante in termini di fatturato pari all'81.93% nel 2025 grazie a una flotta di oltre 5,000 aerei, a una fitta rete di FBO e a agevolazioni per ammortamenti. Gli Stati Uniti ospitano la base di UHNWI più concentrata al mondo, il che si traduce in una domanda di voli nazionali e transatlantici costante. Canada e Messico contribuiscono con volumi incrementali attraverso flussi turistici e di viaggio nel settore delle risorse. La liberalizzazione delle rotte prevista dall'USMCA favorisce una programmazione transfrontaliera fluida, consolidando la leadership regionale nel mercato dei servizi charter di jet privati.
L'Europa rimane resiliente nonostante l'intensificarsi delle imposte sulle emissioni di carbonio e degli obblighi SAF. Regno Unito, Francia e Germania rimangono gli hub principali, con Londra Biggin Hill e Parigi Le Bourget che registrano un utilizzo superiore ai picchi pre-pandemici. Gli operatori ammodernano le flotte con motori compatibili con SAF per garantire l'accesso agli slot entro le soglie di ReFuelEU. Ciò consente loro di preservare la propria quota di mercato nel settore dei servizi di noleggio di jet privati, nonostante l'aumento dei costi di conformità. L'Europa orientale mostra un potenziale represso, poiché l'accumulo di ricchezza si estende oltre i capitali tradizionali.
Il tasso di crescita annuo composto (CAGR) previsto del 9.78% per il Sud America posiziona la regione come la sacca di opportunità in più rapida espansione. Il Brasile guida la spesa infrastrutturale, modernizzando aeroporti secondari come Campinas e Goiania, riducendo la dipendenza dalla congestione di San Paolo-Congonhas. I progetti minerari argentini e gli investimenti tecnologici colombiani alimentano la domanda di aerotaxi interurbani. La volatilità valutaria e la complessità normativa rimangono ostacoli, ma i fondamentali della domanda sostengono l'impegno degli operatori globali che cercano di crescere negli spazi vuoti.
L'area Asia-Pacifico presenta prospettive contrastanti. L'inasprimento normativo cinese ha raffreddato l'attività di charter nazionale nel 2024, ma il traffico turistico in uscita spinge i voli verso Singapore, Phuket e Maldive. Indonesia, Vietnam e Filippine registrano un'espansione a due cifre del traffico di jet privati, grazie alla maggiore integrazione degli hub manifatturieri nelle catene del valore globali. L'Australia mantiene una domanda stabile grazie al servizio navetta nel settore delle risorse. Medio Oriente e Africa combinano la ricchezza di risorse naturali con la diversificazione trainata dal turismo; la Vision 2030 dell'Arabia Saudita convoglia gli investimenti nell'aeroporto internazionale King Salman di Riyadh, rafforzando il collegamento regionale nel mercato dei servizi di charter di jet privati.
Panorama normativo
I servizi di noleggio di jet privati operano all'interno di un regime di sicurezza e tutela dei consumatori articolato su più livelli, che varia a seconda del ruolo (vettore aereo Part 135, broker o operatore di programmi di proprietà frazionata). Negli Stati Uniti, la certificazione FAA Part 135 rimane la licenza operativa principale per il noleggio su richiesta, mentre le norme FAA per i broker, ai sensi del 14 CFR Part 295, regolano le modalità con cui i broker di voli charter commercializzano e organizzano i voli senza operare direttamente gli aeromobili. Un cambiamento fondamentale in termini di conformità è rappresentato dall'obbligo, imposto dalla FAA nel 2025, di adottare i Sistemi di Gestione della Sicurezza (SMS) per tutti gli operatori Part 135, il che aumenta le aspettative in termini di documentazione, formazione e monitoraggio continuo dei rischi, in particolare per le flotte più piccole.
In Europa, la supervisione dell'EASA e delle autorità nazionali si sta intensificando per quanto riguarda i controlli sui rischi operativi, inclusa la stanchezza dell'equipaggio. L'emendamento EASA FTL 2026 al Regolamento (UE) 965/2012 (in vigore dal 1° gennaio 2026) rafforza le misure di sicurezza contro la stanchezza e restringe le possibilità che in precedenza consentivano di trattare determinate missioni come private, aumentando la disciplina nella pianificazione e nella gestione dell'equipaggio per i voli charter commerciali. Oltre ai mandati degli enti regolatori, gli acquirenti e i responsabili dei viaggi aziendali fanno sempre più riferimento a framework di audit di sicurezza di terze parti come ARGUS e Wyvern nelle procedure di appalto, aggiungendo di fatto un ulteriore livello di standard operativi per i fornitori che competono per i clienti premium e aziendali.
Analisi della catena del valore
La catena del valore dei servizi di noleggio di jet privati collega i produttori di aeromobili e motori al finanziamento o al leasing degli aeromobili, alle operazioni e all'assistenza post-vendita, con l'accesso dei clienti mediato da operatori diretti o broker. I produttori di aeromobili forniscono il bene principale, mentre i fornitori di servizi di manutenzione, riparazione e revisione (MRO), i distributori di ricambi e le reti di officine motori garantiscono l'aeronavigabilità e l'affidabilità operativa durante l'intero ciclo di vita dell'aeromobile. I fornitori di carburante e gli operatori di base fissa (FBO) consentono l'esecuzione quotidiana dei voli attraverso il rifornimento, l'hangar, l'assistenza a terra e la gestione dei passeggeri, rendendo la copertura e la coerenza dei servizi FBO un fattore chiave di differenziazione operativa sia nei mercati dell'aviazione d'affari maturi che in quelli emergenti.
Nell'interfaccia domanda-offerta, gli operatori di charter Part 135 controllano l'aeromobile, l'equipaggio, i programmi di manutenzione e la conformità normativa, mentre i broker gestiscono la distribuzione abbinando i clienti ai voli disponibili senza assumersi la responsabilità operativa dell'aeronavigabilità e dell'esecuzione del volo. Gli strumenti digitali di prenotazione e determinazione dei prezzi stanno riducendo la fase di ricerca e preventivazione della catena, ma permangono molti vincoli nel mercato post-vendita a monte, tra cui la disponibilità dei ricambi, la capacità di intervento delle officine sui motori e la carenza di manodopera specializzata che può prolungare i tempi di inattività. Questi colli di bottiglia aumentano l'importanza della semplificazione della flotta, delle relazioni di supporto con i produttori di apparecchiature originali (OEM) e degli accordi di manutenzione interni o con fornitori preferenziali per le piattaforme di charter che puntano a un maggiore utilizzo e a livelli di servizio più prevedibili.
Panorama competitivo
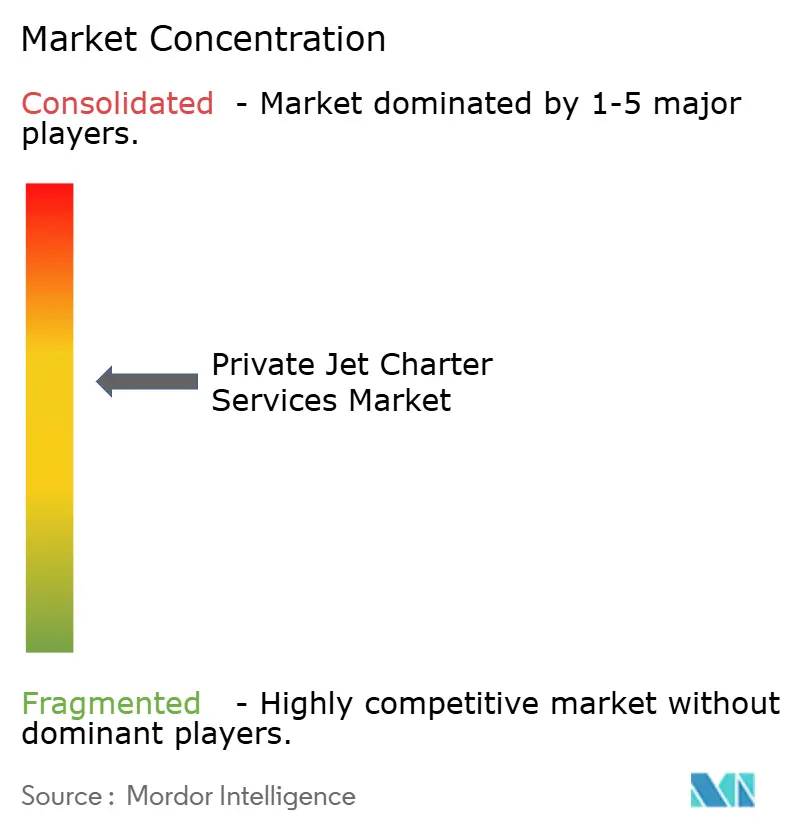
Il mercato dei servizi di charter di jet privati mostra una moderata concentrazione. NETJETS IP, LLC, Flexjet LLC e VistaJet Group Holding Limited sfruttano la scalabilità, il valore del marchio e i centri di distribuzione globali per consolidare il livello più alto. NetJets ha accettato il suo 50° nuovo aereo nel 2024 e prevede circa 200 consegne aggiuntive entro il 2025, concentrandosi su modelli di medie dimensioni per supportare gli itinerari point-to-point in Nord America. Flexjet si è aggiudicata un ordine fermo da 7 miliardi di dollari per 182 jet Embraer nel febbraio 2025, a dimostrazione dell'aggressiva crescita della flotta finanziata da un'obbligazione non garantita da 550 milioni di dollari emessa a dicembre 2024. Vista Global ha richiesto 1 miliardo di dollari di nuovo capitale e ha venduto i vecchi velivoli Citation X e Ultra per semplificare le operazioni e concentrarsi sui segmenti a lungo raggio.
I nuovi operatori tecnologici intensificano la rivalità. Il motore di prenotazione basato sull'intelligenza artificiale di Jet.AI offre itinerari istantanei e prezzi dinamici, con l'obiettivo di ridurre le commissioni di intermediazione e abbreviare i tempi di risposta. Real Jet, lanciata dal veterano del settore Kenny Dichter, elimina le quote associative e i contratti lunghi, puntando su una tariffazione oraria semplificata per conquistare quote di mercato tra i viaggiatori occasionali. Operatori regionali come Qatar Executive aggiungono i loro aerei di punta Gulfstream G700 per offrire un servizio non-stop Doha-New York, arricchendo la scelta dei clienti nel mercato dei servizi di noleggio di jet privati.
La differenziazione ambientale diventa una strategia fondamentale. NetJets e Flexjet guidano i programmi di adozione del SAF, stipulando contratti di fornitura con i produttori per proteggere i clienti dall'esposizione a premi volatili. Gli operatori investono anche in portafogli di compensazione delle emissioni di carbonio e dashboard delle emissioni in tempo reale per soddisfare gli standard di rendicontazione aziendale. La necessità di capitali per finanziare gli aggiornamenti della flotta e la conformità stimola il consolidamento, con i leader ben capitalizzati che acquisiscono concorrenti di nicchia per assicurarsi equipaggi, slot e certificati.
Leader del settore dei servizi di noleggio di jet privati
NetJets IP, LLC
VistaJet Group Holding limitata
Gruppo di servizi di charter aereo limitato
Flexjet LLC
Wheels Up Experience Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: NetJets IP, LLC riceve in consegna i primi tre jet business di medie dimensioni Cessna Citation Ascend, diventando il cliente di lancio della flotta per questo modello. Questa operazione accelera la modernizzazione della flotta e l'espansione della flotta di jet di medie dimensioni, migliorando la capacità dell'operatore di servire itinerari punto a punto. Ciò rafforza la posizione competitiva di NetJets, ampliando la capacità e offrendo funzionalità di nuova generazione ai viaggiatori premium.
- Marzo 2026: NetJets IP, LLC riceve il primo aeromobile Global 8000 da Bombardier, dando inizio all'espansione della flotta, che prevede l'arrivo di 24 velivoli. La capacità di volo a lunghissimo raggio rafforza le capacità di servizio globali e l'offerta di servizi premium a lungo raggio. Questa operazione consolida la leadership di NetJets nel settore dei viaggi in cabina spaziosa e amplia la sua portata internazionale per una clientela ad alto patrimonio netto.
- Febbraio 2026: VistaJet Group Holding Limited annuncia un importante accordo con Bombardier per la fornitura di 40 velivoli Challenger 3500. La significativa crescita della flotta e l'espansione della capacità supportano le dimensioni e la copertura dei servizi di VistaJet. L'accordo garantisce capacità a lungo termine e rafforza la presenza globale di VistaJet nei principali mercati.
Ambito del rapporto sul mercato globale dei servizi di noleggio di jet privati
Un volo charter consente agli utenti di noleggiare un aereo completo e scegliere orari e luoghi di partenza e arrivo. A differenza dei voli di linea, i posti possono essere acquistati separatamente da una società di charter o come parte di un pacchetto di viaggio dai tour operator. Inoltre, con l'utilizzo di un charter aereo, l'utente può noleggiare un aereo tutto compreso e determinare l'orario di arrivo e partenza a suo piacimento.
Il mercato dei servizi charter di jet privati è segmentato in base alle dimensioni e alla geografia dell’aeromobile. In base alle dimensioni degli aeromobili, il mercato è segmentato in leggeri, medi e grandi. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei servizi di charter di jet privati nei principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Light |
| Mid-size |
| Grande |
| Carta su richiesta |
| Abbonamento Jet Card |
| Carta basata sull'abbonamento |
| Integrazione della Carta Frazionaria |
| Noleggio a tratta vuota/condiviso |
| Domestico | Breve raggio |
| Lungo raggio | |
| Internazionale | Breve raggio |
| Lungo raggio |
| Imprese e PMI |
| HNWI/privati |
| Sport e intrattenimento |
| Governo e ONG |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per dimensione dell'aeromobile | Light | ||
| Mid-size | |||
| Grande | |||
| Per modello di servizio | Carta su richiesta | ||
| Abbonamento Jet Card | |||
| Carta basata sull'abbonamento | |||
| Integrazione della Carta Frazionaria | |||
| Noleggio a tratta vuota/condiviso | |||
| Per tipo di volo | Domestico | Breve raggio | |
| Lungo raggio | |||
| Internazionale | Breve raggio | ||
| Lungo raggio | |||
| Per utente finale | Imprese e PMI | ||
| HNWI/privati | |||
| Sport e intrattenimento | |||
| Governo e ONG | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei servizi di noleggio di jet privati?
Il mercato dei servizi di noleggio di jet privati ammontava a 17.67 miliardi di dollari nel 2026 e si prevede che raggiungerà i 25.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.86%.
Quale regione è leader nel mercato dei servizi di noleggio di jet privati?
Il Nord America domina con una quota di fatturato dell'81.93% nel 2025, grazie a un'infrastruttura densa e alla più grande popolazione UHNWI.
Quale categoria di aeromobili cresce più rapidamente nel mercato dei servizi di noleggio di jet privati?
Si prevede che il segmento degli aerei leggeri crescerà a un CAGR del 7.92% tra il 2026 e il 2031, poiché offre connettività regionale a costi contenuti.
In che modo i modelli di abbonamento influenzano il settore dei servizi di noleggio di jet privati?
Si prevede che i programmi di abbonamento e jet-card registreranno un CAGR del 9.63% entro il 2031, offrendo tariffe fisse e disponibilità garantita, offrendo un'alternativa ai charter ad hoc.
Quale ruolo gioca il carburante sostenibile per l'aviazione nei charter di jet privati?
Normative come ReFuelEU impongono l'aumento delle miscele SAF e operatori come NetJets hanno già raddoppiato l'uso di SAF nel 2024, posizionando la sostenibilità come un fattore di differenziazione chiave.
Chi sono i principali attori del mercato dei servizi di noleggio di jet privati?
NETJETS IP, LLC, Flexjet LLC e VistaJet Group Holding Limited sono i leader del mercato, supportati da nuovi operatori tecnologici come Jet.AI e specialisti regionali come Qatar Executive.


