

Dimensioni e quota di mercato delle apparecchiature per l'etichettatura e la stampa e l'applicazione di etichette
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
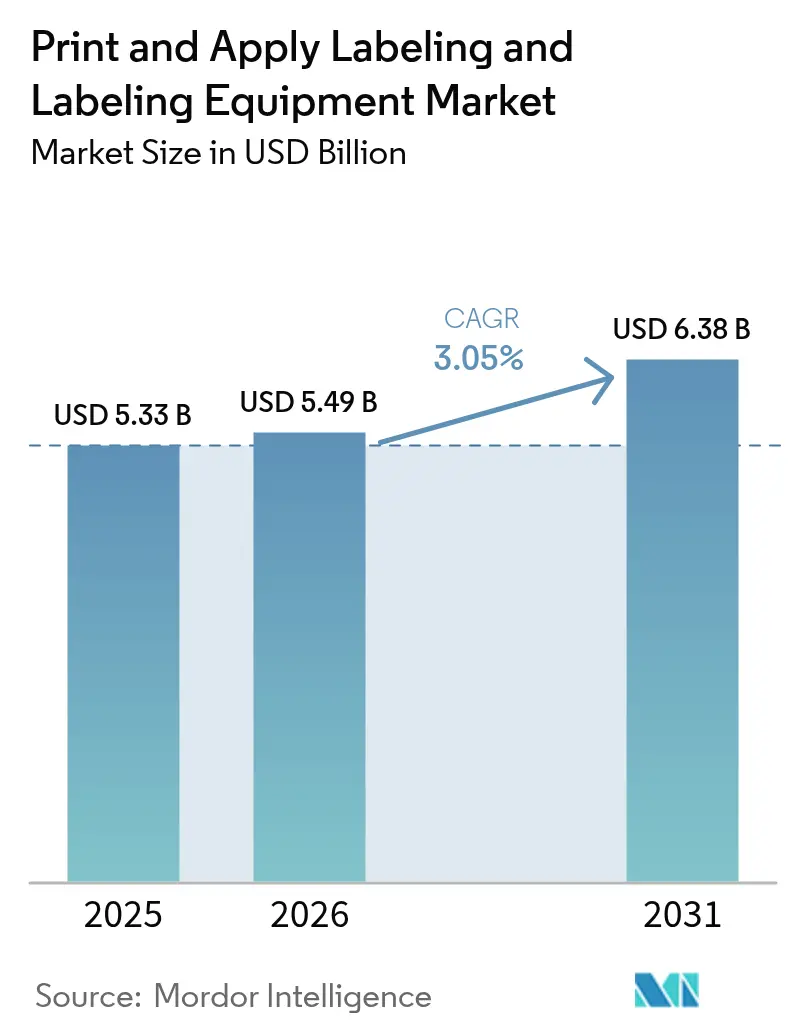
| Dimensione del mercato (2026) | 5.49 miliardo di dollari |
| Dimensione del mercato (2031) | 6.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature per l'etichettatura con stampa e applicazione di etichette di Mordor Intelligence
Si prevede che il mercato delle apparecchiature per l'etichettatura e la stampa e l'applicazione di etichette raggiungerà i 5.33 miliardi di dollari nel 2025, i 5.49 miliardi di dollari nel 2026 e i 6.38 miliardi di dollari entro il 2031, con un CAGR del 3.05% dal 2026 al 2031. La domanda è ancorata al confezionamento ad alta velocità di alimenti e bevande, ai programmi di serializzazione farmaceutica e ai flussi di lavoro di evasione degli ordini dell'e-commerce che favoriscono la stampa di dati variabili on-demand. Il rilevamento dei difetti tramite intelligenza artificiale (Edge-AI) sta riducendo le tempistiche di cambio formato, mentre i moduli a getto d'inchiostro digitale offrono un'economia basata su lotti di un solo pezzo, incoraggiando i proprietari di marchi a lanciare campagne promozionali brevi senza dover tenere settimane di inventario prestampato. L'area Asia-Pacifico rimane il motore della crescita dei volumi, poiché la produttività dei pacchi in Cina e gli investimenti in RFID in India si traducono in budget per l'automazione degli stabilimenti produttivi, mentre Nord America ed Europa continuano a puntare su requisiti di sostenibilità e tracciabilità che premiano i sistemi completamente automatici con ispezione visiva integrata. La rivalità competitiva è moderata: cinque OEM globali controllano ancora quasi la metà della capacità installata, ma gli integratori cinesi con prezzi aggressivi stanno ridimensionando le celle modulari che abbassano i prezzi di listino occidentali fino al 40%, costringendo gli operatori storici a fare affidamento su contratti di servizio abilitati all'IoT per la difesa dei margini.
Punti chiave del rapporto
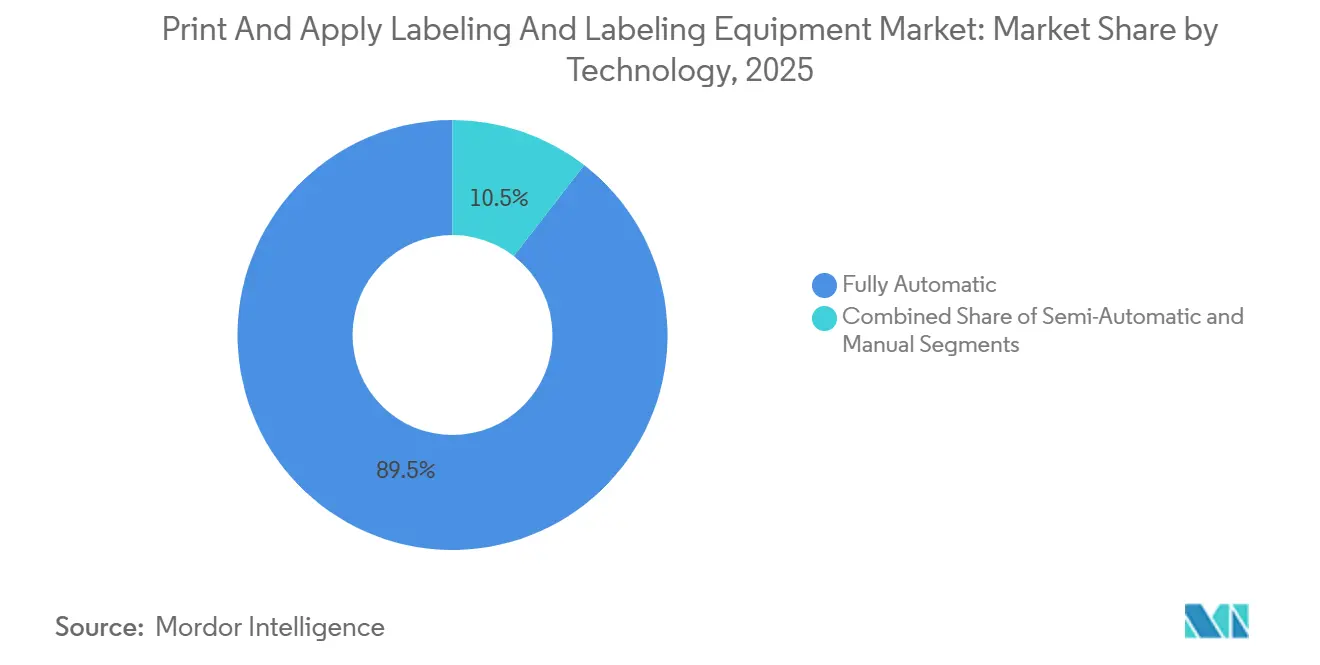
- In base alla tecnologia, i sistemi completamente automatici hanno rappresentato l'89.51% del fatturato nel 2025 e si prevede che cresceranno a un CAGR del 4.51% tra il 2026 e il 2031.
- Per tipologia di etichetta, i formati autoadesivi rappresentavano il 43.68% del mercato nel 2025. Si prevede che le soluzioni RFID e QR per etichette intelligenti registreranno un CAGR del 4.63% entro il 2031.
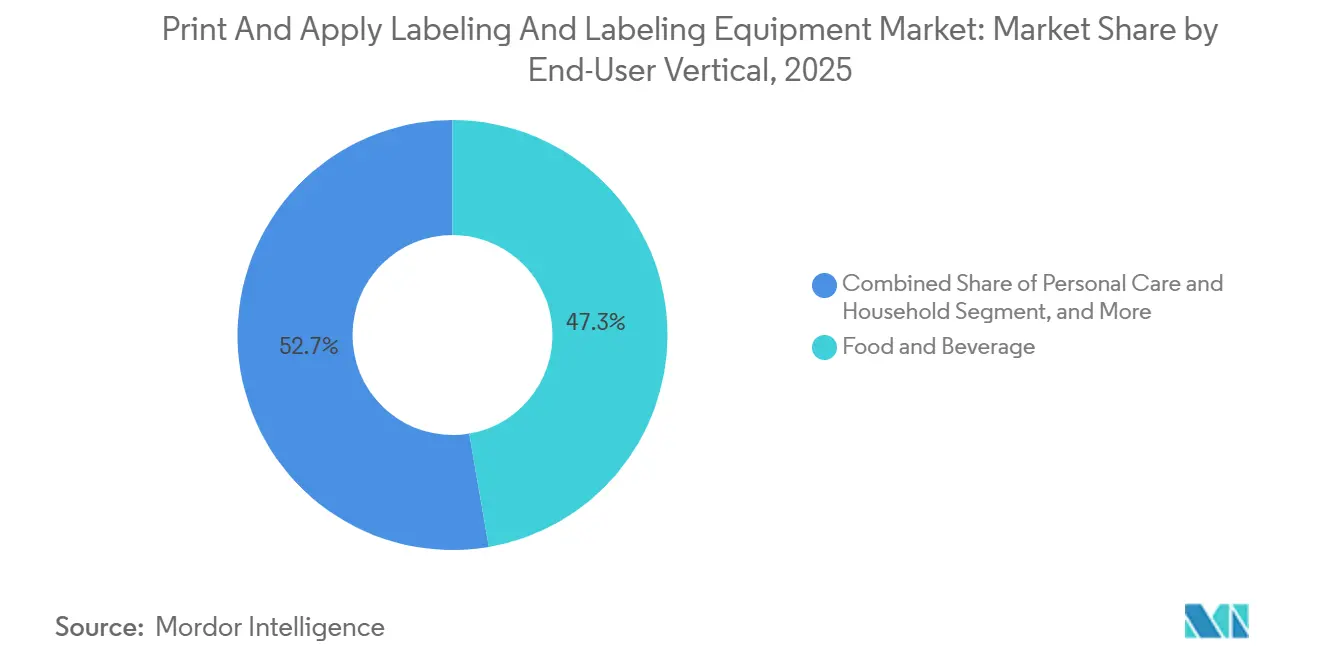
- Per quanto riguarda il settore verticale degli utenti finali, il settore alimentare e delle bevande è stato in testa con una quota di fatturato del 47.31% nel 2025. Si prevede che l'etichettatura per la cura della persona e della casa crescerà a un CAGR del 4.87% nel periodo 2026-2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 37.89% del fatturato globale nel 2025 e si prevede che registrerà un CAGR del 4.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature di etichettatura e stampa e applicazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Evoluzione della stampa digitale e degli applicatori completamente automatici | + 1.2% | Globale, con adozione precoce in Nord America ed Europa; rapida adozione nei centri di produzione dell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati rigorosi di tracciabilità e serializzazione | + 0.9% | Nord America ed Europa (conformità FDA, EU FMD); espansione in Medio Oriente e Sud America | A breve termine (≤ 2 anni) |
| Domanda di automazione nelle linee di confezionamento ad alta velocità per alimenti e bevande | + 0.8% | Globale, concentrato nei corridoi delle bevande dell'Asia-Pacifico e nei cluster lattiero-caseari europei | Medio termine (2-4 anni) |
| Esigenze di etichette a doppia temperatura per la catena del freddo dell'e-commerce | + 0.6% | Reti di evasione degli ordini e-commerce in Nord America ed Europa; emergenti nei centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Spinta alla sostenibilità verso formati di etichette senza rivestimento | + 0.5% | Europa (conformità PPWR), Nord America (obblighi dei rivenditori); progetti pilota nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Manutenzione predittiva IoT-Edge per linee di etichettatura | + 0.4% | Strutture Industria 4.0 in Nord America ed Europa; adozione graduale in Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Evoluzione della stampa digitale e degli applicatori completamente automatici
I moduli a getto d'inchiostro digitale e UV-LED ora competono con la flessografia in termini di velocità, eliminando al contempo le lastre e consentendo ai co-packer di bevande di ridurre le scorte di etichette da dodici settimane a tre giorni e di ottenere risparmi sul capitale circolante. Il codificatore laser Dx1060i di Domino, lanciato nel novembre 2025, stampa 200 metri al minuto su cartoni ondulati e per frutti di mare surgelati, riducendo il consumo energetico del 40%. [1] Domino Printing Sciences, “Domino Launches Dx1060i Laser Coder,” domino-printing.com La AccurioLabel 400 di Konica Minolta aggiunge la spettrofotometria in linea, mantenendo la deriva del colore entro 0.5 Delta-E per i marchi che gestiscono centinaia di SKU. Gli applicatori servo-guidati dotati di sistemi di visione compensano il disallineamento del cartone e riducono i tassi di difettosità al di sotto dello 0.05%, un parametro convalidato dall'installazione, avvenuta nel gennaio 2026 presso Erdinger Weissbräu, di motori di stampa abilitati all'IA. Insieme, le testine di stampa ad alta risoluzione e la robotica a circuito chiuso spingono il mercato delle apparecchiature per la stampa, l'applicazione e l'etichettatura verso la produzione automatizzata e la personalizzazione di lotti di dimensioni singole.
Mandati rigorosi di tracciamento e serializzazione
Il Drug Supply Chain Security Act statunitense richiede la codifica DataMatrix 2D a livello di unità entro novembre 2024, convertendo le stazioni di stampa e applicazione in risorse di conformità anziché in semplici procedure post-stampa. In Europa, le norme della Direttiva sui medicinali falsificati e i sigilli antimanomissione hanno già spostato gli acquisti verso moduli combinati di serializzazione con sleeve termoretraibile e a getto d'inchiostro. L'etichetta con tecnologia NFC di ForgeStop, disponibile da gennaio 2026, unisce la serializzazione al monitoraggio della temperatura per contrastare 35 miliardi di dollari di deterioramento annuale della catena del freddo. Brasile e Arabia Saudita stanno introducendo gradualmente mandati paralleli che estendono la domanda indirizzabile alle regioni emergenti. Questi requisiti spiegano perché le piattaforme pronte per la serializzazione hanno prezzi elevati, ma continuano a superare le linee semiautomatiche tradizionali nel mercato delle apparecchiature di etichettatura e stampa e applicazione.
Domanda di automazione nelle linee di confezionamento ad alta velocità per alimenti e bevande
Le linee che lavorano 600 unità al minuto non possono permettersi interventi manuali. KHS ha aggiornato la sua Innoket Neo Flex nel settembre 2025, riducendo il tempo di cambio formato da 45 minuti a otto e ottenendo un rapido ritorno sull'investimento per i co-confezionatori di prodotti lattiero-caseari che gestiscono 15 rotazioni di SKU per turno. [2] KHS GmbH, “Miglioramenti della piattaforma di etichettatura Innoket Neo Flex”, khs.com L'etichettatrice Flectra di Krones mantiene una precisione di ±0.5 millimetri a 72,000 bottiglie all'ora, soddisfacendo le tolleranze di zero difetti per i liquori premium. Gli applicatori integrati con la visione segnalano anche i pannelli degli allergeni mancanti, prevenendo il tipo di etichettatura errata che ha innescato 47 richiami della FDA statunitense nel 2024. I modelli di costo mostrano che un aggiornamento robotizzato di 180,000 euro (193,000 dollari USA) si ripaga in meno di due anni grazie al risparmio di manodopera e scarti, consolidando ulteriormente il settore alimentare e delle bevande come il maggiore contributore al mercato delle etichette stampabili e applicabili e delle apparecchiature di etichettatura.
Esigenze di etichette a doppia temperatura per la catena del freddo dell'e-commerce
Le spedizioni dirette al consumatore di generi alimentari e prodotti biologici subiscono oscillazioni termiche da -20 °C di stoccaggio a +35 °C nei furgoni dei corrieri. Le linee guida IATA di gennaio 2025 ora impongono indicatori di cambio colore per i pacchi che superano le 48 ore di transito. [3] IATA, “Time and Temperature Sensitive Label Guidance Update,” iata.org La partnership di Avery Dennison con Pragmatic Semiconductor del febbraio 2026 incorpora chip NFC flessibili nelle etichette autoadesive, consentendo la geolocalizzazione e la registrazione della temperatura senza batterie. Alpha HSM di Weber Packaging passa senza sforzo da materiali sintetici per la catena del freddo a carta kraft, riducendo al minimo i tempi di inattività negli hub omnicanale. Poiché i volumi della catena del freddo crescono a un CAGR stimato del 18% fino al 2030, la domanda di etichette a doppia prestazione porterà il mercato delle etichette stampate e applicate e delle apparecchiature di etichettatura ben al di sopra della crescita di base.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensità Cap-Ex dei sistemi di stampa e applicazione ad alta velocità | -0.7% | Globale, acuto in Sud America e Africa dove l'accesso delle PMI al finanziamento delle attrezzature è limitato | A breve termine (≤ 2 anni) |
| Problemi di durabilità in condizioni di umidità estrema e tunnel di congelamento | -0.4% | Corridoi tropicali dell'Asia-Pacifico, del Medio Oriente e della catena del freddo in Nord America ed Europa | Medio termine (2-4 anni) |
| Carenza di tecnici di integrazione e manutenzione | -0.6% | Nord America ed Europa; emergente nell'area Asia-Pacifico con l'accelerazione dell'adozione dell'automazione | Medio termine (2-4 anni) |
| La volatilità della fornitura di inserti RFID fa aumentare i costi delle materie prime | -0.3% | Globale, concentrato nei settori verticali della vendita al dettaglio e della logistica, dipendente dal lancio di etichette intelligenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensità Cap-Ex dei sistemi di stampa e applicazione ad alta velocità
Le linee di nuova generazione che integrano codifica fronte-retro, ispezione visiva e serializzazione del database costano tra i 250,000 e i 500,000 dollari, allungando gli orizzonti di ammortamento oltre la soglia di comfort delle piccole e medie imprese. I sondaggi nordamericani del 2025 hanno mostrato che il 62% dei confezionatori a contratto sta ritardando l'automazione, preferendo invece aggiungere turni alle apparecchiature legacy. In Europa sono emerse opzioni di leasing, ma i tassi di interesse a due cifre in Sud America e Africa mantengono basso il tasso di utilizzo. La rapida obsolescenza aggrava il rischio, poiché la risoluzione delle testine di stampa è raddoppiata tra il 2023 e il 2025. A meno che i modelli di equipment-as-a-service non proliferino a livello globale, l'intensità di capitale continuerà a ridurre i punti di crescita del mercato dell'etichettatura e delle apparecchiature per la stampa e l'applicazione.
Carenza di tecnici di integrazione e manutenzione
Il 95% degli stabilimenti nordamericani segnala difficoltà nell'assumere specialisti in grado di allineare servoassi, calibrare testine termiche e regolare telecamere di visione. L'età media dei tecnici ha raggiunto i 52 anni nel 2024 e i pensionamenti superano di tre a uno i diplomi professionali. Il Bengaluru Automation Center di OMRON è stato inaugurato nell'ottobre 2025 con laboratori di realtà mista che riducono i cicli di formazione, ma il bacino di talenti rimane esiguo. Le risposte degli OEM includono front-end di intelligenza artificiale che automatizzano l'80% delle attività di configurazione, come dimostrato da Domino con il suo software Sunrise nell'agosto 2025. Finché non si colmeranno le lacune nella forza lavoro, i tempi di distribuzione subiranno delle flessioni, limitando marginalmente il mercato delle apparecchiature per l'etichettatura print-and-apply.
Analisi del segmento
Per tecnologia: Servoazionamenti di precisione Dominanza completamente automatica
Le piattaforme completamente automatiche hanno conquistato l'89.51% del mercato delle apparecchiature di etichettatura e stampa e applicazione nel 2025 e si prevede che cresceranno a un CAGR del 4.51% fino al 2031. Questi sistemi sostituiscono l'intervento dell'operatore con la robotica a circuito chiuso, riducendo il costo del lavoro per unità fino al 70%. Presso Erdinger Weissbräu, i motori di stampa guidati dall'intelligenza artificiale hanno ridotto i tassi di difettosità al di sotto dello 0.05% dopo un ammodernamento avvenuto a gennaio 2026. Le apparecchiature semiautomatiche sono ancora adatte ai siti di co-packing che gestiscono frequenti cambi di SKU, mentre le stazioni manuali persistono nella produzione alimentare artigianale e nell'etichettatura per studi clinici.
L'interesse per la connettività IoT amplia ulteriormente il divario. L'espansione di SATO in Thailandia, avvenuta nel luglio 2025, ha aggiunto una linea dedicata a macchine dotate di sensori e monitorate tramite cloud, che segnalano l'usura delle testine di stampa prima che si verifichino tempi di fermo. Le unità semiautomatiche sono ora dotate di procedure guidate di configurazione touchscreen, rendendo la formazione accessibile anche durante la carenza di tecnici. Gli utensili manuali sono in costante declino, poiché celle modulari di stampa e applicazione a basso costo, spesso inferiori a 30,000 dollari, entrano nel mercato delle apparecchiature di etichettatura e stampa e applicazione, ampliando l'accesso all'automazione per microbirrifici e marchi di cosmetici di nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di etichetta: le etichette intelligenti superano i formati tradizionali
Le etichette autoadesive hanno mantenuto il 43.68% del mercato delle apparecchiature di etichettatura e stampa e applicazione nel 2025, ma le etichette intelligenti con tecnologia RFID stanno crescendo a un CAGR del 4.63% fino al 2031. Il chip UCODE X di NXP, introdotto a febbraio 2026, estende la portata di lettura a 15 metri, riducendo al contempo il costo delle etichette a 0.08 dollari, rendendo economica l'implementazione a livello di articolo per l'abbigliamento. Le etichette termoretraibili guadagnano quota nel settore delle bevande e della cura della persona grazie alla grafica a 360 gradi e alla prova di manomissione, mentre la piattaforma InNo-Liner di HERMA rimuove completamente i rivestimenti in silicone e riduce gli sprechi di adesivo del 40%.
La capacità ibrida è un elemento di differenziazione in crescita. Il modello 4050 di Weber consente la sostituzione a caldo tra rotoli linerless e etichette autoadesive convenzionali, massimizzando i tempi di attività nei centri di distribuzione dell'e-commerce. Con la pressione normativa che guida l'Europa verso gli obiettivi di riciclabilità per il 2030, le etichette linerless amplieranno la loro diffusione, dando impulso all'espansione del mercato dell'etichettatura "print and apply" e delle apparecchiature per l'etichettatura.
Per utente finale: la cura della persona accelera il predominio alimentare
Le linee di prodotti alimentari e bevande hanno rappresentato il 47.31% del fatturato del 2025, riflettendo operazioni di imbottigliamento 24 ore su 24 che privilegiano i tempi di attività rispetto alla flessibilità. Tuttavia, i prodotti per la cura della persona e della casa stanno tenendo il passo con un CAGR del 4.87% fino al 2031, spinti dai marchi di prodotti di bellezza e pulizia che installano fascette anti-manomissione sui contenitori ricaricabili. Innoket Neo Flex di KHS ha ridotto i tempi di cambio formato a otto minuti a settembre 2025, una necessità per i co-packer che gestiscono 15 cambi di SKU al giorno.
La domanda farmaceutica segue le tempistiche di serializzazione, indirizzando i confezionatori a contratto verso sistemi che integrano telecamere, stazioni di scarto e handshake di database in un unico frame. Anche la logistica industriale presenta vantaggi: la direttiva di Amazon del 2025, che impone ai venditori terzi di applicare tag RFID conformi allo standard GS1, sta trainando gli investimenti nella tracciabilità dei pallet. Insieme, queste dinamiche rafforzano la crescita diversificata nei settori verticali, sostenendo i volumi per il mercato dell'etichettatura stampa-applica e delle apparecchiature per l'etichettatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
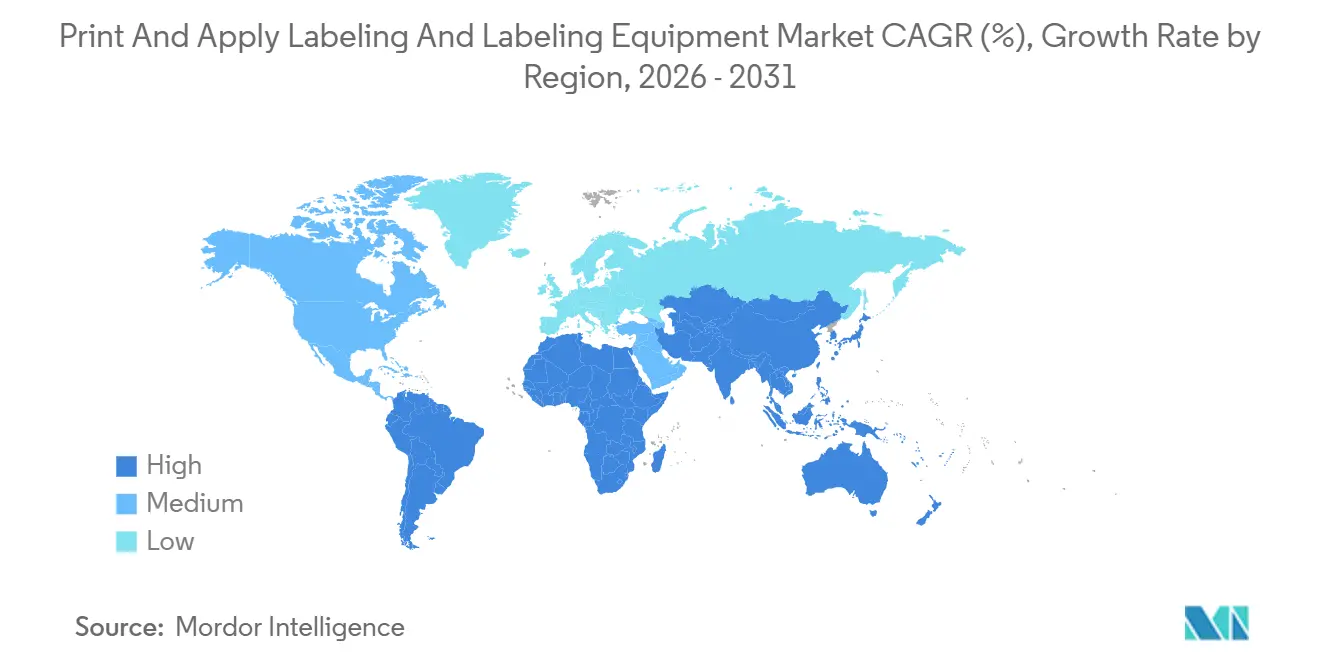
L'area Asia-Pacifico ha rappresentato il 37.89% del fatturato del 2025 e si prevede che crescerà a un CAGR del 4.92%, sostenuta dai 175 miliardi di pacchi spediti in Cina nel 2024 e dall'aumento della capacità RFID in India. L'impianto di intarsi di Avery Dennison a Pune, da 30 milioni di dollari, inaugurato nell'aprile 2025, è in grado di produrre 5 miliardi di tag all'anno per soddisfare la crescente domanda di vendita al dettaglio omnicanale. Il centro di automazione OMRON di Bengaluru affronta ulteriormente la carenza di tecnici che altrimenti potrebbe ostacolare l'adozione.
Nord America ed Europa crescono vicino alla media globale del 3.05%, ma si concentrano su sistemi completamente automatici a margine più elevato, conformi alle normative sulla serializzazione e sulla sostenibilità. Il Regolamento della Commissione Europea sugli Imballaggi e sui Rifiuti di Imballaggio fissa un obiettivo di riduzione del 15% degli imballaggi entro il 2030, stimolando l'interesse per la stampa linerless e digitale. Negli Stati Uniti, le norme sulla tracciabilità della FDA prevedono che il 40% delle linee di produzione alimentare necessiti di ammodernamenti entro il 2027, alimentando la domanda di retrofit.
Il Sud America guadagna terreno con l'introduzione graduale della serializzazione farmaceutica in Brasile entro il 2027 e con l'afflusso di investimenti diretti esteri nell'automazione. Lo stabilimento Daifuku di Telangana da 24 milioni di dollari, annunciato nell'aprile 2025, sottolinea l'interesse per gli hub logistici della regione. Il Medio Oriente e l'Africa sono ancora in fase nascente, ma le norme sulla serializzazione del 2024 dell'Arabia Saudita e i progetti RFID per il trasporto aereo di merci degli Emirati Arabi Uniti prefigurano una crescita nel mercato dell'etichettatura stampata e applicata e delle apparecchiature di etichettatura nei prossimi cinque anni.
Panorama competitivo
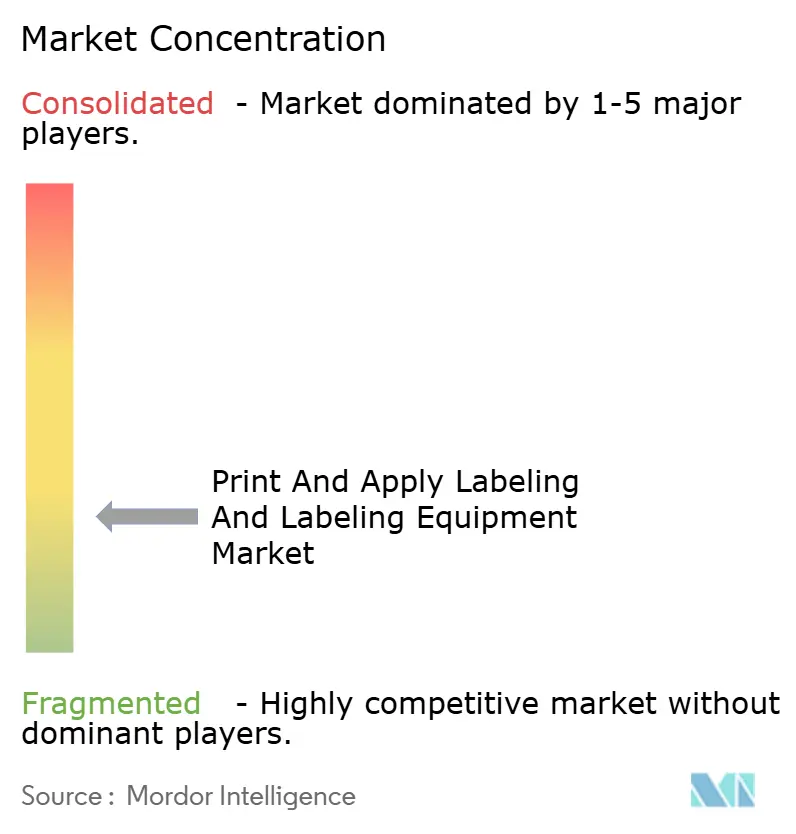
Il mercato delle etichettatrici e delle apparecchiature per la stampa e l'applicazione di etichette rimane frammentato. Domino, Markem-Imaje, SATO, Avery Dennison e Krones difendono la loro quota di mercato attraverso contratti di manutenzione basati sull'IoT e materiali di consumo proprietari che convertono gli investimenti una tantum in rendite annuali prevedibili. I concorrenti cinesi come Shenzhen Shuangcheng e Shanghai Precision Pack Tech offrono prezzi delle celle modulari inferiori del 30-40% rispetto agli equivalenti occidentali e promettono tempi di consegna di sei settimane, attraendo acquirenti di fascia media attenti ai costi.
Le roadmap tecnologiche enfatizzano la manutenzione predittiva. Gli OEM ora integrano sensori termici, di vibrazione e di qualità di stampa che alimentano dashboard cloud che prevedono guasti alle testine di stampa, riducendo i tempi di fermo non pianificati dall'8% al 2% e giustificando prezzi di listino più elevati. CoboReel di Sidel, lanciato a giugno 2025, ha ridotto del 60% lo spazio occupato grazie all'attuazione cobot, offrendo ai confezionatori a contratto la possibilità di riconfigurare le macchine durante la notte per campagne rapide.
I brevetti depositati evidenziano l'innovazione nell'integrazione delle etichette intelligenti. Il chip RFID UCODE X di NXP vanta un consumo energetico inferiore del 40%, estendendo al contempo il raggio di lettura a 15 metri. Nel frattempo, la conformità allo standard GS1 Digital Link sta diventando un requisito imprescindibile; gli applicatori privi di codifica nativa rischiano l'esclusione dagli elenchi dei fornitori approvati dai rivenditori. Anche l'integrazione verticale è importante: Avery Dennison combina la produzione di inlay RFID con le linee di converting, consentendo una fornitura da un unico fornitore che i concorrenti devono replicare attraverso partnership.
Leader del settore delle apparecchiature per l'etichettatura e la stampa e l'applicazione di etichette
SIDEL (Gruppo Tetra Laval)
Krone AG
Sacmi Imola SC
KHS GmbH
Marchesini Group S.p.A
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Avery Dennison ha stretto una partnership con Pragmatic Semiconductor per integrare chip NFC flessibili in etichette autoadesive, con l'obiettivo di un lancio commerciale nel 2027 a un costo inferiore a 0.15 dollari per etichetta.
- Febbraio 2026: NXP Semiconductors ha presentato il chip RFID UCODE X con un raggio di lettura di 15 metri e una riduzione del 40% del consumo energetico, al prezzo di 0.08 USD in lotti da 10 milioni di unità.
- Gennaio 2026: Domino Printing Sciences ha completato l'installazione del motore di stampa guidato dall'intelligenza artificiale presso Erdinger Weissbräu, riducendo i tassi di difettosità allo 0.05% ed eliminando la calibrazione manuale.
- Gennaio 2026: ForgeStop ha introdotto le etichette intelligenti NFC che combinano il rilevamento della temperatura e la geolocalizzazione per la conformità alla catena del freddo farmaceutica.
Ambito del rapporto sul mercato globale delle apparecchiature di etichettatura e stampa e applicazione
Lo studio tiene conto dei profitti ricavati dalle vendite di apparecchiature di etichettatura nonché dalle vendite di apparecchiature di stampa e applicazione di etichette da parte di vari venditori del mercato. I ricavi (USD) delle apparecchiature di etichettatura e stampa e applicazione sono considerati per le dimensioni e le previsioni del mercato. Lo studio di mercato tiene conto dell'impatto del COVID-19 sui mercati delle apparecchiature di etichettatura e stampa e applicazione in base agli scenari di base prevalenti, ai temi chiave e ai cicli di domanda verticali correlati all'utente finale.
Il rapporto di mercato sulle apparecchiature di etichettatura e stampa e applicazione è segmentato per tecnologia (completamente automatica, semiautomatica e manuale), tipo di etichetta (sensibile alla pressione, termoretraibile, a base di colla, in-mold, senza rivestimento e smart-label RFID e QR), settore verticale dell'utente finale (alimentare e delle bevande, farmaceutico, cura della persona e della casa, industriale e logistico e altri settori verticali dell'utente finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Completamente automatico |
| Semi-Automatic |
| Manuale |
| Sensibile alla pressione / Autoadesivo |
| Manica termoretraibile |
| A base di colla |
| In-Mold |
| Applicatori di etichette senza rivestimento |
| Sistemi Smart-Label (RFID / QR) |
| Cibo e Bevande |
| Pharmaceutical |
| Cura della persona e della casa |
| Industriale e Logistica |
| Altri settori verticali dell'utente finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tecnologia | Completamente automatico | ||
| Semi-Automatic | |||
| Manuale | |||
| Per tipo di etichetta | Sensibile alla pressione / Autoadesivo | ||
| Manica termoretraibile | |||
| A base di colla | |||
| In-Mold | |||
| Applicatori di etichette senza rivestimento | |||
| Sistemi Smart-Label (RFID / QR) | |||
| Per utente finale verticale | Cibo e Bevande | ||
| Pharmaceutical | |||
| Cura della persona e della casa | |||
| Industriale e Logistica | |||
| Altri settori verticali dell'utente finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato delle apparecchiature per l'etichettatura con stampa e applicazione entro il 2031?
Si prevede che passerà da 5.49 miliardi di dollari nel 2026 a 6.38 miliardi di dollari entro il 2031, con un CAGR del 3.05%.
Quale segmento tecnologico guida la domanda attuale?
I sistemi completamente automatici prevarranno con una quota dell'89.51% nel 2025 e continueranno a essere l'opzione in più rapida crescita grazie alle esigenze di serializzazione e di confezionamento alimentare ad alta velocità.
Cosa spinge ad adottare le etichette intelligenti rispetto ai formati autoadesivi?
Gli obblighi dei rivenditori in materia di visibilità a livello di articolo e il lancio nel febbraio 2026 del conveniente chip RFID UCODE X di NXP stanno accelerando l'adozione di etichette intelligenti RFID e QR.
Perché l'Asia-Pacifico è la regione con la crescita più elevata?
Gli enormi volumi di pacchi in Cina e la nuova capacità produttiva di RFID in India sostengono un CAGR regionale del 4.92% fino al 2031.
Quale tendenza dal lato dell'offerta sta influenzando maggiormente la concorrenza?
L'integrazione di sensori IoT che consentono la manutenzione predittiva si sta rivelando un fattore di differenziazione decisivo tra i principali OEM.


