

Dimensioni e quota di mercato delle colture cellulari primarie
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
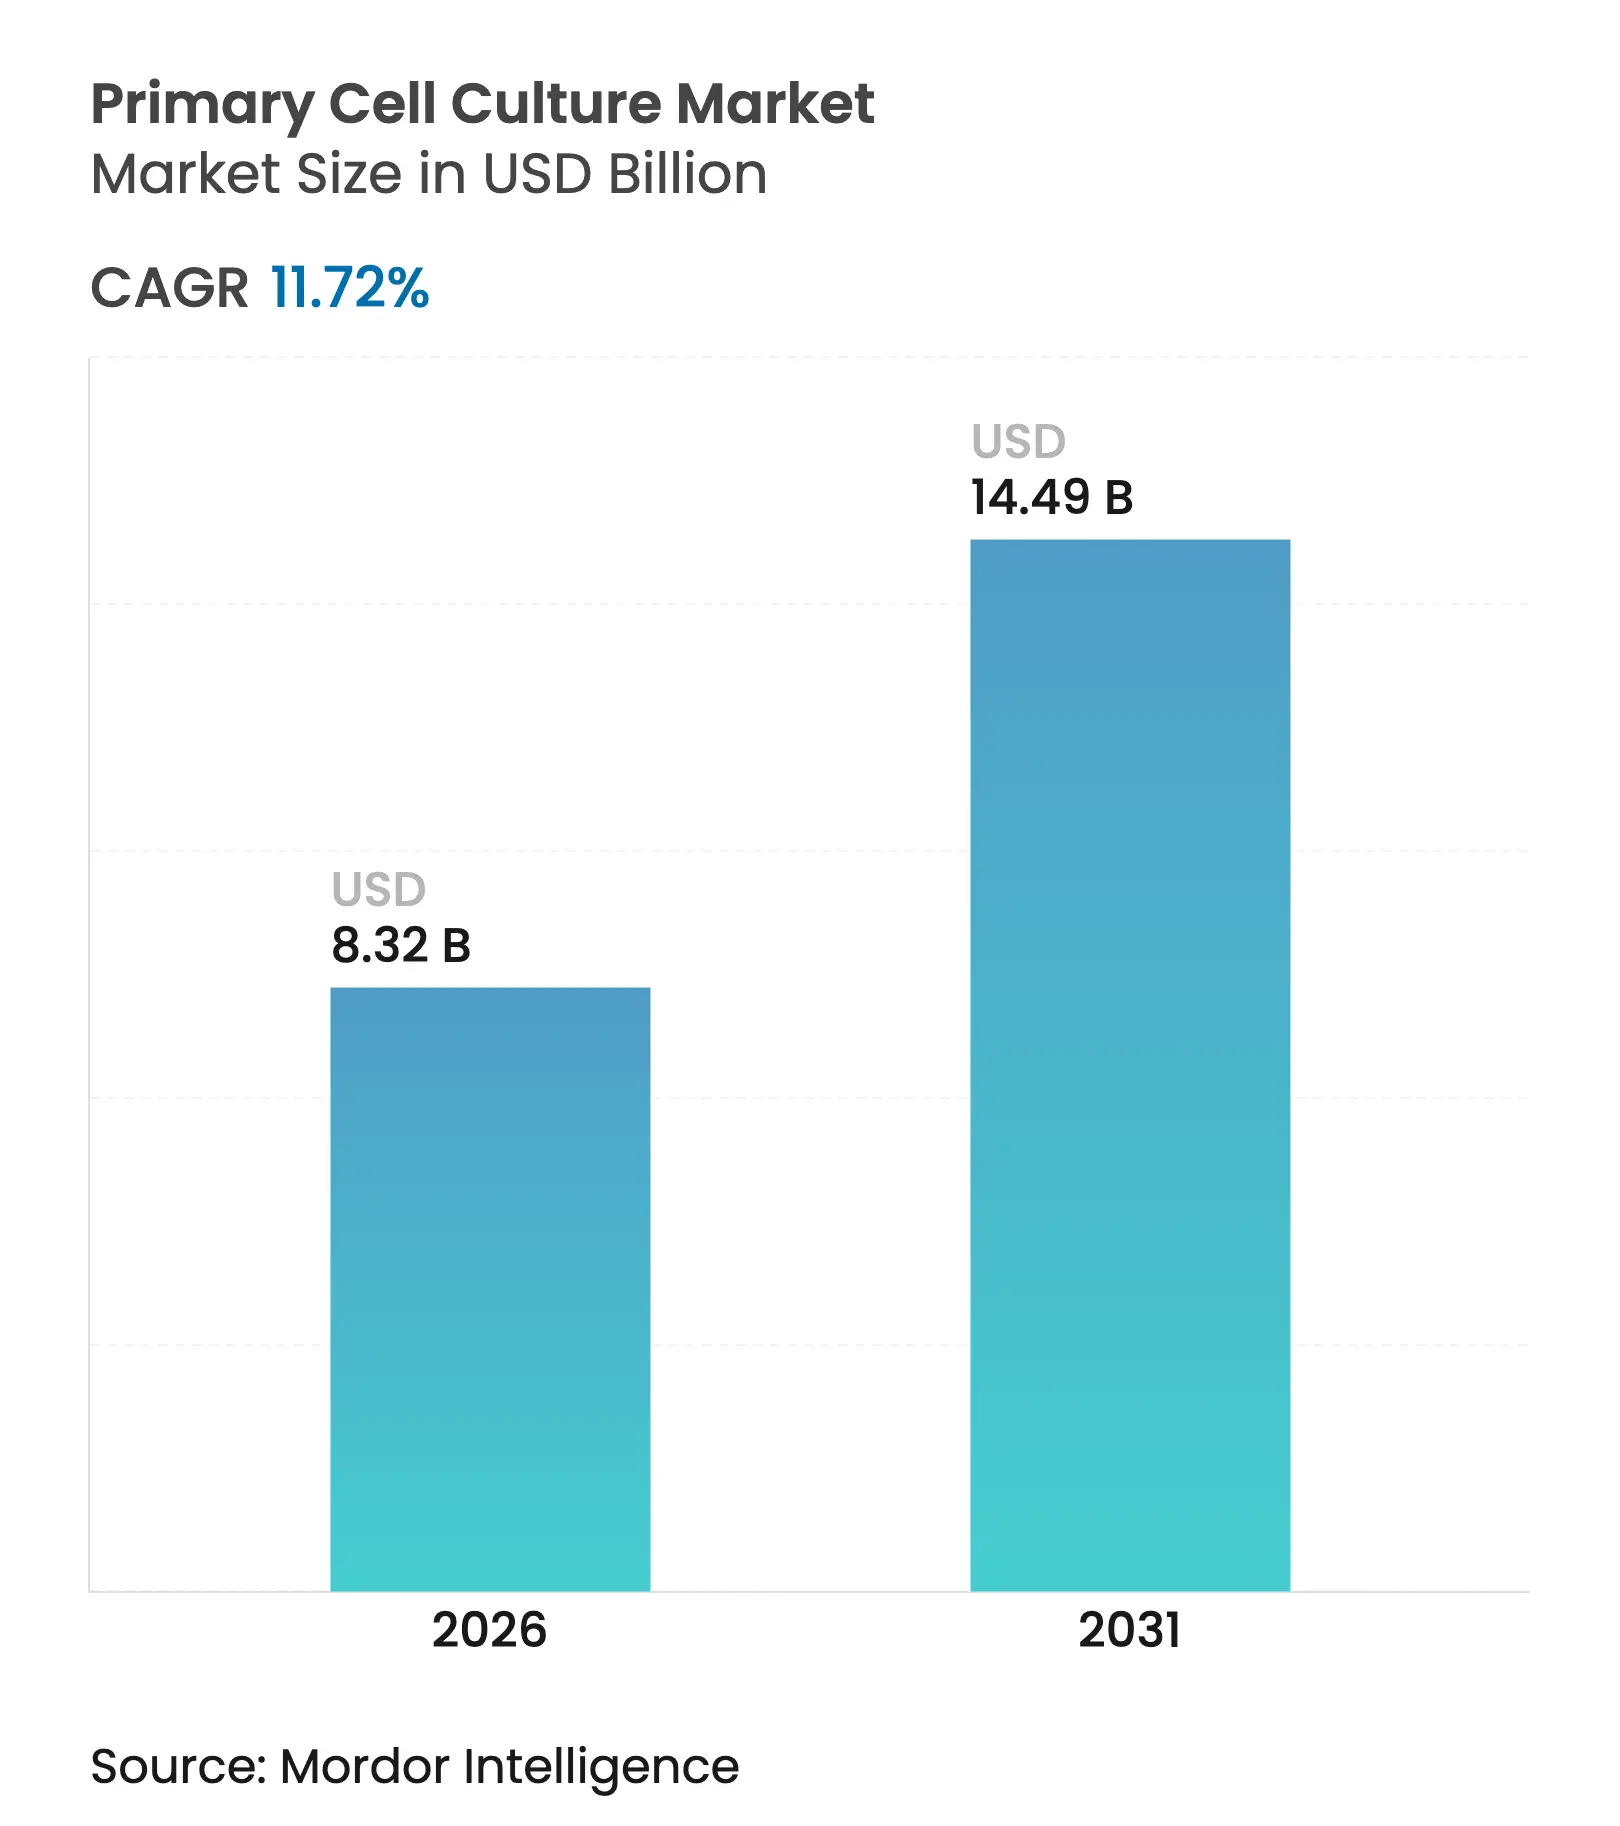
| Dimensione del mercato (2026) | 8.32 miliardo di dollari |
| Dimensione del mercato (2031) | 14.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.72% CAGR |
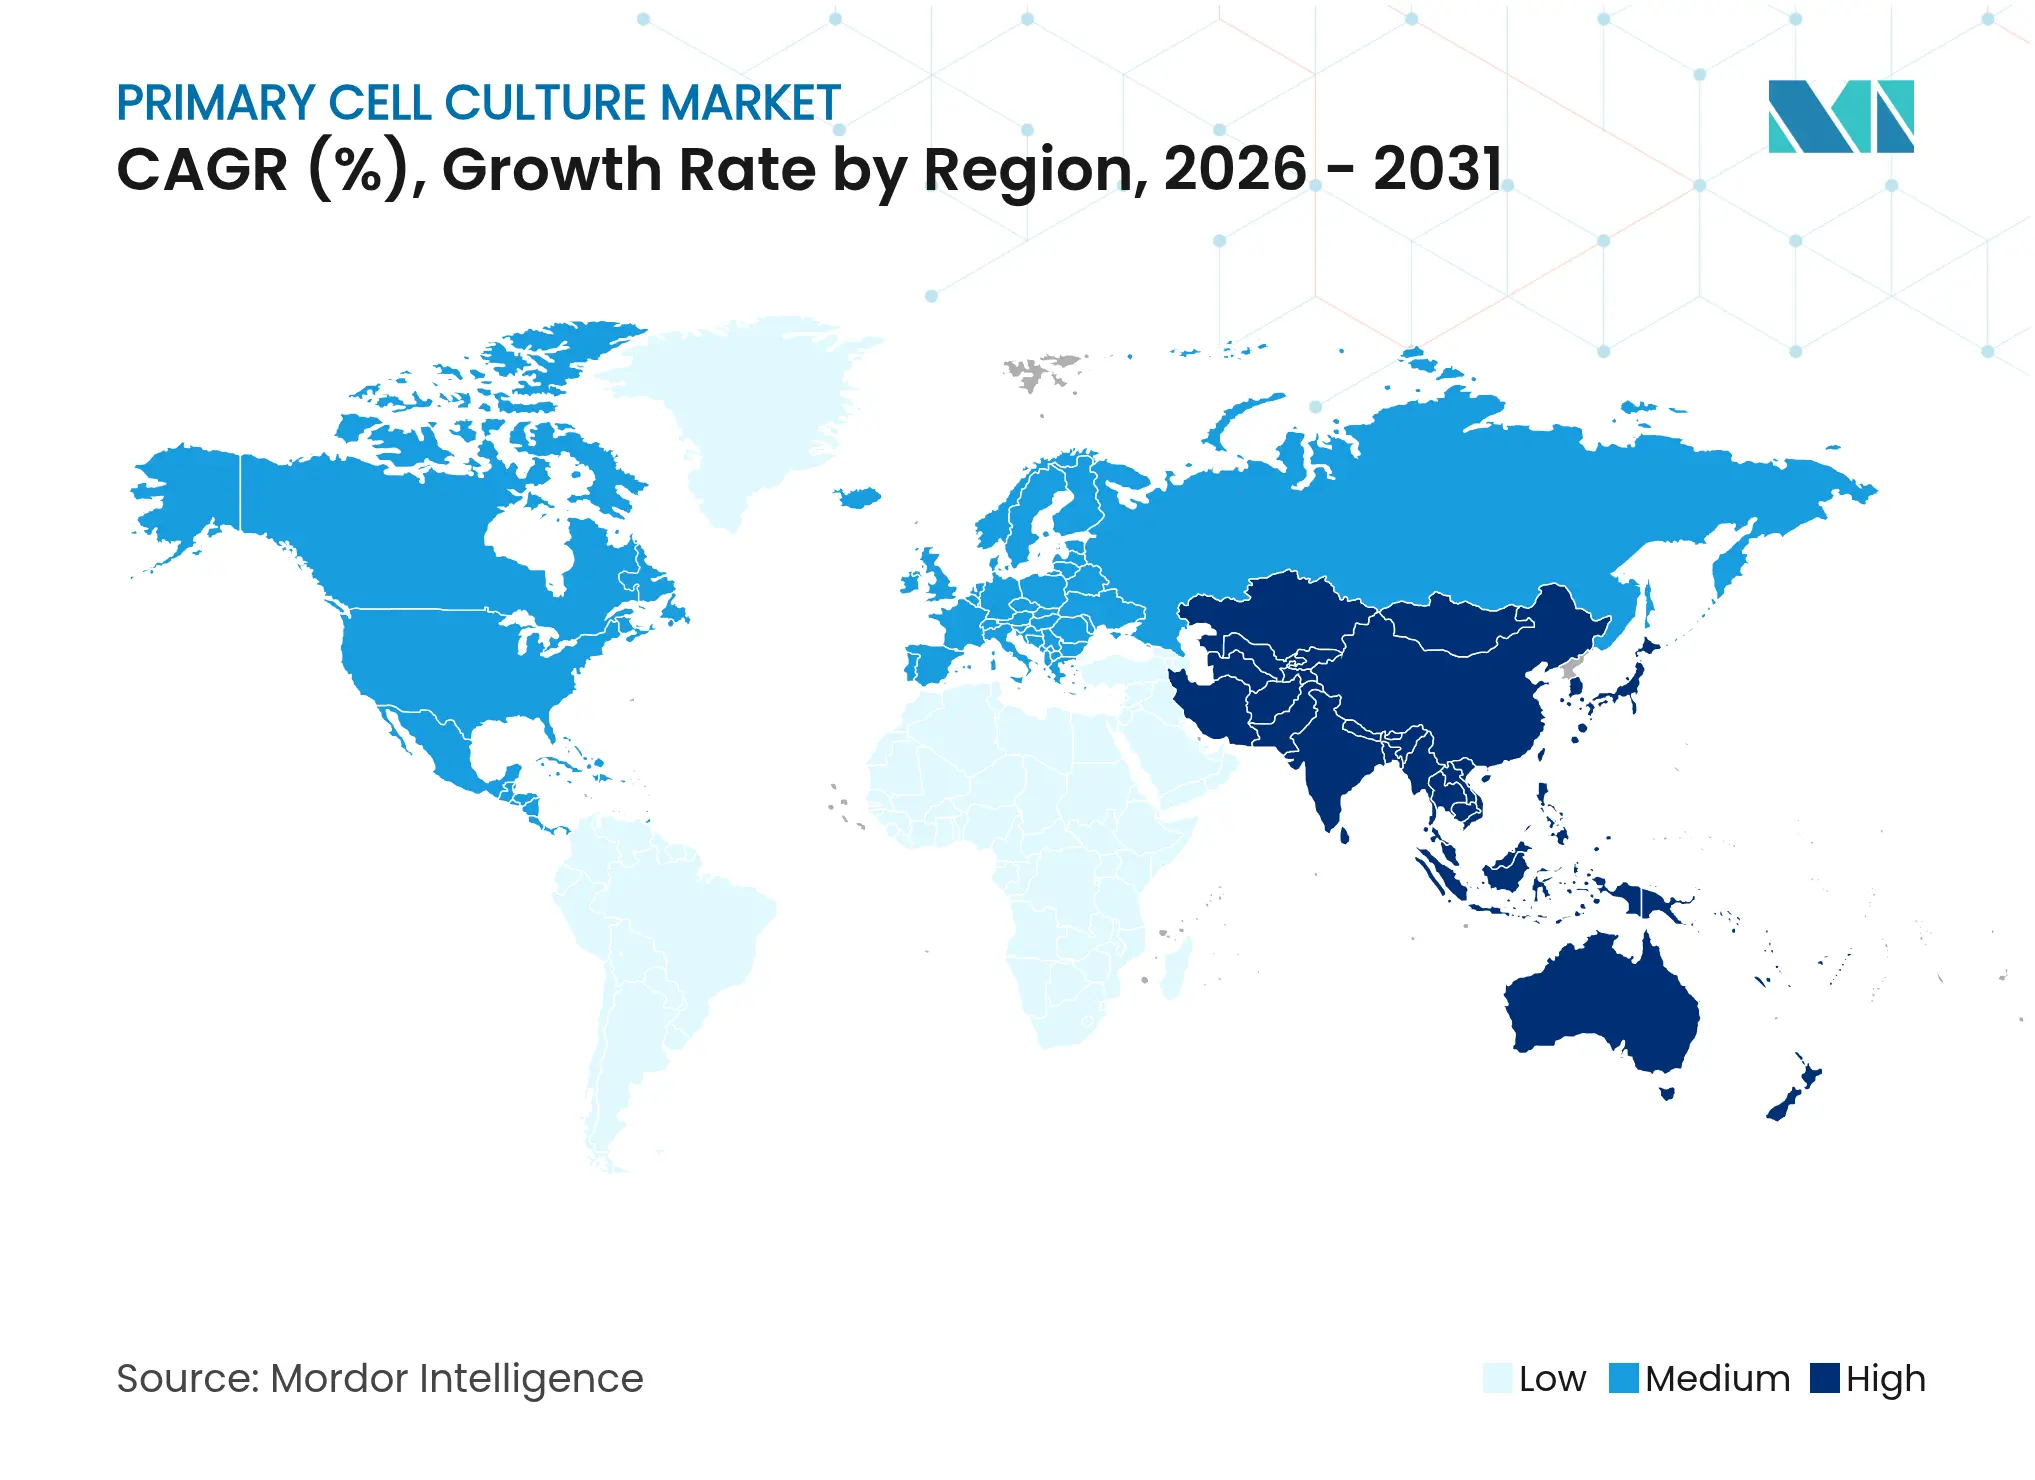
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
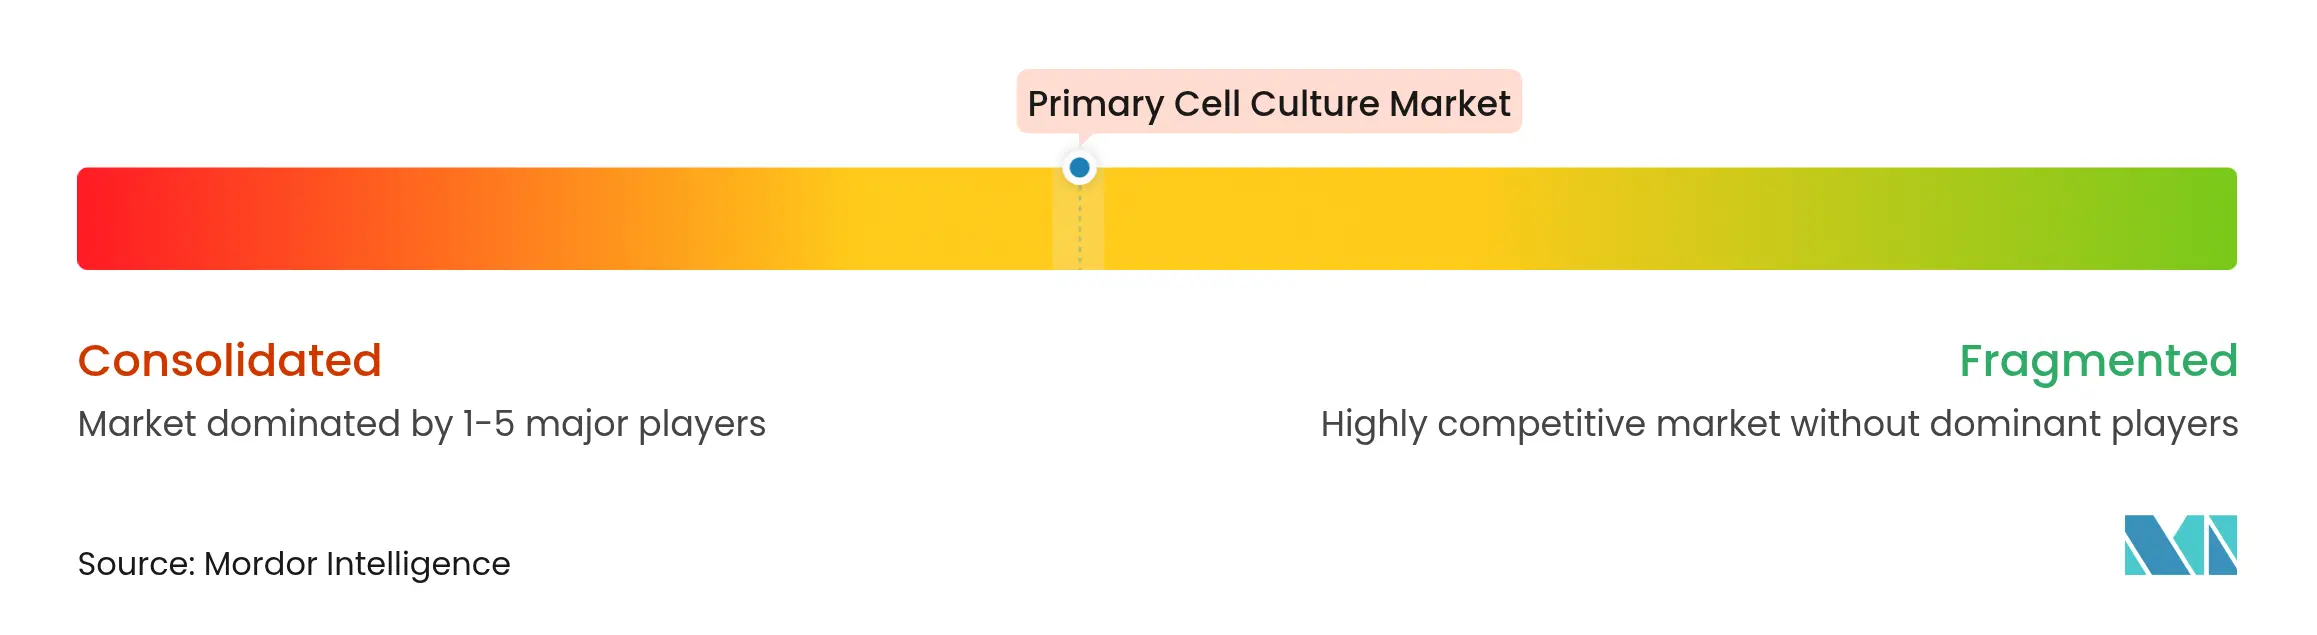
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle colture cellulari primarie di Mordor Intelligence
Si prevede che il mercato delle colture cellulari primarie crescerà da 7.45 miliardi di dollari nel 2025 a 8.32 miliardi di dollari nel 2026 e raggiungerà i 14.49 miliardi di dollari entro il 2031, con un CAGR dell'11.72% nel periodo 2026-2031. Questa solida traiettoria riflette il deciso passaggio da parte di ricercatori e sviluppatori di farmaci a modelli fisiologicamente rilevanti che riducono l'abbandono clinico in fase avanzata. Le aziende farmaceutiche stanno accelerando gli investimenti in sistemi 3D e microfluidici, analisi basate sull'intelligenza artificiale e bioreattori a sistema chiuso, tutti fattori che migliorano il potere predittivo degli studi preclinici. Reagenti e integratori mantengono la base di fatturato più ampia perché vengono consumati in modo continuo, mentre le piattaforme microfluidiche organ-on-chip registrano la più rapida adozione. La crescita è ulteriormente amplificata dal crescente carico globale di malattie croniche, dall'approvazione normativa di modelli di sperimentazione non animali e dal crescente esternalizzazione di test cellulari specializzati a organizzazioni di ricerca a contratto.
Punti chiave del rapporto
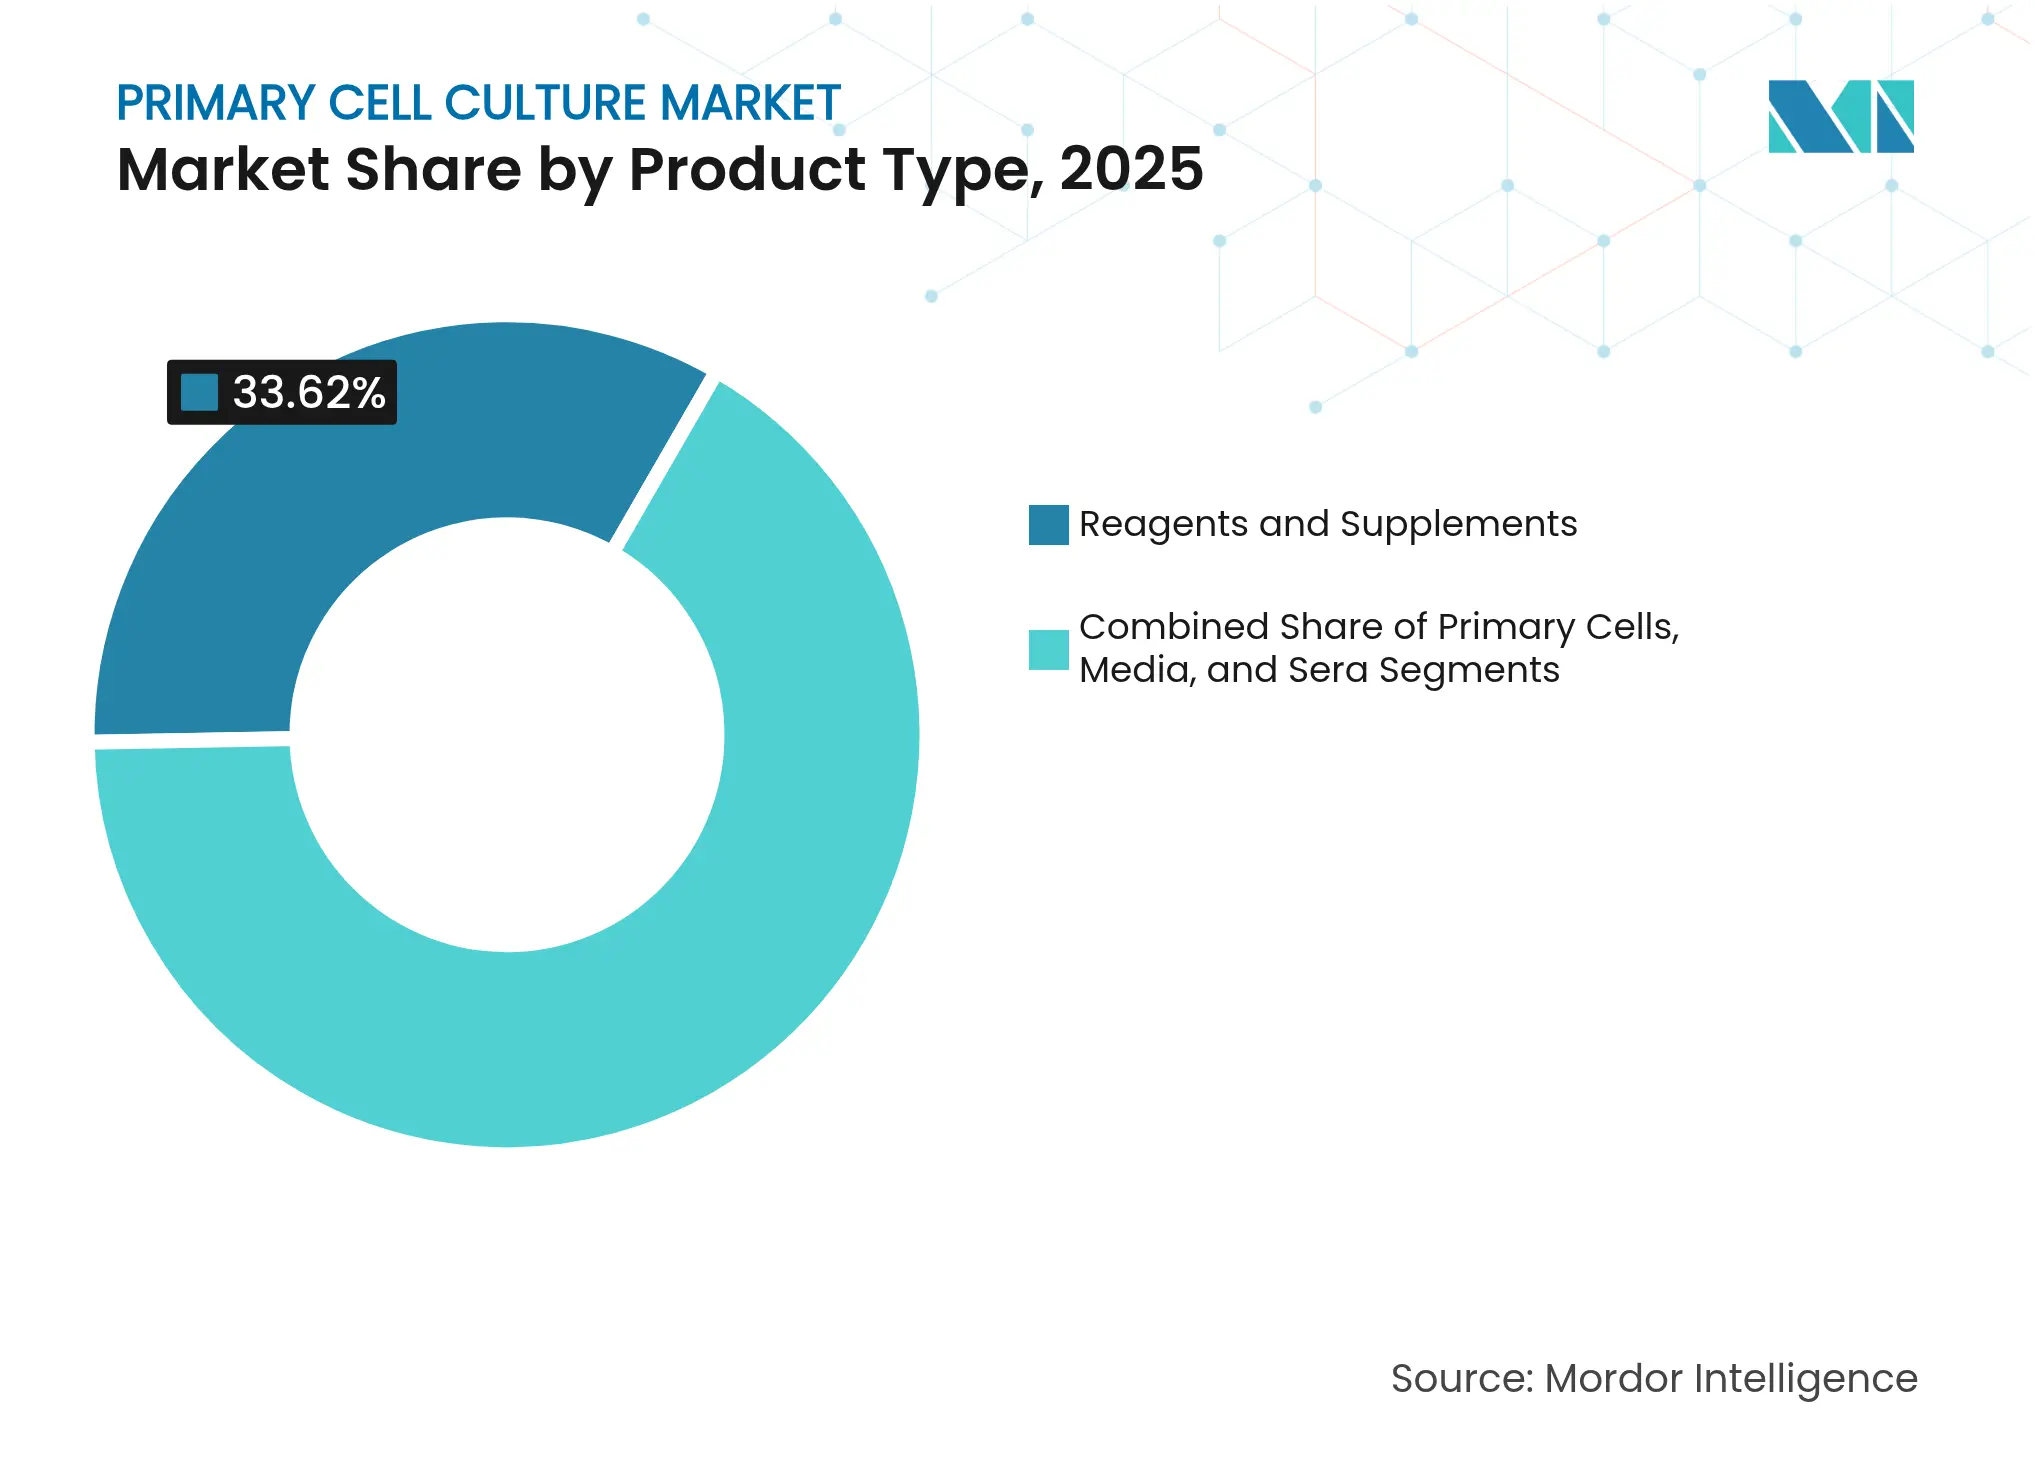
- Per tipologia di prodotto, nel 33.62 i reagenti e gli integratori detenevano il 2025% della quota di mercato delle colture cellulari primarie, mentre si prevede che le cellule primarie cresceranno a un CAGR del 14.12% fino al 2031.
- In base al tipo di cellula, le cellule animali hanno registrato una quota di fatturato del 58.10% nel 2025, mentre le cellule umane sono sulla buona strada per un CAGR del 15.08% entro il 2031.
- Con il metodo di separazione, la disaggregazione enzimatica ha catturato il 33.05% delle dimensioni del mercato delle colture cellulari primarie nel 2025; si prevede che la separazione meccanica avanzerà a un CAGR del 13.42% nello stesso periodo.
- In base alla piattaforma di coltura, i monostrati 2D hanno mantenuto una quota del 69.40% del mercato delle colture cellulari primarie nel 2025, ma i sistemi microfluidici organo-su-chip stanno accelerando a un CAGR del 18.05%.
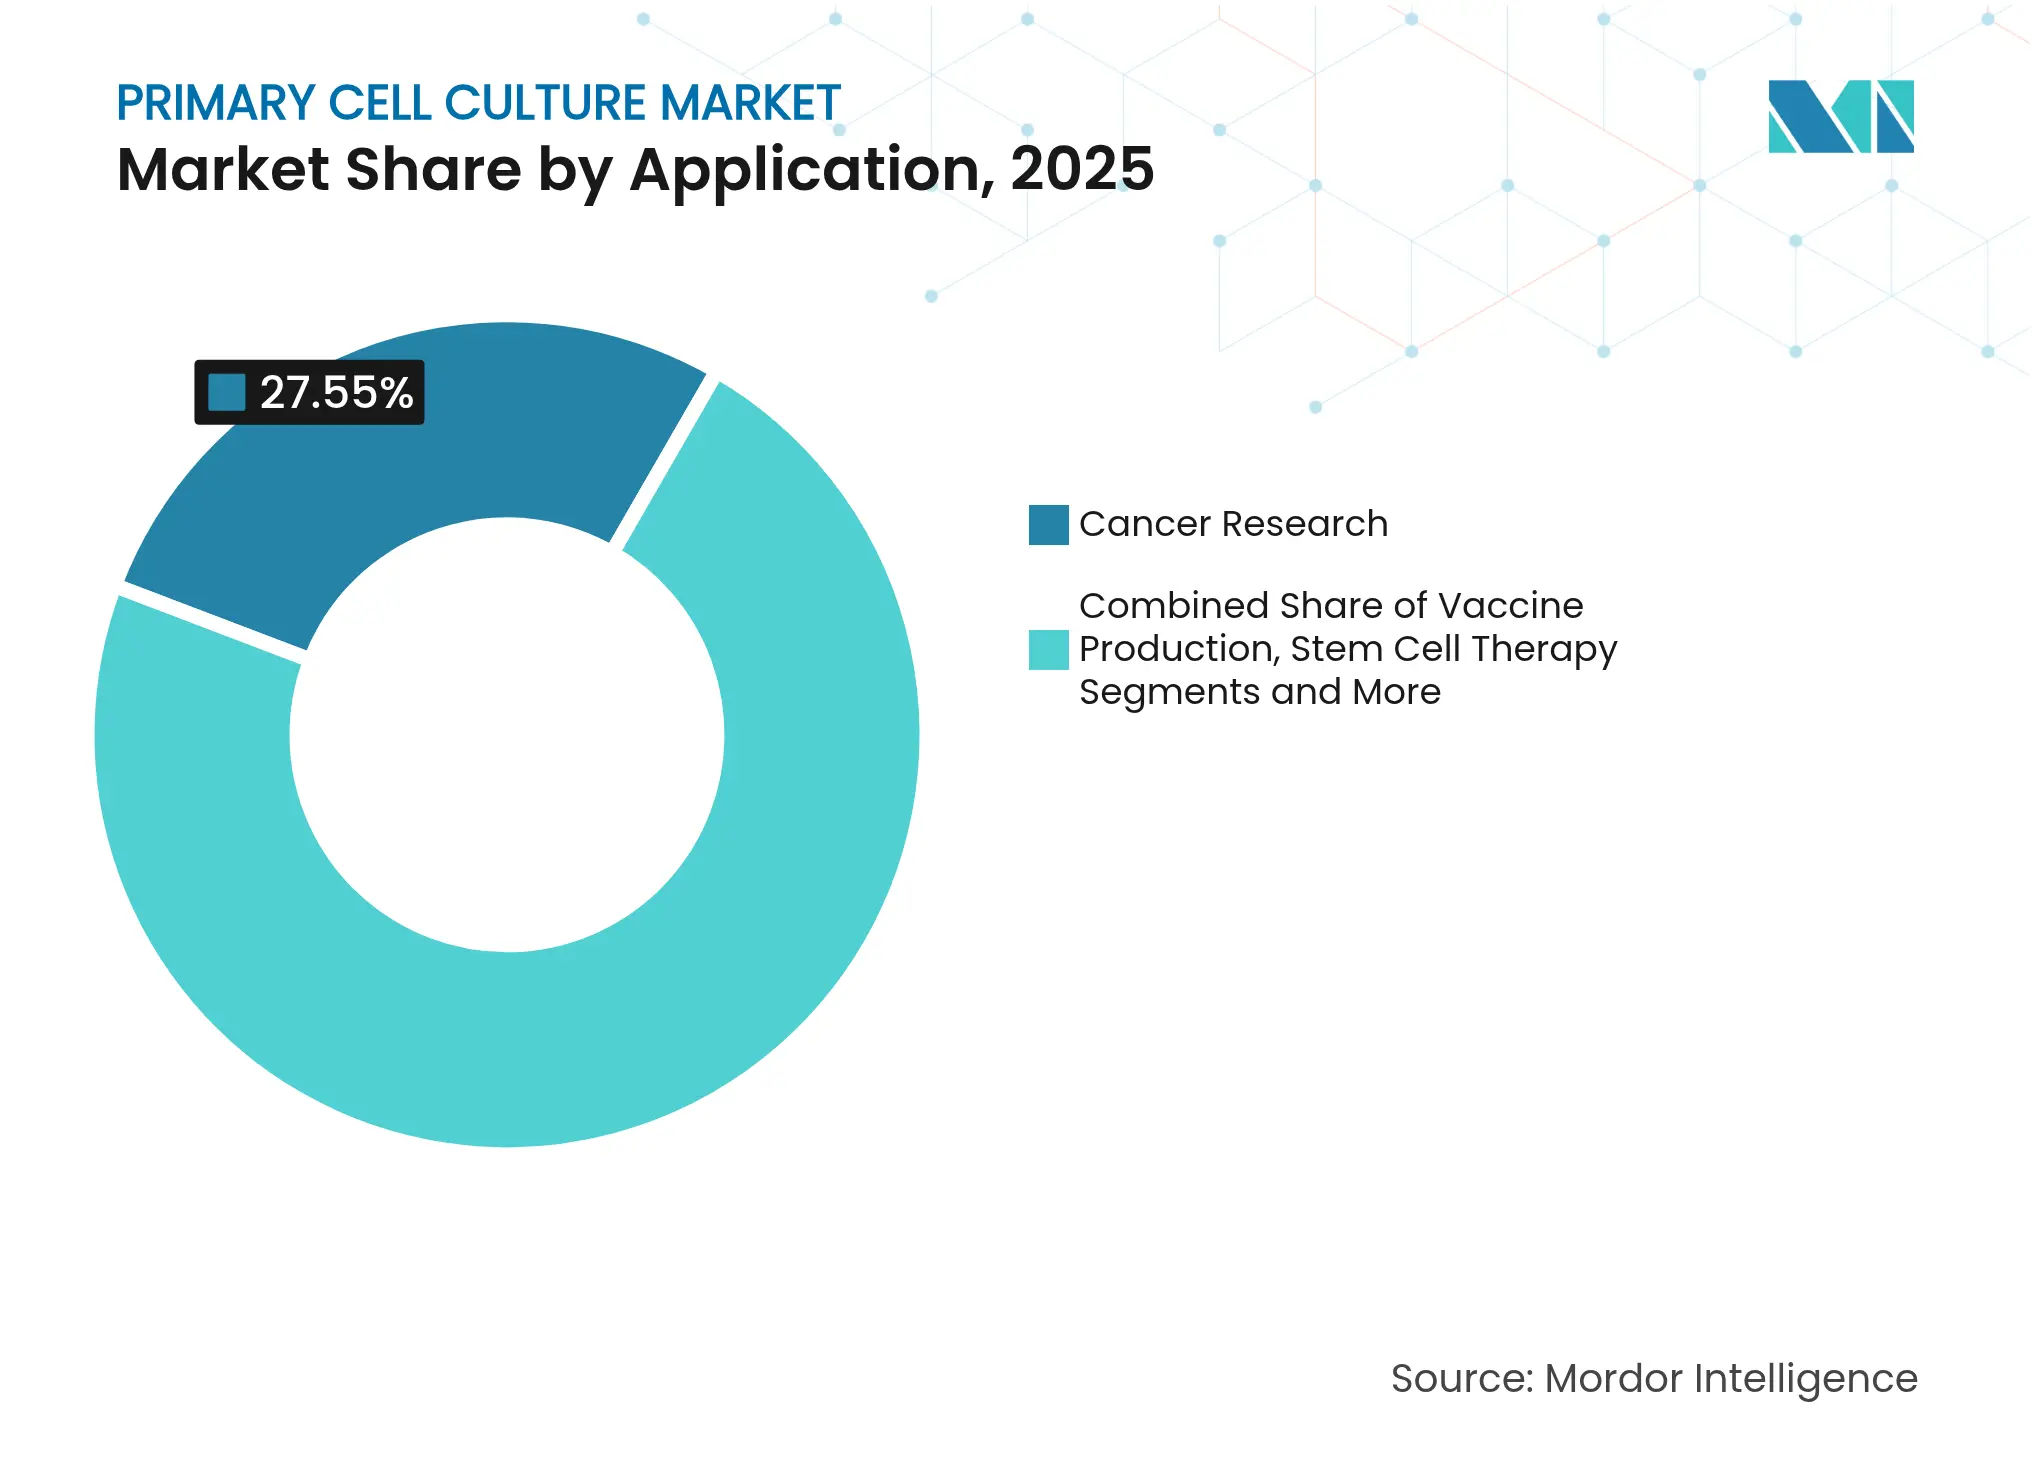
- Per applicazione, nel 27.55 la ricerca sul cancro ha rappresentato il 2025% del mercato delle colture cellulari primarie, mentre la medicina rigenerativa si sta espandendo a un CAGR del 14.36%.
- Per quanto riguarda l'utente finale, le aziende farmaceutiche e biotecnologiche hanno dominato con una quota del 51.30% nel 2025; le organizzazioni di ricerca a contratto hanno registrato la crescita più rapida con un CAGR del 12.94%.
- In termini geografici, il Nord America ha contribuito al 51.70% dei ricavi del 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'13.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle colture cellulari primarie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente prevalenza di malattie croniche e infettive richiede modelli di ricerca avanzati basati sulle cellule | + 3.6% | Globale, con un impatto maggiore in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescenti investimenti in iniziative di medicina personalizzata e di precisione in tutto il mondo | + 3.0% | Nord America, Europa e mercati emergenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento della spesa in ricerca e sviluppo biofarmaceutica per terapie cellulari e geniche | + 2.4% | Globale, con concentrazione nei poli dell'innovazione (Boston, San Francisco, Shanghai, Basilea) | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di coltura cellulare primaria automatizzata e a sistema chiuso | + 1.8% | Nord America, Europa e mercati avanzati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Supporto normativo favorevole e approvazioni rapide per le terapie basate sulle cellule | + 1.2% | Nord America ed Europa, con un'influenza emergente in Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del carico di malattie croniche aumenta la domanda di modelli fisiologicamente rilevanti
L'aumento dell'incidenza di patologie oncologiche, metaboliche e neurodegenerative aumenta la necessità di cellule primarie che rispecchino l'architettura dei tessuti umani. I farmaci candidati, inizialmente sottoposti a screening su modelli primari, mostrano una transizione verso risultati clinici positivi superiore del 23% rispetto a quelli sottoposti a screening solo su linee cellulari immortalizzate. Gli studi respiratori condotti durante la pandemia hanno evidenziato questi benefici e indirizzato i finanziamenti verso colture primarie epiteliali e immunitarie umane per lo sviluppo di vaccini e antivirali. Ospedali e centri accademici ora conservano regolarmente biopsie derivate dai pazienti, ampliando le scorte di cellule eticamente autorizzate che consentono test specifici per ogni malattia.
Le iniziative di medicina di precisione alimentano l'innovazione delle colture cellulari primarie
Programmi nazionali come "All of Us" negli Stati Uniti e "1+ Million Genomes" in Europa stimolano la domanda di sistemi cellulari abbinati ai pazienti che rivelino la variabilità genomica e proteomica. Nel 2024, uno studio fondamentale su organoidi tumorali ha previsto le risposte all'immunoterapia con un'accuratezza dell'89%, superando di gran lunga i precedenti screening di xenotrapianti. Le pipeline farmaceutiche incorporano sempre più tali modelli nelle fasi "hit-to-lead", comprimendo i tempi decisionali e riducendo costosi fallimenti tardivi. Le piattaforme bioinformatiche ora abbinano gli organoidi a letture multi-omiche per tracciare le sottopopolazioni di pazienti rispondenti, informando la progettazione di studi clinici mirati.
La ricerca e sviluppo biofarmaceutica si sposta verso terapie basate sulle cellule
Nel quarto trimestre del 2024, le pipeline di terapie cellulari e geniche sono cresciute del 7%, con l'83% in più di programmi in fase di pre-registrazione rispetto all'anno precedente [2] American Society of Gene & Cell Therapy, “Gene, Cell, & RNA Therapy Landscape Report Q4 2024,” asgct.org . Le cellule T primarie, le cellule staminali e le cellule dendritiche costituiscono il materiale di partenza per queste terapie, stimolando una crescita annua a doppia cifra nei reagenti di isolamento specializzati, nei bioreattori chiusi e nei terreni di coltura di grado GMP. Le approvazioni della FDA di diversi prodotti autologhi e allogenici nel 2024-2025 hanno convalidato la redditività commerciale, attirando nuovi capitali nelle tecnologie avanzate di espansione e caratterizzazione cellulare [1] A. Mack & A. Fiedorowicz, “FDA's Draft Guidance On Safety Testing Of Human Allogeneic Cells,” Cell & Gene, cellandgene.com.
Progressi nelle tecnologie di coltura cellulare primaria automatizzata e a sistema chiuso
Le postazioni di lavoro robotizzate integrano le fasi di digestione enzimatica, lavaggio e semina, riducendo al minimo il rischio di contaminazione e la variabilità dei tecnici. I chip microfluidici dotati di sensori ottici ed elettrochimici catturano il flusso metabolico in tempo reale, consentendo l'alimentazione adattiva dei terreni di coltura che prolunga le finestre di coltura vitali. Il software di intelligenza artificiale valuta ampie librerie di immagini per segnalare tempestivamente morfologie non ottimali, prevenendo esecuzioni fallite e risparmiando reagenti costosi. Questi vantaggi facilitano l'adozione da parte di piccoli laboratori che in precedenza non avevano le competenze necessarie per gestire cellule primarie fragili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità tecnica e standardizzazione limitata dei protocolli di isolamento e coltura delle cellule primarie | -1.8% | Globale, con un impatto maggiore nei mercati emergenti con competenze tecniche limitate | Medio termine (2-4 anni) |
| Problemi etici e normativi relativi all'approvvigionamento di tessuti umani e animali | -1.2% | Globale, con particolare rigore in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Costi elevati e vincoli della catena di fornitura di reagenti e terreni di coltura cellulare primari di alta qualità | -0.6% | Mercati emergenti in Asia-Pacifico, Medio Oriente e America Latina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La complessità tecnica crea barriere all'adozione diffusa
Le cellule primarie richiedono competenze di isolamento tessuto-specifiche, limiti di passaggio rigorosi e ricette di terreni di coltura personalizzati. Un sondaggio del 2024 ha rivelato che il 68% dei ricercatori ha difficoltà a ottenere risultati riproducibili con le colture primarie, citando una vitalità incoerente e una deriva fenotipica. La scarsità di personale qualificato fa aumentare i costi della manodopera e la breve durata di vita delle cellule aumenta la frequenza dei lotti, gravando sui budget dei laboratori. Questi ostacoli rallentano l'adozione nelle aziende biotecnologiche più piccole e nei centri accademici privi di infrastrutture specializzate.
I quadri etici e normativi limitano l'approvvigionamento dei tessuti
Le rigide norme sul consenso e sul benessere degli animali limitano l'accesso ai tessuti freschi, soprattutto attraverso confini con standard giuridici divergenti. L'Agenzia Europea per i Medicinali, ad esempio, impone uno screening dettagliato dei donatori e la tracciabilità, allungando i tempi di approvazione per gli studi multicentrici. La variabilità delle linee guida regionali complica le catene di approvvigionamento globali, costringendo le aziende a duplicare i prelievi in ogni giurisdizione, il che aumenta i costi e ritarda l'avvio dei progetti.
Analisi del segmento
Per tipo di prodotto: reagenti e integratori comandano la spesa mentre le cellule primarie accelerano la crescita
Reagenti e integratori hanno contribuito al 33.62% del fatturato del mercato delle colture cellulari primarie nel 2025, trainati da cicli di acquisto ricorrenti e prezzi maggiorati per i componenti di grado GMP. Le formulazioni prive di siero e chimicamente definite eliminano la variabilità da lotto a lotto, aumentando la riproducibilità sperimentale. Le miscele proprietarie arricchite con fattori di crescita ricombinanti offrono margini superiori a quelli dei terreni di coltura basali. I terreni BenchStable eliminano la conservazione a freddo, riducendo i costi logistici e supportando una più ampia copertura geografica. Le cellule primarie rappresentano la sottocategoria in più rapida espansione, con un CAGR del 14.12%, trainata dalla crescente domanda di materiali specifici per il paziente nei settori dell'oncologia di precisione e della medicina rigenerativa.
Kit di crioconservazione specializzati e protocolli di scongelamento rapido preservano ora fenotipi delicati, ampliando il raggio di spedizione per i fornitori. La pressione normativa per i dati rilevanti per l'uomo alimenta l'approvvigionamento di epatociti, cardiomiociti e precursori neurali compatibili con i donatori. Queste tendenze consolidano le partnership fornitore-ricercatore e rafforzano la distribuzione dei reagenti, sostenendo un forte slancio di fatturato per i fornitori affermati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di cellula: le cellule umane superano la leadership nella crescita in mezzo alla priorità traslazionale
Le cellule animali continuano a dominare con una quota del 58.10% grazie a protocolli consolidati e costi inferiori, ma le cellule umane registrano un CAGR del 15.08%. Il Modernization Act 2.0 della FDA approva i test basati su cellule umane, accelerandone l'adozione negli screening di farmacologia di sicurezza. Gli epatociti primari umani prevedono il danno epatico indotto da farmaci con maggiore specificità, risparmiando milioni di dollari in perdite a valle. I progressi nell'editing genetico, tra cui l'integrazione di reporter fluorescenti tramite CRISPR, ampliano la versatilità dei test mantenendo al contempo il background genetico endogeno.
I sottoinsiemi di cellule immunitarie provenienti da donatori di leucaferesi sono alla base delle emergenti piattaforme CAR-T e NK già pronte all'uso. Di conseguenza, i fornitori che ampliano i servizi di isolamento e criobanche di leukopak si assicurano contratti di fornitura a lungo termine con gli sviluppatori di terapie, rafforzando la viscosità del mercato e aumentando i costi di passaggio da un'azienda all'altra per gli utenti finali.
Con il metodo di separazione: la disaggregazione enzimatica trattiene il piombo mentre l'innovazione meccanica prende piede
I cocktail enzimatici di collagenasi, dispasi e liberasi rimangono la prima scelta per la dissociazione rapida dei tessuti, conquistando una quota di mercato del 33.05% nel 2025. L'elevata resa e l'ampia compatibilità tissutale ne mantengono il predominio. Tuttavia, gli approcci di separazione meccanica crescono a un CAGR del 13.42%, poiché dispositivi di taglio più delicati e sistemi acustoforetici salvaguardano gli epitopi superficiali vitali per i test funzionali a valle. La tecnologia a microbolle di Akadeum aumenta le rese vitali di cellule immunitarie delicate, riducendo l'esposizione enzimatica che può scindere le proteine recettoriali.
I flussi di lavoro ibridi che abbinano brevi impulsi enzimatici ad agitazione meccanica controllata raggiungono un equilibrio tra produttività e integrità del fenotipo. Tali protocolli sono interessanti per i team di immuno-oncologia interessati ad alterare l'espressione dei recettori dei checkpoint, aumentando così la domanda di apparecchiature e accessori meccanici di nuova generazione.
Di Culture Platform: i sistemi microfluidici rivoluzionano lo status quo bidimensionale
I tradizionali monostrati 2D detengono ancora il 69.40% del fatturato del mercato delle colture cellulari primarie, grazie alla semplicità e alla compatibilità con i test tradizionali. Tuttavia, i sistemi microfluidici organ-on-chip guidano la crescita del segmento con un CAGR del 18.05%, rispecchiando la ricerca del settore di gradienti spaziali e segnali meccanici simili a quelli in vivo. Un rapporto del 2025 ha presentato un chip flessibile stampato in 3D che ospitava sia mioblasti primari che organoidi derivati da cellule staminali pluripotenti indotte, raggiungendo una contrattilità sostenuta per quattro settimane.
Microsensori integrati di ossigeno e pH consentono la perfusione di terreni di coltura a circuito chiuso, stabilizzando i microambienti ed estendendo le finestre sperimentali. Gli sviluppatori di farmaci apprezzano la capacità della piattaforma di accoppiare più chip di organi, come fegato e cuore, per prevedere precocemente la tossicità sistemica, riducendo la dipendenza da costosi studi sugli animali e migliorando le probabilità di traslazione clinica.
Per applicazione: la ricerca sul cancro domina, la medicina rigenerativa accelera
La ricerca sul cancro ha assorbito il 27.55% del mercato delle colture cellulari primarie nel 2025, grazie all'ampio utilizzo di organoidi tumorali derivati da pazienti nelle pipeline di screening farmacologico. Il kit di PromoCell per l'arricchimento delle cellule staminali tumorali supporta gli studi sulle metastasi e sulla resistenza alla terapia. La medicina rigenerativa, tuttavia, avanza più rapidamente con un CAGR del 14.36%, alimentata da interventi basati sulle cellule staminali per la riparazione cardiaca, retinica e muscoloscheletrica. I vasi a bassa adesione e le matrici xeno-free di Corning semplificano l'espansione delle cellule staminali mesenchimali destinate alla produzione clinica.
Le autorità di regolamentazione globali hanno iniziato a emanare procedure accelerate per i prodotti rigenerativi, incentivando gli investimenti iniziali in piattaforme scalabili per celle primarie. Questo impulso normativo, unito ai crescenti flussi di capitale di rischio, ha contribuito ad aumentare la domanda di strumenti culturali volti a migliorare la coerenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i leader farmaceutici e le CRO accelerano attraverso l'ondata di outsourcing
Le aziende farmaceutiche e biotecnologiche hanno controllato il 51.30% della domanda del 2025, sfruttando le cellule primarie per convalidare i target e ottimizzare i composti guida. Gli ingenti budget interni consentono l'adozione di suite di screening 3D ad alto rendimento e l'integrazione di tecniche omiche specializzate. Parallelamente, le organizzazioni di ricerca a contratto registrano un CAGR del 12.94%, poiché le aziende sponsor si occupano di complessi test su cellule primarie. L'ampio portafoglio di servizi di analisi a contratto di STEMCELL Technologies ora gestisce gli screening di tossicità utilizzando epatociti e cardiomiociti primari, a dimostrazione del boom dei servizi esternalizzati.
Gli istituti accademici rimangono vitali per la ricerca di scoperta, ma i cicli di finanziamento limitati frenano la crescita della spesa. I laboratori diagnostici, sebbene rappresentino ancora una nicchia limitata, adottano cellule epiteliali primarie per i test di infezione ex vivo, prefigurando futuri percorsi diagnostici clinici.
Analisi geografica
Il Nord America ha generato il 51.70% del fatturato del 2025, sostenuto da 45 miliardi di dollari di finanziamenti del NIH e da un quadro normativo della FDA che supporta apertamente le alternative basate sulle cellule umane ai modelli animali. Gli incentivi statali continuano a favorire l'espansione della bioproduzione, con l'entrata in funzione di numerosi impianti di terapia genica su larga scala nel 2025. I cluster di investimenti di capitale di rischio attorno a Boston e alla Bay Area di San Francisco alimentano numerose start-up specializzate in analisi di organi su chip e intelligenza artificiale, preservando il vantaggio innovativo della regione.
L'Europa detiene la seconda quota maggiore. Germania e Regno Unito sono i principali responsabili della spesa in R&S, mentre la svizzera Lonza ha avviato la costruzione di un impianto avanzato di riempimento e finitura per la produzione di prodotti a base cellulare. L'Agenzia europea per i medicinali fornisce ora linee guida per i sistemi microfisiologici, stimolando collaborazioni transfrontaliere tra laboratori accademici e industriali. I finanziamenti nell'ambito di Horizon Europe stanziano fondi dedicati ai test di sicurezza basati su cellule umane, accelerando la penetrazione della tecnologia.
L'area Asia-Pacifico rappresenta l'area geografica in più rapida espansione, con un CAGR del 13.82%. Cina, Giappone e Corea del Sud convogliano capitali pubblici e privati in suite di terapia cellulare GMP e biobanche nazionali. Il modello normativo a doppio binario della Cina consente l'uso clinico pilota di alcune terapie autologhe, stimolando la domanda di catene di fornitura di cellule primarie conformi. Il crescente settore delle CRO in India sfrutta i vantaggi di costo per assicurarsi contratti globali di tossicologia, ampliando ulteriormente la presenza regionale del mercato delle colture cellulari primarie.
Il Medio Oriente, l'Africa e il Sud America rimangono complessivamente in fase di sviluppo, ma registrano progressi a due cifre. Il programma Vision 2030 dell'Arabia Saudita ha aggiunto cluster biotecnologici con spazi per camere bianche sovvenzionati. L'ANVISA brasiliana ha approvato il suo primo studio CAR-T prodotto a livello nazionale alla fine del 2024, sottolineando lo slancio in America Latina. Le partnership di trasferimento tecnologico con fornitori occidentali affermati accelerano lo sviluppo di capacità e riducono i rischi nell'adozione precoce.
Panorama competitivo
Il mercato delle colture cellulari primarie presenta una moderata concentrazione: i primi cinque fornitori controllano vendite globali significative. Thermo Fisher Scientific, Merck KGaA e Lonza Group integrano kit di isolamento, terreni di coltura e analisi a valle in portafogli unificati, fidelizzando i clienti attraverso prezzi combinati e una documentazione di qualità armonizzata. La serie di acquisizioni di Merck del 2024 ha introdotto un software di controllo dei bioprocessi basato sull'intelligenza artificiale che si integra perfettamente con la sua offerta di terreni di coltura, rafforzando l'ampiezza della piattaforma.
Specialisti di fascia media come STEMCELL Technologies e Corning si ritagliano nicchie ad alta crescita. Le superfici a bassissima adesione di Corning favoriscono l'espansione delle cellule staminali, mentre STEMCELL commercializza cocktail di citochine su misura per i progenitori emopoietici. Gli innovatori di nicchia sfruttano tecnologie rivoluzionarie: l'isolamento cellulare basato sulla galleggiabilità di Akadeum riduce i tempi di preparazione e il bioreattore LiCellGrow di PHC Corporation automatizza l'espansione delle cellule T, accelerando il rilascio dei lotti di CAR-T.
Le alleanze strategiche si intensificano. L'accordo di produzione del 2024 tra Lonza e Vertex per la terapia cellulare per il diabete di tipo 1 evidenzia una tendenza alla condivisione del rischio di produzione, offrendo agli sviluppatori di terapie una capacità GMP immediata e, al contempo, ai produttori a contratto una visibilità sui volumi a lungo termine. La differenziazione competitiva si basa sempre più sulla dimostrazione di sterilità a sistema chiuso, scalabilità e pacchetti di dati conformi alle normative che semplificano le richieste di IND.
Leader del settore delle colture cellulari primarie
Merck KGaA
Thermo Fisher Scientific, Inc.
Gruppo Lonza Ltd.
Danaher Corp. (Cytiva)
QIAGEN NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: PHC Corporation e CCRM hanno stretto una partnership per perfezionare l'espansione primaria delle cellule T, integrando la tecnologia LiCellGrow per aumentare l'efficienza della produzione di CAR-T.
- Novembre 2024: CMB International ha evidenziato il piano di Thermo Fisher Scientific di destinare il 60-75% del suo budget di capitale ad acquisizioni che estendono le capacità di coltura cellulare e bioproduzione.
Ambito del rapporto sul mercato globale delle colture cellulari primarie
Secondo l'ambito del rapporto, la coltura cellulare primaria è una tecnica in cui le cellule vengono isolate direttamente da un organismo e coltivate in un ambiente controllato. È uno strumento fondamentale nella ricerca biomedica, in particolare nella scoperta di farmaci, nella modellazione delle malattie e nella medicina personalizzata. Il mercato della coltura cellulare primaria è segmentato in base al tipo di prodotto, al tipo di cellula, all'applicazione, all'utente finale e all'area geografica. In base al tipo di prodotto, il mercato è segmentato in cellule primarie, reagenti e integratori e terreni. In base al tipo di cellula, il mercato è segmentato in cellule animali e cellule umane. In base all'applicazione, il mercato è segmentato in produzione di vaccini, terapia con cellule staminali, ricerca sul cancro, scoperta e sviluppo di farmaci e altri. In base all'utente finale, il mercato è segmentato in aziende farmaceutiche e biotecnologiche, organizzazioni di ricerca a contratto (CRO) e laboratori diagnostici. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Cellule primarie |
| Reagenti e integratori |
| Media |
| sarà |
| Cellule animali |
| Cellule umane |
| Disaggregazione enzimatica |
| Metodo di espianto |
| Separazione meccanica |
| Ordinamento tramite citometria a flusso |
| Coltura monostrato 2D |
| Sferoide / Organoide 3D |
| Organo microfluidico su chip |
| Produzione di vaccini |
| Ricerca sul cancro |
| Terapia con cellule staminali |
| Scoperta e sviluppo di farmaci |
| Test di tossicità |
| Medicina rigenerativa |
| Aziende farmaceutiche e biotecnologiche |
| Organizzazioni di ricerca/produzione a contratto (CRO/CMO) |
| Istituti accademici e di ricerca |
| Laboratori diagnostici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Cellule primarie | |
| Reagenti e integratori | ||
| Media | ||
| sarà | ||
| Per tipo di cella | Cellule animali | |
| Cellule umane | ||
| Per metodo di separazione | Disaggregazione enzimatica | |
| Metodo di espianto | ||
| Separazione meccanica | ||
| Ordinamento tramite citometria a flusso | ||
| Di Culture Platform | Coltura monostrato 2D | |
| Sferoide / Organoide 3D | ||
| Organo microfluidico su chip | ||
| Per Applicazione | Produzione di vaccini | |
| Ricerca sul cancro | ||
| Terapia con cellule staminali | ||
| Scoperta e sviluppo di farmaci | ||
| Test di tossicità | ||
| Medicina rigenerativa | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Organizzazioni di ricerca/produzione a contratto (CRO/CMO) | ||
| Istituti accademici e di ricerca | ||
| Laboratori diagnostici | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle colture cellulari primarie?
Il mercato delle colture cellulari primarie è valutato a 8.32 miliardi di dollari nel 2026.
Quanto velocemente crescerà il mercato delle colture cellulari primarie?
Si prevede che il mercato crescerà a un CAGR dell'11.72%, raggiungendo i 14.49 miliardi di USD entro il 2031.
Quale segmento detiene la quota di mercato più grande per le colture cellulari primarie?
I reagenti e gli integratori saranno i principali settori con una quota di fatturato del 33.62% nel 2025.
Perché le piattaforme microfluidiche organo-su-chip stanno guadagnando popolarità?
Imitano meglio le condizioni in vivo, consentendo test antidroga più predittivi e stanno crescendo a un CAGR del 18.05%.
Quale regione registra la crescita più rapida nel mercato delle colture cellulari primarie?
La regione Asia-Pacifico registra il CAGR regionale più elevato, pari al 13.82% fino al 2031, grazie all'aumento degli investimenti biofarmaceutici e alle politiche di sostegno.


