

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
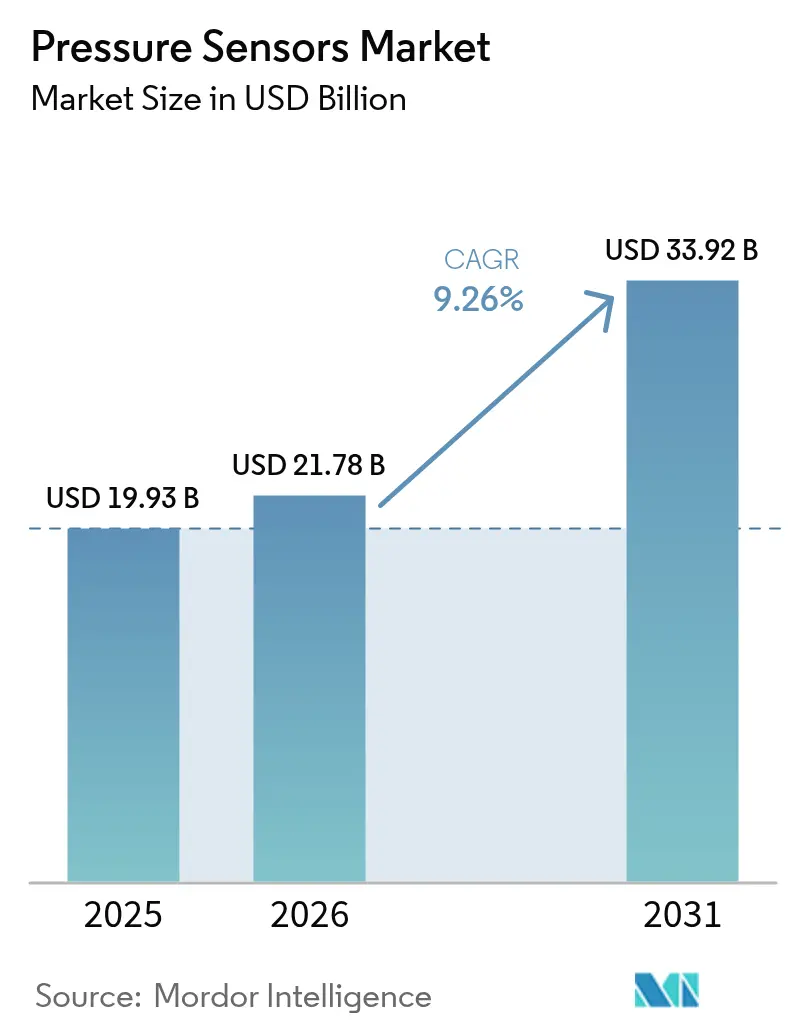
| Dimensione del mercato (2026) | 21.78 miliardo di dollari |
| Dimensione del mercato (2031) | 33.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.26% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
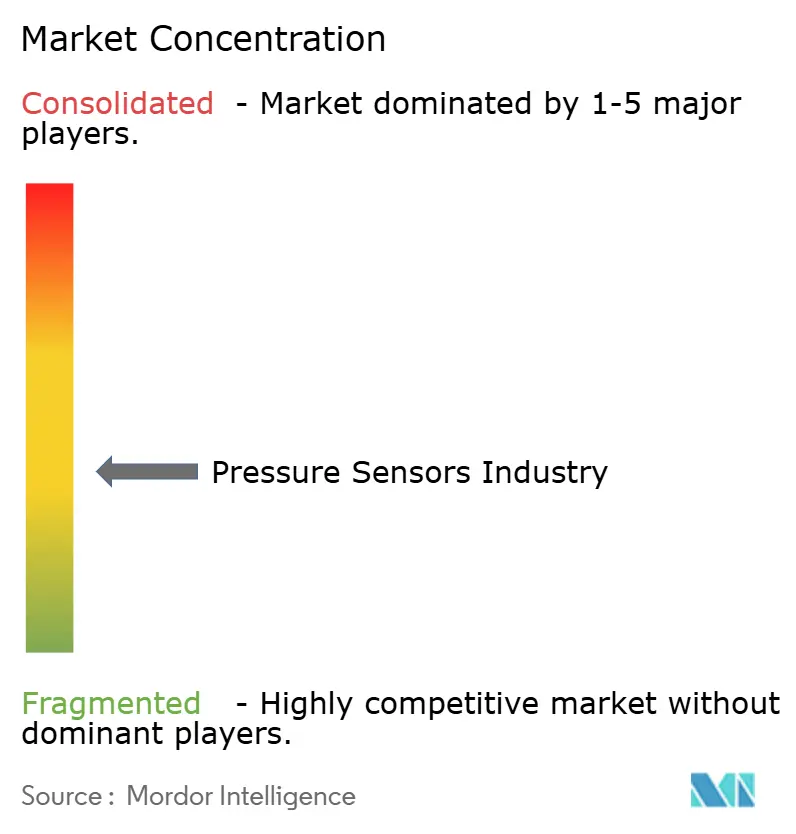
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sensori di pressione di Mordor Intelligence
Si prevede che il mercato dei sensori di pressione passerà da 19.93 miliardi di dollari nel 2025 e 21.78 miliardi di dollari nel 2026 a 33.92 miliardi di dollari entro il 2031, registrando un CAGR del 9.26% tra il 2026 e il 2031. I requisiti di elettrificazione nei sistemi di propulsione automobilistici, i retrofit delle fabbriche intelligenti che favoriscono i nodi wireless e la migrazione verso cateteri MEMS monouso nell'assistenza cardiovascolare ambulatoriale sono i tre catalizzatori di crescita più influenti. I produttori di apparecchiature originali per autoveicoli stanno raddoppiando il contenuto di sensori per veicolo per soddisfare le normative in continua evoluzione in materia di sicurezza funzionale ed emissioni, mentre le industrie di processo stanno aggiungendo trasmettitori a batteria alle risorse legacy per semplificare i programmi di manutenzione predittiva. Allo stesso tempo, i cateteri di pressione monouso eliminano la responsabilità del riprocessamento, rendendoli interessanti per i centri chirurgici ambulatoriali che operano con budget di capitale limitati. L'intensità competitiva rimane moderata, con i primi cinque fornitori che detengono circa il 35-40% del fatturato globale, sebbene le matrici white-label cinesi con prezzi compresi tra 8 e 52 dollari continuino a ridurre i margini nelle fasce di prezzo sensibili ai costi.
Punti chiave del rapporto
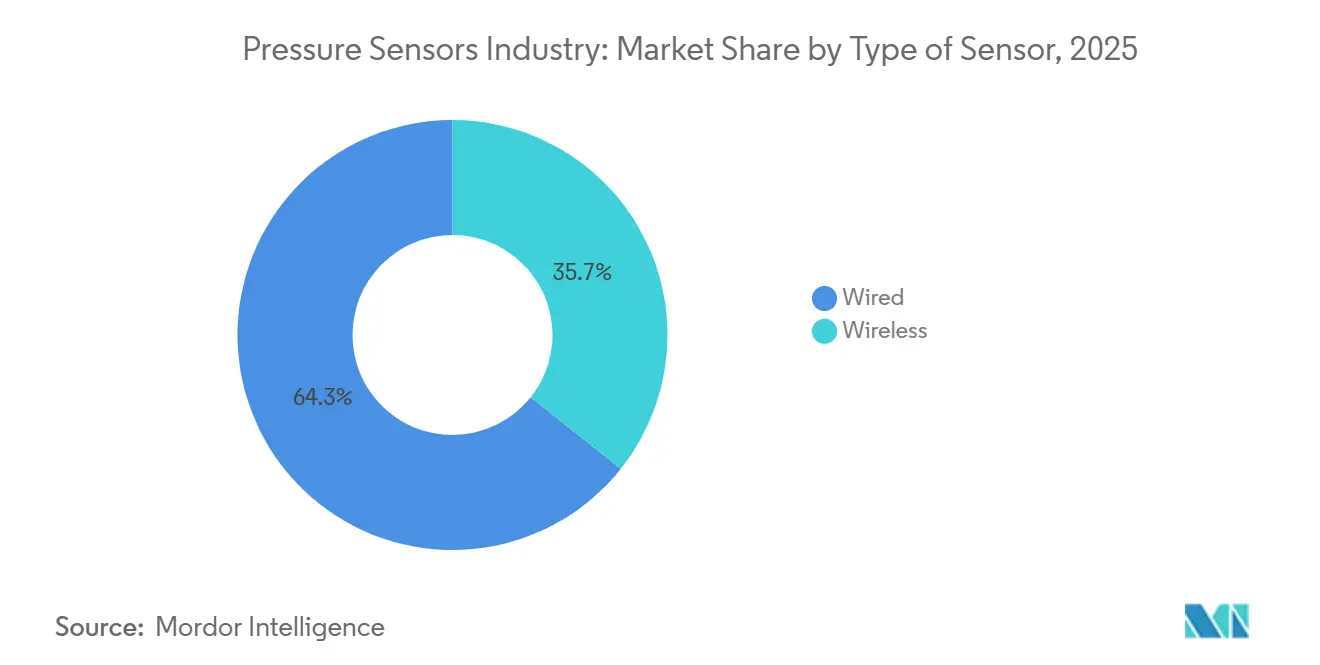
- Per tipologia di sensore, le configurazioni cablate hanno dominato il mercato dei sensori di pressione con una quota del 64.31% nel 2025; le architetture wireless stanno avanzando a un CAGR del 9.63% fino al 2031.
- Per tipologia di prodotto, nel 2025 i dispositivi assoluti rappresentavano il 42.29% del mercato dei sensori di pressione, mentre le unità differenziali sono in espansione a un CAGR del 9.84% fino al 2031.
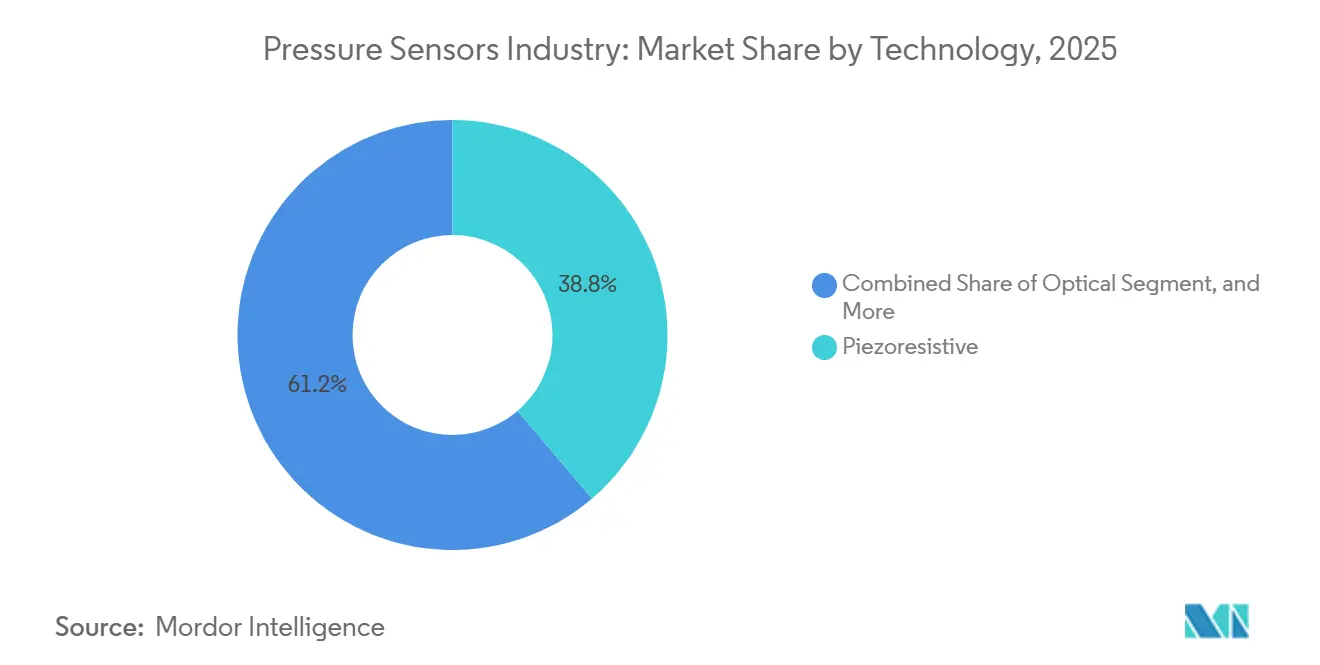
- In termini di tecnologia, il silicio piezoresistivo ha dominato con una quota del 38.76% nel 2025; i trasduttori ottici hanno registrato il CAGR più rapido, pari al 10.47%, durante l'orizzonte di previsione.
- Per applicazione, il settore automobilistico ha mantenuto una quota del 28.49% nel 2025, mentre il segmento medico crescerà a un CAGR del 10.66% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha detenuto una quota di fatturato del 39.73% nel 2025, mentre il Medio Oriente ha registrato il CAGR più alto, pari al 10.23%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sensori di pressione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida elettrificazione dei sistemi di controllo del gruppo propulsore xEV che gestiscono il rilevamento barometrico ad alta precisione | + 1.8% | Globale, con concentrazione in Cina, UE e Nord America | Medio termine (2-4 anni) |
| L'espansione delle ristrutturazioni delle fabbriche intelligenti aumenta la domanda di nodi di sensori wireless | + 1.5% | Nord America e nucleo dell'UE, con ripercussioni sui corridoi industriali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Ondate di adozione del monitoraggio obbligatorio della pressione degli pneumatici in India e nei veicoli a due ruote dell'ASEAN | + 1.2% | India, Indonesia, Tailandia, Vietnam | A breve termine (≤ 2 anni) |
| Accelerazione del lancio delle radio 5G mmWave che richiedono un controllo termomeccanico della pressione di precisione | + 1.0% | Globale, guidato da implementazioni urbane in Nord America, UE, Cina, Corea del Sud | Medio termine (2-4 anni) |
| Adozione di cateteri a pressione MEMS monouso nelle cliniche cardiovascolari ambulatoriali | + 0.9% | Nord America e UE, prima adozione nel Medio Oriente urbano | A lungo termine (≥ 4 anni) |
| L'espansione della flotta di navi metaniere sta migliorando la strumentazione per la pressione sottomarina in ambienti difficili | + 0.7% | Medio Oriente, Nord America, Costa del Golfo, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida elettrificazione dei sistemi di controllo del gruppo propulsore xEV che guidano il rilevamento barometrico ad alta precisione
Le piattaforme ibride plug-in e a batteria ora considerano i sensori barometrici come componenti critici per la sicurezza, poiché gli algoritmi di carica si basano sulla compensazione dell'altitudine per limitare il rischio di surriscaldamento incontrollato. Il BMP585 di Bosch offre una precisione di ±0.5 hPa nell'intervallo di temperature automobilistiche, consentendo regolazioni in tempo reale della velocità di carica mentre i veicoli affrontano i passi di montagna. NXP ha riferito che il numero medio di sensori di pressione per xEV è raddoppiato, passando da 6 nel 2020 a 12 nel 2025, a testimonianza di una maggiore integrazione nei circuiti del vuoto dei freni, nei serbatoi di espansione del liquido di raffreddamento e nei circuiti del refrigerante. L'obbligo dell'ABS per i veicoli a due ruote in India sta guidando la domanda, poiché i chip per la velocità delle ruote e il TPMS possono essere integrati per ridurre i costi. Gli obiettivi di zero emissioni in Cina, UE e Nord America accelerano i programmi di convalida ISO 26262, garantendo una domanda costante di dispositivi barometrici ad alta precisione. [1] Bosch Sensortec, “BMP585 Barometric Pressure Sensor,” bosch-sensortec.com
L'espansione delle ristrutturazioni delle fabbriche intelligenti aumenta la domanda di nodi di sensori wireless
La maggior parte degli stabilimenti produttivi nordamericani ed europei preferisce gli ammodernamenti brownfield rispetto alle costruzioni greenfield, quindi i nodi wireless alimentati a batteria che evitano i lavori di posa delle condutture riducono i tempi di fermo per l'installazione. Deloitte ha rilevato che il 62% degli stabilimenti ha dato priorità a tali ammodernamenti nel 2025, una tendenza rafforzata dal sistema clamp-on Rosemount X-well di Emerson, che riduce la manodopera di installazione fino al 60%. I progetti pilota 5G privati hanno raggiunto una latenza inferiore a 10 ms, mitigando i problemi di jitter e aprendo casi d'uso a circuito chiuso precedentemente limitati a collegamenti da 4-20 mA. L'eterogeneità del protocollo rimane un ostacolo, tuttavia le ragioni economiche per l'adozione da parte del mercato dei sensori di pressione dei nodi wireless si rafforzano poiché le opzioni di energy harvesting ora consentono una durata sul campo di 10 anni.
Ondate di adozione del monitoraggio obbligatorio della pressione degli pneumatici in India e nei veicoli a due ruote dell'ASEAN
L'India ha reso obbligatorio l'ABS sulle motociclette con cilindrata superiore a 125 cc nel gennaio 2026 e i produttori hanno rapidamente integrato il TPMS con i sensori di velocità delle ruote per sfruttare le fasi di produzione condivise. La norma riguarda circa 18 milioni di veicoli a due ruote venduti ogni anno e potrebbe portare la diffusione del TPMS oltre il 30% entro il 2028. Le bozze di regolamentazione in Indonesia e Thailandia indicano un andamento simile entro il 2027, mentre marchi di scooter elettrici premium come Ather già offrono il TPMS integrato di serie. Gli incentivi economici sono chiari: i dati Michelin mostrano che una pressione inferiore del 20% riduce la durata degli pneumatici del 25% e aumenta la resistenza al rotolamento del 10%, quindi i motociclisti recuperano i costi dei sensori grazie a una maggiore durata degli pneumatici e a un minore consumo energetico. [2] Ministero dei trasporti stradali e delle autostrade, "Obbligo ABS per veicoli a due ruote con cilindrata superiore a 125 cc", morth.nic.in
Accelerata implementazione delle radio 5G mmWave che richiedono un controllo termomeccanico della pressione di precisione
Le stazioni base mmWave funzionano a temperature più elevate e sono soggette a soglie di protezione dall'ingresso di agenti esterni più severe rispetto alle unità sub-6 GHz, pertanto la stabilità della pressione dell'involucro di ±2 mbar è ora una specifica di progettazione. Le implementazioni di Ericsson e ZTE integrano barometri MEMS per attivare il raffreddamento attivo e gli avvisi di integrità della guarnizione, riducendo i tassi di guasto del 15% nei climi desertici. L'aggiunta prevista di 4-5 milioni di siti radio dal 2026 al 2031 si traduce in almeno 8 milioni di prese per sensori incrementali. La domanda si concentra nei corridoi urbani del Nord America, Cina, Corea del Sud ed Europa occidentale, dove gli operatori si affrettano a densificare la copertura mmWave. [3] Ericsson, “mmWave Radio Unit Reliability Technical Brief,” ericsson.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Erosione ASP da fonderie MEMS cinesi a marchio bianco | -1.3% | Globale, più acuto nell'area Asia-Pacifico e nei livelli industriali sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Il panorama frammentato dei protocolli wireless aumenta i costi di integrazione | -0.9% | Ristrutturazioni di siti industriali dismessi a livello globale, in particolare in Nord America e nell'UE | Medio termine (2-4 anni) |
| Problemi di affidabilità nei chip di pressione ottica oltre le linee di processo di 175 °C | -0.5% | Settori petrolchimici e di produzione di energia in Medio Oriente, Nord America e Costa del Golfo | A lungo termine (≥ 4 anni) |
| Esposizione della catena di fornitura alla carenza di wafer piezoresistivi in grandi quantità | -0.6% | Globale, con colli di bottiglia nella fornitura di silicio speciale da Giappone e Taiwan | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Erosione ASP da fonderie MEMS cinesi a marchio bianco
Stampi chiavi in mano con prezzi inferiori del 30-50% rispetto agli equivalenti occidentali attraggono gli OEM in fasce di prezzo sensibili ai costi. Sensata ha riconosciuto una perdita di quote di mercato in Cina, poiché i fornitori locali di TPMS devono conformarsi alle normative nazionali sui contenuti, riducendo i margini lordi per i marchi storici, che ora si stanno orientando verso l'integrazione di ASIC a valore aggiunto. Le fonderie stanno ampliando le linee di produzione di wafer da otto pollici e automatizzando la calibrazione per ampliare il divario di prezzo, sfidando il posizionamento premium dei leader globali.
Il panorama frammentato dei protocolli wireless aumenta i costi di integrazione
I produttori si destreggiano tra LoRaWAN per le risorse a lungo raggio, Zigbee per l'affidabilità della rete mesh, BLE per l'accoppiamento con gli smartphone e stack proprietari dei principali produttori di automazione. Un sondaggio dell'Industrial Internet Consortium del 2025 ha rivelato che quasi la metà degli intervistati cita il caos dei protocolli come il principale ostacolo alla scalabilità delle implementazioni, con un'azienda alimentare europea che ha pagato 225,000 dollari in gateway aggiuntivi e costi cloud per supportare tre radio incompatibili. In assenza di uno standard universale, gli utilizzatori di reti brownfield continueranno a sostenere elevati costi di integrazione.
Analisi del segmento
Per tipo di sensore: i nodi wireless guadagnano terreno nonostante il predominio dei sensori cablati
Le configurazioni cablate hanno conquistato il 64.31% della quota di mercato dei sensori di pressione nel 2025, riflettendo decenni di investimenti in loop 4-20 mA e reti fieldbus che garantiscono latenza deterministica all'interno di raffinerie, centrali elettriche e impianti idrici municipali. Queste installazioni rimangono indispensabili nei sistemi di sicurezza strumentati regolati dalla norma IEC 61508 e nei controlli ad anello chiuso ad alta velocità, dove gli aggiornamenti inferiori al millisecondo sono obbligatori. I nodi wireless, tuttavia, si stanno espandendo a un CAGR del 9.63% fino al 2031, poiché gli operatori di impianti esistenti preferiscono dispositivi alimentati a batteria che evitano costi di condutture e tempi di fermo. I trasmettitori clamp-on di Emerson, ad esempio, riducono la manodopera per l'ammodernamento fino al 60%, consentendo un ammortamento in meno di 18 mesi, anche dopo aver considerato i costi di gateway e cloud. I progetti pilota 5G privati ora offrono una latenza inferiore a 10 ms, eliminando la barriera del jitter che un tempo confinava i sensori non collegati a ruoli non critici.
L'interesse si sta spostando verso implementazioni wireless che gestiscono il monitoraggio delle condizioni, il rilevamento delle perdite e il tracciamento degli asset mobili a intervalli da uno a dieci secondi. I moduli di energy harvesting e i chipset a bassissimo consumo prolungano la durata sul campo a oltre 10 anni, alleviando l'ansia da manutenzione per asset remoti come forni rotanti e gru a ponte. Di conseguenza, il mercato dei sensori di pressione collegati ai nodi wireless potrebbe raggiungere il 40% delle spedizioni unitarie entro il 2031, sebbene i collegamenti cablati manterranno probabilmente la leadership in termini di valore grazie a prezzi unitari più elevati in ambienti critici per la sicurezza. La coesistenza di entrambe le architetture obbliga i fornitori a offrire gateway ibridi e software unificato per la gestione dei dispositivi che astraggono i livelli di trasporto sottostanti. Coloro che semplificano l'integrazione multiprotocollo sono nella posizione migliore per catturare volumi incrementali man mano che le fabbriche convertono gradualmente i loop legacy in mesh alimentate a batteria.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: i sensori differenziali aumentano il monitoraggio delle camere bianche e dei filtri
Le unità assolute hanno rappresentato il 42.29% delle spedizioni del 2025, al servizio di sistemi di compensazione dell'altitudine xEV ed economizzatori barometrici negli impianti HVAC commerciali. Tuttavia, i dispositivi differenziali stanno avanzando a un ritmo del 9.84%, poiché le camere bianche farmaceutiche e i reparti di isolamento ospedaliero devono mantenere una pressione positiva da 5 a 15 Pa rispetto ai corridoi adiacenti. Le strutture biologiche ISO Classe 5 ora sostituiscono i manometri analogici con trasmettitori MEMS digitali che trasmettono dati privi di deriva ai sistemi di gestione degli edifici, favorendo una rapida crescita delle unità. Allo stesso modo, gli operatori HVAC utilizzano sensori differenziali per segnalare l'intasamento dei filtri prima che il flusso d'aria si deteriori, prevenendo sprechi energetici e garantendo la conformità agli standard di qualità dell'aria interna.
I progetti di misuratori rimangono il cavallo di battaglia per i circuiti idraulici e pneumatici, dove il riferimento ambientale semplifica la calibrazione, ma la loro crescita è inferiore a quella della categoria differenziale, in forte espansione. I frequenti progetti di investimento nelle fabbriche di semiconduttori, nelle gigafabbriche di batterie e negli impianti di scienze biologiche mantengono solida la domanda di rilevamento assoluto, quindi tutti e tre i prodotti mantengono la loro rilevanza a lungo termine. Tuttavia, la costante espansione a due cifre nelle camere bianche orienta i ricavi futuri verso dispositivi a due porte che offrono prezzi di vendita medi più elevati e diagnostica a valore aggiunto. I fornitori che abbinano uscite differenziali a dati di temperatura e umidità sul sensore ottengono un vantaggio perché il monitoraggio integrato riduce il numero di sensori per stanza, soddisfacendo al contempo audit di convalida sempre più rigorosi.
Per tecnologia: i trasduttori ottici superano quelli piezoresistivi in ambienti difficili
Il silicio piezoresistivo ha detenuto una quota del 38.76% nel 2025 grazie ai risparmi a livello di wafer, agli ingombri ridotti e a una finestra operativa da -40 °C a +125 °C che soddisfa la maggior parte delle esigenze automobilistiche, industriali e di consumo. Ciononostante, i progetti in fibra ottica e in zaffiro stanno crescendo a un CAGR del 10.47%, poiché le navi metaniere, i cracking petrolchimici e gli strumenti di fondo pozzo spingono l'esposizione oltre i 175 °C, dove l'interferenza elettromagnetica e la deriva dielettrica rendono inaffidabili i componenti in silicio e capacitivi. Le aziende di servizi petroliferi specificano sonde in fibra ottica per giacimenti da 20,000 psi, pagando il triplo del prezzo delle sonde piezoresistive, poiché i risparmi sui tempi di attività giustificano il sovrapprezzo.
I MEMS capacitivi continuano a primeggiare nei nodi wireless alimentati a batteria, offrendo correnti di sospensione nell'ordine dei nanoampere che prolungano la durata della batteria dei trasmettitori remoti. Le unità al quarzo risonanti, apprezzate per la stabilità in termini di parti per miliardo, occupano territori di nicchia come i test di propulsione satellitare e i laboratori metrologici nazionali. Ogni architettura rappresenta quindi un'isola distinta in termini di rapporto prezzo-prestazioni, quindi il mercato dei sensori di pressione rimarrà multitecnologico fino al 2031. I fornitori che concedono in licenza il know-how di fabbricazione o che confezionano più tipi di matrici in un alloggiamento comune possono tutelarsi dalle oscillazioni della domanda, ampliando al contempo la propria quota di distinta base negli assemblaggi complessi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il segmento medico guida la crescita nell'adozione di cateteri monouso
Il settore automobilistico ha mantenuto il 28.49% dei ricavi nel 2025, grazie al sistema brake-by-wire, al controllo elettronico della stabilità e ai circuiti termici della batteria che integrano collettivamente da 6 a 12 sensori per veicolo leggero. I requisiti di elettrificazione aumentano ulteriormente i contenuti, poiché i profili di carica regolati in base all'altitudine dipendono dal feedback barometrico. Il settore medico, tuttavia, si sta espandendo più rapidamente, con un CAGR del 10.66%, poiché i centri cardiovascolari ambulatoriali passano ai cateteri MEMS monouso, eliminando la responsabilità per la risterilizzazione e l'ammortamento del capitale. L'acquisizione di ICU Medical da parte di BD ha consolidato la competenza nei prodotti monouso, mentre Edwards Lifesciences ha registrato una crescita a due cifre per la sua linea FloTrac, destinata ai laboratori di emodinamica ambulatoriale.
I retrofit industriali aumentano costantemente il volume di produzione dotando compressori, linee di vapore e presse idrauliche di trasmettitori intelligenti che alimentano modelli di manutenzione basati sull'apprendimento automatico. L'elettronica di consumo continua a ordinare die ultraminiaturizzati inferiori a 2 mm² per smartphone, dispositivi indossabili e droni, sebbene i margini unitari rimangano ridotti. Il settore aerospaziale e della difesa riserva i sensori in SiC per jet ipersonici e droni per immersioni in acque profonde, nicchie che privilegiano l'affidabilità rispetto al costo. Le aziende di trasformazione alimentare e delle bevande, vincolate dai codici sanitari 3-A, installano trasmettitori a membrana a filo resistenti a prodotti chimici caustici per la pulizia in loco. Con la maturazione di questi diversi settori verticali, i fornitori che personalizzano robustezza, packaging e funzionalità digitali per ogni caso d'uso conquisteranno una quota enorme del mercato dei sensori di pressione.
Analisi geografica
Nel 2025, l'area Asia-Pacifico ha rappresentato una quota di mercato dominante del 39.73% per i sensori di pressione, grazie alla produzione cinese di 26 milioni di unità di autovetture e all'ampia base indiana di veicoli a due ruote, ora coperta da obblighi ABS-TPMS. I poli di elettronica ad alto volume di Shenzhen, Hsinchu e Suwon producono die ultraminiaturizzati per smartphone e dispositivi indossabili, mentre i produttori giapponesi di apparecchiature per chip specificano trasmettitori sub-mTorr per utensili CVD da 300 mm. La Corea del Sud ha installato oltre 200,000 piccole celle mmWave nel 2025, ciascuna delle quali richiede barometri per involucri che attivano allarmi di raffreddamento attivo e di integrità della tenuta. Questi diversi flussi di domanda spiegano perché gli OEM e gli ODM regionali continuino a localizzare la capacità produttiva di MEMS, riducendo i tempi di consegna e attenuando le oscillazioni valutarie. L'area Asia-Pacifico, quindi, rimane il punto di riferimento per la crescita delle unità, anche se altre regioni accelerano la crescita del valore.
Si prevede che il Medio Oriente registrerà il CAGR più rapido, pari al 10.23%, fino al 2031, trainato dai megaprogetti GNL e petrolchimici che richiedono strumentazione criogenica e ad alta temperatura. L'ordine di 128 navi per GNL di QatarEnergy rappresenta fino a 12,800 trasmettitori sottomarini, mentre il programma Jafurah di Saudi Aramco per gas non convenzionali specifica sensori in SiC in grado di resistere a temperature di 175 °C in pozzo. Le iniziative sull'idrogeno, come l'elettrolizzatore da 1 GW di ADNOC, richiedono centinaia di misuratori differenziali da 700 bar per treni di compressione e skid ad acqua deionizzata. Gli appaltatori EPC regionali privilegiano sempre più progetti in fibra ottica per l'immunità alle interferenze elettromagnetiche in prossimità di stazioni di commutazione a 400 kV, ampliando il mix di tecnologie impiegate nei progetti del Golfo. Questo ampio arretrato di investimenti garantisce una pista stabile per i fornitori in grado di certificare i prodotti secondo le norme IECEx Zona 0.
Il Nord America ha generato poco meno di un terzo del fatturato del 2025, poiché i servizi di shale gas hanno richiesto trasmettitori per testa di pozzo da 10,000 psi e le vendite di veicoli elettrici a batteria negli Stati Uniti hanno raggiunto 1.8 milioni di unità, ciascuna dotata di logica BMS con compensazione dell'altitudine. L'Europa segue da vicino, dove le normative Euro 7 sugli scarichi e i retrofit 5G privati negli stabilimenti tradizionali mantengono solidi i portafogli ordini per i trasmettitori intelligenti. Insieme, questi mercati maturi enfatizzano la prontezza digitale, il rafforzamento della sicurezza informatica e la calibrazione over-the-air, aumentando i prezzi medi di vendita anche quando i volumi unitari si stabilizzano. Di conseguenza, il mercato regionale dei sensori di pressione sta crescendo più rapidamente del numero di veicoli o stabilimenti locali, rafforzando la necessità di wrapper software a valore aggiunto. I fornitori che offrono pacchetti di gateway, analisi e contratti di servizio pluriennali acquisiscono flussi di entrate ricorrenti che li isolano dalle oscillazioni dei prezzi dei componenti grezzi.
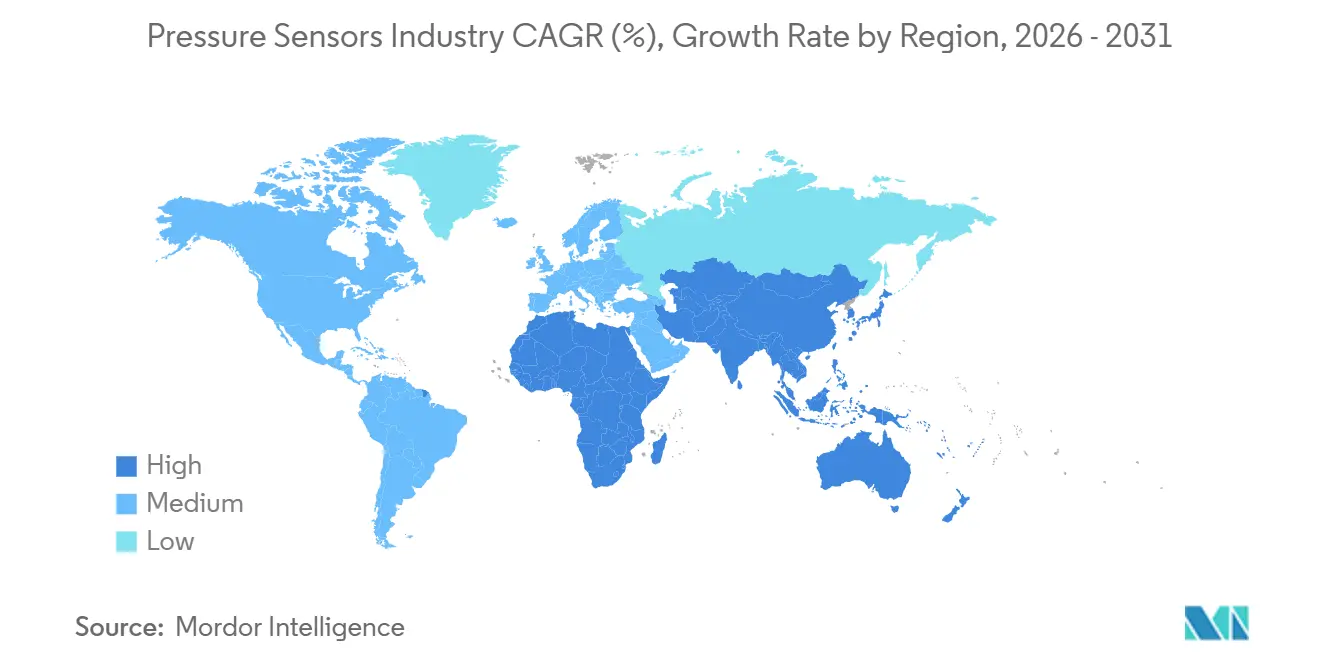
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
I primi cinque fornitori controllavano circa il 35-40% del fatturato globale nel 2025, una concentrazione che produce un punteggio competitivo moderato di 6. Bosch, Honeywell, Sensata, Emerson e TE Connectivity sono i pilastri di questo livello, sfruttando la scalabilità nelle supply chain automotive e industriale per proteggere la quota di mercato. La persistente erosione del prezzo medio di vendita dovuta alle matrici white-label cinesi con prezzi compresi tra 8 e 52 dollari mantiene elevata la pressione sul margine lordo. Per contrastare questo fenomeno, gli operatori storici indirizzano la ricerca e sviluppo verso il co-packaging di ASIC, la compensazione della temperatura on-chip e le uscite digitali calibrate in fabbrica, che accorciano i cicli di qualificazione dei clienti.
Le mosse strategiche sottolineano questo spostamento verso il valore integrato. Il barometro BMP585 di Bosch ha unito la memoria FIFO con una precisione di ±0.5 hPa in un package di 2 mm x 2 mm per approfondire la penetrazione dei veicoli elettrici. Il sistema clamp-on Rosemount X-well di Emerson ha ridotto la manodopera per il retrofit fino al 60% e ha aperto opportunità di connettività wireless all'interno di zone pericolose. L'acquisto di ICU Medical da parte di BD per 4.8 miliardi di dollari ha consolidato la leadership nei trasduttori medicali monouso, mentre TE Connectivity ha lanciato il modello MS5839-02BA per l'acquisizione di prese per droni e dispositivi indossabili che richiedono una tenuta stagna IPx8. Ogni iniziativa è in linea con una spinta più ampia a vendere sottosistemi completi piuttosto che elementi di rilevamento standardizzati.
Al di sotto del livello più alto si trovano specialisti regionali e fornitori di gateway indipendenti dal protocollo che prosperano grazie alla personalizzazione. Le fonderie cinesi espandono le linee di wafer da otto pollici e automatizzano la calibrazione per ampliare il divario di prezzo, attirando acquirenti consumer e industriali attenti ai costi. I principali produttori europei di automazione integrano sensori con piattaforme cloud proprietarie, barattando il lock-in con la semplicità di integrazione. L'attività di private equity, esemplificata dall'accordo di privatizzazione da 8.2 miliardi di dollari di Sensata, inietta capitale per gli aggiornamenti delle fabbriche e consolida gli operatori di fascia media. Con il ritardo nell'armonizzazione dei protocolli, i fornitori in grado di integrare LoRaWAN, Zigbee, BLE e 5G in un unico stack di gestione dei dispositivi ottengono un vantaggio duraturo anche in un campo di battaglia frammentato.
Leader del settore dei sensori di pressione
Bosch Sensortech GmbH
TE Connectivity
Honeywell International Inc.
Emerson ElectricCo.
Sensata Technologies Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: entra in vigore in India la norma ABS sulle motociclette di cilindrata superiore a 125 cc, incrementando indirettamente i volumi dei sistemi TPMS integrati.
- Ottobre 2025: BD conclude un accordo da 4.8 miliardi di dollari con ICU Medical per ampliare l'offerta di cateteri monouso.
- Settembre 2025: QatarEnergy conferma l'ordine di 128 navi per il trasporto di GNL per un valore di 20 miliardi di dollari, ciascuna delle quali integra fino a 100 trasmettitori di pressione criogenici.
- Luglio 2025: Emerson lancia l'unità di pressione wireless Rosemount X-well a morsetto che riduce la manodopera di retrofit fino al 60%.
Ambito del rapporto sul mercato globale dei sensori di pressione
Il rapporto sul settore dei sensori di pressione è segmentato per tipo di sensore (cablato e wireless), tipo di prodotto (assoluto, differenziale, manometrico), tecnologia (piezoresistivo, elettromagnetico, capacitivo, risonante a stato solido, ottico, altre tecnologie), applicazione (automotive, medicale, elettronica di consumo, industriale, aerospaziale e difesa, alimentare e delle bevande, HVAC) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di sensore
| cablato |
| Wireless |
Per tipo di prodotto
| Assoluta |
| Differenziale |
| Valutare |
Per tecnologia
| piezoresistivo |
| Elettromagnetico |
| Capacitivo |
| Stato solido risonante |
| Trasduttori ottici |
| Altre tecnologie |
Per Applicazione
| Automotive |
| Medicale |
| Elettronica di consumo |
| Industriale |
| Aerospazio e Difesa |
| Cibo e Bevande |
| HVAC |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di sensore | cablato | ||
| Wireless | |||
| Per tipo di prodotto | Assoluta | ||
| Differenziale | |||
| Valutare | |||
| Per tecnologia | piezoresistivo | ||
| Elettromagnetico | |||
| Capacitivo | |||
| Stato solido risonante | |||
| Trasduttori ottici | |||
| Altre tecnologie | |||
| Per Applicazione | Automotive | ||
| Medicale | |||
| Elettronica di consumo | |||
| Industriale | |||
| Aerospazio e Difesa | |||
| Cibo e Bevande | |||
| HVAC | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente crescerà la domanda globale di sensori di pressione entro il 2031?
Si prevede che il mercato dei sensori di pressione crescerà a un CAGR del 9.26% dal 2026 al 2031, raggiungendo i 33.92 miliardi di dollari entro la fine del periodo.
Quale blocco regionale contribuisce oggi alle maggiori entrate?
Nel 2025, la quota maggiore è stata detenuta dalla regione Asia-Pacifico, pari al 39.73%, guidata dall'ampia produzione automobilistica cinese e dagli obblighi imposti dall'India sui veicoli a due ruote.
Dove si prevede la crescita geografica più rapida?
Il Medio Oriente registra il CAGR più rapido, pari al 10.23% fino al 2031, alimentato dagli ordini di navi metaniere e dalle espansioni petrolchimiche.
Quale tecnologia di sensori sta prendendo piede nelle applicazioni a temperature estreme?
I trasduttori di pressione ottici e basati su SiC stanno crescendo a un ritmo a due cifre perché tollerano ambienti con temperature superiori a 175 °C.
Perché i nodi di pressione wireless stanno guadagnando terreno nelle fabbriche?
I trasmettitori alimentati a batteria evitano l'installazione di condotti, riducono la manodopera di retrofit fino al 60% e ora raggiungono una durata sul campo di 10 anni, rendendo il ritorno dell'investimento interessante.
Quale segmento di utilizzo finale registra la crescita più elevata?
I dispositivi medici sono in testa con un CAGR del 10.66%, poiché i cateteri MEMS monouso stanno sostituendo i sistemi riutilizzabili nelle cliniche cardiovascolari ambulatoriali.


