

Dimensioni e quota di mercato dei moduli bagno prefabbricati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
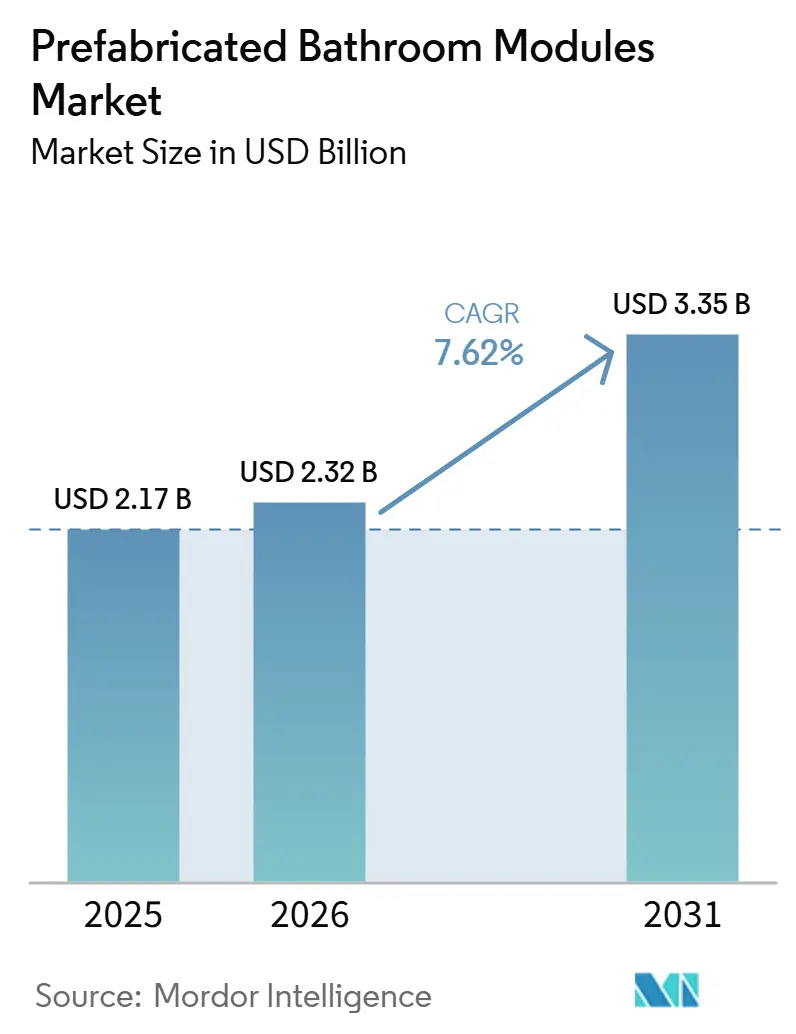
| Dimensione del mercato (2026) | 2.32 miliardo di dollari |
| Dimensione del mercato (2031) | 3.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.62% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
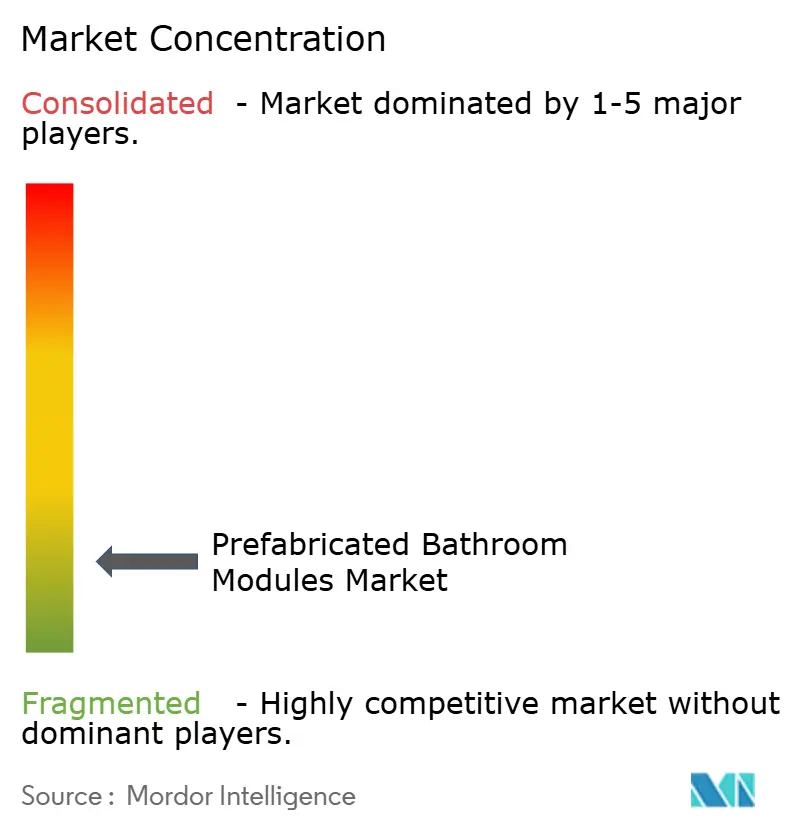
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei moduli bagno prefabbricati a cura di Mordor Intelligence
Si prevede che il mercato dei moduli bagno prefabbricati crescerà da 2.17 miliardi di dollari nel 2025 a 2.32 miliardi di dollari nel 2026 e raggiungerà i 3.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.62% nel periodo 2026-2031.
Il mercato dei moduli bagno prefabbricati si è evoluto oltre la nicchia delle opzioni di prefabbricazione fuori sede, poiché le unità per bagni prefabbricati in fabbrica ora rispondono alle pressioni dei tempi e alla carenza di manodopera all'interno dello stesso modello di consegna. Appaltatori e sviluppatori apprezzano sempre di più la consegna basata su moduli perché impianti idraulici, piastrellatura, impermeabilizzazione e finitura possono essere spostati in contesti di produzione controllati dove i controlli di qualità sono più facili da standardizzare e le rilavorazioni sono più facili da contenere prima dell'installazione in loco. Anche i requisiti ambientali, sociali e di governance (ESG) supportano la domanda perché la prefabbricazione riduce gli sprechi in cantiere e può ridurre il carbonio incorporato quando la disciplina progettuale, la selezione dei materiali e i controlli di processo sono ben gestiti [1] Mihaela Bejinariu et al., “Systematic Review of Sustainability Outcomes in Prefabricated Construction,” Discover Civil Engineering, link.springer.com . Il posizionamento competitivo nel mercato dei moduli bagno prefabbricati dipende ancora più dal record di consegna, dalla capacità logistica regionale, dalla certificazione delle specifiche e dalla maturità della produzione digitale che dalla sola scala globale. Il mercato dei moduli bagno prefabbricati deve ancora affrontare le difficoltà derivanti dai requisiti di personalizzazione specifici del progetto e dalle limitazioni di sollevamento e accesso al cantiere. Tuttavia, tali limitazioni non ne hanno intaccato il ruolo nei programmi di costruzione ad alto volume di hotel, strutture sanitarie, alloggi per studenti e complessi residenziali.
Punti chiave del rapporto
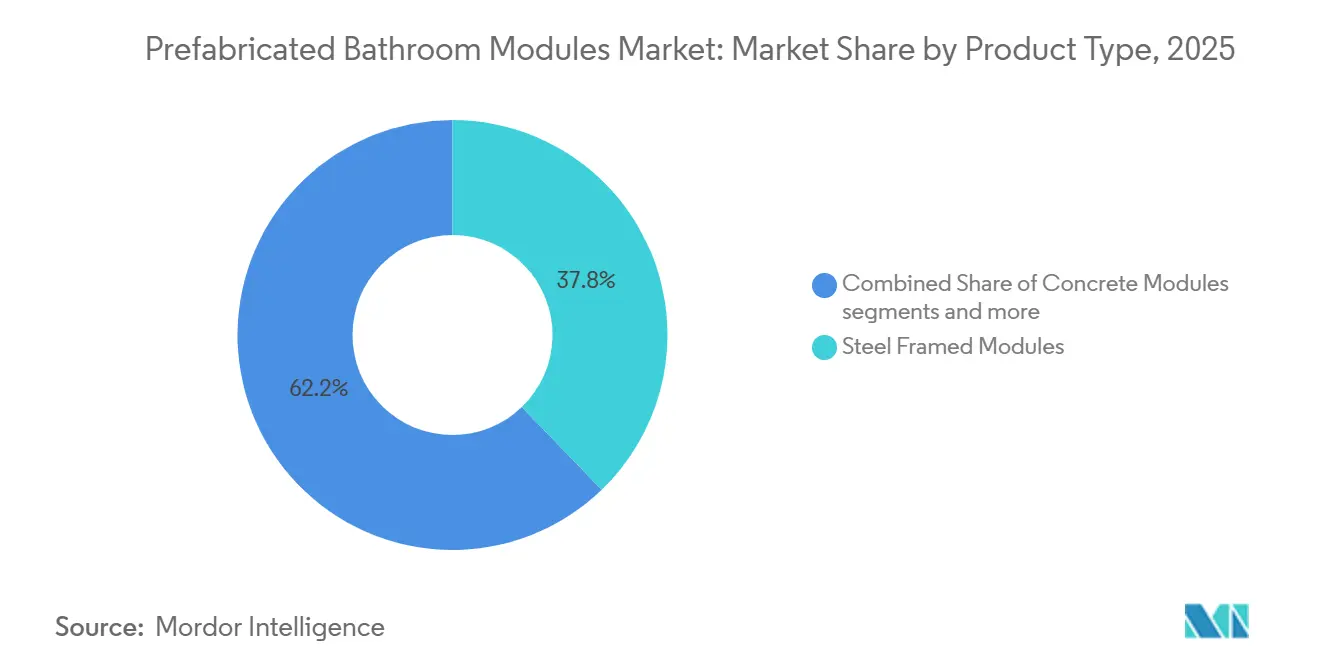
- Per tipologia di prodotto, i moduli con struttura in acciaio detenevano una quota del 37.80% del mercato dei moduli bagno prefabbricati nel 2025, mentre si prevede che i moduli ibridi cresceranno a un tasso annuo composto del 9.10% fino al 2031.
- Per tipologia di installazione, le nuove costruzioni rappresentavano il 69.40% della quota di mercato dei moduli bagno prefabbricati nel 2025, mentre le ristrutturazioni e gli interventi di ammodernamento hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari all'8.60% fino al 2031.
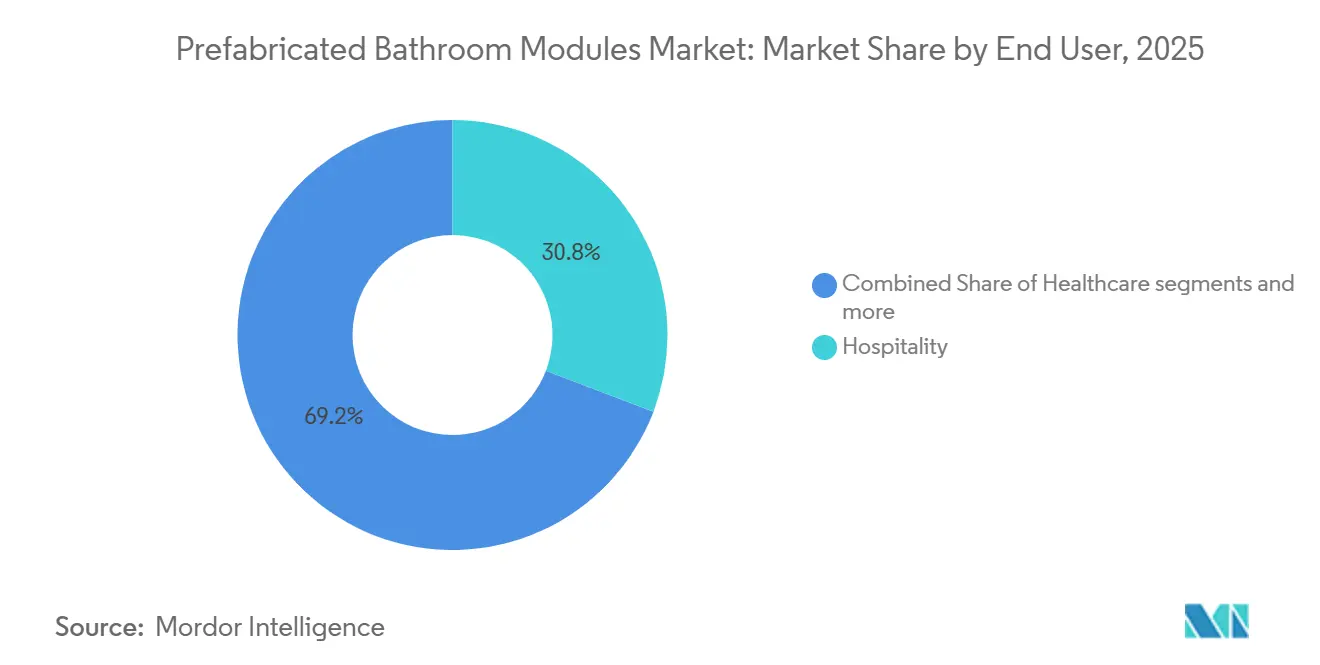
- Per quanto riguarda gli utenti finali, il settore alberghiero ha rappresentato una quota del 30.80% nel 2025, mentre il settore sanitario sta crescendo a un tasso annuo composto del 9.30% fino al 2031.
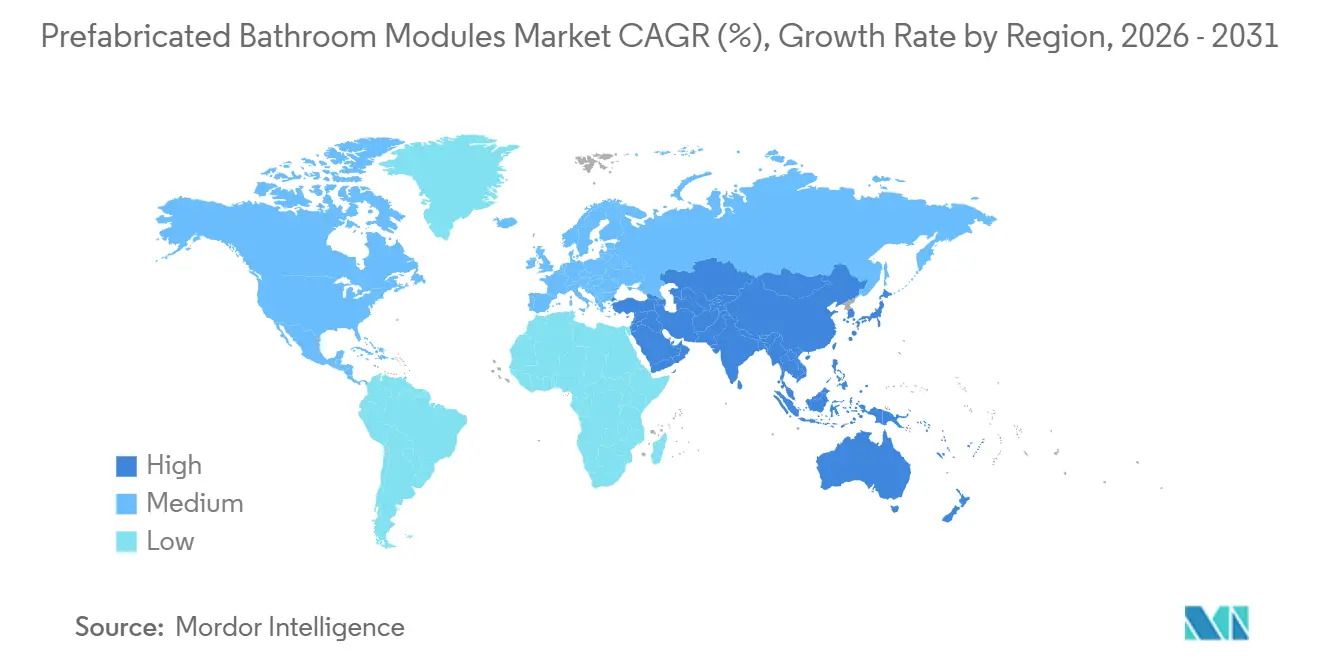
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 31.75% della quota di mercato dei moduli bagno prefabbricati, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.80% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei moduli bagno prefabbricati
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione della costruzione modulare nei progetti con tempi di consegna ristretti. | + 2.0% | Presente a livello globale, con una presenza concentrata in Regno Unito, Australia, Stati Uniti e India. | A breve termine (≤ 2 anni) |
| Carenza di manodopera e limitazioni alla produttività in loco | + 1.8% | Globale, acuto nel Regno Unito, negli Stati Uniti, in Canada, in Germania e in Australia. | Medio termine (2-4 anni) |
| Richiesta da parte del settore sanitario e alberghiero di bagni igienici e standardizzati. | + 1.2% | Nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente, l'Africa e l'Unione Europea. | Medio termine (2-4 anni) |
| Controllo qualità più rapido in fabbrica e minori tassi di rilavorazione rispetto ai bagni costruiti in loco. | + 0.7% | Global | A breve termine (≤ 2 anni) |
| Pressione ESG per ridurre gli sprechi e il consumo idrico in cantiere | + 0.5% | L'Unione Europea è in primo piano, mentre l'Asia-Pacifico e il Nord America sono in fase emergente. | Medio termine (2-4 anni) |
| Crescente necessità di soluzioni di ammodernamento replicabili per gli edifici vetusti. | + 0.3% | L'Unione Europea è dominante, con Regno Unito, Germania, Francia e Paesi Bassi. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione della costruzione modulare nei progetti con tempi di consegna ristretti.
Il mercato dei moduli bagno prefabbricati sta beneficiando di tempistiche di progetto più stringenti nei settori dell'ospitalità, degli alloggi per studenti e della sanità, dove la consegna anticipata degli edifici è diventata direttamente collegata ai tempi di generazione dei ricavi e agli obiettivi di occupazione. Il modello operativo di Laing O'Rourke prevede che almeno il 70% dell'ambito di ciascun progetto venga realizzato fuori sede, e il suo framework di partnership con AECOM, BDP e WSP è stato presentato come una disciplina di consegna fissa piuttosto che una preferenza costruttiva discrezionale. Lo stesso modello è stato associato a una riduzione di oltre il 60% del fabbisogno di manodopera in loco e a una consegna più rapida del 30%, il che fornisce alle imprese di costruzione generali un programma concreto quando presentano ai clienti la costruzione basata su moduli. Per un progetto di hotel da 200 camere, l'installazione di moduli bagno su tutti i piani può essere completata in meno di 8 settimane, mentre la sequenza convenzionale di installazione tradizionale richiederebbe dai 18 ai 24 mesi e manterrebbe i bagni sul percorso critico per molto più tempo. Una volta che gli sviluppatori integrano le specifiche per i bagni prefabbricati nei quadri di approvvigionamento, i produttori di moduli passano da fornitori opzionali a fornitori essenziali per il programma, con una maggiore disciplina sui prezzi e una maggiore visibilità sugli ordini futuri. Questo è importante perché il rispetto delle tempistiche ha ora un peso pari al risparmio diretto sui costi in molti progetti multi-unità, soprattutto quando i ritardi nel completamento influiscono sull'apertura di hotel, sull'ammissione di studenti o sulla messa in funzione di ospedali.
Carenza di manodopera e limitazioni alla produttività in loco
Il mercato dei moduli bagno prefabbricati è inoltre spinto dalla persistente carenza di manodopera, che la sola inflazione salariale non è riuscita a risolvere nelle principali economie del settore edile. Il primo Rapporto annuale sulle competenze di Skills England, pubblicato nel 2026, prevedeva che il settore edile del Regno Unito avrebbe avuto bisogno di 758,000 lavoratori aggiuntivi entro il 2035, di cui 493,000 in professioni prioritarie, con un aumento del 26.2% rispetto al numero di occupati nel 2025. Anche il Construction Industry Training Board ha previsto una carenza di 206,000 lavoratori in tutto il Regno Unito dal 2026 al 2030, con la necessità di 41,200 nuovi ingressi ogni anno per mantenere l'attuale capacità di fornitura. Negli Stati Uniti, nel 2025 sono stati segnalati 439,000 posti vacanti per operai edili e SurePods afferma che l'installazione di un bagno tradizionale può richiedere 35 membri della squadra in loco, rispetto ai 7 necessari per la consegna e l'installazione dei moduli. Un singolo modulo elimina gran parte del problema della sequenza di lavoro tra idraulici, piastrellisti, elettricisti e addetti alle finiture, il che è un vantaggio significativo poiché i problemi di coordinamento rimangono una delle principali cause di ritardo nell'edilizia tradizionale. Questo rende la soluzione modulare interessante non solo per i costi della manodopera, ma anche per la riduzione delle difficoltà di gestione del progetto derivanti dalla necessità di affidarsi a diverse figure professionali, spesso difficili da reperire, per completare un bagno nella sequenza corretta.
Richiesta da parte del settore sanitario e alberghiero di bagni igienici e standardizzati.
Il mercato dei moduli bagno prefabbricati sta registrando una forte domanda da parte di progetti alberghieri e sanitari, poiché entrambi i segmenti privilegiano una qualità costante dei bagni e tempi di consegna più rapidi per configurazioni di unità ripetibili. Nel settore alberghiero, tale domanda è legata agli standard dei marchi internazionali, ai tempi di apertura ristretti e alla necessità di riprodurre la stessa qualità di finitura in un elevato numero di camere in diversi edifici o sedi. Nel settore sanitario, il profilo della domanda è più tecnico, poiché le specifiche per il controllo delle infezioni privilegiano superfici senza giunture, ventilazione integrata e configurazioni che possono essere certificate prima che le unità lascino la fabbrica. Panasonic Housing Solutions ha iniziato ad accettare ordini nell'aprile 2026 per il modulo bagno Aquaheart F-eX W per le strutture di assistenza agli anziani giapponesi, a dimostrazione di come la progettazione dei moduli bagno si stia evolvendo verso soluzioni per il bagno assistito e configurazioni specifiche per l'assistenza, anziché rimanere limitata ai moduli commerciali standard. Questo cambiamento amplia la base di clienti per i produttori in grado di soddisfare i requisiti di progettazione di livello medicale, le configurazioni accessibili e una validazione del prodotto più rigorosa prima dell'installazione. Ciò dimostra anche che la crescita maggiore non deriva da un singolo caso d'uso uniforme, bensì dalla domanda ripetuta di bagni attrezzati per persone con disabilità in hotel, ospedali, strutture di assistenza e altri progetti in cui igiene e velocità di installazione sono entrambi fattori importanti.
Controllo qualità più rapido in fabbrica e minori tassi di rilavorazione rispetto ai bagni costruiti in loco.
Il controllo qualità (QA) in fabbrica supporta il mercato dei moduli bagno prefabbricati perché le attività chiave relative agli ambienti umidi vengono completate in un ambiente di produzione controllato, anziché essere distribuite tra diverse figure professionali in cantiere. Questa configurazione migliora la uniformità in termini di impianti idraulici, impermeabilizzazione, piastrellatura e finiture, facilitando al contempo l'individuazione di eventuali difetti prima che l'unità raggiunga il cantiere. Una minore necessità di rilavorazioni è fondamentale, poiché la costruzione di un bagno spesso richiede una stretta coordinazione tra idraulici, elettricisti, piastrellisti e addetti alle finiture, e qualsiasi errore in una fase può ritardare la successiva in un processo di costruzione in loco. La consegna di elementi prefabbricati riduce il rischio di coordinamento, completando la maggior parte del lavoro prima dell'installazione e aiutando gli appaltatori a evitare correzioni dovute a perdite, discrepanze dimensionali e riparazioni di finitura in fase avanzata. I produttori stanno inoltre rafforzando questo vantaggio attraverso metodi di produzione di precisione CNC e punti di controllo in fabbrica, migliorando la qualità e l'affidabilità e riducendo la necessità di regolazioni manuali in cantiere. Poiché questi vantaggi sono immediatamente visibili durante l'installazione e la consegna, un controllo qualità più rapido in fabbrica e una minore necessità di rilavorazioni rimangono un fattore di crescita globale a breve termine per il mercato dei moduli bagno prefabbricati.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di coordinamento della progettazione e di ingegneria. | -0.7% | Diffusione globale, più accentuata in Nord America e Nord Europa. | Medio termine (2-4 anni) |
| Vincoli relativi a trasporto, sollevamento e accesso al sito. | -0.6% | Mercati urbani densi, Regno Unito, Giappone, Singapore, Emirati Arabi Uniti | Medio termine (2-4 anni) |
| La personalizzazione specifica del progetto rallenta i vantaggi della standardizzazione | -0.4% | Global | A lungo termine (≥ 4 anni) |
| Scarsa familiarità con gli appaltatori e capacità di installazione frammentata | -0.3% | Mercati emergenti, Sud America, Sud-est asiatico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di coordinamento della progettazione e di ingegneria.
Il mercato dei moduli bagno prefabbricati si trova ancora ad affrontare un significativo ostacolo all'adozione, poiché le decisioni architettoniche, strutturali e impiantistiche (MEP) devono essere definite molto prima rispetto alla consegna di bagni tradizionali. Gli sviluppatori spesso devono finalizzare questo livello di risoluzione progettuale dai 6 ai 12 mesi prima rispetto ai contratti convenzionali, con conseguente maggiore concentrazione di pianificazione e decisioni nella fase iniziale. Quando l'ambito del progetto cambia dopo che la pianificazione della fabbricazione è già in fase avanzata, le revisioni tardive delle dimensioni dei moduli o della disposizione degli impianti possono innescare modifiche agli stampi e costose interruzioni della produzione in fabbrica. Il rischio aumenta quando gli appaltatori hanno meno familiarità con il coordinamento del Building Information Modeling (BIM) e la gestione delle tolleranze, poiché gli errori di interfaccia possono emergere solo al momento dell'approvazione finale in fabbrica, quando la correzione è più costosa. DEBA, che può produrre fino a 2,600 unità bagno prefabbricate all'anno in uno stabilimento di 20,000 m², affronta questa problematica con controlli obbligatori di impermeabilizzazione in fabbrica e nuovamente in cantiere. Tuttavia, questo sistema dipende comunque dalla completezza della progettazione prima dell'inizio della produzione. Di conseguenza, l'adozione di moduli prefabbricati risulta più affidabile in tipologie di progetti con layout ripetitivi e specifiche stabili. Al contrario, i progetti residenziali su misura e le strutture sanitarie altamente personalizzate risultano più difficili da giustificare in base ai soli criteri economici di produzione in serie.
Vincoli relativi a trasporto, sollevamento e accesso al sito.
Il mercato dei moduli bagno prefabbricati si trova ad affrontare anche una barriera logistica fisica, poiché le unità volumetriche finite sono sensibili ai danni e richiedono trasporto, sollevamento e posizionamento coordinati. Un modulo completo con struttura in acciaio pesa in genere tra 1.5 e 3 tonnellate, il che significa che la programmazione delle gru e l'accesso per il carico possono vanificare in parte il risparmio di manodopera che inizialmente giustificava l'adozione dei moduli. Questo è particolarmente importante in Giappone, Singapore e nel centro di Londra, dove la domanda può essere elevata, ma le ampie finestre di trasporto per i carichi e la densità dei cantieri limitano la flessibilità di installazione. LF3H Objektbau afferma che i suoi moduli bagno prefabbricati "stanza nella stanza" possono ridurre i tempi di costruzione in loco fino al 30%. Tuttavia, questa affermazione dipende da un accesso senza ostacoli per le gru e da zone di carico dedicate, di cui molti cantieri urbani densamente popolati sono sprovvisti. I formati ibridi leggeri con gusci in vetroresina e telai in acciaio smontabili stanno contribuendo a migliorare la flessibilità di trasporto e a semplificare la manutenzione di alcuni progetti con vincoli specifici. Ciononostante, lo smontaggio e il rimontaggio parziali reintroducono manodopera e lavoro di coordinamento in cantiere, riducendo il divario di produttività tra i moduli prefabbricati e la costruzione tradizionale di bagni in caso di accesso difficoltoso.
Analisi del segmento
Per tipo di prodotto: Ancoraggi per telai in acciaio Volume mentre i moduli ibridi guadagnano Specifiche Terra
Nel 2025, i moduli con struttura in acciaio rappresentavano il 37.80% della domanda per tipologia di prodotto, rimanendo al centro del mercato dei moduli bagno prefabbricati, poiché l'acciaio zincato formato a freddo offre precisione dimensionale, non combustibilità e capacità portante per gli apparecchi sanitari a parete. Tale resistenza strutturale è importante nei progetti sanitari e per residenze assistite, dove maniglioni, corrimano e attrezzature di supporto esercitano carichi diretti sulle pareti del bagno e richiedono prestazioni di fissaggio affidabili. L'acciaio rimane attraente perché i sistemi di profilatura a rulli basati su CNC consentono una produzione con precisione di fabbrica, comprese le aperture MEP preforate che riducono al minimo le modifiche manuali durante l'installazione in loco. Ciò migliora la ripetibilità della qualità e supporta un migliore controllo dell'interfaccia, che è uno dei motivi per cui l'acciaio rimane il formato di riferimento in molti grandi programmi di moduli [2] FRAMECAD, “Cold-Formed Steel Roll-Forming for Modular Construction,” FRAMECAD, framecad.com . Si prevede che i moduli ibridi cresceranno a un tasso annuo composto del 9.10% fino al 2031, poiché i costruttori ricercano sempre più la rigidità dell'acciaio unitamente ai vantaggi in termini di impermeabilità, isolamento acustico e finitura delle superfici in vetroresina stampata o in materiale composito.
Il mercato dei moduli bagno prefabbricati non indica che un singolo materiale sostituirà tutti gli altri, poiché le applicazioni variano ancora notevolmente a seconda della tipologia di edificio e delle condizioni di installazione. I moduli in calcestruzzo mantengono un ruolo specifico in grattacieli residenziali, carceri e complessi a uso misto, dove l'isolamento acustico e la compartimentazione antincendio compensano gli svantaggi di un maggiore peso unitario e di costi di gru più elevati. I moduli in vetroresina continuano a dare buoni risultati nel settore dell'ospitalità economica e degli alloggi per studenti, grazie all'elevata produttività, al controllo delle condizioni di stagionatura e alla possibilità per i produttori specializzati di realizzare da 15 a 20 unità a settimana. I moduli in legno rimangono una categoria emergente legata alla tendenza delle costruzioni in legno massiccio, dove un modulo bagno a base biologica si integra più naturalmente con le strutture ospitanti che già privilegiano la riduzione delle emissioni di carbonio incorporate e l'allineamento dei materiali. Il risultato è un mix di materiali che si stratifica in base all'uso finale piuttosto che convergere su un unico formato, lasciando spazio a produttori specializzati con capacità produttive mirate in acciaio, calcestruzzo, vetroresina, materiali ibridi e legno.
Per tipologia di installazione: la nuova costruzione su larga scala coesiste con un'opportunità di ammodernamento e ristrutturazione in rapida accelerazione.
Nel 2025, le nuove costruzioni hanno rappresentato il 69.40% del volume di installazioni, mantenendo la loro posizione dominante nel mercato dei moduli bagno prefabbricati, poiché le aperture strutturali, la posizione delle colonne montanti e i percorsi di servizio possono essere progettati fin dall'inizio per ospitare unità di dimensioni standard. Questo allineamento riduce il rischio di interferenze, migliora la pianificazione degli ascensori e semplifica la standardizzazione di layout di unità ripetibili in torri, hotel, alloggi per studenti e grandi complessi residenziali. L'adozione di moduli prefabbricati in nuove costruzioni si adatta naturalmente ai progetti ad alta ripetitività, dove l'approvvigionamento dei bagni passa da un pacchetto di lavori in loco in fase avanzata a una decisione di produzione più precoce, offrendo vantaggi in termini di sequenza. Anche le unità temporanee e ricollocabili costituiscono un gruppo a parte, utilizzate in alloggi di emergenza, alloggi militari e infrastrutture per eventi, dove la trasportabilità e la possibilità di installazione ripetibile sono più importanti dell'integrazione permanente nella struttura ospitante. In termini pratici, le nuove costruzioni rimangono la soluzione più semplice per la scalabilità, poiché la coerenza dimensionale e il controllo della progettazione in fase iniziale consentono ai produttori di proteggere la produttività, mentre gli appaltatori rispettano le tempistiche di cantiere.
Si prevede che il settore degli interventi di retrofit e ristrutturazione crescerà a un tasso annuo composto (CAGR) dell'8.60% fino al 2031, diventando così la categoria di installazione in più rapida crescita nel mercato dei moduli bagno prefabbricati, in quanto il patrimonio edilizio più datato è soggetto a una maggiore pressione per la ristrutturazione. Questa accelerazione è supportata dalla revisione del 2024 della Direttiva europea sulla prestazione energetica degli edifici e dal fatto che l'85% del patrimonio edilizio europeo è stato costruito prima del 2000, mentre i tassi di ristrutturazione nazionali si attestano in media solo all'1% annuo. Questa discrepanza tra l'entità degli interventi di ristrutturazione richiesti e la limitata capacità di installazione di impianti idraulici e idraulici crea un'opportunità concreta per le soluzioni di retrofit modulari che riducono i tempi di intervento all'interno di immobili occupati o datati. Produttori tedeschi come KERAPID e Dennert offrono moduli bagno prefabbricati nei formati S, M e L, comprese opzioni accessibili e configurabili per sedie a rotelle a partire da 4.9 m², a dimostrazione dell'adattamento di prodotti standardizzati alle applicazioni di retrofit. Nonostante questo slancio, il segmento degli interventi di ristrutturazione non dispone ancora di una categoria di prodotto pienamente consolidata, paragonabile ai moduli standard per le nuove costruzioni, il che offre opportunità di differenziazione ai produttori disposti a progettare soluzioni adatte a involucri esistenti di forma irregolare.
Per utente finale: il settore alberghiero è leader per quota di mercato, il settore sanitario è leader per ritmo di crescita.
Si prevede che il settore sanitario crescerà a un tasso annuo composto (CAGR) del 9.30% fino al 2031, diventando il segmento di utilizzo finale in più rapida crescita nel mercato dei moduli bagno prefabbricati, poiché il controllo delle infezioni e la continuità dei lavori di costruzione sono entrambi fondamentali in ambito medico. Le docce prefabbricate rispondono a questa esigenza consentendo una validazione anticipata dell'impermeabilizzazione, della ventilazione integrata e della configurazione dei servizi igienici prima dell'installazione in prossimità di aree cliniche sensibili. L'ampliamento dell'ospedale BJC Fase III negli Stati Uniti ha permesso di risparmiare 45,000 ore di lavoro rispetto al cantiere grazie all'utilizzo di soluzioni prefabbricate per impianti meccanici, elettrici e idraulici e docce prefabbricate, evidenziando la crescente importanza di ridurre al minimo le interruzioni durante le fasi di approvazione dei progetti ospedalieri. La domanda residenziale rimane un punto di riferimento nei mercati in cui gli obiettivi abitativi offrono visibilità al programma, supportata dall'investimento del governo del Regno Unito di 625 milioni di sterline (823.5 milioni di dollari) per la formazione professionale nel settore edile, che riflette le esigenze di manodopera che i produttori di moduli sono progettati per affrontare. Gli uffici commerciali e la più ampia categoria "altri", che comprende istituti scolastici, carceri e alloggi per il personale militare, detengono ancora quote di mercato minori, ma continuano ad ampliare la base di domanda grazie all'applicazione dei principi del DfMA (Design for Management Accounting) negli appalti pubblici e alla standardizzazione delle tipologie di camere.
Nel 2025, il settore alberghiero deteneva una quota del 30.80%, affermandosi come leader di volume nel mercato dei moduli bagno prefabbricati, poiché gli sviluppatori di hotel sono stati tra i primi a standardizzare l'acquisto di moduli per grandi complessi alberghieri. Questa adozione precoce è importante perché ha creato maggiore sicurezza per gli sviluppatori grazie a consegne ripetute di bagni attrezzati, finiture standard di marca e garanzia di qualità gestita dalla fabbrica su più progetti. Gli acquisti nel settore alberghiero si stanno sempre più orientando verso accordi quadro con due o tre fornitori di moduli, supportando la coerenza delle specifiche tra i portafogli di proprietà anziché indire nuove gare d'appalto per ogni singolo progetto. Ciò concentra i volumi in un numero minore di produttori approvati e innalza la barriera d'accesso per i piccoli operatori privi di progetti di riferimento, logistica complessa o capacità di supportare l'apertura simultanea di più hotel. Il settore sanitario potrebbe crescere più rapidamente, ma quello alberghiero continua a definire il modello commerciale per il modo in cui i grandi acquirenti di moduli bagno prefabbricati valutano il rischio di qualità e definiscono le capacità accettabili dei fornitori sul mercato globale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Europa ha rappresentato il 31.75% della domanda globale, mantenendosi all'avanguardia nel mercato dei moduli bagno prefabbricati, grazie a una consolidata esperienza nell'industrializzazione dei metodi costruttivi rispetto alla maggior parte delle altre regioni. Il Regno Unito rimane il mercato nazionale più sviluppato, con aziende come Walker Modular, Offsite Solutions ed Elements Europe Ltd. che operano nel settore degli alloggi per studenti e dell'edilizia sociale, dove l'adozione dei moduli prefabbricati è passata da una fase iniziale a una specifica standard. La Germania vanta una solida base produttiva che comprende DEBA, KERAPID, Tjiko e Dennert, a testimonianza della profonda cultura industriale del paese e di un ampio portafoglio di progetti di costruzione residenziale e commerciale. Il settore manifatturiero italiano del bagno ha registrato un valore di produzione di 4.3 miliardi di euro (4.7 miliardi di dollari) nel 2025, mentre le esportazioni hanno superato 1.7 miliardi di euro (1.9 miliardi di dollari) e la Germania è rimasta il principale mercato estero con 306 milioni di euro (334 milioni di dollari) [3] FederlegnoArredo, “Assobagno Centro Studi 2025 Bathroom Sector Data,” FederlegnoArredo, federlegnoarredo.it.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.80% fino al 2031, diventando così il segmento regionale in più rapida espansione del mercato dei moduli bagno prefabbricati, grazie alla crescita del settore alberghiero, sanitario e degli alloggi per studenti. La crescita è trainata da tre segmenti di domanda chiave: l'espansione della costruzione di hotel, il crescente sviluppo di ospedali e università in India e l'ammodernamento dei bagni nelle strutture residenziali e di assistenza più datate del Giappone. La regione è importante perché combina un elevato numero di camere future con mercati in cui i tempi di consegna sono ristretti e la qualità dell'esecuzione dei lavori di ristrutturazione è disomogenea tra le diverse località, il che favorisce una produzione di fabbrica più standardizzata. Panasonic Housing Solutions ha iniziato ad accettare ordini nell'aprile 2026 per il modulo bagno Aquaheart F-eX W per le strutture di assistenza agli anziani, a dimostrazione del fatto che la domanda regionale si sta già estendendo a soluzioni per il bagno assistito e infrastrutture di assistenza efficienti in termini di spazio, anziché rimanere focalizzata esclusivamente sui formati alberghieri convenzionali. Il Sud-est asiatico, in particolare Vietnam, Thailandia e Indonesia, sta acquisendo sempre maggiore importanza, poiché le catene alberghiere internazionali cercano di garantire una qualità costante dei bagni attrezzati per l'uso di droghe in mercati in cui storicamente è stato più difficile ottenere un'esecuzione uniforme su larga scala.
Il Nord America vanta una base significativa e il mercato dei moduli bagno prefabbricati in quest'area è sostenuto dalla carenza di manodopera negli Stati Uniti e dagli investimenti nella modularità digitale in Canada. Produttori statunitensi come SurePods e Oldcastle Infrastructure si concentrano su applicazioni per il settore alberghiero e residenziale multifamiliare, supportati da 439,000 posti vacanti nel settore edile nel 2025 e dai requisiti di manodopera in loco significativamente inferiori associati all'installazione dei moduli. Anche il Canada sta facendo progressi grazie all'impegno assunto da MODS Inc. nel marzo 2026 di investire 500 milioni di dollari in progetti di costruzione modulare con tecnologia "virtual twin", che collega la produzione fuori sede a un modello di progettazione e assemblaggio più integrato. Il Sud America, il Medio Oriente e l'Africa rimangono mercati più piccoli in termini di volume attuale. Tuttavia, i programmi per il settore alberghiero del Consiglio di Cooperazione del Golfo (CCG) e le prime valutazioni sull'edilizia sociale in Brasile stanno ampliando la futura base di fornitori in grado di localizzare la logistica, le autorizzazioni e le capacità di installazione.
Panorama competitivo
Il mercato dei moduli bagno prefabbricati è frammentato, con una concorrenza distribuita tra numerosi produttori regionali, aziende specializzate nella realizzazione di moduli e società di costruzione modulare integrate, anziché essere dominato da un piccolo gruppo di fornitori globali. Le aziende competono principalmente in base alla presenza produttiva regionale, alle capacità di esecuzione dei progetti, alla competenza sui materiali e alla conformità alle normative edilizie locali. Produttori del Regno Unito come Walker Modular e Offsite Solutions hanno maturato una solida esperienza nella realizzazione di moduli bagno ignifughi in linea con i requisiti di sicurezza post-Grenfell, mentre aziende europee come Bathsystem, StercheleGroup ed Elements Europe si distinguono per le competenze nello stampaggio in vetroresina, nei moduli bagno in cemento e nei flussi di lavoro di produzione integrati con il BIM. Poiché le decisioni di acquisto rimangono fortemente specifiche per ogni progetto, le comprovate prestazioni di consegna, la capacità di personalizzazione e la conformità agli standard di certificazione regionali spesso prevalgono sulla scala di produzione.
La differenziazione competitiva è sempre più guidata dall'innovazione di prodotto e dalla produzione digitale, piuttosto che dal consolidamento del mercato. Le applicazioni di retrofit rappresentano una delle maggiori opportunità ancora inesplorate, poiché gli edifici esistenti richiedono soluzioni modulari adattabili, in grado di gestire layout irregolari preservando al contempo l'efficienza produttiva. I produttori stanno inoltre ampliando la propria offerta con tecnologie per bagni intelligenti, tra cui il rilevamento delle perdite, la ventilazione adattiva in base alla presenza e i sistemi di manutenzione predittiva. Il lancio, previsto per marzo 2026, dei bagni intelligenti modulari di Walker Modular riflette questa transizione verso soluzioni a valore aggiunto e orientate al ciclo di vita, che si estendono oltre la costruzione modulare fino alla gestione degli impianti.
Un'altra caratteristica distintiva del panorama competitivo frammentato è il ruolo crescente dei produttori regionali che, grazie alla tecnologia, combinano Design for Manufacturing and Assembly (DfMA), produzione locale e capacità di ingegneria digitale. L'adozione, da parte di MODS Inc. nel marzo 2026, della piattaforma di gemello virtuale 3DEXPERIENCE di Dassault Systèmes evidenzia come la collaborazione digitale stia diventando un importante fattore di differenziazione competitiva in tutte le fasi di realizzazione dei progetti. Allo stesso modo, l'espansione, avvenuta nell'aprile 2026, delle soluzioni per bagni modulari dedicate all'assistenza domiciliare da parte di Panasonic dimostra la crescente specializzazione per applicazione finale, in particolare nel settore sanitario e nelle residenze per anziani. Poiché nessuna singola azienda detiene una posizione dominante sul mercato globale, la concorrenza continua a essere guidata dalla presenza regionale, dalla qualità dell'esecuzione, dalla specializzazione del prodotto, dalle competenze in materia di certificazione e dalle relazioni a lungo termine con i clienti, piuttosto che dalla concentrazione del mercato.
Leader del settore dei moduli bagno prefabbricati
Walker Modular
Soluzioni fuori sede
Elematic Oyj
Laing O'Rourke
Balfour Beatty SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Walker Modular ha annunciato una nuova collezione di moduli bagno intelligenti progettati per integrare sistemi di automazione degli edifici e funzionalità di monitoraggio dell'acqua, estendendo la propria offerta dalla fornitura di strutture alla gestione operativa degli asset per i proprietari di edifici e i team di manutenzione.
- Aprile 2026: Panasonic Housing Solutions ha avviato la raccolta ordini per Aquaheart F-eX W, una vasca da bagno modulare progettata per le strutture di assistenza agli anziani giapponesi, in grado di soddisfare diverse esigenze di assistenza al bagno in ambienti con spazi limitati, a testimonianza della crescente intersezione tra la produzione di bagni modulari e la domanda di infrastrutture assistenziali dettata dalle esigenze demografiche.
- Settembre 2025: Hausutech ha lanciato in Giappone una vasca da bagno ad alto isolamento per la sua serie di bagni NWB/NJB destinati agli alloggi in affitto, allineando lo sviluppo del prodotto alle politiche del governo nazionale e del governo metropolitano di Tokyo che promuovono l'efficienza energetica nel settore residenziale in affitto.
Ambito del rapporto sul mercato globale dei moduli bagno prefabbricati
Il rapporto sul mercato dei moduli bagno prefabbricati è segmentato per tipo di prodotto (moduli con struttura in acciaio, moduli in cemento, moduli ibridi e altro), tipo di installazione (nuova costruzione e altro), utente finale (settore alberghiero, sanitario, residenziale, uffici commerciali e altro) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Moduli con struttura in acciaio |
| Moduli in calcestruzzo |
| Moduli ibridi |
| Moduli in plastica rinforzata con fibra di vetro |
| Moduli a base di legno |
| Nuove costruzioni |
| Ristrutturazione e ristrutturazione |
| Unità temporanee e ricollocabili |
| Settore Hospitality |
| Settore Sanitario |
| Residenziale |
| Uffici commerciali |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Moduli con struttura in acciaio | |
| Moduli in calcestruzzo | ||
| Moduli ibridi | ||
| Moduli in plastica rinforzata con fibra di vetro | ||
| Moduli a base di legno | ||
| Per tipo di installazione | Nuove costruzioni | |
| Ristrutturazione e ristrutturazione | ||
| Unità temporanee e ricollocabili | ||
| Per utente finale | Settore Hospitality | |
| Settore Sanitario | ||
| Residenziale | ||
| Uffici commerciali | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per i moduli bagno prefabbricati?
Si prevede che il segmento crescerà da 2.32 miliardi di dollari nel 2026 a 3.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.62%, a dimostrazione del fatto che la fornitura di bagni prefabbricati sta diventando sempre più parte integrante della pianificazione edilizia tradizionale.
Qual è il formato di prodotto dominante oggi e quale sta crescendo più rapidamente?
Nel 2025, i moduli con struttura in acciaio detenevano una quota di mercato del 37.80%, mentre i moduli ibridi sono destinati a crescere più rapidamente, con un CAGR del 9.10% fino al 2031, poiché gli acquirenti cercano un equilibrio tra rigidità strutturale e vantaggi in termini di finitura e impermeabilizzazione.
Perché i costruttori scelgono sempre più spesso bagni prefabbricati?
Le ragioni principali sono tempistiche di progetto più stringenti, carenza di manodopera, minor rischio di rilavorazioni e un controllo qualità più semplice quando le lavorazioni di idraulica, piastrellatura e impermeabilizzazione vengono eseguite in un ambiente di fabbrica controllato.
Quale percorso di installazione offre le maggiori opportunità a breve termine?
Nel 2025, le nuove costruzioni rappresentavano ancora la quota maggiore del mercato, con il 69.40% del volume totale, ma gli interventi di ristrutturazione e ammodernamento stavano crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.60%, poiché il patrimonio edilizio più datato richiede soluzioni di sostituzione dei bagni più rapide e meno invasive.


