

Dimensioni e quota del mercato delle munizioni guidate di precisione
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 39.60 miliardo di dollari |
| Dimensione del mercato (2031) | 52.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.79% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
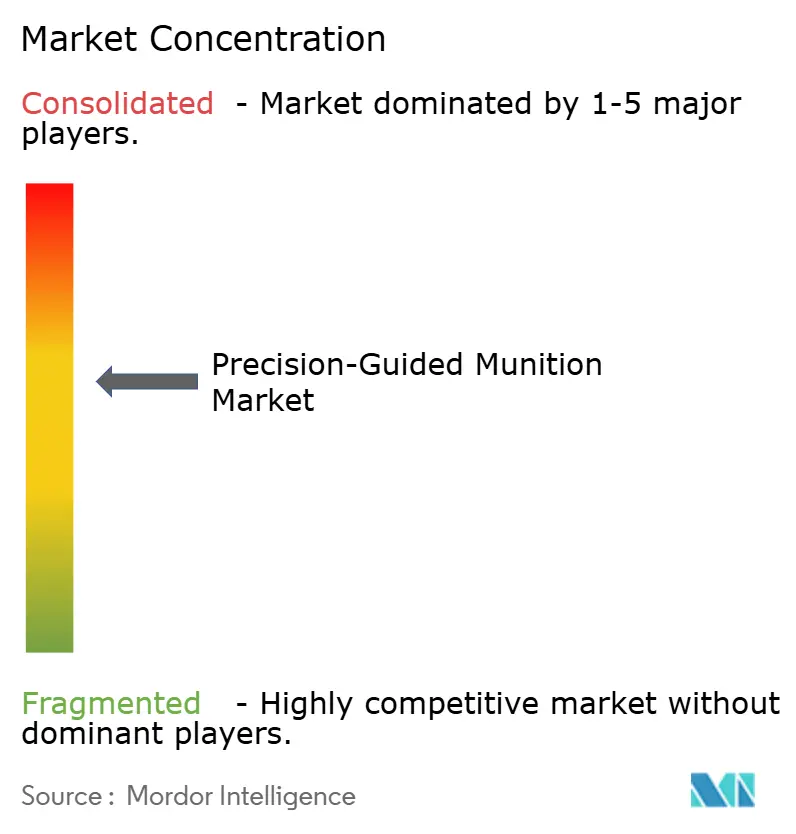
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle munizioni guidate di precisione di Mordor Intelligence
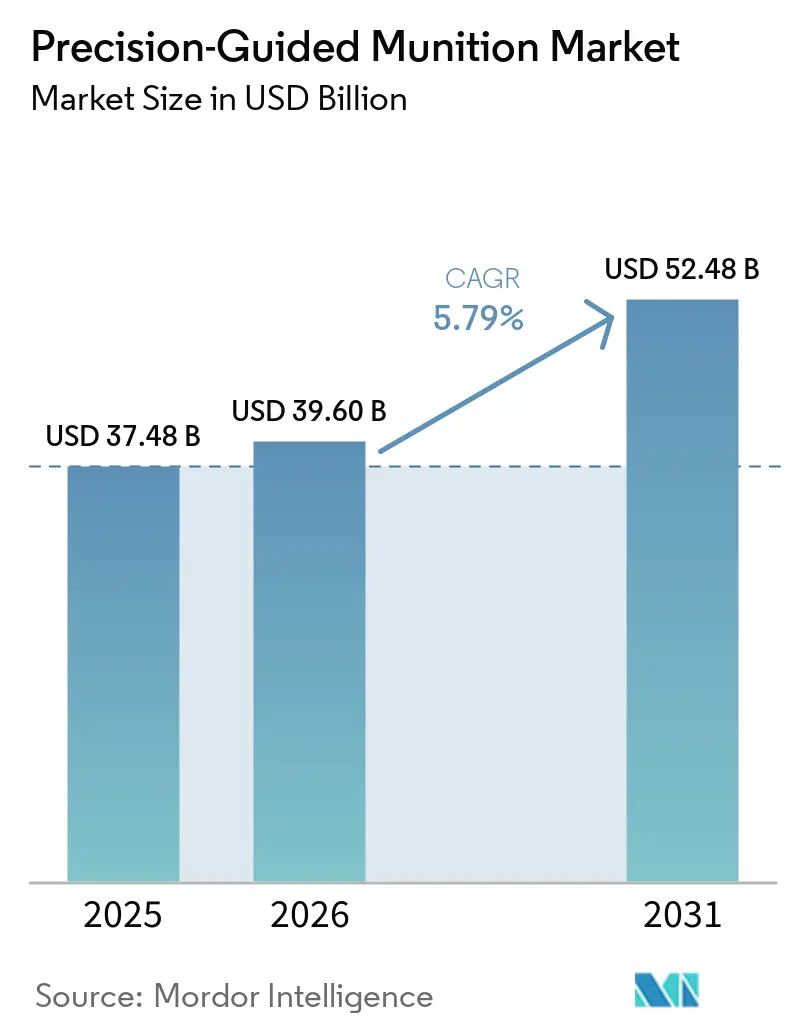
The precision-guided munition market size was valued at USD 37.48 billion in 2025 and is forecast to grow from USD 39.60 billion in 2026 to reach USD 52.48 billion in 2031, registering a 5.79% CAGR during the forecast period (2026-2031). Defense ministries prioritize stand-off strike capabilities to counter anti-access/area-denial (A2/AD) networks, stimulate domestic production, and cut collateral damage in asymmetric conflicts. Multi-year procurement contracts, such as the US Army’s USD 4.94 billion Precision Strike Missile award, underpin a robust order pipeline. Miniaturization opens up new deployment options for unmanned aerial vehicles (UAVs), while modular, open-systems architectures shorten upgrade cycles and reduce life-cycle costs. Industrial capacity constraints and semiconductor shortages continue to be a brake on output, but investments in digital manufacturing and predictive analytics are gradually easing these bottlenecks.
Punti chiave del rapporto
- By product type, tactical missiles led the precision-guided munition market, accounting for 40.31% of the market share in 2025. In contrast, loitering munitions are projected to expand at a 7.56% CAGR through 2031.
- By launch platform, airborne systems accounted for 42.87% of the precision-guided munition market in 2025, maintaining their leadership position due to integrations with fighter and bomber aircraft. Unmanned systems are forecast to grow at a 9.50% CAGR through 2031, as smaller UAV classes receive precision payloads.
- By range, medium-range weapons (50 to 300 km) captured 49.87% revenue in 2025, topping the range category, while long-range weapons (greater than 300 km) are forecast to grow at an 8.43% CAGR through 2031.
- By speed, supersonic systems held a 43.27% share in 2025, the largest within the speed segmentation, while hypersonic systems are forecast to record a 10.29% CAGR, the fastest across all speed classes.
- By sub-system, guidance and navigation units delivered 38.31% of 2025 revenue, topping sub-system contributions, while target-acquisition modules are forecast to grow at a 6.21% CAGR through 2031 as artificial intelligence (AI) enhances seeker performance.
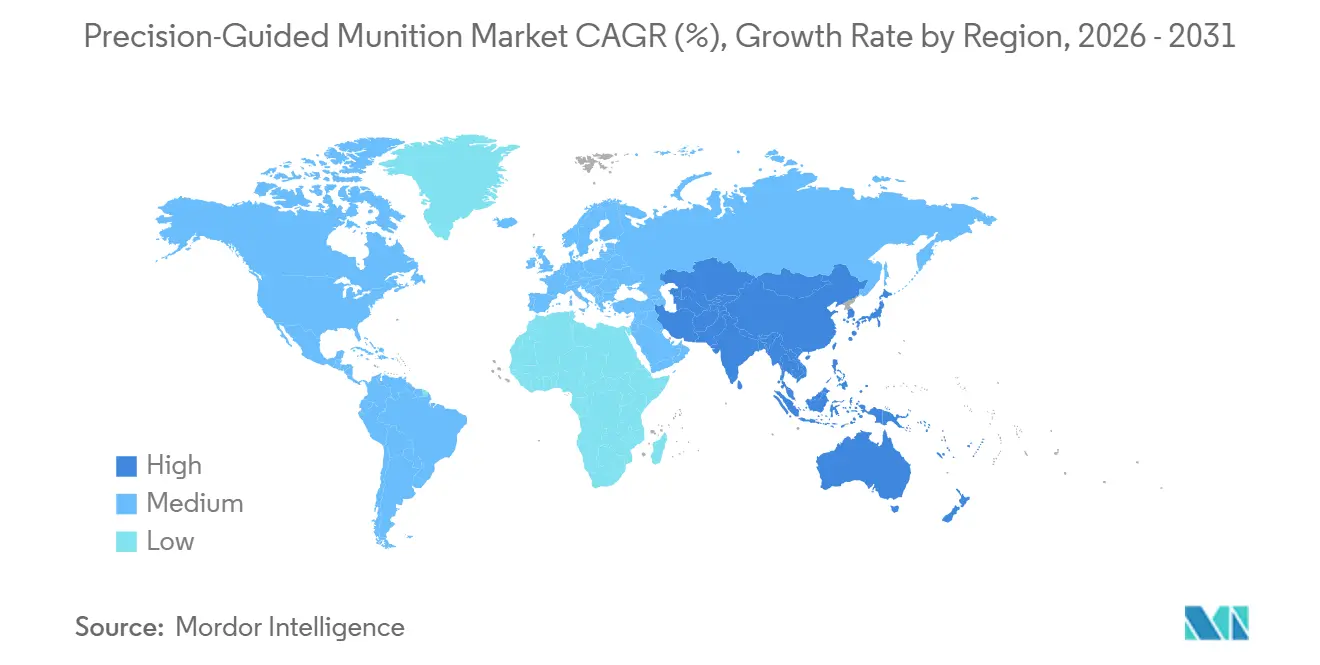
- By geography, North America accounted for 39.92% of revenue in 2025, remaining the largest regional buyer, while Asia-Pacific is forecast to grow at a 6.82% CAGR through 2031, thanks to rapid force modernization programs.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle munizioni guidate di precisione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di modernizzazione del Dipartimento della Difesa negli Stati Uniti e negli alleati | + 1.80% | Nord America ed Europa; ricadute sui partner AUKUS | A lungo termine (≥ 4 anni) |
| Crescente domanda di armi da fuoco stand-off nelle zone contese A2/AD | + 1.50% | Nucleo Asia-Pacifico; ricadute sul Medio Oriente | Medio termine (2-4 anni) |
| L’aumento della guerra asimmetrica e la necessità di attacchi chirurgici | + 1.20% | Globale; adozione precoce in Ucraina, Medio Oriente, Asia-Pacifico | Medio termine (2-4 anni) |
| Miniaturizzazione che consente l'impiego su UAV e munizioni vaganti | + 0.90% | Global | A breve termine (≤ 2 anni) |
| Riconoscimento del bersaglio abilitato dall'intelligenza artificiale che migliora la probabilità di colpire e uccidere | + 0.70% | Nord America, Europa, mercati avanzati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Emergenza di kit di planata a basso costo per bombe tradizionali | + 0.60% | Acquirenti di difesa globali, in particolare emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente guerra asimmetrica e richiesta di attacchi chirurgici
Le armi di precisione con probabilità di errore circolare inferiori a 10 m consentono ai comandanti di neutralizzare obiettivi di alto valore nascosti in terreni urbani, limitando al contempo i danni collaterali. L'esperienza sul campo di battaglia dell'Ucraina ha sottolineato il vantaggio operativo, costringendo sia le grandi potenze che gli stati più piccoli ad accumulare capacità comparabili. [1] Dipartimento della Difesa degli Stati Uniti, "Contratti per il 31 marzo 2025", defense.gov L'accresciuta letalità degli attori non statali dotati di razzi di precisione spinge gli eserciti regionali a investire in risorse offensive di precisione e difese missilistiche stratificate. Di conseguenza, i budget per gli acquisti privilegiano sempre più i proiettili guidati rispetto a quelli non guidati, comprimendo l'impronta logistica delle operazioni prolungate. Si prevede che la tendenza si rafforzerà con l'urbanizzazione e il controllo dei media, che amplificano il costo strategico delle vittime civili. La continua integrazione di sistemi di ricerca a doppia modalità garantisce l'affidabilità quando il GPS è disturbato, ampliando ulteriormente il divario di capacità rispetto agli ordigni tradizionali.
Programmi di modernizzazione del Dipartimento della Difesa e degli Alleati
The US Army’s Precision Strike Missile, the Navy’s SM-6 multi-mission round, and allied programs, such as Germany’s Taurus Neo, collectively represent the most significant investment in guided munitions since the Cold War. Modular open-systems standards enhance upgrade agility, enabling electronics refreshes without scrapping airframes or launchers. Interoperability initiatives under NATO Standardization Agreements create bulk-buy economies and reduce per-unit prices for consortium members. However, congressional testimony highlights limitations in the industrial base, compelling primes to adopt digital twins and additive manufacturing to increase throughput.[2]Congressional Research Service, “Principi di difesa: munizioni guidate di precisione statunitensi”, everycrsreport.com Gli investimenti paralleli di Giappone e Australia nelle linee nazionali migliorano la sicurezza dell'approvvigionamento e diversificano il bacino di fornitori. Queste roadmap sincronizzate forniscono un orizzonte di domanda stabile e pluriennale che protegge i fornitori dalle oscillazioni cicliche di bilancio.
Crescente domanda di armi stand-off nelle zone contese A2/AD
Missili balistici antinave, sistemi terra-aria a lungo raggio e radar over-the-horizon schierati da concorrenti simili costringono le piattaforme d'attacco a lanciare da oltre 400 km. Armi come il Joint Air-to-Surface Standoff Missile-Extended Range forniscono agli equipaggi la portata necessaria mantenendo la precisione, una capacità molto apprezzata da Giappone, Australia e Filippine.[3]Federazione degli scienziati americani, “Testi del regime di controllo della tecnologia missilistica”, fas.org Satellite-based sensors now cue land-attack missiles in near real time, improving time-on-target performance. Regional air forces are upgrading tanker fleets to extend loiter windows for long-range shooters, further elevating demand for standoff ordnance. Procurement transparency laws in several Asia-Pacific democracies are accelerating competitive tenders and lowering barriers for non-traditional suppliers to gain a foothold. Over the forecast period, long-range weapons are expected to steadily capture budget share from medium-range incumbents.
Miniaturizzazione che consente l'impiego di UAV e di velivoli stazionari
New micro-electromechanical (MEMS) inertial units, compact power modules, and lightweight composite casings allow precision effects in warheads weighing under 10 lbs. Small UAVs equipped with multi-drop racks now deliver pinpoint strikes at a fraction of the cost of legacy sorties. European armed forces are fast-tracking loitering systems as a direct result of the Russia-Ukraine conflict; domestic suppliers benefit from less onerous airworthiness certification rules, as the platforms are classified as munitions rather than aircraft. Multi-mode guidance, combining GNSS, inertial, and optical seekers, mitigates the risk of jamming, thereby increasing mission assurance in electromagnetically contested airspace. Looking ahead, swarming software should increase the volume of simultaneous strikes without a proportionate increase in operator workload. The cost-effectiveness of loitering systems makes them attractive to major powers and budget-constrained buyers.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I sistemi anti-UAS e EW degradano la guida GPS | -1.1% | Globale; concentrato nei teatri contesi | Medio termine (2-4 anni) |
| Regimi di controllo delle esportazioni (ITAR, MTCR) che limitano il mercato indirizzabile | -0.8% | Globale; l'effetto più forte sul commercio tra alleati degli Stati Uniti | A lungo termine (≥ 4 anni) |
| La fragilità della catena di fornitura dei semiconduttori ha un impatto sulle unità di guida | -0.7% | Globale; acuto per i produttori di elettronica di guida avanzata | A breve termine (≤ 2 anni) |
| Aumento dei costi unitari rispetto alle munizioni non guidate | -0.6% | Globale; le forze armate con budget limitati sono le più colpite | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regimi di controllo delle esportazioni (ITAR, MTCR) che limitano il mercato indirizzabile
Le normative sul traffico internazionale di armi impongono tasse di registrazione, programmi di conformità e pesanti sanzioni civili che scoraggiano i piccoli esportatori e rallentano le campagne di vendita multinazionali.[4]Dipartimento di Stato degli Stati Uniti, “Regolamento sul traffico internazionale di armi”, state.gov The Missile Technology Control Regime (MTCR) thresholds block transfers of systems capable of delivering payloads of 500 kg or more beyond 300 km, thereby directly affecting strategic-range precision munitions. Several European governments are responding by developing sovereign development roadmaps to reduce reliance on US export approvals. While category transfers from ITAR to Commerce rules have eased small-arms exports, precision-guided categories remain tightly controlled because of their strategic implications. Lengthy licensing lead times complicate just-in-time production schedules, often forcing primes to build speculative batches in advance, tying up working capital.
Sistemi anti-UAS e di guerra elettronica che degradano la guida GPS
Gli avversari utilizzano sempre più jammer e spoofer che prendono di mira le bande GPS L1 civili e M-code militari, costringendo i progettisti di missili a integrare modalità di guida ridondanti. Sensori inerziali interconnessi, algoritmi di tracciamento del terreno e sensori a infrarossi per immagini mitigano, ma non eliminano, i rischi di negazione. La democratizzazione dei kit di guerra elettronica (EW) a basso costo significa che anche attori non statali possono erodere il vantaggio di precisione precedentemente monopolizzato dalle grandi potenze militari. I sistemi laser e a microonde anti-UAS mettono inoltre a dura prova le piccole munizioni vaganti, innalzando le soglie di sopravvivenza. L'aggiornamento di interi inventari con ricevitori rinforzati richiede ingenti budget di retrofit, che possono ritardarne l'adozione in forze con vincoli fiscali. Nel medio termine, saranno necessarie kill chain indipendenti dalla guida che integrino più modalità di sensori per mantenere la precisione nelle zone grigie elettromagnetiche.
Analisi del segmento
Per tipo di prodotto: i sistemi di sosta guidano l'innovazione
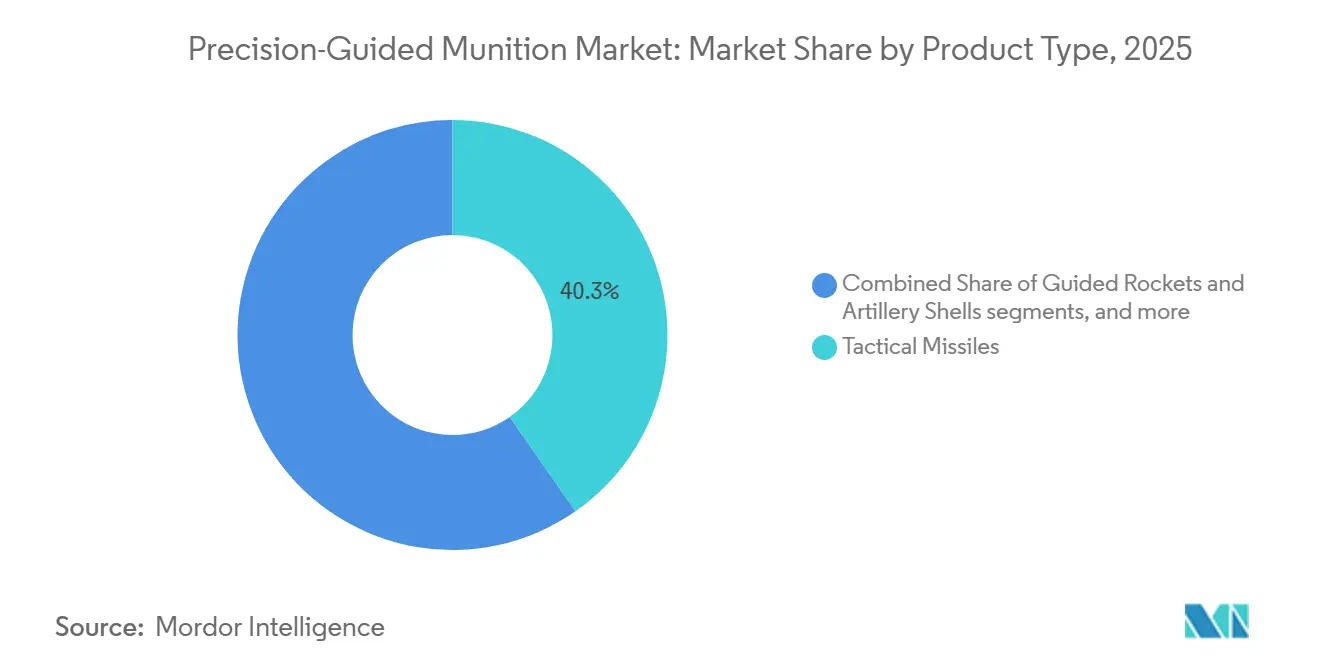
Tactical missiles generated 40.31% of 2025 revenue, underpinning the most significant slice of the precision-guided munition market share. Their entrenched position stems from mature supply chains and established operator training pipelines across more than 50 nations. Yet the cost-per-kill advantage of loitering systems is reshaping budget allocations, allowing commanders to hover above targets until identification is confirmed. Guided bombs benefit from retrofit kits that upgrade legacy stocks, while hypersonic missiles, although smaller in volume, siphon away R&D funding due to their strategic deterrence value.
Loitering munitions are forecast to grow at a 7.56% CAGR, the fastest rate in the precision-guided munitions market, as European and Middle Eastern customers adopt Ukrainian concepts of operation. Their unit cost undercuts cruise missiles by an order of magnitude, widening their applicability from high-value to time-sensitive targets. Therefore, the precision-guided munition market size for loitering munitions is expected to rise significantly from its low base in 2025. Proprietary data links highlight the expansion of domestic production in Germany and Türkiye, improving supply resilience. Suppliers are focusing on multi-drop dispensers and auto-swarm logic to cement competitive differentiation.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma di lancio: i sistemi senza pilota trasformano la distribuzione
Airborne launchers, such as fighters, bombers, and rotary platforms, accounted for 42.87% of revenue in 2025, bolstered by fleets of F-35, Rafale, and Su-30 aircraft that carry precision racks as standard equipment. Continuous software drops under open-mission-system standards enable rapid weapons integration without costly avionics upgrades. However, growing operator reluctance to risk pilots in high-end fights is shifting attention toward unmanned combat aerial vehicles (UCAVs).
Unmanned launchers, such as fixed-wing MALE UAVs and rotary mini-drones, will record a 9.50% CAGR, the steepest among platforms, as shrinking guidance modules make sub-25 kg class drones viable shooters. Containerized ground-control stations and improved SATCOM links enable expeditionary deployment with minimal logistical footprint. Modularity enables rapid role transitions from surveillance to strike, reinforcing the case for high-tempo operations in contested airspace.
Per sottosistema: l'acquisizione di obiettivi stimola la crescita
Guidance, navigation, and control electronics accounted for 38.31% of 2025 revenue, underscoring their indispensability in achieving hit-to-kill performance; the unit value of advanced seekers maintains healthy margins despite stiff competition. Hybrid GNSS-inertial solutions dominate, but emerging optically aided systems are gaining traction for GPS-denied scenarios. Propulsion subsystems follow, with dual-pulse rocket motors supporting extended-range rockets. Semiconductor scarcity has complicated supply chains, pushing primes to dual-source ASICs and GaN power components.
Target-acquisition modules are projected to clock a 6.21% CAGR, the fastest among subsystems, as artificial intelligence (AI) boosts real-time object recognition rates. Indigenous sensor fabrication by major European primes reduces reliance on imports and shields programs from export-control shocks. Therefore, the precision-guided munition market share for target acquisition subsystems is expected to rise incrementally through 2031. Simultaneous improvements in onboard processing speed and thermal management lower detection-to-firing timelines and enhance engagement envelopes.
Per portata: le capacità a lungo raggio accelerano
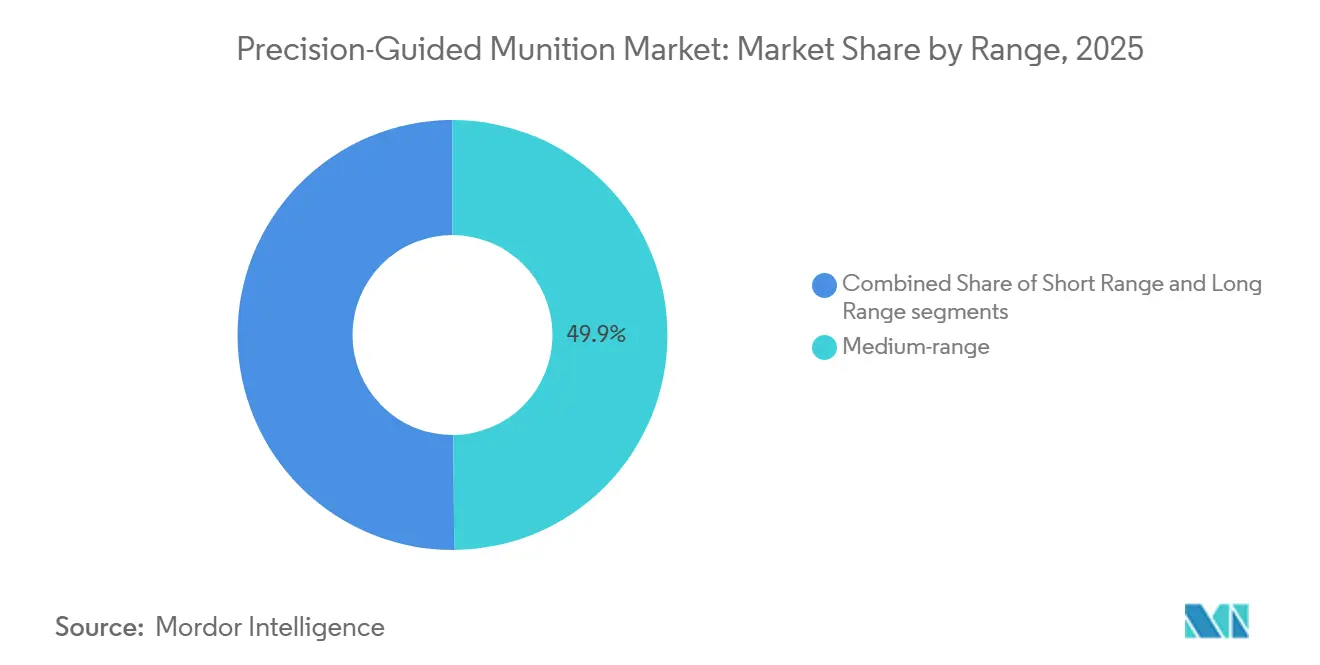
Medium-range (50 to 300 km) weapons captured 49.87% of the 2025 turnover, balancing cost and coverage for most battlefield and coastal defense missions. Their popularity rests on compatibility with existing launchers and doctrine, ensuring brisk demand from replacement and recapitalization cycles.
Long-range systems (greater than 300 km) are projected to expand at an 8.43% CAGR, spurred by the imperative to engage high-value nodes without entering adversary air-defense umbrellas. It is propelled by contract awards for surface-launched cruise missiles and extended-range rockets. European joint projects aim to field systems exceeding 1,000 km by the early 2030s, signaling persistent momentum.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per velocità: i sistemi ipersonici guidano l'innovazione
I proiettili supersonici hanno mantenuto una quota di mercato del 43.27% nel 2025, capitalizzando decenni di integrazione di piattaforme e precedenti di esportazione. Le loro linee di produzione consolidate garantiscono costi prevedibili, una caratteristica ricercata dai ministeri attenti al bilancio. Tuttavia, il loro valore strategico viene gradualmente diluito da difese aeree avanzate in grado di intercettare bersagli a Mach 3.
Hypersonic weapons are projected to grow at a 10.29% CAGR, the fastest in the precision-guided munition market, despite unit prices exceeding USD 10 million and unresolved thermal-protection challenges. Successful live-fire tests show potential to pierce tier-1 integrated air-defense shields, triggering parallel spending on counter-hypersonic interceptors. Certification hurdles and material scarcity prolong development cycles, but the strategic deterrence benefits keep programs well funded across the US, China, and Russia.
Analisi geografica
Mercato nordamericano delle munizioni a guida di precisione
Il Nord America ha generato il 39.92% dei ricavi del 2025, grazie a finanziamenti statunitensi costanti per il fuoco di precisione a lungo raggio e pacchetti di supporto multimilionari. Il Canada investe in sovvenzioni per la ricerca di nicchia sugli algoritmi di guida, mentre i casi di vendite militari all'estero (FMS) agli alleati sostengono i volumi di produzione tra i lotti nazionali. I contratti di aggiornamento nell'ambito della NATO compensano parzialmente le leggi sul controllo delle esportazioni, che limitano l'espansione agli acquirenti non allineati ma bloccano gli ordini per loro.
Mercato delle munizioni a guida di precisione nella regione Asia-Pacifico
La regione Asia-Pacifico è sulla buona strada per raggiungere il CAGR più rapido, pari al 6.82%, poiché le controversie territoriali e la coercizione nelle zone grigie stimolano la domanda di opzioni di attacco credibili.[5]Congressional Research Service, “Spese e programmi per la difesa alleata”, everycrsreport.com Australia's Guided Weapons and Explosive Ordnance Enterprise, India's "Make in India" offsets, and Japan's carrier aviation upgrades collectively buoy regional expenditure. The Philippines' USD 875 million modernization outlay includes anti-ship precision missiles, broadening the customer base beyond the usual top spenders. China's opaque, state-funded programs indirectly fuel Southeast Asian procurement as neighbors seek deterrent parity.
Mercato delle munizioni a guida di precisione in EMEA
Europe balances capability shortfalls exposed by the war in Ukraine with sovereign production drives. Germany’s EUR 2.10 billion (USD 2.46 billion) Taurus Neo and France’s Foudre MLRS exemplify the pivot from reliance on imports to local manufacturing. NATO’s push for 2% of GDP in defense spending provides a tailwind that should keep the regional CAGR at 5.60% through 2031. In the Middle East and Africa, threat perceptions from precision-armed non-state actors accelerate offensive and defensive buys, although fiscal headroom varies widely with hydrocarbon revenues.
Panorama competitivo
The top five vendors, including Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc, and The Boeing Company, collectively accounted for a significant share of 2025 revenue, indicating a moderately concentrated field. Incumbents leverage decades of classified know-how, captive sustainment streams, and proprietary software toolchains to secure follow-on awards. Vertical mergers, such as primes acquiring RF-component suppliers, aim to shield programs from semiconductor shortages.
Emerging challengers include Türkiye’s ASELSAN and Roketsan, which combine government backing with competitive labor costs to undercut Western peers in export tenders. The consortium model, seen in European Next Generation Effectors, pools R&D risk and accelerates technology transition. As illustrated by Godspeed Capital’s USD 675 million defense fund, private equity inflows signal a growing investor appetite for niche guidance and propulsion shops.
Strategic moves are centered on capacity expansions and digitalization. Lockheed Martin opened a new Alabama assembly line for the Precision Strike Missile, adding 50,000 ft² of automated machining space. MBDA implemented augmented-reality work instructions that cut build times by 25%. Northrop Grumman’s Glide Phase Interceptor win positions the firm as an early mover in counter-hypersonics, a domain viewed as the next multi-billion-dollar frontier.
Leader del settore delle munizioni guidate di precisione
Lockheed Martin Corporation
Società RTX
La compagnia Boeing
Northrop Grumman Corporation
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- August 2026: AeroVironment, Inc. received a USD 51 million delivery order from the United States Army for additional Switchblade® 600 Block 2 loitering munition systems. The order also includes Switchblade 600 Block 1 systems to support an FMS to a key US ally.
- April 2025: Lockheed Martin secured a USD 4.94 billion production contract for the Precision Strike Missile, ensuring multiyear manufacturing visibility.
- Marzo 2025: Lockheed Martin si è aggiudicata un contratto di produzione da 4.94 miliardi di dollari per il missile Precision Strike, garantendo una visibilità produttiva pluriennale.
- Marzo 2025: Lockheed Martin si è aggiudicata un contratto di produzione da 4.94 miliardi di dollari per il missile Precision Strike, garantendo una visibilità produttiva pluriennale.
- Marzo 2025: ASELSAN ha presentato il kit di guida GÖZDE che converte le bombe Mk-82 in proiettili di precisione a doppia modalità.
Ambito del rapporto sul mercato globale delle munizioni guidate di precisione
Precision-guided munitions (PGMs), commonly known as “smart weapons,” are advanced military systems equipped with integrated guidance and control systems that actively direct them toward designated targets. Unlike unguided “dumb” bombs, which rely solely on ballistic trajectories, PGMs use technologies such as GPS, inertial navigation systems (INS), laser guidance, and radar to improve accuracy, enhance strike efficiency, and minimize collateral damage.
The precision-guided munition market is segmented by product type, launch platform, subsystem, range, speed, and geography. By product type, the market is segmented into tactical missiles, guided rockets and artillery shells, guided bombs, loitering munitions, interceptor missiles, torpedoes, and hypersonic missiles. By launch platform, the market is segmented into airborne, land-based, naval, and unmanned systems. By range, the market is segmented into short-range, medium-range, and long-range. By speed, the market is segmented into subsonic, supersonic, and hypersonic. The report also covers market sizes and forecasts for the precision-guided munition market in major countries across the regions. For each segment, the market size is provided in terms of value (USD).
| Missili tattici |
| Razzi guidati e proiettili di artiglieria |
| Bombe guidate (PGM/Bombe intelligenti) |
| Munizioni vaganti |
| Missili intercettori |
| siluri |
| Missili ipersonici |
| Aerotrasportato |
| A terra |
| . |
| Sistemi senza pilota |
| Sistemi di guida e navigazione |
| Sistemi di acquisizione del bersaglio |
| Sistemi di propulsione |
| Testate |
| Sistemi di alimentazione |
| Corto raggio (meno di 50 km) |
| Medio raggio (da 50 a 300 km) |
| A lungo raggio (oltre 300 km) |
| subsonico |
| Supersonico |
| supersonico |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di prodotto | Missili tattici | ||
| Razzi guidati e proiettili di artiglieria | |||
| Bombe guidate (PGM/Bombe intelligenti) | |||
| Munizioni vaganti | |||
| Missili intercettori | |||
| siluri | |||
| Missili ipersonici | |||
| Per piattaforma di lancio | Aerotrasportato | ||
| A terra | |||
| . | |||
| Sistemi senza pilota | |||
| Per sottosistema | Sistemi di guida e navigazione | ||
| Sistemi di acquisizione del bersaglio | |||
| Sistemi di propulsione | |||
| Testate | |||
| Sistemi di alimentazione | |||
| Per Gamma | Corto raggio (meno di 50 km) | ||
| Medio raggio (da 50 a 300 km) | |||
| A lungo raggio (oltre 300 km) | |||
| Per velocità | subsonico | ||
| Supersonico | |||
| supersonico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle munizioni guidate di precisione nel 2025?
The precision-guided munition market size was valued at USD 37.48 billion in 2025 and is forecast to grow from USD 39.60 billion in 2026 to reach USD 52.48 billion in 2031, registering a 5.79% CAGR during the forecast period (2026-2031).
Quale segmento di prodotti crescerà più rapidamente entro il 2031?
Si prevede che le munizioni vaganti cresceranno a un tasso di crescita annuo composto (CAGR) del 7.56%, superando tutti gli altri prodotti.
Quale regione registra la crescita più rapida?
L'area Asia-Pacifico è in testa con un CAGR del 6.82%, dovuto alle tensioni territoriali e alle iniziative di modernizzazione.
Quali sono i principali limiti all'espansione del mercato?
Strict export-control regimes and EW systems that degrade GPS guidance exert the greatest drag.
Chi sono i principali fornitori?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, BAE Systems plc e The Boieng Company insieme rappresentano circa il 55% dei ricavi del 2025.
Perché le armi ipersoniche attraggono investimenti?
La loro capacità di penetrare le difese aeree avanzate a velocità superiori a Mach 5 stimola sia l'approvvigionamento offensivo sia la ricerca e sviluppo anti-ipersonica.


