

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
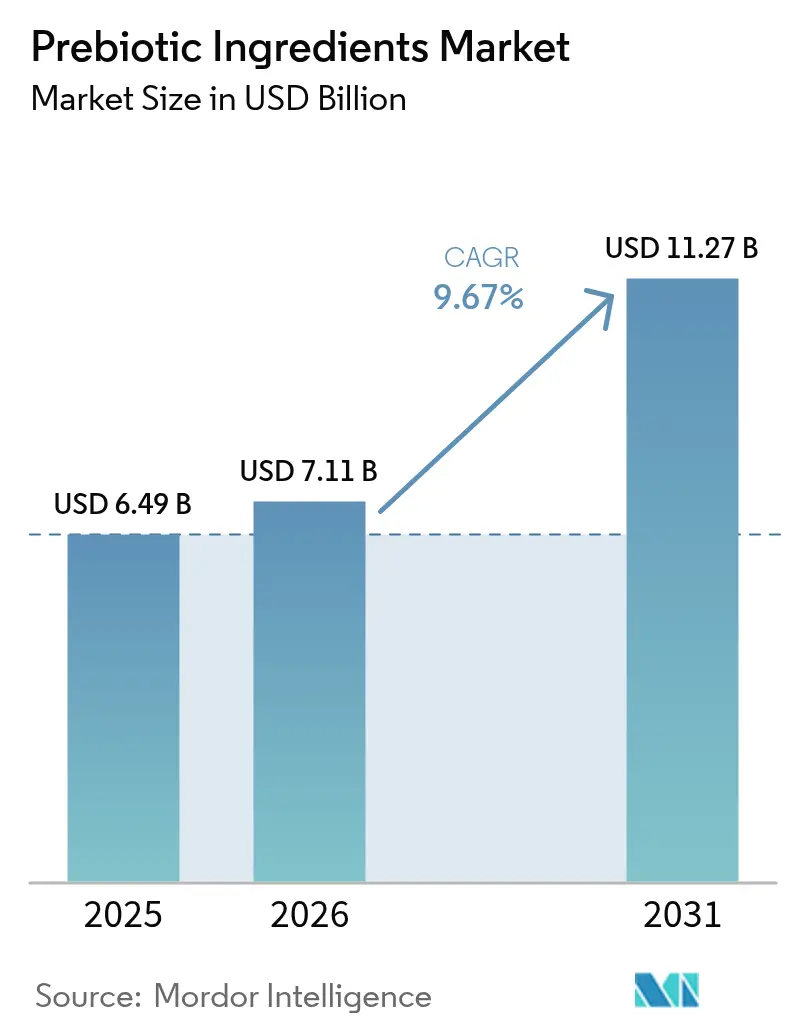
| Dimensione del mercato (2026) | 7.11 miliardo di dollari |
| Dimensione del mercato (2031) | 11.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.67% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
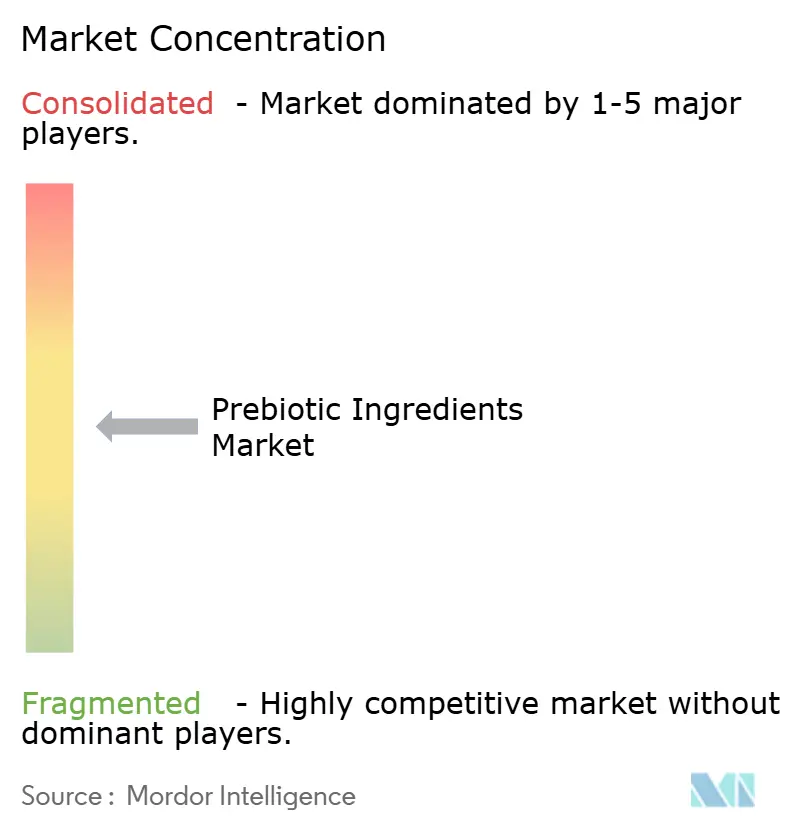
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli ingredienti prebiotici di Mordor Intelligence
Si prevede che il mercato degli ingredienti prebiotici passerà da 6.49 miliardi di dollari nel 2025 e 7.11 miliardi di dollari nel 2026 a 11.27 miliardi di dollari entro il 2031, registrando un CAGR del 9.67% tra il 2026 e il 2031. La crescente penetrazione degli integratori clean-label, i percorsi normativi più rigorosi che favoriscono gli oligosaccaridi comprovati e la diversificazione dell'offerta di cicoria e siero di latte sono alla base di questa tendenza. I fornitori di ingredienti stanno dando priorità alla provenienza botanica per soddisfare i requisiti dei rivenditori, mentre i produttori di bevande stanno adottando concentrati liquidi che riducono i tempi di miscelazione e migliorano la chiarezza delle etichette. Le cooperative lattiero-casearie verticalmente integrate monetizzano i flussi di siero di latte per creare galatto-oligosaccaridi, e le startup di fermentazione di precisione posizionano gli oligosaccaridi del latte umano per il latte artificiale ultra-premium. La resilienza della catena di approvvigionamento rimane un imperativo strategico in un contesto di carenza di cicoria dovuta alla siccità e di essiccazione a spruzzo ad alto consumo energetico, che stanno facendo aumentare i costi.
Punti chiave del rapporto
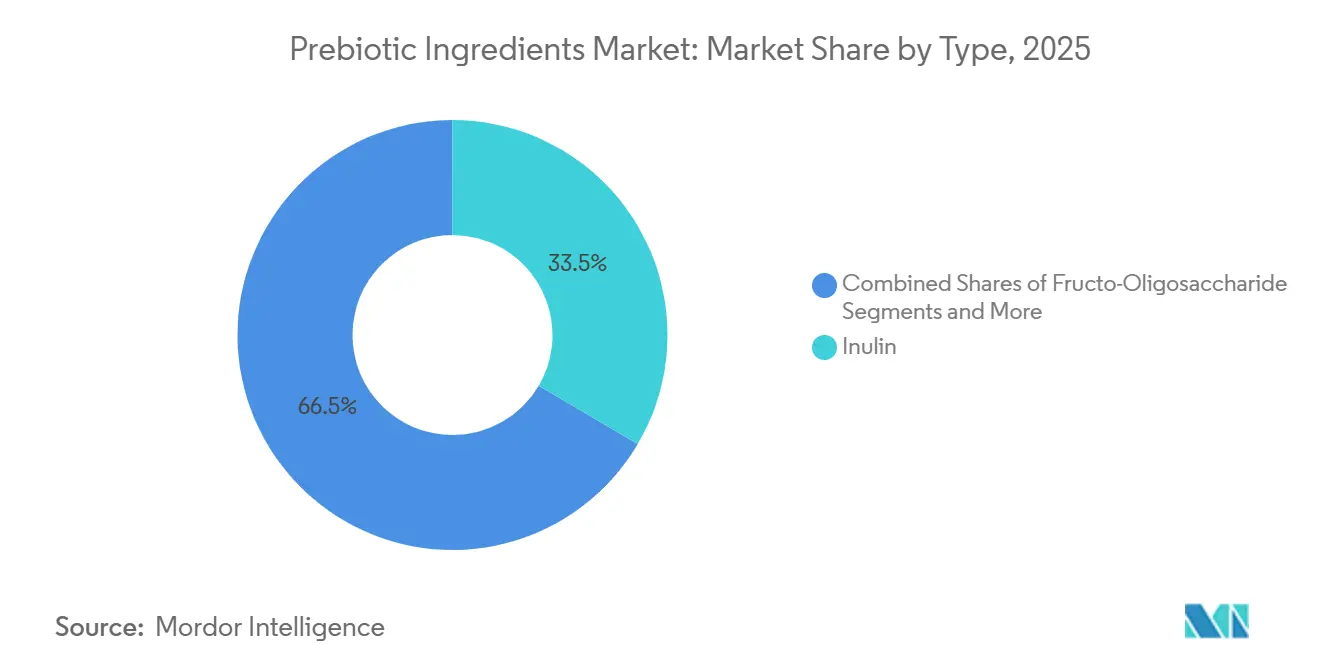
- Per tipologia, l'inulina ha conquistato una quota del 33.46% nel 2025, mentre si prevede che i galatto-oligosaccaridi cresceranno più rapidamente, con un CAGR dell'11.59% fino al 2031.
- Per fonte, gli input di origine vegetale hanno dominato con il 69.75% delle vendite nel 2025 e si prevede che registreranno anche l'espansione più rapida con un CAGR del 10.67% fino al 2031.
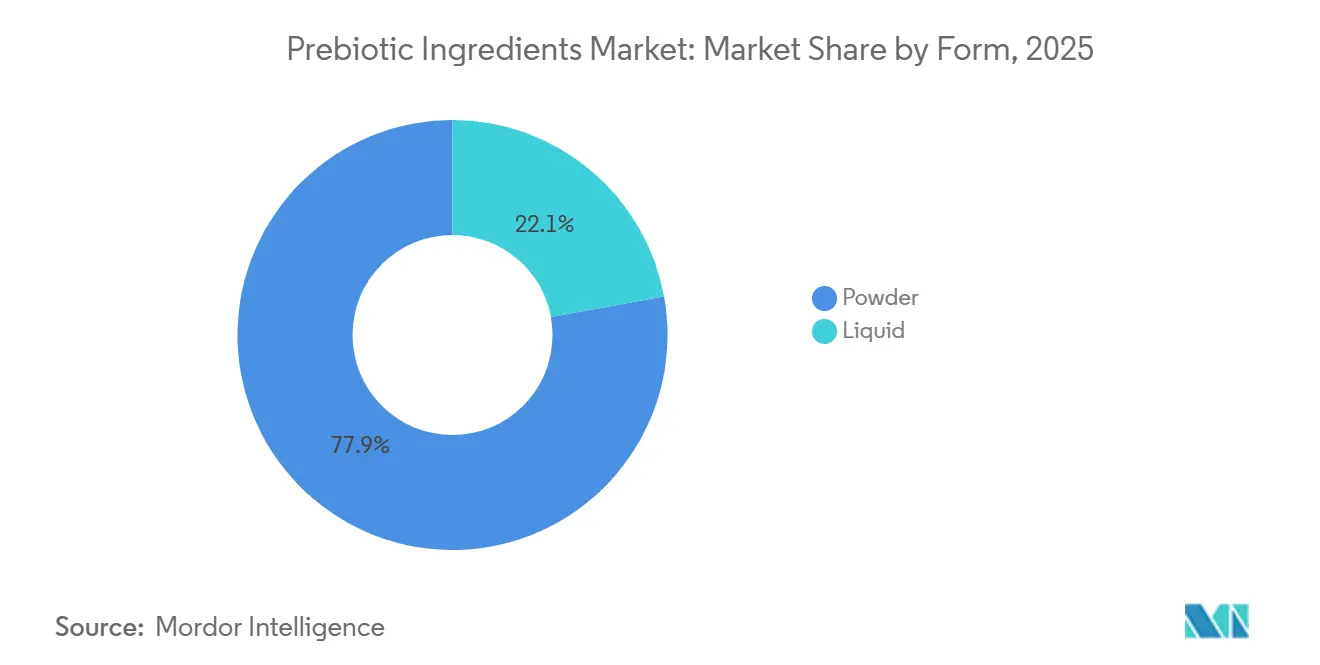
- In base alla forma, le polveri hanno dominato con il 77.87% del volume nel 2025, mentre si prevede che i concentrati liquidi cresceranno a un CAGR dell'11.10% fino al 2031.
- Per applicazione, nel 2025 gli alimenti e le bevande funzionali hanno rappresentato il 42.92% della domanda, mentre gli integratori alimentari sono destinati a crescere più rapidamente, con un CAGR del 12.51% entro il 2031.
- Per regione, l'Europa ha rappresentato il 30.58% delle vendite globali nel 2025, mentre l'Asia-Pacifico è sulla buona strada per la crescita più rapida con un CAGR dell'11.17% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti prebiotici
Analisi dell'impatto dei conducenti
| Drivers | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del mercato globale degli integratori alimentari | + 2.1% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente domanda di ingredienti funzionali naturali e vegetali | + 1.8% | Globale, guidato dai mercati del Nord America, dell'Europa e dell'area urbana APAC | A lungo termine (≥ 4 anni) |
| Utilizzo crescente di prebiotici nei prodotti alimentari e nelle bevande funzionali | + 1.5% | Globale, con adozione anticipata in Europa e Nord America | Medio termine (2-4 anni) |
| Crescente convalida scientifica dei benefici del microbioma per la salute | + 1.3% | Globale, con concentrazione della ricerca in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Aumentare l'integrazione di prebiotici nell'arricchimento delle fibre e nella riformulazione della salute intestinale | + 1.2% | Centri urbani del Nord America, Europa e APAC | A breve termine (≤ 2 anni) |
| Crescita dei settori della nutrizione infantile e della nutrizione clinica | + 1.7% | Core APAC (Cina, India), con ricadute su MEA e Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del mercato globale degli integratori alimentari
Il settore degli integratori alimentari è in espansione dell'8.9% annuo e i prebiotici stanno conquistando una quota sproporzionata dei budget di formulazione, poiché i marchi si stanno spostando dai probiotici a ceppo singolo alle miscele simbiotiche che combinano colture vive con fibre fermentabili, secondo il Council for Responsible Nutrition [1] Fonte: Council for Responsible Nutrition, “Dietary Supplements Market,” CRN, crnusa.org . I formati in capsule e compresse rappresentavano il 68% delle vendite di integratori prebiotici nel 2025, riflettendo la preferenza dei consumatori per la precisione del dosaggio e la stabilità di conservazione rispetto alle polveri che richiedono la ricostituzione. La chiarezza normativa negli Stati Uniti, dove la FDA ha concesso lo status GRAS all'inulina di radice di cicoria nel 2018 e successivamente ai galatto-oligosaccaridi nel 2024, ha permesso ai marchi di fare affermazioni sulla struttura e la funzione senza l'approvazione pre-commercializzazione, un percorso semplificato che ha accelerato i lanci dei prodotti di circa 14 mesi rispetto alle procedure per i nuovi alimenti nell'Unione Europea. Nel 2025, i canali di e-commerce hanno rappresentato il 41% delle vendite di integratori in Nord America e i marchi che vendono direttamente ai consumatori stanno sfruttando il posizionamento dei prebiotici per differenziarsi dai tradizionali portafogli di multivitaminici, con prezzi al dettaglio medi per i prodotti arricchiti con prebiotici che presentano un sovrapprezzo del 23% rispetto ai prodotti equivalenti non arricchiti. Il passaggio a una nutrizione personalizzata sta creando una domanda di miscele di oligosaccaridi mirate e adattate a specifici profili del microbiota, una tendenza che favorisce i fornitori di ingredienti con capacità analitiche per convalidare gli effetti bifidogenici e butirrogenici attraverso test di fermentazione in vitro.
Crescente domanda di ingredienti funzionali naturali e vegetali
Nel 2025, le fonti vegetali hanno conquistato il 69.75% del mercato degli ingredienti prebiotici, spinte dalle normative "clean label" di rivenditori come Whole Foods Market e Tesco, che impongono ai fornitori di indicare i solventi di estrazione e gli additivi utilizzati nelle schede tecniche. L'inulina derivata dalla radice di cicoria e i fruttani derivati dall'agave stanno soppiantando i frutto-oligosaccaridi sintetici nelle formulazioni di alta gamma, poiché i consumatori associano le origini botaniche a una minore intensità di lavorazione, nonostante la sintesi enzimatica a partire dal saccarosio possa raggiungere strutture molecolari identiche. La certificazione biologica ha comportato un aumento dei costi degli ingredienti compreso tra 0.40 e 0.60 dollari al chilogrammo nel 2025, ma i marchi che si rivolgono ai consumatori che seguono le diete Whole30 e paleo hanno assorbito questi sovrapprezzi per mantenere la propria posizione sul mercato. La strategia "Dalla fattoria alla tavola" dell'Unione europea, aggiornata nel 2024, ha fissato un obiettivo per il 25% dei terreni agricoli gestiti con metodi biologici entro il 2030, una politica che sta incentivando i coltivatori di cicoria in Belgio e nei Paesi Bassi a convertire le superfici coltivate e ad assicurarsi contratti a lungo termine con i trasformatori di inulina [2] Fonte: Commissione europea, "Strategia dalla fattoria alla tavola", Commissione europea, ec.europa.eu . La verifica del Non-GMO Project è diventata un requisito de facto per l'ingresso nel mercato statunitense nel 2025, con il 78% dei marchi intervistati che ha indicato che non si sarebbe rifornito di ingredienti privi di verifica da parte di terzi, una soglia che svantaggia i fornitori che si affidano a varietà di cicoria geneticamente modificate sviluppate per rese di inulina più elevate.
Aumento dell'uso dei prebiotici nei prodotti alimentari e nelle bevande funzionali
Le applicazioni in alimenti e bevande funzionali hanno rappresentato il 42.92% della domanda di prebiotici nel 2025, con le categorie di prodotti da forno e lattiero-caseari in testa all'adozione grazie alla loro compatibilità con formati in polvere che si disperdono facilmente in impasti e matrici di yogurt. Secondo l'EFSA, i produttori di yogurt in Europa hanno incorporato in media 2.8 grammi di inulina per porzione da 150 grammi nel 2025, un dosaggio sufficiente per ottenere la dicitura "fonte di fibre" ai sensi del Regolamento UE 1924/2006, evitando al contempo gli effetti lassativi associati a dosi superiori a 10 grammi al giorno. I formulatori di bevande si stanno orientando verso fruttooligosaccaridi a catena corta con valori di grado di polimerizzazione inferiori a 10, poiché queste varianti presentano una solubilità superiore nei processi di riempimento a freddo e non precipitano durante la pastorizzazione, un vantaggio tecnico che riduce i tempi di fermo produzione di circa il 12% rispetto all'inulina a catena lunga. L'aggiornamento del 2024 della definizione di fibra alimentare da parte della Food and Drug Administration statunitense, che ora include carboidrati non digeribili con comprovati benefici fisiologici, ha consentito ai marchi di inserire nella parte anteriore della confezione le dichiarazioni relative al contenuto di fibre per i prodotti arricchiti con galatto-oligosaccaridi e maltodestrina resistente, una modifica dell'etichettatura che si correla a un aumento del 19% dell'intenzione di acquisto nei test dei consumatori. Il mascheramento del sapore rimane un limite, poiché concentrazioni di inulina superiori al 4% conferiscono una sensazione in bocca gessosa che influisce negativamente sui punteggi sensoriali, spingendo i formulatori a miscelare varianti a catena corta e lunga per bilanciare il contenuto di fibre con l'accettabilità organolettica.
Crescente convalida scientifica dei benefici del microbioma per la salute
Le pubblicazioni peer-reviewed sui meccanismi prebiotici sono aumentate del 34% tra il 2023 e il 2025, con meta-analisi che dimostrano che l'assunzione giornaliera di 5-10 grammi di galatto-oligosaccaridi ha aumentato significativamente la conta dei bifidobatteri fecali e ridotto i marcatori di infiammazione sistemica negli adulti con sindrome metabolica, secondo Nature Reviews Gastroenterology and Hepatology. L'International Scientific Association for Probiotics and Prebiotics ha aggiornato la sua definizione di consenso nel 2024 per richiedere la prova della fermentazione selettiva da parte di microbi benefici, uno standard che ha escluso gli amidi resistenti e il polidestrosio dalla categoria dei prebiotici e ha concentrato gli investimenti in ricerca e sviluppo sugli oligosaccaridi con effetti bifidogenici validati [3] Fonte: International Scientific Association for Probiotics and Prebiotics, “Consensus Statement,” ISAPP, isappscience.org . Nel 2025, gli studi clinici registrati su ClinicalTrials.gov includevano 47 studi che valutavano i prebiotici per indicazioni che spaziavano dalla sindrome dell'intestino irritabile alla funzione cognitiva, a testimonianza dell'interesse farmaceutico per la modulazione del microbiota come coadiuvante delle terapie convenzionali. Nel 2025, l'Autorità europea per la sicurezza alimentare (EFSA) ha approvato due nuove indicazioni sulla salute per l'inulina di cicoria, che collegano il consumo regolare a un miglioramento della funzione intestinale e a un maggiore assorbimento di calcio. Queste indicazioni consentono l'inserimento di messaggi sulle confezioni nell'Unione Europea e creano una pressione competitiva per i fornitori di frutto-oligosaccaridi e galatto-oligosaccaridi affinché generino dossier equivalenti. Una ricerca meccanicistica pubblicata su Cell Host and Microbe nel 2024 ha identificato specifici taxa batterici che metabolizzano i mannano-oligosaccaridi in acidi grassi a catena corta con proprietà antinfiammatorie. Questi risultati stanno influenzando le formulazioni di nuova generazione, mirate alla salute immunitaria piuttosto che al solo benessere digestivo.
Analisi dell'impatto della restrizione
| vincoli | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e lavorazione | -1.4% | Globale, con forti pressioni nell'area APAC e nel Sud America | A breve termine (≤ 2 anni) |
| Consapevolezza limitata dei consumatori nei mercati in via di sviluppo | -0.9% | APAC (esclusi Giappone e Corea del Sud), MEA e Sud America rurale | Medio termine (2-4 anni) |
| Rigorosi quadri normativi e restrizioni sulle indicazioni sulla salute | -1.1% | Europa e Nord America, con ricadute sull'APAC | A lungo termine (≥ 4 anni) |
| Volatilità della catena di fornitura e dei prezzi delle materie prime | -1.3% | Globale, con concentrazione in Europa (cicoria) e APAC (siero di latte) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e lavorazione
La sintesi enzimatica di galatto-oligosaccaridi dal lattosio richiede enzimi β-galattosidasi derivati da Aspergillus oryzae o Kluyveromyces lactis, input che hanno aggiunto da 1.50 a 2.20 dollari al chilogrammo ai costi di produzione nel 2025, rispetto agli 0.80-1.20 dollari al chilogrammo per l'inulina idrolizzata acida dalla radice di cicoria. La purificazione a valle per rimuovere lattosio e monosaccaridi residui richiede la separazione cromatografica o la nanofiltrazione, processi che consumano dal 40% al 50% dei costi di produzione totali e limitano l'espansione dei margini per i fornitori che servono categorie sensibili al prezzo come mangimi per animali e ingredienti da forno. La spesa in conto capitale per un impianto greenfield di galatto-oligosaccaridi con una capacità annua di 5,000 tonnellate ha superato i 18 milioni di dollari nel 2025, una soglia che limita l'ingresso sul mercato a cooperative lattiero-casearie consolidate e aziende produttrici di ingredienti speciali con accesso a finanziamenti a basso costo. L'essiccazione a spruzzo ad alta intensità energetica per convertire i concentrati liquidi in polveri fluide ha aggiunto da 0.30 a 0.50 dollari al chilogrammo ai costi di produzione nel 2025, spingendo i fornitori a offrire formati liquidi a prezzi scontati ai produttori di bevande con sistemi di dosaggio in linea. Il costo del lavoro nell'Europa occidentale, dove si concentra il 60% della produzione di inulina di cicoria, è aumentato del 7.2% tra il 2024 e il 2025, erodendo la competitività rispetto ai fornitori emergenti in Thailandia e Brasile che beneficiano di strutture salariali più basse ma affrontano sfide di percezione della qualità nei mercati premium.
Consapevolezza limitata dei consumatori nei mercati in via di sviluppo
Sondaggi condotti tra i consumatori in Indonesia, Nigeria e Perù nel 2025 hanno rivelato che meno del 22% degli intervistati era in grado di distinguere tra prebiotici e probiotici, una lacuna conoscitiva che limita la distribuzione al dettaglio al di fuori dei canali farmaceutici e sanitari specializzati. Le campagne educative richiedono investimenti sostenuti, con stime del settore che suggeriscono che raggiungere il 50% di consapevolezza in un nuovo mercato richiede dai 2 ai 4 milioni di dollari di investimenti mediatici in 24 mesi, un ostacolo per i marchi più piccoli privi di scala multinazionale. La penetrazione del commercio al dettaglio nei canali commerciali moderni come supermercati e ipermercati ha raggiunto solo il 18% nell'Africa subsahariana nel 2025, poiché i punti vendita tradizionali non dispongono di infrastrutture per la catena del freddo per i prodotti combinati probiotici-prebiotici e di spazio sugli scaffali per sezioni dedicate alla salute intestinale. Le barriere linguistiche complicano la comunicazione sulle confezioni, con requisiti normativi in India che impongono la dichiarazione degli ingredienti in 11 lingue regionali, un onere di conformità che aggiunge da 0.02 a 0.04 dollari per unità ai costi di etichettatura e ritarda il lancio dei prodotti di 6-8 settimane. L'approvazione degli operatori sanitari rimane il principale motore di acquisto nei mercati in via di sviluppo, tuttavia meno del 15% dei medici di base nei paesi APAC e MEA intervistati ha dichiarato di avere familiarità con i meccanismi prebiotici nel 2025, limitando i tassi di prescrizione e raccomandazione.
Analisi del segmento
Per tipo: GOS guadagna terreno poiché l'inulina detiene una quota dominante
L'inulina deteneva il 33.46% del mercato nel 2025, grazie a un'infrastruttura di estrazione consolidata in Belgio, Francia e Paesi Bassi che processa 180,000 tonnellate di radice di cicoria all'anno. Tuttavia, si prevede che i galatto-oligosaccaridi cresceranno a un CAGR dell'11.59% fino al 2031, trainati dai marchi di latte artificiale che cercano ingredienti approvati dall'EFSA con effetti bifidogenici documentati e dai produttori di latte che monetizzano i flussi di siero di latte attraverso la conversione enzimatica. I frutto-oligosaccaridi beneficiano di vantaggi in termini di costi rispetto ai galatto-oligosaccaridi e della compatibilità con la lavorazione ad alte temperature nelle applicazioni di panificazione, mentre i mannano-oligosaccaridi rimangono confinati alle applicazioni per mangimi animali a causa dei dati limitati sulla sicurezza umana e dell'assenza dello status GRAS negli Stati Uniti. La categoria "Altri", che comprende xilo-oligosaccaridi e maltodestrina resistente, ha registrato una crescita concentrata nei mercati dell'Asia-Pacifico, dove i fornitori locali offrono queste varianti con sconti dal 20% al 30% rispetto all'inulina importata.
Le dinamiche normative stanno rimodellando le preferenze nutrizionali, poiché il rigetto da parte dell'Autorità Europea per la Sicurezza Alimentare (EFSA) nel 2025 delle domande di health claim per i mannano-oligosaccaridi ha reindirizzato gli investimenti in ricerca e sviluppo verso galatto-oligosaccaridi e frutto-oligosaccaridi con dossier consolidati, un cambiamento correlato a un calo del 14% delle domande di brevetto per mannano-oligosaccaridi tra il 2024 e il 2025. Il predominio dell'inulina è sostenuto dalla sua duplice funzionalità di sostituto dei grassi e fonte di fibre, attributi che consentono ai formulatori di ottenere claim "clean-label" riducendo al contempo la densità calorica nei prodotti lattiero-caseari e da forno. I galatto-oligosaccaridi stanno guadagnando terreno nelle formulazioni di nutrizione clinica rivolte alle popolazioni anziane, poiché studi clinici randomizzati controllati pubblicati nel 2024 hanno dimostrato che l'assunzione giornaliera di 8 grammi ha migliorato la regolarità intestinale e ridotto la diarrea associata agli antibiotici nei pazienti ospedalizzati. I fruttooligosaccaridi si scontrano con la percezione negativa da parte dei consumatori della terminologia "oligosaccaride", spingendo i marchi ad adottare "fibra di radice di cicoria" o "fibra prebiotica" sui pannelli degli ingredienti per migliorare l'attrattiva dell'etichetta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per fonte: il predominio dei prodotti a base vegetale è guidato dai mandati di etichettatura pulita
Le fonti vegetali detenevano il 69.75% del mercato nel 2025 e si prevede che cresceranno a un CAGR del 10.67% fino al 2031, riflettendo l'associazione dei consumatori con le origini botaniche, una minore intensità di lavorazione e l'allineamento con modelli alimentari vegani e vegetariani. La radice di cicoria rimane la materia prima dominante per l'estrazione dell'inulina, con Belgio e Francia che rappresentano il 55% della coltivazione globale di cicoria nel 2025, tuttavia l'agave e il topinambur stanno emergendo come fonti alternative che offrono diversificazione geografica e resilienza alle condizioni di siccità europee che hanno ridotto le rese di cicoria del 12% nel 2024. Fonti lattiero-casearie, principalmente galatto-oligosaccaridi derivati dal lattosio, con una crescita concentrata nelle applicazioni di latte artificiale, dove i quadri normativi dell'Unione Europea e della Cina impongono ingredienti che rispecchiano i profili degli oligosaccaridi del latte umano.
La strategia "Farm to Fork" dell'Unione Europea, aggiornata nel 2024, ha fissato l'obiettivo di portare il 25% dei terreni agricoli a gestione biologica entro il 2030, una politica che, secondo la Commissione Europea, incentiva i coltivatori di cicoria in Belgio e nei Paesi Bassi a convertire le superfici e ad assicurarsi contratti a lungo termine con i trasformatori di inulina, con premi da 50 a 80 euro a tonnellata rispetto alle colture convenzionali. I galatto-oligosaccaridi derivati dal latte beneficiano delle opportunità di integrazione verticale, poiché il siero di latte è un sottoprodotto di basso valore della produzione di formaggio e la conversione enzimatica in prebiotici aggiunge dai 3.50 ai 5.00 dollari per chilogrammo di valore, trasformando un costo di smaltimento in un flusso di entrate. La verifica del Progetto Non-OGM è diventata un requisito di fatto per l'ingresso nel mercato statunitense nel 2025, con il 78% dei marchi intervistati che ha dichiarato di non volersi rifornire di ingredienti privi di verifica di terze parti, una soglia che svantaggia i fornitori che si affidano a varietà di cicoria geneticamente modificate sviluppate per rese di inulina più elevate. La categoria "Altri", che comprende oligosaccaridi derivati da alghe e fonti fungine, rappresentava il 3% del mercato nel 2025, con una crescita limitata dalla scala di produzione limitata e dall'assenza di approvazioni normative nei principali mercati.
Per forma: i formati in polvere sono in testa nonostante i guadagni dei concentrati liquidi
I formati in polvere hanno rappresentato il 77.87% del volume nel 2025, grazie alla maggiore stabilità a scaffale, ai minori costi di trasporto e alla compatibilità con i processi di produzione di capsule e compresse che dominano le applicazioni degli integratori alimentari. L'essiccazione a spruzzo rimane il metodo di conversione standard, consumando da 1.2 a 1.5 kilowattora per chilogrammo di polvere finita e aggiungendo da 0.30 a 0.50 dollari USA per chilogrammo ai costi di produzione, ma i granuli scorrevoli risultanti consentono il dosaggio automatizzato in linee di produzione ad alta velocità ed eliminano i requisiti di catena del freddo associati ai concentrati liquidi. Si prevede che i formati liquidi cresceranno a un CAGR dell'11.10% fino al 2031, riflettendo la preferenza dei produttori di bevande per ingredienti pre-disciolti che riducono i tempi di miscelazione dal 40% al 50% e migliorano la chiarezza delle etichette evitando agenti antiagglomeranti come il biossido di silicio che compaiono sui pannelli degli ingredienti delle varianti in polvere.
I concentrati liquidi di galatto-oligosaccaridi con un contenuto di sostanza secca del 75% stanno guadagnando terreno nella produzione di latte artificiale per lattanti, poiché i sistemi di dosaggio in linea consentono una miscelazione precisa e riducono il rischio di segregazione degli ingredienti che può verificarsi con i formati in polvere durante la miscelazione ad alto taglio. I formati in polvere dominano le applicazioni nei mangimi animali, dove la movimentazione di prodotti sfusi e i periodi di stoccaggio prolungati favoriscono ingredienti con un contenuto di umidità inferiore al 5%, una specifica che i concentrati liquidi non possono soddisfare senza refrigerazione. La transizione verso i formati liquidi è più pronunciata nelle bevande funzionali, dove i processi di riempimento a freddo e le brevi tirature rendono l'investimento di capitale in apparecchiature di essiccazione a spruzzo antieconomico per i marchi che producono meno di 500,000 unità all'anno. I quadri normativi nell'Unione Europea e negli Stati Uniti non distinguono tra formati in polvere e liquidi ai fini dell'etichettatura, tuttavia i formati in polvere beneficiano della percezione da parte dei consumatori di una maggiore purezza e di una maggiore durata di conservazione, attributi che determinano premi di prezzo dall'8% al 12% nei canali di vendita al dettaglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: gli integratori alimentari superano gli alimenti funzionali
Le applicazioni per alimenti e bevande funzionali hanno rappresentato il 42.92% della domanda nel 2025, ma si prevede che gli integratori alimentari cresceranno a un CAGR del 12.51% fino al 2031, segnalando un cambiamento strategico poiché i formulatori incorporano prebiotici in capsule e polveri per aggirare le sfide di gusto e consistenza insite negli alimenti fortificati. Il settore degli alimenti per lattanti e degli alimenti per l'infanzia ha registrato una crescita concentrata in Cina e India, dove l'aumento del reddito disponibile e la liberalizzazione normativa stanno favorendo la premiumizzazione e consentendo ai marchi di incorporare galatto-oligosaccaridi a dosaggi compresi tra 0.4 e 0.8 grammi per 100 millilitri, dosaggi in linea con le raccomandazioni dell'Autorità Europea per la Sicurezza Alimentare (EFSA) sugli effetti bifidogenici. I mangimi per animali hanno rappresentato il 18% della domanda nel 2025, con i mannano-oligosaccaridi che dominano questo segmento grazie alle loro proprietà immunomodulatorie nel pollame e nei suini, ma la crescita è limitata dalla sensibilità al prezzo e dalla concorrenza delle alternative antibiotiche che offrono risultati più rapidi in termini di aumento di peso.
Gli integratori alimentari stanno conquistando quote di mercato rispetto agli alimenti funzionali, poiché i canali di e-commerce consentono ai marchi diretti al consumatore di informare gli acquirenti sulla precisione del dosaggio e sui benefici per il microbioma senza dover dipendere dallo spazio sugli scaffali dei negozi o dall'approvazione dei rivenditori, un modello di distribuzione che riduce i tempi di commercializzazione di 6-9 mesi rispetto ai lanci al dettaglio convenzionali. I formati in capsule hanno rappresentato il 68% delle vendite di integratori prebiotici nel 2025, riflettendo la preferenza dei consumatori per la precisione del dosaggio e la stabilità a scaffale rispetto alle polveri che richiedono la ricostituzione, e i marchi stanno sfruttando rivestimenti a rilascio ritardato per proteggere gli oligosaccaridi dall'acido gastrico e garantirne il trasporto al colon, una caratteristica tecnica che comporta un sovrapprezzo del 18-25%. Le applicazioni per il latte artificiale si trovano ad affrontare difficoltà normative, poiché le linee guida del 2024 della Food and Drug Administration statunitense richiedono ai produttori di dimostrarne la sicurezza attraverso studi clinici che rispecchino i profili degli oligosaccaridi del latte materno, uno standard che di fatto limita l'ingresso sul mercato alle cooperative lattiero-casearie verticalmente integrate e alle aziende produttrici di ingredienti speciali. La categoria "Altri", che comprende la nutrizione clinica e le applicazioni farmaceutiche, ha rappresentato il 5% della domanda nel 2025, con una crescita trainata dai prontuari ospedalieri che hanno adottato alimenti enterali arricchiti con prebiotici per ridurre i tassi di infezione nei pazienti gravemente malati.
Analisi geografica
Nel 2025, l'Europa rappresentava il 30.58% del mercato globale dei prebiotici, supportata da infrastrutture consolidate per la lavorazione della cicoria in Belgio, Francia e Paesi Bassi, che insieme forniscono circa il 55% della produzione globale di inulina. La Germania rappresentava il 22% della domanda europea nel 2025, trainata dai produttori di prodotti da forno e lattiero-caseari che incorporavano sempre più l'inulina come sostituto dei grassi per soddisfare gli obiettivi nutrizionali sul fronte della confezione. Al contrario, il Regno Unito ha registrato una contrazione del 3.2% tra il 2024 e il 2025, riflettendo gli aumenti tariffari post-Brexit sugli oligosaccaridi importati che hanno aumentato i costi degli ingredienti di circa l'8-12%. I rigorosi requisiti dell'Autorità europea per la sicurezza alimentare (EFSA) in materia di indicazioni sulla salute, in particolare la necessità di studi clinici randomizzati controllati che dimostrino le relazioni dose-risposta, continuano a creare elevate barriere all'ingresso, favorendo ingredienti consolidati con dossier approvati e concentrando l'innovazione tra fornitori multinazionali con solide capacità normative. Nel frattempo, Italia e Spagna stanno emergendo come aree di crescita, come dimostra l'aumento dei lanci di bevande funzionali contenenti fruttooligosaccaridi a catena corta tra il 2024 e il 2025.
Si prevede che l'Asia-Pacifico sarà la regione in più rapida crescita, con un CAGR stimato dell'11.17% fino al 2031. La crescita è sostenuta dalla premiumizzazione del latte artificiale in Cina, dove l'approvazione di sei nuovi fornitori di galatto-oligosaccaridi nel 2024 ha intensificato la concorrenza e ridotto i prezzi degli ingredienti dal 15% al 18%, consentendo una più ampia inclusione di prebiotici a dosaggi clinicamente rilevanti. Anche il contesto normativo indiano è diventato più favorevole in seguito all'aggiornamento del 2024 della Food Safety and Standards Authority, che consente dichiarazioni di struttura-funzione per prebiotici clinicamente validati, accelerando le registrazioni dei prodotti di circa il 40% e attraendo investimenti da fornitori di ingredienti globali. In Giappone, la crescita si è concentrata sui prodotti per la nutrizione degli anziani mirati alla sarcopenia e alla salute immunitaria. Tendenze demografiche simili stanno emergendo in Corea del Sud e Taiwan. L'Australia ha registrato una crescita del 12.3% tra il 2024 e il 2025, trainata in gran parte dall'espansione dell'e-commerce e dal marketing incentrato sul benessere, sebbene i vincoli normativi continuino a limitare le dichiarazioni esplicite sulle confezioni. I mercati del Sud-Est asiatico, tra cui Indonesia, Thailandia e Vietnam, rimangono sottosviluppati, con una consapevolezza dei consumatori inferiore al 25% nel 2025, tuttavia l'aumento dei redditi e l'espansione dei canali di vendita al dettaglio moderni stanno creando opportunità a lungo termine per strategie di marca basate sull'istruzione.
Il Nord America, con gli Stati Uniti, è trainato dai produttori di integratori alimentari che incorporano prebiotici in formulazioni simbiotiche progettate per migliorare la modulazione del microbioma. La revisione del 2024 della definizione di fibra alimentare da parte della Food and Drug Administration statunitense, che riconosce i carboidrati non digeribili con comprovati benefici fisiologici, ha consentito di rafforzare le indicazioni sulla fibra sul fronte della confezione ed è associata a una maggiore intenzione di acquisto da parte dei consumatori. Il Canada è cresciuto del 9.8% tra il 2024 e il 2025 a seguito dell'approvazione da parte di Health Canada di quattro nuove indicazioni sulla salute dei prebiotici legate alla funzionalità intestinale e all'assorbimento dei minerali, supportando la differenziazione tra le categorie di latticini e cereali. Il Messico ha rappresentato il 12% della domanda regionale, con una crescita incentrata sulle bevande funzionali a base di fruttani derivati dall'agave. Il Sud America è guidato dal Brasile, trainato principalmente dalle applicazioni lattiero-casearie in linea con le iniziative di salute pubblica. Argentina e Cile hanno registrato un forte slancio a seguito delle approvazioni normative e dei sussidi all'innovazione, sebbene la consapevolezza dei consumatori rimanga un fattore limitante. La domanda in Medio Oriente e Africa è concentrata negli Emirati Arabi Uniti, in Arabia Saudita e in Turchia. Sebbene i livelli di consapevolezza rimangano bassi in diversi mercati africani, l'espansione della classe media e l'aumento della spesa sanitaria indicano prospettive di crescita favorevoli a lungo termine.


Panorama normativo
La regolamentazione degli ingredienti prebiotici si basa sull'autorizzazione per la sicurezza alimentare, con indicazioni sulla salute rigorosamente controllate. Nell'Unione Europea, gli oligosaccaridi nuovi o di nuova produzione possono richiedere l'autorizzazione nell'ambito del quadro normativo per i nuovi alimenti (Novel Food) e l'inserimento nell'elenco dell'Unione, mentre le indicazioni sulla salute riportate sulla confezione sono disciplinate dal Regolamento (CE) n. 1924/2006 e valutate dall'EFSA. Questo quadro normativo tende a favorire gli ingredienti con dossier completi e può rallentare l'adozione di nuove categorie quando le indicazioni sono state respinte o non sono ancora state approvate. Nel 2026, la Commissione Europea ha autorizzato ulteriori nuovi alimenti rilevanti per il settore dei prebiotici, tra cui l'estere di inulina propionato (autorizzato ai sensi del Regolamento di esecuzione (UE) 2026/1219 con protezione proprietaria a tempo determinato per il richiedente) e altri oligosaccaridi nell'ambito del percorso dell'elenco dell'Unione, il che aumenta il valore della titolarità del dossier regolatorio per le domande di autorizzazione di alto livello.
Negli Stati Uniti, l'accesso al mercato è generalmente supportato dalle conclusioni GRAS (Generally Recognized As Safe) della FDA, basate su procedure scientifiche, con la FDA che emette lettere di risposta "senza domande" alle notifiche GRAS. Questo percorso supporta l'uso in alimenti e integratori convenzionali, mantenendo le dichiarazioni entro un linguaggio struttura/funzione comprovato. Le recenti attività GRAS hanno incluso diverse notifiche relative ai frutto-oligosaccaridi a catena corta (scFOS), con lettere di risposta della FDA emesse ai fornitori nel 2025 e aggiornamenti delle richieste di autorizzazione che sono proseguiti nel 2026 per casi d'uso ampliati, tra cui il latte artificiale per neonati in alcune notifiche. Il Canada aggiunge un ulteriore livello di standardizzazione attraverso la Direzione dei prodotti naturali e non soggetti a prescrizione medica (NNHPD) di Health Canada, che gestisce una monografia specifica sui prebiotici; ciò può contribuire a un posizionamento più coerente dei prodotti, ma mantiene anche le aspettative specifiche su dosaggio, condizioni d'uso e dichiarazioni consentite.
Analisi della catena del valore
La catena del valore degli ingredienti prebiotici inizia con l'approvvigionamento e la trasformazione delle materie prime, per poi passare attraverso la purificazione e la finitura del formato prima di arrivare alla produzione di alimenti, bevande e integratori. Per i prebiotici di origine vegetale, le principali materie prime a monte includono radici di cicoria e altre fonti botaniche di carboidrati. Per i prebiotici di origine casearia, i flussi di siero di latte ricchi di lattosio vengono utilizzati come materie prime per la conversione enzimatica in galatto-oligosaccaridi. La lavorazione intermedia comprende comunemente l'estrazione o la sintesi enzimatica, la separazione a membrana e/o lo scambio ionico per la purificazione, la concentrazione tramite evaporazione e l'essiccazione a spruzzo per le polveri, mentre i concentrati liquidi sono sempre più utilizzati nelle linee di bevande e latte artificiale che impiegano il dosaggio in linea.
A valle della filiera, gli ingredienti prebiotici vengono venduti direttamente dai grandi produttori di ingredienti o tramite distributori specializzati come IMCD, Brenntag e Azelis. Questi ingredienti vengono poi incorporati in alimenti e bevande funzionali, alimenti per l'infanzia, integratori alimentari e mangimi per animali. I principali ostacoli includono la volatilità delle materie prime, in particolare la sensibilità alle condizioni meteorologiche delle colture di cicoria, gli elevati costi di purificazione per le specifiche a basso contenuto di zuccheri e lattosio e l'essiccazione ad alta intensità energetica per i formati in polvere. Il mercato mostra anche un'integrazione verticale selettiva, con modelli in cui i fornitori controllano l'intero percorso, dalla materia prima agricola all'oligosaccaride finito, mentre altri si affidano a partnership di lavorazione e distribuzione a contratto per raggiungere i centri regionali di formulazione.
Panorama competitivo
Il mercato degli ingredienti prebiotici presenta una moderata concentrazione, caratterizzata da un mix di produttori di ingredienti affermati e produttori specializzati in prebiotici. I leader di mercato, tra cui Tereos SA, Ingredion Incorporated, Archer Daniels Midland Company, Kerry Group e Cargill Incorporated, mantengono vantaggi competitivi grazie all'integrazione verticale, a un'ampia rete di distribuzione e a portafogli di prodotti diversificati. Queste aziende si stanno concentrando sempre più sugli ingredienti prebiotici come piattaforme di crescita strategica.
Il mercato dei prebiotici sta vivendo una fase di crescente innovazione, poiché i produttori mirano a differenziare i propri prodotti in un contesto competitivo. Le aziende stanno sviluppando ingredienti prebiotici proprietari con benefici funzionali mirati. Questa attività di mercato indica la crescente importanza dei prebiotici nei prodotti di consumo tradizionali e indica un potenziale consolidamento man mano che le aziende più grandi si affermano in questo segmento in espansione.
Le aziende stanno investendo risorse significative in ricerca e sviluppo per innovare nuovi ingredienti prebiotici o perfezionare quelli esistenti. Questo impegno comprende l'approvvigionamento di prebiotici da materiali vegetali non convenzionali, come la radice di cicoria (una nota fonte di inulina), e l'utilizzo di tecnologie all'avanguardia per aumentarne l'efficacia e la facilità d'uso in diversi prodotti. Ad esempio, gli operatori del settore stanno creando prebiotici progettati per integrarsi perfettamente in alimenti e bevande funzionali, come yogurt, snack e bevande, garantendone il mantenimento di gusto e consistenza, in linea con i desideri dei consumatori sia in termini di benefici per la salute che di piacere culinario.
Leader del settore degli ingredienti prebiotici
Archer Daniels Midland Company
Ingredion Inc.
Gruppo Teros
Cargil Inc.
Gruppo Kerry
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Ingredion ha acquisito l'attività di fibre prebiotiche Benicaros di NutriLeads, inclusi la proprietà intellettuale e il pacchetto di dati clinici. L'accordo aggiunge al portafoglio di Ingredion una piattaforma di fibre differenziata e clinicamente supportata, rafforzando il suo posizionamento presso i clienti del settore alimentare, delle bevande e degli integratori alla ricerca di ingredienti comprovati per la salute intestinale e immunitaria.
- Novembre 2025: Tereos ha lanciato Actifiber, una fibra solubile non OGM prodotta in Francia per applicazioni alimentari e delle bevande. Il lancio amplia l'offerta di fibre funzionali di Tereos e supporta i formulisti che lavorano sull'arricchimento delle fibre e sulla riduzione di zuccheri o calorie, mantenendo al contempo un posizionamento di etichetta pulita.
- Ottobre 2025: Archer Daniels Midland (ADM) ha ottenuto l'approvazione della Therapeutic Goods Administration (TGA) australiana per Fibersol come principio attivo per prodotti per la salute. Questo traguardo normativo supporta applicazioni di maggior valore e può aiutare i proprietari di marchi e i produttori a contratto ad accelerare lo sviluppo di prodotti conformi per i canali di benessere regolamentati.


Ambito del rapporto sul mercato globale degli ingredienti prebiotici
Gli ingredienti prebiotici sono fibre vegetali specializzate e non digeribili, principalmente fruttani (inulina, FOS) e galatto-oligosaccaridi (GOS), che nutrono i batteri intestinali benefici. Il mercato degli ingredienti prebiotici è segmentato per tipologia, fonte, forma, applicazione e area geografica. In base alla tipologia, il mercato è suddiviso in inulina, frutto-oligosaccaridi (FOS), galatto-oligosaccaridi (GOS), mannano-oligosaccaridi (MOS) e altri. In base all'origine, il mercato è suddiviso in prodotti di origine vegetale, lattiero-casearia e altre fonti. In base alla forma, il mercato è suddiviso in polvere e liquido. In base all'applicazione, il mercato è suddiviso in alimenti e bevande funzionali, alimenti per lattanti e per l'infanzia, integratori alimentari, mangimi per animali e altri. In base all'area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state condotte sulla base del valore (milioni di USD) e del volume (tonnellate).
Per tipo
| Inulina |
| Frutto-oligosaccaridi (FOS) |
| Galatto-oligosaccaridi (GOS) |
| Mannano-oligosaccaridi (MOS) |
| Altro |
Per fonte
| Fonte vegetale |
| Fonte a base di latticini |
| Altro |
Per modulo
| Pastello |
| Liquido |
Per Applicazione
| Alimenti e bevande funzionali |
| Formula per lattanti e alimenti per bambini |
| Integratori alimentari |
| Nutrizione Animale |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Inulina | |
| Frutto-oligosaccaridi (FOS) | ||
| Galatto-oligosaccaridi (GOS) | ||
| Mannano-oligosaccaridi (MOS) | ||
| Altro | ||
| Per fonte | Fonte vegetale | |
| Fonte a base di latticini | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Applicazione | Alimenti e bevande funzionali | |
| Formula per lattanti e alimenti per bambini | ||
| Integratori alimentari | ||
| Nutrizione Animale | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli ingredienti prebiotici entro il 2031?
Si prevede che raggiungerà 11.27 miliardi di dollari, trainato da un CAGR del 9.67% dal 2026 al 2031
Quale regione sta crescendo più velocemente per gli ingredienti prebiotici?
L’Asia-Pacifico è in testa con un CAGR previsto dell’11.17% fino al 2031, mentre Cina e India liberalizzano le richieste
Perché i galatto-oligosaccaridi stanno guadagnando quote di mercato?
I marchi di latte artificiale cercano ingredienti approvati dall'EFSA con effetti bifidogenici documentati che alimentano un CAGR dell'11.59%
Come stanno affrontando i produttori la volatilità del prezzo della cicoria?
Diversificano le fonti di agave e topinambur e ampliano l'offerta di concentrati liquidi per compensare i picchi di costo
Quale segmento applicativo è destinato a superare gli altri in termini di crescita?
Gli integratori alimentari dovrebbero crescere al 12.51% di CAGR poiché le capsule aggirano le sfide del gusto riscontrate negli alimenti fortificati
Pagina aggiornata l'ultima volta il:



