

Dimensioni e quota del mercato degli utensili elettrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
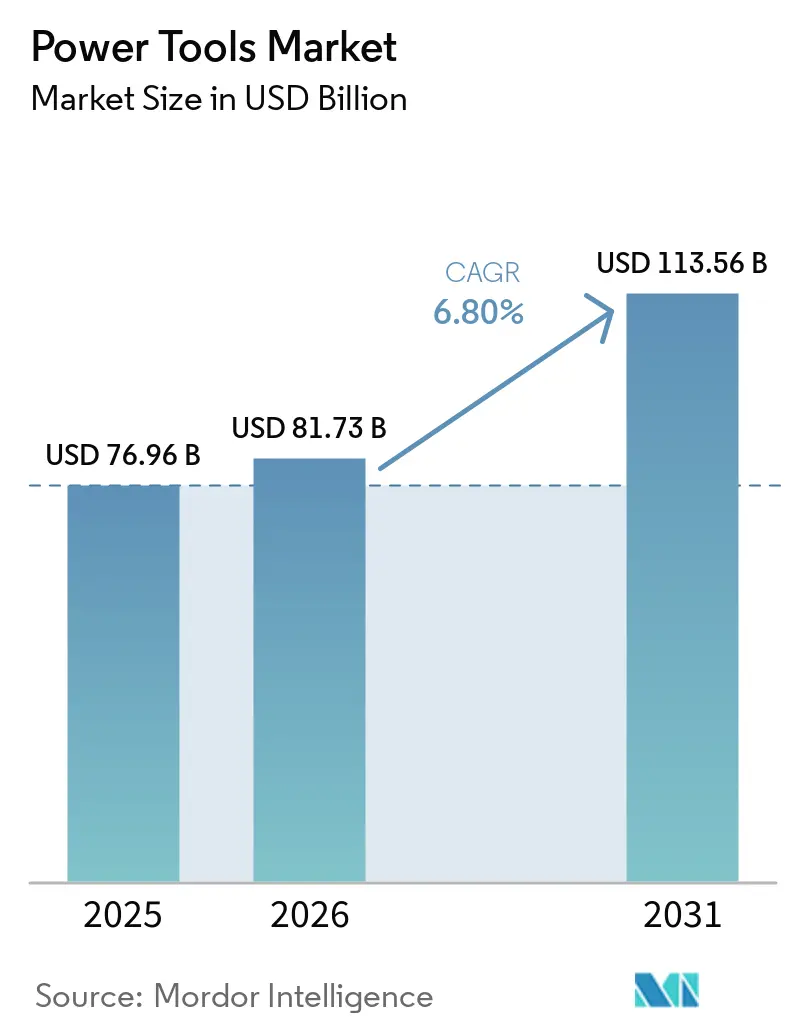
| Dimensione del mercato (2026) | 81.73 miliardo di dollari |
| Dimensione del mercato (2031) | 113.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.80% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli utensili elettrici di Mordor Intelligence
Si prevede che il mercato degli utensili elettrici aumenterà da 76.96 miliardi di dollari nel 2025 e 81.73 miliardi di dollari nel 2026 a 113.56 miliardi di dollari entro il 2031, registrando un CAGR del 6.80% tra il 2026 e il 2031.
La maggiore spesa per le infrastrutture pubbliche, la costruzione di impianti per semiconduttori e il rapido passaggio dalle piattaforme con cavo a quelle cordless agli ioni di litio stanno spingendo al rialzo la domanda globale. L'Asia-Pacifico rappresenta già poco meno dei due quinti del mercato degli elettroutensili e sta aumentando la sua quota di mercato grazie all'accelerazione dei megaprogetti in India, Cina e Indonesia che richiedono utensili elettrici calibrati e a basse vibrazioni per la conformità alle norme di sicurezza. [1] Ministero delle Finanze, India, "Punti salienti del bilancio dell'Unione 2026", mof.gov.in Anche gli appaltatori nei siti di fabbricazione del CHIPS Act statunitense si stanno orientando verso strumenti intelligenti e autocalibranti in grado di documentare i dati di coppia e posizione, riducendo i cicli di garanzia della qualità ed evitando costose rilavorazioni. [2] Dipartimento del Commercio degli Stati Uniti, "Avviso di finanziamento CHIPS for America", commerce.gov Dal punto di vista tecnologico, i pacchi batteria ora offrono oltre 550 wattora per carica, colmando il restante divario prestazionale con le piccole unità pneumatiche e a benzina, eliminando al contempo i fumi di scarico e i pericoli delle prolunghe. Infine, la crescente diffusione dell'e-commerce, in particolare dei negozi digitali di proprietà dei marchi, sta riducendo gli attriti di approvvigionamento sia per gli acquirenti professionali che per quelli del fai-da-te, accelerando i cicli di aggiornamento dei prodotti e rafforzando la traiettoria di crescita del mercato.
Punti chiave del rapporto
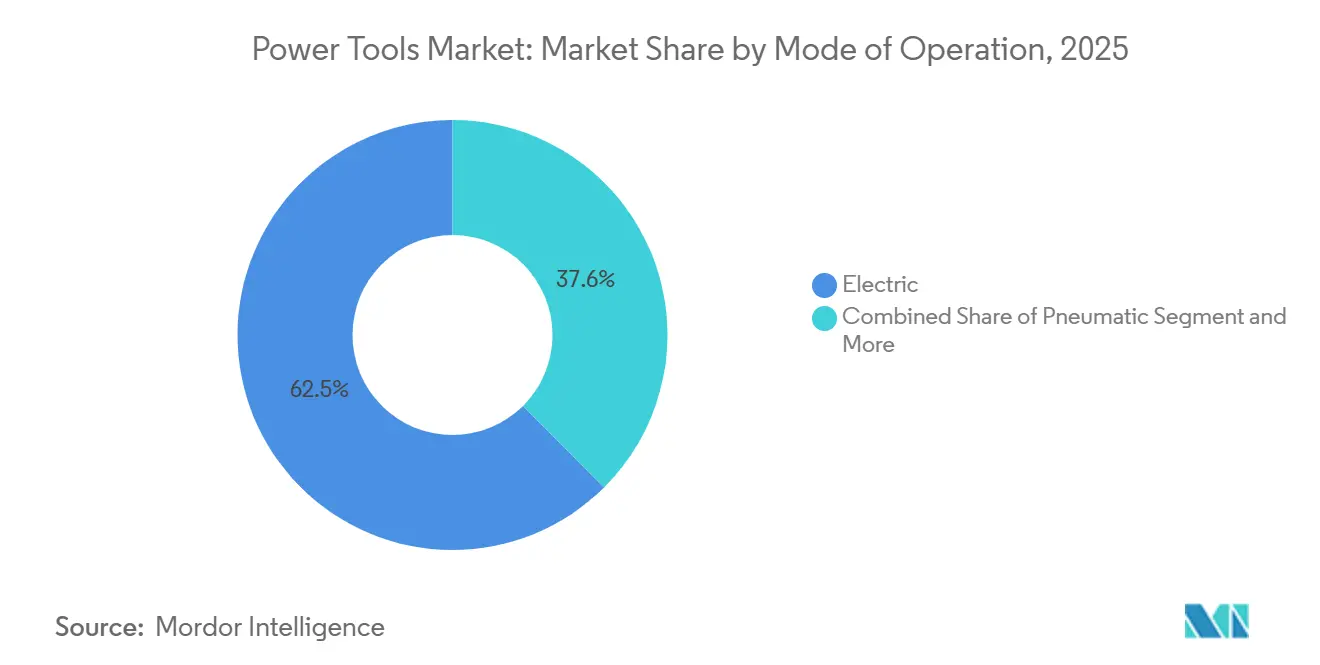
- In base alla modalità di funzionamento, gli utensili elettrici hanno dominato il mercato degli utensili elettrici con il 62.45% nel 2025, mentre si prevede che le varianti senza fili in questa categoria cresceranno a un CAGR del 7.55% entro il 2031.
- Per prodotto, la perforazione e il fissaggio hanno conquistato una quota di fatturato del 31.34% nel 2025, mentre si prevede che avvitatori a impulsi e chiavi inglesi cresceranno più rapidamente, con un CAGR dell'8.05% entro il 2031.
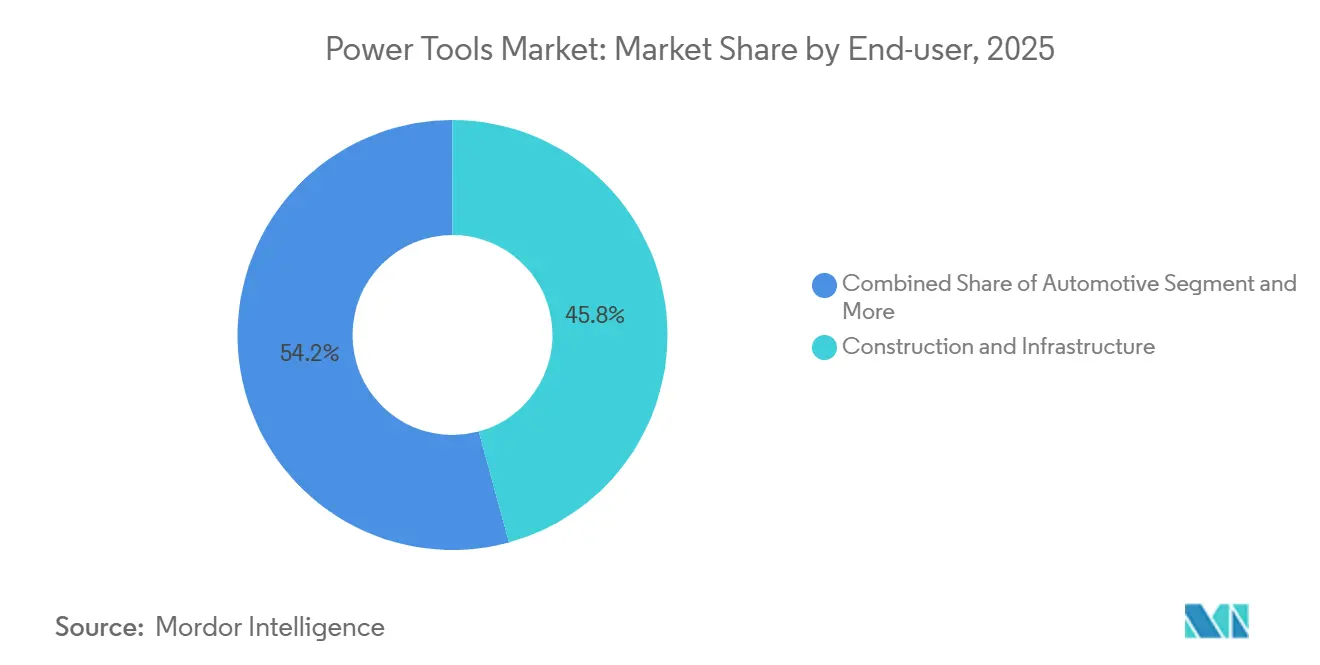
- In termini di utenti finali, i segmenti dell'edilizia e delle infrastrutture detenevano il 45.76% delle dimensioni del mercato degli utensili elettrici nel 2025, ma il segmento residenziale e fai da te mostra la traiettoria più rapida con un CAGR dell'8.15% fino al 2031.
- Per canale di vendita, la distribuzione offline ha mantenuto una quota del 78.88% nel 2025, mentre i canali online sono sulla buona strada per un CAGR dell'8.10% nel periodo 2026-2031, con la crescita dei negozi online e dei marketplace dei proprietari dei marchi.
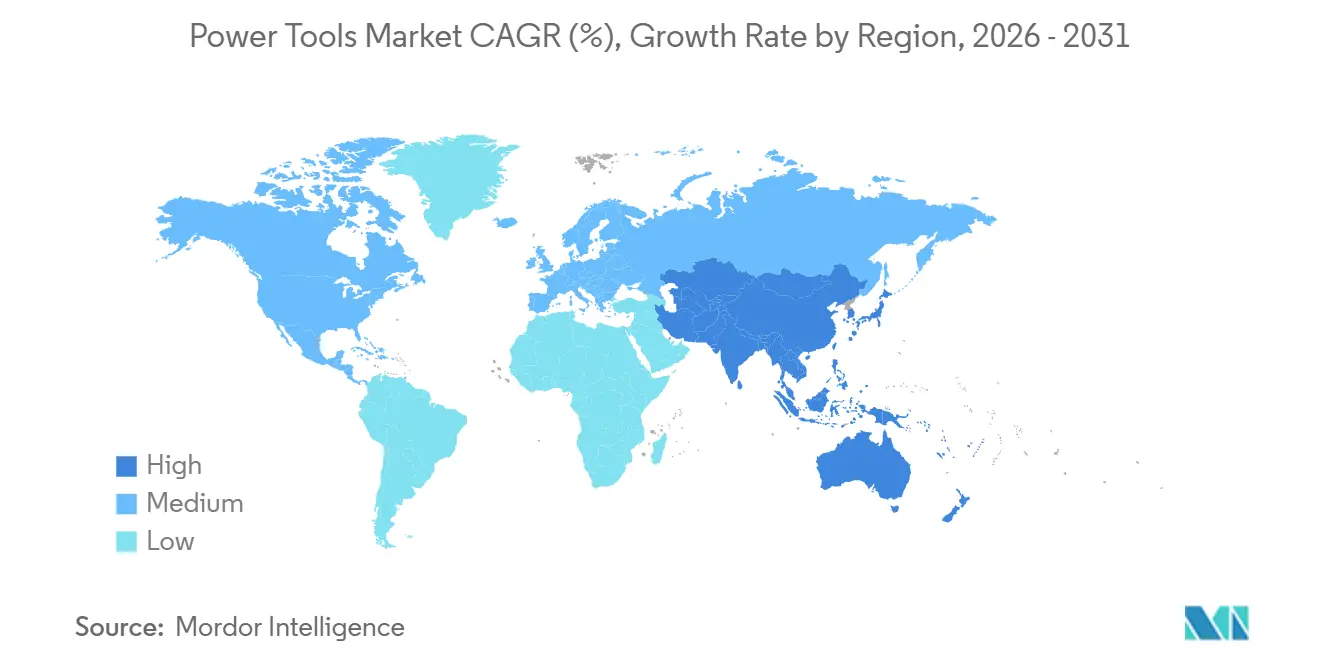
- In termini geografici, l'Asia-Pacifico ha registrato una quota del 38.86% nel 2025 e rimane la regione in più rapida crescita, con un CAGR previsto del 7.85% fino al 2031, sostenuto da progetti ferroviari, metropolitani e nelle capitali su larga scala in India e Indonesia.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli utensili elettrici
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli investimenti in infrastrutture pubbliche in India e progetti urbani di livello 2/3 che aumentano la domanda di utensili | 1.2% | India, con ripercussioni sull'Asia meridionale | Medio termine (2-4 anni) |
| La megafabbrica di semiconduttori CHIPS-Act negli Stati Uniti richiede strumenti di installazione ad alta precisione | 1.0% | Stati Uniti, con effetti secondari a Taiwan e Corea del Sud | Medio termine (2-4 anni) |
| Rapida elettrificazione delle flotte di mezzi pesanti per l'edilizia che accelera il passaggio alle piattaforme senza fili ad alta tensione | 0.9% | Globale, con i primi guadagni in Nord America, Europa occidentale e Cina | A lungo termine (≥ 4 anni) |
| Aumento della produttività in cantiere grazie agli strumenti intelligenti e autocalibranti basati sull'intelligenza artificiale che favoriscono gli aggiornamenti degli appaltatori | 0.8% | Nord America e UE, espandendosi al centro dell'APAC | Medio termine (2-4 anni) |
| Sale utensili ad alta tecnologia finanziate dal governo in India per stimolare la produzione di utensili di precisione indigena | 0.6% | India, con effetti sulla competitività regionale nell'Asia meridionale | A lungo termine (≥ 4 anni) |
| L'ondata di costruzioni incentrate sulla comunità a Nusantara in Indonesia (complessi multireligiosi, servizi civici) stimola le vendite di utensili di finitura specializzati | 0.5% | Indonesia, con modeste ricadute sull'ASEAN | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento degli investimenti in infrastrutture pubbliche in India aumenta la domanda di utensili professionali
Il Bilancio dell'Unione per il 2026 ha stanziato 145 miliardi di dollari per autostrade, metropolitane e corridoi industriali, con un aumento del 10.5% rispetto all'anno precedente. Le grandi imprese edili stanno sostituendo i vecchi trapani a filo con modelli a batteria ad alto voltaggio per rispettare i tempi di costruzione più stretti nei siti urbani remoti di livello 2 e 3. Gli ammodernamenti delle officine utensili governative nell'ambito del Programma per i Sistemi dei Centri Tecnologici (TCSP) offrono ora servizi di prototipazione CNC e metrologia, riducendo la dipendenza dalle importazioni di punte e lame ad alta tolleranza. L'Indian Standards Bureau applica inoltre la conformità alle norme ISO 9001 e ISO 14001 nei progetti pubblici, il che spinge gli acquirenti a preferire utensili di marca che garantiscano una calibrazione tracciabile. Con l'afflusso di ordini per infrastrutture, i distributori di Coimbatore, Nashik e Visakhapatnam registrano vendite a due cifre su base annua di avvitatori a impulsi e martelli demolitori a batteria.
Le megafab costruite secondo il CHIPS Act richiedono strumenti di installazione ad alta precisione
Il fondo di incentivi da 52 miliardi di dollari di Washington ha già sbloccato oltre 165 miliardi di dollari in investimenti privati nel settore dei semiconduttori, con ogni stabilimento che richiede elementi di fissaggio con coppia verificata e modifiche civili submillimetriche. Gli appaltatori del sito TSMC in Arizona stanno implementando perforatrici a guida laser e chiavi dinamometriche con tecnologia Bluetooth che inviano i dati direttamente ai registri di qualità. Le nuove troncatrici a batteria DEWALT offrono una profondità di taglio di 4.75 cm senza fumi di scarico, eliminando le speciali misure di ventilazione durante i lavori in camera bianca. La carenza di manodopera, tuttavia, ha allungato i tempi di messa in servizio, quindi le società di noleggio stanno allungando i tempi di ammortamento di grandi flotte di utensili, un ostacolo a breve termine che si prevede si attenuerà con l'espansione dei programmi di apprendistato.
La rapida elettrificazione delle flotte di mezzi pesanti per l'edilizia accelera l'adozione di strumenti ad alta tensione
Gli escavatori elettrici di Liebherr e Hitachi sono entrati in servizio nei cantieri nel 2025, portando con sé isole di ricarica a 600 volt in corrente continua che alimentano facilmente i gruppi elettrogeni da 40 e 60 volt. La chimica condivisa delle batterie riduce i costi di trasporto, mentre il funzionamento silenzioso consente finestre di lavoro più lunghe nei centri urbani. La serie XGT da 40 V di Makita e i gruppi Nuron da 22 V di Hilti ora supportano smerigliatrici, demolitori e martelli perforatori che possono eguagliare le piccole unità idrauliche nel ciclo di lavoro. La Direttiva europea sulla prestazione energetica nell'edilizia, riformulata nel 2024, prevede metodi di costruzione a zero emissioni entro il 2030, orientando ulteriormente le specifiche verso gli utensili elettrici a batteria. I produttori che riusciranno ad armonizzare i connettori con i produttori di apparecchiature originali (OEM) probabilmente bloccheranno i ricavi derivanti dai gruppi elettrogeni di ricambio per anni.
Aumento della produttività sul posto di lavoro grazie agli strumenti di autocalibrazione basati sull'intelligenza artificiale
Il software Nuron di Hilti consente ai supervisori di impostare le curve di coppia da remoto, quindi verifica ogni elemento di fissaggio in tempo reale, riducendo i budget di ispezione fino al 20%. Il sistema di flotta One-Key di Milwaukee abbina tag Bluetooth a dispositivi GPS, aiutando le società di noleggio a ridurre le perdite e a riassegnare più rapidamente le risorse sottoutilizzate. Piattaforme di terze parti come ToolWorks AI ora analizzano il materiale, la temperatura ambiente e l'abilità dell'operatore per raccomandare la velocità della punta, riducendo le rilavorazioni e gli sprechi di materiali di consumo. Queste funzionalità comportano un sovrapprezzo del 15-25%, ma gli appaltatori recuperano il costo grazie a minori richieste di risarcimento assicurativo e a una chiusura più rapida dei progetti. La Commissione Elettrotecnica Internazionale (IEC) codificherà le norme di sicurezza informatica nella norma IEC 63278 entro il 2027, fornendo una base che potrebbe accelerare l'adozione a livello aziendale. [3] Commissione Elettrotecnica Internazionale, "Bozza dei requisiti di sicurezza informatica IEC 63278", iec.ch
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il prezzo del cobalto aumenta a causa delle quote di esportazione della RDC | - 0.7% | Globale, più acuto in Nord America e in Europa | A breve termine (≤2 anni) |
| Carenza di manodopera qualificata nei siti megafab del Nord America | - 0.5% | Stati Uniti, ricaduta in Canada e Messico | A breve termine (≤2 anni) |
| Limiti più severi per le vibrazioni mano-braccio in tutta l'ASEAN | - 0.4% | Core ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | Medio termine (2-4 anni) |
| La stretta fiscale rallenta il megaprogetto Nusantara in Indonesia | - 0.3% | Indonesia, piccolo impatto regionale | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del cobalto fa aumentare i costi delle batterie agli ioni di litio
La Repubblica Democratica del Congo (RDC) ha fissato un limite massimo di esportazione annuale di cobalto a 96,600 tonnellate per il 2026-2027, e i prezzi spot sono aumentati del 90% nel 2025, raggiungendo i 41,890 dollari a tonnellata. Le batterie al nichel-manganese-cobalto (NMC) continuano a dominare i pacchi batteria per elettroutensili per la loro superiore densità energetica, quindi gli OEM senza accordi di fornitura a lungo termine subiscono una pressione sui margini. L'Inflation Reduction Act statunitense offre un credito di 10 dollari per kilowattora per le celle prodotte localmente, ma sussidi simili sono scarsi in Europa e Asia, ampliando i divari di costo regionali. La ricerca sulle celle al litio-ferro-fosfato (LFP) senza cobalto sta prendendo piede, sebbene perdite di densità energetica di circa il 18% ne limitino per ora l'adozione nei martelli perforatori per impieghi gravosi. Se i prezzi dovessero rimanere elevati, i marchi potrebbero orientarsi verso sostituzioni parziali, rallentando potenzialmente il ritmo degli aggiornamenti delle batterie a batteria.
La carenza di manodopera qualificata crea tempi di inattività nella flotta di utensili in Nord America
Entro il 2030, il settore della costruzione di semiconduttori negli Stati Uniti avrà bisogno di 48,000 tecnici aggiuntivi, ma i programmi di formazione forniranno meno di 30,000 laureati. Presso il sito TSMC in Arizona, i premi salariali sono aumentati del 25%, eppure il completamento della Fase 1 è slittato al 2025, lasciando inutilizzati per mesi ingenti inventari di utensili dinamometrici. L'utilizzo degli affitti è sceso al di sotto del 50%, ben al di sotto della norma di pareggio del 65-70%, rallentando gli acquisti di sostituzione di utensili intelligenti ad alto costo. Sebbene il CHIPS Act stanzia fondi per l'apprendistato, cicli di formazione biennali implicano che un sollievo significativo non arriverà prima del 2027. Le riforme sull'immigrazione che potrebbero colmare il divario rimangono impantanate in una situazione di stallo politico, preservando questo freno a breve termine al ricambio delle attrezzature.
Analisi del segmento
Per modalità di funzionamento: Piattaforme senza fili Cemento Dominanza elettrica
Nel 2025, gli utensili elettrici rappresentavano il 62.45% della quota di mercato degli elettroutensili, grazie all'ampliamento della gamma di voltaggio e al rapido calo dei costi delle batterie. Le varianti a batteria sono destinate a registrare un tasso di crescita annuo composto (CAGR) del 7.55% tra il 2026 e il 2031, più del doppio rispetto alle unità con cavo. Gli appaltatori citano la libertà dalle prolunghe, la conformità alle normative più severe sulle emissioni e la possibilità di condividere le batterie con gli escavatori elettrici come fattori chiave per l'adozione. Le batterie POWERSHIFT da 554 wattora di DEWALT ora consentono di effettuare 156 tagli di barre d'armatura per carica, riducendo l'ansia da autonomia sui ponti remoti. Nel frattempo, il sistema Nuron 22 V di Hilti aggiunge la connettività integrata che registra l'energia d'impatto, soddisfacendo le clausole di controllo qualità nelle costruzioni di data center.
I sistemi pneumatici continuano a dominare negli impianti di assemblaggio veicoli, dove il loro funzionamento senza scintille rimane indispensabile. Tuttavia, la riduzione dei budget per la manutenzione dei compressori e l'aumento dei limiti di vibrazione stanno incoraggiando il passaggio ai motori elettrici brushless in molte celle di lavorazione dei metalli. Gli utensili idraulici e a motore rimangono rilevanti per i lavori di demolizione pesante e di taglio profondo, ma il loro volume sta diminuendo poiché i martelli a batteria raggiungono i 45 joule di energia d'impatto. Gli standard ISO 21940 per la gestione delle vibrazioni, previsti entro il 2028, potrebbero accelerare il ritiro dei martelli pneumatici ad alte vibrazioni, rafforzando il vantaggio a lungo termine delle linee brushless avanzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prodotto: gli avvitatori a percussione superano i trapani convenzionali
Nel 2025, le operazioni di foratura e fissaggio rappresentavano il 31.34% del mercato degli elettroutensili, a testimonianza dell'onnipresenza dei trapani rotativi in ogni cantiere. Tuttavia, gli avvitatori a impulsi e le chiavi dinamometriche registrano la crescita più rapida, con un tasso di crescita annuo composto (CAGR) previsto dell'8.05% fino al 2031, a causa del moltiplicarsi delle attività che richiedono un'elevata coppia di serraggio negli stabilimenti di produzione di semiconduttori e nelle torri eoliche. La piattaforma One-Key di Milwaukee acquisisce e memorizza i valori di coppia, consentendo ai supervisori di superare rapidamente i controlli di qualità. L'acquisizione di Mountz da parte di Snap-on ha portato sul mercato utensili di micro-coppia in grado di serrare i moduli delle batterie dei veicoli elettrici con una precisione di ±2%, un'esigenza fondamentale per le case automobilistiche che si stanno orientando verso pacchi batteria ad alta tensione.
Le troncatrici e le seghe circolari a batteria ora rifiniscono le scanalature del calcestruzzo all'interno delle camere bianche senza emettere fumi, riducendo gli intervalli di rientro per le squadre di HVAC. Le levigatrici orbitali rotative dotate di motori brushless stanno sostituendo le levigatrici orbitali tra i ristrutturatori fai da te che cercano finiture di qualità pari a quella dei mobili. Gli utensili da demolizione integrano impugnature antivibrazioni, aiutando gli appaltatori a rispettare i limiti di esposizione previsti sia dall'UE che dall'imminente ASEAN. In tutte le categorie, le vendite di accessori come punte, lame e ruote stanno crescendo ancora più rapidamente delle unità primarie, consolidando il business case per ecosistemi a batteria chiusi che garantiscono ricavi ricorrenti.
Da parte dell'utente finale: DIY Surge riduce il divario con le attività commerciali
Le imprese edili e infrastrutturali hanno generato il 45.76% del mercato degli elettroutensili nel 2025, sostenute da grandi progetti ferroviari, metropolitani e di impianti di produzione di chip. Tuttavia, il segmento residenziale e fai da te è sulla buona strada per un CAGR dell'8.15% fino al 2031, superando ogni segmento professionale. Home Depot ha generato online il 15% dei suoi 40.2 miliardi di dollari di vendite nel terzo trimestre del 2024, grazie a video tutorial che demistificano la selezione degli utensili. Lowe's ha registrato un'11% di penetrazione digitale nello stesso trimestre e sta sperimentando simulatori di verniciatura e trapano con realtà aumentata che riducono i resi in negozio.
Gli stabilimenti di assemblaggio automobilistico necessitano di utensili di coppia calibrati per i pacchi batteria dei veicoli elettrici, generando una domanda costante che aumenta in linea con la produzione di veicoli elettrici. Gli stabilimenti aerospaziali richiedono punte a basso contenuto di particelle per le fusoliere in materiale composito, una nicchia in cui i marchi premium svizzeri e tedeschi godono ancora di potere di determinazione dei prezzi. I produttori di energia, in particolare gli operatori di parchi eolici offshore, desiderano chiavi dinamometriche a batteria ad alta tensione in grado di sostituire le pale su gondole remote senza gruppi elettrogeni diesel. Poiché ogni settore persegue miglioramenti nei flussi di lavoro specializzati, i venditori con un'ampia gamma di accessori e cruscotti digitali per flotte sono nella posizione migliore per effettuare vendite incrociate di aggiornamenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: le piattaforme online registrano una crescita più rapida
I distributori offline e i reparti dedicati ai centri commerciali per la casa hanno comunque gestito il 78.88% delle vendite globali di unità nel 2025, confermando l'importanza tattile delle dimostrazioni di persona. Ciononostante, si prevede che i punti vendita online cresceranno dell'8.10% all'anno fino al 2031, quasi 250 punti base in più rispetto ai canali fisici. I negozi di proprietà dei marchi ottengono margini lordi più elevati e, soprattutto, dati di prima parte che alimentano programmi fedeltà e promemoria di rifornimento automatico. L'abbonamento Tool Link di Milwaukee consente ai contractor di noleggiare utensili connessi a un canone mensile, garantendo l'accesso al firmware più recente senza ingenti spese iniziali.
I marketplace di e-commerce come Amazon rimangono popolari tra gli amanti del fai da te, ma gli acquirenti professionali spesso li evitano a causa del rischio di prodotti contraffatti. Le normative più severe sulla privacy dei dati, tra cui il Consumer Privacy Act della California e il GDPR dell'UE, richiedono la gestione del consenso e l'archiviazione crittografata, aumentando i costi di conformità per i venditori più piccoli. Mentre le reti logistiche riducono i tempi di consegna dell'ultimo miglio a meno di 24 ore nella maggior parte delle città di primo livello, il divario di comodità tra il ritiro in negozio e la consegna a domicilio si riduce, alimentando il cambiamento strutturale online.
Analisi geografica
Mercato degli elettroutensili nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha conquistato il 38.86% del mercato globale degli elettroutensili e si avvia verso un tasso di crescita annuo composto (CAGR) del 7.85% fino al 2031, grazie agli investimenti miliardari di India, Cina e Indonesia in corridoi ferroviari, stabilimenti per la produzione di semiconduttori e nuovi distretti capitali. Il prodotto interno lordo (PIL) del settore edile indiano è cresciuto dell'8.6% nell'anno fiscale 2024-2025 e il suo valore aggiunto manifatturiero (VAL) è aumentato dell'8.1%, sostenendo gli ordini consistenti di martelli pneumatici a batteria per la costruzione di metropolitane e ponti. Il portafoglio progetti del Giappone, sostenuto dagli interventi di adeguamento antisismico post-olimpico, ha portato gli ordini nazionali per il settore edile a 106 miliardi di dollari nel periodo gennaio-novembre 2024, con un incremento del 9.8% che alimenta la domanda di sostituzione di smerigliatrici a vibrazione controllata. Gli enti regolatori dell'ASEAN stanno introducendo limiti di vibrazione simili a quelli europei, che limitano l'uso dei martelli pneumatici, accelerando gli acquisti di alternative brushless a basse vibrazioni in Thailandia, Vietnam e Filippine.
Mercato degli elettroutensili del Nord America
Il Nord America si classifica al secondo posto, trainato dai premi del CHIPS Act e dalla ripresa degli inizi di costruzione di case unifamiliari negli Stati Uniti, che hanno raggiunto un tasso annualizzato di 1.499 milioni a dicembre 2024. I 240,960 inizi di costruzione di case in Canada nel 2024, insieme alla costruzione di fabbriche in prossimità del Messico, sostengono la crescita regionale degli avvitatori a percussione compatti. Tuttavia, la carenza di manodopera qualificata nei siti megafab rallenta l'utilizzo del parco utensili, mentre la volatilità tariffaria offusca i costi di approvvigionamento per gli accessori importati. L'Amministrazione per la sicurezza e la salute sul lavoro (OSHA) promuove l'adozione di software per il monitoraggio delle vibrazioni, stimolando la domanda di moduli di impugnatura intelligenti in grado di registrare l'esposizione in tempo reale.
Mercato degli elettroutensili in EMEA e Sud America
L'Europa mostra una domanda matura ma stabile, con riqualificazioni edilizie ecosostenibili ai sensi della Direttiva sulla prestazione energetica nell'edilizia che sostengono la diffusione degli utensili a batteria. La legge tedesca sul riscaldamento da fonti rinnovabili promuove l'installazione di pompe di calore che fanno largo uso di trapani a percussione e cacciaviti in grado di operare in spazi interni ristretti. Lo stabilimento STIHL da 125 milioni di euro, dedicato esclusivamente alle batterie, a Oradea, in Romania, che produrrà un milione di batterie all'anno entro il 2026, segnala un passaggio verso una produzione di batterie localizzata che copre i rischi logistici. Il nuovo Regolamento Macchine dell'UE, in vigore dal 2027, impone la sicurezza informatica fin dalla progettazione, favorendo i marchi affermati con team firmware interni. Altrove, i megaprogetti Vision 2030 dell'Arabia Saudita e le installazioni solari in Egitto sostengono le vendite in Medio Oriente e Africa, mentre la ripresa del mercato immobiliare in Brasile e le miniere di litio in Argentina sono un punto di riferimento per il Sud America, sebbene gli shock valutari in Turchia e Perù moderino le medie regionali.
Panorama competitivo
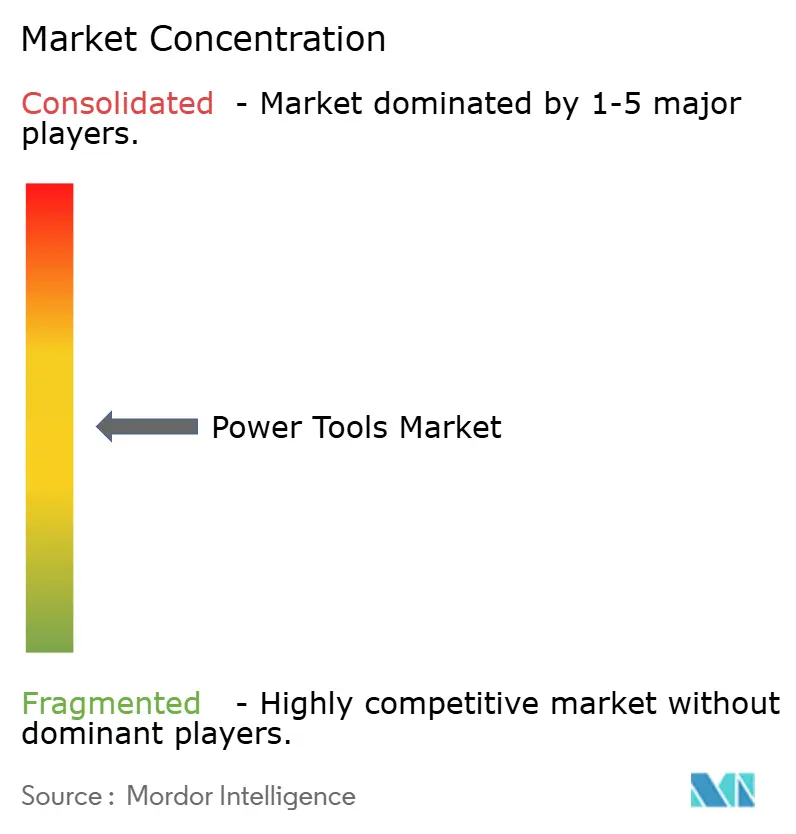
La concentrazione del mercato è moderata, con i primi cinque fornitori, come Stanley Black & Decker, Techtronic Industries, Robert Bosch, Makita e Hilti, che detengono circa il 45-50% del fatturato globale del 2025, mentre decine di marchi regionali occupano nicchie sensibili al prezzo. Stanley Black & Decker ha venduto la sua unità Consolidated Aerospace Manufacturing (CAM) da 1.8 miliardi di dollari a dicembre 2025 e sta perseguendo un programma di riduzione dei costi da 2.1 miliardi di dollari per aumentare il margine lordo al 35% entro il 2028. Techtronic Industries ha registrato un fatturato di 15.26 miliardi di dollari nel 2025, ha mantenuto una posizione di cassa netta di 700 milioni di dollari e ha autorizzato un riacquisto di azioni proprie da 500 milioni di dollari a sostegno della spesa in ricerca e sviluppo per pacchi batteria ad alta potenza da 40 volt. Bosch ha ampliato il suo stabilimento di accessori in North Carolina nel 2023, aggiungendo 400 posti di lavoro per ridurre i tempi di consegna di punte e lame per seghe.
Le acquisizioni continuano a ridefinire lo scacchiere competitivo. Atlas Copco ha concluso quattro accordi tra agosto 2025 e marzo 2026, tra cui l'acquisizione di Cypress Equipment Rental per 17.6 milioni di dollari per rafforzare la distribuzione di compressori portatili sulla costa del Golfo. L'acquisizione di Mountz da parte di Snap-on per 40 milioni di dollari ha ampliato la sua gamma di utensili dinamometrici per le linee di batterie per veicoli elettrici, un segmento che dovrebbe registrare una crescita annua a due cifre. STIHL ha aperto uno stabilimento dedicato esclusivamente alle batterie in Romania, con una capacità produttiva di 1.8 milioni di pacchi e 1.7 milioni di utensili entro il 2028, a dimostrazione di un'aggressiva inclinazione verso i segmenti di prodotti per prato e giardino a batteria.
In termini di strategia, gli operatori storici stanno rafforzando i vincoli di ecosistema attraverso batterie proprietarie, telemetria cloud e analisi degli abbonamenti. Site Manager di DEWALT e One-Key di Milwaukee superano entrambi i 100 modelli compatibili, trasformando le flotte di utensili in piattaforme dati che alimentano i paywall per la manutenzione predittiva. Bosch e Makita si concentrano sull'integrazione verticale negli accessori per accaparrarsi materiali di consumo ad alto margine. Nuovi operatori come Positec e CSUN si affidano alle vetrine di Amazon e a prezzi aggressivi, ma le nuove normative sulla sicurezza informatica dell'UE e i limiti alle vibrazioni dell'ASEAN innalzano le barriere alla conformità, probabilmente preservando il vantaggio a medio termine degli operatori storici.
Leader del settore degli utensili elettrici
Stanley Black & Decker, Inc.
Robert Bosch GmbH
Techtronic Industries Co.Ltd.
Società Makita
Società Hilti
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Atlas Copco acquisisce Cypress Equipment Rental, un distributore di compressori portatili della Louisiana che ha generato 17.6 milioni di dollari di vendite nel 2025, per rafforzare la sua divisione Power Technique.
- Febbraio 2026: DEWALT ha presentato tre cricchetti a batteria brushless da 20 V MAX in grado di erogare una coppia fino a 50 ft-lb, la cui spedizione è prevista per marzo 2026 nei settori automobilistico e industriale.
- Febbraio 2026: Atlas Copco ha accettato di acquistare LACO Technologies, specialista in soluzioni per il vuoto, per 25 milioni di dollari; la chiusura è prevista per il secondo trimestre del 2026.
- Gennaio 2026: DEWALT ha presentato la sua sega troncatrice POWERSHIFT da 12 pollici e il suo martello demolitore da 1-1/8 pollici al World of Concrete, ampliando la sua linea di prodotti per calcestruzzo alimentati a batteria.
Ambito e metodologia
Gli utensili elettrici sono strumenti a semiconduttore utilizzati in varie applicazioni industriali quando attivati da una fonte di alimentazione esterna. Gli utensili elettrici includono seghe circolari, levigatrici, smerigliatrici, fresatrici, seghetti alternativi, trapani, martelli e molti altri. Un utensile elettrico è azionato da un meccanismo e da una fonte di energia diversi dal lavoro fisico impiegato con gli utensili manuali. I motori a combustione interna, i motori elettrici e l'aria compressa sono le tre forme più popolari di utensili elettrici.
Un’analisi di fondo completa del mercato degli utensili elettrici, che copre le attuali tendenze del mercato, le restrizioni, gli aggiornamenti tecnologici e informazioni dettagliate sui vari segmenti e sul panorama competitivo del settore. Anche l’impatto del COVID-19 è stato incorporato e considerato durante lo studio.
Il mercato degli utensili elettrici è segmentato per modalità operativa (elettrico (senza filo, con filo), pneumatico, altre modalità operative), per prodotto (chiavi, smerigliatrici, trapani, seghe, altri prodotti), per applicazione (industriale, residenziale), per regione (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre dimensioni del mercato e previsioni per il mercato degli utensili elettrici in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Elettrico | Cordless |
| filo | |
| Pneumatico | |
| Idraulico | |
| Azionato dal motore |
| Utensili per foratura e fissaggio |
| Utensili per segare e tagliare |
| Utensili per levigatura e lucidatura |
| Utensili per la rimozione del materiale (levigatrici, ecc.) |
| Attrezzi da demolizione (martelli demolitori, martelli pneumatici) |
| Avvitatori e chiavi a impulsi |
| Chiodatrici e graffatrici |
| Altri (pistole termiche, pistole per colla, miscelatori, utensili speciali) |
| Edilizia e infrastrutture |
| Automotive |
| Aeronautica e difesa |
| Energia e generazione di energia |
| Cantieristica navale, marina e ferrovie |
| Produzione (elettronica, lavorazione dei metalli, lavorazione del legno, ecc.) |
| Residenziale / Fai da te |
| Altri (servizi di pubblica utilità, attività minerarie, ecc.) |
| disconnesso | Distributore/Industriale diretto |
| Centri commerciali di massa / centri per la casa | |
| Online | Mercati di e-commerce |
| Negozi digitali di proprietà del marchio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per modalità di funzionamento | Elettrico | Cordless |
| filo | ||
| Pneumatico | ||
| Idraulico | ||
| Azionato dal motore | ||
| Per prodotto | Utensili per foratura e fissaggio | |
| Utensili per segare e tagliare | ||
| Utensili per levigatura e lucidatura | ||
| Utensili per la rimozione del materiale (levigatrici, ecc.) | ||
| Attrezzi da demolizione (martelli demolitori, martelli pneumatici) | ||
| Avvitatori e chiavi a impulsi | ||
| Chiodatrici e graffatrici | ||
| Altri (pistole termiche, pistole per colla, miscelatori, utensili speciali) | ||
| Per utente finale | Edilizia e infrastrutture | |
| Automotive | ||
| Aeronautica e difesa | ||
| Energia e generazione di energia | ||
| Cantieristica navale, marina e ferrovie | ||
| Produzione (elettronica, lavorazione dei metalli, lavorazione del legno, ecc.) | ||
| Residenziale / Fai da te | ||
| Altri (servizi di pubblica utilità, attività minerarie, ecc.) | ||
| Per canale di vendita | disconnesso | Distributore/Industriale diretto |
| Centri commerciali di massa / centri per la casa | ||
| Online | Mercati di e-commerce | |
| Negozi digitali di proprietà del marchio | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli utensili elettrici entro il 2031?
Si prevede che il settore raggiungerà i 113.56 miliardi di dollari entro il 2031, con un'espansione annua del 6.8% a partire dal 2026.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è in testa, con un CAGR previsto del 7.85% grazie alla spesa per le infrastrutture in India, Cina e Indonesia.
Gli utensili a batteria stanno davvero soppiantando i modelli pneumatici?
Sì, le unità senza fili rappresentano già la maggior parte delle vendite di utensili elettrici e crescono del 7.55% all'anno, con l'aumento della densità energetica delle batterie.
Qual è il principale rischio legato alle materie prime per i produttori di utensili?
L'offerta di cobalto dalla RDC è volatile e i limiti alle esportazioni hanno fatto salire i prezzi spot del 90%, facendo aumentare i costi delle batterie agli ioni di litio.
In che modo i marchi utilizzano la connettività?
Piattaforme come Hilti Nuron e Milwaukee One-Key registrano dati su coppia, posizione e utilizzo, consentendo una manutenzione predittiva e verifiche di conformità più semplici.
Le vendite online supereranno quelle fisiche?
I canali online sono quelli che crescono più rapidamente, con un tasso annuo dell'8.10%, ma sono ancora indietro rispetto ai negozi fisici e difficilmente li supereranno prima della fine del decennio.


