

Dimensioni e quota del mercato delle apparecchiature per la qualità dell'energia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 20.3 miliardo di dollari |
| Dimensione del mercato (2031) | 28.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.83% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature per la qualità dell'energia di Mordor Intelligence
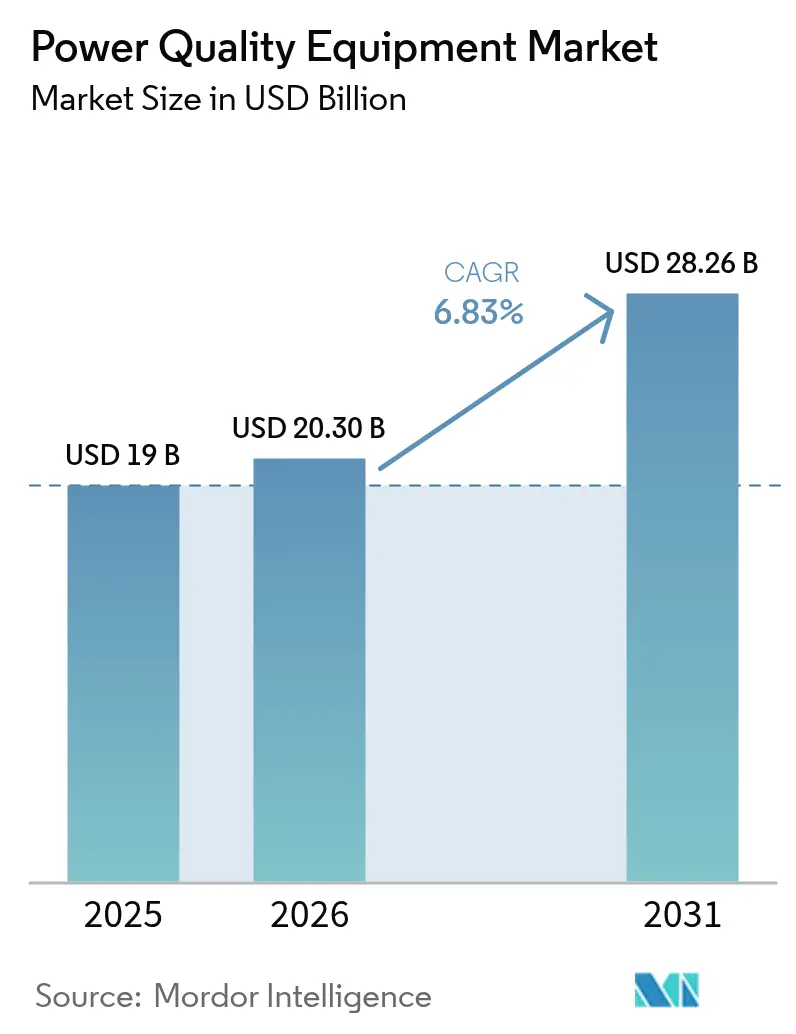
Il mercato delle apparecchiature per la qualità dell'energia aveva un valore di 19 miliardi di dollari nel 2025 e si prevede che crescerà da 20.3 miliardi di dollari nel 2026 a 28.26 miliardi di dollari entro il 2031, con un CAGR del 6.83% durante il periodo di previsione (2026-2031).
La crescente digitalizzazione delle fabbriche, l'espansione della capacità di produzione di energia rinnovabile e la rapida espansione dei data center sottolineano perché anche disturbi di potenza di microsecondi si traducano ora in costosi tempi di inattività in tutti i settori industriali a livello globale. Le utility e i produttori stanno passando dalla protezione reattiva a sistemi predittivi basati su software che diagnosticano e correggono i problemi in tempo reale. La crescente implementazione di elettronica di potenza avanzata, algoritmi di apprendimento automatico e controlli di rete bidirezionali sta ridefinendo la qualità dell'energia, da un'attività di manutenzione di nicchia a un fattore strategico per l'elettrificazione e la sostenibilità. L'area Asia-Pacifico gestisce quasi la metà della domanda globale, sostenuta da investimenti record nella rete in Cina e dall'impennata delle energie rinnovabili in India.
Punti chiave del rapporto
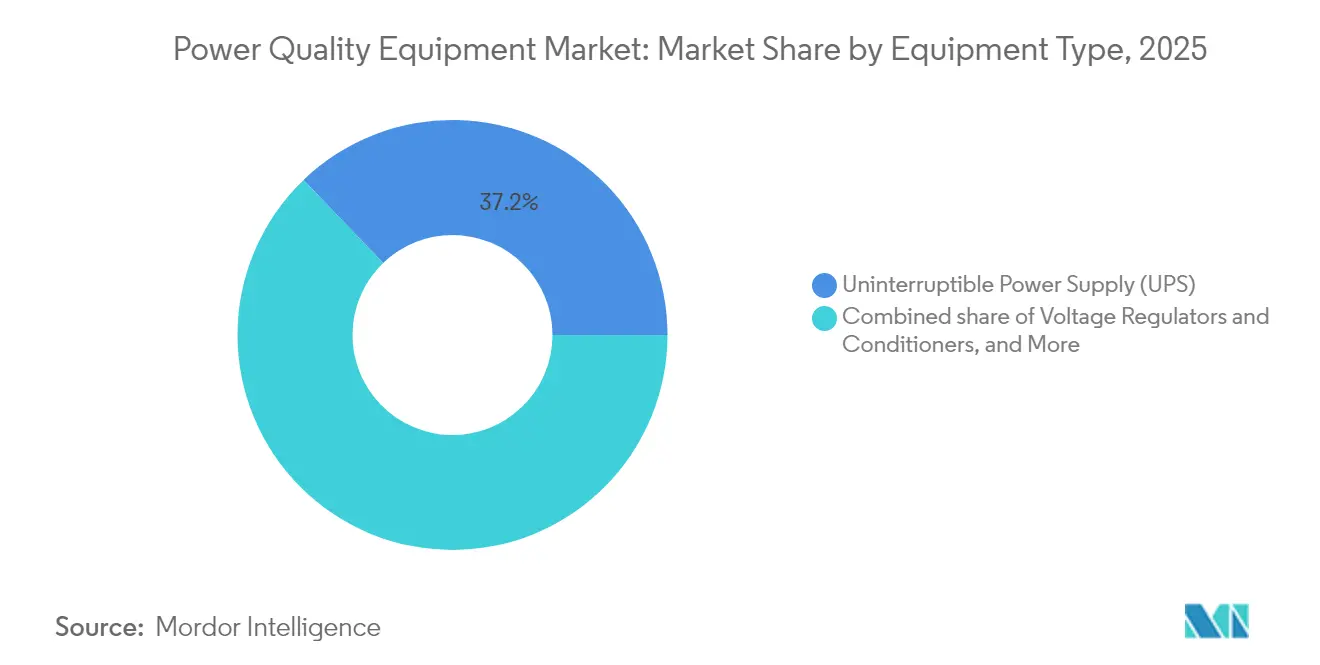
- Per tipologia di apparecchiatura, i sistemi di alimentazione ininterrotta hanno conquistato il 37.18% della quota di mercato delle apparecchiature per la qualità dell'energia nel 2025. I regolatori e i condizionatori di tensione stanno avanzando a un CAGR del 9.62% fino al 2031, il ritmo più rapido nel mercato delle apparecchiature per la qualità dell'energia.
- Per fase, le soluzioni trifase hanno dominato il mercato delle apparecchiature per la qualità dell'energia con una quota del 60.05% nel 2025, mentre i prodotti monofase sono destinati a un CAGR del 7.12% entro il 2031.
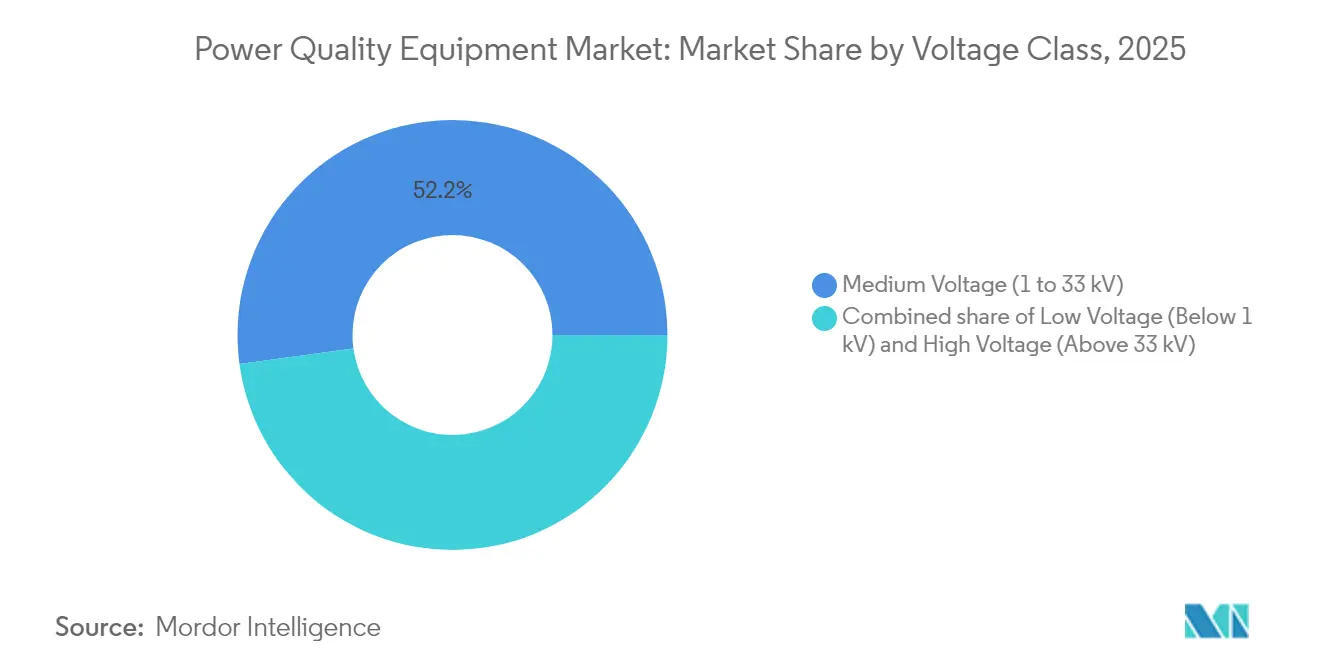
- Per classe di tensione, i dispositivi a media tensione rappresentavano il 52.15% della quota di mercato delle apparecchiature per la qualità dell'energia nel 2025; si prevede che le unità a bassa tensione registreranno il CAGR più elevato, pari all'8.01%, fino al 2031.
- Per applicazione, i progetti di integrazione delle energie rinnovabili e di data center hanno rappresentato congiuntamente il 32.45% delle dimensioni del mercato delle apparecchiature per la qualità dell'energia nel 2025, mentre si prevede che l'infrastruttura di ricarica rapida per veicoli elettrici si espanderà a un CAGR del 9.08% tra il 2026 e il 2031.
- Per quanto riguarda l'utente finale, nel 2025 le strutture commerciali e industriali detenevano una quota di mercato del 62.35%; i servizi di pubblica utilità costituiscono la base di utenti in più rapida crescita, con un CAGR del 7.18% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato la quota maggiore, pari al 48.05% nel 2025, ed è anche destinata a crescere più rapidamente, con un CAGR del 8.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature per la qualità dell'energia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida crescita dell'elettronica sensibile nei processi dell'Industria 4.0 | + 1.8% | Globale, con i primi guadagni in Germania, Cina e Giappone | Medio termine (2-4 anni) |
| Espansione dei data center che richiedono energia ad alta disponibilità | + 1.5% | Globale, concentrato nel Nord America, core APAC | A breve termine (≤ 2 anni) |
| Investimenti in reti intelligenti e modernizzazione di T&D | + 1.2% | Globale, con ricadute sulle economie in via di sviluppo | A lungo termine (≥ 4 anni) |
| Rigorosi standard globali sulla qualità dell'energia (IEEE 519, EN 50160) | + 0.9% | Globale, con applicazione normativa nell'UE e nel Nord America | Medio termine (2-4 anni) |
| L'elettrificazione delle navi marittime determina la domanda di mitigazione armonica | + 0.6% | Globale, con i primi guadagni in Norvegia, Paesi Bassi e Singapore | A lungo termine (≥ 4 anni) |
| Elettrolizzatori di idrogeno verde in loco che necessitano di energia ultra pulita | + 0.4% | UE, Australia, Medio Oriente, ripercussioni sull'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida crescita dell'elettronica sensibile nei processi dell'Industria 4.0
Le linee di produzione di precisione ora si affidano a tempi di inattività inferiori al microsecondo e a controlli basati sull'IA che tollerano variazioni di tensione minime. La riapprovazione nel 2024 delle norme SEMI F47 sull'immunità ai cali di tensione ha intensificato la domanda di ripristinatori di tensione dinamici e filtri attivi in grado di agire entro millisecondi [1] SEMI, “SEMI F47 Voltage Sag Immunity Standard Reapproved,” semi.org . Il rischio di tempi di inattività negli stabilimenti di produzione di semiconduttori e negli impianti automobilistici trasforma la continuità di alimentazione da un costo di manutenzione a un fattore di differenziazione competitivo. Man mano che le fabbriche integrano un numero maggiore di modelli di apprendimento automatico, l'alimentazione continua e pulita diventa essenziale per la precisione algoritmica, incrementando il mercato delle apparecchiature per la qualità dell'energia.
Espansione dei data center che richiedono alimentazione ad alta disponibilità
La densità dei rack tende a 1 MW e i cluster AI raffreddati a liquido impongono obiettivi di regolazione della tensione rigorosi, pari a ±1%, che le topologie UPS tradizionali faticano a soddisfare. Gli operatori hyperscale implementano architetture modulari che distribuiscono le funzioni di filtraggio e batteria, eliminando i singoli punti di guasto e riducendo le perdite [2] Vertiv, “Data Center Trends 2025,” vertiv.com . Le pompe di raffreddamento e gli scambiatori di calore in-row aggiungono distorsione armonica, aumentando la domanda di filtri attivi. Con i data center che ora assorbono il 3-4% dell'elettricità globale, la distribuzione intelligente dell'energia che si adatta ai carichi di lavoro in tempo reale sta rimodellando il mercato delle apparecchiature per la qualità dell'energia.
Investimenti in reti intelligenti e modernizzazione T&D
La spesa per i sistemi di distribuzione delle utility è salita a 50.9 miliardi di dollari nel 2023 e le spese per lo stoccaggio sono aumentate di sette volte in un anno, catalizzando l'adozione di STATCOM e regolatori di tensione avanzati [3] US Energy Information Administration, “Grid Infrastructure Investments Drive Increase in Utility Spending,” eia.gov . Gli inverter di linea dinamici e di formazione della rete aumentano la capacità di trasferimento senza nuove linee, ma richiedono anche un controllo armonico preciso. L'infrastruttura di misurazione avanzata offre alle utility visibilità fino al contatore del cliente, consentendo correzioni mirate della qualità dell'energia che rafforzano la crescita a lungo termine del mercato delle apparecchiature per la qualità dell'energia.
Rigorosi standard globali sulla qualità dell'energia (IEEE 519, EN 50160)
L'aggiornamento 2022 della norma IEEE 519 ha inasprito i limiti di distorsione di corrente nel punto di accoppiamento comune, spingendo produttori e aziende di servizi ad adottare un monitoraggio in tempo reale con azioni correttive automatizzate. Studi sul campo mostrano che il 37% degli edifici statunitensi supera le soglie armoniche, segnalando una domanda latente di retrofit. La norma EN 50160 integra le norme IEEE in tutta Europa, garantendo la compatibilità delle apparecchiature nelle reti transfrontaliere e promuovendo costantemente l'approvvigionamento di strumenti che ne verifichino la conformità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale delle soluzioni PQ avanzate | -1.1% | Globale, colpisce in particolare i mercati emergenti | A breve termine (≤ 2 anni) |
| Carenza di professionisti qualificati nell'analisi PQ | -0.8% | Globale, acuto nelle regioni APAC e MEA | Medio termine (2-4 anni) |
| Emergenza di trasformatori a stato solido che riducono la domanda di PQ autonoma | -0.5% | Nord America e UE, mercati di adozione precoce | A lungo termine (≥ 4 anni) |
| Le trasmissioni anteriori attive OEM frenano le vendite di filtri aftermarket | -0.3% | Globale, concentrato nei poli dell'automazione industriale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale delle soluzioni PQ avanzate
Gli STATCOM su scala industriale costano da 1 a 3 milioni di dollari per unità e spesso richiedono importi uguali per progettazione e messa in servizio, allungando i periodi di ammortamento a cinque anni in alcune regioni. Le oscillazioni valutarie e i dazi all'importazione gonfiano ulteriormente i prezzi per gli acquirenti dei paesi in via di sviluppo. I fornitori stanno contrastando la tendenza modularizzando i sistemi, consentendo aggiornamenti graduali che si adattano ai cicli di bilancio, mentre il finanziamento basato sui servizi converte le spese in conto capitale in flussi operativi prevedibili, ma l'adozione a breve termine nel mercato delle apparecchiature per la qualità dell'energia rimane limitata.
Carenza di professionisti qualificati nell'analisi PQ
Le installazioni moderne combinano elettronica di potenza, controlli e analisi dei dati, ma i programmi universitari sono in ritardo, producendo meno tecnici per configurare e manutenere tali sistemi. Le aziende del Sud-est asiatico e del Golfo importano spesso ingegneri espatriati, aumentando i costi di progetto e allungando i tempi. I programmi di certificazione del settore e le accademie dei fornitori si stanno espandendo, ma si prevede che il divario tra domanda e offerta persisterà fino al 2028, frenando la crescita del settore delle apparecchiature per la qualità dell'energia.
Analisi del segmento
Per tipo di apparecchiatura: i sistemi UPS guidano la leadership di mercato
I sistemi di alimentazione ininterrotta (UPS) hanno rappresentato il 37.18% del mercato delle apparecchiature per la qualità dell'alimentazione nel 2025, dimostrando il loro ruolo fondamentale nella protezione di server, dispositivi medici e controller industriali. Regolatori e condizionatori di tensione guidano la crescita con un CAGR del 9.62% fino al 2031, riflettendo la crescente sensibilità dell'elettronica anche a piccole escursioni di tensione. I modelli di UPS intelligenti con manutenzione predittiva migliorano i tempi di attività e riducono i costi del ciclo di vita, consolidando ulteriormente il dominio del segmento. I filtri armonici godono di una domanda costante, in un contesto di più ampia adozione di azionamenti a frequenza variabile nelle fabbriche.
I compensatori VAR statici e le piattaforme STATCOM stanno guadagnando terreno man mano che le reti integrano una maggiore quantità di energia rinnovabile, creando opportunità per implementazioni di media tensione che stabilizzano tensione e frequenza in tempo reale. Il lancio da parte di Socomec, nel 2025, di un UPS ad alta densità con un'efficienza del 99% sottolinea come i fornitori combinino il risparmio di spazio con il guadagno energetico, rafforzando l'espansione complessiva del mercato delle apparecchiature per la qualità dell'alimentazione. Anche i dispositivi di protezione da sovratensioni beneficiano dell'aggiornamento dello standard IEC 61643-01:2024, mentre gli switch di trasferimento statici penetrano nei campus mission-critical che non possono tollerare interruzioni nemmeno di millisecondi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fase: predominio trifase nelle applicazioni industriali
Le architetture trifase hanno dominato il 60.05% del mercato delle apparecchiature per la qualità dell'energia nel 2025, poiché fabbriche, raffinerie e torri commerciali ne privilegiano la maggiore efficienza e il bilanciamento del carico intrinseco. I controller avanzati ora misurano e correggono ogni fase in modo indipendente, riducendo al minimo lo squilibrio e lo stress del trasformatore. Si prevede che le unità monofase cresceranno a un CAGR del 7.12%, sostenute dagli inverter solari domestici e dai piccoli siti commerciali, dove la semplicità supera i guadagni di efficienza.
I caricabatterie per veicoli elettrici residenziali e i pannelli fotovoltaici sui tetti richiedono sempre più filtri monofase intelligenti che comunicano con le piattaforme di gestione degli edifici. Nel frattempo, gli utenti industriali standardizzano i progetti trifase per sfruttare le economie di scala nei cablaggi e nelle apparecchiature di commutazione, con l'accelerazione dell'elettrificazione globale, consolidando il loro predominio a lungo termine nel mercato delle apparecchiature per la qualità dell'energia.
Per classe di tensione: la leadership nella media tensione riflette l'attenzione alle infrastrutture
Nel 2025, i sistemi a media tensione (1–33 kV) rappresentavano una quota del 52.15% del mercato delle apparecchiature per la qualità dell'energia, fungendo da interfaccia tra la trasmissione ad alta tensione e l'utilizzo finale a bassa tensione. Gli alimentatori di distribuzione sono soggetti a diverse fonti armoniche, il che ha spinto le utility a installare dispositivi VAR dinamici nelle sottostazioni. I prodotti a bassa tensione cresceranno più rapidamente, con un CAGR dell'8.01% fino al 2031, man mano che abitazioni e piccole imprese aggiungeranno carichi intelligenti che richiedono condizionamento locale.
Le soluzioni ad alta tensione sostengono la domanda di energie rinnovabili orientate all'esportazione, come l'eolico offshore, come dimostra l'installazione di STATCOM di Hitachi Energy a Hornsea 4, che fornisce tensione ai cavi sottomarini. Anche le apparecchiature modulari a bassa tensione guadagnano terreno grazie a progetti plug-and-play che si adattano ai quadri esistenti senza interruzioni, sostenendo lo slancio del mercato più ampio delle apparecchiature per la qualità dell'energia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'integrazione delle energie rinnovabili guida la trasformazione del mercato
I progetti di integrazione delle energie rinnovabili e di data center hanno conquistato congiuntamente una quota di mercato del 32.45% per le apparecchiature di qualità dell'energia nel 2025, poiché le reti assorbono una produzione variabile di energia solare ed eolica, mentre i fornitori di servizi cloud richiedono tempi di attività pressoché perfetti. I sistemi di accumulo di energia a batteria per la formazione della rete ora forniscono servizi di qualità dell'energia e dell'energia, compensando la generazione intermittente con carichi digitali sensibili.
Si prevede che l'infrastruttura di ricarica rapida per veicoli elettrici registrerà il CAGR più elevato, pari al 9.08%, entro il 2031, rendendo necessaria la soppressione delle armoniche in tempo reale per proteggere le linee di alimentazione adiacenti. Gli impianti petroliferi e del gas mantengono una domanda resiliente di condizionatori di potenza robusti in siti remoti, mentre l'elettrificazione marina introduce requisiti di nicchia per filtri armonici resistenti alla corrosione, aggiungendo diversificazione al settore delle apparecchiature per la qualità dell'energia.
Per utente finale: predominio commerciale e industriale
Gli utenti commerciali e industriali detenevano una quota del 62.35% del mercato delle apparecchiature per la qualità dell'energia nel 2025, poiché i tempi di inattività nelle fabbriche o negli ospedali possono costare milioni per incidente. Le utility, tuttavia, sono pronte a raggiungere un CAGR del 7.18% entro il 2031, spinte dagli incentivi normativi per integrare le risorse energetiche distribuite garantendo al contempo la qualità della tensione.
Le cooperative elettriche stanno ora sperimentando tariffe premium per l'energia che includono il monitoraggio armonico in tempo reale, offrendo un servizio differenziato agli inquilini high-tech. I clienti residenziali adottano inverter-condizionatori combinati con pacchetti fotovoltaici e batterie sul tetto, ampliando la base di utenti per il mercato delle apparecchiature per la qualità dell'energia.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha mantenuto una quota di mercato del 48.05% nel 2025 e si prevede un CAGR dell'8.22% fino al 2031, sostenuto dagli investimenti cinesi nella rete elettrica per 88.7 miliardi di dollari entro il 2025 e dall'espansione delle energie rinnovabili in India, che insieme richiedono un condizionamento sofisticato. Innovatori regionali come Huawei Digital Power implementano sistemi di accumulo per la formazione della rete che combinano il controllo della frequenza con l'arbitraggio energetico, accelerandone l'adozione. Giappone e Corea del Sud aggiungono slancio attraverso aggiornamenti della qualità dell'energia basati su semiconduttori che soddisfano rigorosi criteri di immunità ai cali di tensione.
Il Nord America si classifica al secondo posto, sostenuto dalla costruzione di data center iperscalabili e dai piani di modernizzazione delle utility da 1.42 miliardi di dollari in Pennsylvania, che enfatizzano la regolazione avanzata della tensione. Gli incentivi fiscali federali per il rafforzamento della rete intensificano la spesa per STATCOM e filtri armonici, mentre gli investimenti canadesi nella ricerca HVDC coltivano le competenze locali, rafforzando così la domanda regionale nel mercato delle apparecchiature per la qualità dell'energia.
L'Europa si concentra sull'integrazione delle energie rinnovabili e sulla decarbonizzazione industriale, come dimostra il primo STATCOM tedesco da 300 MVAr per la formazione di reti, che stabilizza una rete ad alta intensità eolica. La conformità alla norma EN 50160 spinge i siti commerciali a implementare un monitoraggio permanente. Il programma dell'UE per l'indipendenza energetica promuove l'acquisto di dispositivi efficienti per la qualità dell'energia che riducano le perdite nei cluster industriali elettrificati, sostenendo la costante espansione del mercato delle apparecchiature per la qualità dell'energia.

Panorama normativo
I requisiti di qualità dell'energia sono definiti da standard internazionali di misurazione e compatibilità, nonché da norme di implementazione specifiche per regione che influenzano le modalità di specifica di contatori, filtri e dispositivi di correzione attiva. La norma IEC 61000-4-30:2025 (pubblicata nell'ottobre 2025) ha rafforzato la standardizzazione dei metodi di misurazione della qualità dell'energia per i sistemi a 50/60 Hz, mentre la norma IEC TS 62749:2026 (pubblicata nel marzo 2026) ha aggiornato i metodi di valutazione per le reti pubbliche di bassa, media e alta tensione fino a 230 kV, supportando una valutazione e una rendicontazione più coerenti da parte delle aziende di servizi pubblici.
Per quanto riguarda le apparecchiature, la norma EN IEC 63497:2026 (pubblicata nell'aprile 2026 dal CENELEC) fornisce un quadro di riferimento per i dispositivi di correzione attiva con collegamento in parallelo, inclusi i generatori statici di potenza reattiva e i filtri armonici attivi, definendo le procedure di test di conformità e di approvvigionamento in Europa. La Cina ha implementato la norma GB/T 19862-2025 nel febbraio 2026, aggiornando i requisiti generali per le apparecchiature di monitoraggio della qualità dell'energia, insieme ai principi GB/Z 44118.1-2024 per la gestione tecnica della qualità dell'energia (implementati nel settembre 2024). Nell'UE, il Regolamento (UE) 2025/2052 della Commissione (promulgato nell'ottobre 2025) aggiunge requisiti di ecodesign per gli alimentatori esterni, rafforzando le considerazioni di efficienza e interoperabilità che confluiscono nelle architetture di condizionamento dell'energia connesse utilizzate negli impianti commerciali e industriali.
Panorama competitivo
Il mercato delle apparecchiature per la qualità dell'energia elettrica mostra un moderato consolidamento, poiché Schneider Electric, ABB, Eaton e Siemens sfruttano collettivamente impianti globali e ampi portafogli per aggiudicarsi progetti multinazionali. Gli operatori storici integrano sempre più l'analisi cloud con l'hardware, trasformando i prodotti in piattaforme basate su abbonamento che prevedono guasti e automatizzano l'erogazione dei servizi.
Alleanze strategiche e acquisizioni selettive si intensificano: l'accordo di Eaton con Siemens Energy del 2025 accelera l'implementazione di data center chiavi in mano, mentre l'acquisizione di SEAM Group da parte di ABB estende i servizi di ciclo di vita in tutti i siti nordamericani. I concorrenti asiatici sfruttano i vantaggi in termini di costi e il sostegno statale per penetrare nei mercati emergenti, esercitando pressione sui margini tradizionali e spingendo gli operatori storici verso livelli software di valore più elevato.
La carenza di componenti dal 2023 ha portato a ingenti iniezioni di capitale: Hitachi Energy ha impegnato 250 milioni di dollari in più per la capacità dei trasformatori e HD Hyundai Electric ha annunciato 274 milioni di dollari per espandere gli stabilimenti statunitensi e coreani. Queste mosse sottolineano una corsa strategica per localizzare la produzione in prossimità di centri di domanda ad alta crescita, plasmando ulteriormente la concorrenza nel settore delle apparecchiature per la qualità dell'energia.
Leader del settore delle apparecchiature per la qualità dell'energia
Siemens AG
Schneider SE elettrico
Eaton Corporation plc
ABB Ltd / Hitachi Energy (FATTI combinati)
Vertiv Holdings Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: ABB ha annunciato l'acquisizione di Advantics, azienda francese specializzata in elettronica di potenza al carburo di silicio (SiC). L'accordo rafforza l'accesso di ABB a componenti di commutazione ad alta efficienza e a blocchi di conversione ad alta densità di potenza, supportando le architetture di conversione di potenza di nuova generazione utilizzate nei sistemi di ricarica rapida e di alimentazione in corrente continua, dove le prestazioni in termini di qualità dell'energia sono fondamentali.
- Marzo 2026: Eaton ha collaborato con NVIDIA per presentare la piattaforma Beam Rubin DSX per i data center dedicati all'intelligenza artificiale, incentrata su un'infrastruttura di alimentazione modulare "grid-to-chip". Il lancio rafforza la tendenza verso blocchi di alimentazione integrati e containerizzati che combinano funzioni di conversione, monitoraggio e condizionamento per ridurre i tempi di implementazione di carichi digitali ad alta densità.
- Luglio 2024: la IEC ha pubblicato la norma IEC 61000-2-4:2024, che definisce i livelli di compatibilità per i disturbi condotti a bassa frequenza negli ambienti elettrici industriali. L'aggiornamento stabilisce requisiti di compatibilità più rigorosi per i siti industriali e supporta una maggiore adozione di apparecchiature di monitoraggio e mitigazione per convalidare e mantenere condizioni di alimentazione conformi.
Ambito del rapporto sul mercato globale delle apparecchiature per la qualità dell'energia
Le apparecchiature per la qualità dell'energia sono comunemente filtri elettrici che rimuovono o riducono il livello di armoniche dannose e rimodellano l'onda sinusoidale per la longevità del funzionamento dei sistemi elettrici. Le apparecchiature per la qualità dell'energia vengono utilizzate nelle reti elettriche per garantire un flusso continuo di energia stabile.
Il mercato è segmentato per apparecchiatura, fase, utente finale e area geografica. Per apparecchiatura, il mercato è segmentato in gruppi di continuità (UPS), filtri armonici, compensatori VAR statici, misuratori della qualità dell'alimentazione e altre tipologie di apparecchiature; per fase, il mercato è segmentato in monofase e trifase. Per utente finale, il mercato è segmentato in industriale e manifatturiero, commerciale e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per le apparecchiature per la qualità dell'alimentazione nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
| Gruppo di continuità (UPS) |
| Filtri armonici |
| Compensatori VAR statici (SVC/STATCOM) |
| Misuratori di qualità dell'alimentazione |
| Dispositivi di protezione da sovratensioni |
| Filtri di potenza attivi |
| Interruttori di trasferimento statici |
| Regolatori e condizionatori di tensione |
| Altri tipi di apparecchiature |
| Monofase |
| Trifase |
| Bassa tensione (inferiore a 1 kV) |
| Media tensione (da 1 a 33 kV) |
| Alta tensione (oltre 33 kV) |
| Integrazione rinnovabile |
| Automazione e robotica |
| Infrastruttura di ricarica rapida per veicoli elettrici |
| Operazioni petrolifere e del gas |
| Piattaforme Marine e Offshore |
| Altro |
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di apparecchiatura | Gruppo di continuità (UPS) | |
| Filtri armonici | ||
| Compensatori VAR statici (SVC/STATCOM) | ||
| Misuratori di qualità dell'alimentazione | ||
| Dispositivi di protezione da sovratensioni | ||
| Filtri di potenza attivi | ||
| Interruttori di trasferimento statici | ||
| Regolatori e condizionatori di tensione | ||
| Altri tipi di apparecchiature | ||
| Per fase | Monofase | |
| Trifase | ||
| Per classe di tensione | Bassa tensione (inferiore a 1 kV) | |
| Media tensione (da 1 a 33 kV) | ||
| Alta tensione (oltre 33 kV) | ||
| Per Applicazione | Integrazione rinnovabile | |
| Automazione e robotica | ||
| Infrastruttura di ricarica rapida per veicoli elettrici | ||
| Operazioni petrolifere e del gas | ||
| Piattaforme Marine e Offshore | ||
| Altro | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Commerciale e Industriale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato delle apparecchiature per la qualità dell'energia e qual è la crescita prevista?
Nel 2026 il mercato delle apparecchiature per la qualità dell'energia avrà un valore di 20.3 miliardi di dollari e si prevede che raggiungerà i 28.26 miliardi di dollari entro il 2031, con un CAGR del 6.83%.
Quale categoria di apparecchiature genera i maggiori ricavi a livello mondiale?
I sistemi di alimentazione ininterrotta dominano con una quota di mercato del 37.18% nel 2025, a dimostrazione del loro ruolo centrale nella protezione delle infrastrutture digitali.
Quale campo di applicazione si sta espandendo più rapidamente?
Si prevede che l'infrastruttura di ricarica rapida per veicoli elettrici crescerà a un CAGR del 9.08% tra il 2026 e il 2031, con l'accelerazione dell'adozione dei veicoli elettrici.
Perché la regione Asia-Pacifico è il mercato regionale più grande?
Gli investimenti record nella rete elettrica in Cina e l'aggressiva espansione delle energie rinnovabili in India spingono la regione Asia-Pacifico a una quota del 48.05% e al più alto CAGR dell'8.22%.
Quale importante ostacolo potrebbe rallentare l'adozione?
Gli elevati costi iniziali delle soluzioni avanzate, in particolare STATCOM e filtri dinamici, limitano l'adozione a breve termine tra gli utenti attenti al prezzo.
In che modo i fornitori stanno affrontando la carenza di competenze nell'analisi della qualità dell'energia?
I produttori hanno lanciato accademie di formazione e programmi di certificazione globali per ampliare il bacino di ingegneri qualificati in grado di implementare sistemi moderni.


