

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
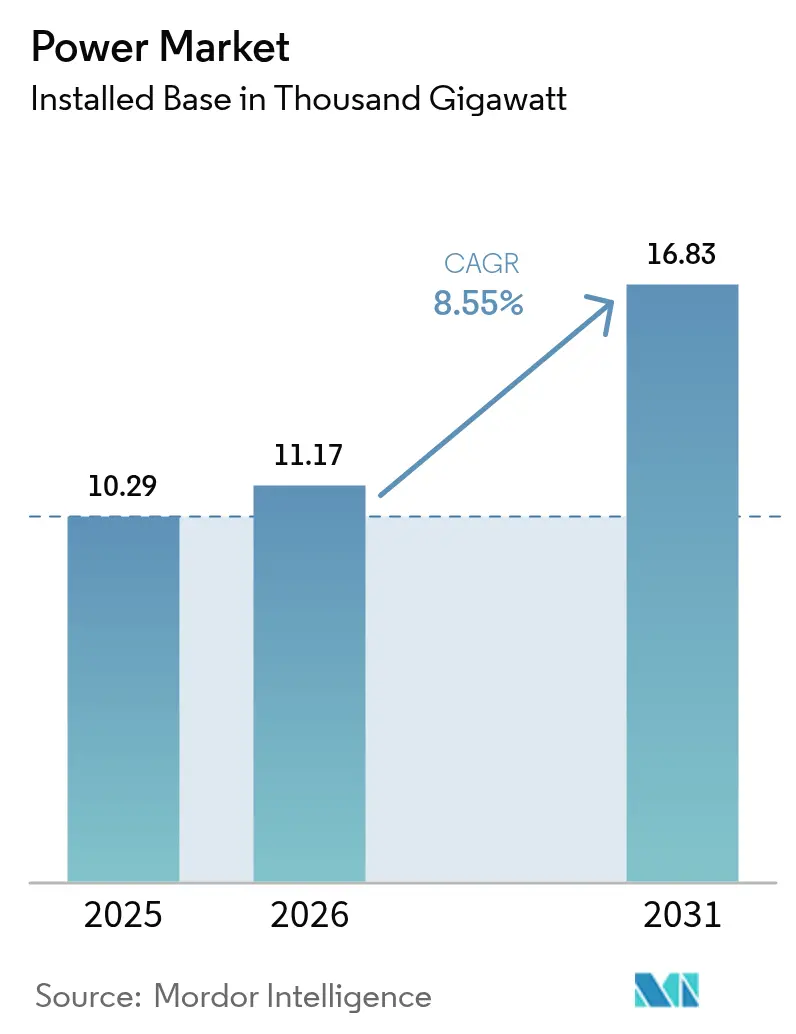
| Volume di mercato (2026) | 11.17mila gigawatt |
| Volume di mercato (2031) | 16.83mila gigawatt |
| Tasso di crescita (2026 - 2031) | 8.55% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato energetico di Mordor Intelligence
Nel 2025, il mercato dell'energia elettrica aveva un valore di 10.29 gigawatt e si prevede che crescerà da 11.17 gigawatt nel 2026 a 16.83 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.55% durante il periodo di previsione (2026-2031).
La crescita della capacità deriva dalla crescente domanda di elettricità generata dalla costruzione di data center, dall'elettrificazione industriale e dalla rapida diffusione dell'idrogeno verde. Le energie rinnovabili rappresentano quasi la metà di tutta la nuova capacità e beneficiano di forti riduzioni dei costi di accumulo delle batterie, che sbloccano la flessibilità della rete per diverse ore. I fondi sovrani e i fondi pensione continuano a investire 180 miliardi di dollari ogni anno in ammodernamenti della rete ad alta tensione, inasprendo la concorrenza nel segmento della trasmissione. Allo stesso tempo, i colli di bottiglia della rete e la lentezza nel rilascio dei permessi minacciano di bloccare il 23% dei progetti di energia pulita approvati, evidenziando una discrepanza tra le ambizioni di generazione e la preparazione delle infrastrutture.
Punti chiave del rapporto
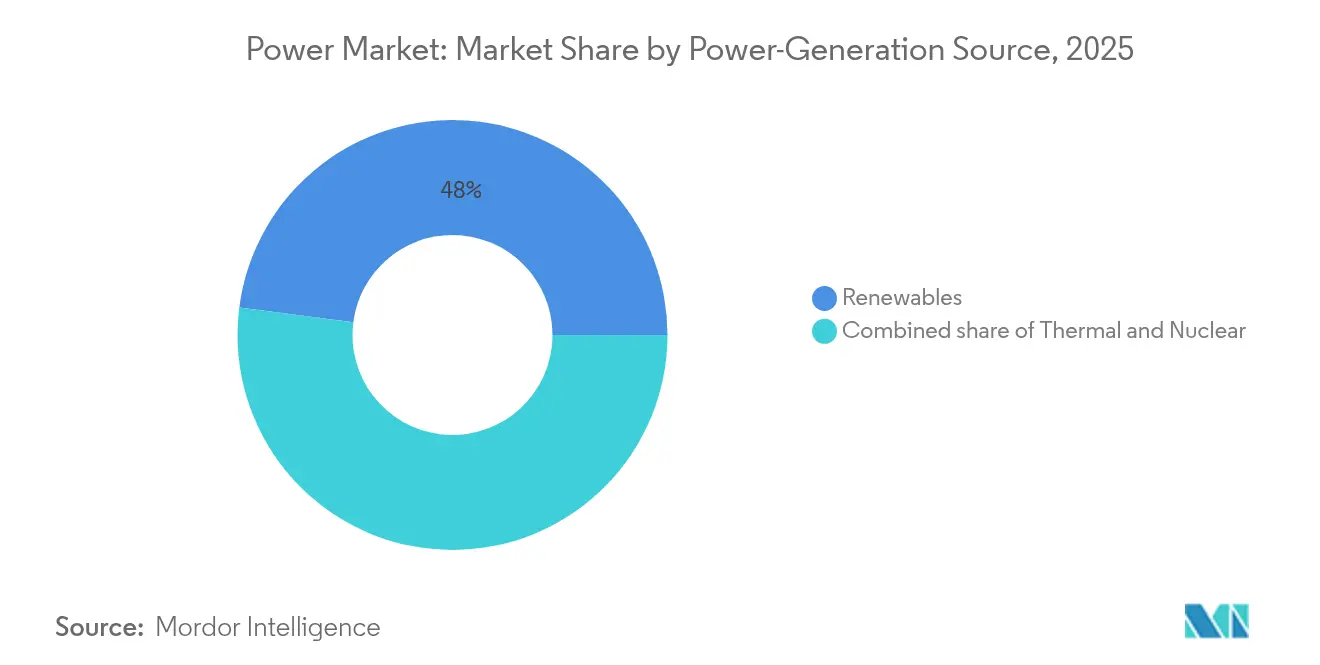
- Per quanto riguarda la fonte di produzione di energia, le energie rinnovabili hanno rappresentato il 47.95% del fatturato nel 2025, mentre si prevede che l'eolico offshore crescerà a un CAGR del 23.10% fino al 2031.
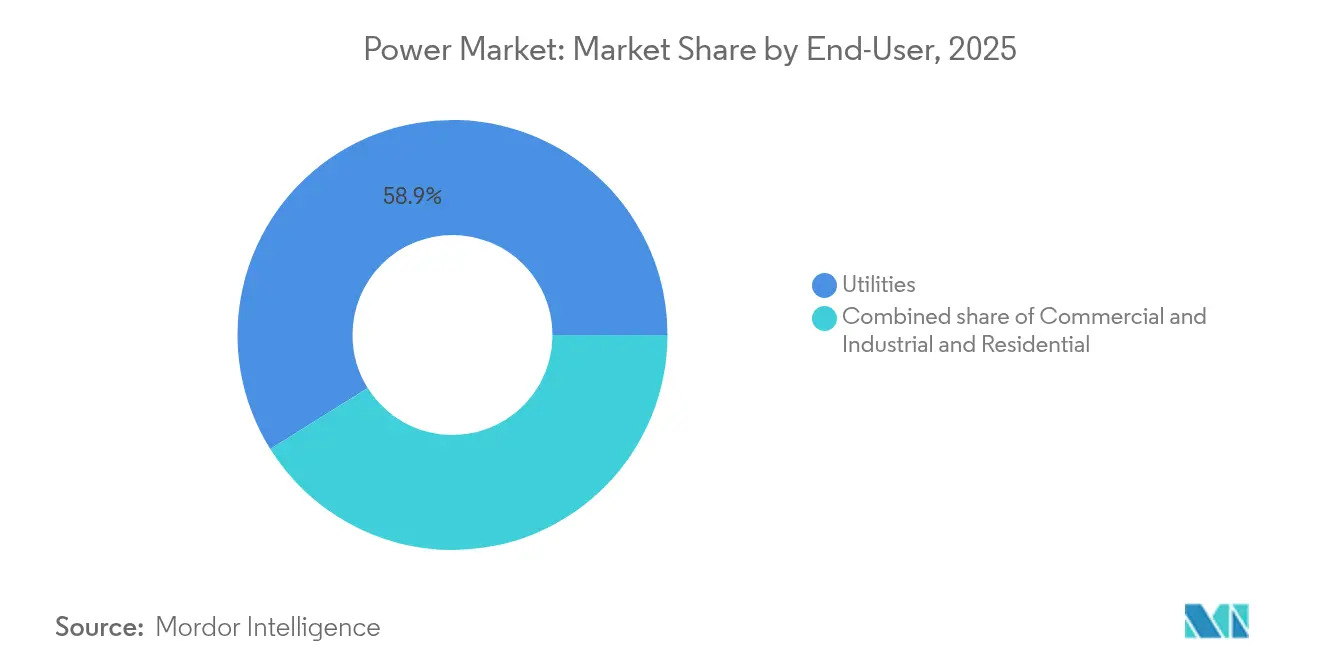
- Per utente finale, nel 2025 le utility detenevano il 58.90% della quota di mercato globale dell'energia, mentre si prevede che la domanda residenziale crescerà a un CAGR del 12.35% fino al 2031.
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva una quota del 44.20% del mercato energetico globale, mentre il Sud America sta registrando un CAGR del 15.10% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato energetico globale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda esplosiva di elettricità nei data center | + 2.1% | Globale, concentrato in Nord America e APAC | A breve termine (≤ 2 anni) |
| Elettrificazione del riscaldamento e dei trasporti industriali | + 1.8% | Europa e Nord America leader, APAC segue | Medio termine (2-4 anni) |
| Ondate di sussidi governativi per l'energia pulita | + 1.5% | Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Rapido calo dei costi nello stoccaggio su scala industriale | + 1.2% | Adozione globale e più rapida in APAC e Australia | A breve termine (≤ 2 anni) |
| Realizzazione di super-reti HVDC transfrontaliere | + 0.9% | Europa, Nord America, corridoi selezionati APAC | A lungo termine (≥ 4 anni) |
| Realizzazione di elettrolizzatori a idrogeno verde | + 0.7% | Europa, Medio Oriente, Australia, Cile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento esplosivo della domanda di elettricità nei data center
Nel 2024 i data center hanno consumato 460 TWh, pari all'intero carico annuo dell'Argentina e pari al 2% dell'elettricità mondiale. [1] Agenzia Internazionale dell'Energia, "Utilizzo di elettricità nei data center", iea.org. I campus hyperscale medi ora assorbono 100-200 MW di potenza continua, costringendo le utility a rinegoziare le regole di interconnessione e ad accelerare gli aggiornamenti delle sottostazioni. Gli acquirenti aziendali hanno stipulato contratti per 23.7 GW di energia pulita nel 2024, poiché i giganti della tecnologia hanno aggirato i modelli di fornitura tradizionali delle utility per assicurarsi energie rinnovabili 24 ore su 24, 7 giorni su 7. La "via dei data center" della Virginia assorbe già il 25% della generazione a livello statale, spingendo le autorità di regolamentazione a rivedere le regole di partecipazione al mercato della capacità [PJM.com]. Questi carichi concentrati aumentano il rischio di instabilità della tensione e determinano prezzi premium per i contratti di capacità che si ripercuotono sulle tariffe al dettaglio. Il mercato energetico globale si sta quindi ricalibrando attorno a picchi di carico di base localizzati che erano rari un decennio fa.
Elettrificazione del calore e dei trasporti industriali
I forni ad arco elettrico hanno assorbito il 73% della nuova capacità produttiva di acciaio nel 2024 e le pompe di calore hanno sostituito il gas naturale nel 40% delle ristrutturazioni del riscaldamento industriale europeo. Sul fronte della mobilità, 14.1 milioni di veicoli elettrici hanno aggiunto 85 TWh di domanda netta, fornendo al contempo 280 GWh di accumulo veicolo-rete, contribuendo a ridurre i picchi serali. Le reti nordiche illustrano la convergenza: la ricarica sincronizzata dei veicoli elettrici e i cicli delle pompe di calore industriali creano picchi di consumo a tempo, bilanciati tramite segnali tariffari granulari e dispacciamento basato sull'intelligenza artificiale. Le fonderie di alluminio e i complessi chimici si stanno già trasferendo in zone ricche di vento per acquisire energia rinnovabile a basso costo e stabile, bloccando prelievi di 15-20 anni che sostengono l'espansione della trasmissione locale. Mentre modelli simili si ripetono in tutto il mondo, il mercato energetico globale prevede aumenti sostenuti del 15-20% nei consumi industriali, che richiedono 45 miliardi di dollari di rafforzamento annuale della distribuzione.
Ondate di sussidi governativi per l'energia pulita
Gli Stati Uniti hanno stanziato 369 miliardi di dollari per incentivi all'energia pulita nell'ambito dell'Inflation Reduction Act, catalizzando l'annuncio di 272 GW di nuovi progetti nel 2024. L'europea REPowerEU ha incanalato 300 miliardi di euro in un'accelerazione delle energie rinnovabili e nel potenziamento della rete, mentre la Cina ha puntato a 1,200 GW di nuova capacità verde entro il 2030 con 440 miliardi di dollari di prestiti agevolati. I picchi di domanda trainati dai sussidi hanno incrementato le installazioni solari negli Stati Uniti del 75% nel 2024, eppure le ore a prezzi negativi hanno dominato il 67% delle contrattazioni europee del giorno prima, evidenziando i difetti di progettazione del mercato. L'aggregazione geografica degli incentivi ha anche ridisegnato le mappe della produzione, lasciando l'85% della produzione globale di moduli fotovoltaici all'interno dei paesi che finanziano le fabbriche locali. Tali asimmetrie politiche plasmano la prossima fase di crescita del mercato energetico globale, indirizzando i capitali verso tecnologie e regioni ricche di sussidi.
Rapido calo dei costi nell'accumulo di batterie su scala industriale
I costi dei pacchi batteria sono diminuiti dell'89% dal 2010, raggiungendo i 132 dollari/kWh nel 2024 e rendendo i sistemi a 4 ore più economici dei sistemi a gas in 23 stati degli Stati Uniti. Le installazioni annuali sono salite a 42 GW, guidate da 22 GW in Cina e 9.4 GW negli Stati Uniti, e hanno permesso agli operatori di sfruttare spread di 180 dollari/MWh tra l'eccesso di offerta solare di mezzogiorno e le rampe serali. Il rischio delle materie prime, tuttavia, è aumentato con l'oscillazione del 340% dei prezzi del litio durante l'anno, ampliando le fasce di rendimento interno dei progetti e stimolando l'interesse per le composizioni chimiche sodio-ione e ferro-aria. Nel frattempo, i requisiti di durata si stanno allungando; la sola California richiede 11.5 GW di accumulo multi-giorno entro il 2026 per resistere a periodi di stasi prolungati delle energie rinnovabili. Questi vettori di costo e politiche amplificano congiuntamente l'influenza dell'accumulo sul mercato energetico globale, orientando in modo decisivo l'economia delle nuove costruzioni verso le tecnologie pulite.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella rete e ritardi nei permessi | -1.40% | Globale, acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Volatilità della catena di approvvigionamento dei minerali critici | -1.10% | Globale, fornitura concentrata in pochi paesi | Medio termine (2-4 anni) |
| Crescente riduzione delle energie rinnovabili nelle reti sature | -0.80% | Europa, California, mercati selezionati APAC | A breve termine (≤ 2 anni) |
| Variabilità dell'energia idroelettrica indotta dal clima | -0.60% | Globale, grave nelle regioni soggette a siccità | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia della rete e ritardi nelle autorizzazioni
I vincoli di trasmissione hanno messo da parte 127 GW di energie rinnovabili pronte per la costruzione nel 2024, traducendosi in un arretrato di investimenti pari a 340 miliardi di dollari. Le code di interconnessione negli Stati Uniti sono cresciute fino a 2,600 GW, cinque volte l'attuale capacità della rete, con cicli di studio medi che si estendono per 5.2 anni. [2] Federal Energy Regulatory Commission, “Interconnection Queue Assessment 2025,” ferc.gov Le linee transfrontaliere europee hanno operato al 95% di utilizzo durante le ore ventose, costringendo a una riduzione di 47 TWh, in particolare in Spagna e Germania. I responsabili politici hanno reagito limitando i periodi di revisione a 12 mesi per i progetti pre-zonizzati ai sensi dell'EU Net-Zero Industry Act, tuttavia l'opposizione della comunità ritarda ancora un quarto delle costruzioni HVDC. Se non affrontati, questi colli di bottiglia potrebbero compromettere il percorso di decarbonizzazione del mercato energetico globale, rinviando i capitali ed erodendo la fiducia degli investitori.
Volatilità della catena di approvvigionamento dei minerali critici
I prezzi del carbonato di litio hanno oscillato tra 17,000 e 58,000 dollari a tonnellata nel 2024, destabilizzando l'economia delle offerte per le batterie e stimolando strategie di copertura dei progetti. La Cina controlla l'87% della lavorazione delle terre rare, esponendo gli OEM di turbine eoliche al rischio geopolitico. Il deficit di rame potrebbe raggiungere i 6.5 milioni di tonnellate all'anno entro il 2030, considerando tempi medi di estrazione di 16 anni. Le democrazie ricche di risorse, tra cui Australia e Canada, hanno promesso 28 miliardi di dollari per espandere la raffinazione, ma le autorizzazioni ambientali hanno già bloccato il 34% delle miniere di litio proposte per oltre due anni. La fragilità della catena di approvvigionamento, quindi, frena lo slancio del mercato energetico globale, aumentando l'incertezza sui costi di batterie, vento e conduttori di rete.
Analisi del segmento
Per fonte di generazione di energia: le energie rinnovabili guidano l'espansione della capacità
Le energie rinnovabili hanno rappresentato il 47.95% della capacità installata nel 2025 e stanno crescendo a un CAGR del 13.70% fino al 2031, sostenute da un record di 346 GW di nuovo solare e 116 GW di eolico commissionati durante l'anno. Il solare fotovoltaico, più economico del gas marginale nella maggior parte delle regioni, domina l'offerta diurna e comprime i differenziali di prezzo di punta. L'eolico svolge un ruolo complementare durante le ore serali, sebbene le sfide di integrazione aumentino poiché la produzione variabile supera il 30% dei mix nazionali in 15 paesi. L'eolico offshore, in crescita a un CAGR del 23.10%, cattura siti in acque profonde attraverso fondazioni galleggianti, accelerando la diffusione in Giappone, Corea del Sud e California. Contemporaneamente, il riavvio del nucleare e i progetti pilota di piccoli reattori modulari aggiungono una strada nascente ma strategica per una generazione stabile e a basse emissioni di carbonio che può consolidare i contratti di riscaldamento industriale. Le centrali a carbone e a petrolio continuano a essere dismesse o ammodernate; Sono stati annunciati 47 GW di capacità di carbone destinati alla conversione in co-combustione di idrogeno nel 2024, anche se la fattibilità commerciale resta legata a prezzi del carbonio superiori a 80 dollari a tonnellata.
L'elevata penetrazione delle energie rinnovabili orienta la pianificazione verso asset flessibili. Gli operatori di rete di tutto il mondo richiederanno 2.8 trilioni di dollari di investimenti cumulativi per batterie, pompaggio idroelettrico, demand response e interconnessioni ampliate nel periodo 2026-2031. L'integrazione dell'accumulo di energia a batteria attenua l'eccesso di offerta solare a mezzogiorno, mentre i collegamenti HVDC transfrontalieri spostano l'energia eolica in eccesso verso i centri di carico. Con l'aumento di queste leve, il mercato energetico globale integra la resilienza attraverso una serie di risorse diversificate piuttosto che il predominio di un singolo combustibile. Il boom delle energie rinnovabili, quindi, ridefinisce l'allocazione del capitale, i quadri normativi e la formazione dei prezzi di mercato nei sistemi elettrici globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il predominio dei servizi di pubblica utilità incontra la crescita residenziale
Le utility hanno trattenuto il 58.90% della domanda del 2025 e svolgono il ruolo di guardiani della trasmissione e del commercio all'ingrosso. Tuttavia, il segmento residenziale sta crescendo a un CAGR del 12.35%, con la proliferazione di pompe di calore, caricabatterie per veicoli elettrici e pannelli solari sui tetti nelle economie avanzate. La generazione "behind-the-meter" ha raggiunto i 180 GW nel 2024 e gli aggregatori di centrali elettriche virtuali stanno raggruppando queste risorse in cluster distribuibili che partecipano ai mercati in tempo reale. Gli acquirenti aziendali, principalmente operatori di data center e dell'industria pesante, hanno sottoscritto 23.7 GW di PPA per le energie rinnovabili durante l'anno, bypassando le utility per l'accesso diretto alle centrali elettriche. Questo cambiamento riduce i ricavi delle utility derivanti dalle tradizionali vendite volumetriche, ma sblocca nuovi flussi di guadagno nei servizi di rete, nell'orchestrazione dello storage e nelle tariffe dinamiche.
Le autorità di regolamentazione si evolvono di conseguenza, riducendo i crediti di net-metering e aggiungendo tariffe di accesso alla rete per riflettere la manutenzione della distribuzione. Le utility rispondono con programmi di demand-answer e sistemi di gestione delle risorse energetiche distribuite che monetizzano la flessibilità dei prosumer. Nel frattempo, mega-carichi industriali come elettrolizzatori e forni ad arco elettrico si concentrano vicino a hub rinnovabili, richiedendo interconnessioni su misura e prenotazioni di capacità a lungo termine. Di conseguenza, il mercato energetico globale si sta spostando da catene di fornitura unidirezionali a flussi bidirezionali in cui ogni cliente può simultaneamente consumare, immagazzinare e produrre elettricità. Questo panorama fluido costringe gli operatori storici a perfezionare i prezzi, espandere le capacità digitali e adottare modelli di business basati su piattaforme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
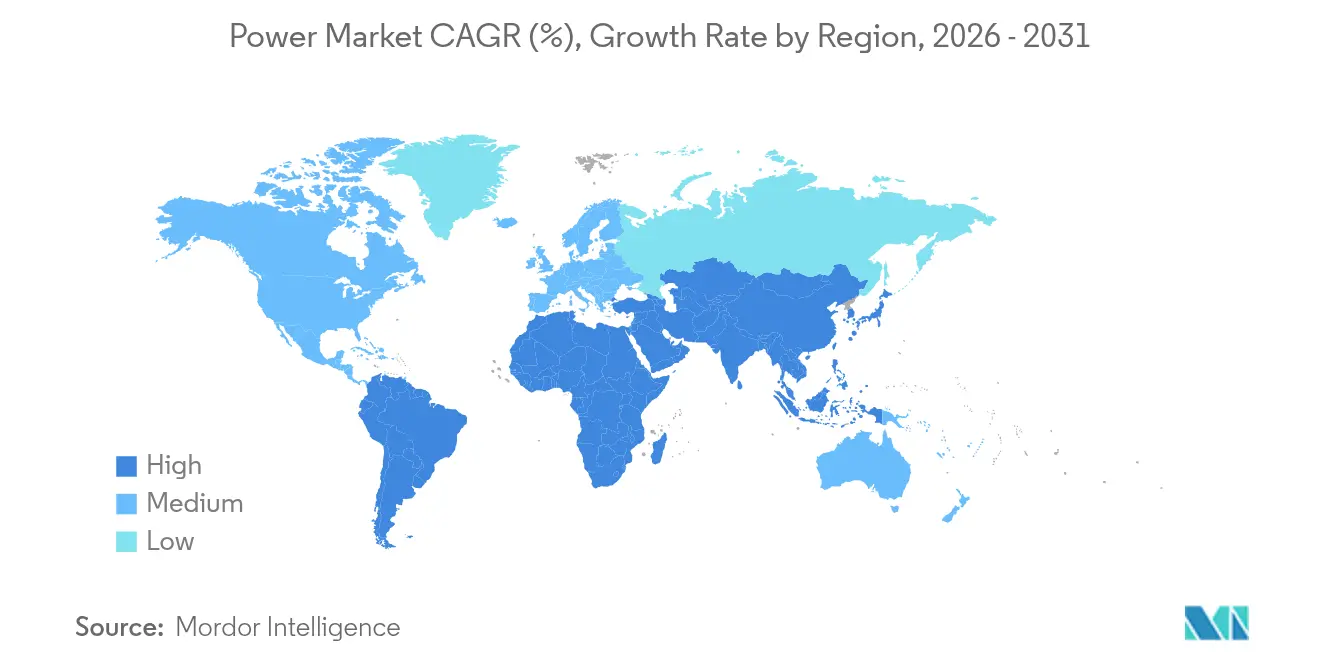
L'Asia-Pacifico ha guidato il mercato energetico globale con una quota di capacità del 44.20% nel 2025, sostenuta dalla flotta cinese da 1,411 GW e dai 425 GW dell'India. La Cina ha commissionato 216 GW di nuove energie rinnovabili durante l'anno, più della base installata della Germania, ma ha anche aggiunto 47 GW di carbone per salvaguardare l'inerzia della rete. L'India, al contrario, bilancia l'ambizione solare con gare d'appalto regionali per le batterie che mirano a 50 GWh di accumulo entro il 2026. Giappone e Corea del Sud si affidano all'eolico offshore e al nucleare avanzato per ridurre la dipendenza dai combustibili importati; il Giappone intende raggiungere i 45 GW di turbine offshore entro il 2040, mentre la Corea del Sud sperimenta 12 GW di solare galleggiante. La tensione all'integrazione della regione rimane elevata, con la riduzione delle energie rinnovabili che supera l'8.2% nella Cina nord-occidentale a causa della trasmissione limitata, sottolineando l'urgenza delle linee HVDC interprovinciali.
Il Sud America è emerso come la fetta in più rapida espansione del mercato energetico globale, con un CAGR del 15.10%, trainato dagli hub dell'idrogeno verde in Cile e dalla domanda di accumulo di energia elettrica basata sul litio in Argentina e Brasile. Il Brasile vanta 195 GW di capacità installata, sfruttando l'eolico e l'idroelettrico a basso costo per decarbonizzare l'attività mineraria e l'agricoltura. Il boom solare di Atacama in Cile alimenta sia i carichi minerari che i terminali di esportazione dell'idrogeno, raggiungendo costi livellati inferiori a 30 USD/MWh. Oltre alle energie rinnovabili, il gas di scisto di Vaca Muerta in Argentina sostiene solidi aumenti di capacità che stabilizzano un parco di generazione sempre più variabile. Gli interconnettori transfrontalieri, tra cui l'HVDC Ande-Pacifico, sbloccano gli scambi regionali che ottimizzano l'energia idroelettrica tra la stagione umida e quella secca.
L'Europa ha sostenuto il 22.80% della capacità globale nel 2025, concentrandosi sulla flessibilità e sugli aggiornamenti della sicurezza energetica dopo la crisi del gas del 2022. La Germania ha installato 17 GW di energia rinnovabile, facendo affidamento sulle importazioni di energia idroelettrica nordica e nucleare francese per bilanciare la frequenza. Il Regno Unito ha aggiunto 3.2 GW di energia eolica offshore, consolidando la sua leadership nelle fondazioni galleggianti. Tuttavia, le reti mature si trovano ad affrontare una crescente saturazione; proliferano le ore a prezzi negativi, l'economia degli accumuli migliora e i mercati all'ingrosso si affannano a riconfigurare i periodi di liquidazione a cinque minuti. Nord America e Medio Oriente e Africa sono indietro in termini di quota, ma rappresentano una crescita promettente. Gli Stati Uniti hanno installato 32 GW di energia rinnovabile nel 2024, sostenuti dai crediti d'imposta IRA, e gli Emirati Arabi Uniti hanno inserito 5.6 GW di energia solare nella loro tabella di marcia per l'azzeramento delle emissioni nette entro il 2071. La diversificazione regionale, quindi, protegge il mercato energetico globale da shock politici o di risorse in ogni singola area geografica.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione si sta inasprendo in materia di affidabilità della rete, interconnessione e integrazione dei grandi carichi, poiché la domanda cresce più rapidamente di quanto previsto da alcuni piani di rete. Negli Stati Uniti, la Federal Energy Regulatory Commission (FERC) ha emesso, nel giugno 2026, degli ordini di comparizione ai sensi della Sezione 206 nei confronti di tutti e sei gli RTO/ISO, imponendo loro di giustificare o riformare le procedure di interconnessione dei grandi carichi e i relativi quadri tariffari, il che ha sollevato dubbi sulle modalità di connessione dei data center e di altri grandi clienti alle reti elettriche di trasmissione.
Anche i requisiti di affidabilità per i carichi computazionali si stanno orientando verso standard formali e obbligatori. Nel luglio 2026, la FERC ha ordinato alla North American Electric Reliability Corporation (NERC) di sviluppare e depositare standard di affidabilità per i carichi computazionali (inclusi i data center per l'intelligenza artificiale e il mining di criptovalute) entro il 31 dicembre 2026. A livello statale, il New Jersey ha emanato un pacchetto legislativo nel 2026 che ha introdotto una nuova struttura tariffaria per i data center e ha richiesto alle aziende di servizi pubblici di ottenere un Certificato di Pubblica Utilità e Necessità per determinati progetti di trasmissione supplementari, rafforzando la tendenza verso meccanismi di allocazione dei costi e di supervisione più espliciti man mano che le reti vengono potenziate per far fronte alla nuova domanda e all'integrazione delle energie rinnovabili.
Panorama competitivo
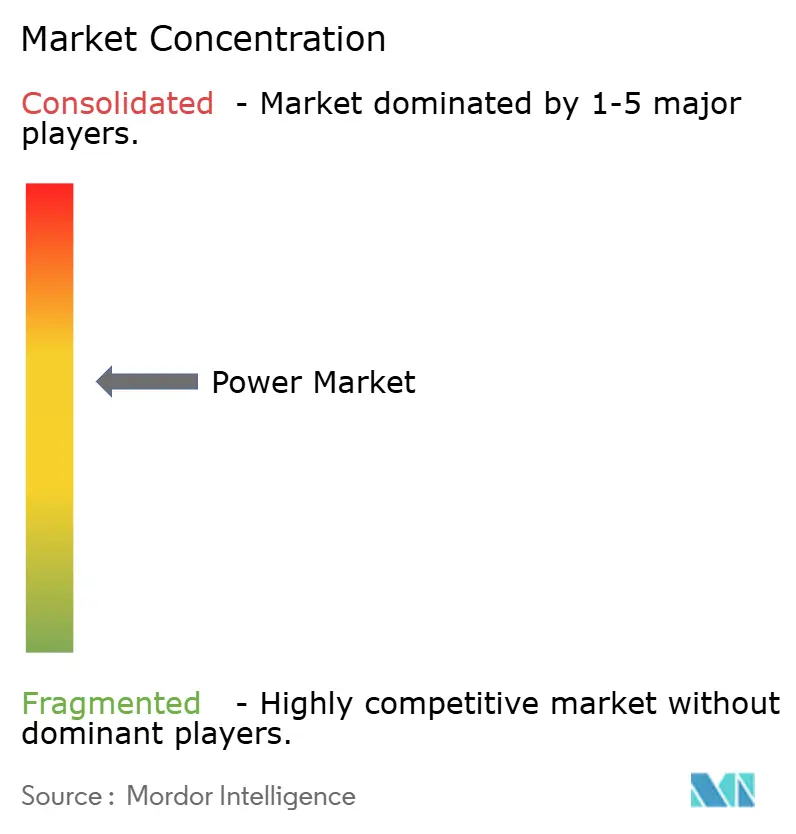
La proprietà della generazione rimane frammentata, nonostante il consolidamento della trasmissione. Le imprese statali controllano il 65% dell'infrastruttura di rete, mentre gli sviluppatori privati detengono la maggior parte delle condotte rinnovabili. I primi 10 EPC solari hanno gestito solo il 23% delle installazioni del 2024, il che indica una bassa concentrazione nella generazione. Al contrario, le apparecchiature HVDC sono oligopolistiche: i tre maggiori fornitori hanno consegnato il 67% delle stazioni di conversione lo scorso anno. Utility come Enel e NextEra continuano a dismettere le flotte a carbone e gas per concentrarsi su rinnovabili, accumulo e piattaforme di rete digitale, indicando una svolta strategica dalla pesantezza degli asset verso l'orientamento al servizio.
La convergenza tecnologica intensifica la rivalità. Gli sviluppatori di energie rinnovabili potenziate con batterie ora competono testa a testa con i generatori termici nei mercati della capacità. Gli operatori di centrali elettriche virtuali aggregano fotovoltaico sui tetti, caricabatterie per veicoli elettrici ed elettrodomestici intelligenti, gestendo portafogli multi-GW che rivaleggiano con le utility di medie dimensioni. I depositi di brevetti nello stoccaggio su scala di rete sono aumentati del 340% nel 2024, con le aziende cinesi che dominano le nuove chimiche e le aziende europee che eccellono nell'elettronica di potenza. [3] Organizzazione mondiale della proprietà intellettuale, "Brevetti globali nello stoccaggio di energia 2025", wipo.int Le alleanze strategiche si moltiplicano: Google collabora con le utility del Nevada su una risposta alla domanda ottimizzata dall'IA che riduce il carico di picco del 15%. Poiché i profitti migrano dalle pure vendite di energia a soluzioni integrate, il mercato energetico globale premia le aziende che integrano generazione, flessibilità e software sotto un'unica interfaccia cliente.
Anche la struttura del capitale cambia. I fondi sovrani e gli investitori pensionistici privilegiano i rendimenti basati su asset regolamentati nella trasmissione, acquisendo partecipazioni nelle linee dorsali dall'Australia al Regno Unito. Nel frattempo, gli istituti di credito che finanziano progetti devono fare i conti con le oscillazioni dei prezzi delle materie prime che complicano l'economia delle batterie e dell'eolico, inasprendo i covenant sul debito e innalzando le soglie di copertura degli interessi. Gli obiettivi di decarbonizzazione delle aziende stimolano i PPA fuori bilancio, aprendo una strada parallela di finanziamento al di fuori delle tradizionali basi tariffarie dei servizi di pubblica utilità. Nel complesso, il tessuto competitivo rimane dinamico, plasmato da politiche, tecnologia e finanza, che si muovono a velocità diverse nei diversi segmenti.
Leader del settore energetico
State Grid Corporation of China
Electricité de France (EDF)
Enel SpA
Engie S.A.
Iberdrola SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Enel ha stipulato un accordo di finanziamento multi-mutuatario e multivaluta da 1 miliardo di euro con Euler Hermes, Citi e HSBC. La struttura favorisce l'accesso al capitale per investimenti nelle reti e nella produzione di energia pulita e sottolinea il ruolo del credito all'esportazione e dei finanziamenti diversificati nell'accelerare i grandi programmi infrastrutturali nel settore energetico.
- Giugno 2026: la State Grid Corporation of China ha avviato l'esercizio del progetto di trasmissione UHVDC Shaanbei-Anhui +/-800 kV, progettato con una capacità nominale di 8 milioni di kW e supportato da un investimento di circa 20.50 miliardi di CNY. La messa in funzione rafforza la capacità di trasferimento a lunga distanza per le basi di energia pulita e consolida l'UHVDC come leva per alleviare le limitazioni e gli squilibri regionali tra domanda e offerta.
- Maggio 2026: EDF ha selezionato SoftBank Group come offerente preferenziale per lo sviluppo di un data center da 400 MW presso il sito di Bouchain, nel nord della Francia, riqualificando l'area di una ex centrale termoelettrica. Questo progetto collega i terreni di proprietà dell'azienda e l'accesso alla rete elettrica alla crescente domanda di energia su larga scala, accelerando la convergenza tra i mercati energetici e le strategie di localizzazione delle infrastrutture digitali.
Ambito del rapporto sul mercato energetico globale
In generale, la generazione di energia elettrica è il processo di produzione di energia elettrica da fonti energetiche primarie. Per le utility del settore elettrico, la generazione di energia elettrica è il processo di fornitura (trasmissione, distribuzione, ecc.) di energia elettrica agli utenti finali o di stoccaggio. Le dimensioni del mercato e le previsioni per ciascun segmento sono state elaborate in base alla capacità installata (GW). L'ambito del rapporto sul mercato energetico include:
Da Power-Generation Source
| Termico (carbone, gas naturale, petrolio e gasolio) |
| Nucleare |
| Energie rinnovabili (solare, eolica, idroelettrica, geotermica, biomassa e rifiuti, maree) |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
Per livello di tensione T&D (solo analisi qualitativa)
| Trasmissione ad alta tensione (oltre 230 kV) |
| Sottotrasmissione (da 69 a 161 kV) |
| Distribuzione di media tensione (da 13.2 a 34.5 kV) |
| Distribuzione a bassa tensione (fino a 1 kV) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Da Power-Generation Source | Termico (carbone, gas naturale, petrolio e gasolio) | |
| Nucleare | ||
| Energie rinnovabili (solare, eolica, idroelettrica, geotermica, biomassa e rifiuti, maree) | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Commerciale e Industriale | ||
| Residenziale | ||
| Per livello di tensione T&D (solo analisi qualitativa) | Trasmissione ad alta tensione (oltre 230 kV) | |
| Sottotrasmissione (da 69 a 161 kV) | ||
| Distribuzione di media tensione (da 13.2 a 34.5 kV) | ||
| Distribuzione a bassa tensione (fino a 1 kV) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la capacità prevista del mercato energetico globale entro il 2031?
Si prevede che il mercato energetico globale raggiungerà i 16,829.74 GW entro il 2031, con un CAGR dell'8.55% rispetto ai livelli del 2026.
Quale regione sta crescendo più rapidamente in termini di nuova capacità energetica?
Il Sud America registra la crescita più elevata, con un CAGR del 15.10% fino al 2031, grazie all'espansione dell'estrazione del litio e delle esportazioni di idrogeno verde.
Quanto sono dominanti le energie rinnovabili nei nuovi incrementi di capacità?
Le energie rinnovabili hanno fornito il 73% delle aggiunte di capacità nel 2024 e detengono già il 47.95% della capacità installata, registrando una previsione di CAGR del 13.70%.
Perché i data center stanno rimodellando i modelli di domanda di elettricità?
Gli impianti iperscalabili ora assorbono fino a 200 MW ciascuno e nel 2024 hanno consumato complessivamente 460 TWh, causando picchi localizzati di carico di base e aggiornamenti della rete.
Quale ruolo gioca l'accumulo di batterie nella flessibilità della rete?
I costi delle batterie su scala industriale sono scesi a 132 USD/kWh, consentendo installazioni globali di 42 GW nel 2024, che sfruttano l'eccesso di offerta di energia rinnovabile nei picchi di domanda serali.


