

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
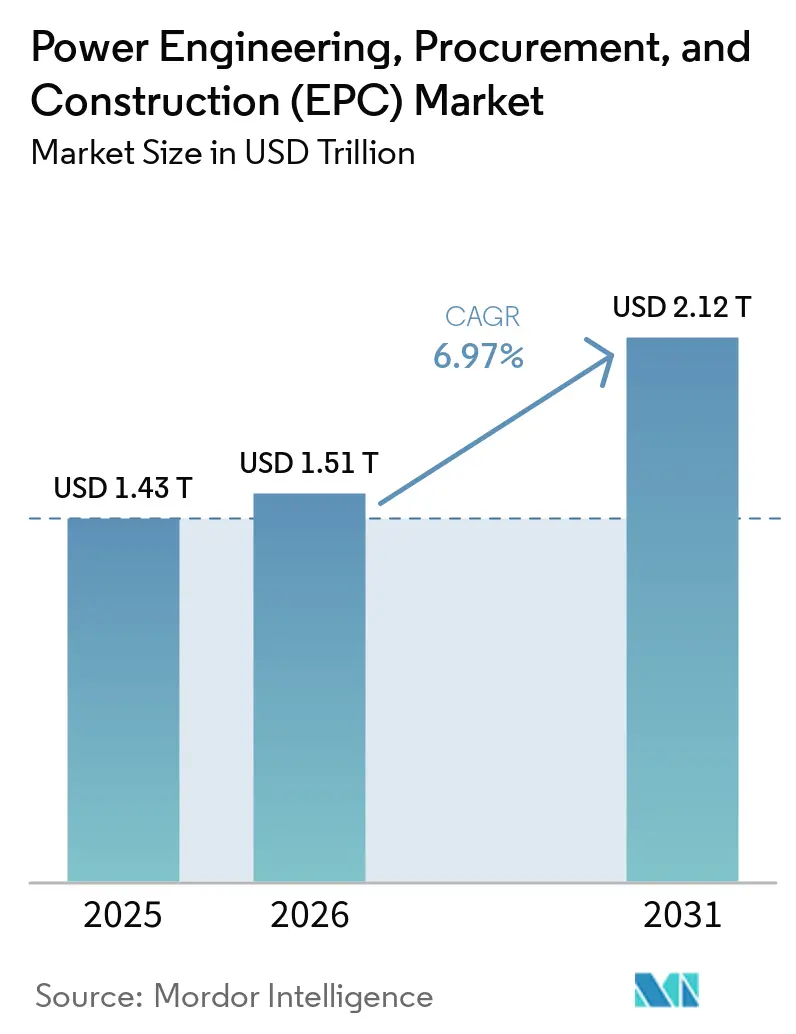
| Dimensione del mercato (2026) | 1.51 trilioni di dollari |
| Dimensione del mercato (2031) | 2.12 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.97% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
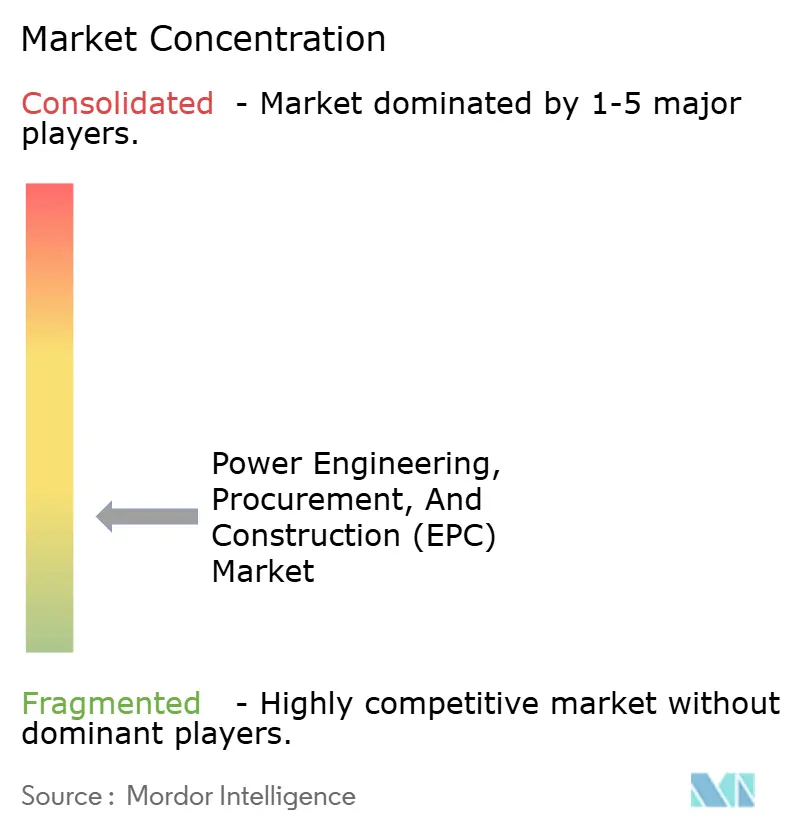
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del settore EPC (Engineering, Procurement and Construction) per il settore energetico a cura di Mordor Intelligence.
Si prevede che il mercato dell'ingegneria, dell'approvvigionamento e della costruzione di impianti energetici (Energy Engineering, Procurement, and Construction) aumenterà da 1.43 miliardi di dollari nel 2025 a 1.51 miliardi di dollari nel 2026, raggiungendo i 2.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.97% nel periodo 2026-2031.
L'aumento dei mandati nazionali per le emissioni nette zero, l'accelerazione delle aggiunte di energie rinnovabili e l'impennata delle microreti captive per i data center hyperscale stanno ampliando la pipeline di progetti e diversificando il profilo di rischio nelle diverse aree geografiche. [1] Convenzione quadro delle Nazioni Unite sui cambiamenti climatici, "Net Zero Tracker", unfccc.int L'Asia-Pacifico domina l'attività attuale, ma il Sud America sta registrando la crescita più rapida, poiché le aste del Brasile e i piani sull'idrogeno del Cile stanno ampliando le installazioni connesse alla rete e dietro il contatore. Le dinamiche competitive rimangono fluide: i conglomerati cinesi e indiani vincono in termini di volume e costi, ma gli specialisti HVDC e gli integratori di energia eolica offshore ottengono margini elevati su ambiti complessi. Due freni strutturali, gli elevati investimenti iniziali e la carenza di personale HVDC/offshore, continuano a prolungare i tempi di messa in servizio in Nord America ed Europa.
Punti chiave del rapporto
- Il mercato globale degli EPC per l'energia è suddiviso in EPC per la generazione di energia e EPC per la trasmissione e distribuzione di energia (T&D). Gli EPC per la generazione di energia rappresentavano il 50.98% del mercato nel 2025, mentre si prevede che gli EPC per la trasmissione e distribuzione di energia (T&D) cresceranno a un CAGR del 7.39% fino al 2031, superando gli EPC per la generazione.
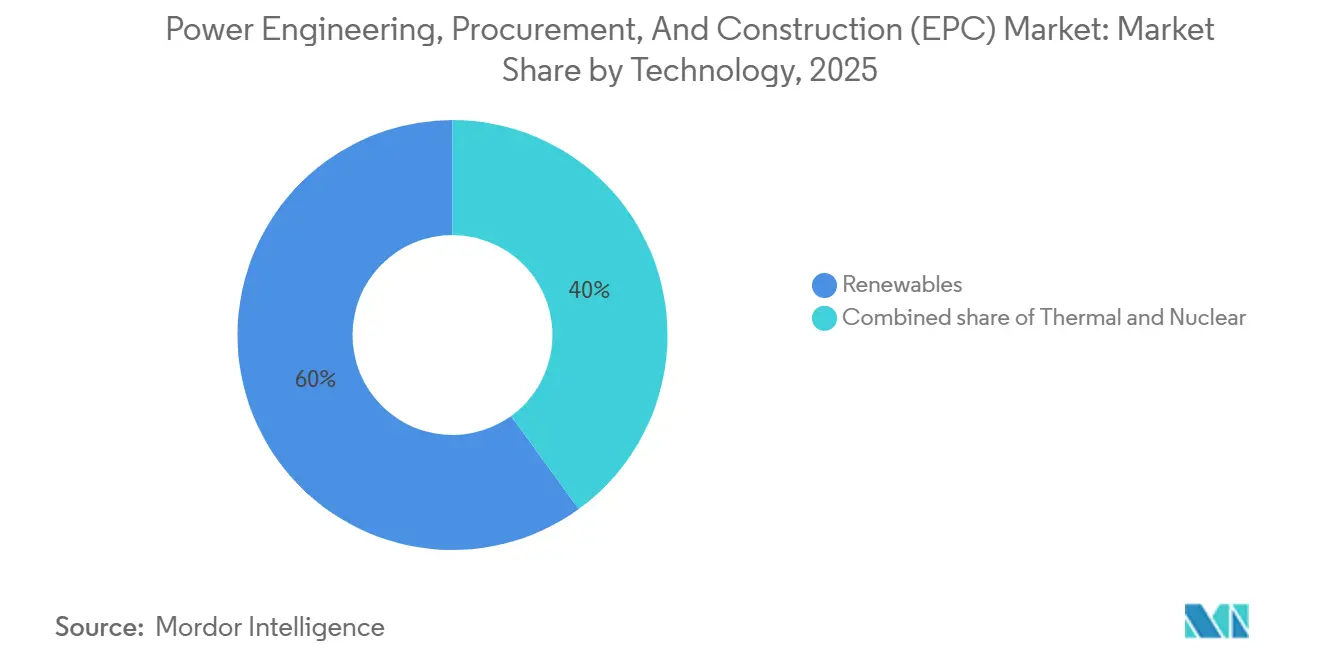
- In base alla tecnologia, le energie rinnovabili hanno dominato il 60% del mercato EPC della produzione di energia nel 2025 e stanno avanzando a un CAGR del 7.8% fino al 2031.
- Per fascia di capacità, la fascia superiore a 500 MW ha catturato il 51.5% delle dimensioni del mercato EPC di generazione di energia globale nel 2025, mentre il segmento delle risorse energetiche distribuite fino a 100 MW è destinato a crescere a un CAGR dell'8.1% entro il 2031.
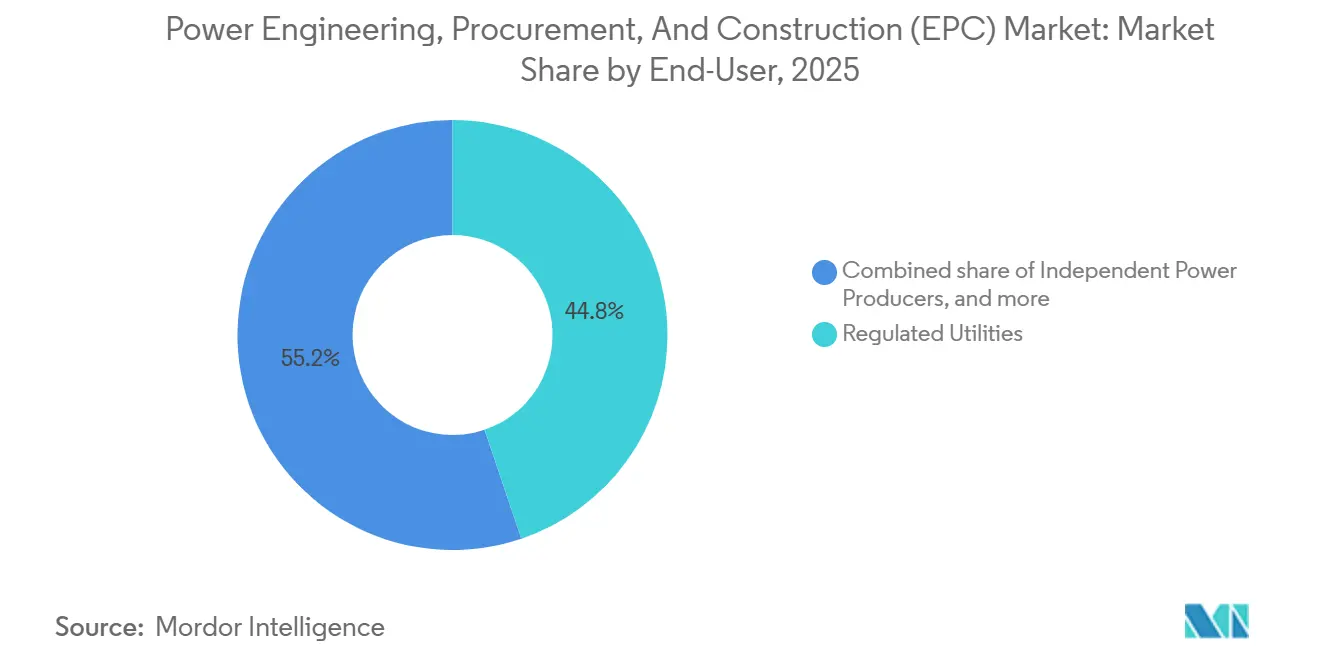
- Per utente finale, le utility regolamentate detenevano il 44.8% del mercato EPC della produzione di energia nel 2025; i produttori di energia indipendenti sono quelli che crescono più rapidamente, con un tasso del 7.7% entro il 2031.
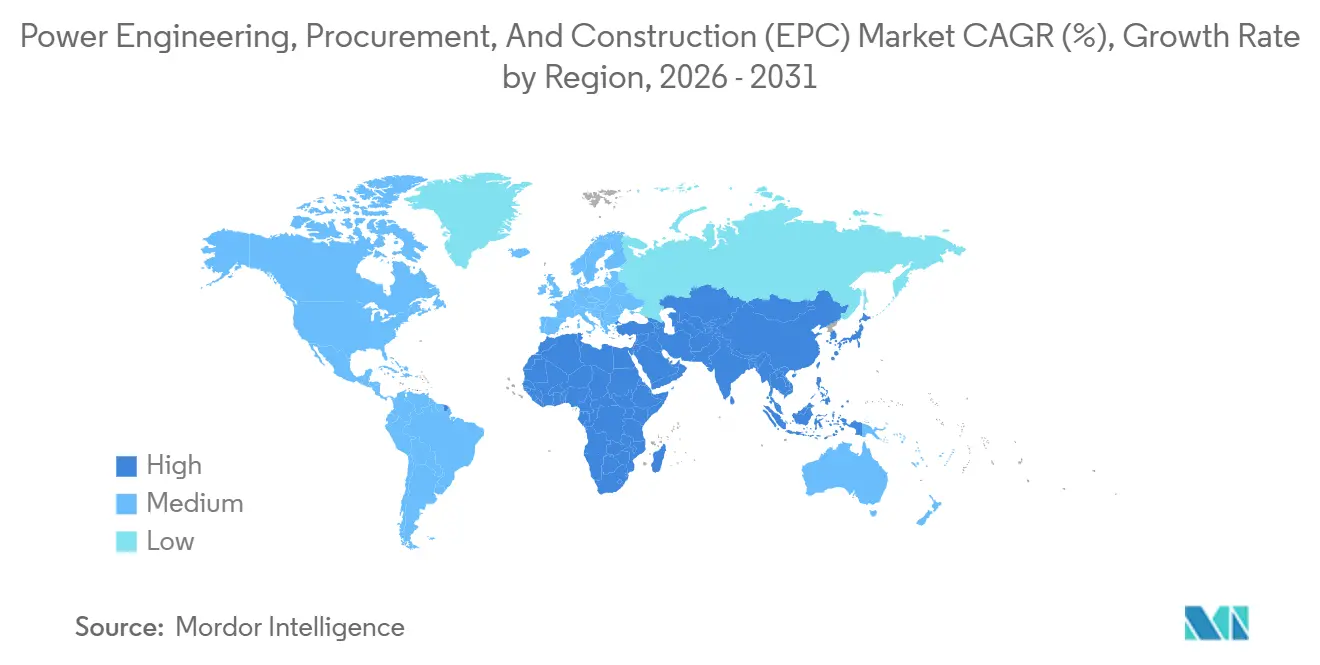
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota del 59.4% del mercato EPC della generazione di energia nel 2025, mentre si prevede che il Sud America crescerà a un CAGR del 7.5% fino al 2031.
- Il mercato EPC della trasmissione e distribuzione di energia (T&D) è segmentato in base all'area geografica: l'area Asia-Pacifico ha rappresentato la quota maggiore, pari al 48.1%, nel 2025 e si prevede che guiderà la crescita del mercato con un CAGR dell'8.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ingegneria, approvvigionamento e costruzione (EPC) nel settore energetico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di energia nelle economie emergenti | + 1.2% | Nucleo APAC, ricadute in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Accelerazione dello sviluppo delle energie rinnovabili | + 1.8% | Globale, con concentrazione in APAC, Europa, Nord America | A breve termine (≤ 2 anni) |
| Sostituzione di reti e asset di generazione obsoleti | + 0.9% | Nord America, Europa, mercati selezionati APAC | A lungo termine (≥ 4 anni) |
| Mandati nazionali net-zero che sbloccano i gasdotti EPC | + 1.5% | Globale, guidato da UE, Nord America, Cina, India | Medio termine (2-4 anni) |
| Microreti di data center iperscalabili | + 0.7% | Hub del Nord America, Europa, APAC (Singapore, Tokyo) | A breve termine (≤ 2 anni) |
| Progetti di idrogeno verde su scala GW | + 0.6% | Medio Oriente, Europa, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di energia nelle economie emergenti
L'utilizzo di elettricità nei mercati emergenti sta aumentando del 5-7% all'anno, spingendo le aziende di servizi pubblici ad accelerare le gare d'appalto EPC per turbine a gas e impianti solari su larga scala che colmano i divari di approvvigionamento. [2] Convenzione quadro delle Nazioni Unite sui cambiamenti climatici, "Net Zero Tracker", unfccc.int L'India ha aggiunto 24 GW di energie rinnovabili nel 2024, eppure gli stati industriali registrano ancora picchi di carenza che convogliano 8 miliardi di dollari all'anno in contratti EPC captive. [3] Agenzia internazionale per l'energia, "World Energy Outlook 2025", iea.org L'elettrificazione dell'Africa subsahariana ha raggiunto il 54% nel 2025, ma i costi di estensione della rete di 3,000 dollari per connessione rurale indirizzano i programmi dei donatori verso pacchetti EPC di mini-reti che raggruppano solare, accumulo e misurazione prepagata. I cantieri di fabbricazione locali e le reti di fornitori ottengono un vantaggio perché i dazi di importazione dei trasformatori possono aumentare i costi del progetto fino al 20%. Il modello contrattuale si sta spostando da contratti chiavi in mano a prezzi forfettari a modelli EPCM che lasciano il rischio di ritardo ai proprietari, ma preservano i margini delle attrezzature dell'appaltatore. [4] Central Electricity Authority of India, “Monthly Generation Report,” cea.nic.in
Accelerazione dello sviluppo delle energie rinnovabili
Gli incrementi globali di energia rinnovabile raggiungeranno i 507 GW nel 2024, ma l'esecuzione degli EPC ritarda la disponibilità delle apparecchiature di 12-18 mesi a causa di ritardi nella connessione alla terraferma e alla rete elettrica. Il complesso Terra Solar da 3.5 GW nelle Filippine mostra cambiamenti di scala; le strutture prefabbricate riducono i tempi di installazione in loco a 14 mesi su un contratto da 3.5 miliardi di dollari. L'eolico offshore si sta diffondendo lungo la costa atlantica, eppure le navi Jones Act, con un numero limitato di unità, posticipano le date di entrata in servizio delle prime turbine alla fine del 2026, lasciando un arretrato di 12 miliardi di dollari per le società di EPC marittime. L'eolico offshore galleggiante al di sotto di 1 GW richiede oggi un know-how di nicchia in materia di ormeggio posseduto da meno di una dozzina di appaltatori. Norme più severe, come la finestra temporale di un anno prevista dall'UE per le valutazioni ambientali, costringono gli offerenti EPC ad anticipare gli studi ecologici, bilanciando rischio e velocità.
Mandati nazionali Net-Zero che sbloccano i gasdotti EPC
Oltre 140 Paesi hanno fissato obiettivi di zero emissioni nette, che si traducono in 1,200 GW di produzione pianificata e 400,000 km di potenziamenti della rete di trasmissione entro il 2035. I crediti d'imposta statunitensi ora richiedono il 40% di acciaio nazionale e il 55% di manodopera nazionale, rimodellando i team di gara ed escludendo gli appaltatori stranieri dalle tariffe bonus. La Green Hydrogen Mission dell'India prevede una produzione di 5 milioni di tonnellate all'anno, generando 60 GW di energie rinnovabili e 25 miliardi di dollari in contratti EPC. L'impianto di idrogeno verde NEOM dell'Arabia Saudita ha avviato i lavori nel 2024 con il più grande contratto EPC singolo fino ad oggi, con 4 GW di capacità ibrida. I cicli di approvvigionamento si riducono da 24 a 12 mesi, premiando gli appaltatori con linee di fornitura modulari.
Micro-reti di data center iperscalabili
I data center iperscalabili hanno consumato 460 TWh nel 2024 e potrebbero raggiungere i 1,000 TWh entro il 2030, con la moltiplicazione dei carichi di lavoro dell'intelligenza artificiale. Gli operatori evitano le code di 3.7 anni sulla rete firmando PPA ventennali legati alla generazione in co-localizzazione, come il prelievo nucleare da 500 MW di Microsoft nel 2024. Black & Veatch e Kiewit hanno lanciato divisioni che raggruppano la progettazione di sottostazioni, il backup diesel e le batterie sotto un unico punto di responsabilità. I margini EPC delle micro-reti si attestano al 12-15%, quasi il doppio rispetto ai progetti di pubblica utilità, grazie a programmi condensati e garanzie personalizzate. La messa in servizio del gemello digitale convalida le funzioni di isola e di avvio senza alimentazione prima della consegna, in conformità con gli standard IEEE 1547 e IEC 62933.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato rischio di investimenti iniziali e di finanziamento | -0.8% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura globale | -0.5% | Globale, con forti pressioni in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Carenza di talenti EPC HVDC/offshore | -0.4% | Nord America, Europa, mercati selezionati APAC | Medio termine (2-4 anni) |
| Ritardi nei permessi per le grandi infrastrutture | -0.6% | Nord America, Europa, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato rischio di investimenti iniziali e di finanziamento
I progetti su larga scala richiedono 1-4 miliardi di dollari di capitale, eppure gli spread del debito dei mercati emergenti si aggirano tra 450 e 650 punti base rispetto ai titoli del Tesoro USA, frenando la propensione delle banche. Una svalutazione della valuta del 10% può ridurre i rendimenti di 200-300 punti base quando le attrezzature sono denominate in dollari. Gli appaltatori strutturano sempre più accordi di tipo "build-own-operate-transfer" che differiscono il pagamento fino al pagamento in contrassegno, sebbene l'esposizione di bilancio limiti il numero di lavori paralleli. L'inflazione nei settori dell'acciaio, del rame e del cemento, in aumento del 12-18% tra il 2023 e il 2025, innesca richieste di forza maggiore sui contratti a prezzo fisso, indirizzando i proprietari verso modelli di costo più commissione.
Ritardi nei permessi per le grandi infrastrutture
Negli Stati Uniti, il tempo medio che intercorre tra la valutazione ambientale e la notifica di procedere è salito a 4.2 anni per i progetti di trasmissione nel 2024, rispetto ai 2.8 anni del 2019. Modelli simili si riscontrano nell'UE, dove i collegamenti HVDC transfrontalieri richiedono 36-48 mesi di approvazioni multistatali. Gli sviluppatori ora puntano sul coinvolgimento della comunità e sulla flessibilità dei percorsi, aggiungendo il 3-5% ai budget per i costi indiretti, evitando tuttavia contenziosi pluriennali. I costi di mantenimento per gli appaltatori aumentano con il fermo delle apparecchiature; i tempi di consegna dei trasformatori di 18 mesi aggravano le penali per ritardo. Questi colli di bottiglia limitano il tasso di crescita raggiungibile al di sotto dei livelli di produzione dei componenti, nonostante la forte spinta della domanda.
Analisi del segmento
Per tecnologia: le energie rinnovabili estendono il piombo
Le energie rinnovabili hanno rappresentato il 60% della quota di mercato EPC per la generazione di energia nella spesa di generazione nel 2025 e stanno registrando un CAGR del 7.8% fino al 2031. I costi EPC per gli impianti solari su scala industriale sono scesi a 850 dollari per kW per gli impianti a inclinazione fissa, ma i moduli bifacciali e gli inseguitori aggiungono 100-150 dollari per kW, comprimendo i margini degli appaltatori al 6-8%. L'eolico offshore mantiene i margini lordi superiori al 12%, poiché i costi unitari si attestano intorno ai 4,000 dollari per kW a causa della logistica marittima. I progetti ibridi di accumulo solare rappresentano già il 18% degli appalti per le energie rinnovabili, trainati dagli operatori di rete che impongono 2-4 ore di capacità distribuibile.
Dinamiche di secondo ordine sostengono questo vantaggio. Le linee di debito rinnovabili hanno un prezzo del 4-6% nei mercati OCSE, rispetto all'8-12% per carbone e nucleare, e gli istituti di credito preferiscono i cicli di costruzione più brevi del solare e dell'eolico terrestre. Gli appaltatori con flussi di lavoro digitali riducono gli errori di messa in servizio del 20%, accorciando i tempi di realizzazione dei ricavi. Le preoccupazioni relative agli asset incagliati peggiorano le aggiudicazioni per le nuove centrali a carbone, ora di soli 8 GW, concentrate in una manciata di economie emergenti. Il ripotenziamento termico a gas o biomassa offre una nicchia per gli specialisti di brownfield. Le società di EPC nucleari puntano su piccoli reattori modulari, ma il rischio di first mover e la profondità della catena di fornitura rimangono dei vincoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di capacità: le risorse distribuite guadagnano spazio
I progetti superiori a 500 MW hanno controllato il 51.5% della spesa del 2025, sfruttando economie di scala che hanno portato i costi EPC al di sotto di 1 milione di dollari per MW per il solare e di 1.5 milioni di dollari per l'eolico onshore. Le risorse energetiche distribuite inferiori a 100 MW, tuttavia, stanno registrando il CAGR più rapido, pari all'8.1%, al 2031, trainando la domanda di resilienza di data center iperscalabili e di mining remoto. La fascia di potenza media, compresa tra 100 e 499 MW, ha conquistato una quota del 28%, poiché gli IPP e le aziende di servizi pubblici municipali cercano di ottenere importi di spesa gestibili.
Gli appaltatori si stanno riorganizzando per far fronte a questa divisione. Le grandi società di EPC stanno acquistando integratori di microreti per sfruttare lavori inferiori a 100 MW, mentre i costruttori di impianti rinnovabili puri formano consorzi per soddisfare i requisiti di fideiussione per gare d'appalto su scala gigawatt. Il preassemblaggio modulare in fabbrica riduce la manodopera in loco del 30% e comprime i tempi fino a tre mesi. Le microreti inferiori a 10 MW sono cresciute dell'11% nel 2024, soprattutto tra le miniere australiane e cilene che hanno ridotto i costi del diesel del 40-60% grazie a ibridi solari-batterie. Le soluzioni per data center nella gamma 50-150 MW combinano motori a gas per l'avviamento a vuoto con accumulo agli ioni di litio per soddisfare la conformità allo standard IEEE 1547.
Per utente finale: IPP Close Ground
Le utility regolamentate hanno detenuto il 44.8% della spesa per la generazione nel 2025, ma i produttori di energia indipendenti stanno avanzando a un CAGR del 7.7%, poiché le energie rinnovabili commerciali si aggiudicano PPA aziendali al di fuori degli appalti delle utility. L'energia captive industriale ha conquistato il 22% installando ibridi solari-storage da 50-200 MW che coprono il rischio di interruzioni in Asia e Africa. Gli enti pubblici in Cina e Medio Oriente hanno emesso EPC per un valore del 18%, supportati da garanzie sovrane che riducono i costi di finanziamento.
I PPA aziendali, per un totale di 48 GW nel 2024, guidati da Amazon, Microsoft e Google, bypassano le utility e alimentano le pipeline IPP. I produttori commerciali riducono le tariffe regolamentate del 10-15% nei mercati deregolamentati, esercitando pressione sugli arretrati EPC delle utility. I produttori più piccoli raggruppano l'energia solare sui tetti tramite centrali elettriche virtuali, mettendo in comune 5-10 MW di capacità per migliorare l'affidabilità creditizia. Le utility mantengono i vantaggi nel finanziamento basato sulle tariffe, ma esternalizzano sempre più le costruzioni più rischiose attraverso accordi EPCM che sostituiscono la certezza del prezzo fisso con l'agilità della programmazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dell'ingegneria, approvvigionamento e costruzione (EPC) nel settore energetico nella regione Asia-Pacifico
Nel 2025, l'area Asia-Pacifico controllava il 59.4% del valore degli EPC di generazione di energia, alimentato dai 120 GW di energia rinnovabile annui della Cina e dai 24 GW aggiuntivi dell'India. Gli EPC di carbone della Cina sono scesi a 8 GW nel 2024, con la politica di orientamento verso eolico, solare e nucleare per il suo impegno di neutralità energetica entro il 2060. L'India ha conservato 12 GW di EPC termico per garantire l'affidabilità, ma ora impone il 60% di requisiti di contenuto nazionale sui progetti solari superiori a 500 MW.
Mercato sudamericano dell'ingegneria, approvvigionamento e costruzione (EPC) nel settore energetico
Il Sud America è la regione in più rapida crescita (EPC di generazione di energia) con un CAGR del 7.5% fino al 2031, ancorato ai 15 GW di impianti aggiudicati in Brasile nel 2024 a tariffe inferiori a 30 dollari per MWh e al gasdotto cileno da 25 GW collegato all'idrogeno. Argentina e Colombia aggiungono posti di lavoro di nicchia nel gas e nell'eolico offshore, sebbene i controlli valutari e le diverse normative sulle navi modifichino le strutture dei costi.
Mercato EPC (ingegneria, approvvigionamento e costruzione) del settore energetico in Nord America ed Europa
Nord America ed Europa condividono colli di bottiglia. Le code di interconnessione posticipano 60 GW di asset pronti per l'uso al 2027-2028 e rafforzano il ruolo delle costruzioni "behind-the-meter". Le norme sul contenuto nazionale dell'Inflation Reduction Act spingono Fluor e Bechtel verso i trasformatori onshore, aggiungendo 8-12 mesi all'approvvigionamento ma sbloccando crediti d'imposta del 30%. La prossima crescita dell'Europa si basa sulle piattaforme eoliche offshore galleggianti, i cui costi EPC sono superiori del 40% rispetto alle soluzioni a base fissa.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
L'esecuzione dei contratti EPC per il settore energetico è influenzata dalle politiche di autorizzazione e di connessione alla rete, dove le tempistiche per la valutazione ambientale e le norme di interconnessione determinano le date di inizio lavori. Negli Stati Uniti, le politiche del 2026 e la legislazione in corso in materia di autorizzazioni federali, comprese le riforme relative al NEPA evidenziate dalla Casa Bianca e i progetti di legge in discussione al 119° Congresso, come l'S.4475 e il testo dell'American Energy and Mineral Infrastructure Act pubblicato nel giugno 2026, indicano una spinta a semplificare le approvazioni per le principali infrastrutture energetiche, con implicazioni dirette per i programmi EPC di trasmissione e generazione.
In Europa, l'accelerazione della diffusione delle energie rinnovabili è supportata da procedure di autorizzazione semplificate nell'ambito della direttiva RED III, tra cui la designazione di aree prioritarie per le energie rinnovabili e tempistiche di autorizzazione ridotte, spesso indicate come un percorso di 12 mesi nelle zone designate. In tutti i mercati, i vincoli di rete rimangono un punto focale normativo, poiché le code di connessione e i requisiti di pianificazione del sistema impongono studi più dettagliati, interconnessioni a fasi e una conformità tecnica più rigorosa per lo stoccaggio e i grandi carichi. Ciò accresce il valore dei contraenti EPC in grado di supportare le procedure di autorizzazione, l'interconnessione e l'integrazione degli standard nelle fasi iniziali.
Panorama competitivo
Il mercato EPC dell'energia elettrica mostra una moderata frammentazione: i primi 10 appaltatori detengono circa il 35-40% del valore globale, ma i campioni regionali godono di protezione sul mercato interno grazie a politiche e obblighi di contenuto locale. Le imprese statali cinesi offrono prezzi inferiori alle controparti occidentali fino al 20%, ma sono sottoposte al controllo dell'OCSE che restringe i progetti realizzabili. Aziende indiane come Larsen & Toubro e Adani Infrastructure si integrano verticalmente in moduli e sviluppo, sfumando i confini tra EPC e IPP.
Le multinazionali occidentali ricercano ruoli di ingegneria con margini più elevati, che generano commissioni del 10-12%, riducendo al contempo il rischio di costruzione. La tecnologia è il prossimo punto di forza: l'HVDC Light di Hitachi Energy e i convertitori modulari multilivello di ABB consentono un flusso bidirezionale e l'avvio in assenza di corrente, apprezzati per le connessioni eoliche offshore. Siemens Energy e GE Vernova integrano i gemelli digitali per ridurre del 15-20% i tempi di messa in servizio. Innovatori come Fluence e Wartsila si integrano nuovamente negli EPC solari, mentre Autodesk e Bentley Systems ottengono in licenza software di project management che cattura il 2-3% del valore contrattuale senza esposizione al bilancio.
Leader del settore dell'ingegneria, approvvigionamento e costruzione (EPC) nel settore energetico
Bechtel Corporation
PowerChina
Larsen e Toubro
Fluor Corporation
Siemens Energy AG (servizi EPC)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Bechtel ha stipulato un contratto EPC chiavi in mano a prezzo fisso del valore di 4.69 miliardi di dollari con Sabine Pass Liquefaction Stage V, LLC (Cheniere Energy Partners, LP) per la Fase 1 del progetto di espansione di Sabine Pass in Louisiana, che comprende l'unità 7 e un'unità di riliquefazione del gas di evaporazione. Il 22 maggio 2026 è stato emesso un avviso di inizio lavori limitato, che ha segnato il passaggio dalla fase di pianificazione a quella di esecuzione sul campo. L'aggiudicazione evidenzia la continua domanda di capacità EPC per mega-progetti e di modelli di assunzione del rischio nel settore delle grandi infrastrutture energetiche.
- Novembre 2025: HyperStrong International (Germany) GmbH ha stretto una partnership con LEAG Clean Power GmbH nell'ambito di un contratto EPC per la realizzazione di un progetto BESS (Battery Storage and Reconnaissance System) su scala industriale da 1.6 GWh in Germania. Le dimensioni del progetto elevano lo stoccaggio da un'aggiunta accessoria a un elemento primario dell'ambito EPC, che comprende la connessione alla rete, i sistemi di controllo e la complessità della messa in servizio. Ciò indica inoltre che lo stoccaggio su scala industriale in Europa viene sempre più spesso gestito tramite strutture EPC piuttosto che attraverso accordi frammentati con più fornitori.
- Gennaio 2024: Microsoft ha firmato un accordo di fornitura di energia nucleare da 500 MW, legato a contratti di fornitura a lungo termine per grandi carichi, rafforzando il ruolo degli acquirenti aziendali nella definizione dei flussi di generazione. Per le imprese EPC (Engineering, Procurement and Construction), queste strutture di fornitura supportano la bancabilità di progetti complessi e possono anticipare i lavori di ingegneria e interconnessione. L'accordo si allinea inoltre con la più ampia tendenza verso soluzioni "behind-the-meter" e di fornitura dedicata nelle aree in cui le code alla rete sono lunghe.
Ambito e metodologia
Power Engineering, Procurement, and Construction (EPC) si riferisce ad un approccio globale nel settore energetico. Implica la progettazione, l’ingegnerizzazione, l’approvvigionamento e la costruzione di centrali elettriche, compresi progetti di energia convenzionale e rinnovabile. Il modello EPC è comunemente impiegato per progetti di infrastrutture energetiche su larga scala, come centrali termiche, centrali idroelettriche, parchi eolici, parchi solari e reti di trasmissione e distribuzione.
Il mercato dell'ingegneria energetica, degli approvvigionamenti e della costruzione (EPC) è segmentato in EPC per la generazione di energia e EPC per la trasmissione e distribuzione di energia (T&D). Il mercato EPC per la generazione di energia è ulteriormente segmentato in base a tecnologia, fascia di capacità, utente finale e area geografica. Per tecnologia, il mercato è suddiviso in termico, nucleare e rinnovabili. Per fascia di capacità, il mercato è suddiviso in fino a 100 MW, 100-499 MW e oltre 500 MW. Per utente finale, il mercato è suddiviso in utility regolamentate, produttori di energia indipendenti (IPP), energia captive industriale, settore pubblico e imprese statali. Il rapporto copre anche le dimensioni e le previsioni del mercato nelle principali regioni. Le dimensioni e le previsioni del mercato per ciascun segmento si basano sul fatturato.
EPC per la produzione di energia
| Per tecnologia | Termico |
| Nucleare | |
| Rinnovabili | |
| Per banda di capacità | Fino a 100 MW (DER, micro-rete) |
| da 100 a 499 MW | |
| Oltre 500 MW | |
| Per utente finale | Servizi di pubblica utilità regolamentati |
| Produttori di energia indipendenti | |
| Energia captiva industriale | |
| Settore pubblico e imprese statali | |
| Per geografia | Nord America |
| Europa | |
| Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
EPC per la trasmissione e distribuzione di energia (T&D)
| Per geografia | Nord America |
| Europa | |
| Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| EPC per la produzione di energia | Per tecnologia | Termico |
| Nucleare | ||
| Rinnovabili | ||
| Per banda di capacità | Fino a 100 MW (DER, micro-rete) | |
| da 100 a 499 MW | ||
| Oltre 500 MW | ||
| Per utente finale | Servizi di pubblica utilità regolamentati | |
| Produttori di energia indipendenti | ||
| Energia captiva industriale | ||
| Settore pubblico e imprese statali | ||
| Per geografia | Nord America | |
| Europa | ||
| Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
| EPC per la trasmissione e distribuzione di energia (T&D) | Per geografia | Nord America |
| Europa | ||
| Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato Power EPC entro il 2031?
Si prevede che il mercato EPC dell'energia raggiungerà i 2,120.01 miliardi di dollari entro il 2031, mantenendo un CAGR del 6.97% tra il 2026 e il 2031.
Quale tecnologia guida l'attuale spesa EPC per l'energia?
Le energie rinnovabili rappresentano il 60% del valore EPC della generazione del 2025 e cresceranno del 7.8% annuo fino al 2031.
In quale regione si registra la crescita più rapida per i contratti EPC di produzione di energia?
Il Sud America è la regione in più rapida espansione, con un CAGR del 7.5% grazie alle aste brasiliane e ai progetti cileni sull'idrogeno.
Perché i data center hyperscale sono importanti per la crescita di Power EPC?
I data center aggirano le code della rete finanziando microreti in loco, un segmento che garantisce margini EPC del 12-15% e che è in rapida espansione.
Cosa impedisce una più rapida implementazione di Power EPC nei mercati maturi?
I cicli di autorizzazione prolungati, che negli Stati Uniti durano in media 4.2 anni, e la carenza di personale qualificato nel settore dell'energia eolica offshore e HVDC ritardano l'avvio dei progetti.
Quanto è concentrato il panorama competitivo?
La concentrazione del mercato globale è pari a 3 su una scala da 1 a 10, con i dieci maggiori appaltatori che detengono circa il 35-40% del fatturato totale, ma che devono affrontare una forte concorrenza regionale.


