

Dimensioni e quota di mercato delle motoseghe
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 20.27 miliardo di dollari |
| Dimensione del mercato (2031) | 29.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle motoseghe di Mordor Intelligence
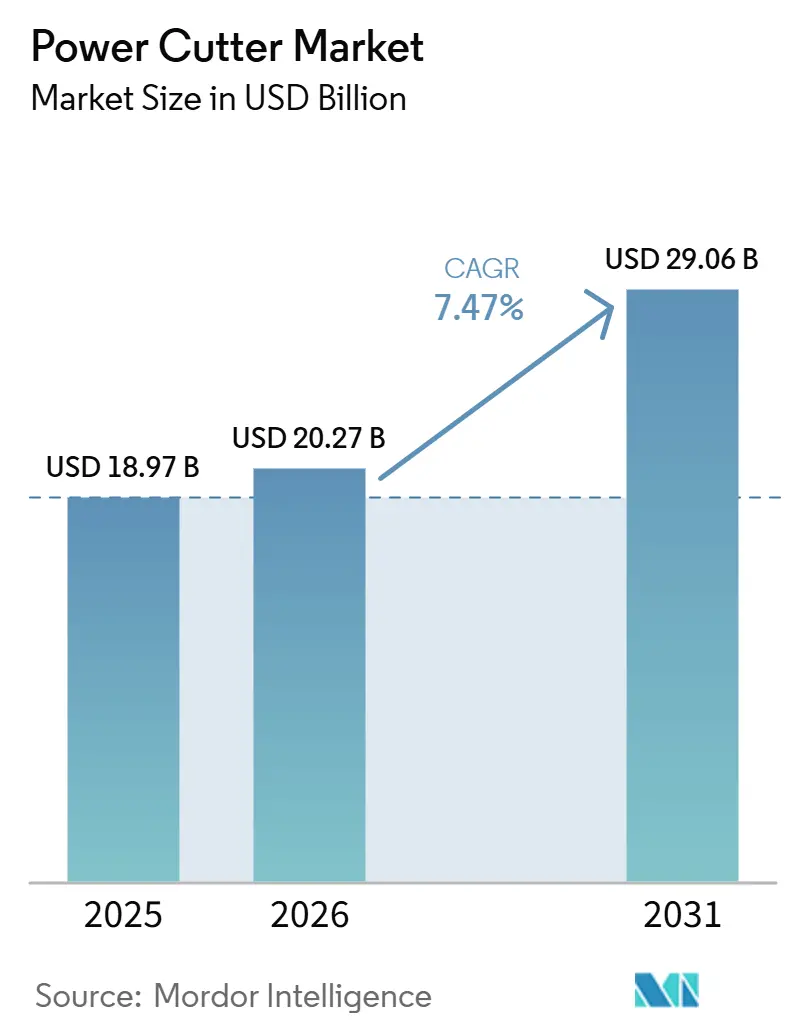
Si prevede che il mercato delle troncatrici raggiungerà un valore di 18.97 miliardi di dollari nel 2025, 20.27 miliardi di dollari nel 2026 e 29.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.47% dal 2026 al 2031.
La crescita del mercato delle troncatrici riflette il costante rinnovamento delle infrastrutture, l'elettrificazione delle attrezzature portatili e l'integrazione della diagnostica connessa per la gestione delle flotte da parte di acquirenti del settore della pubblica sicurezza e delle amministrazioni comunali. La piattaforma SMART-FORCE di Weber Rescue Systems evidenzia come la telemetria connessa delle batterie e il tracciamento cloud siano ormai caratteristiche standard per le troncatrici destinate al soccorso e utilizzate dalle agenzie di protezione civile. La scalabilità delle piattaforme di batterie e gli ecosistemi di accessori stanno plasmando il comportamento competitivo, poiché i marchi cercano di fidelizzare la propria quota di mercato a lungo termine nelle categorie di troncatrici portatili e a spinta, supportati da cicli di prodotto rapidi e programmi di assistenza sul campo. Le espansioni Nuron di Hilti nel 2026 e la nuova ondata di prodotti Bosch del 2026 illustrano come i produttori di fascia alta si stiano orientando verso la standardizzazione di ecosistemi a tensione singola in grado di gestire sia lavori leggeri che pesanti. Allo stesso tempo, i progressi nei rivestimenti diamantati, come BALDIA VARIA, sottolineano come la scienza dei materiali continui a prolungare la durata delle lame in applicazioni con un elevato utilizzo di materiali compositi, in espansione nei settori aerospaziale e medicale.
Punti chiave del rapporto
- Per tipologia di prodotto, le seghe troncatrici portatili detenevano la quota di mercato maggiore, pari al 53.5%, nel 2025; si prevede che il mercato delle seghe portatili crescerà a un tasso annuo composto del 9.1% fino al 2031.
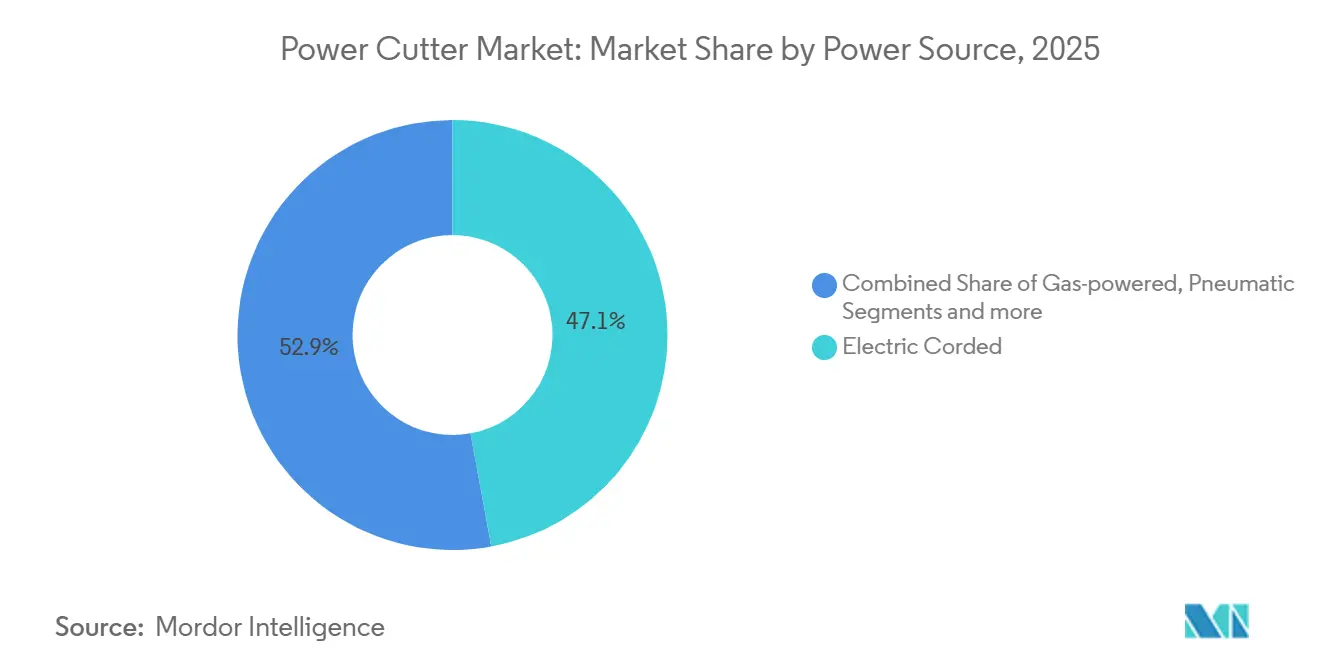
- In base alla fonte di alimentazione, i modelli con cavo elettrico detenevano una quota del 47.1% nel 2025; i dispositivi portatili a batteria registrano il tasso di crescita annuo composto (CAGR) più rapido, previsto all'8.8% fino al 2031.
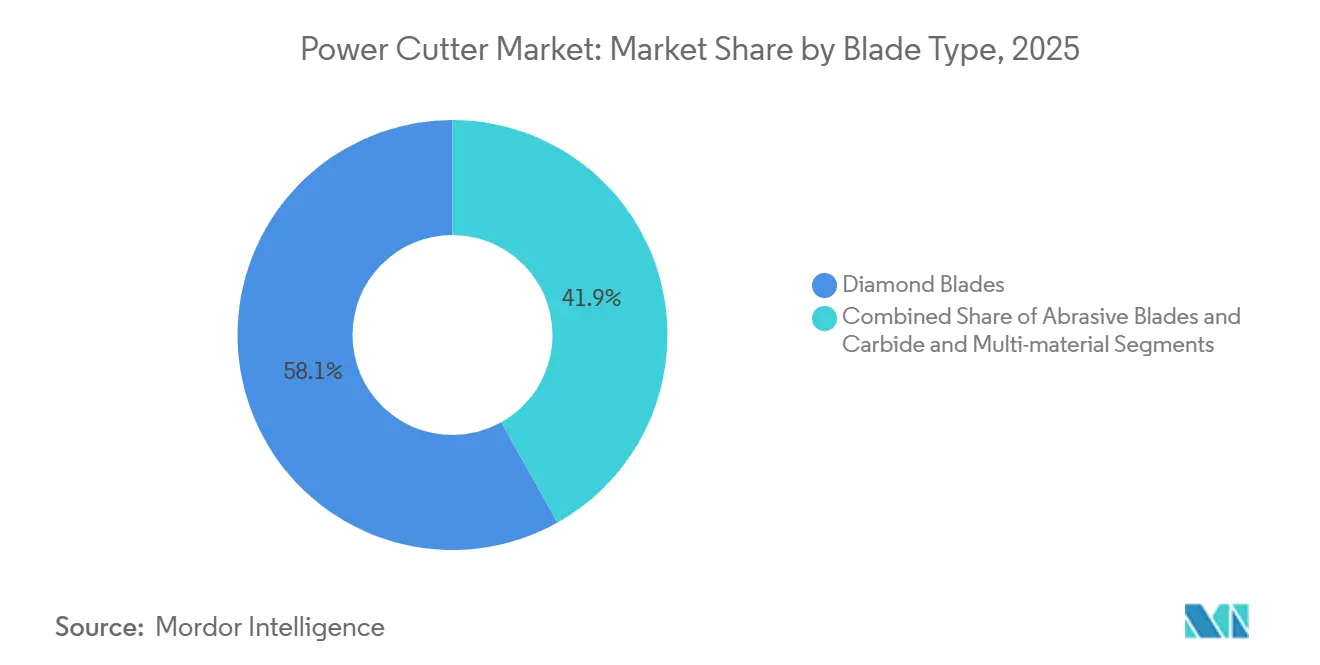
- Per tipologia di lama, le lame diamantate detenevano il 58.1% della quota di mercato delle macchine da taglio nel 2025; le lame in carburo e multimateriale sono destinate a crescere a un tasso annuo composto del 7.7% fino al 2031.
- Per settore di utilizzo finale, l'edilizia e la demolizione hanno rappresentato il 53.1% della domanda nel 2025; la produzione manifatturiera in generale, la lavorazione dei metalli e la fabbricazione stanno crescendo a un tasso annuo composto dell'8.1% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 38.4% nel 2025; si prevede che la regione crescerà a un tasso annuo composto dell'8.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle mototroncatrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione nelle operazioni di soccorso in caso di emergenza e di risposta alle catastrofi. | + 0.9% | Globale, con i primi risultati positivi in UE, Nord America e Paesi del Consiglio di Cooperazione del Golfo. | Medio termine (2-4 anni) |
| Attività in crescita nel settore delle ristrutturazioni e dei lavori di ammodernamento. | + 1.2% | Nord America, Europa occidentale, India urbana | A breve termine (≤ 2 anni) |
| Ampliamento dei programmi di costruzione e manutenzione stradale | + 1.5% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| Crescita dei servizi di giardinaggio fai-da-te e professionali | + 0.6% | Nord America, Australia, Cina urbana | A breve termine (≤ 2 anni) |
| Crescente preferenza per i modelli senza fili e a batteria | + 2.1% | Global | A breve termine (≤ 2 anni) |
| Espansione dell'industria mineraria e delle cave | + 0.7% | Sud America, Africa subsahariana, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione nelle operazioni di soccorso in caso di emergenza e di risposta alle catastrofi.
I servizi di emergenza stanno integrando le tronchesi connesse nei loro kit operativi standard a causa della crescente diffusione di materiali compositi e acciai ad alta resistenza nei veicoli moderni. La diagnostica in tempo reale della batteria, i registri di utilizzo e il tracciamento della posizione in piattaforme come SMART-FORCE di Weber Rescue Systems migliorano la verifica della prontezza operativa e il controllo delle risorse nelle flotte multi-stazione [1] Staff Reporter, “Compact and connected: From cutters to cloud, inside WEBER RESCUE SYSTEMS' digital rescue push,” International Fire & Safety Journal, internationalfireandsafetyjournal.com . Fattori di forma compatti e accessori speciali supportano le operazioni in spazi ristretti, compresi i tagli ad accesso rapido nei trasporti pubblici e negli incidenti multi-veicolo. Queste capacità riducono il rischio di tempi di inattività degli strumenti sul posto e semplificano i recuperi di mutuo soccorso dopo interventi trans-giurisdizionali. Con la proliferazione dei veicoli a zero emissioni, i soccorritori necessitano di soluzioni con lame diamantate antiscintilla con frenatura affidabile e controllo della polvere, il che rafforza l'importanza delle piattaforme cordless premium nel mercato delle tronchesi. La connettività e la gestione delle batterie aiutano inoltre i reparti a pianificare la sostituzione durante il ciclo di vita e la formazione, il che allinea meglio gli acquisti alle esigenze operative.
Attività in crescita nel settore delle ristrutturazioni e dei lavori di ammodernamento.
La continua attività di ristrutturazione domestica e di piccoli interventi di ammodernamento commerciale mantiene alta la domanda di taglierine portatili in grado di lavorare porcellana, piastrelle, muratura e metalli leggeri. I proprietari di casa e le piccole imprese edili combinano lame diamantate a bordo continuo per tagli netti di piastrelle con lame segmentate per lavori più rapidi sul calcestruzzo, riducendo i tempi di cambio nei progetti multimateriale. Gli accessori per la soppressione dell'acqua e la protezione dalla polvere sono diventati standard per i lavori in interni, dove la conformità alle normative e il comfort dei vicini sono importanti. I programmi di noleggio offrono accesso a taglierine di fascia alta per i progetti del fine settimana, quando l'acquisto non è economicamente conveniente. Parallelamente, le imprese edili si stanno orientando verso taglierine che si integrano facilmente con aspiratori e kit per l'acqua per gestire polvere e detriti nei cantieri. Questa attività sostiene un'ampia base di utenti nel mercato delle taglierine elettriche, poiché i proprietari di immobili danno priorità agli ammodernamenti rispetto alle nuove costruzioni quando le condizioni di finanziamento sono ristrette.
Ampliamento dei programmi di costruzione e manutenzione stradale
Gli investimenti pubblici in strade, ponti e corridoi di trasporto si traducono in ordini costanti di seghe a spinta, taglia-giunti e macchine a controllo di profondità. I grandi corridoi di trasporto regionali, come il segmento RRTS Sarai Kale Khan–Shahjahanpur-Behror in India, che inizierà nell'agosto 2026, richiederanno tagli a tolleranza stretta lungo ampi allineamenti e stazioni fino al completamento del progetto nel 2031 [2] Staff Correspondent, “'Il segmento degli utensili elettrici probabilmente raddoppierà fino a 3.8 miliardi di dollari entro il 2035 con un CAGR del 7.8%,'” The Hindu, thehindu.com . Le specifiche municipali fanno sempre più riferimento a profondità precise e qualità del taglio, il che favorisce i modelli con allineamento laser, telemetria e un'erogazione dell'acqua robusta. Le norme sulle emissioni in Europa spingono le agenzie e gli appaltatori verso alternative elettriche laddove si applicano restrizioni al diesel nelle aree urbane dense. Il monitoraggio dell'utilizzo abilitato dall'IoT offre inoltre ai proprietari una migliore visibilità sulla conformità dell'appaltatore in termini di profondità di taglio e metri lineari consegnati rispetto al progetto. Con il ricambio delle flotte, le preferenze di acquisto si orientano verso macchine da taglio in grado di operare in ambienti misti di asfalto e cemento, riducendo al minimo l'usura delle lame.
Crescita dei servizi di giardinaggio fai-da-te e professionali
Nel settore del giardinaggio e della sistemazione esterna, le troncatrici a batteria si stanno diffondendo per evitare le restrizioni su emissioni e rumore nei quartieri residenziali. Le gamme di prodotti ora spaziano dalle seghe a palo e dai tagliabordi alle smerigliatrici e alle troncatrici, tutte dotate di sistemi a batteria condivisi, che riducono i costi di gestione grazie alla comunanza di energia e caricabatterie. I lanci di Bosch del 2026 riflettono questa unificazione delle tecnologie tra categorie che in precedenza richiedevano connessioni a gas o alla rete elettrica. Gli appaltatori prediligono le troncatrici a batteria compatte da 9 pollici che eliminano i cavi e riducono i tempi di preparazione su tetti, cortili e in spazi ristretti. La compatibilità delle batterie tra i diversi utensili in ecosistemi professionali aiuta le piccole squadre a gestire carichi di lavoro di un'intera giornata senza la necessità di rifornirsi di carburante. Queste tendenze alimentano una solida base di utenti nel mercato delle troncatrici, soprattutto durante i periodi di maggiore attività nel settore del giardinaggio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi per la sicurezza e rischi di infortuni per l'operatore | -0.6% | Globale, con una concentrazione in Nord America e UE a causa dell'esposizione al contenzioso. | Medio termine (2-4 anni) |
| Sostituzione frequente delle lame e costi dei materiali di consumo | -0.4% | Global | A breve termine (≤ 2 anni) |
| Fluttuazioni stagionali della domanda nell'attività edilizia | -0.3% | Climi temperati: Nord America, Europa settentrionale, Asia temperata | A breve termine (≤ 2 anni) |
| Affaticamento fisico e sfide ergonomiche | -0.5% | A livello globale, con particolare attenzione all'UE e al Nord America nell'ambito delle normative OSHA/ISO. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi per la sicurezza e rischi di infortuni per l'operatore
Gli utensili con lama rotante presentano rischi intrinseci, tra cui contraccolpo, inceppamento ed espulsione di detriti, e i cantieri spesso operano in condizioni variabili che possono amplificare questi pericoli. I produttori hanno risposto con protezioni per lame migliorate, freni elettronici e controlli intelligenti del motore che interrompono l'alimentazione in caso di inceppamento. Poiché un numero sempre maggiore di turni di taglio viene eseguito in ambienti interni o in spazi chiusi, anche i sistemi di soppressione dell'acqua e le protezioni antipolvere vengono standardizzati per gestire l'esposizione alla silice. Le unità portatili senza cavi riducono il rischio di inciampo in aree di lavoro affollate e migliorano la disciplina di installazione. Gli acquirenti nel mercato delle macchine da taglio elettriche valutano sempre più gli utensili in base al loro sistema di sicurezza integrato, dai tempi di frenata alla riduzione della polvere, a causa delle pressioni normative e di responsabilità. Una maggiore adozione di modelli ricchi di sensori e dotati di freno può ridurre la gravità degli incidenti e i tempi di inattività per le squadre di professionisti.
Sostituzione frequente delle lame e costi dei materiali di consumo
I materiali di consumo incidono sul costo totale quando si tagliano materiali abrasivi o strutture in acciaio. Una lama diamantata segmentata da 14 pollici per il taglio del calcestruzzo può costare dai 100 ai 500 dollari e la sua durata è influenzata dalla pressione di avanzamento, dal raffreddamento e dal substrato. Le lame di alta qualità promettono una maggiore durata e una qualità di taglio più uniforme, riducendo le rilavorazioni nei progetti di alto livello. I produttori utilizzano anche la ventilazione della lama e la geometria dei segmenti per tenere sotto controllo le temperature e limitare le oscillazioni ad alta velocità, migliorando la precisione di taglio e la durata. I programmi di noleggio a volte includono la lama con l'utensile per semplificare la fatturazione, sebbene gli utenti frequenti in genere ottengano sconti tramite acquisti in blocco o su pallet. La gestione dei costi delle lame rimane un vincolo pratico che gli acquirenti nel mercato delle macchine da taglio elettriche considerano nelle stime di offerta e nei budget di flotta.
Analisi del segmento
Per fonte di alimentazione: ancoraggi elettrici con cavo presenti, piattaforme a batteria ridefiniscono il futuro
Nel 2025, i modelli elettrici con cavo detenevano una quota di mercato del 47.1%, a testimonianza del valore dell'erogazione continua di coppia per operazioni di taglio di più ore, dove i cicli di sostituzione della batteria potrebbero interrompere il flusso di lavoro. Questa posizione è in linea con l'utilizzo per il taglio di lastre, la sezione di barre d'armatura su solai di grattacieli e postazioni di lavoro fisse, dove i cicli di lavoro ininterrotti sono fondamentali. Gli utensili portatili a batteria mostrano la crescita più rapida, con un CAGR dell'8.8% fino al 2031, grazie ai miglioramenti su scala di piattaforma, raffreddamento e ricarica che riducono il divario prestazionale rispetto ai modelli con cavo. I marchi puntano sulla copertura di un singolo ecosistema, in modo che un unico caricabatterie e poche batterie supportino più categorie, aumentando l'utilizzo e riducendo la complessità del parco macchine. Le funzioni di frenatura elettronica e protezione da sovraccarico aiutano le unità cordless a soddisfare i requisiti di sicurezza che un tempo privilegiavano le installazioni fisse. La vincolatività alla piattaforma è diventata un fattore strategico nel mercato delle troncatrici elettriche, poiché gli appaltatori estendono gli investimenti in batterie a centinaia di utensili compatibili. Gli acquisti riflettono anche le esigenze di controllo della polvere e delle vibrazioni, spesso più facili da implementare su progetti senza sistemi di controllo delle emissioni del motore in ambienti urbani o chiusi.
Le unità con cavo eliminano i costi iniziali della batteria e riducono il peso rispetto ai sistemi di accumulo di energia integrati, il che risulta utile in spazi ristretti e sequenze di taglio ripetitive. Le troncatrici a gas sono ancora utilizzate in contesti remoti e di intervento in caso di calamità, dove il rifornimento di carburante è più rapido della ricarica, soprattutto in cicli di lavoro prolungati ad alta potenza, sebbene le normative sulle emissioni nelle città densamente popolate ne limitino l'uso. I sistemi idraulici continuano a occupare una nicchia specializzata per lavori di demolizione e di infrastrutture sotterranee, dove la densità di coppia è fondamentale, anche se tubi flessibili e pacchi ausiliari limitano la mobilità. Le soluzioni pneumatiche sono in declino, poiché le opzioni cordless eliminano l'infrastruttura del compressore e la manutenzione delle tubazioni dell'aria compressa. Con la maturazione degli ecosistemi cordless, i proprietari di troncatrici si aspettano una migliore integrazione con sistemi di aspirazione della polvere, sistemi idrici e aspiratori per garantire la conformità completa. Gli acquirenti valutano i costi totali del sistema, non solo il prezzo del singolo utensile, il che favorisce una maggiore adozione di soluzioni cordless di alta gamma nel mercato delle troncatrici, quando i vantaggi in termini di produttività e sicurezza compensano l'investimento iniziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: azionamenti portatili agili, volumi di guida, comandi a piedi, progetti premium
Nel 2025, le troncatrici portatili hanno rappresentato il 53.5% del fatturato e questa categoria si conferma leader di crescita con un CAGR del 9.1% fino al 2031, grazie ai modelli a batteria che ampliano la flessibilità in cantiere per progetti interni, su tetto e in ambienti chiusi. Questi strumenti consentono un rapido cambio di substrato tra muratura, barre d'armatura, tubi d'acciaio e pannelli compositi in lavori di ristrutturazione e piccoli interventi commerciali. Le troncatrici fisse rimangono indispensabili nelle officine di fabbricazione che richiedono tagli ripetibili a 90 gradi e obliqui con morsetti per un flusso di lavoro a un solo operatore. Le unità a spinta sono utilizzate per giunti di dilatazione, trincee per servizi e riparazioni di piazzali, dove rettilineità, profondità controllabile e precisione millimetrica sono requisiti fondamentali nei contratti comunali. Le seghe a operatore a bordo sono adatte per la rimozione e la preparazione di grandi superfici, ma i loro costi di investimento iniziali sono limitati a imprese specializzate e scenari ad alta produttività. Nel mercato delle troncatrici elettriche, accessori modulari, protezioni intercambiabili e adattatori universali per mandrini consentono di adattare rapidamente le scorte da un substrato all'altro. Gli acquirenti valutano anche la facilità di integrazione dei sistemi di controllo della polvere e dell'acqua, in modo che le squadre possano spostarsi all'interno degli edifici senza dover riconfigurare le apparecchiature.
La progettazione delle protezioni rimane un punto focale per i team di sicurezza e gli ispettori, poiché le protezioni devono coprire la lama e ritrarsi in modo appropriato per esporre solo il solco di taglio durante l'operazione. I produttori migliorano la frenatura per ridurre il fenomeno di inerzia post-azionamento ed estendono i controlli elettronici per rilevare eventuali inceppamenti. Le nuove seghe da banco a batteria e le smerigliatrici specifiche per il calcestruzzo suggeriscono la migrazione delle caratteristiche dei modelli da banco verso piattaforme portatili, che potrebbero assorbire alcuni casi d'uso tipici delle macchine a spinta, dove la portabilità è un vantaggio fondamentale. Con l'aumento della densità energetica delle batterie, le macchine portatili si occuperanno di una parte sempre maggiore dei lavori più gravosi che in precedenza erano appannaggio delle macchine a benzina. La qualità del bordo, la precisione del solco e la soppressione della polvere differenziano sempre più le famiglie di prodotti, man mano che i contratti inaspriscono le tolleranze e i requisiti di documentazione. Questi progressi a livello di prodotto influenzano la preferenza di marca nel mercato delle macchine da taglio elettriche, dove gli utenti professionali devono bilanciare velocità, controllo e conformità.
Per tipologia di lama: la maggiore durata del diamante giustifica il costo, la versatilità del carburo aumenta la quota di mercato.
Nel 2025, le lame diamantate rappresentavano il 58.1% del fatturato per tipologia di lama, poiché gli appaltatori prediligono la durata e la qualità di taglio per calcestruzzo armato, acciaio inossidabile e materiali plastici rinforzati con fibre. I design con bordo segmentato consentono l'evacuazione dei detriti su calcestruzzo e asfalto ad alto contenuto di aggregati, mentre i bordi turbo combinano velocità di avanzamento più elevate con una finitura accettabile per lavori misti. Il prezzo delle lame riflette il diametro, la durezza del legante e l'altezza del segmento, mentre il ciclo di vita dipende dalla pressione di avanzamento e dal raffreddamento. Rivestimenti avanzati come BALDIA VARIA di Oerlikon risolvono i problemi di impilamento di materiali compositi che smussano gli utensili convenzionali, e le modalità di usura progressiva consentono sostituzioni più prevedibili sui componenti critici. Le lame in carburo e multimateriale stanno crescendo a un CAGR del 7.7% poiché le squadre che adottano flussi di lavoro su substrati misti riducono i cambi di formato, soprattutto quando acciaio, calcestruzzo stagionato e condotti si allineano in un unico turno. Le mole abrasive mantengono un vantaggio in termini di prezzo d'ingresso, ma rimangono ad alta intensità di manodopera a causa della durata inferiore e della finitura del taglio non uniforme, che può aumentare i tempi di rilavorazione.
La geometria e la gestione termica sono ora elementi di differenziazione fondamentali, poiché i fornitori ottimizzano le gole, le prese d'aria e i profili dei segmenti per tagli più freddi e puliti. Milwaukee utilizza prese d'aria diamantate per raffreddare le lame e ridurre al minimo le oscillazioni, il che aiuta le squadre a mantenere il controllo della linea durante i tagli lunghi [3] Pagina prodotto, "Lame diamantate e mole a tazza", Makita, makitatools.com . Le lame diamantate Makita ottimizzate per le batterie con taglio più sottile e segmenti Turbo U-Notch riducono l'attrito per estendere l'autonomia senza fili, ottimizzando i calcoli della batteria per i lavori interni di lunga durata. Poiché i requisiti ISO e CE rafforzano la tracciabilità e la verifica delle prestazioni, gli appalti per i progetti pubblici specificano sempre più spesso fornitori certificati, il che supporta i marchi affermati con test interni. Nel mercato delle troncatrici elettriche, l'affidabilità delle lame, la certificazione e la durata prevedibile sono fondamentali per i calcoli dei costi totali, soprattutto nei contratti con sanzioni severe per violazioni della qualità del taglio o del controllo della polvere. La scalabilità della produzione di diamanti sintetici completa questa dinamica e potrebbe ridurre nel tempo i divari di prezzo nei diametri di fascia media.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
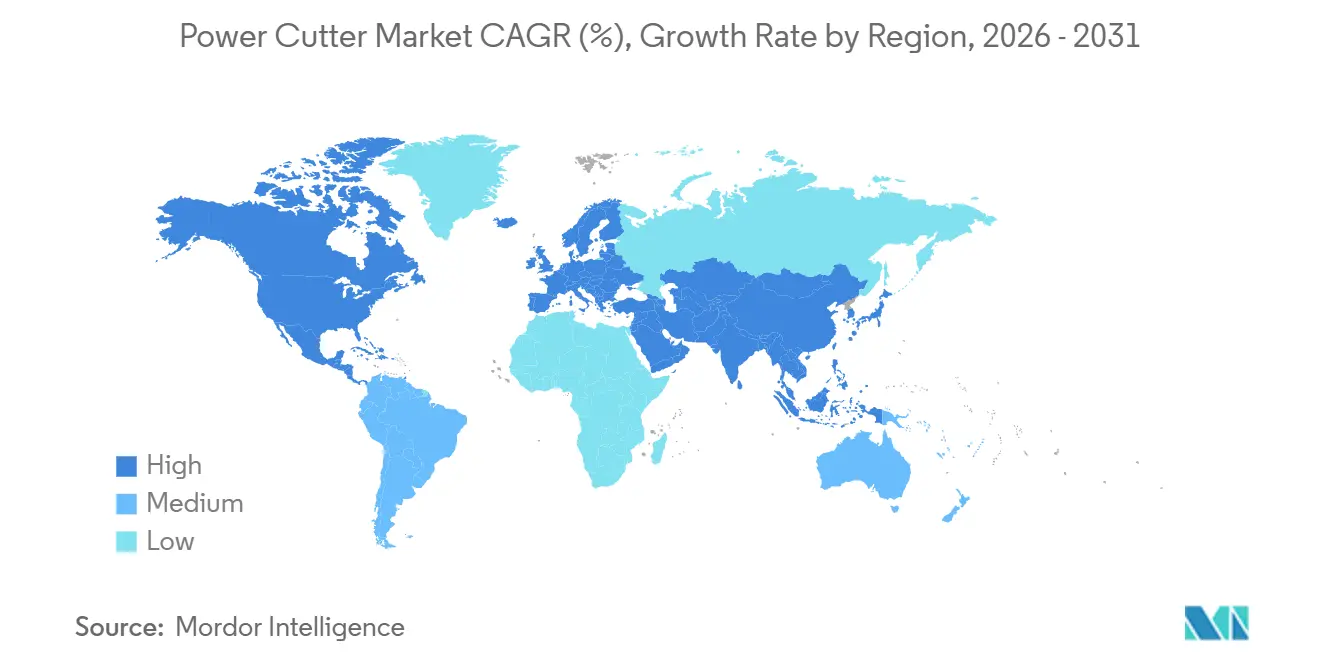
La regione Asia-Pacifico ha rappresentato il 38.4% del fatturato del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.5% fino al 2031, trainata dalla costruzione di data center, dai programmi infrastrutturali nazionali e dai grandi corridoi di trasporto. Le vendite di macchine edili e i volumi di escavatori in Cina nel 2021 segnalano una domanda complementare e sostenuta di macchine da taglio per applicazioni in calcestruzzo, barre d'armatura e asfalto. Il programma infrastrutturale nazionale indiano (National Infrastructure Pipeline) ammonta a 100 trilioni di rupie (1.2 trilioni di dollari), rafforzando la domanda pluriennale di macchine da taglio per autostrade e centri di trasporto (1.2 trilioni di dollari). Il segmento del sistema di trasporto rapido regionale (RTS) da Sarai Kale Khan a Shahjahanpur-Behror inizierà ad agosto 2026 e dovrebbe essere completato entro novembre 2031, il che implica un fabbisogno costante di macchine da taglio per giunti, trincee e stazioni per tutto il periodo. Le politiche in materia di emissioni e rumore urbano a Tokyo, Seul, Singapore e Hong Kong spingono gli acquirenti verso le opzioni elettriche per il lavoro in ambienti chiusi e notturno. Gli investimenti locali dei produttori di apparecchiature originali (OEM), comprese le decisioni sulla capacità produttiva che interessano la Corea del Sud, migliorano la resilienza dell'offerta e riducono i tempi di consegna.
Il Nord America e l'Europa insieme detengono circa la metà restante del fatturato globale, con prezzi premium, formazione codificata ed ecosistemi di conformità avanzati. La visibilità dei finanziamenti per le infrastrutture negli Stati Uniti contribuisce a budget stabili per gli utensili tra gli appaltatori che danno priorità ai tempi di attività e all'assistenza. Le normative europee in materia di emissioni, polveri di silice e vibrazioni mano-braccio continuano a innalzare le specifiche di base, supportando sistemi integrati che combinano taglierine, aspiratori e kit per l'acqua. La marcatura CE e gli standard EN rafforzano le preferenze di acquisto per prestazioni documentate e materiali tracciabili. Le certificazioni di formazione per gli operatori di seghe a spinta in mercati come la Germania formalizzano ulteriormente la selezione e l'utilizzo degli utensili. Con il miglioramento delle piattaforme a batteria, le attività in ambienti interni e spazi confinati si stanno spostando dalle apparecchiature a gas per rispettare le normative locali senza ventilazione specializzata.
Il Sud America e il Medio Oriente e l'Africa contribuiscono all'equilibrio della domanda. Le attività minerarie e di estrazione in Brasile, Cile e Perù sostengono gli ordini di macchine da taglio per impieghi gravosi utilizzate per la carotatura e la lavorazione delle rocce. I grandi progetti di costruzione nei mercati del Consiglio di Cooperazione del Golfo generano picchi episodici legati alle fasi dei megaprogetti. In Africa, la connettività stradale e l'espansione dei porti contribuiscono alla crescita incrementale man mano che l'industrializzazione avanza in alcune economie. La volatilità valutaria e l'applicazione disomogenea degli standard influenzano le strategie di distribuzione, con gli appaltatori internazionali che spesso specificano marchi premium per garantire sicurezza e uniformità qualitativa. In queste regioni, il noleggio gioca un ruolo importante, in quanto consente agli appaltatori di allineare l'accesso agli strumenti con le tempistiche dei progetti e la pianificazione dei flussi di cassa. Il mercato delle macchine da taglio beneficia di questa flessibilità, che amplia l'accesso a piattaforme premium laddove l'acquisto diretto viene posticipato.
Panorama competitivo
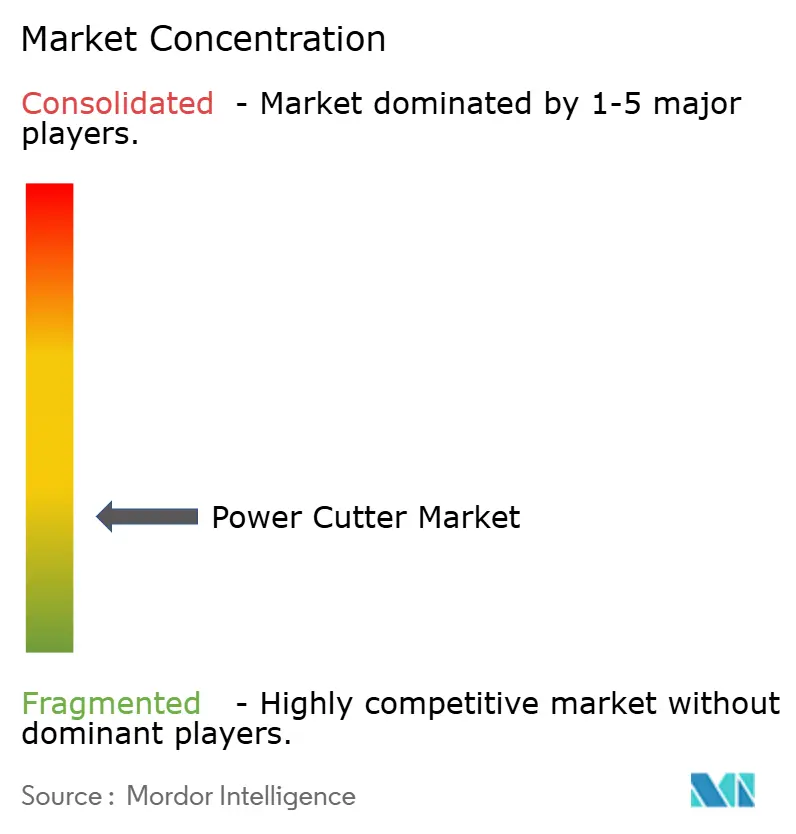
Il mercato rimane complessivamente frammentato, sebbene i segmenti premium siano sempre più influenzati dalla concorrenza guidata dall'ecosistema tra i principali marchi globali. La concorrenza è plasmata dall'ampiezza della piattaforma, dalle caratteristiche di sicurezza, dalla densità di assistenza e dagli ecosistemi di accessori che aumentano i costi di passaggio. L'espansione della gamma Nuron 22V di Hilti nel 2026, che include martelli demolitori per impieghi gravosi e una sega circolare da banco a batteria, mira a consolidare la preferenza degli acquirenti su un'unica famiglia di voltaggio che copre lavori leggeri e pesanti con ricarica rapida. La serie di lanci di Bosch nel 2026 estende la compatibilità della piattaforma tra utensili per calcestruzzo e per esterni, semplificando la logistica delle batterie per squadre miste. Il rivestimento BALDIA VARIA di Oerlikon dimostra che l'innovazione dei materiali di consumo è un vettore di concorrenza parallelo con l'espansione della lavorazione dei materiali compositi. I fornitori con certificazione e test interni rispondono anche più rapidamente agli standard in evoluzione, il che riduce il time-to-market per i modelli aggiornati nel mercato delle troncatrici.
Le funzionalità digitali si estendono ora oltre la semplice prevenzione dei furti, includendo l'analisi dell'utilizzo a supporto della manutenzione predittiva e dell'ottimizzazione della flotta. L'enfasi posta da Milwaukee sui comandi intelligenti e sulle capacità di frenatura dimostra come l'elettronica migliori la sicurezza e le prestazioni degli utensili. I grandi clienti spesso negoziano accordi diretti per la gestione della flotta, che includono assistenza, formazione e materiali di consumo per garantire tempi di operatività costanti. Questo favorisce i marchi in grado di offrire una logistica rapida dei ricambi e programmi di formazione accreditati nelle principali aree metropolitane. Di conseguenza, la densità dei servizi post-vendita incide notevolmente sulle quote di mercato, con la preferenza per un marchio determinata tanto dall'assistenza quanto dalle specifiche di prestazione.
Anche le decisioni relative alla catena di approvvigionamento sono strategiche. Gli investimenti che bilanciano la produzione tra Nord America, Europa e Asia mirano a ridurre i tempi di consegna e l'esposizione ai dazi doganali, aspetto importante per gli acquirenti municipali con finestre di finanziamento specifiche. Con la continua diffusione degli utensili a batteria, i marchi si differenziano offrendo sistemi completi che includono soluzioni per la gestione della polvere, dell'acqua e per lo stoccaggio, ottimizzate per le loro macchine da taglio, semplificando la conformità e il trasporto. Questa visione sistemica migliora la competitività nelle gare d'appalto per lavori pubblici che richiedono documentazione e validazione della sicurezza. Il mercato delle macchine da taglio elettriche rimane dinamico, poiché il vincolo di piattaforma, la ricerca e sviluppo sui materiali di consumo e la scalabilità dei servizi creano vantaggi duraturi per i leader in diverse categorie.
Leader del settore delle mototroncatrici
Gruppo Husqvarna
Stihl Holding AG & Co. KG
Società Makita
Società Hilti
Elettroutensili Bosch (Robert Bosch GmbH)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Bosch Power Tools ha presentato una vasta gamma di nuovi prodotti al World of Concrete 2026, tra cui la piattaforma di batterie EXPERT 18V e famiglie ampliate di attrezzature per calcestruzzo e per esterni, progettate per offrire prestazioni simili a quelle degli utensili a filo, unificando al contempo le tecnologie chimiche.
- Gennaio 2026: Hilti ha annunciato la più grande espansione della sua piattaforma Nuron 22V fino ad oggi, aggiungendo la prima sega da banco a batteria, insieme a martelli demolitori per impieghi gravosi e batterie ad alta capacità, per consolidare gli acquirenti professionali su un unico ecosistema.
- Novembre 2025: Volvo Construction Equipment ha scelto Eskilstuna, in Svezia, per un investimento in un impianto di assemblaggio di escavatori cingolati, con l'inizio dei lavori di preparazione del terreno previsto per il primo semestre del 2026 a supporto della resilienza produttiva europea.
Ambito del rapporto sul mercato globale delle troncatrici elettriche
Il rapporto sul mercato delle troncatrici elettriche è segmentato per fonte di alimentazione (a benzina, elettrica con cavo e altro), per tipo di prodotto (troncatrici portatili, troncatrici a spinta e altro), per tipo di lama (lame abrasive, lame diamantate e altro), per settore di utilizzo finale (edilizia e demolizioni, settore automobilistico e altro) e per area geografica (Nord America, Asia-Pacifico e altro). Le previsioni di mercato sono fornite in termini di valore in miliardi di dollari USA.
| A gas |
| Elettrico - Con filo |
| Pneumatico |
| Idraulico |
| Alimentato a batteria (portatile) |
| Seghe troncatrici portatili |
| Tagliatrici a spinta |
| Macchine troncatrici fisse |
| Lame abrasive |
| diamante Lame |
| Lame in carburo e multimateriale |
| Costruzione e demolizione |
| Produzione generale, lavorazione dei metalli e fabbricazione |
| Automotive |
| Aeronautico |
| Altri (consumatori, fai da te, giardinaggio, municipalità, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte di alimentazione | A gas | |
| Elettrico - Con filo | ||
| Pneumatico | ||
| Idraulico | ||
| Alimentato a batteria (portatile) | ||
| Per tipo di prodotto | Seghe troncatrici portatili | |
| Tagliatrici a spinta | ||
| Macchine troncatrici fisse | ||
| Per tipo di lama | Lame abrasive | |
| diamante Lame | ||
| Lame in carburo e multimateriale | ||
| Per settore degli utenti finali | Costruzione e demolizione | |
| Produzione generale, lavorazione dei metalli e fabbricazione | ||
| Automotive | ||
| Aeronautico | ||
| Altri (consumatori, fai da te, giardinaggio, municipalità, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita a lungo termine del mercato delle troncatrici elettriche?
Il mercato delle motoseghe ha raggiunto un valore di 18.97 miliardi di dollari nel 2025 e si prevede che raggiungerà i 29.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.5%, grazie al rinnovamento delle infrastrutture, all'elettrificazione e alla gestione connessa delle flotte.
Quale tipologia di prodotto genera la domanda e quale sta crescendo più rapidamente?
Nel 2025, le seghe troncatrici portatili hanno rappresentato il 53.5% del fatturato, e questa categoria è quella in più rapida crescita, con un CAGR del 9.1%, grazie ai progressi nelle prestazioni dei modelli a batteria e alla maggiore flessibilità in cantiere.
Come si sta evolvendo la composizione regionale entro il 2031?
La regione Asia-Pacifico deteneva il 38.4% nel 2025 e mostra la traiettoria di crescita più rapida con un CAGR dell'8.5% fino al 2031, mentre il Nord America e l'Europa mantengono posizioni di rilievo grazie a solidi ecosistemi di servizi e conformità.
Quali sono i due fattori principali che stanno accelerando l'adozione dei dispositivi cordless?
La maggiore densità energetica delle batterie, unita alla ricarica rapida e a vincoli più stringenti in loco in materia di emissioni, polvere e rumore, sta spingendo gli acquirenti verso sistemi cordless che offrono prestazioni simili a quelle dei dispositivi con cavo.
Quali utenti finali sono i principali promotori degli acquisti continuativi?
Il settore delle costruzioni e delle demolizioni rappresenta il 53.1% della domanda prevista per il 2025, mentre la produzione manifatturiera in generale, la lavorazione dei metalli e la fabbricazione crescono a un tasso annuo composto dell'8.1%, grazie all'espansione dei settori dei veicoli elettrici, aerospaziale e dei semiconduttori.
Quali fattori dovrebbero valutare gli acquirenti quando confrontano le diverse opzioni di lame?
Le lame diamantate detengono una quota di mercato del 58.1% in termini di durata e qualità di taglio, mentre le varianti in carburo e multimateriale stanno crescendo a un CAGR del 7.7%; la scelta dovrebbe tenere conto del tipo di substrato, delle esigenze di soppressione dell'acqua e delle prestazioni certificate per i lavori pubblici.


