

Dimensioni e quota di mercato dei sistemi di conversione di potenza
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
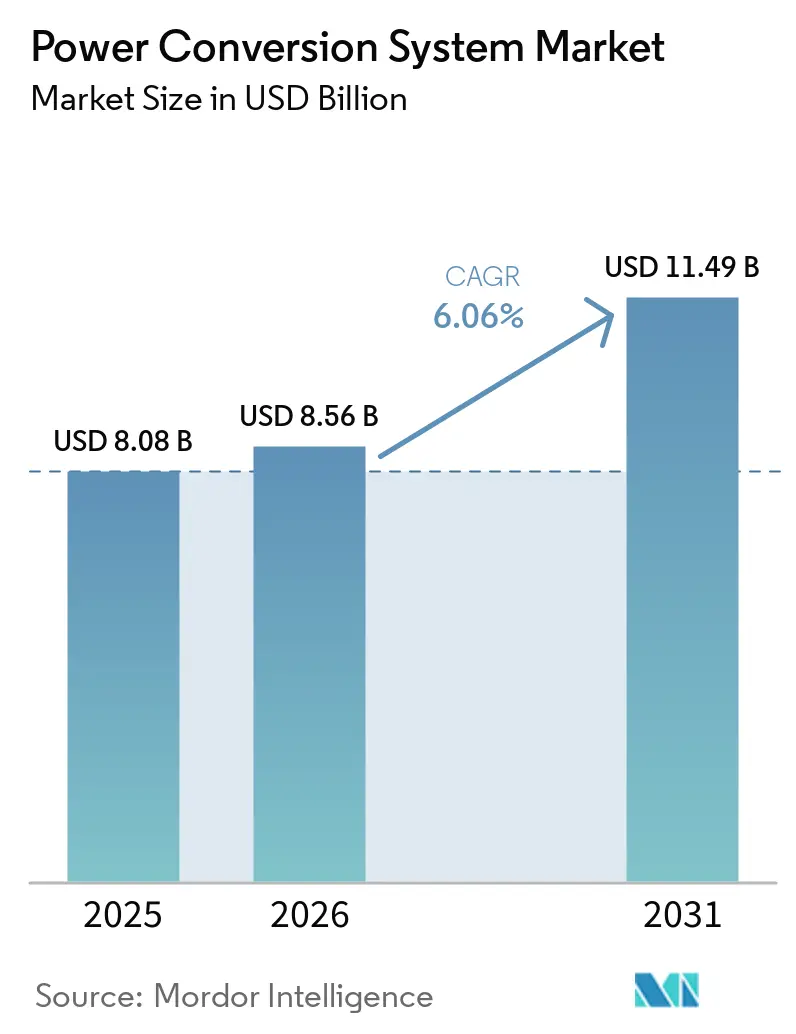
| Dimensione del mercato (2026) | 8.56 miliardo di dollari |
| Dimensione del mercato (2031) | 11.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.06% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di conversione di potenza a cura di Mordor Intelligence
Si prevede che il mercato dei sistemi di conversione di potenza raggiungerà un valore di 8.08 miliardi di dollari nel 2025, 8.56 miliardi di dollari nel 2026 e 11.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.06% dal 2026 al 2031. La diffusione dei sistemi di accumulo a batteria, il maggiore fabbisogno energetico nei data center per l'intelligenza artificiale e l'uso più diffuso di dispositivi al carburo di silicio e al nitruro di gallio supportano questa espansione. Il mercato dei sistemi di conversione di potenza si sta orientando verso apparecchiature in grado di gestire tensioni più elevate, flussi bidirezionali e funzioni di rete più esigenti. I progetti solari combinano sempre più spesso la generazione con l'accumulo, il che aumenta il numero e la capacità dei convertitori utilizzati in ogni sito [1] Solar Energy Industries Association, “Solar Market Insight Report Q2 2026,” Solar Energy Industries Association, seia.org . Anche gli operatori di data center si stanno orientando verso la distribuzione in corrente continua ad alta tensione per limitare le perdite di potenza e ridurre la quantità di rame necessaria nelle grandi strutture. I fornitori che dimostrano conformità alle normative di rete, controlli di sicurezza informatica e accesso a progetti compatibili con i trasformatori sono in una posizione migliore per aggiudicarsi grandi progetti.
Punti chiave del rapporto
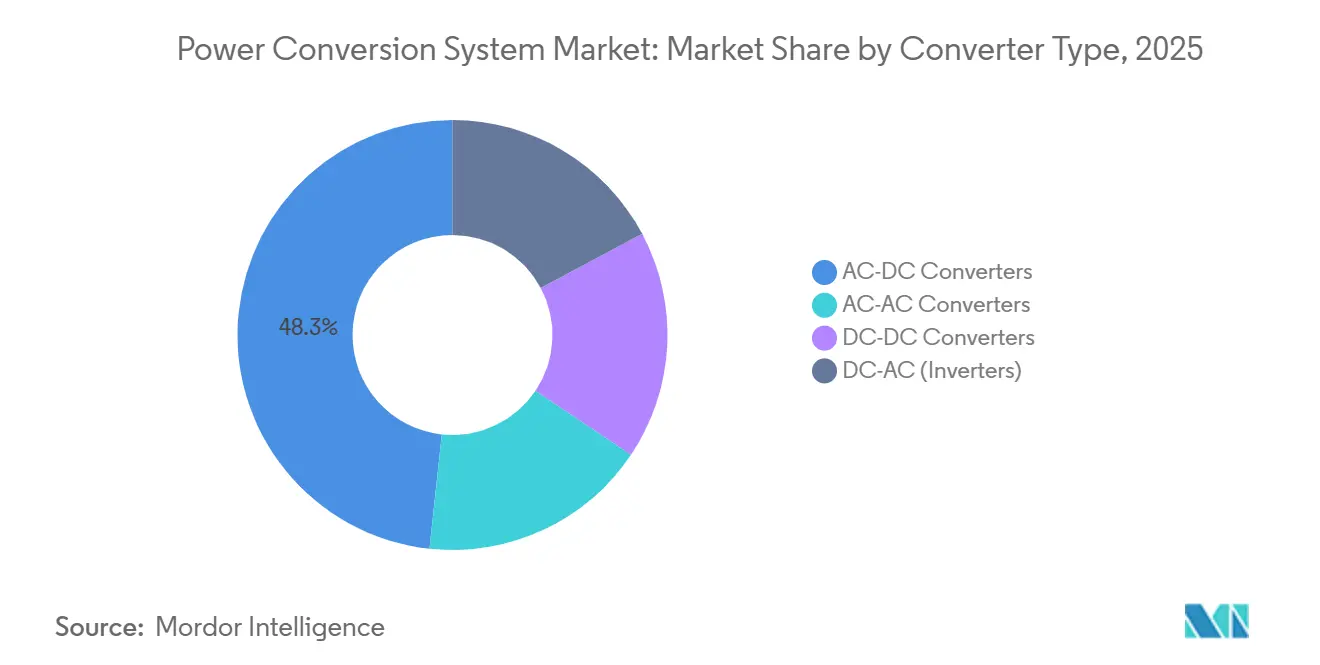
- Per tipologia di convertitore, nel 2025 i convertitori AC-DC detenevano il 48.3% della quota di mercato dei sistemi di conversione di potenza, mentre si prevede che i convertitori DC-DC cresceranno a un tasso annuo composto del 6.9% fino al 2031.
- Nel 2025, i sistemi di accumulo di energia a batteria (BESS) rappresentavano il 44.8% del mercato dei sistemi di conversione di potenza e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.2% fino al 2031.
- Per tipologia di componente, i semiconduttori di potenza detenevano una quota di fatturato del 39.4% nel 2025, e si prevede che il segmento crescerà a un tasso annuo composto del 6.4% fino al 2031.
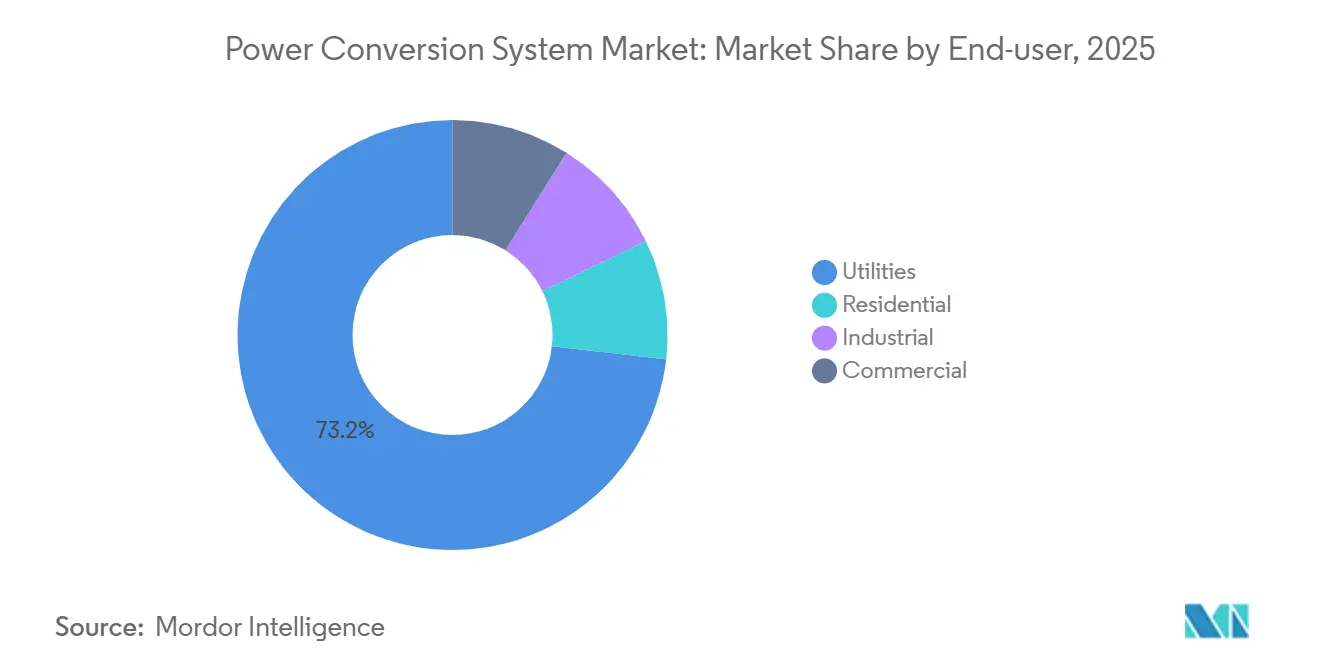
- Per tipologia di utente finale, le aziende di servizi pubblici detenevano una quota di fatturato del 73.2% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 6.3% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 58.1% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di conversione di potenza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita esponenziale degli impianti fotovoltaici su larga scala | + 1.50% | Globale, con particolare attenzione a Cina, Stati Uniti, India e Medio Oriente. | Medio termine (2-4 anni) |
| Picco di densità di potenza nei data center distribuiti | + 1.20% | Nord America e Asia-Pacifico, con ricaduta in Europa | A breve termine (≤ 2 anni) |
| Punto di svolta nel costo dei semiconduttori a banda larga | + 1.00% | Global | Medio termine (2-4 anni) |
| Evoluzione delle micro e mini-reti globali | + 0.50% | Africa subsahariana, Asia meridionale e sudorientale, America Latina | A lungo termine (≥ 4 anni) |
| Obblighi relativi alle infrastrutture di ricarica rapida per veicoli elettrici | + 0.80% | UE, Nord America, Cina, Corea del Sud | Breve-medio termine (≤ 3 anni) |
| Normative in materia di ecodesign ed economia circolare | + 0.30% | Principalmente nell'UE, con ripercussioni anche nel Regno Unito e in Australia. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita esponenziale della diffusione del fotovoltaico su larga scala.
Gli impianti solari su larga scala rimangono una fonte importante di nuova domanda nel mercato dei sistemi di conversione di potenza. La SEIA ha previsto un aumento di 211 GWdc di capacità solare su larga scala negli Stati Uniti tra il 2026 e il 2031, mentre nel primo trimestre del 2026 sono stati installati 5.9 GWdc nonostante la pressione tariffaria. Ogni progetto solare richiede la conversione CC-CA e l'integrazione di sistemi di accumulo aggiunge apparecchiature CA-CC e CC-CC alla stessa installazione. Ciò aumenta il contenuto di convertitori per unità di capacità di rete, man mano che gli impianti solari con accumulo diventano più comuni. Il previsto passaggio a sistemi solari a 2 kV CC richiede nuove piattaforme di inverter e può anche creare domanda di sostituzione per le apparecchiature esistenti. Gli standard di interconnessione alla rete, tra cui IEEE 1547-2018 e IEC 61727, privilegiano i fornitori in grado di dimostrare prestazioni costanti nei progetti su larga scala.
Picco di densità di potenza nei data center distribuiti
I data center focalizzati sull'IA stanno aumentando le prestazioni richieste alle apparecchiature di conversione di potenza nel mercato dei sistemi di conversione di potenza. Una ricerca pubblicata su Energies ha riportato che i rack per l'addestramento e l'inferenza dell'IA possono raggiungere 1 MW, rispetto ai rack tradizionali che si avvicinano ai 10 kW [2] Esra Bozkurt et al., “Power for AI Data Centers: Energy Demand, Grid Impacts, Challenges and Perspectives,” Energies, mdpi.com . Il passaggio alla distribuzione a 800 VDC può trasportare l'85% di potenza in più attraverso la stessa sezione del conduttore e ridurre del 45% il fabbisogno di rame nelle grandi strutture. Texas Instruments e NVIDIA hanno introdotto un'architettura a 800 VDC nel marzo 2026 con un convertitore bus DC-DC al nitruro di gallio con un'efficienza di picco del 97.6% e una densità di potenza superiore a 2,000 W/in³ [3] Texas Instruments, “TI Unveils Complete 800 VDC Power Architecture for Future Generation AI Data Centers With NVIDIA,” Texas Instruments, ti.com . Questi progetti privilegiano i fornitori in grado di produrre convertitori DC-DC efficienti ad alte frequenze di commutazione. La domanda di energia elettrica nei data center è aumentata del 17% nel 2025, fornendo una solida base di domanda per i fornitori di apparecchiature di alimentazione che servono data center hyperscale e strutture di colocation.
Punto di svolta nei costi dei semiconduttori a banda larga
I semiconduttori a banda proibita ampia stanno cambiando le scelte di progettazione dei prodotti nel mercato dei sistemi di conversione di potenza. Il carburo di silicio è ampiamente utilizzato negli inverter di trazione e nei sistemi di accumulo su larga scala, mentre il nitruro di gallio sta guadagnando impiego negli alimentatori per data center, nei convertitori point-of-load e nei caricabatterie di bordo. Questi materiali supportano frequenze di commutazione più elevate, una maggiore densità di potenza e una migliore efficienza rispetto ai dispositivi al silicio convenzionali. GE Vernova ha presentato il suo FlexInverter da 1.5 kV per sistemi di accumulo di energia su larga scala nel gennaio 2025 con tecnologia al carburo di silicio, dimostrando che questo materiale si è affermato nelle applicazioni di accumulo su larga scala. I prezzi più bassi del carburo di silicio, a seguito della normalizzazione delle scorte di veicoli elettrici, hanno migliorato la redditività dell'utilizzo di questa tecnologia negli inverter solari. I produttori che integrano precocemente il carburo di silicio e il nitruro di gallio possono migliorare l'efficienza senza modificare la funzione operativa del convertitore.
Obblighi per le infrastrutture di ricarica rapida dei veicoli elettrici
Le normative sulla ricarica dei veicoli elettrici stanno generando una maggiore domanda di apparecchiature di conversione bidirezionale nel mercato dei sistemi di conversione di potenza. Il Regolamento europeo sulle infrastrutture per i combustibili alternativi (AFI) richiede la conformità alla norma ISO 15118-2 per i nuovi punti di ricarica CA pubblici installati a partire da gennaio 2026. Dal gennaio 2027, richiederà la conformità alla norma ISO 15118-20 per i caricabatterie compatibili con la connessione veicolo-rete (V2G). Nel giugno 2026, UL ha modificato la norma UL 2594 per richiedere i test di interoperabilità veicolo-rete ISO 15118-20 per i nuovi caricabatterie rapidi CC nordamericani. Questi requisiti aumentano il contenuto tecnico dei caricabatterie perché richiedono un flusso di potenza controllato in entrambe le direzioni. Inoltre, collegano più strettamente la ricarica dei veicoli elettrici con i sistemi di accumulo a batteria, poiché i veicoli connessi possono fungere da risorse energetiche distribuite quando le condizioni della rete lo consentono.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tensione della catena di fornitura di trasformatori e cavi | -1.50% | Principalmente in Nord America, con ripercussioni in Europa e Asia. | Breve-medio termine (≤ 3 anni) |
| rischi di sicurezza informatica del firmware del convertitore | -0.40% | A livello globale, con particolare attenzione all'UE e al Nord America. | A breve termine (≤ 2 anni) |
| Conformità al codice di rete ad alta intensità di capitale | -0.70% | A livello globale, in particolare nell'UE, in Australia e nei mercati emergenti, vengono adottati nuovi codici di rete. | Medio termine (2-4 anni) |
| Carenza di manodopera specializzata nel settore dell'elettronica di potenza | -0.50% | Nord America, Europa e i mercati in rapida crescita dell'area Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tensione della catena di fornitura di trasformatori e cavi
La carenza di trasformatori e cavi può ritardare i programmi di progetto nel mercato dei sistemi di conversione di potenza, poiché i convertitori devono essere integrati con il sistema elettrico nel suo complesso. L'Agenzia Internazionale dell'Energia ha segnalato che i tempi di approvvigionamento dei cavi sono aumentati a 2-3 anni dal 2021, mentre i prezzi dei trasformatori di potenza di grandi dimensioni sono cresciuti del 75% in termini reali dal 2019. Queste limitazioni incidono contemporaneamente su progetti di energia rinnovabile, data center, reti di ricarica per veicoli elettrici e lavori di sostituzione della rete elettrica. Gli sviluppatori di progetti potrebbero quindi dover allineare gli ordini di convertitori alla disponibilità dei trasformatori, anziché acquistarli per primi. Normative di rete più stringenti e la limitata disponibilità di manodopera specializzata in elettronica di potenza aumentano i costi e allungano i cicli di progettazione dei progetti. Le apparecchiature modulari, compatibili con una gamma più ampia di tensioni di trasformatore, possono aiutare i fornitori a ridurre l'impatto di questi ritardi.
Rischi di sicurezza informatica del firmware del convertitore
La sicurezza informatica sta diventando un problema cruciale per gli acquisti di apparecchiature connesse alla rete nel mercato dei sistemi di conversione di potenza. A marzo 2025, Forescout Research ha identificato 46 vulnerabilità nei prodotti per inverter solari di Sungrow, Growatt e SMA Solar Technology. Tra i problemi rilevati figuravano debolezze che avrebbero potuto consentire l'esecuzione di codice non autorizzato o aggiornamenti firmware non sicuri. Anche la Cybersecurity and Infrastructure Security Agency (CISA) statunitense ha emesso un avviso nel 2025 sulle vulnerabilità degli inverter che potrebbero consentire il controllo remoto delle unità interessate. Un attacco coordinato a numerosi convertitori connessi potrebbe interrompere la produzione di energia e complicare il bilanciamento della rete durante i picchi di domanda. I requisiti di sicurezza informatica per le apparecchiature energetiche connesse a Internet stanno aumentando il lavoro di conformità per i fornitori e le attività di due diligence per gli acquirenti.
Analisi del segmento
Per tipologia di convertitore: i convertitori AC-DC sono in testa, mentre la domanda di convertitori DC-DC è in aumento.
Nel 2025, i convertitori AC-DC rappresentavano il 48.3% del fatturato, confermandosi come la categoria di convertitori più importante nel mercato dei sistemi di conversione di potenza. Questa posizione riflette la continua necessità di convertire la corrente alternata fornita dalla rete per alimentare batterie e carichi in corrente continua. I progetti di accumulo e di energia rinnovabile su larga scala utilizzano apparecchiature AC-DC per la ricarica delle batterie dalla rete o da fonti rinnovabili. Gli inverter DC-AC supportano l'immissione in rete dell'energia solare e la scarica delle batterie. I convertitori AC-AC trovano impiego negli azionamenti a frequenza variabile industriali e in alcune applicazioni eoliche offshore.
Si prevede che i convertitori DC-DC cresceranno a un tasso annuo composto (CAGR) del 6.9% fino al 2031, il tasso più elevato in questo segmento. Tale crescita è legata ai progetti per data center a 800 V CC e alla conversione multistadio nei caricabatterie rapidi per veicoli elettrici ad alta potenza. Entrambe le applicazioni richiedono una conversione ad alta efficienza ad alte frequenze di commutazione e dimensioni fisiche compatte. Il convertitore bus da 800 V a 6 V in nitruro di gallio di Texas Instruments ha raggiunto un'efficienza di picco del 97.6% a oltre 2,000 W/in³ nel marzo 2026. Questo requisito prestazionale aumenta il valore dei progetti in carburo di silicio e nitruro di gallio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: BESS detta il ritmo della domanda
Nel 2025, i sistemi BESS rappresentavano il 44.8% del mercato dei sistemi di conversione di potenza e si prevede che cresceranno a un CAGR dell'8.2% fino al 2031. Questo conferisce ai sistemi BESS la maggiore quota di mercato e la crescita più rapida tra le applicazioni. I sistemi di accumulo richiedono convertitori per controllare le funzioni di carica, scarica, supporto alla rete e protezione. I ruoli di formazione della rete, riavvio a freddo ed emulazione dell'inerzia richiedono capacità di controllo più avanzate per ogni megawatt installato. I sistemi di conversione di potenza SC210HX di Sungrow hanno ricevuto il certificato prototipo VDE FNN tedesco nel luglio 2026 per le prestazioni di formazione della rete [4] Sungrow, “Sungrow Secures World's First German Inertia Market Passport With VDE FNN Prototype Certificate,” Sungrow, sungrowpower.com.
I sistemi di energia rinnovabile e le infrastrutture di ricarica per veicoli elettrici rappresentano i prossimi principali gruppi di applicazione, supportati dalla diffusione del solare e dalle normative in materia di ricarica. Le aziende elettriche e le centrali elettriche rimangono importanti, sebbene le apparecchiature di trasmissione abbiano generalmente cicli di sostituzione più lunghi. I data center e le telecomunicazioni contribuiscono attualmente in misura minore, ma il fabbisogno energetico per rack AI sta aumentando la quantità di apparecchiature di conversione necessarie in ogni struttura. Nel luglio 2026, Sungrow ha presentato il trasformatore a stato solido EnerNeo da 3 MW per data center AI, che converte direttamente la corrente alternata da 10-13.8 kV in corrente continua da 800 V. Il mercato dei sistemi di conversione di potenza sta quindi registrando una crescente domanda da parte di sistemi che combinano l'aspirazione di media tensione con la distribuzione dedicata di corrente continua.
Per componente: i semiconduttori di potenza influenzano le prestazioni
Nel 2025, i semiconduttori di potenza rappresentavano il 39.4% del fatturato dei componenti e si prevede che cresceranno a un tasso annuo composto del 6.4% fino al 2031. Costituiscono la categoria di componenti più importante nel mercato dei sistemi di conversione di potenza, poiché determinano le prestazioni di commutazione, l'efficienza e le prestazioni termiche. I dispositivi al carburo di silicio e al nitruro di gallio aumentano il valore del contenuto di semiconduttori nei convertitori ad alte prestazioni. Il loro utilizzo riduce inoltre le perdite di energia e consente di realizzare apparecchiature di dimensioni più compatte. Il risultato è una crescita del fatturato anche laddove l'aumento dei volumi di unità di conversione è più modesto.
I controllori e i circuiti integrati rappresentano il successivo gruppo di componenti di fondamentale importanza, poiché i convertitori avanzati richiedono il controllo digitale. Questi dispositivi supportano le funzioni di formazione della rete, il funzionamento bidirezionale veicolo-rete e la gestione termica. Condensatori, induttori, trasformatori e altri componenti passivi rimangono soggetti a vincoli di approvvigionamento. La norma EN 50743:2025 ha introdotto in Europa i requisiti di valutazione dell'efficienza dei materiali per i componenti di elettronica di potenza. Tali requisiti aggiungono considerazioni di economia circolare alla selezione dei componenti.
Per utente finale: le aziende di servizi pubblici detengono la quota maggiore
Nel 2025, le utility detenevano il 73.2% dei ricavi e si prevede una crescita annua composta (CAGR) del 6.3% fino al 2031. Le utility hanno quindi mantenuto la posizione di maggiore utilizzatore finale nel mercato dei sistemi di conversione di potenza. I progetti di generazione e accumulo di energia rinnovabile su larga scala continuano a richiedere grandi sistemi di conversione. La SEIA ha previsto negli Stati Uniti installazioni di sistemi di accumulo di energia a batteria (BESS) su larga scala pari a 70 GWh nel 2026, associate a investimenti di capitale per 25.2 miliardi di dollari. Tali progetti richiedono hardware di conversione di potenza tra batterie, impianti di generazione e rete.
Gli utenti industriali si affidano ai convertitori per gli azionamenti a velocità variabile nel settore manifatturiero e nell'industria pesante. La domanda commerciale proviene da sistemi di accumulo "dietro il contatore", impianti solari con accumulo e stazioni di ricarica per flotte di veicoli elettrici. Questi utilizzi spesso richiedono un'unica piattaforma di conversione per gestire diversi flussi di potenza. Il mercato residenziale è più piccolo, ma offre un primo contesto per apparecchiature bidirezionali compatte. Sungrow ha lanciato il suo inverter per batterie "tutto in uno" PowerHarbor nel giugno 2026, con potenze da 10 kW a 30 kW e possibilità di espansione dell'accumulo fino a 120 kWh.
Analisi geografica
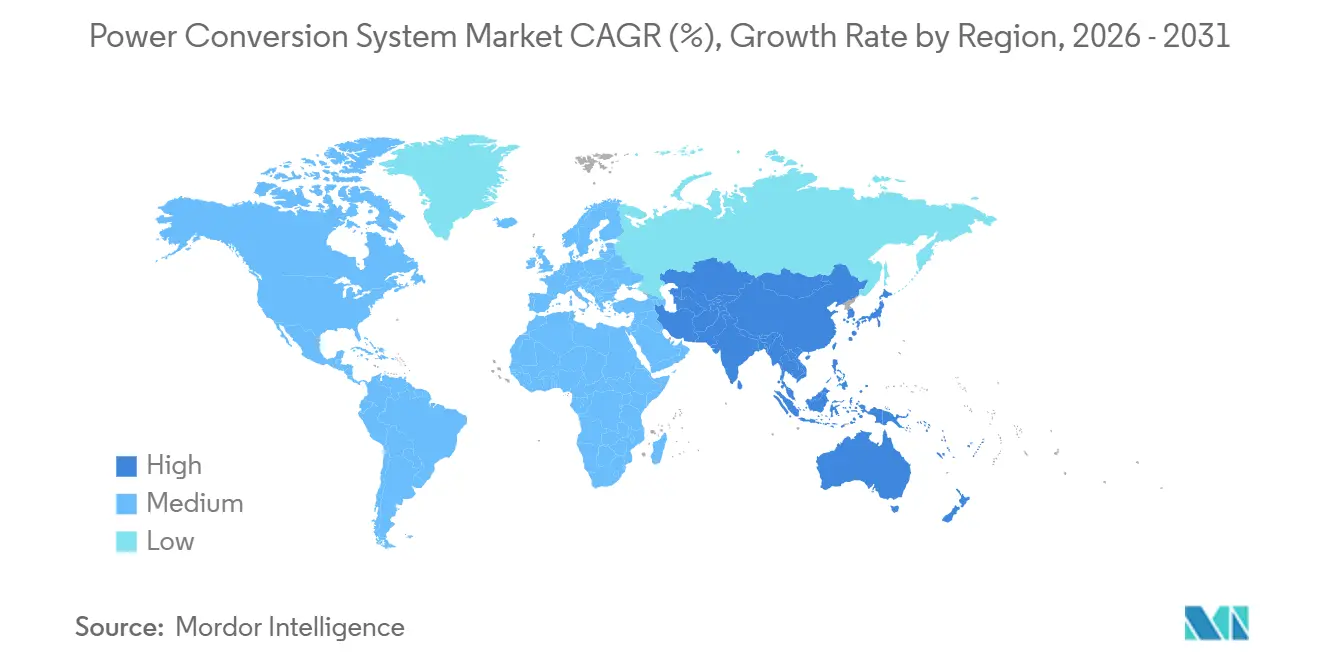
Nel 2025, la regione Asia-Pacifico deteneva il 58.1% del fatturato e si prevede che crescerà a un tasso annuo composto del 6.5% fino al 2031. Questo le conferisce la posizione di leader regionale in termini di fatturato e il tasso di crescita più rapido a livello regionale. La Cina combina la produzione di convertitori su larga scala con l'implementazione di importanti sistemi di accumulo a batteria e la modernizzazione della rete elettrica. L'India sta generando domanda grazie all'integrazione di energie rinnovabili e a programmi di elettrificazione delle microreti. Corea del Sud, Giappone, Vietnam e Indonesia contribuiscono alla domanda attraverso la produzione manifatturiera, l'espansione della rete elettrica e le esigenze di energia distribuita.
Il Nord America e l'Europa rappresentano il secondo blocco principale di ricavi nel mercato dei sistemi di conversione di potenza. In Nord America, la Federal Communications Commission ha aggiunto gli inverter di potenza di produzione estera alla sua Covered List nel luglio 2026, incentivando i piani di produzione nazionale. Gli investimenti annunciati potrebbero portare la capacità produttiva annua di inverter fotovoltaici e sistemi di conversione di potenza negli Stati Uniti a oltre 100 GWac entro la fine del 2027, se completati. L'Europa vanta una solida base produttiva di convertitori e normative rigorose in materia di ricarica, sostenibilità del prodotto e alimentazione esterna. Tali requisiti favoriscono apparecchiature che soddisfino le specifiche normative e di rete fin dalle prime fasi della progettazione.
In Sud America, Medio Oriente e Africa, l'espansione è favorita da progetti di energia rinnovabile su larga scala, sistemi di accumulo e modernizzazione delle reti elettriche. Anche l'Arabia Saudita sta generando importanti commesse, tra cui il contratto stipulato da Sineng nel febbraio 2026 per la fornitura di 3 GW di inverter fotovoltaici per il progetto PIF 6. Nell'Africa subsahariana, le microreti modulari solari con accumulo possono supportare l'elettrificazione di aree remote, dove l'estensione della rete elettrica centrale risulta difficoltosa.
Panorama competitivo
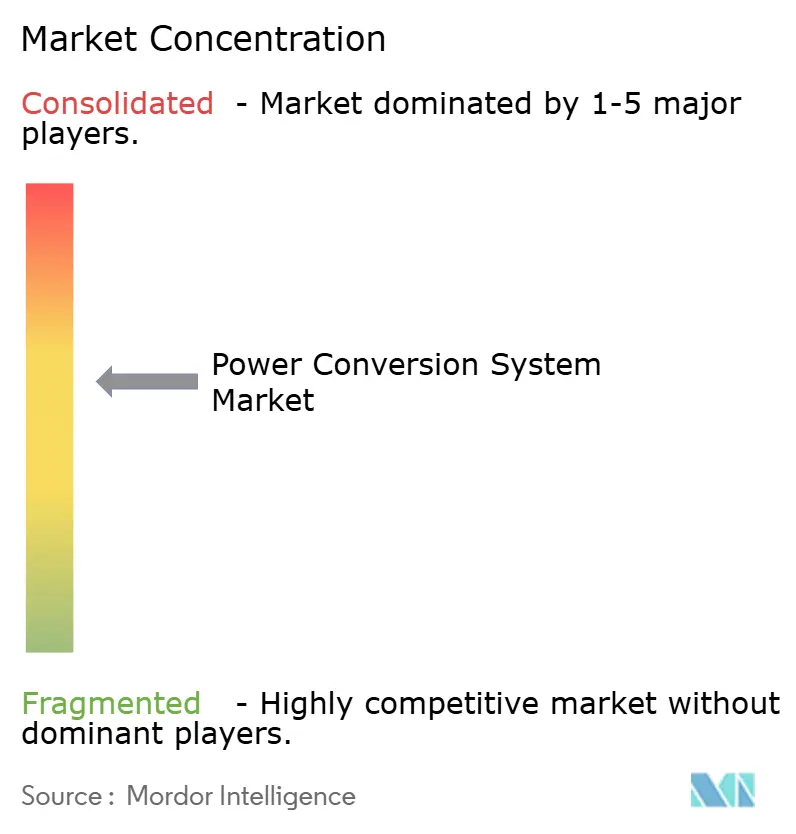
Il mercato dei sistemi di conversione di potenza è moderatamente consolidato. ABB, Siemens Energy, GE Vernova, Hitachi Energy, Sungrow, Delta Electronics, Schneider Electric e Huawei competono per i principali progetti basandosi sulle capacità dei prodotti, sulla copertura delle certificazioni e sulla solidità finanziaria. Sungrow ha ottenuto la certificazione VDE FNN Prototype per i suoi sistemi SC210HX nel luglio 2026, che le consente di accedere ai progetti di accumulo per la rete elettrica in Germania. Requisiti di approvazione analoghi includono le certificazioni UL in Nord America e la conformità alla norma IEC 62477 nei progetti globali. Questi standard rendono la certificazione una condizione pratica per l'accesso al mercato.
Le acquisizioni hanno aiutato le aziende consolidate ad ampliare i propri portafogli nel mercato dei sistemi di conversione di potenza. ABB ha acquisito la divisione di elettronica di potenza di Gamesa Electric nel 2025 e ha lanciato il suo portafoglio Proteus nel giugno 2026, che include inverter centralizzati da 4.7 MVA con un'efficienza di conversione del 99.45%. Hitachi Energy ha acquisito l'azienda spagnola Eks Energy all'inizio del 2025 per aggiungere capacità di conversione di potenza e inverter per l'accumulo di energia tramite batterie e l'integrazione di fonti rinnovabili. Queste operazioni portano la progettazione per la formazione della rete, la tecnologia al carburo di silicio e le capacità di controllo digitale a fornitori più grandi. Ciò consente alle utility e agli sviluppatori di accedere a portafogli di apparecchiature più ampi da un numero minore di fornitori.
Le nuove architetture dei data center stanno creando competizione tra i fornitori tradizionali di convertitori e le aziende di semiconduttori. Texas Instruments, Navitas e Wolfspeed possono fornire progetti di riferimento che riducono il lavoro di progettazione dei sistemi per gli sviluppatori di data center. La piattaforma EnerNeo di Sungrow e i progetti di gruppi di continuità CC di SolarEdge dimostrano come gli specialisti stiano cercando di affermarsi nel settore della conversione di potenza per i data center. Sungrow e TÜV Rheinland hanno pubblicato a luglio 2026 standard quantitativi di affidabilità per gli inverter fotovoltaici, che possono rafforzare la differenziazione basata sulle prestazioni.
Leader del settore dei sistemi di conversione di potenza
Huawei Technologies Co., Ltd.
Sungrow Alimentazione Co., Ltd.
ABB
Schneider SE elettrico
Hitachi Energia Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Sungrow ha lanciato EnerNeo, un trasformatore a stato solido da 3 MW sviluppato internamente per applicazioni di data center basate sull'intelligenza artificiale, in grado di convertire direttamente la corrente alternata da 10-13.8 kV in corrente continua da 800 V con un'efficienza di conversione del 98.5% e una densità di potenza di 312 kW/m². L'azienda ha contemporaneamente firmato accordi quadro di fornitura con HEC Technology e ZDATA.
- Luglio 2026: i sistemi di conversione di potenza della serie SC210HX di Sungrow hanno ricevuto la certificazione di prototipo VDE FNN tedesca da TÜV Rheinland, diventando i primi sistemi di accumulo di energia a superare i requisiti prestazionali specificati in Germania per la connessione e la formazione della rete.
- Luglio 2026: Sungrow e TÜV Rheinland hanno pubblicato congiuntamente gli standard quantitativi di affidabilità a lungo termine per gli inverter fotovoltaici, 2 PfG 3325 e 2 PfG 3328 Parte 2, in occasione di Intersolar Europe 2026 a Monaco di Baviera.
- Giugno 2026: ABB ha lanciato il suo portafoglio di sistemi di conversione di potenza Proteus a Intersolar Europe 2026, che comprende inverter centralizzati da 4.7 MVA con un'efficienza di conversione del 99.45% e sistemi di conversione di potenza bidirezionali (PCS) per sistemi di accumulo di energia (BESS) su larga scala.
Ambito del rapporto sul mercato globale dei sistemi di conversione di potenza
I sistemi di conversione di potenza sono sistemi di elettronica di potenza che convertono l'energia elettrica tra corrente alternata (AC) e corrente continua (DC), o tra diversi livelli di tensione e frequenza. Controllano il flusso, la qualità e la direzione dell'energia elettrica per applicazioni quali l'accumulo di energia, le energie rinnovabili, i veicoli elettrici, i sistemi industriali e le infrastrutture di rete.
Il mercato dei sistemi di conversione di potenza (PCS) è segmentato per tipo di convertitore, applicazione, componente, utente finale e area geografica. Per tipo di convertitore, il mercato è segmentato in AC-DC, DC-DC, DC-AC e AC-AC. Per applicazione, il mercato è segmentato in sistemi di accumulo di energia a batteria (BESS), energie rinnovabili, ricarica di veicoli elettrici, aziende elettriche e data center. Per componente, il mercato è segmentato in semiconduttori di potenza, controller, condensatori, trasformatori e altri componenti. Per utente finale, il mercato è segmentato in aziende elettriche, settore industriale, commerciale e residenziale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei sistemi di conversione di potenza in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Convertitori AC-DC |
| Convertitori DC-DC |
| Convertitori da CC a CA (Inverter) |
| Convertitori AC-AC |
| Sistemi di accumulo di energia della batteria (BESS) |
| Sistemi di energia rinnovabile |
| Veicoli elettrici e infrastrutture di ricarica |
| Aziende elettriche e centrali elettriche |
| Data Center e telecomunicazioni |
| Altre applicazioni |
| Semiconduttori di potenza |
| Controllori e circuiti integrati |
| Condensatori e induttori |
| la saga Transformers |
| Altro |
| Elettricita, Gas Ed Acqua |
| Industriale |
| Commerciale |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di convertitore | Convertitori AC-DC | |
| Convertitori DC-DC | ||
| Convertitori da CC a CA (Inverter) | ||
| Convertitori AC-AC | ||
| Per Applicazione | Sistemi di accumulo di energia della batteria (BESS) | |
| Sistemi di energia rinnovabile | ||
| Veicoli elettrici e infrastrutture di ricarica | ||
| Aziende elettriche e centrali elettriche | ||
| Data Center e telecomunicazioni | ||
| Altre applicazioni | ||
| Per componente | Semiconduttori di potenza | |
| Controllori e circuiti integrati | ||
| Condensatori e induttori | ||
| la saga Transformers | ||
| Altro | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Industriale | ||
| Commerciale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la domanda di sistemi di conversione di potenza?
L'accumulo di energia tramite batterie, gli impianti solari su larga scala, il fabbisogno energetico dei data center per l'intelligenza artificiale e le esigenze di ricarica dei veicoli elettrici stanno incrementando la domanda di apparecchiature di conversione.
Quanto è grande il mercato dei sistemi di conversione di potenza?
Il mercato dei sistemi di conversione di potenza ha un valore di 8.56 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 11.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.06%.
Quale applicazione presenta le migliori prospettive di crescita?
Nel 2025 BESS deteneva il 44.8% del fatturato e si prevede che crescerà a un tasso annuo composto dell'8.2% fino al 2031.
Perché i convertitori DC-DC stanno acquisendo sempre più importanza?
I sistemi per data center a 800 V CC e i caricabatterie per veicoli elettrici ad alta potenza necessitano di una conversione CC-CC compatta ed efficiente ad alte frequenze di commutazione.
Quale regione è leader nella domanda di sistemi di conversione di potenza?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 58.1% del fatturato e si prevede che crescerà a un tasso annuo composto del 6.5% fino al 2031.
Quali sono i fattori che limitano la realizzazione del progetto?
La disponibilità di trasformatori e cavi, la conformità alle normative di rete e i requisiti di sicurezza informatica possono ritardare l'approvvigionamento e l'installazione.


