

Dimensioni e quota del mercato dell'amido di patate
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
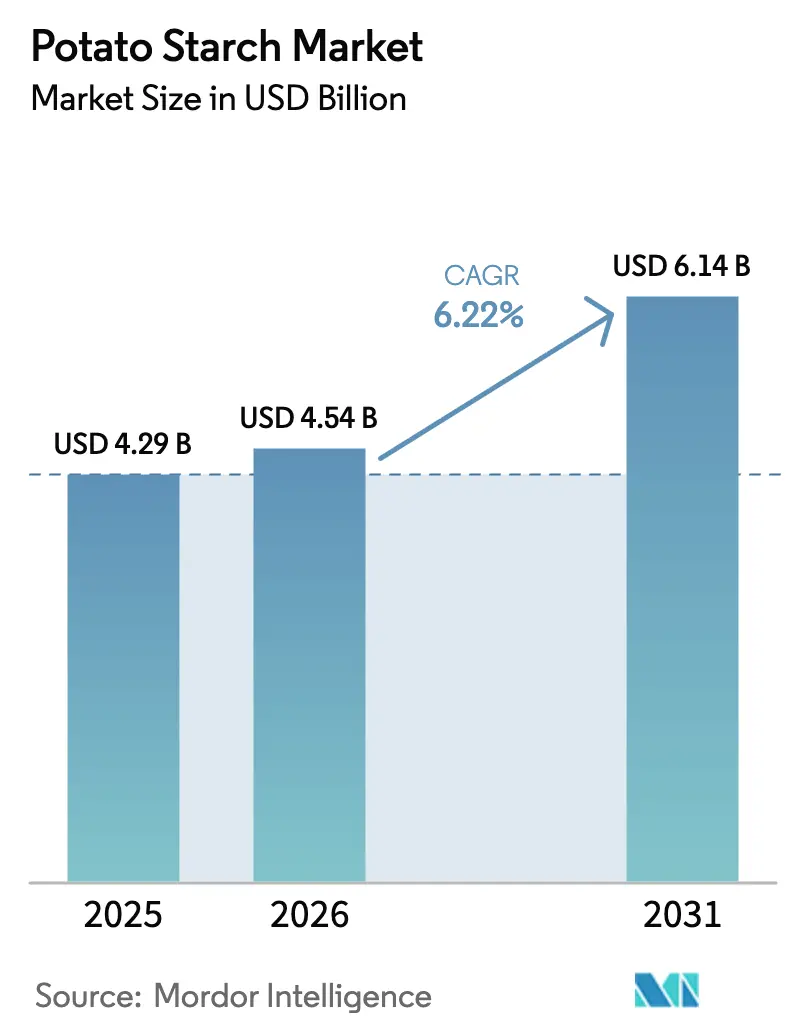
| Dimensione del mercato (2026) | 4.54 miliardo di dollari |
| Dimensione del mercato (2031) | 6.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.22% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
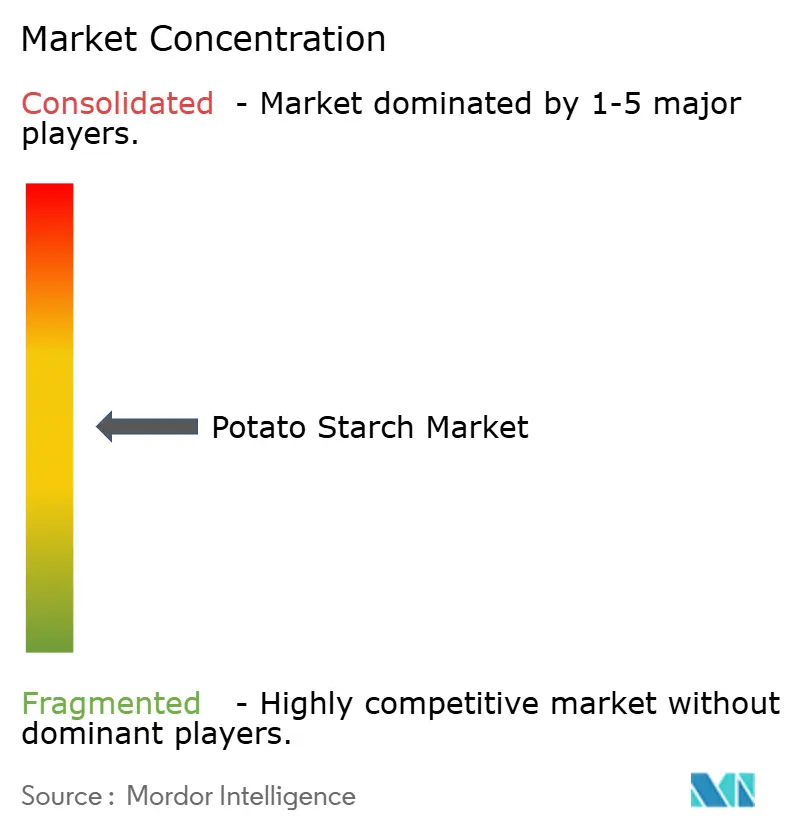
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'amido di patate di Mordor Intelligence
Si prevede che il mercato dell'amido di patate crescerà da 4.29 miliardi di dollari nel 2025 a 4.54 miliardi di dollari nel 2026, raggiungendo i 6.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.22% nel periodo 2026-2031. L'espansione del mercato è trainata dai produttori alimentari che mirano a bilanciare i requisiti di etichettatura pulita con le prestazioni funzionali. Questa tendenza è particolarmente significativa in quanto le piattaforme di fermentazione di precisione adottano sempre più gradi di amido a bassissimo contenuto proteico come materia prima microbica. I gradi speciali di amido di patate, progettati per resistere a cicli di sterilizzazione in autoclave, processi ad alto taglio e ripetuti cicli di congelamento e scongelamento, stanno sostituendo l'amido nativo di base in applicazioni come salse, piatti pronti e formaggi vegetali. Inoltre, la certificazione biologica e il posizionamento non OGM sono diventati fattori critici di resilienza dei prezzi in categorie come alimenti per l'infanzia, prodotti da forno di alta qualità e alternative ai latticini. Il panorama competitivo si sta facendo sempre più agguerrito, poiché gli amidi di tapioca e di pisello offrono proprietà di fusione, elasticità e trasparenza simili a un costo inferiore. Questa concorrenza sta spingendo i fornitori di amido di patate a concentrarsi sul miglioramento dell'efficienza dei processi, sull'innovazione degli amidi resistenti e sull'implementazione di miglioramenti in termini di sostenibilità.
Punti chiave del rapporto
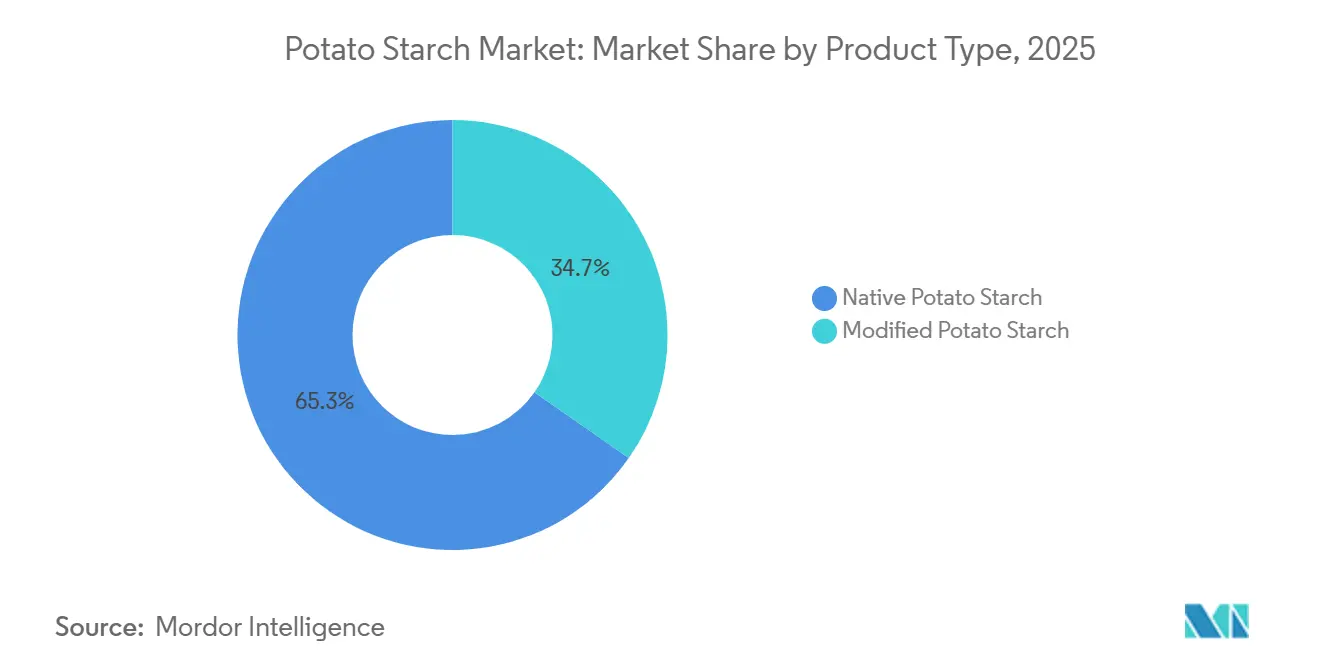
- Per tipologia di prodotto, l'amido di patate nativo deteneva la quota di mercato maggiore, pari al 64.96%, nel 2025, mentre le varianti modificate stavano crescendo a un tasso di crescita annuo composto (CAGR) del 7.82% fino al 2031.
- Per loro natura, le varietà convenzionali rappresentavano l'87.56% del mercato dell'amido di patate nel 2025, ma si prevede che le varietà biologiche registreranno un tasso di crescita annuo composto (CAGR) del 7.95% fino al 2031.
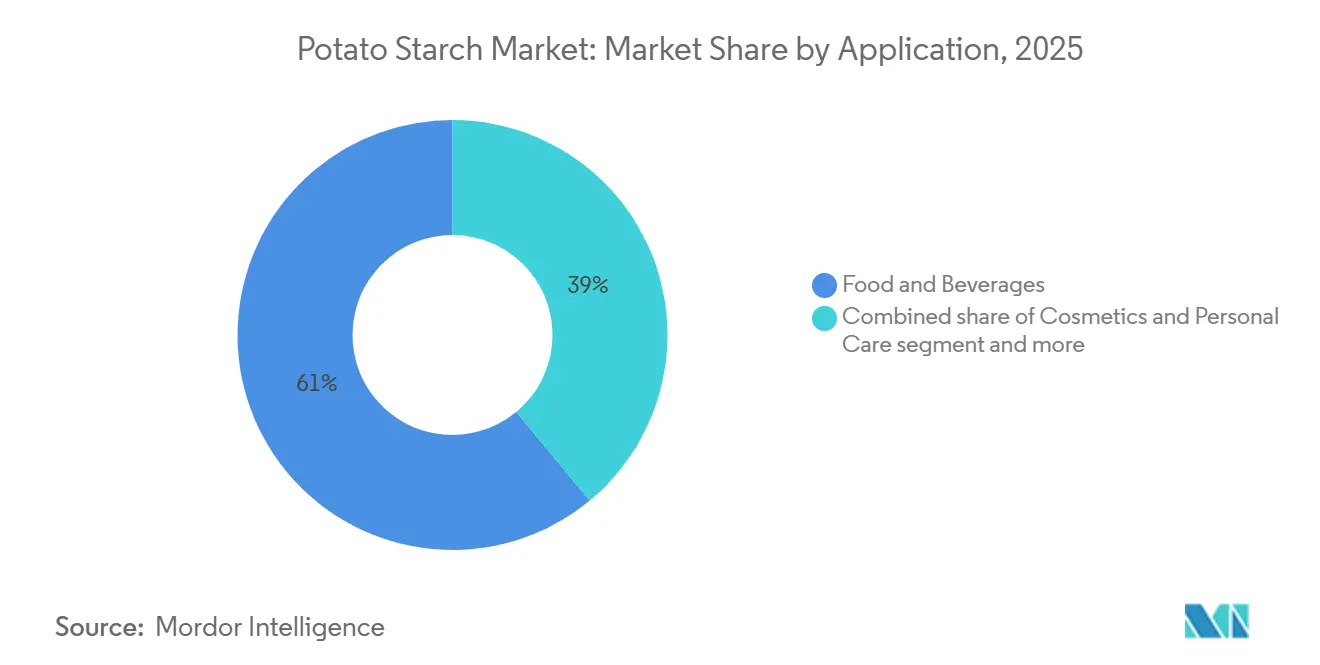
- Per tipologia di prodotto, nel 2025 il settore alimentare e delle bevande ha rappresentato il 61.02% del fatturato, mentre si prevede che il settore cosmetico e della cura della persona crescerà a un tasso annuo composto del 6.86% fino al 2031.
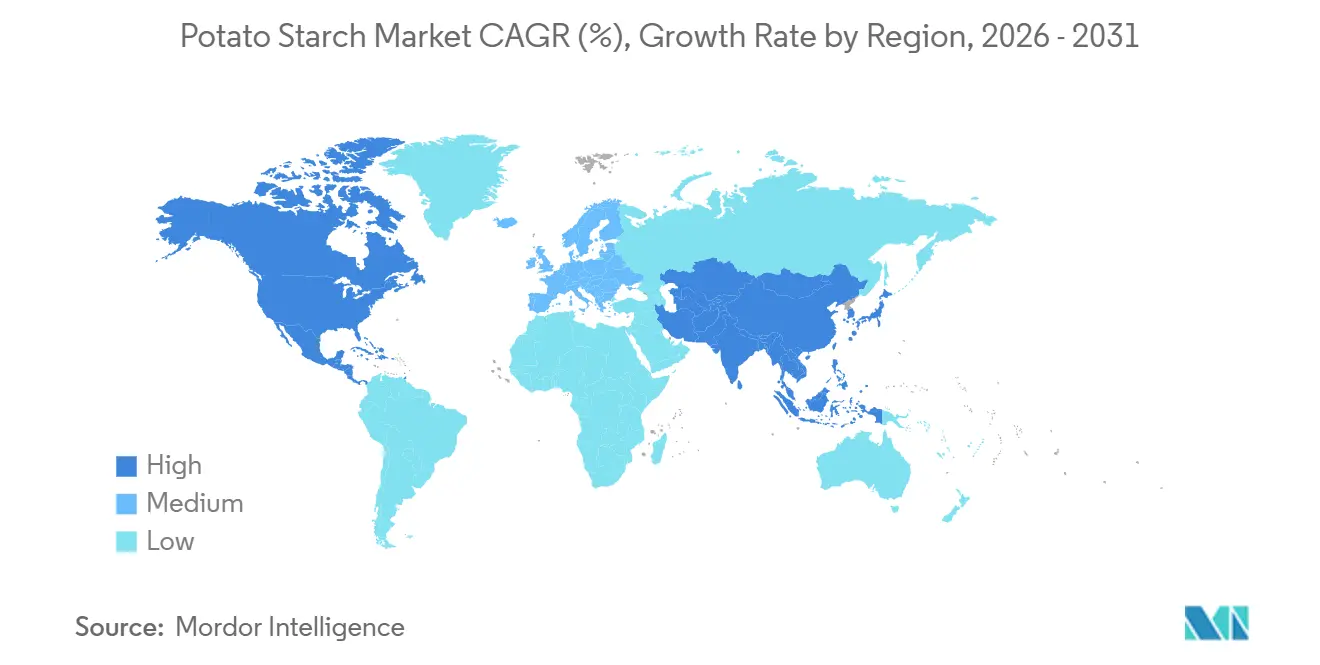
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 41.09% del mercato dell'amido di patate; la regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.57% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'amido di patate
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità degli ingredienti senza glutine | + 0.8% | Globale, con concentrazione in Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Crescente domanda di alimenti trasformati e pronti | + 1.2% | Presente a livello globale, con una presenza più forte nei centri urbani dell'Asia-Pacifico e in Nord America. | A breve termine (≤ 2 anni) |
| Adozione crescente di ingredienti vegetali e vegani | + 1.0% | Mercati urbani del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi tecnologici nell'estrazione e nella lavorazione | + 0.7% | Europa (Germania, Paesi Bassi, Belgio), Nord America | A lungo termine (≥ 4 anni) |
| Posizionamento biologico e non OGM | + 0.6% | Nord America, adozione precoce in Australia | Medio termine (2-4 anni) |
| Domanda di amido a bassissimo contenuto proteico come materia prima per la fermentazione di precisione | + 0.5% | Nord America, Singapore, Israele (centri di fermentazione di precisione) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità degli ingredienti senza glutine
I produttori di prodotti senza glutine utilizzano sempre più spesso l'amido di patate grazie alla sua eccellente capacità di legare l'acqua e al suo sapore neutro. Questo approccio contribuisce a replicare la morbidezza della mollica e la capacità di trattenere l'umidità tipiche del glutine di frumento. La sostituzione del 10-20% degli ingredienti con amido di patate in pane e torte senza glutine consente ai produttori di ottenere una consistenza desiderabile, evitando la sensazione pastosa in bocca spesso associata agli amidi di mais o di riso. Inoltre, l'amido di patate offre proprietà anti-invecchiamento che prolungano la durata di conservazione dei prodotti da forno confezionati. I suoi vantaggi funzionali sono particolarmente significativi nei prodotti surgelati senza glutine, dove la sua stabilità al congelamento e allo scongelamento previene la sineresi e preserva l'integrità strutturale lungo tutta la catena del freddo di distribuzione. Secondo la Celiac Disease Foundation, entro il 2025, oltre il 70% delle persone affette da celiachia non riceverà una diagnosi e non saranno disponibili trattamenti al di là di una dieta priva di glutine.[1]Fonte: Celiac Disease Foundation, "RAPPORTO ANNUALE 2025", celiac.orgLa prevalenza della celiachia nelle popolazioni occidentali, unita alla crescente adozione di diete senza glutine per i presunti benefici per la salute, sta ampliando il mercato. Questo cambiamento non riguarda solo i pazienti con diagnosi di celiachia, ma anche i consumatori attenti alla salute disposti a pagare un prezzo maggiorato per alternative da forno con etichetta pulita. Miscelando l'amido di patate con amido di tapioca o di mais, i formulisti possono ottenere un equilibrio ottimale. Questa combinazione integra la struttura rigida fornita dal mais con l'elasticità della patata, consentendo lo sviluppo di sistemi multi-amido che soddisfano sia le esigenze sensoriali che quelle di lavorazione nelle linee di produzione senza glutine ad alto volume.
Crescente domanda di alimenti trasformati e pronti
L'urbanizzazione e l'aumento delle famiglie con doppio reddito stanno alimentando la domanda di pasti pronti, piatti surgelati e zuppe a lunga conservazione. Questi prodotti dipendono da amidi in grado di resistere alla sterilizzazione in autoclave, ai cicli di congelamento e scongelamento e alla conservazione prolungata a temperatura ambiente senza subire retrogradazione o trasudazione. Nel 2024, la Banca Mondiale ha riportato che il 57.7% della popolazione mondiale viveva in aree urbane.[2]Fonte: Banca Mondiale, "Scheda dati sulla popolazione mondiale", worldbank.orgL'amido di patate, grazie al suo elevato contenuto di amilopectina (75-80% di amilopectina rispetto al 20-25% di amilosio), crea gel lisci e lucidi con una sineresi minima. Questa proprietà lo rende l'addensante preferito per salse, sughi e yogurt alternativi al latte di alta qualità, dove l'aspetto visivo e la viscosità che riveste il cucchiaio sono indicatori chiave di qualità per i consumatori. La crescente classe media nella regione Asia-Pacifico, in particolare in Cina e India, sta incrementando la domanda di alimenti pronti in stile occidentale come noodles istantanei, barrette snack e curry per microonde. Questi prodotti sfruttano la disperdibilità dell'amido di patate e la sua gelatinizzazione a bassa temperatura (58-65 °C) per garantire una rapida idratazione e una consistenza uniforme durante la lavorazione industriale in lotti. I produttori apprezzano l'amido di patate per il suo pH neutro (5-7) e l'assenza di sapori sgradevoli, che semplificano la formulazione per applicazioni sia salate che dolci senza la necessità di agenti mascheranti o aggiustamenti del sapore. Il passaggio dalla cucina tradizionale ai cibi pronti è particolarmente evidente nelle città di secondo e terzo livello in tutta l'Asia. In queste aree, l'espansione della grande distribuzione moderna e il miglioramento delle infrastrutture della catena del freddo stanno consentendo la distribuzione su larga scala di alimenti surgelati. Questa tendenza sta alimentando una crescita costante della domanda di amidi funzionali, che contribuiscono a ottenere consistenze di qualità da ristorante nei piatti riscaldati a casa.
Adozione crescente di ingredienti vegetali e vegani
L'amido di patate, noto per le sue proprietà filmogene e gelificanti, affronta le sfide tecniche delle alternative vegetali a latticini e carne, tra cui la stabilità dell'emulsione, l'elasticità e la capacità di trattenere l'umidità negli hamburger. CheeseMaker CF66 di KMC, lanciato a novembre 2024 e finalista ai Fi Innovation Awards 2024, consente ai formulisti di incorporare fino all'8% di proteine vegetali (da piselli e fave) nei formaggi vegani, mantenendo al contempo caratteristiche di fusione ed elasticità simili a quelle della mozzarella tradizionale. ETENIA di Avebe, un amido di patate termoreversibile, permette di sostituire il 3% di grassi del latte o l'1% di proteine del latte con un'inclusione dell'1% sia nelle formulazioni a base di latte che in quelle alternative. Questo approccio riduce i costi degli ingredienti, preservando al contempo una consistenza cremosa e un'etichetta pulita. L'amido di patate apporta benefici anche alle carni vegetali, grazie alla sua capacità di trattenere l'acqua del 74.95% (come confermato da studi sottoposti a revisione paritaria), legando l'umidità durante la cottura e mitigando la consistenza secca e friabile che storicamente ha limitato l'accettazione dei sostituti della carne. Con l'aumento della produzione di proteine senza derivati animali tramite fermentazione di precisione, cresce anche la domanda di amido di patate a bassissimo contenuto proteico (meno dello 0.1% di proteine). Questo amido funge da fonte di carbonio e azoto per la fermentazione microbica, creando un segmento di nicchia ma di alto valore. Questo segmento spunta prezzi premium e garantisce accordi di fornitura a lungo termine con startup biotecnologiche che sviluppano proteine di nuova generazione derivate da latte e uova. Nel 2025, il Good Food Institute ha riportato che il 24% degli americani consumava carne vegetale frequentemente o occasionalmente, almeno una volta al mese.[3]Fonte: The Good Food Institute, "Consumer-Snapshot-Plant-Based-Meat-in-the-US", gfi.orgQuesti trend di consumo evidenziano la crescente importanza dell'amido di patate nel settore alimentare a base vegetale, in continua espansione.
Progressi tecnologici nell'estrazione e nella lavorazione
Dal 2024 al 2026, l'attività brevettuale evidenzia una crescente attenzione verso gli amidi speciali con funzionalità personalizzate. Nel 2025, Roquette ha ottenuto un brevetto statunitense (12,247,088) che descrive un processo di modifica termica. Questo processo aumenta il contenuto di amido resistente al 60-66%, con particolare attenzione alle applicazioni per la salute intestinale negli alimenti funzionali e nell'alimentazione degli animali domestici, dove le fibre prebiotiche hanno un prezzo elevato. Analogamente, un brevetto cinese (CN111171163A) introduce configurazioni di separatori idrociclonici. Queste configurazioni migliorano la purezza dell'amido a oltre il 99%, riducendo al contempo il consumo di acqua grazie al ricircolo dei flussi di processo. Questo approccio soddisfa gli elevati standard qualitativi degli eccipienti farmaceutici e affronta le sfide della sostenibilità nelle regioni con scarsità d'acqua. L'automazione avanzata del reattore garantisce la coerenza tra i lotti, minimizzando l'errore umano, aspetto fondamentale per gli amidi di grado farmaceutico. Questi amidi devono soddisfare i rigorosi requisiti delle monografie USP e della Farmacopea Europea in merito al potere di rigonfiamento (40.74 g/g), alla capacità di ritenzione idrica e alla solubilità. Inoltre, è in aumento l'adozione di sistemi idrici a circuito chiuso e di modifiche a base enzimatica, che sostituiscono la reticolazione chimica. Questi progressi consentono ai trasformatori di produrre "amidi modificati a etichetta pulita" che soddisfano la domanda dei consumatori di una lavorazione minima, pur mantenendo la stabilità al congelamento-scongelamento e la resistenza al taglio essenziali per la produzione alimentare industriale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle patate crude | -0.9% | Globale, acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Concorrenza da parte di amidi alternativi (mais, manioca, grano) | -1.1% | Globale, più forte in Asia-Pacifico e America Latina | Medio termine (2-4 anni) |
| L'onere dei costi per la mitigazione dell'acrilammide nell'UE grava sui produttori di fritture e prodotti da forno. | -0.4% | Europa | Medio termine (2-4 anni) |
| Processo di certificazione lento e costoso per l'amido di patate biologico | -0.3% | Nord America e UE, emergenti in Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle patate crude
I dati del FAO AgriPrice Monitor indicano che entro giugno 2026 i prezzi delle patate sono aumentati del 12.4% su base annua. Le patate destinate alla trasformazione nell'UE hanno raggiunto i 28.70 euro per 100 kg, con un incremento del 9.2%, mentre i prezzi delle patate da chip negli Stati Uniti sono aumentati del 14.6%, arrivando a 32.40 dollari per quintale. Questi aumenti di prezzo hanno compresso i margini dei trasformatori di amido, spingendo alcuni operatori a reindirizzare i tuberi di qualità inferiore dall'estrazione dell'amido all'alimentazione animale o alla produzione di biogas. Le perturbazioni della resa dovute a fattori climatici, come la siccità nelle principali regioni di coltivazione europee e le piogge eccessive in Nord America, hanno ridotto le rese medie. Inoltre, le perdite post-raccolta, causate dal marciume durante la conservazione e dai danni meccanici durante la movimentazione, hanno superato le medie storiche. Durante il picco dei prezzi del 2026, i trasformatori con contratti a lungo termine a prezzo fisso hanno subito un'erosione dei margini, mentre quelli che si affidavano agli acquisti spot hanno dovuto affrontare un aumento dei costi dei fattori produttivi che ha superato la loro capacità di trasferirli ai produttori alimentari vincolati da accordi di fornitura annuali. La deperibilità delle patate e i limiti di conservazione, da 6 a 9 mesi in condizioni controllate, aggravano ulteriormente la volatilità dei prezzi. A differenza dei cereali, che possono essere conservati per diversi anni, le patate non possono essere accumulate per proteggersi dalle fluttuazioni di prezzo.
Concorrenza da parte di amidi alternativi (mais, manioca, grano)
La Thailandia esporta annualmente 5.3 milioni di tonnellate di amido di tapioca, pari al 47% del commercio globale di amido di manioca. Questo amido di tapioca, il cui prezzo è inferiore del 15-25% rispetto all'amido di patate, si distingue per il sapore neutro, l'elevata trasparenza e la superiore stabilità al congelamento e allo scongelamento. Di conseguenza, sta conquistando quote di mercato in settori come i piatti pronti surgelati, i formaggi vegani e le glasse per snack, dove le sue prestazioni funzionali possono essere efficacemente replicate con miscele modificate. La regione Asia-Pacifico contribuisce per circa il 72% alla produzione nazionale di amido di tapioca. La coltivazione globale di manioca supera i 313 milioni di tonnellate, concentrate principalmente nelle regioni tropicali come Thailandia, Vietnam, Indonesia e Nigeria. Queste regioni beneficiano di cicli di coltivazione durante tutto l'anno e di costi di manodopera inferiori, il che offre un vantaggio strutturale in termini di costi rispetto alla produzione di patate nelle zone temperate. L'amido di mais, pur avendo una stabilità al congelamento-scongelamento inferiore e tendendo ad essere opaco, domina le applicazioni di largo consumo, come l'apprettatura della carta, la finitura tessile e gli adesivi, grazie al suo costo inferiore e alle economie di scala degli impianti integrati di macinazione a umido del mais, che producono anche dolcificanti, etanolo e mangimi per animali. Gli amidi di tapioca modificati stanno progressivamente sostituendo l'amido di patate nelle applicazioni di formaggi vegetali. L'amido di piselli PURITY® P di Ingredion, insieme ad altri agenti testurizzante a base di tapioca, offre proprietà di elasticità a fusione comparabili a costi di formulazione inferiori. Questa tendenza sta spingendo i fornitori di amido di patate a privilegiare il posizionamento "clean label" e la certificazione biologica piuttosto che la superiorità funzionale.
Analisi del segmento
Per tipologia di prodotto: le varianti modificate guadagnano terreno man mano che i produttori richiedono stabilità dell'autoclave
Le previsioni indicano che l'amido di patate modificato registrerà un robusto tasso di crescita annuo composto (CAGR) del 7.82% fino al 2031, superando significativamente la crescita complessiva del mercato dell'amido di patate. Questa crescita è attribuibile principalmente alle prestazioni superiori dei gradi trattati con enzimi e ossidati, che dimostrano un'eccezionale resistenza alla sterilizzazione, alle forze di taglio e ai cicli di congelamento e scongelamento. L'innovativo reattore ROxy di Emsland svolge un ruolo fondamentale in questo segmento, migliorando la produzione di amidi speciali e riducendo al contempo il consumo energetico del 12%. Questo progresso posiziona Emsland come fornitore competitivo in termini di costi sul mercato. Inoltre, il brevetto rivoluzionario di Roquette sull'amido resistente ha aumentato il contenuto di RS2 al 66%, consentendo all'azienda di penetrare nicchie di mercato di alto valore come la salute intestinale e l'alimentazione degli animali domestici, entrambe caratterizzate da prezzi elevati.
Nel 2025, l'amido di patate nativo ha mantenuto una quota di mercato dominante del 64.96%, trainata dal suo forte appeal nelle applicazioni "clean label", in particolare nei prodotti da forno senza glutine e negli alimenti per l'infanzia. La prevista eliminazione dell'amido di mais biologico dal mercato statunitense dovrebbe rafforzare ulteriormente questo segmento. Tuttavia, le varietà non modificate di amido di patate presentano delle limitazioni, come la suscettibilità alla retrogradazione, che ne limita l'utilizzo nei piatti pronti surgelati. Per affrontare queste problematiche, i produttori stanno adottando una strategia di approvvigionamento duale che combina la semplicità dell'amido nativo, ideale per l'etichettatura, con l'affidabilità funzionale dell'amido modificato. Si prevede che questo approccio bilanciato rimarrà una tendenza chiave del mercato fino al 2031.
Per natura: la certificazione biologica sblocca prezzi premium nonostante le limitazioni dell'offerta
Si prevede che l'amido di patate biologico crescerà a un robusto tasso annuo composto (CAGR) del 7.95%, trainato dalla crescente domanda di ingredienti non OGM certificati in applicazioni quali alimenti per l'infanzia, prodotti da forno di alta qualità e alternative vegetali ai latticini. Il Nord Europa domina il panorama dell'offerta, sfruttando modelli di business cooperativi e i sussidi della Politica Agricola Comune (PAC) per ridurre i rischi associati alla transizione alla produzione biologica.
L'amido di patate convenzionale, che nel 2025 deteneva l'87.56% della quota di mercato, continua a beneficiare delle economie di scala. Tuttavia, sfide come la variabilità delle rese e l'applicazione di normative di sostenibilità più rigorose stanno spingendo i trasformatori ad ampliare la propria offerta con linee di prodotti speciali e biologici. Questa diversificazione strategica contribuisce a mitigare i rischi legati alle interruzioni dell'approvvigionamento di materie prime e alle pressioni sui margini di profitto.
Per applicazione: il settore cosmetico registra un'impennata grazie alla crescente popolarità delle formulazioni senza talco.
Nel 2025, il settore alimentare e delle bevande ha contribuito per il 61.02% al fatturato totale, evidenziando la grande versatilità dell'amido di patate in diverse applicazioni. Tra queste, il suo utilizzo in salse, alternative ai latticini, leganti per la carne e prodotti da forno senza glutine. Un esempio significativo è CheeseMaker CF66 di KMC, un grado funzionale specializzato che consente l'inclusione fino all'8% di proteine vegetali nelle formulazioni di formaggi vegani, sottolineando le applicazioni innovative e in continua espansione dell'amido di patate.
Nel settore cosmetico e della cura della persona, che si prevede crescerà a un tasso annuo composto del 6.86%, le polveri di fecola di patate stanno progressivamente sostituendo il talco. Queste polveri non solo assorbono efficacemente il sebo, ma conferiscono anche alla pelle una texture liscia e setosa, migliorando l'aspetto del prodotto. Inoltre, i derivati idrogenati della fecola di patate migliorano la tenuta dei cosmetici colorati, mentre la loro natura biodegradabile si allinea alla crescente domanda di prodotti ecocompatibili e sostenibili. A ciò si aggiungono le opportunità di crescita in mercati di nicchia come quello farmaceutico e dei mangimi per animali. Ciò è particolarmente evidente nella crescente domanda di frazioni di amido resistente e concentrati proteici, derivati da sottoprodotti di processo, che diversificano ulteriormente le applicazioni della fecola di patate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dell'amido di patate
Nel 2025, l'Europa deteneva il 41.09% della quota di mercato globale dell'amido di patate. Questo primato è stato sostenuto dai principali centri di produzione nell'Europa settentrionale e occidentale, in particolare in Germania, Paesi Bassi, Belgio e Polonia. Questi paesi contribuiscono in modo significativo alla produzione globale di amido di patate e beneficiano di modelli di trasformazione cooperativi, della vicinanza a clienti del settore alimentare e farmaceutico ad alto valore aggiunto e dei sussidi previsti dalla Politica Agricola Comune dell'UE, che promuovono la transizione al biologico e le pratiche agricole sostenibili. Inoltre, il Regolamento (UE) 2017/2158 della Commissione ha stabilito parametri di riferimento per la mitigazione dell'acrilammide pari a 500 µg/kg per le patatine fritte e 750 µg/kg per le patatine in busta. Tale regolamento impone ai trasformatori di adottare misure quali la scottatura a bassa temperatura, il pretrattamento con l'enzima asparaginasi e un'attenta selezione delle varietà. Tuttavia, questi costi di conformità gravano in modo sproporzionato sui piccoli produttori di patatine fritte e prodotti da forno, soprattutto nell'Europa meridionale e orientale.
Mercato dell'amido di patate nella regione Asia-Pacifico
Tra il 2026 e il 2031, si prevede che la regione Asia-Pacifico crescerà a un notevole tasso annuo composto (CAGR) del 7.57%, il più rapido tra tutte le regioni. Questa crescita è trainata dall'urbanizzazione, dall'aumento dei redditi della classe media e dalla crescente domanda di alimenti pronti in stile occidentale, come noodles istantanei, piatti pronti surgelati e snack bar. Questi prodotti richiedono amidi con rapida idratazione, stabilità al congelamento e scongelamento e consistenza costante per la lavorazione industriale. Cina e India presentano le maggiori opportunità di crescita, con le città di secondo e terzo livello che stanno vivendo una rapida espansione delle moderne infrastrutture di vendita al dettaglio e della catena del freddo. Questi sviluppi consentono la distribuzione su larga scala di alimenti surgelati, alimentando una domanda sostenuta di amidi funzionali. Tuttavia, la regione deve affrontare una forte concorrenza da parte dell'amido di tapioca. La Thailandia, che esporta 5.3 milioni di tonnellate all'anno, pari al 47% del commercio globale di amido di manioca, offre un sapore neutro e una stabilità al congelamento e scongelamento superiore. Con prezzi inferiori del 15-25% rispetto all'amido di patate, la tapioca sta guadagnando quote di mercato nei piatti pronti surgelati e nelle applicazioni per formaggi vegani, dove le sue proprietà funzionali possono sostituire l'amido di patate. La crescita della regione dipenderà dalla capacità dei fornitori di amido di patate di differenziarsi attraverso certificazioni biologiche, modifiche speciali come amidi resistenti e pregelatinizzati e partnership con piattaforme di fermentazione di precisione che sviluppano proteine senza origine animale che richiedono amido a bassissimo contenuto proteico come materia prima per la fermentazione.
Mercato dell'amido di patate nelle Americhe e in Medio Oriente e Africa
Il Nord America, il Sud America e il Medio Oriente e l'Africa si stanno affermando come aree di crescita. Il Nord America beneficia di una consolidata infrastruttura per la trasformazione alimentare, di mercati di esportazione per prodotti speciali a base di patate e della precoce adozione di tecnologie di fermentazione di precisione, che alimentano una domanda di nicchia di amido a bassissimo contenuto proteico come materia prima per la fermentazione microbica. Ad esempio, Ingredion ha annunciato un investimento di 50 milioni di dollari nel suo stabilimento di Cedar Rapids, in Iowa, destinato alla produzione di amidi industriali speciali per i settori dell'imballaggio e della carta. Questo investimento evidenzia una transizione verso imballaggi biodegradabili e materiali dell'economia circolare. In Sud America, l'industria dell'amido di patate si trova ad affrontare sfide quali la frammentazione della produzione, le limitazioni infrastrutturali e la concorrenza degli amidi di manioca e mais. Nel frattempo, il Medio Oriente e l'Africa lottano con vincoli di approvvigionamento dovuti alla scarsità d'acqua, alla limitata infrastruttura della catena del freddo e alla dipendenza dalle importazioni per soddisfare la domanda interna. Una modifica normativa da parte del National Organic Standards Board del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), che prevede l'eliminazione graduale dell'amido di mais convenzionale dall'elenco nazionale entro il 2027, dovrebbe stimolare la domanda a breve termine di amido di patate biologico in Nord America. Tuttavia, le limitazioni dell'offerta e un sovrapprezzo del 20-30% rispetto ai prodotti convenzionali potrebbero rappresentare delle difficoltà.
Panorama competitivo
Il mercato dell'amido di patate presenta una frammentazione moderata. Aziende come Royal Avebe, Emsland Group e Cargill detengono quote di mercato significative. Il loro predominio deriva dalle ampie dimensioni operative, dalle capacità di lavorazione avanzate e da un portafoglio prodotti diversificato che soddisfa una vasta gamma di applicazioni. Queste aziende hanno costruito solide reti di distribuzione e instaurato partnership a lungo termine con fornitori e clienti, elementi cruciali per il mantenimento della loro posizione di leadership sul mercato.
Per rimanere competitive, le aziende si stanno concentrando strategicamente sull'aumento della capacità produttiva, sull'adozione di pratiche sostenibili e sul potenziamento delle competenze tecnologiche. Una parte significativa dei loro investimenti è destinata a metodi di produzione biologica e al rispetto di rigorose normative ambientali. Il mercato offre notevoli opportunità di crescita in segmenti specializzati, come gli eccipienti farmaceutici, gli imballaggi biodegradabili e le applicazioni alimentari che richiedono proprietà specifiche dell'amido. Questi segmenti sono particolarmente attraenti grazie ai margini di profitto più elevati e alla crescente domanda di prodotti a base di amido personalizzati che soddisfino esigenze specifiche dei consumatori e dell'industria.
Nuovi operatori, tra cui aziende ad alta tecnologia che sviluppano metodi di lavorazione innovativi e piccole imprese che si rivolgono ai mercati biologici e di nicchia, stanno introducendo idee e soluzioni innovative nel settore. La crescente attenzione alla sostenibilità ambientale ha spinto le aziende a partecipare a iniziative come il programma Science Based Targets (SBOT), che mira a ridurre le emissioni di gas serra e a migliorare i profili di sostenibilità. Il successo in questo mercato richiede alle aziende di integrare efficacemente tecnologie di lavorazione avanzate con metodi di produzione tradizionali. Questo approccio consente la creazione di prodotti specializzati e ad alto valore aggiunto, mantenendo al contempo l'efficienza dei costi e il rispetto di rigorosi standard qualitativi, garantendo così la soddisfazione delle esigenze in continua evoluzione del mercato.
Leader del settore dell'amido di patate
-
KMC A/S-Kartoffelmelcentralen AMBA
-
Royal Avebe UA
-
Gruppo Emsland
-
Cargill, incorporata
-
Ingredion incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Emsland Group ha presentato Emjel® LC 15, un nuovo amido funzionale pensato appositamente per dolci vegani e vegetariani. Questo amido innovativo riproduce la consistenza e la semplicità di lavorazione della gelatina, consentendo la cottura in atmosfera controllata ed evitando le complessità dei sistemi ad alta energia o sottovuoto.
- Maggio 2025: KMC, azienda danese specializzata in ingredienti a base di patate, ha stretto una partnership con Daymer Ingredients per distribuire amidi di patate funzionali e a etichetta pulita nell'industria alimentare del Regno Unito. La partnership inizia con la distribuzione di amido di patate nativo e prevede di includere soluzioni specializzate e a base di amidi modificati. Questa collaborazione risponde alla crescente domanda di alternative vegetali, prive di allergeni e sostenibili a gelatina, uova e proteine del latte.
- Marzo 2025: Brenntag Specialties ha ampliato la sua partnership con Royal Avebe in Polonia. L'accordo consente a Brenntag di distribuire l'amido di patate e i derivati di Royal Avebe ai clienti del settore alimentare e nutrizionale in Polonia. Questa espansione estende la loro collaborazione esistente in diverse regioni europee ed è in linea con la strategia di ottimizzazione del portafoglio di Brenntag Specialties.
Ambito del rapporto sul mercato globale dell'amido di patate
L'amido di patate è un amido estratto dalle patate. Le cellule dei tuberi radicali della pianta di patata contengono leucoplasti. Il rapporto sul mercato dell'amido di patate è segmentato per tipologia di prodotto, natura, applicazione e area geografica. Per tipologia di prodotto, il mercato è segmentato in amido nativo e modificato. Per natura, il mercato è segmentato in amido convenzionale e biologico. Per applicazione, il mercato è segmentato in alimenti e bevande, mangimi per animali, prodotti farmaceutici e cosmetici. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
| Amido di patate nativo |
| Fecola di patate modificata |
| Convenzionale |
| Organic |
| Cibo e bevande | Panetteria e Confetteria |
| Snack e Prodotti Salati | |
| Alternative ai latticini | |
| Zuppe e Salse | |
| Lavorazione di carne e pesce | |
| Altro | |
| Mangimi per animali e nutrizione degli animali domestici | |
| Eccipienti farmaceutici | |
| Cosmetici e cura della persona |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per tipo di prodotto | Amido di patate nativo | |
| Fecola di patate modificata | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per Applicazione | Cibo e bevande | Panetteria e Confetteria |
| Snack e Prodotti Salati | ||
| Alternative ai latticini | ||
| Zuppe e Salse | ||
| Lavorazione di carne e pesce | ||
| Altro | ||
| Mangimi per animali e nutrizione degli animali domestici | ||
| Eccipienti farmaceutici | ||
| Cosmetici e cura della persona | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato globale dell'amido di patate entro il 2031?
Si prevede che raggiungerà i 6.14 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 6.22% tra il 2026 e il 2031.
Quale regione dovrebbe registrare la crescita più rapida della domanda di fecola di patate?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.57% fino al 2031, trainata dal crescente consumo di alimenti pronti in Cina e India.
Perché le varietà di fecola di patate modificata stanno guadagnando quote di mercato rispetto a quelle native?
Le varianti trattate con enzimi e ossidate resistono a sterilizzazione in autoclave, cicli di congelamento-scongelamento e processi ad alto taglio senza compromettere la loro etichettatura pulita, risultando quindi più adatte a piatti pronti, salse e formaggi vegani.
Quali sono le principali minacce competitive per i produttori di amido di patate?
Gli amidi di tapioca e di piselli, ora più economici, eguagliano la stabilità al congelamento e allo scongelamento e l'elasticità allo stato fuso in molte applicazioni, esercitando pressione sui prezzi delle soluzioni a base di patate, a meno che i fornitori non si differenzino con funzionalità o certificazioni speciali.


