

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
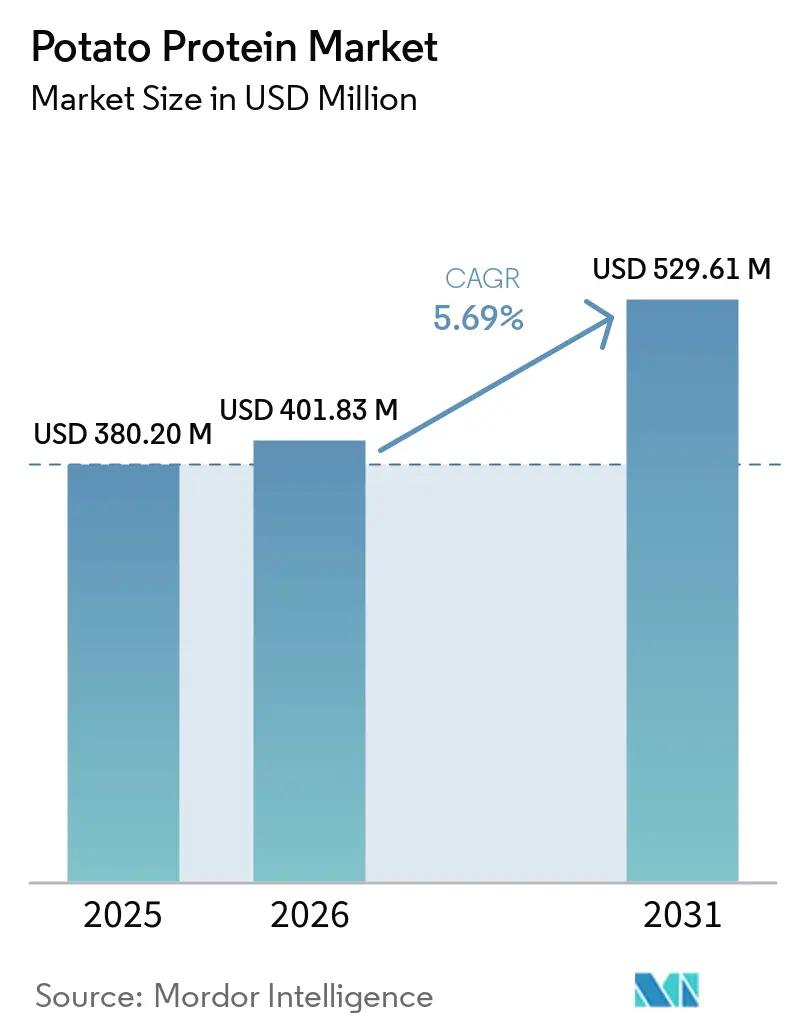
| Dimensione del mercato (2026) | USD 401.83 milioni |
| Dimensione del mercato (2031) | USD 529.61 milioni |
| Tasso di crescita (2026 - 2031) | 5.69% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
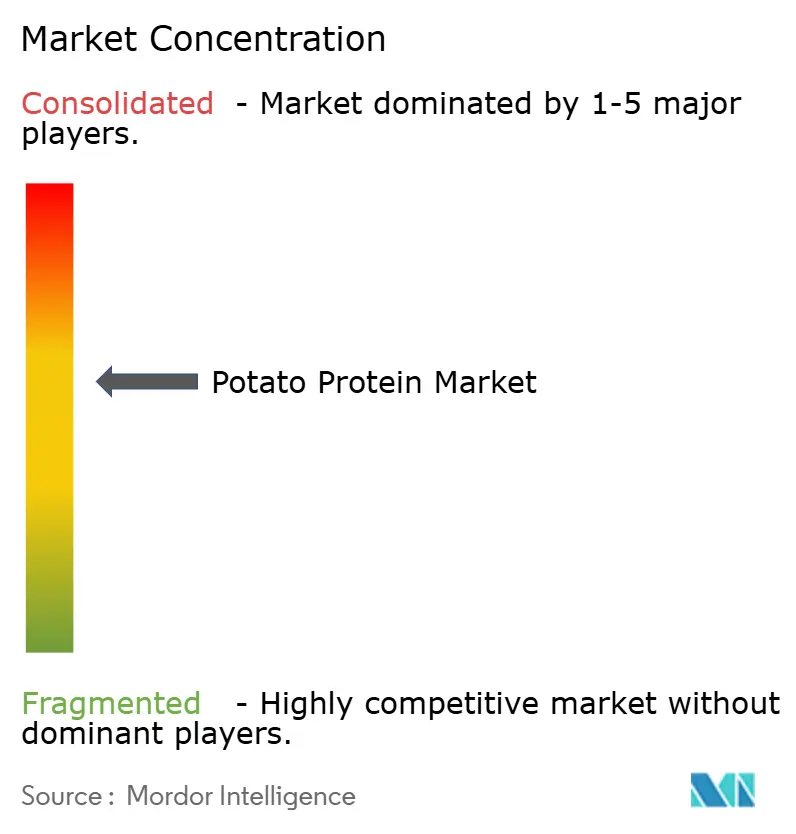
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle proteine della patata di Mordor Intelligence
Il mercato delle proteine di patata aveva un valore di 380.20 milioni di dollari nel 2025 e si prevede che crescerà da 401.83 milioni di dollari nel 2026 a 529.61 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.69% durante il periodo di previsione (2026-2031). La crescita del mercato è trainata dalla crescente adozione di diete a base vegetale, dalla domanda di ingredienti "clean label" e da metodi di lavorazione efficienti che utilizzano i sottoprodotti dell'amido di patata. I produttori alimentari utilizzano le proteine di patata in diverse applicazioni, tra cui alternative alla carne, sostituti dei latticini, prodotti da forno, bevande e prodotti per la nutrizione sportiva, contribuendo a prezzi di vendita più elevati e ad un'espansione delle applicazioni finali. Dati recenti sugli acquisti indicano che i marchi di piccole e medie dimensioni stanno aumentando i loro acquisti all'ingrosso, suggerendo una più ampia distribuzione delle attività di sviluppo del prodotto. Questa diversificazione della base clienti aiuta i fornitori a mantenere flussi di entrate stabili durante le fluttuazioni economiche.
Punti chiave del rapporto
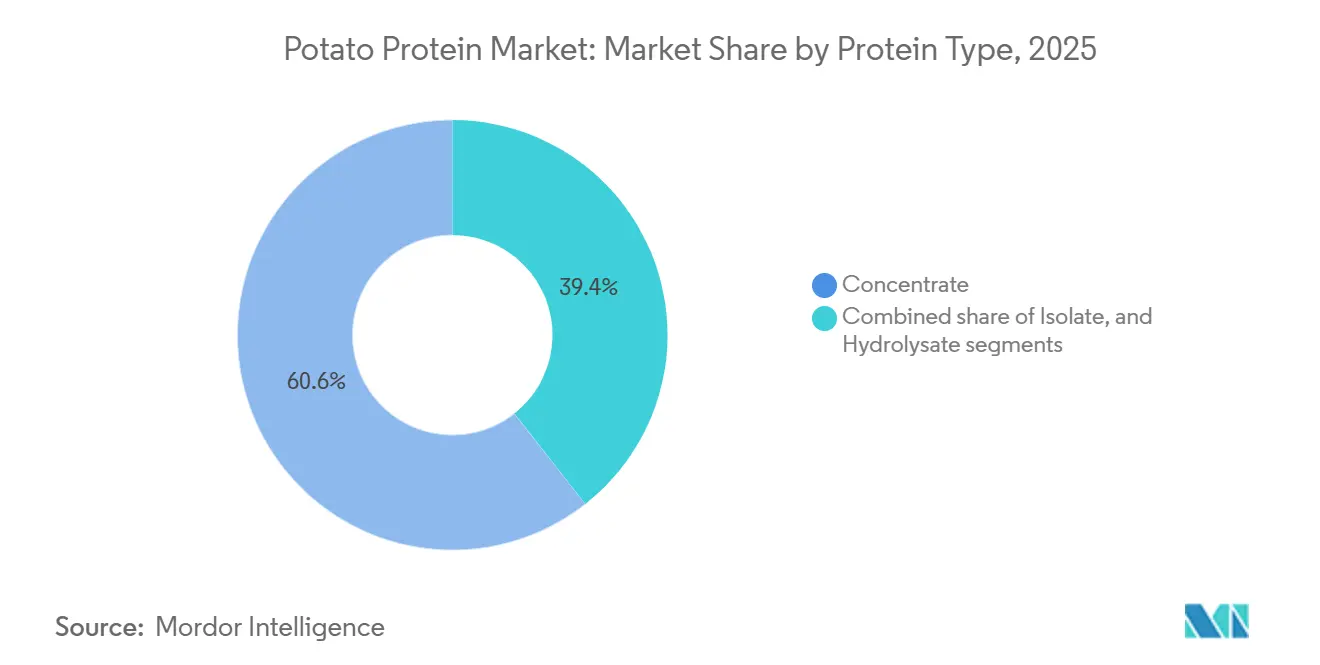
- Per tipologia di proteina, i concentrati detenevano il 60.62% della quota di mercato delle proteine di patata nel 2025, mentre si prevede che gli isolati cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.42% fino al 2031.
- Per sua natura, il mercato convenzionale deteneva l'87.74% nel 2025, mentre quello biologico è destinato a un CAGR del 9.96% entro il 2031.
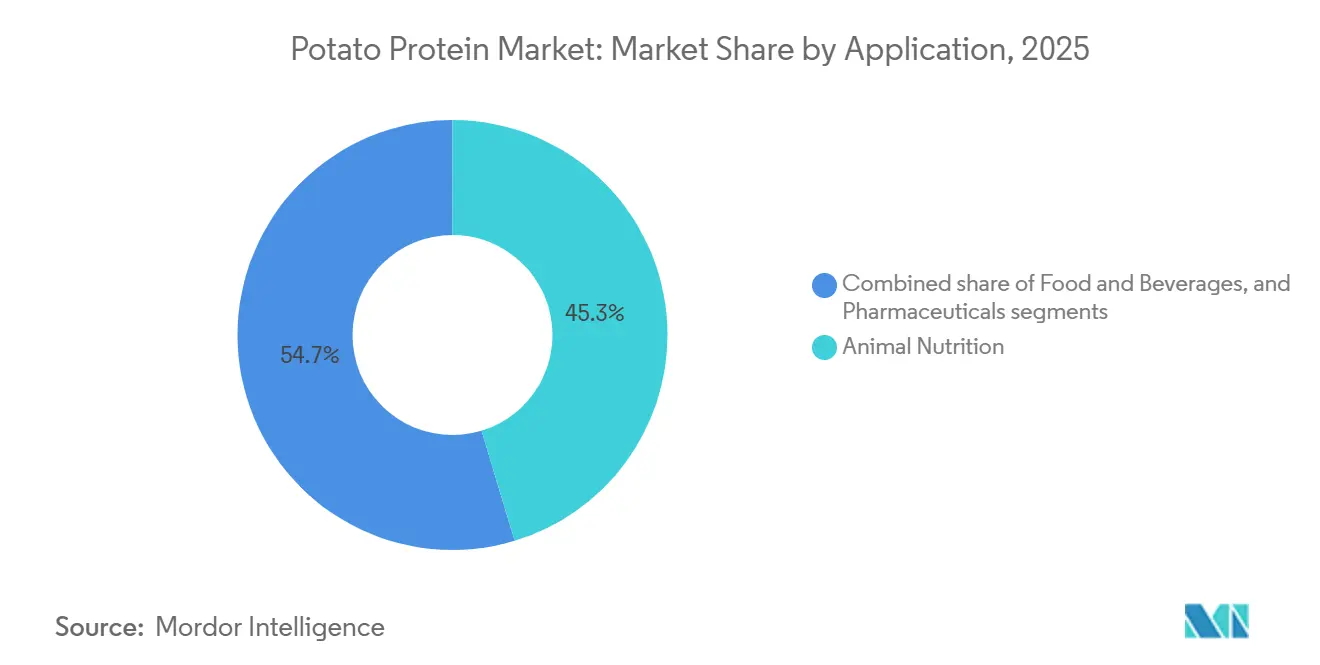
- Per settore di applicazione, la nutrizione animale ha dominato il mercato con una quota massima del 45.32% nel 2025, mentre i prodotti farmaceutici hanno registrato la crescita più rapida, con un CAGR dell'8.76% nel 2031.
- Per canale di distribuzione, nel 2 il B89.58B deteneva una quota di mercato del 2025%, mentre il B2C è destinato a un CAGR del 7.12% entro il 2031.
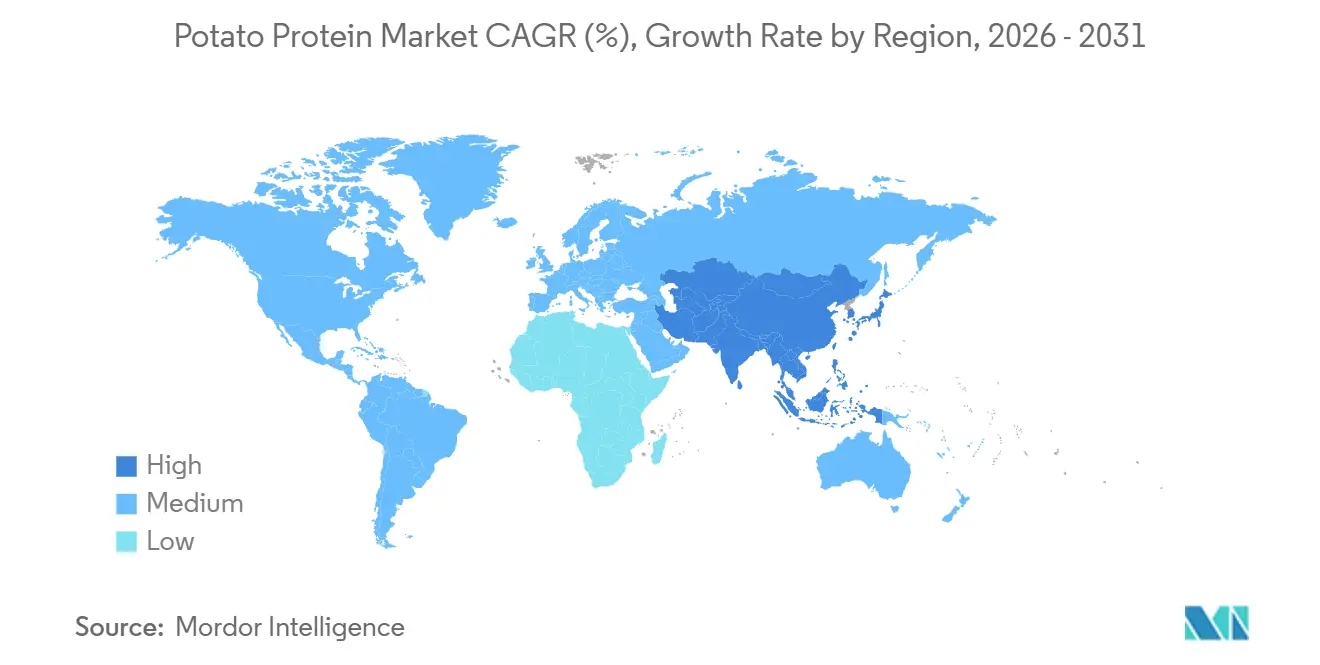
- Dal punto di vista geografico, l'Europa ha dominato il mercato nel 2025 con una quota del 44.86%, mentre l'Asia-Pacifico si conferma la regione a più rapida crescita, con un CAGR dell'8.05% nel 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle proteine della patata
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per i prodotti vegani | + 2.1% | Globale, con concentrazione in Europa e Nord America | Medio termine (3-4 anni) |
| Crescente domanda di ingredienti anallergici e senza glutine | + 1.5% | Nord America e Europa | Medio termine (3–4 anni) |
| Espansione della produzione di mangimi per acquacoltura e dell'industria dei mangimi per animali | + 1.2% | Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Crescente domanda di ingredienti sostenibili e con etichette pulite | + 2.0% | Europa, Nord America, espansione nell'area Asia-Pacifico | Medio termine (3–4 anni) |
| Applicazione crescente nei prodotti a base di carne vegetale | + 2.2% | Globale, con rapida adozione nell’area Asia-Pacifico | Breve-medio termine (≤ 4 anni) |
| Utilizzo crescente negli snack e nei prodotti pronti al consumo | + 1.8% | Globale, con il maggiore impatto in Nord America ed Europa | Medio termine (3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per i prodotti vegani
La crescita del flexitarianismo sta trasformando il mercato delle proteine di patate, generando una domanda significativa di proteine vegetali. L'aumento del veganismo ha accresciuto la consapevolezza dei consumatori riguardo alle implicazioni ambientali ed etiche delle scelte alimentari. In risposta a ciò, i produttori alimentari stanno sviluppando fonti proteiche alternative per soddisfare la crescente domanda di prodotti vegetali. Nel gennaio 2023, circa 707,000 persone hanno partecipato al Veganuary, una campagna globale di un'organizzazione no-profit britannica che incoraggia i partecipanti ad adottare una dieta vegana durante il mese di gennaio. La partecipazione del 2023 rappresenta un aumento di quattro volte rispetto ai livelli del 2018. [1]Fonte: Veganuary, "Sondaggio ufficiale per i partecipanti al Veganuary 2023", veganuary.comQuesto significativo aumento della versatilità applicativa dimostra il crescente interesse dei consumatori per le diete a base vegetale e le scelte alimentari sostenibili. Le proteine di patata offrono ai produttori un profilo aromatico neutro e proprietà funzionali, rendendole una scelta ideale per i prodotti alternativi alla carne. Il loro profilo aminoacidico completo e l'elevata digeribilità (punteggio PDCAAS di 0.99) le rendono un ingrediente efficace per le aziende che cercano di differenziarsi nel mercato degli alimenti a base vegetale. Le preferenze dei consumatori si stanno spostando dai prodotti che imitano la carne verso alternative vegetali naturali che esaltano sapori e consistenze autentiche, ampliando le applicazioni delle proteine di patata oltre i tradizionali sostituti della carne. La versatilità di questa applicazione ha posizionato le proteine di patata come un ingrediente prezioso nell'industria alimentare a base vegetale in continua evoluzione.
Crescente domanda di ingredienti anallergici senza glutine
Il profilo di assenza di allergeni delle proteine di patata si sta affermando come un fattore chiave di differenziazione sul mercato, in un contesto di crescente diffusione di allergie e intolleranze alimentari a livello globale. La domanda di proteine di patata è aumentata, in quanto i consumatori ricercano prodotti alimentari trasparenti, minimamente trasformati e privi di allergeni comuni come glutine e lattosio. Nel 2022, il Food and Beverage Journal ha riportato che il 68% dei consumatori preferiva prodotti con etichetta pulita, con elenchi di ingredienti semplificati e contenenti componenti naturali e riconoscibili. Le proteine di patata non contengono glutine, lattosio o altri allergeni comuni, il che le rende adatte ai produttori che si rivolgono al segmento di mercato "free-from". Questa caratteristica è fondamentale nelle formulazioni per diete specifiche e per gruppi di consumatori sensibili, inclusi bambini e persone con molteplici sensibilità alimentari. Diversi paesi presentano alti tassi di intolleranza al lattosio, influenzando le tendenze alimentari globali e le preferenze in termini di ingredienti. Secondo il World Population Review, Corea del Sud, Yemen, Ghana e Malawi riportano un'intolleranza al lattosio del 100% nella loro popolazione, mentre le Isole Salomone mostrano un tasso di intolleranza del 99% (dati del 2025). [2]Fonte: World Population Review, "Intolleranza al lattosio nel mondo", worldpopulationreview.comQuesta diffusa intolleranza al lattosio stimola la domanda da parte dell'industria alimentare e delle bevande di ingredienti anallergici e senza glutine. La versatilità funzionale delle proteine di patata consente loro di sostituire ingredienti allergenici in diverse applicazioni, mantenendo al contempo le proprietà nutrizionali e di consistenza desiderate, creando opportunità di innovazione in categorie precedentemente difficili da gestire per i consumatori sensibili agli allergeni.
Espansione della produzione di mangimi per acquacoltura e dell'industria dei mangimi per animali
Il settore della nutrizione animale, che attualmente detiene il 45.32% del mercato delle proteine di patata nel 2025, sta vivendo una profonda trasformazione, guidata dalle preoccupazioni per la sostenibilità e dalla ricerca di fonti proteiche alternative. L'elevata digeribilità e il profilo aminoacidico completo delle proteine di patata le rendono un valido sostituto delle fonti proteiche ad alta intensità di risorse nelle formulazioni di mangimi per animali. L'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) ha riportato che la produzione globale di acquacoltura ha raggiunto i 130.9 milioni di tonnellate nel 2022/23, contribuendo alla produzione totale di pesca e acquacoltura di 223.2 milioni di tonnellate. Ciò ha rappresentato un aumento del 4% rispetto al 2020. La crescita dell'acquacoltura ha incrementato la domanda nei settori dei mangimi per acquacoltura e per animali, che richiedono alternative proteiche sostenibili di origine vegetale. Le proteine di patata sono diventate un ingrediente prezioso per le formulazioni di mangimi per acquacoltura grazie alla loro elevata digeribilità, al profilo aminoacidico e alla bassa allergenicità. I progressi nella tecnologia di estrazione hanno migliorato il rapporto costo-efficacia delle proteine di patata per le applicazioni zootecniche, ampliandone l'utilizzo a diverse specie animali e fasi di vita. Ad esempio, nel novembre 2024, IQI Trusted Petfood Ingredients ha collaborato con Royal Avebe per lanciare ProtaSTAR®, una proteina a base di patate per l'industria degli alimenti per animali domestici. Il prodotto contiene l'80% di proteine e un profilo aminoacidico completo, consentendo la produzione di alimenti vegetariani per animali domestici nutrizionalmente bilanciati. Questo lancio risponde alla crescente domanda di proteine vegetali, in particolare nelle formulazioni vegane e senza cereali.
Utilizzo crescente negli snack e nei prodotti pronti al consumo
Questa traiettoria di crescita nel mercato degli snack sta alimentando una crescente domanda di proteine di patata, che i produttori preferiscono sempre di più come ingrediente per le loro proprietà funzionali e l'assenza di allergeni. La tendenza all'arricchimento proteico si estende ora oltre i tradizionali prodotti proteici, includendo anche le categorie di snack più diffuse. L'eccezionale funzionalità delle proteine di patata negli snack deriva dalle loro superiori proprietà di gelificazione, emulsione e formazione di schiuma, che ne migliorano la consistenza e la stabilità negli alimenti trasformati. La ricerca dimostra che l'isolato proteico di patata (PPI) forma gel stabili a pH 3 e pH 7 a temperature comprese tra 45 e 50 °C, il che lo rende particolarmente prezioso per gli snack che richiedono specifiche proprietà strutturali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Presenza di basso contenuto proteico | -1.7% | Global | A lungo termine (≥ 5 anni) |
| Elevati costi di produzione | -1.9% | Globale; impatto maggiore nelle regioni in via di sviluppo | Medio termine (3–4 anni) |
| Consapevolezza limitata dei consumatori | -1.0% | Asia-Pacifico, Sud America | A breve termine (≤ 2 anni) |
| Limitazioni funzionali in alcune applicazioni | -0.8% | Globale, pronunciato nelle bevande RTD ad alta acidità | Breve-medio termine (≤ 3 anni) |
| Fonte: Intelligenza di Mordor | |||
Presenza di basso contenuto proteico
Il contenuto proteico intrinsecamente basso delle patate crude (tipicamente 2-2.5%) rappresenta una sfida significativa per l'industria delle proteine di patata, creando molteplici difficoltà tecniche ed economiche lungo tutta la filiera. Questa percentuale è significativamente inferiore rispetto ad altre fonti proteiche vegetali come la soia (35-40%) e i piselli (20-25%). Questa limitazione fondamentale crea un effetto a cascata di difficoltà tecniche ed economiche lungo tutto il processo produttivo.
Il processo di estrazione aggrava questa sfida, con rese che in genere raggiungono solo il 30-40% del recupero del contenuto proteico disponibile. Questo basso tasso di recupero compromette la capacità del settore di competere sul prezzo con altre proteine vegetali, in particolare in mercati sensibili al prezzo come quello dei mangimi. In questi mercati, le proteine di patata devono dimostrare benefici funzionali o nutrizionali superiori per giustificare il prezzo premium e superare gli svantaggi competitivi.
In risposta a queste sfide, le aziende biotecnologiche stanno sviluppando soluzioni innovative. Nel 2024, ReaGenics ha introdotto tecniche di coltura cellulare in grado di aumentare il contenuto proteico della patata al 31%, con il potenziale di raggiungere il 40%. Inoltre, la tecnologia di agricoltura molecolare di PoLoPo mira a produrre tuberi di patata ricchi di proteine entro la fine del 2024, puntando al mercato delle proteine dell'uovo, che vale 26.6 miliardi di dollari. Tuttavia, il settore continua a riscontrare inefficienze di resa che ne compromettono la capacità di competere con alternative naturalmente ricche di proteine come piselli e soia, richiedendo continui progressi tecnologici per migliorare l'efficienza di estrazione e il contenuto proteico.
Alti costi di produzione
I complessi processi di estrazione necessari per isolare le proteine della patata dai sottoprodotti della produzione industriale di fecola di patate incidono significativamente sulla loro competitività sul mercato. Il mercato delle proteine della patata si trova ad affrontare notevoli limitazioni di crescita a causa degli elevati costi di produzione rispetto ad altre proteine vegetali come soia, grano e piselli. Il processo di estrazione delle proteine richiede complesse tecniche di separazione e purificazione, tra cui coagulazione termica, ultrafiltrazione ed essiccazione. Questi processi sono ad alta intensità energetica e tecnologicamente complessi, con conseguenti maggiori spese operative e di capitale per i produttori. Gli attuali metodi industriali si basano su processi ad alto consumo energetico come lo scambio ionico e l'adsorbimento a letto espanso, contribuendo a costi di produzione più elevati rispetto ad altre proteine vegetali.
Il contenuto proteico intrinsecamente basso delle patate (inferiore al 2%) richiede la lavorazione di grandi volumi di materia prima per produrre piccole quantità di proteine. Questa inefficienza aumenta i costi lungo tutta la filiera, dall'approvvigionamento delle materie prime al trasporto, allo stoccaggio e alla gestione degli scarti derivanti dai componenti inutilizzati delle patate. La produzione di proteine di patate di alta qualità, in particolare per applicazioni alimentari e per la nutrizione degli animali domestici, richiede rigorose misure di controllo qualità. Tra queste, il mantenimento di un basso contenuto di glicoalcaloidi e di profili amminoacidici costanti, fattori che aumentano ulteriormente la complessità di lavorazione e i costi di produzione.
Analisi del segmento
Per tipo di proteina: il concentrato di proteine di patata è in testa mentre gli isolati mostrano una crescita rapida
Il mercato delle proteine di patata, per tipologia di proteina, è dominato dai concentrati, il segmento più ampio, che detiene una quota di mercato del 60.62% nel 2025. Tale predominio è attribuito alla loro economicità e versatilità in molteplici applicazioni, in particolare nell'alimentazione animale, dove la sensibilità al prezzo è elevata. I concentrati di proteine di patata mantengono la loro leadership di mercato grazie all'ampio utilizzo nell'alimentazione animale, soprattutto nell'acquacoltura e nell'allevamento, offrendo un'elevata digeribilità e profili aminoacidici bilanciati. Il processo produttivo semplificato ed economico dei concentrati ne consente l'utilizzo in applicazioni ad alto volume. Questi concentrati offrono proprietà funzionali, tra cui capacità leganti, emulsionanti e schiumogene, che li rendono adatti per la formulazione di alimenti trasformati e alimenti per animali domestici.
Gli isolati rappresentano il segmento in più rapida crescita con un CAGR dell'8.42% (2026-2031), trainato dalle loro superiori proprietà funzionali e dall'elevato contenuto proteico (≥90%), che giustifica il loro prezzo premium nelle applicazioni specializzate. I recenti progressi nella tecnologia di estrazione hanno migliorato l'efficienza della produzione di isolati. Ad esempio, nell'agosto 2024, ReaGenics ha sviluppato tecniche di coltura cellulare in grado di aumentare il contenuto proteico delle patate fino al 31%, il che potrebbe avere un impatto significativo sulla crescita del segmento degli isolati. Gli idrolizzati costituiscono il segmento più piccolo, ma rivestono un'importanza tecnologica offrendo una migliore digeribilità e biodisponibilità per applicazioni nutrizionali specializzate. Le loro caratteristiche, tra cui una migliore solubilità e una ridotta allergenicità, li rendono preziosi per prodotti farmaceutici e per la nutrizione sportiva. L'espansione del segmento è supportata dalla ricerca sui peptidi bioattivi derivati dalle proteine della patata, che mostrano un potenziale in applicazioni come i trattamenti anti-iperuricemia. Questi sviluppi stanno ampliando le applicazioni degli idrolizzati nei mercati degli alimenti funzionali e nutraceutici.
Nota: le quote di tutti i segmenti individuali saranno disponibili al momento dell'acquisto del report
Per natura: i premi organici stimolano la crescita
Il segmento convenzionale deteneva una quota dominante dell'87.74% del mercato delle proteine di patata ed era il segmento più grande nel 2025, supportato da consolidate catene di approvvigionamento e capacità produttive su larga scala economicamente vantaggiose. Il segmento biologico è quello in più rapida crescita e si prevede che crescerà a un CAGR del 9.96% nel periodo 2026-2031, superando il tasso di crescita complessivo del mercato. Questa espansione riflette la crescente preferenza dei consumatori per prodotti sostenibili e con etichetta pulita. Il rapporto "Organic Situation Report" dell'USDA indica condizioni di mercato solide negli Stati Uniti, con vendite al dettaglio di prodotti biologici che hanno raggiunto i 63.8 miliardi di dollari nel 2023. [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Rapporto sulla situazione organica, edizione 2025", www.ers.usda.gov.
Le iniziative governative e industriali stanno promuovendo l'agricoltura sostenibile e la produzione di ingredienti di origine vegetale attraverso investimenti nell'agricoltura biologica, nello sviluppo delle infrastrutture e nel miglioramento delle tecnologie di trasformazione alimentare. Questi sforzi aumentano l'offerta di materie prime di patate di qualità, soddisfacendo al contempo la crescente domanda di ingredienti proteici con etichetta pulita e privi di allergeni. Un esempio significativo è l'investimento di 3 milioni di dollari da parte del Commonwealth della Pennsylvania in Folkland Foods, un'azienda di patate biologiche nella contea di Erie, attraverso il Redevelopment Assistance Capital Program (RACP) nel 2024. Questo finanziamento sostiene la costruzione di un impianto di produzione, lo sviluppo di un magazzino frigorifero e la creazione di un deposito per le patate, generando fino a 50 posti di lavoro e incoraggiando pratiche agricole sostenibili nelle comunità agricole locali.
Per applicazione: i mangimi per animali dominano il mercato delle proteine delle patate mentre si espandono le applicazioni farmaceutiche
Il settore dell'alimentazione animale domina il mercato delle proteine di patata, rappresentando la categoria più ampia con una quota del 45.32% nel 2025, principalmente grazie all'eccellente digeribilità e al profilo aminoacidico completo delle proteine di patata. Inoltre, le proprietà funzionali delle proteine di patata, in particolare le loro capacità emulsionanti e leganti, migliorano la qualità e la stabilità dei pellet di mangime, ottimizzando così l'efficienza alimentare. La crescente domanda da parte dell'industria zootecnica di fonti proteiche sostenibili e prive di allergeni indica un mercato in espansione per le proteine di patata nell'alimentazione animale.
Inoltre, il segmento farmaceutico riflette questa tendenza, con un CAGR previsto dell'8.76% dal 2026 al 2031, risultando il segmento applicativo in più rapida crescita. La domanda di proteine di patata da parte dell'industria farmaceutica continua a crescere, trainata dalle sue proprietà ipoallergeniche, dall'elevata digeribilità e dalla composizione di aminoacidi. Queste caratteristiche ne consentono l'utilizzo in applicazioni di nutrizione medica, in particolare nei prodotti per la nutrizione enterale destinati a pazienti con restrizioni dietetiche. Le iniziative di ricerca e sviluppo stanno esaminando le loro applicazioni nei farmaci a base proteica, il che ne amplia il potenziale di mercato nell'industria farmaceutica.
Nota: le quote di tutti i segmenti individuali saranno disponibili al momento dell'acquisto del report
Per canale di distribuzione: B2B domina il mercato
Il canale B2B è il principale canale di distribuzione per le proteine di patata, dominando il mercato con una quota dell'89.58% nel 2025 e facilitando le transazioni all'ingrosso tra produttori e utenti industriali nei settori della trasformazione alimentare, dei mangimi per animali e farmaceutico. Questo canale opera attraverso relazioni consolidate e sistemi logistici efficienti che supportano movimentazioni di grandi volumi. Il predominio della distribuzione B2B è in linea con la struttura del mercato, dove le proteine di patata fungono principalmente da ingrediente industriale piuttosto che da prodotto al dettaglio. Aziende come Cargill sfruttano le loro estese reti B2B per fornire proteine vegetali, comprese le varietà a base di patata, ai produttori alimentari che integrano l'arricchimento proteico in diversi prodotti e applicazioni.
Il canale B2C, sebbene attualmente di dimensioni più ridotte, è il segmento in più rapida crescita, con un CAGR previsto del 7.12% fino al 2031, trainato dalla crescente consapevolezza dei consumatori riguardo alle proteine vegetali specializzate. Questo segmento si rivolge principalmente a mercati di nicchia, tra cui la nutrizione sportiva e le diete speciali, dove i consumatori apprezzano le proprietà ipoallergeniche e il profilo aminoacidico completo delle proteine di patata. L'introduzione di prodotti pronti al consumo, come le proteine in polvere e le barrette contenenti proteine di patata, sta gradualmente ampliando la presenza e l'importanza di questo canale sul mercato.
Analisi geografica
Mercato europeo delle proteine della patata
L'Europa detiene una quota dominante del 44.86% nel mercato delle proteine di patata nel 2025, supportata dalla sua ampia infrastruttura di trasformazione e dalle tecnologie di estrazione. La forza di mercato della regione deriva da aziende consolidate come Royal Avebe, Roquette Frères ed Emsland Group, che gestiscono impianti verticalmente integrati dalla coltivazione della patata all'estrazione delle proteine. Le linee guida aggiornate dell'Autorità europea per la sicurezza alimentare (EFSA) per le domande di autorizzazione all'immissione in commercio di nuovi prodotti alimentari, in vigore da febbraio 2025, semplificano il processo di approvazione per i prodotti proteici innovativi. Questo quadro normativo, unito alla crescente domanda dei consumatori di alternative vegetali, crea un ambiente favorevole per la continua espansione e lo sviluppo del mercato.
Mercato delle proteine di patate dell'Asia-Pacifico
L'area Asia-Pacifico registra il tasso di crescita più elevato, con un CAGR dell'8.05% (2026-2031), attribuito all'industrializzazione della trasformazione alimentare e al crescente interesse dei consumatori per i prodotti arricchiti con proteine. Lo sviluppo della regione è supportato da investimenti produttivi strategici, come dimostra la joint venture tra Tummers Food Processing Solutions e Kiron Food Processing Technologies in India per migliorare le infrastrutture di lavorazione delle patate. Cina e Giappone sono i principali motori del mercato, mentre la Corea del Sud registra una maggiore adozione nelle applicazioni di nutrizione sportiva. La crescita dei settori dei mangimi e dell'acquacoltura nell'area Asia-Pacifico genera una domanda aggiuntiva di proteine di patate, in particolare nelle economie in via di sviluppo, dove il consumo di carne e pesce aumenta con l'aumento del reddito disponibile.
Mercato delle proteine della patata in Nord America
Il Nord America mantiene una quota di mercato sostanziale nel settore delle proteine di patata, trainata dalla forte domanda di proteine vegetali e ingredienti senza glutine. Gli Stati Uniti guidano i consumi regionali, sostenuti dalla crescente preferenza dei consumatori per le proteine alternative. L'iniziativa di transizione biologica da 300 milioni di dollari dell'USDA a partire dal 2022 avvantaggia indirettamente il segmento delle proteine di patata biologica, aumentando l'offerta di patate biologiche. Le capacità di innovazione alimentare della regione e il robusto potere d'acquisto dei consumatori sostengono una crescita continua, soprattutto in applicazioni premium come la nutrizione sportiva e i prodotti dietetici specializzati.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Negli Stati Uniti, gli ingredienti proteici a base di patate utilizzati negli alimenti convenzionali sono generalmente classificati secondo il percorso GRAS (Generally Recognized As Safe), incluso l'avviso GRAS 447 della FDA (GRN 447) che riguarda l'isolato proteico di patate per l'uso in diverse categorie di alimenti. Ciò supporta un'attività di formulazione più ampia in alternative alla carne, bevande e alimenti arricchiti con proteine. L'etichettatura degli ingredienti è regolata dalle norme FDA in materia di etichettatura alimentare, tra cui il 21 CFR 101.4, che definisce le dichiarazioni standardizzate degli ingredienti e influenza il modo in cui i fornitori presentano le proteine di patate rispetto ai sistemi di proteine vegetali miste.
In Europa e in Gran Bretagna, l'accesso al mercato e le dichiarazioni dipendono dai quadri normativi applicabili in materia di ingredienti alimentari e nuovi alimenti. La Food Standards Agency del Regno Unito mantiene un'autorizzazione per la registrazione di un nuovo alimento (NOVEL-116) per le proteine di patata (coagulate) e gli idrolizzati, mentre i requisiti di etichettatura dell'UE prevedono l'utilizzo della denominazione "proteine di patata" negli elenchi degli ingredienti, come sancito da atti ufficiali dell'UE quali la decisione del 2002 pubblicata nella Gazzetta ufficiale L 50. Questi regimi distinguono gli ingredienti proteici convenzionali derivati da processi secondari dai nuovi processi di trasformazione che richiedono ulteriori procedure di autorizzazione, con conseguenti ripercussioni sulla sequenza di immissione sul mercato.
Analisi della catena del valore
La filiera delle proteine della patata inizia con la coltivazione e la trasformazione industriale delle patate, per poi concentrarsi sui produttori di amido che recuperano le proteine dal succo di patata e da altri sottoprodotti generati durante l'estrazione dell'amido. Le cooperative di agricoltori e le aziende di trasformazione integrate, come ad esempio Royal Avebe e AKV, sono il fulcro dell'approvvigionamento a monte e della trasformazione intermedia, abbinando le linee di produzione dell'amido al recupero delle proteine (precipitazione/separazione e filtrazione a membrana) e all'essiccazione, per poi standardizzare i concentrati e gli isolati secondo le specifiche per l'alimentazione umana e animale.
A valle, i volumi si muovono principalmente attraverso canali B2B verso mangimi composti, mangimi per acquacoltura e alimenti per animali domestici, oltre che verso produttori alimentari che sviluppano alternative ai latticini, prodotti da forno e sistemi analoghi alla carne. In queste applicazioni, le prestazioni di gelificazione, schiumatura ed emulsionamento determinano il valore. I vincoli si concentrano nella lavorazione e nei servizi ausiliari, tra cui l'essiccazione ad alta intensità energetica, la gestione delle acque reflue e il basso recupero dalle patate crude a basso contenuto proteico, il che aumenta l'importanza degli aggiornamenti di processo e della co-localizzazione con impianti di amido per migliorare l'efficienza energetica e ridurre i costi logistici. La distribuzione dipende anche dai distributori di ingredienti e dal supporto applicativo per contribuire a tradurre le prestazioni funzionali in formulazioni per i clienti, soprattutto per gli isolati in usi alimentari e nutrizionali di maggior valore.
Panorama competitivo
Il mercato delle proteine di patata presenta una struttura moderatamente consolidata, con poche grandi aziende che controllano la produzione e l'innovazione a livello globale. Queste aziende si concentrano su tecnologie di estrazione avanzate, partnership strategiche e diversificazione dei prodotti per mantenere le proprie posizioni di mercato. Royal Avebe, Roquette Frères ed Emsland Group guidano il mercato grazie alle loro capacità tecniche e alle solide reti di distribuzione, rafforzando ulteriormente le loro posizioni attraverso partnership strategiche.
Il panorama del mercato si sta trasformando con l'introduzione da parte delle aziende biotecnologiche di metodi innovativi per la produzione di proteine. Aziende come ReaGenics e PoLoPo stanno sviluppando nuove tecnologie che affrontano la sfida fondamentale del basso contenuto proteico nelle patate convenzionali, potenzialmente rimodellando le dinamiche di mercato.
Avebe produce inoltre prodotti a base di proteine di patata, tra cui PerfectaSOL, che migliora la consistenza, l'elasticità e la ritenzione idrica nelle formulazioni a base vegetale. L'ingrediente viene utilizzato in biscotti, muffin e prodotti da forno a base vegetale. Il suo profilo "clean-label" e le sue proprietà prive di allergeni rispondono alle esigenze dei consumatori in cerca di alternative alimentari naturali.
Leader del settore delle proteine della patata
-
Avebe
-
Società proteica Omega
-
Gruppo Teros
-
Roquette Frères
-
Agrana Beteiligungs AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Tereos Group ha pubblicato i risultati dell'esercizio finanziario 2025/26 (conclusosi a marzo 2026), fornendo informazioni aggiornate sulle performance del gruppo e sulle priorità di investimento relative al suo portafoglio di ingredienti. Questo tipo di reportistica è attentamente monitorato dagli acquirenti di ingredienti perché indica come i grandi trasformatori stanno allocando le risorse, il che può influenzare la disponibilità e i prezzi degli ingredienti funzionali di origine vegetale utilizzati nell'industria alimentare e zootecnica.
- Luglio 2025: Brenntag Specialties e Royal Avebe hanno ampliato il loro accordo di distribuzione per fornire amidi, proteine funzionali e fibre a base di patate di Royal Avebe ai clienti del settore alimentare e nutrizionale negli Stati Uniti. La maggiore copertura distributiva aumenta la portata commerciale degli ingredienti proteici a base di patate in Nord America e favorisce una più rapida adozione da parte dei formulisti di medie dimensioni che si affidano a scorte locali e assistenza tecnica.
- Agosto 2024: IQI Trusted Petfood Ingredients e Royal Avebe hanno siglato una partnership esclusiva a lungo termine per il lancio di ProtaSTAR®, un ingrediente proteico a base di patate destinato alle formulazioni di alimenti per animali domestici. L'accordo ha rafforzato un canale di distribuzione di alta qualità per le proteine di patate, collegando la capacità produttiva di Avebe con un canale specializzato di ingredienti per alimenti per animali domestici e consolidando la nutrizione animale come centro di domanda di alto valore per le proteine di patate raffinate.
Ambito e metodologia
Le proteine di patata sono proteine vegetali prodotte dal succo ottenuto dall'estrazione dell'amido di patata. Lo studio di mercato comprende le proteine di patata, incluse quelle concentrate e isolate. Il mercato delle proteine di patata è segmentato per tipologia di proteina, natura, applicazione, canale di distribuzione e area geografica. Per tipologia di proteina, il mercato è segmentato in concentrato di proteine di patata, isolato di proteine di patata e idrolizzato di proteine di patata. Per natura, il mercato è segmentato in convenzionale e biologico. Per applicazione, il mercato è segmentato in alimenti e bevande, nutrizione animale e prodotti farmaceutici. Per canale di distribuzione, il mercato è segmentato in B2B e B2C. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in termini di valore (milioni di dollari USA).
Per tipo di proteine
| Concentrato di proteine di patate |
| Isolato Di Proteine Della Patata |
| Idrolizzato di proteine di patate |
Dalla natura
| Convenzionale |
| Organic |
Per Applicazione
| Cibo e bevande | Panetteria e Confetteria |
| Analoghi della carne | |
| Alternative ai latticini | |
| Nutrizione sportiva e barrette | |
| Altro | |
| Nutrizione animale | Alimenti per bestiame |
| Cibo per Animali | |
| Mangime per acquacoltura | |
| Eccipienti farmaceutici |
Per canale di distribuzione
| B2B |
| B2C |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di proteine | Concentrato di proteine di patate | |
| Isolato Di Proteine Della Patata | ||
| Idrolizzato di proteine di patate | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per Applicazione | Cibo e bevande | Panetteria e Confetteria |
| Analoghi della carne | ||
| Alternative ai latticini | ||
| Nutrizione sportiva e barrette | ||
| Altro | ||
| Nutrizione animale | Alimenti per bestiame | |
| Cibo per Animali | ||
| Mangime per acquacoltura | ||
| Eccipienti farmaceutici | ||
| Per canale di distribuzione | B2B | |
| B2C | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato delle proteine della patata entro il 2031?
Si prevede che il mercato delle proteine della patata raggiungerà i 529.61 milioni di dollari entro il 2031.
Quale regione detiene attualmente la quota di mercato più grande per le proteine della patata?
L'Europa è in testa con una quota del 44.86%, grazie al suo ecosistema integrato di trasformazione dell'amido.
Perché gli isolati proteici della patata crescono più velocemente dei concentrati?
Gli isolati offrono ≥ 90% di proteine e una solubilità migliorata, consentendo affermazioni di pregio nelle bevande e nella nutrizione sportiva e mostrando quindi un CAGR dell'8.42%.
In che modo le proteine delle patate contribuiscono all'alimentazione acquatica sostenibile?
L'elevata digeribilità e il profilo aminoacidico bilanciato consentono la sostituzione parziale della farina di pesce, riducendo l'impatto ambientale e mantenendo inalterate le prestazioni di crescita.


