

Dimensioni e quota di mercato dei trattamenti post-raccolta
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.93 miliardo di dollari |
| Dimensione del mercato (2031) | 2.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.20% CAGR |
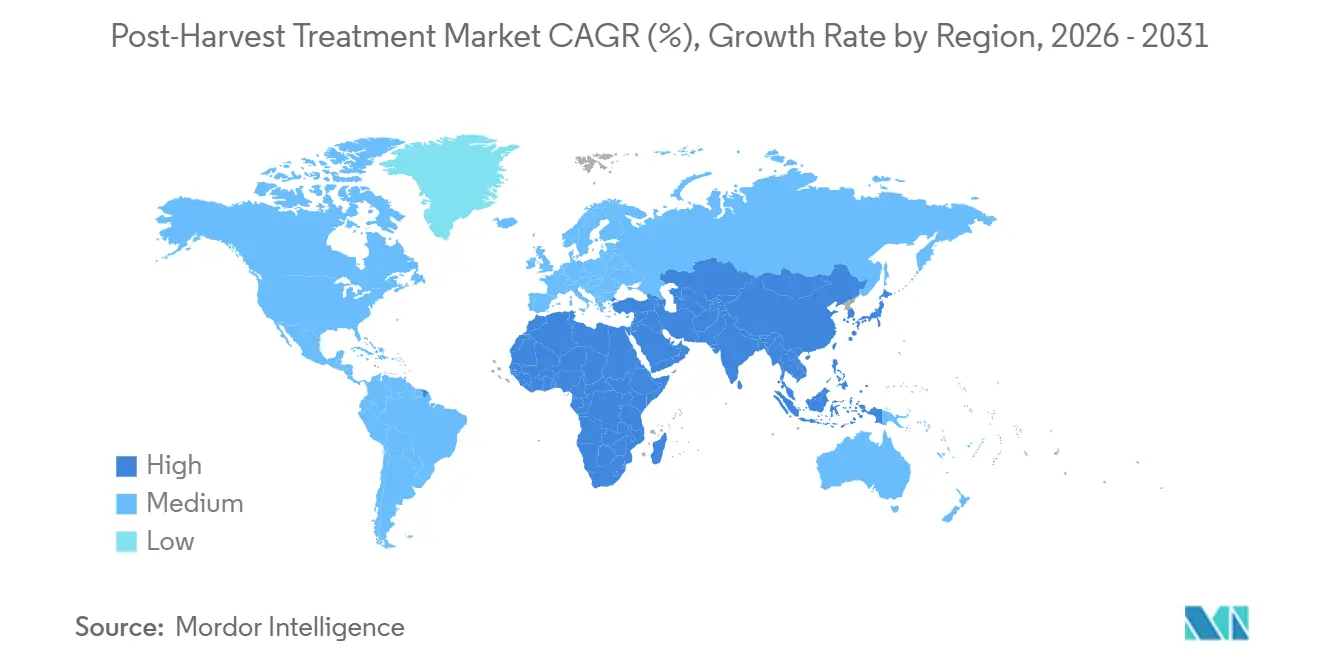
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia-Pacifico |
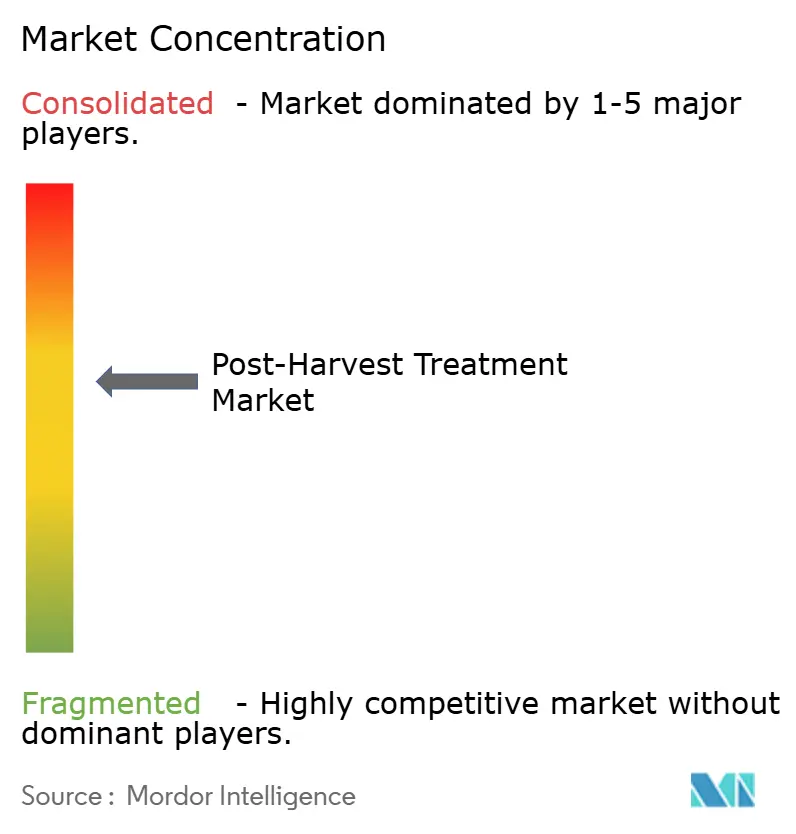
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
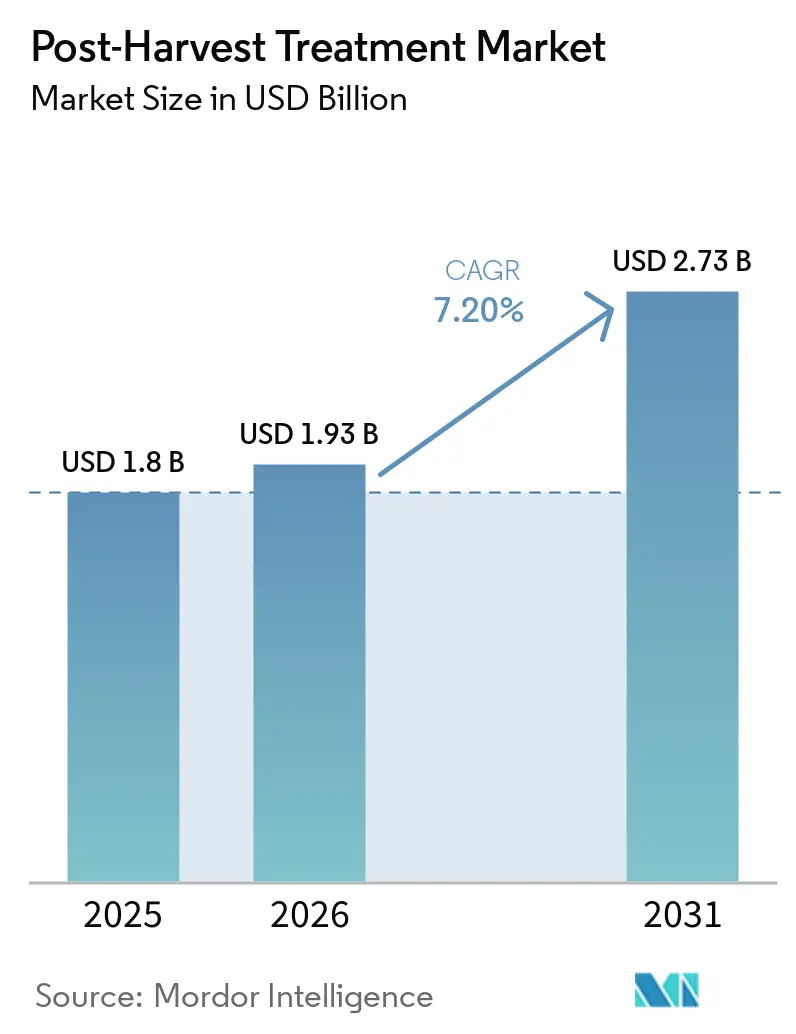
Analisi di mercato dei trattamenti post-raccolta a cura di Mordor Intelligence
Il mercato dei trattamenti post-raccolta aveva un valore di 1.80 miliardi di dollari nel 2025 e si prevede che crescerà da 1.93 miliardi di dollari nel 2026 a 2.73 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.20% tra il 2026 e il 2031. I fattori chiave che influenzano questa crescita includono la forte domanda di rivestimenti e pellicole, la rapida adozione di inibitori della germinazione e i significativi investimenti nelle infrastrutture della catena del freddo nelle regioni emergenti. I rivenditori stanno imponendo limiti di residui sempre più rigorosi, favorendo un passaggio a prodotti chimici bio-razionali e riducendo la dipendenza da fungicidi sintetici nelle filiere di approvvigionamento per l'esportazione di prodotti di alta qualità. Le formulazioni gassose, in particolare il metilciclopropene utilizzato negli impianti ad atmosfera controllata (CA), stanno guadagnando quote di mercato poiché gli operatori degli impianti di confezionamento stanno modernizzando i magazzini per conformarsi ai requisiti di bassi residui. Inoltre, i progressi nei sensori edge computing e nei modelli di apprendimento automatico per la stima della durata di conservazione stanno trasformando il modo in cui il mercato valuta il ritorno sull'investimento, consentendo agli operatori di collegare i dati in tempo reale sulla soppressione del deterioramento con strategie di prezzo dinamiche. Infine, i finanziamenti infrastrutturali volti a ridurre le perdite post-raccolta in regioni come l'Africa e l'Asia meridionale stanno accorciando i tempi di ammortamento per gli operatori e ampliando la base di mercato potenziale.
Punti chiave del rapporto
Per tipologia di trattamento, i rivestimenti e le pellicole rappresentavano la quota maggiore del mercato dei trattamenti post-raccolta, pari al 41.0% nel 2025, mentre si prevede che il segmento degli inibitori della germinazione crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.8%, dal 2026 al 2031.
Per tipologia di formulazione, nel 2025 i farmaci liquidi detenevano la quota di mercato maggiore, pari al 58.0%, mentre si prevede che il segmento dei farmaci gassosi crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 9.4%, dal 2026 al 2031.
Per tipologia di coltura, la frutta ha conquistato la quota di mercato maggiore, pari al 37.0% nel 2025, mentre si prevede che il segmento degli ortaggi crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.9%, dal 2026 al 2031.
In base alla tipologia di origine, il segmento sintetico ha rappresentato la quota maggiore del mercato, pari al 64.3% nel 2025, mentre si prevede che il segmento naturale crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 12.1% dal 2026 al 2031.
Dal punto di vista geografico, la regione Asia-Pacifico deteneva la quota maggiore del mercato dei trattamenti post-raccolta, pari al 33.0% nel 2025, mentre si prevede che il mercato africano crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 9.7%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trattamenti post-raccolta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della catena del freddo nei mercati emergenti | + 1.2% | Africa, Asia meridionale e Asia sud-orientale | Medio termine (2-4 anni) |
| Specifiche rigorose per i residui nei supermercati | + 1.0% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Proliferazione delle linee di confezionamento in atmosfera controllata | + 0.9% | Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Adozione crescente di rivestimenti antimicrobici commestibili | + 0.8% | Corridoi di esportazione premium tra Nord America, Europa e Sud America | A lungo termine (≥ 4 anni) |
| L'ascesa dei centri di distribuzione di generi alimentari per l'e-commerce | + 1.1% | hub urbani globali | A breve termine (≤ 2 anni) |
| Analisi predittiva della durata di conservazione basata sull'intelligenza artificiale | + 0.7% | Nord America, Europa e mercati avanzati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della catena del freddo nei mercati emergenti
L'inadeguatezza delle infrastrutture di refrigerazione continua a causare ingenti perdite post-raccolta, sottolineando la necessità di sviluppare la catena del freddo. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), 526 milioni di tonnellate di cibo, pari a circa il 12% della produzione globale, vengono perse a causa di una refrigerazione insufficiente [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), "Cooling the Chain, Cutting the Waste", fao.org . Ciò evidenzia la necessità di investire in impianti di stoccaggio a freddo, centri di confezionamento e reti logistiche per migliorare la gestione dei prodotti deperibili. Tali investimenti facilitano anche l'adozione di soluzioni di trattamento post-raccolta, tra cui fungicidi, rivestimenti e tecnologie di gestione dell'etilene, stimolando così la domanda di mercato.
Rigide specifiche per i residui nei supermercati
Le rigide specifiche sui residui nei principali mercati al dettaglio stanno aumentando le richieste di conformità da parte di coltivatori ed esportatori. Ad esempio, la Commissione europea ha ridotto il livello massimo di residui di clorprofam nelle patate da 0.35 mg/kg a 0.2 mg/kg ai sensi del regolamento (UE) 2025/1163 [2] Fonte: Commissione europea, “Banca dati dei pesticidi dell'UE – Livelli massimi di residui di clorprofam”, ec.europa.eu . Questa riduzione riflette una tendenza normativa più ampia verso standard di sicurezza alimentare più rigorosi e livelli di tolleranza inferiori. Di conseguenza, i produttori stanno adottando tecnologie di applicazione di precisione, fungicidi conformi ai limiti sui residui e trattamenti post-raccolta a base biologica per soddisfare i requisiti dei rivenditori, stimolando la crescita del mercato dei trattamenti post-raccolta.
Proliferazione delle linee di confezionamento in atmosfera controllata
L'espansione delle linee di confezionamento in atmosfera controllata sta migliorando la gestione post-raccolta, consentendo un controllo preciso dei livelli di ossigeno, anidride carbonica e umidità durante lo stoccaggio e il trasporto. Ad esempio, gli esportatori di frutta deperibile come pesche e drupacee stanno adottando sempre più sistemi in atmosfera controllata per preservare la qualità del prodotto durante i lunghi tempi di transito, in particolare per le spedizioni a lunga distanza. Questi sistemi vengono spesso utilizzati insieme a trattamenti post-raccolta come rivestimenti e fungicidi per migliorare la conservazione. Di conseguenza, cresce la domanda di soluzioni integrate, che includono tecnologie di monitoraggio e trattamento dei gas, alimentando la crescita del mercato dei trattamenti post-raccolta.
Aumento dell'adozione di rivestimenti antimicrobici commestibili
L'adozione di rivestimenti antimicrobici commestibili è in aumento grazie alla loro comprovata efficacia nel preservare la qualità e prolungare la durata di conservazione. Un ricercatore dell'Universidade Federal de Pernambuco, in Brasile, ha scoperto nel 2025 che i rivestimenti commestibili a base di alginato-chitosano contenenti Lacticaseibacillus casei preservavano la qualità microbiologica e mantenevano i principali parametri fisico-chimici, come un contenuto di umidità del 90.74 ± 0.27%, nelle fragole per oltre 12 giorni di conservazione a freddo. Ciò evidenzia l'efficacia dei rivestimenti a base biologica nella conservazione post-raccolta, contribuendo al loro crescente utilizzo e stimolando la crescita del valore nel mercato dei trattamenti post-raccolta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative su alcuni fungicidi | -0.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Crescente resistenza dei consumatori alle sostanze chimiche sintetiche | -0.6% | Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime di origine biologica | -0.5% | Global | Medio termine (2-4 anni) |
| Lacune nella meccanizzazione post-raccolta nei paesi in via di sviluppo | -0.8% | Africa subsahariana, Asia meridionale e Asia sudorientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative su alcuni fungicidi
Il controllo normativo sui fungicidi sintetici è in aumento, in quanto le autorità impongono misure di sicurezza e di mitigazione del rischio più rigorose. Nel gennaio 2025, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha emesso decisioni provvisorie di revisione della registrazione per clorotalonil, tiofanato-metile e carbendazim, introducendo controlli aggiornati per mitigare i potenziali rischi per la salute umana e l'ambiente. Queste misure si inseriscono in una tendenza più ampia di inasprimento delle normative sui pesticidi e di rivalutazione dei fungicidi di uso comune. Con l'inasprirsi dei requisiti di conformità, i produttori stanno investendo in formulazioni più sicure e soluzioni alternative, il che comporta cambiamenti nei portafogli di prodotti e influenza i modelli di crescita nel mercato dei trattamenti post-raccolta.
Crescente resistenza dei consumatori alle sostanze chimiche sintetiche
La preferenza dei consumatori per i prodotti alimentari biologici e privi di sostanze chimiche sta influenzando sempre più le pratiche di trattamento post-raccolta. Secondo l'Organic Trade Association, le vendite di prodotti biologici certificati negli Stati Uniti hanno raggiunto i 76.6 miliardi di dollari nel 2025, riflettendo una crescita del 6.8% su base annua e superando il tasso di crescita del mercato alimentare convenzionale [3] Fonte: Organic Trade Association, “US Organic Market Report 2026,” ota.com . Questa tendenza evidenzia la crescente domanda di prodotti privi di residui. Tuttavia, i costi più elevati associati a queste alternative rispetto alle sostanze chimiche sintetiche continuano a esercitare pressione sui margini di profitto, rappresentando una sfida strutturale per il mercato del trattamento post-raccolta.
Analisi del segmento
Per tipologia di trattamento: predominano rivestimenti e pellicole, gli inibitori della germinazione accelerano
Nel 2025, il segmento dei rivestimenti e delle pellicole ha rappresentato la quota maggiore del mercato dei trattamenti post-raccolta, pari al 41.0%, evidenziando il loro ruolo essenziale nel preservare la freschezza e minimizzare la perdita di umidità in frutta e verdura. Queste soluzioni sono ampiamente utilizzate grazie alla loro compatibilità con le catene di approvvigionamento esistenti e alla conformità con gli standard di esportazione. La crescente domanda di rivestimenti conformi alle normative sui residui e a base biologica sta ulteriormente rafforzando la loro posizione di mercato, in particolare nelle regioni con normative rigorose in materia di sicurezza alimentare e con un consumo crescente di prodotti biologici.
Si prevede che il mercato dei trattamenti post-raccolta per il segmento degli inibitori di germinazione crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.8%, dal 2026 al 2031, trainato dalla crescente domanda di colture che richiedono un'intensa conservazione, come patate e cipolle. Le limitazioni normative sui prodotti chimici tradizionali stanno accelerando il passaggio a metodi di controllo della germinazione più sicuri e alternativi. Inoltre, i bloccanti dell'etilene e i fungicidi continuano a svolgere un ruolo chiave nelle strategie di conservazione, mentre i detergenti e i disinfettanti stanno acquisendo importanza nel garantire gli standard igienici negli impianti di gestione post-raccolta.
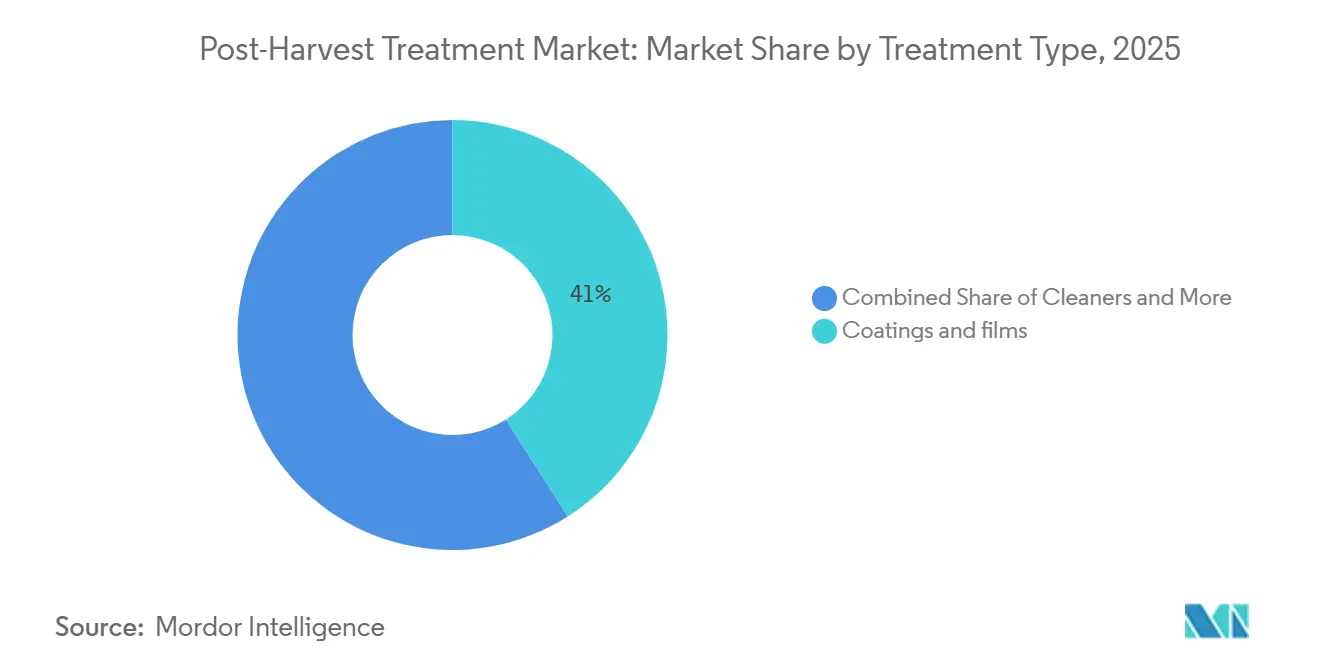
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di formulazione: i liquidi sono in testa, mentre i gas mostrano una crescita emergente.
Nel 2025, il segmento delle formulazioni liquide deteneva la quota maggiore del mercato dei trattamenti post-raccolta, pari al 58.0%, grazie al loro ampio utilizzo in applicazioni di irrorazione e immersione all'interno degli impianti di confezionamento. Queste formulazioni sono apprezzate per la facilità di applicazione, la copertura uniforme e la compatibilità con le infrastrutture esistenti. La loro versatilità su diverse tipologie di colture e metodi di trattamento ne consolida il ruolo dominante nelle operazioni commerciali di post-raccolta.
Si prevede che il segmento del gas crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 9.4%, dal 2026 al 2031, grazie alla crescente adozione di sistemi di stoccaggio in atmosfera controllata e di gestione dell'etilene. Queste formulazioni consentono un controllo preciso dei processi di maturazione e deterioramento, risultando particolarmente preziose nel commercio a lunga distanza. Nel frattempo, le formulazioni in polvere continuano a registrare una domanda costante nelle applicazioni di stoccaggio dei cereali, con i progressi nei meccanismi di erogazione che ne migliorano ulteriormente l'efficienza e l'efficacia.
Per tipologia di coltura: la frutta è in testa, gli ortaggi crescono più velocemente.
Nel 2025, il segmento della frutta ha rappresentato la quota maggiore del mercato dei trattamenti post-raccolta, pari al 37.0%. Questo predominio è attribuito agli elevati volumi di esportazione e alla necessità di prolungare la durata di conservazione durante il trasporto. I trattamenti più comuni, tra cui rivestimenti, fungicidi e bloccanti dell'etilene, sono ampiamente utilizzati per preservare la qualità e ridurre al minimo il deterioramento. La deperibilità della frutta continua a guidare l'adozione di tecniche di conservazione avanzate lungo le catene di approvvigionamento globali, garantendo che la frutta mantenga la sua qualità e freschezza durante il trasporto a lunga distanza e lo stoccaggio.
Si prevede che il mercato dei trattamenti post-raccolta per il segmento degli ortaggi crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.9%, dal 2026 al 2031. Questa crescita è sostenuta dal crescente consumo di prodotti freschi e dall'espansione dei canali di vendita al dettaglio organizzati. La maggiore attenzione al controllo qualità e alla riduzione degli sprechi nei sistemi di distribuzione urbana sta ulteriormente incentivando l'adozione di trattamenti post-raccolta. Tali trattamenti contribuiscono a preservare la freschezza degli ortaggi, a ridurre il deterioramento e a soddisfare la crescente domanda di prodotti di alta qualità nei mercati urbani e suburbani.
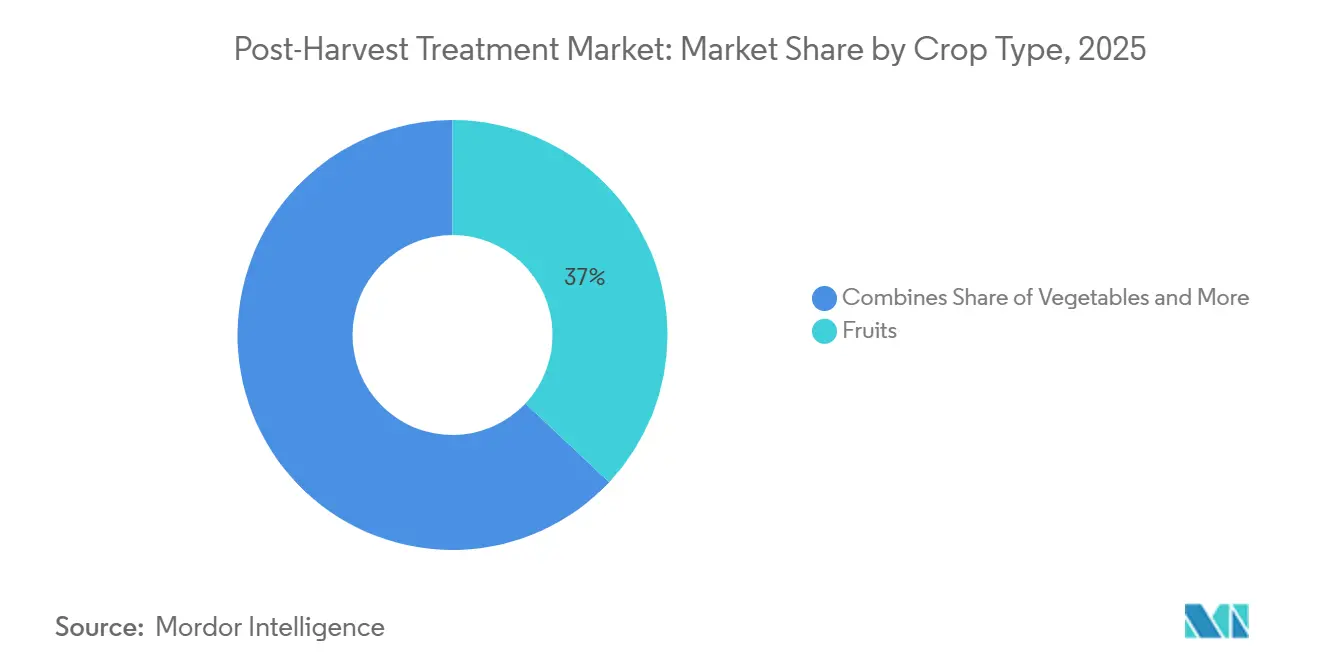
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per origine: le formulazioni sintetiche dominano, ma le opzioni naturali guadagnano terreno
Nel 2025, il segmento dei prodotti sintetici ha rappresentato la quota maggiore, pari al 64.3%, del mercato dei trattamenti post-raccolta, trainato dalla consolidata dipendenza da fungicidi, cere e inibitori della germinazione derivati dal petrolio. Le soluzioni ibride, che combinano vettori sintetici con principi attivi di origine biologica, rappresentano una via di mezzo per i confezionatori che desiderano ridurre i residui senza un passaggio completo ai prodotti naturali. La pressione normativa sta spingendo la combinazione verso i prodotti naturali. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha abbassato le tolleranze per il clorotalonil e il tiofanato-metile nel 2024, e l'Unione Europea ha inasprito i limiti per il carbendazim e il tiabendazolo nell'aprile 2025, costringendo i fornitori ad accelerare lo sviluppo di portafogli di prodotti naturali.
Si prevede che il mercato dei trattamenti post-raccolta per il segmento naturale crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 12.1%, dal 2026 al 2031. I rivestimenti a base di miscele di chitosano e alginato, antimicrobici a base di oli essenziali e prodotti di fermentazione microbica costano dal 20% al 40% in più rispetto agli equivalenti sintetici, ma i canali biologici assorbono il sovrapprezzo per assicurarsi spazio sugli scaffali ed evitare segnalazioni di residui. L'impulso commerciale ha subito un'accelerazione dopo che la Food and Drug Administration statunitense ha concesso lo status di "Generalmente Riconosciuto Come Sicuro" (GRAS) all'alginato di sodio e al chitosano nel 2024, superando un ostacolo normativo fondamentale e consentendo ad aziende come bio-ferm GmbH di ampliare le proprie linee di prodotti a base biologica.
Analisi geografica
Mercato dei trattamenti post-raccolta nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato la quota maggiore del mercato dei trattamenti post-raccolta, pari al 33.0%, grazie all'espansione della produzione agricola e ai maggiori investimenti nelle infrastrutture della catena del freddo. Paesi come la Cina e l'India stanno migliorando i sistemi di gestione post-raccolta per ridurre al minimo le perdite alimentari e incrementare la competitività delle esportazioni. La crescente adozione di tecnologie di conservazione avanzate, come i rivestimenti e la conservazione in atmosfera controllata, sta ulteriormente alimentando la domanda regionale. Inoltre, la rapida urbanizzazione e il crescente consumo di prodotti freschi stanno favorendo l'integrazione delle soluzioni di trattamento post-raccolta lungo le filiere di approvvigionamento.
Mercato africano dei trattamenti post-raccolta
Si prevede che l'Africa registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.7%, dal 2026 al 2031, grazie a iniziative volte a ridurre le significative perdite post-raccolta e a rafforzare la sicurezza alimentare. Governi e organizzazioni internazionali stanno investendo in infrastrutture di stoccaggio e nella modernizzazione delle catene di approvvigionamento. L'espansione delle esportazioni ortofrutticole e la crescente consapevolezza delle tecnologie di conservazione contribuiscono alla crescita del mercato. Sebbene permangano lacune infrastrutturali, il miglioramento dell'accesso a celle frigorifere e impianti di movimentazione sta gradualmente consentendo l'adozione di soluzioni di trattamento post-raccolta in tutta la regione.
Mercato nordamericano dei trattamenti post-raccolta
Nel 2025, il Nord America ha rappresentato una quota significativa del fatturato globale, grazie a pratiche agricole avanzate e a rigidi quadri normativi in materia di sicurezza alimentare. La maggiore attenzione normativa sui residui di pesticidi e sulla conformità alle normative in materia di sicurezza alimentare sta incoraggiando coltivatori e distributori ad adottare soluzioni di conservazione più efficaci. Le catene di approvvigionamento ben strutturate, orientate alla vendita al dettaglio e all'esportazione, richiedono una maggiore durata di conservazione e una qualità costante del prodotto. Ciò ha portato a una maggiore adozione di rivestimenti, fungicidi e tecnologie di gestione dell'etilene per ridurre al minimo il deterioramento, migliorare l'efficienza dello stoccaggio e soddisfare i rigorosi standard di sicurezza alimentare sia sul mercato interno che su quello internazionale.
Panorama competitivo
Il mercato è moderatamente concentrato, con attori chiave come Syngenta AG, AgroFresh Solutions, Inc., Bayer AG, Decco Post-Harvest Inc. (UPL Limited) e Nufarm Limited che mantengono posizioni di rilievo grazie a soluzioni agricole integrate. Gli investimenti strategici in ricerca e sviluppo stanno guidando l'introduzione di trattamenti conformi alle normative sui residui e a base biologica. Inoltre, le aziende si stanno concentrando su partnership e acquisizioni per rafforzare le proprie competenze in materia di rivestimenti, fungicidi e tecnologie di gestione dell'etilene, garantendo così la propria competitività nell'affrontare le mutevoli esigenze del mercato e dei clienti.
Le aziende di medie dimensioni e quelle regionali competono sempre più specializzandosi in segmenti di prodotto di nicchia, tra cui rivestimenti a base biologica e soluzioni microbiche. L'innovazione nelle tecnologie di formulazione e il rispetto degli standard normativi in continua evoluzione sono fattori competitivi cruciali. Le aziende si differenziano offrendo soluzioni personalizzate per colture e condizioni di conservazione specifiche. La crescente attenzione alla sostenibilità e alla sicurezza alimentare favorisce lo sviluppo continuo dei prodotti e la diversificazione in tutto il panorama competitivo, consentendo a questi operatori di ritagliarsi posizioni uniche sul mercato.
Il consolidamento del settore sta accelerando, poiché le aziende mirano a potenziare le proprie capacità tecnologiche e ad espandere la propria presenza globale. Ad esempio, nel 2025 John Bean Technologies Corporation ha completato l'acquisizione di Marel hf. per 4.4 miliardi di dollari, rafforzando il proprio portafoglio di tecnologie per la lavorazione e la conservazione. Ciò riflette una tendenza più ampia all'integrazione di attrezzature e soluzioni di trattamento per fornire sistemi post-raccolta completi. Questi sforzi di consolidamento stanno rimodellando le dinamiche competitive, consentendo alle aziende di offrire soluzioni più efficienti e innovative per soddisfare le esigenze del mercato.
Leader del settore dei trattamenti post-raccolta
Syngenta AG
AgroFresh Solutions, Inc
Bayer AG
Decco Post-Harvest Inc. (UPL Limited)
Nufarm limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: John Bean Technologies Corporation ha completato l'acquisizione di Marel hf. per circa 4.4 miliardi di dollari. Questa mossa strategica ha portato alla formazione di JBT Marel Corporation.
- Novembre 2024: Citrosol, SA ha rafforzato la sua strategia di espansione internazionale nel mercato del trattamento post-raccolta con la creazione di Citrosol Uruguay SA. Questa iniziativa mira a supportare i produttori di agrumi, mele e pere in Sud America con soluzioni di conservazione, sanificazione e rivestimento post-raccolta.
- Marzo 2024: AgroFresh Solutions, Inc. ha acquisito Pace International LLC, comprese le sue attività globali, per potenziare il proprio portafoglio di soluzioni post-raccolta. Questa acquisizione ha consolidato la presenza di AgroFresh nelle principali regioni frutticole e ha ampliato la sua gamma di offerte, che ora comprende rivestimenti, fungicidi e soluzioni di stoccaggio.
Ambito del rapporto sul mercato globale dei trattamenti post-raccolta
Il trattamento post-raccolta prevede l'utilizzo di metodi fisici, chimici o biologici sui prodotti agricoli dopo la raccolta, al fine di mantenerne la qualità, prolungarne la conservabilità e ridurre al minimo il deterioramento durante lo stoccaggio e il trasporto. Questi trattamenti includono rivestimenti, fungicidi, bloccanti dell'etilene e inibitori della germinazione, che contribuiscono a controllare il deterioramento, ritardare la maturazione e preservare la freschezza del prodotto.
Il rapporto sul mercato dei trattamenti post-raccolta è segmentato per tipologia di trattamento, inclusi rivestimenti e pellicole, detergenti, fungicidi, bloccanti dell'etilene, inibitori della germinazione e altri trattamenti; per formulazione, inclusi liquidi, polveri e gas; per tipologia di coltura, inclusi frutta, verdura, cereali, fiori e piante ornamentali; per origine, naturale e sintetica; e per area geografica, comprendente Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Rivestimenti e pellicole |
| Personale di pulizia |
| fungicidi |
| Bloccanti dell'etilene |
| Inibitori della germinazione |
| Altro |
| Liquido |
| Pastello |
| Gas |
| Frutta |
| Verdure |
| Grani |
| Fiori e Ornamentali |
| Venatura |
| Sintetico |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di trattamento | Rivestimenti e pellicole | |
| Personale di pulizia | ||
| fungicidi | ||
| Bloccanti dell'etilene | ||
| Inibitori della germinazione | ||
| Altro | ||
| Per formulazione | Liquido | |
| Pastello | ||
| Gas | ||
| Per tipo di coltura | Frutta | |
| Verdure | ||
| Grani | ||
| Fiori e Ornamentali | ||
| Per Origine | Venatura | |
| Sintetico | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei trattamenti post-raccolta nel 2026?
Si stima che il mercato dei trattamenti post-raccolta abbia raggiunto un valore di 1.93 miliardi di dollari nel 2026 e si prevede che arrivi a 2.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.20% nel periodo 2026-2031.
Quale categoria di trattamento crescerà più rapidamente entro il 2031?
Gli inibitori della germinazione sono destinati a crescere al tasso annuo composto (CAGR) più rapido, pari al 10.8%, dal 2026 al 2031.
Quale regione offre il tasso di crescita più elevato per i trattamenti post-raccolta?
Si prevede che l'Africa registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.7%, dal 2026 al 2031.
In che modo i limiti di residui imposti dai supermercati influenzano la domanda di prodotti?
I limiti sui residui imposti dalle aziende private, più severi rispetto agli standard di legge, spingono i confezionatori ad adottare rivestimenti bio-razionali e metodi di applicazione di precisione. Questo cambiamento incrementa il valore per tonnellata nel mercato dei trattamenti post-raccolta.


